
Danke für die Vorstellung!
Inditex
Aktie
Aktie
ISIN: ES0148396007
Ticker: ITX
ES0148396007
ITX
Price
Diskussion über ITX
Beiträge
92Wo.·
Und Ersteinstieg bei Inditex
7Mon.·
Inditex: Starke Marken bei jungen Kunden – solide Geschäftszahlen
Ein Punkt, der bei Inditex $ITX (+0,8 %) meiner Meinung nach oft unterschätzt wird, ist die enorme Stärke der Marken bei jungen Konsumenten. Gerade für Menschen in ihren Zwanzigern – Studenten oder Berufseinsteiger – ist Mode zwar wichtig, muss aber bezahlbar bleiben. Genau hier trifft Inditex den Nerv der Zeit. Marken wie Zara, Bershka oder Stradivarius bieten trendige Kleidung zu relativ moderaten Preisen und reagieren extrem schnell auf neue Modetrends.
Mir ist das besonders auf einer Reise nach Lissabon aufgefallen: In vielen Einkaufsstraßen liegen Stradivarius, Zara, Massimo Dutti und Bershka direkt nebeneinander – und alle drei Läden waren voll. Das zeigt, wie gut das Markenportfolio funktioniert. Die Marken konkurrieren nicht wirklich miteinander, sondern bedienen unterschiedliche Geschmäcker innerhalb derselben Zielgruppe. Für mich ist das aus Investorensicht spannend, weil Inditex damit ein ganzes Mode-Ökosystem für junge Käufer aufgebaut hat.
Geschäftsjahr 2025: Solides Wachstum und hohe Profitabilität
Für das Geschäftsjahr 2025 (1. Februar 2025 bis 31. Januar 2026) meldete Inditex erneut solide Ergebnisse. Der Umsatz stieg um 3,2 % auf 39,9 Milliarden Euro. In konstanten Währungen lag das Wachstum sogar bei 7 %. Sowohl der stationäre Handel als auch das Onlinegeschäft entwickelten sich positiv.
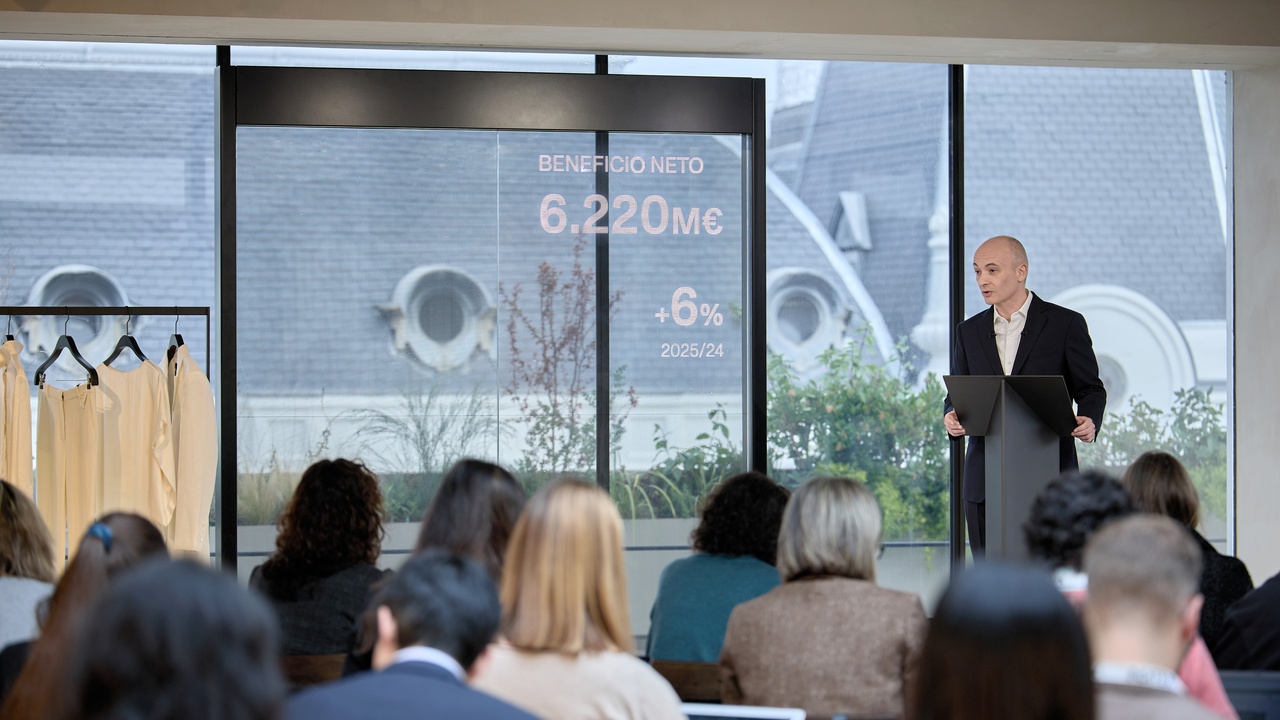
Auch auf der Gewinnseite blieb der Konzern stark. Der Bruttogewinn erhöhte sich auf 23,2 Milliarden Euro, bei einer Bruttomarge von 58,3 %. Das EBITDA stieg um 5 % auf 11,3 Milliarden Euro, während das EBIT um 5,9 % auf 8,0 Milliarden Euro wuchs. Unter dem Strich erreichte Inditex einen Nettogewinn von 6,2 Milliarden Euro, ein Plus von 6 % gegenüber dem Vorjahr.
Ein weiterer wichtiger Punkt ist die starke Bilanz des Unternehmens. Inditex verfügt über eine Netto-Cash-Position von rund 11 Milliarden Euro, was dem Unternehmen große finanzielle Flexibilität gibt.
Auch Aktionäre profitieren weiterhin. Für das Geschäftsjahr 2025 soll eine Dividende von insgesamt 1,75 € pro Aktie ausgeschüttet werden, bestehend aus 1,20 € regulärer Dividende und 0,55 € Bonusdividende. Die Auszahlung erfolgt in zwei gleichen Tranchen im Mai und November 2026.
Insgesamt zeigt sich: Auch wenn das Wachstum moderat bleibt, überzeugt Inditex weiterhin durch starke Margen, hohe Cashflows und ein sehr robustes Geschäftsmodell.
1414
4 Kommentare
DerDanner@Therapeut
2Wo.
•
22
•Alle 2 weiteren Antworten anzeigen
7Mon.·
Inditex: Starke Marken bei jungen Kunden – solide Geschäftszahlen
Ein Punkt, der bei Inditex $ITX (+0,8 %) meiner Meinung nach oft unterschätzt wird, ist die enorme Stärke der Marken bei jungen Konsumenten. Gerade für Menschen in ihren Zwanzigern – Studenten oder Berufseinsteiger – ist Mode zwar wichtig, muss aber bezahlbar bleiben. Genau hier trifft Inditex den Nerv der Zeit. Marken wie Zara, Bershka oder Stradivarius bieten trendige Kleidung zu relativ moderaten Preisen und reagieren extrem schnell auf neue Modetrends.
Mir ist das besonders auf einer Reise nach Lissabon aufgefallen: In vielen Einkaufsstraßen liegen Stradivarius, Zara, Massimo Dutti und Bershka direkt nebeneinander – und alle drei Läden waren voll. Das zeigt, wie gut das Markenportfolio funktioniert. Die Marken konkurrieren nicht wirklich miteinander, sondern bedienen unterschiedliche Geschmäcker innerhalb derselben Zielgruppe. Für mich ist das aus Investorensicht spannend, weil Inditex damit ein ganzes Mode-Ökosystem für junge Käufer aufgebaut hat.
Geschäftsjahr 2025: Solides Wachstum und hohe Profitabilität
Für das Geschäftsjahr 2025 (1. Februar 2025 bis 31. Januar 2026) meldete Inditex erneut solide Ergebnisse. Der Umsatz stieg um 3,2 % auf 39,9 Milliarden Euro. In konstanten Währungen lag das Wachstum sogar bei 7 %. Sowohl der stationäre Handel als auch das Onlinegeschäft entwickelten sich positiv.
Auch auf der Gewinnseite blieb der Konzern stark. Der Bruttogewinn erhöhte sich auf 23,2 Milliarden Euro, bei einer Bruttomarge von 58,3 %. Das EBITDA stieg um 5 % auf 11,3 Milliarden Euro, während das EBIT um 5,9 % auf 8,0 Milliarden Euro wuchs. Unter dem Strich erreichte Inditex einen Nettogewinn von 6,2 Milliarden Euro, ein Plus von 6 % gegenüber dem Vorjahr.
Ein weiterer wichtiger Punkt ist die starke Bilanz des Unternehmens. Inditex verfügt über eine Netto-Cash-Position von rund 11 Milliarden Euro, was dem Unternehmen große finanzielle Flexibilität gibt.
Auch Aktionäre profitieren weiterhin. Für das Geschäftsjahr 2025 soll eine Dividende von insgesamt 1,75 € pro Aktie ausgeschüttet werden, bestehend aus 1,20 € regulärer Dividende und 0,55 € Bonusdividende. Die Auszahlung erfolgt in zwei gleichen Tranchen im Mai und November 2026.
Insgesamt zeigt sich: Auch wenn das Wachstum moderat bleibt, überzeugt Inditex weiterhin durch starke Margen, hohe Cashflows und ein sehr robustes Geschäftsmodell.
1212
1 Kommentar

2Mon.
Certainly the most successful and international textile company from Spain. You go to any shopping center and hit one of this. From casual and cheap (Zara) to more high quality (Massimo). One of the big movers of IBEX35 index. Zara does not rent locations, they buy each corner and have huge investments in every big city they make business. Stark!
•
11
•
9Mon.·
Vergleich von drei Schwergewichten
$$ABF (+1,29 %) ;$ITX (+0,8 %) ; $HM B (+0,8 %)
1. Inditex (Zara): Der „Leuchtturm“ der Branche
Inditex bleibt im Januar 2026 der unangefochtene Favorit der Anleger. Während ABF mit Lagerbeständen kämpft, markierte die Inditex-Aktie am 12. Januar 2026 ein neues 10-Jahres-Hoch bei ca. 57,48 EUR.
Wachstum: In den ersten Wochen des neuen Geschäftsjahres (Nov. bis Dez. 2025) stiegen die Umsätze währungsbereinigt um beeindruckende 10,6 %.
Margenstärke: Mit einer Bruttomarge von fast 60 % ist Inditex deutlich profitabler als Primark (ca. 10 % operative Marge).
Logistik-Vorteil: Durch die Produktion in der Nähe der Absatzmärkte kann Zara Trends schneller umsetzen und vermeidet so die massiven Rabattrunden, die ABF im Januar zusetzten.
2. H&M: Zwischen den Stühlen
Die H&M-Aktie zeigt im Januar 2026 eine moderate Schwäche, steht aber nicht so stark unter Beschuss wie ABF.
Analysten-Skepsis: Bernstein Research stufte H&M am 6. Januar 2026 (fast zeitgleich mit ABF) auf „Underperform“ herab. Die Befürchtung: H&M könnte ähnlich wie Primark von der Konsumflaute in Mitteleuropa getroffen werden.
Stützungsmaßnahmen: Ein laufendes Aktienrückkaufprogramm (bis 28. Januar 2026) verhinderte bisher einen tieferen Sturz des Kurses.
Warten auf den 29. Januar: Die Anleger sind vorsichtig, da das Unternehmen Ende des Monats seinen Jahresbericht vorlegt.
3. Warum ABF (Primark) schlechter abschnitt
Der Hauptunterschied zu Inditex und H&M im Januar 2026 liegt in zwei Faktoren:
Fehlender Online-Hebel: Primark ist nach wie vor fast vollständig auf den stationären Handel angewiesen. Wenn die Passantenfrequenz in Europa sinkt (wie im Jan. '26 beobachtet), trifft das ABF härter als die digital besser aufgestellten Konkurrenten.
Mischkonzern-Risiko: Im Gegensatz zu den reinen Modeketten wurde ABF zusätzlich durch das schwache US-Lebensmittelgeschäft (Speiseöle/Backzutaten) belastet – ein Problem, das Zara und H&M nicht haben.
Quelle Gemini
33
10Mon.·
Portfolio Neuaufbau 2026
Ich habe mich nun entschlossen in den kommenden Tagen mein Portfolio umzubauen. Es soll aus diesen Werten dann bestehen.
Kern:
1) der MSCI World $IWDA (-0,27 %)
2) der MSCI EM IMI $EIMI (+0,49 %)
3) den VanEck Morningstar $TDIV (-0,12 %)
4) Bitcoin $BTC (-0,41 %)
Satelliten:
1) Microsoft $MSFT (+0,62 %)
2) Amazon $AMZN (-0,76 %)
3) Nvidia $NVDA (-0,41 %)
4) MasterCard $MA (-1,36 %)
5) Adobe $ADBE (-2,01 %)
6) Ferrari $RACE (-0,98 %)
7) Novo Nordisk $NOVO B (-0,34 %)
8) Realty Income $O (+0 %)
9) Wolters Kluwer $WKL (+1,39 %)
10) Brown & Brown $BRO (-1,84 %)
11) Inditex $ITX (+0,8 %)
12) Uber $UBER (-2,53 %)
13) Main Street Capital $MAIN (-1,16 %)
14) Vici $VICI (-0,47 %)
15) PayPal $PYPL (-0,46 %)
Ich finde neben meinem Kern von den 3 ETFs und Bitcoin diesen Mix aus Wachstums & Dividendenfokus Aktien echt gut. Was denkt ihr über dieses langfristige Portfolio? Soll lange gehalten werden, 20+ Jahre... Von Kurzfristig halte ich nichts. Klar werden zwischendurch Gewinne mal mitgenommen aber nichts komplett verkauft und bei Korrekturen wird ordentlich nachgekauft! 🤑🔥🙏
Bin auf eure Anregungen / Kritik gespannt.
Wünsche schöne und besinnliche Weihnachten 🌲☺️
2828
5 Kommentare
10Mon.
$MSFT $AMZN $NVDA hast du schon im $IWDA, also warum dann nochmal zusätzlich als Satelliten?
Stell dir die Frage, ob du mit deinem Vorhaben die Performance vom $IWDA schlagen wirst.
Wenn ja go for it, wenn nein reicht die Investition in ETF, Bitcoin und Gold. Zusätzlich hast du mehr Zeit für Koks und Nutten
Stell dir die Frage, ob du mit deinem Vorhaben die Performance vom $IWDA schlagen wirst.
Wenn ja go for it, wenn nein reicht die Investition in ETF, Bitcoin und Gold. Zusätzlich hast du mehr Zeit für Koks und Nutten
•
1212
•10Mon.·
Weniger ist mehr oder wie war das?
Hi zusammen,
ich würde mich sehr über eure Meinung zu meinem Portfolio freuen.
Kurz zu mir:
Ich bin 38 Jahre alt und habe mein Trade-Republic-Depot leider erst vor ca. 2 Jahren gestartet. Seitdem investiere ich regelmäßig. Monatlich kann ich aktuell etwa 350 € investieren – ich arbeite im Fitnessstudio 🥲, und dort verdient man leider nicht besonders gut, man könnte fast von Hungerlohn sprechen.
Zusätzlich habe ich bei Bitvavo mein Bitcoin und Altcoin Portfolio.. kann ich hier nicht teilen, zuviele Fehler der coins und man kann es irgendwie noch richtig ändern. Hab's dann wieder gelöscht die Verbindung.
Bis zu meinem 32. Lebensjahr habe ich Fußball gespielt (u. a. 3. Liga, überwiegend viele Jahre 4. Liga) und konnte mir in dieser Zeit etwas Kapital ansparen, das ich später investiert habe.
Mein langfristiger Kern besteht aus:
Dividenden- / Cashflow-Portfolio
Zusätzlich habe ich ein Portfolio mit Fokus auf Cashflow, Ziel sind ca. 15 Aktien mit solider Dividendenrendite und idealerweise Dividendenwachstum.
Aktuell enthalten sind:
$O (+0 %) Realty Income
$RACE (-0,98 %) Ferrari
$PEP (-2,11 %) Pepsi
$MAIN (-1,16 %) Main Street Capital
$NOVO B (-0,34 %) Novo Nordisk
$ASML (+0,71 %) ASML
$ITX (+0,8 %) Inditex
$1211 (+5,06 %) BYD
$ZTS (-1,38 %) Zoetis
$BRO (-1,84 %) Brown & Brown
$SBUX (-1,16 %) Starbucks
$ITH (+3,27 %) Ithaca Energy PLC
Damit bin ich aktuell bei 12 Aktien, es wäre also noch Platz für die ein oder andere Ergänzung.
Auf meiner Watchlist steht u. a. Vonovia $VNA (+0,2 %) mit knapp 5 % Dividendenrendite. Das Dividendenwachstum sieht allerdings nicht besonders gut aus. Da meine Frau dort demnächst anfängt zu arbeiten, bin ich erstmals intensiver auf das Unternehmen aufmerksam geworden ☺️
Weitere Werte auf meiner Watchlist:
Allianz
Vici
Linde
Microsoft
Waste Management
UnitedHealth Group
Mastercard
Visa
Texas Roadhouse
Nintendo
Enbridge
NextEra Energy
Wolters Kluwer (spannender Bereich, zudem über 50 % vom ATH korrigiert)
Amazon (für das Rendite-/Wachstumsportfolio)
Vllt vermisst der ein oder andere $KO (-2,47 %) oder $MCD (-1,4 %) , da hatte ich mich aber für $PEP (-2,11 %) und $SBUX (-1,16 %) entschieden und ich will nicht noch mehr Konsumaktien haben.
Reines Wachstumsportfolio
Zusätzlich habe ich noch ein separates Portfolio mit Fokus auf Kurswachstum:
$NVDA (-0,41 %) Nvidia
$NKE (-1,45 %) Nike
$MARA (-2,63 %) Mara Holdings
$BITF (-2,53 %) Bitfarms
$TTD (-0,3 %) The Trade Desk
$CRCL (+0,46 %) Circle Internet Group
$ADBE (-2,01 %) Adobe
$COIN (-2,34 %) Coinbase
$SMHN (-2,93 %) Suess Microtec
$PYPL (-0,46 %) PayPal
$HUT (-2,8 %) Hut 8
$DRO (-3,7 %) DroneShield
$LXS (-1,41 %) Lanxess
$PLTR (+0,42 %) Palantir
$WEED (-1,64 %) Canopy
$UBI (-6,77 %) Ubisoft
$MSTR (+1,44 %) Strategy
Mir ist bewusst, dass ich in den letzten zwei Jahren sehr viele Positionen aufgebaut habe. Ich plane daher auch, teilweise auszusortieren und mich stärker auf ausgewählte Werte zu konzentrieren.
Ich bin dankbar für jede Einschätzung, Kritik, Tipps oder Anregungen.
Viele Grüße
Chris
39Positionen
8,53 %
66
4 Kommentare
Private Frage 😀 hast du in der B Jugend zufällig in Bochum unter Christian Ovelhey gespielt? Da habe ich gespielt und wir hatten auch einen Chris im Team 😀 jahrgang passt ja
•
22
•
1J.·
Mein Portfolio Update Q4 ‘25. IZF 20.2%
Nach dem Rebalancing der S&P Quality Aristocrats am vergangenen Freitag sind folgende Aktien in meinen beiden Indizes ETFs (50% Gewichtung) herausgefallen bzw. neu hinzugekommen:
Neu dazugekommen:
$QDEV (-0,27 %): $NOVN (-2,72 %) , $REL (-0,58 %) , $ITX (+0,8 %) , $LSEG (+1,74 %) , $DB1 (-1,2 %) und weitere
$QUS5 (-0,4 %): $BKNG (-2,99 %) , $MRK (-1,61 %) , $CRM (-0,27 %) , $UNP (-0,91 %) , $COR (-1,42 %) , $CAH (-1,81 %) und weitere
Rausgeflogen aus beiden Indizes und damit laut S&P keine Quality Aristocrats mehr sind unter anderem: $BATS (-1,1 %) , $7974 (-2,74 %) , $HD (-2,12 %) , $LOW (-2,43 %) , $HLT (-2,24 %)
Zudem wurde die Allokation aller Einzelwerte in den Indizes wieder auf max 5 % begrenzt.
Dank der jüngsten Rally von $$HY9H (+5,61 %) sieht meine aktuelle Top-10-Gewichtung (ETFs+Aktien) wie folgt aus:
3,48% Alphabet
3,04% SK Hynix
3,04% Broadcom
2,93% Meta
2,75% Microsoft
2,71% Apple
2,71% NVIDIA
2,55% Taiwan Semiconductor
2,13% Mastercard
2,08% Visa
Neue Portfolio Kennzahlen:
P/E: 27,1 (<30) 🟢
Forward P/E: 21,1 (<25) 🟢
P/Β: 11,5 (<5) 🔴
EV/FCF: 28,7 (<25) 🟡
ROE: 42% (>15%) 🟢
ROIC: 19% (>15%) 🟡
EPS-Wachstum für die nächsten 5 Jahre: 15% (>7%) 🟢
Umsatz-Wachstum für die nächsten 5 Jahre: 9% (>5%) 🟡
Mein Interner Zinsfuß liegt im Moment bei 20.19%
1010
3 Kommentare
Danke für die Infos zur Re-Allokation.
In welchen Abständen wird denn der $QDEV durch Standard and Poor's reallokiert?
Gruß
🥪
In welchen Abständen wird denn der $QDEV durch Standard and Poor's reallokiert?
Gruß
🥪
•
11
•1J.·
Erster Einstieg
Limit Buy Order hat zugeschnappt $ITX (+0,8 %) und das im Urlaub 😅
Wie seht ihr das Unternehmen?
Habe es in mein Dividenden Portfolio aufgenommen.
Monatlich weiter besparen oder einfach erstmal liegen lassen und beobachten?
Beste Grüße 🖖🏽 und eine gute Börsenwoche wünsche ich!
66
2 Kommentare
Das musst du selbst entscheiden wie du weiter vorgehen willst. Ich habe Inditex ebenfalls vor kurzem mit ins Portfolio aufgenommen, ich liebe Zara und bershka 😎😁 und die aktuellen Preise finde ich attraktiv zum einsteigen bzw kaufen.
Grüße 👋🤝🔥
Grüße 👋🤝🔥
•
11
•
1J.·
Die zehn besten Dividendenaktien - laut BNP Paribas
Die Bank BNP Paribas hat gestern ihr legendäres Dividendenbuch für das zweite Halbjahr veröffentlicht.
Es wurden zehn europäische Aktien ausgewählt, die auf eine Liste mit dem Namen „Best Ideas“ gesetzt wurden. Alle diese Papiere haben eine ziemlich überzeugende Bilanz.
Was macht für BNP eine richtig gute Dividendenaktie aus? Stabile Ausschüttungen über mindestens zehn Jahre, nachhaltiges Dividendenwachstum und ein starker Free Cashflow. Hinzu kommen qualitative Kriterien wie vernünftige Ausschüttungsquoten, Gewinnmomentum und schnelle Kurserholung nach dem Dividendenabschlag.
Aegon
$AGN (-0,94 %) ist ein niederländischer Versicherer mit Fokus auf den US-Markt. Dividendenrendite: 6,8 Prozent. Dazu kommt Fantasie durch mögliche Deals und mehr Kapitaleffizienz.
Arkema
$AKE (-0,82 %) ist ein französischer Spezialchemie-Konzern, bei dem es 5,7 Prozent Rendite gibt. Es handelt sich hier um eine Ausgliederung aus dem Chemiegeschäft des Ölkonzerns Total. Arkema zählt zu den führenden Anbietern hochentwickelter Werkstoffe.
Bankinter $BKT (+0,13 %) ist eine spanische Top-Adresse für vermögende Kunden. Die Bank hat eine solide Bilanz und bietet 5,1 Prozent Rendite – allerdings wird das Geschäft leicht durch die Perspektive fallender Leitzinsen gebremst.
Aéroports de Paris
$ADP (+0,89 %) ist – wie der Name schon sagt – der Betreiber der Pariser Flughäfen. Hier bekommen Anleger 3,4 Prozent Rendite, außerdem gibt es ein großes Rebound-Potenzial durch wachsenden Flugverkehr und eine spannende Beteiligung an GMR in Indien.
Inditex
$ITX (+0,8 %) ist die Zara-Mutter. Das Unternehmen überzeugt mit 3,6 Prozent Rendite, aber vor allem mit einem starken Cashflow dank sinkender Logistikkosten und globaler Expansion.
Intesa Sanpaolo
$ISP (+0,06 %) ist Italiens größtes Geldhaus und bietet 7,9 Prozent Dividende. Ein Großteil des Erfolgs kommt aus stabilen Segmenten wie Asset Management.
Munich Re
$MUV2 (-0,88 %) ist einer der Titel, die aus Deutschland mit dabei sind. Der Rückversicherungs-Klassiker bietet Anlegern 4,2 Prozent Rendite. Das Unternehmen hat eine enorm starke Bilanz und ist eine echte Depot-Allzweckwaffe.
National Grid
$NG. (-0,05 %) ist ein Strom- und Gasanbieter aus Großbritannien, der eine Dividende von 4,5 Prozent zahlt. Das Unternehmen zeigt sich stark bei der Energiewende und ist gut gegen Inflation abgesichert.
Publicis
$PUB (-0,81 %) ist Frankreichs Werberiese mit datengetriebener Werbung und zahlt 3,9 Prozent Dividende. Außderdem ist das Unternehmen stark aufgestellt beim Thema Künstliche Intelligenz.
Als letzter Titel rundet Volkswagen
$VOW (-0,94 %) die Liste ab. Der Autobauer bietet ganze sechs Prozent Rendite. Die Partnerschaft mit Rivian
$RIVN (-1,68 %) sorgt außerdem langsam für Fantasie.
Alle zehn Titel kombinieren überdurchschnittliche Dividendenrenditen mit vernünftigen Bewertungen. Das durchschnittliche Kurs-Gewinn-Verhältnis (KGV) liegt bei etwa 10, zudem sind alle Unternehmen gut kapitalisiert.
BNP spricht von einem „qualitätsgetriebenen Dividendenportfolio“ – es geht also nicht um eine Schnäppchenjagd. Für alle, die es lieber etwas breiter mögen: Es gibt natürlich auch den Dividenden-ETF Amundi MSCI Europe High Dividend Factor ETF EUR $CD9 (-0,02 %)
Quelle & Bild: „Welt“, 02.07.25
1717
3 Kommentare
Danke! Sehr starke und auch unbekannte Aktien dabei. Habe ich heute schon bei Alles auf Aktien gehört. Aber es so nochmal schriftlich zu haben ist sehr nice.
•
11
•
1J.·
Insights aus der Inditex Analystenkonferenz - Solide Ergebnisse, Dividendensteigerung und strategische Expansion.
Ich möchte euch heute einen Einblick in die Inditex ($ITX (+0,8 %) ) Full Year 2024 Results Präsentation geben, an der ich virtuell teilgenommen habe.
Es war eine informative Veranstaltung, die uns einen detaillierten Überblick über die Performance des Unternehmens im vergangenen Jahr und die strategischen Pläne für die Zukunft gegeben hat. Die Präsentation wurde von Oscar Garcia Maceiras (CEO) und Ignacio Fernández (CFO) gehalten. Oscar Maceiras startete mit den erfreulichen Nachrichten für das Jahr 2024. Inditex hat eine sehr solide Performance mit einem Umsatzwachstum von 7,5 % erzielt.
Dies sei ein klarer Beweis für die starke Nachfrage nach den Kollektionen über das gesamte Jahr hinweg. Diese Umsatzentwicklung führte zu neuen Höchstständen bei EBITDA und Nettogewinn. Der Nettogewinn stieg um 9 % auf 5,9 Milliarden Euro. Die starke operative Performance habe die solide Finanzposition des Unternehmens weiter gefestigt, was sich in einem signifikanten Free Cashflow zeige.
Als Ergebnis dieser starken Performance kündigte Oscar Maceiras eine Dividendenerhöhung von 9 % auf 1,68 Euro je Aktie für das Geschäftsjahr 2024 an. Die Frühjahr/Sommer-Kollektionen seien von den Kunden gut aufgenommen worden. Die umsatzbezogene Entwicklung im Zeitraum vom 1. Februar bis zum 10. März (bereinigt um den zusätzlichen Handelstag im Februar) lag bei einem Wachstum von 4 % in konstanten Währungen im Vergleich zum Vorjahr. In der letzten Handelswoche betrug das Wachstum sogar 7 % in konstanten Währungen. Das integrierte Store- und Online-Modell sei der Haupttreiber dieser starken Performance.
Vier Schlüsselpfeiler würden die Differenzierungsfähigkeit von Inditex konstant antreiben: das Produktangebot, ein einzigartiges Kundenerlebnis, der Fokus auf Nachhaltigkeit sowie das Talent und Engagement der Mitarbeiter.
Oscar Maceiras betonte, dass Inditex in 214 Märkten tätig ist und dort einen geringen Marktanteil in einem weiterhin stark fragmentierten Sektor besitzt, was exzellente Wachstumschancen biete. Seit dem Ende des Geschäftsjahres 2022 seien die Umsätze um 19 % gestiegen, bei gleichzeitig 4 % weniger Filialen. Die Prognose für das Bruttoraumwachstum von 5 % für den Zeitraum 2024 bis 2026 wurde bekräftigt. Der Logistik-Expansionsplan für 2024 bis 2025 sei auf Kurs. Die ordentlichen Investitionen im Jahr 2025 werden auf rund 1,8 Milliarden Euro geschätzt und sollen in den globalen Filialbestand, die Online-Plattform und Technologieprogramme zur Verbesserung der Integration fließen.
Ignacio Fernández präsentierte die finanziellen Details. Er bestätigte, dass Umsatz, EBITDA und Nettogewinn Rekordwerte erreicht haben . Der Umsatz stieg um 7,5 % auf 38,6 Milliarden Euro, was einem Wachstum von 10,5 % in konstanten Währungen entspricht. Der Bruttogewinn erhöhte sich um 7,6 % auf 22,3 Milliarden Euro, mit einer Bruttomarge von 57,8 %. Die Betriebskosten wurden gut gemanagt und wuchsen unterhalb der Umsatzwachstumsrate. Das EBITDA stieg um 8,9 % auf 10,7 Milliarden Euro, und der Nettogewinn um 9 % auf 5,9 Milliarden Euro. Der Konzern generiert weiterhin einen signifikanten Free Cashflow, wodurch die Netto-Cash-Position auf 11,5 Milliarden Euro gestiegen ist.
Für 2025 wird eine stabile Bruttomarge von plus/minus 50 Basispunkten erwartet. Die Lagerbestände zum Jahresende waren um 12 % höher als im Vorjahr, wobei der aktuelle Lagerbestand um 6 % gegenüber dem Vorjahresdatum gestiegen ist und als qualitativ hochwertig bezeichnet wurde.
Die globale Präsenz wurde durch die Eröffnung neuer Geschäfte in 47 Märkten erweitert, während gleichzeitig ein deutliches Wachstum im stationären und Online-Handel erzielt wurde. Alle Konzepte lieferten starke Ergebnisse, wobei die jüngeren Konzepte die Erwartungen übertrafen.
Im anschließenden Frage- und Antwortteil stellten Analysten verschiedene Fragen. Richard Chamberlain von RBC fragte nach der Entwicklung in der Region Amerika, wo ohne Währungseffekte eine leichte Verlangsamung zu beobachten gewesen sei, sowie nach den Raumplänen und der Expansion in dieser Region. Gorka García-Tapia antwortete, dass alle Regionen in konstanten Währungen positives Wachstum aufwiesen und die Entwicklung in Amerika durch negative Währungseffekte in einigen Märkten wie Brasilien und Mexiko beeinflusst wurde, die durch Dollar-Umsätze teilweise kompensiert wurden. Er hob die strategische Bedeutung der USA hervor und verwies auf zahlreiche Neueröffnungen, Vergrößerungen und Verlagerungen von Geschäften im Jahr 2024 sowie geplante Projekte für 2025 und 2026.
Geoff Lowery von Redburn erkundigte sich nach dem konstanten Währungswachstum von Zara und dem Anteil von Zara an der erwarteten Bruttoraumexpansion von rund 5 %. Gorka García-Tapia betonte das geplante Bruttoraumwachstum von 5 % für 2025 und 2026 und die Effekte des Store-Optimierungsprogramms, das zu einer deutlichen Produktivitätssteigerung geführt habe. So seien die Umsätze pro Quadratmeter (ohne Online-Umsätze) zwischen 2019 und 2024 um 28 % gestiegen. In Bezug auf die Konzepte sei in allen Regionen und allen Konzepten Wachstum in konstanten Währungen verzeichnet worden.
Georgina Johanan von JPMorgan thematisierte die jüngste Wachstumsverlangsamung und fragte nach regionalen Unterschieden im Konsumverhalten sowie nach den Gründen für die beschleunigte Wachstumsrate in der letzten Handelswoche. Oscar Maceiras erklärte, dass dieser Zeitraum nur einen kleinen Teil des Jahres am Saisonbeginn darstelle und die Vergleichswerte der letzten zwei Jahre hoch seien. Die Frühjahr/Sommer-Kollektionen würden gut angenommen, und das Wachstum habe sich in der letzten Woche auf plus 7 % beschleunigt. Er zeigte sich zuversichtlich hinsichtlich der weiteren Entwicklung und des robusten Geschäftsmodells.
Sreedhar Mahamkali von UBS fragte, ob die erwartete Bruttoraumwachstumsrate von 5 % auch mittel- und langfristig beibehalten werden solle, insbesondere nach der Verfügbarkeit der neuen Logistikkapazitäten. Gorka García-Tapia bekräftigte die Guidance von 5 % Bruttoraumwachstum für 2025 und 2026 und wies darauf hin, dass in den letzten zwei Jahren bei einem Bruttoraumwachstum von 5 % ein Nettoraumwachstum von rund 2 % erzielt wurde.
William Woods von Bernstein erkundigte sich nach den Margenstärken der anderen Konzepte (Stradivarius, Bershka, Massimo Dutti) und ob die Ausweitung der Soft-Tag-Technologie dies weiter unterstützen werde. Oscar Maceiras zeigte sich sehr zufrieden mit der Performance aller Konzepte, die zur Diversifizierung des Kundenstamms und des Produktangebots beitragen würden. Er verwies auf die Expansion der physischen Präsenz dieser Formate in neue Märkte, beispielsweise die erste Bershka-Filiale in Indien und die Eröffnung von Massimo Dutti in Miami.
James Grzinic von Jefferies fragte, ob ein Umsatzwachstum, das das Betriebskostenwachstum übersteigt, auch für das kommende Jahr eine realistische Annahme sei. Gorka García-Tapia betonte, dass dies ein wichtiger Fokus sei und in der DNA des Unternehmens liege. Er verwies auf variable Personalkosten, Effizienzsteigerungen durch Technologieeinsatz (z.B. Self-Checkouts, Soft Tags) und operative Hebelwirkung bei Mietkosten durch Neuverhandlungen von Mietverträgen als Faktoren, die zur Kostenkontrolle beitragen.
Schließlich wurde nach der anhaltend starken Performance des spanischen Marktes trotz des bereits hohen Marktanteils von Zara gefragt. Oscar Maceiras sah dies als Beispiel dafür, wie die Gruppe auch in reiferen Märkten Wachstumschancen finde. Der Umsatz in Spanien sei 2024 um fast 10 % gestiegen, aufbauend auf einem Wachstum von 13 % im Jahr 2023. Das Store-Optimierungsprogramm werde fortgesetzt, und neue Wege zur Verbesserung des Kundenerlebnisses würden implementiert. Als Beispiel nannte er den neuen Stand-alone Zara Man Store in Madrid und das geplante "The Apartment" Konzept in einem bestehenden Zara Store.
Die Konferenz hat ein Bild eines sehr gesunden und wachstumsstarken Unternehmens gezeichnet. Die soliden Finanzergebnisse und die strategischen Initiativen zur Expansion und Effizienzsteigerung deuten darauf hin, dass Inditex gut positioniert ist, um auch in Zukunft erfolgreich zu sein.
22
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet