
Durch Bill Ackman bin ich auf die Aktie gestoßen und habe mal ein bisschen recherchiert. Er hält über 5 % seines Portfolios in Hilton $HLT (-0,02 %) , was zeigt, dass er das Unternehmen langfristig für attraktiv hält. Das hat mich neugierig gemacht, mir das Geschäftsmodell und die Risiken genauer anzuschauen.
Hilton zählt zu den größten und profitabelsten Hotelunternehmen der Welt und setzt auf ein extrem kapitalleichtes Geschäftsmodell, das sich deutlich von klassischen Hotelketten unterscheidet. Während viele Wettbewerber eigene Hotels besitzen, konzentriert sich Hilton fast vollständig auf Management- und Franchiseverträge. Die Immobilien gehören dabei externen Hotelbesitzern – Hilton liefert Marke, Standards, Technologie, Reservierungssysteme und Marketing. Diese Struktur sorgt dafür, dass rund 95 % des operativen Ergebnisses aus stabilen, wiederkehrenden Gebühren stammen, während das eigene Kapital kaum gebunden wird. Für Anleger bedeutet das: hohe Margen, wenig Risiko, starke Cashflows.
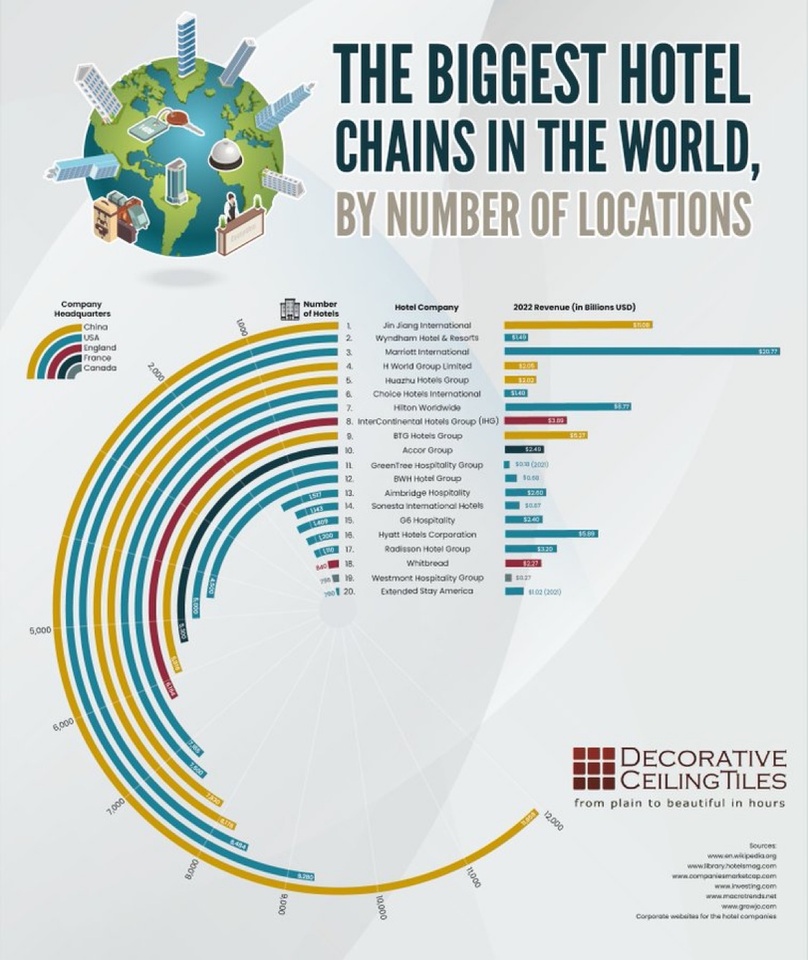
Der wirtschaftliche Motor dahinter ist ein globales Markenportfolio mit rund 8.800 Hotels und über 1,3 Mio. Zimmern in 139 Ländern. Hilton deckt mit Marken wie Waldorf Astoria, Hilton Hotels, DoubleTree, Hampton und zahlreichen Lifestyle- und Long-Stay-Konzepten nahezu jedes Preissegment ab. Diese enorme Markendurchdringung erzeugt einen starken Netzwerkeffekt: Je mehr Hotels im System sind, desto attraktiver wird das Angebot für Gäste, was wiederum die Nachfrage stärkt und bestehende sowie neue Hotelbesitzer motiviert, weitere Häuser unter der Hilton-Flagge zu eröffnen. Dass dieses System funktioniert, zeigt der weltweite RevPAR-Vorsprung von 14 % gegenüber vergleichbaren Hotels im Markt.
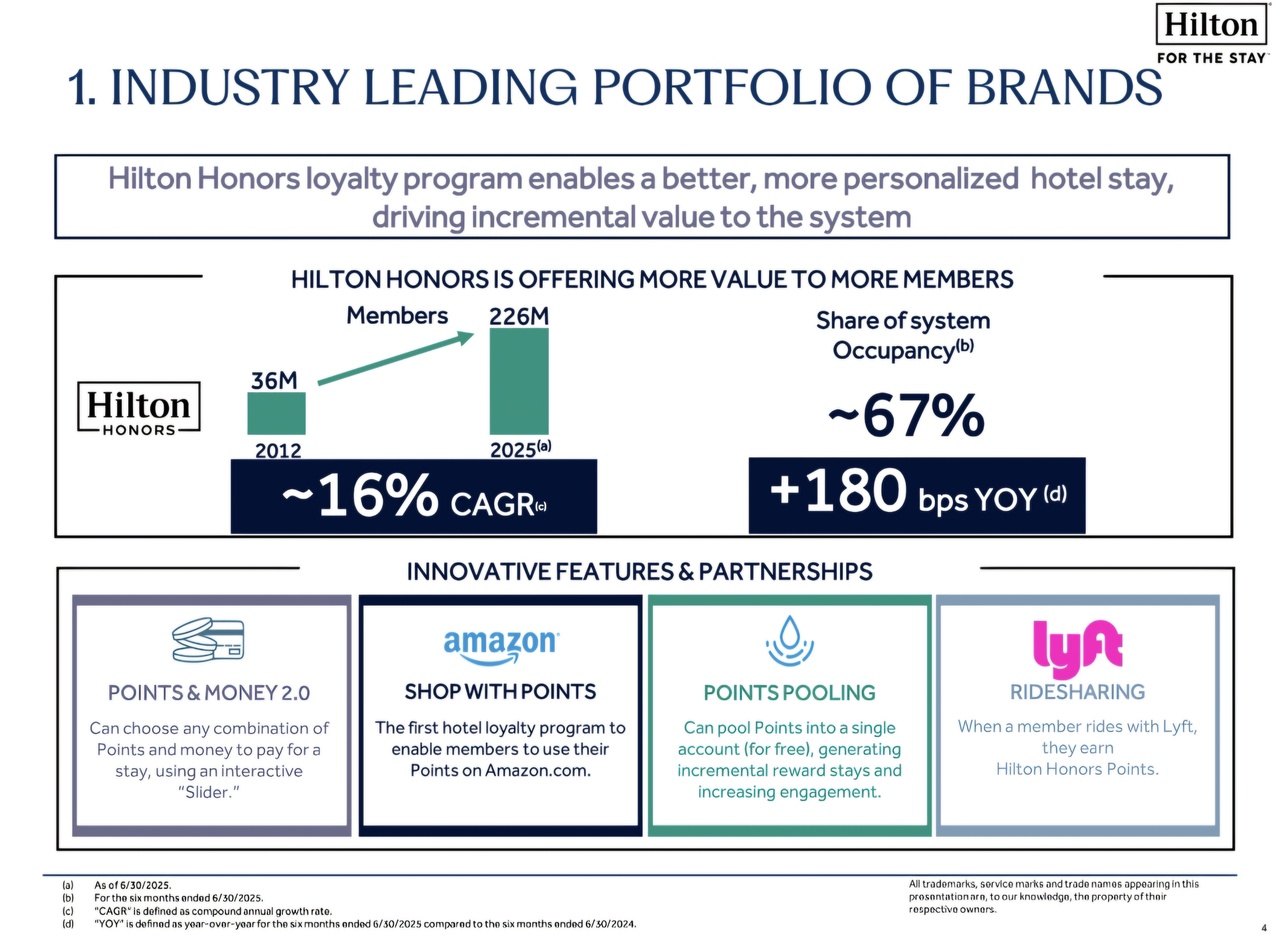
Ein entscheidender Baustein dieses Netzwerkeffekts ist Hilton Honors – eines der größten und am schnellsten wachsenden Loyalitätsprogramme der Branche. Über 226 Millionen Mitglieder sorgen für planbare Nachfrage, hohe Auslastung und eine enge Bindung an die Marke. Innovationen wie digitale Zimmerschlüssel, Room-Selection per App, personalisierte Connected-Room-Erlebnisse oder Partnerschaften mit Unternehmen wie Amazon und Lyft machen Hilton für Gäste noch attraktiver und stärken die Plattform langfristig.
Ein weiterer Vorteil für Investoren: Das Wachstum erfolgt fast vollständig über Dritte. Hilton investiert selbst nur etwa 460 Millionen US-Dollar in seine weltweite Entwicklungspipeline – während externe Partner über 60 Milliarden US-Dollar in neue Projekte stecken. Rund 90 % der Pipeline sind sogenannte „dry deals“, bei denen Hilton keinerlei Kapital einsetzen muss. So entstehen Jahr für Jahr neue Hotels, die langfristige Gebührenverträge einbringen. Die durchschnittliche Vertragslaufzeit liegt bei 15 bis 20 Jahren, was stabile und gut kalkulierbare Einnahmen garantiert.
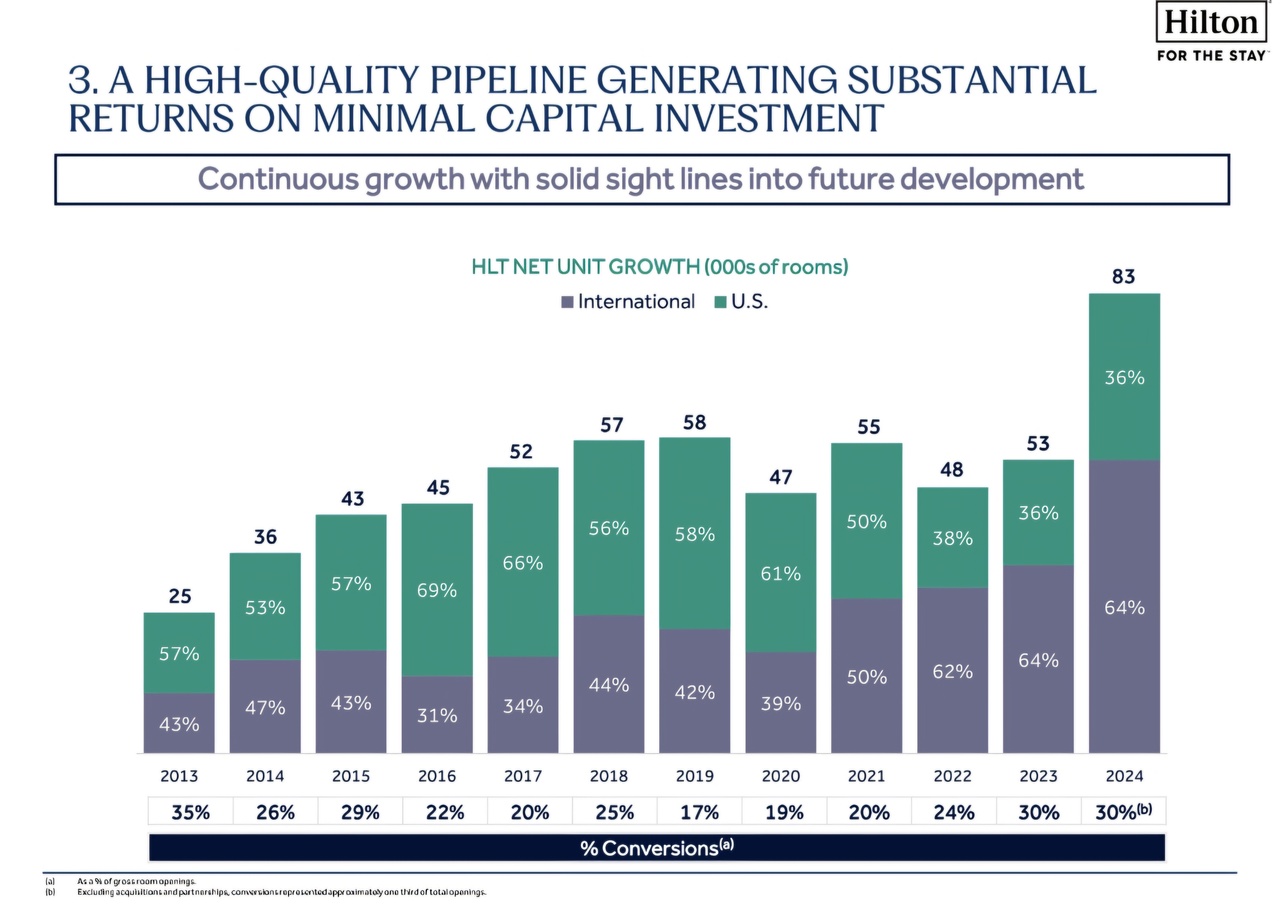
Hilton wächst zudem schneller als der Markt. Weltweit sind aktuell etwa fünf Prozent aller verfügbaren Hotelzimmer Hilton-Marken zugeordnet – bei den hotels in Bau jedoch über 20 %. Das bedeutet: Der Marktanteil der Gruppe wird weiter steigen. Die Net-Unit-Growth, also das jährliche Netto-Wachstum der Zimmerzahl, gehört seit Jahren zu den stärksten der Branche.
Finanziell zeichnet sich Hilton durch eine robuste Kapitalstruktur aus: Der Verschuldungsgrad liegt bei moderaten 3,0× EBITDA, ein Großteil der Schulden ist langfristig fest verzinst. Das erlaubt sowohl Dividenden als auch Aktienrückkäufe, ohne dass das Wachstum darunter leidet.
Unterm Strich ist Hilton ein hochskalierbares Plattform-Unternehmen, das Hotels nicht besitzt, sondern „verpackt“: Marke, Technologie und Nachfrage werden global bereitgestellt, während externe Eigentümer die Immobilien finanzieren. Diese Kombination aus Kapitalarmut, verlässlichen Gebühren, starkem Markenwert und stetigem organischen Wachstum macht Hilton zu einem der attraktivsten Geschäftsmodelle im gesamten Reisesektor – und für viele Investoren zu einem langfristigen Qualitätswert.
Wie bei jedem Investment gibt es jedoch auch Risiken: Hilton ist stark abhängig von globalen Reisetrends, Geschäftsreisen und der Nachfrage im Freizeitbereich. Eine wirtschaftliche Abschwächung oder rückläufige Reiselust kann die Auslastung der Hotels und damit die Einnahmen spürbar belasten. Zudem wirken steigende Kosten für Energie, Personal und Unterhalt direkt auf die Margen, während Franchise- und Managementbeziehungen teilweise die Kontrolle über Qualität und Betrieb einschränken. Weitere Faktoren wie Währungsfluktuationen, Naturkatastrophen
oder Überkapazitäten in der Branche können ebenfalls die Ergebnisse beeinflussen. Auch der Wettbewerbsdruck durch andere Hotelketten oder Plattformen wie Airbnb bleibt hoch und verlangt von Hilton kontinuierliche Innovation und Markenpflege.
Ein wichtiger Baustein der Markenstrategie von Hilton ist das Sponsoring und die aktive Teilnahme an Marketingkooperationen. Das Unternehmen wurde 2025 als die „aktivste Hotelmarke im Bereich Sports Sponsorships" identifiziert, mit über 30 Partnerschaften, die vor allem im Sportbereich - Fußball und Eishockey - für Reichweite sorgen. Zusätzlich engagiert sich Hilton über das Programm ,Travel with Purpose" für Nachhaltigkeit, Umweltschutz, soziale Projekte und die Unterstützung von Gemeinden weltweit. Diese Initiativen stärken nicht nur das Markenimage, sondern können langfristig auch die Kundenbindung und Wettbewerbsposition verbessern.