Diskussion über FICO
Beiträge
32

Mitek Identitätsverifizierungsplattform ist jetzt auf dem FICO-Marktplatz verfügbar
schön Mitek im Projekt zu haben. (@Dividendenopi )
Kernaussage: Mitek integriert seine Verified Identity Platform in den FICO Marketplace – ein strategisch starkes Upgrade, das Miteks Technologie direkt in FICOs Entscheidungsprozesse bringt.
Die wichtigsten Punkte für Investoren
- Mitek jetzt im FICO Marketplace Unternehmen, die FICO nutzen, können Miteks Identitätsverifizierung sofort in Onboarding‑, Recovery‑ und Authentifizierungsprozesse einbinden.
- Strategische Bedeutung FICO ist ein globaler Standard für Risiko‑ und Entscheidungsmodelle. Die Integration erhöht Miteks Reichweite und Relevanz im Enterprise‑Segment.
- Aussagen des Managements
- Mitek: schnellere Einführung hochsicherer Identitätsverifizierung
- FICO: Miteks Identitätsintelligenz wird direkt in die FICO‑Entscheidungsebene eingebettet
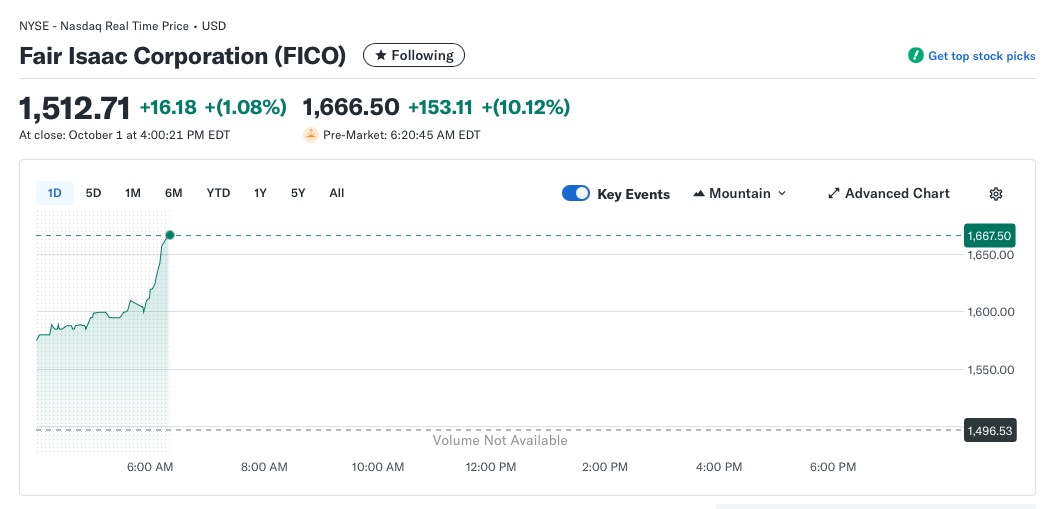
Marktumfeld FICO‑Aktie ist in 6 Monaten um 37 % gefallen, bleibt aber mit 84 % Bruttomarge fundamental stark. InvestingPro stuft FICO als unterbewertet ein.
FICO Quartalszahlen (Q2 2026)
- EPS: 12,50 USD (vs. 10,91 erwartet)
- Umsatz: 692 Mio. USD (vs. 628,55 Mio. erwartet)
- Jahresausblick angehoben:
- Umsatz 2026: 2,45 Mrd. USD
- Adjusted EPS: 40,45 USD
- Analysten & Marktreaktionen
- JPMorgan senkt Kursziel leicht (1.225 → 1.325 USD), Rating: Neutral
- Investor Steve Eisman shortet FICO und kritisiert Preiserhöhungen
- Mitek Unternehmensprofil
- 7.000+ Organisationen nutzen Miteks Identitäts- und Betrugspräventionstechnologie.
Investor‑Takeaway (kompakt)
Mitek gewinnt durch die FICO‑Integration massiv an strategischer Sichtbarkeit und Enterprise‑Relevanz. Für FICO ist es ein weiterer Baustein, um seine Plattform mit geprüften KI‑ und Identitätslösungen zu stärken – trotz kurzfristiger Marktvolatilität.
Mitek identity verification platform now available on FICO marketplace By Investing.com


Aktien mit 20 Prozent CAGR Potenzial Teil 9: FICO – Das Rückgrat des globalen Kreditwesens
In unserer Serie über Aktien mit dem Potenzial für eine jährliche Rendite (CAGR) von 20 % suchen wir oft nach „Disruptoren“ oder „Wachstumsmonstern“. In diesem Teil werfen wir jedoch einen Blick auf ein Unternehmen, das nicht laut auftritt wie Nvidia $NVDA (-1,94 %) , aber eine derart tief verankerte Marktstellung besitzt, dass es buchstäblich die „Sprache der Kredite“ spricht: Fair Isaac Corporation (FICO) $FICO (+0,4 %) .
---
Warum FICO?
FICO ist nicht einfach nur ein Unternehmen – es ist ein Industriestandard. Der FICO-Score ist in den USA die wichtigste Kennzahl zur Bewertung der Kreditwürdigkeit. Wer einen Kredit aufnehmen möchte, kommt an FICO kaum vorbei. Dieses Geschäftsmodell bietet einen der stärksten „Economic Moats“ (Burggräben), die man an der Börse finden kann.
---
Die Zahlen hinter der These
Bei der Analyse fallen sofort zwei zentrale Aspekte ins Auge:
Starkes Wachstum & Effizienz:
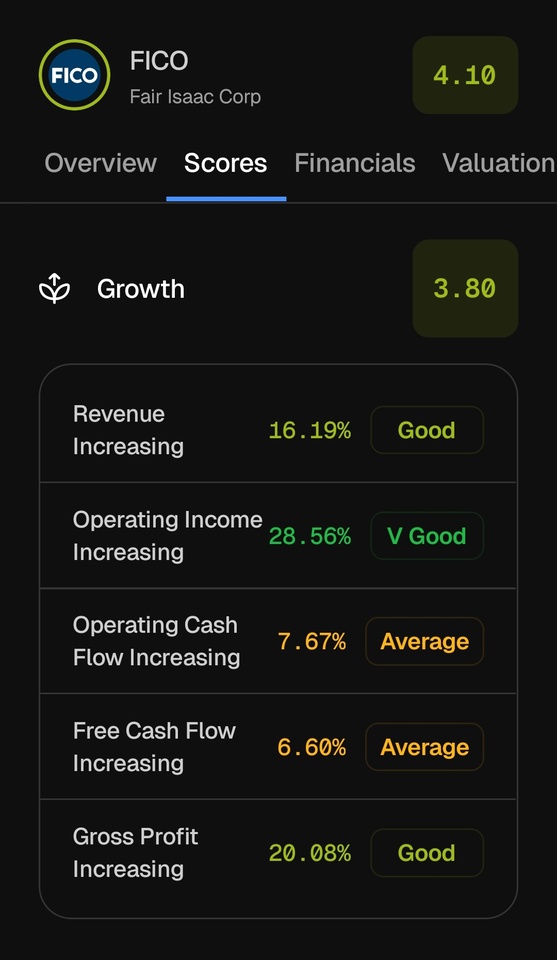
FICO zeigt eine beeindruckende operative Entwicklung. Das Unternehmen schafft es, bei steigendem Umsatz (ca. 16 %) die operative Marge deutlich auszuweiten – das operative Einkommen wächst um über 28 %.
Bewertung:
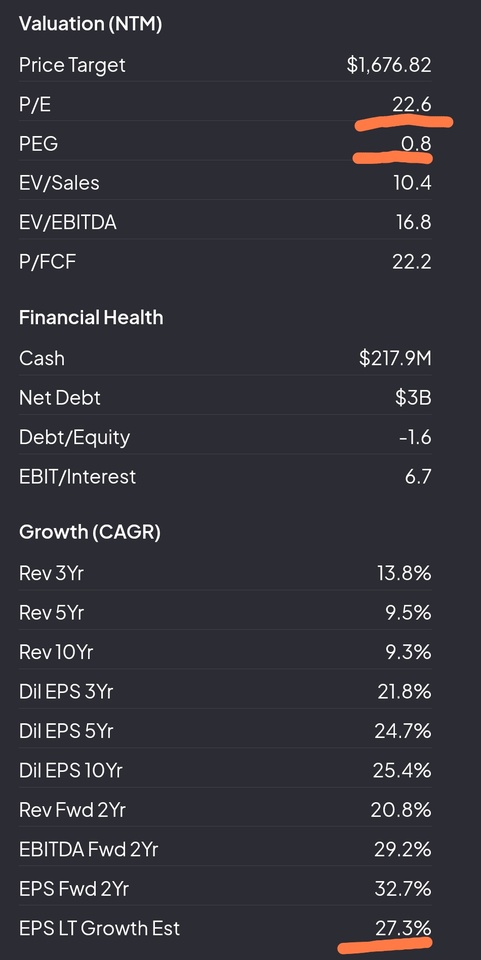
Trotz der hohen Qualität und der dominanten Marktstellung erscheint die Aktie auf Basis aktueller Modellrechnungen fair bewertet bis leicht unterbewertet. Mit einer prognostizierten CAGR von über 20 % für die nächsten fünf Jahre passt FICO genau in das Profil dieser Serie. Die Bewertung ist so niedrig, wie seit Jahren nicht mehr.
Peg ist 0.8!!
---
Pro & Kontra: FICO
Pro (Chancen)
- Monopolähnliche Stellung:
Der FICO-Score ist fest in der Finanzwelt verankert. Die Netzwerkeffekte sind enorm, da Banken und Kreditgeber auf ein standardisiertes System angewiesen sind.
- Shareholder Value:
Das Management agiert klar aktionärsfreundlich. Ein wesentlicher Treiber ist die kontinuierliche Reduzierung der ausstehenden Aktien (Share Buybacks), wodurch der Gewinn pro Aktie langfristig steigt.
- Pricing Power:
Da das Produkt geschäftskritisch für Finanzinstitute ist, besitzt FICO eine hohe Preissetzungsmacht und kann Kostensteigerungen gut weitergeben.
---
Kontra (Risiken)
- Bilanzstruktur:
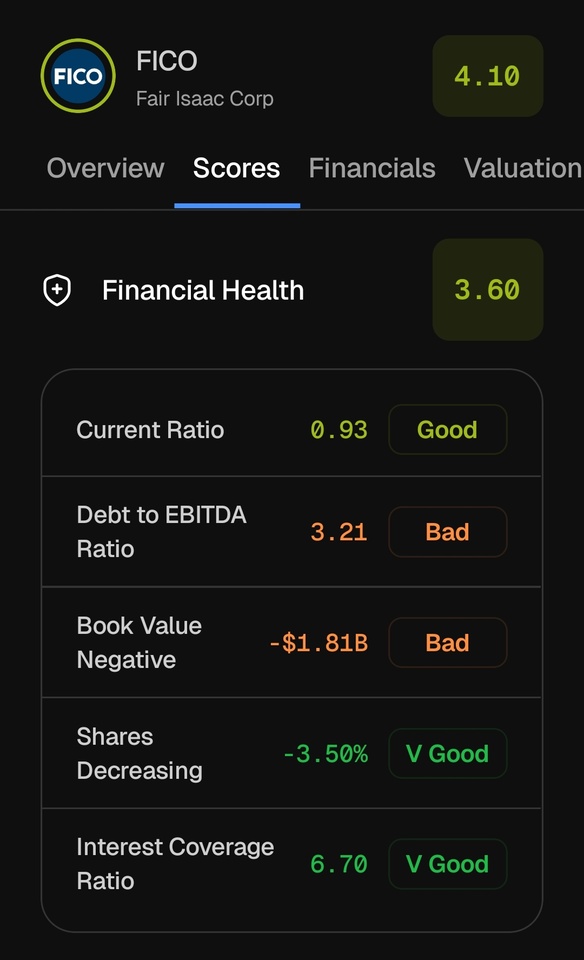
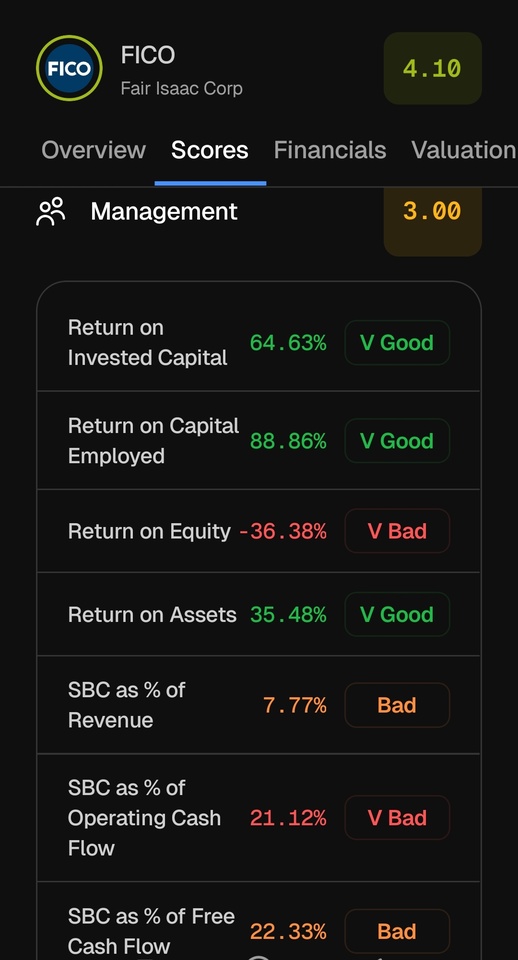
Ein kritischer Blick auf die Finanzlage zeigt ein negatives Buchkapital („negativer Book Value“). Dies resultiert häufig aus massiven Aktienrückkäufen. Während dies die Rendite steigern kann, sollte das Verschuldungsniveau genau beobachtet werden.
- Abhängigkeit vom Kreditmarkt:
Das Geschäftsmodell ist eng mit der Kreditaktivität verknüpft. Ein nachhaltiger Einbruch der Kreditnachfrage – etwa durch dauerhaft hohe Zinsen – könnte das Wachstum bremsen.
---
Fazit
FICO ist ein spannendes Beispiel dafür, wie ein scheinbar „langweiliges“ Softwareunternehmen durch eine marktbeherrschende Stellung zur Performance-Maschine werden kann. Die Kombination aus einem etablierten Produkt und diszipliniertem Kapitalmanagement (insbesondere Aktienrückkäufe) bildet die Grundlage für das Potenzial von rund 20 % CAGR.
Was ist eure Meinung?
Ist FICO eine „Safe-Haven“-Aktie für ein 20-%-Portfolio – oder ist euch das negative Eigenkapital ein zu großes Risiko?
Ich besitze zwar keine Aktien von FICO aber ich überlege mir aktiv Aktien zu kaufen.
Eine ausführliche Analyse zu FICO
+ 6

FICO signalisiert robustes Wachstum bei den Scores und dem jährlichen wiederkehrenden Umsatz der Plattform
Hallo meine Lieben, auch FICO hat Zahlen vorgelegt. Weiterhin sehe ich hier einen Burggraben, und deshalb bleibe ich Investiert.
Nutzung direkter Lizenzen nimmt zu.
CEO William Lansing hob den starken Jahresstart hervor, bekräftigte die Prognose für das Geschäftsjahr 2026 und meldete einen Umsatz von 512 Millionen US-Dollar im ersten Quartal, ein Plus von 16 % gegenüber dem Vorjahr. Er erklärte: „Wir erzielten im ersten Quartal einen GAAP-Nettogewinn von 158 Millionen US-Dollar, ein Plus von 4 %, und einen GAAP-Gewinn je Aktie von 6,61 US-Dollar, ein Plus von 8 % gegenüber dem Vorjahr.“ Der Non-GAAP-Nettogewinn belief sich auf 176 Millionen US-Dollar, der Non-GAAP-Gewinn auf 7,33 US-Dollar je Aktie. Der Free Cashflow betrug im ersten Quartal 165 Millionen US-Dollar, in den letzten vier Quartalen wurden 718 Millionen US-Dollar erwirtschaftet.
Lansing hob das Segment „Scores“ als Wachstumsmotor hervor, dessen Umsatz um 29 % auf 305 Millionen US-Dollar stieg. Dieser Anstieg ist vor allem auf B2B-Scores und die anhaltende positive Entwicklung im B2C-Bereich zurückzuführen. Das Segment „Software“ erzielte einen Umsatz von 2 % (207 Millionen US-Dollar), wobei das Plattformgeschäft um 37 % wuchs und die Umsätze außerhalb der Plattform um 13 % zurückgingen.
Lansing gab die Aufnahme von vier neuen strategischen Wiederverkäufern in das FICO Mortgage Direct Licensing Program sowie eine DLP-Vereinbarung mit MeridianLink bekannt. Er wies außerdem auf die Erweiterung des FICO Score 10T Adopter Program hin und erklärte, dass die Kreditgeber in diesem Programm „ein jährliches Kreditvolumen von über 377 Milliarden US-Dollar und ein berechtigtes Servicevolumen von über 1,6 Billionen US-Dollar“ generieren.
Eine strategische Partnerschaft mit Plaid wurde hervorgehoben, um die nächste Generation des UltraFICO-Scores einzuführen, der Echtzeit-Cashflow-Daten einbezieht. Die Einführung dieses verbesserten Scores wird für das erste Halbjahr 2026 erwartet.
Gartner würdigte FICO im Januar 2026 im Magic Quadrant für Decision Intelligence Platforms als führendes Unternehmen. Lansing erklärte dazu: „Wir sind aufgrund unserer Umsetzungsfähigkeit am besten positioniert.“
Finanzvorstand Steven Weber berichtete: „Die B2B-Umsätze stiegen um 36 %, was hauptsächlich auf höhere Stückpreise für die Hypothekenbewertung und ein gestiegenes Volumen bei den Hypothekenvergaben zurückzuführen ist.“ Er hob Rekordbuchungen für Software in Höhe von 38 Millionen US-Dollar und ein Wachstum des jährlichen wiederkehrenden Umsatzes (ARR) der Plattform um 33 % auf 303 Millionen US-Dollar hervor. Der ARR außerhalb der Plattform sank um 8 % auf 463 Millionen US-Dollar.
Ausblick
Lansing bekräftigte die Prognose für das Geschäftsjahr 2026 und zeigte sich zuversichtlich, dass das Unternehmen die Prognose für das Geschäftsjahr übertreffen werde. Das Management wies darauf hin, dass mögliche Aktualisierungen der Prognose im Rahmen der Telefonkonferenz zum zweiten Quartal aufgrund der makroökonomischen Unsicherheit erneut geprüft würden. Weber erklärte: „Wir gehen weiterhin von einem effektiven Nettosteuersatz von 24 % und einem operativen Steuersatz von 25 % für das Gesamtjahr aus.“
Das Unternehmen rechnet mit einem leichten Anstieg der Betriebskosten im Laufe des Geschäftsjahres und betonte den anhaltenden Fokus auf plattformgetriebenes ARR-Wachstum.
Finanzergebnisse
Der Umsatz im ersten Quartal betrug 512 Millionen US-Dollar, der GAAP-Nettogewinn 158 Millionen US-Dollar. Der Non-GAAP-Nettogewinn belief sich auf 176 Millionen US-Dollar. Der freie Cashflow des Quartals betrug 165 Millionen US-Dollar.
Der Umsatz im Segment Scores betrug 305 Millionen US-Dollar, wobei der B2B-Umsatz um 36 % und der B2C-Umsatz um 5 % stieg. Der Umsatz aus der Hypothekenvergabe wuchs um 60 % und machte 51 % des B2B-Umsatzes aus.
Die Buchungen im Softwarebereich (ACV) erreichten mit 38 Millionen US-Dollar einen Quartalsrekord. Der jährliche wiederkehrende Umsatz (ARR) im Softwarebereich betrug 766 Millionen US-Dollar, der ARR der Plattform 303 Millionen US-Dollar, ein Anstieg von 33 % gegenüber dem Vorjahr.
Die Betriebskosten beliefen sich auf 278 Millionen US-Dollar, die operative Marge (Non-GAAP) lag bei 54 %. Die liquiden Mittel und marktgängigen Anlagen betrugen insgesamt 218 Millionen US-Dollar; die Gesamtverschuldung belief sich auf 3,2 Milliarden US-Dollar.
Das Unternehmen kaufte im ersten Quartal 95.000 Aktien für 163 Millionen Dollar zurück.
Fazit
FICO erzielte im ersten Quartal 2026 ein starkes Umsatz- und Gewinnwachstum, was auf die anhaltende Dynamik im Bereich Scores und das beschleunigte Wachstum des Plattform-ARR zurückzuführen ist. Die strategischen Initiativen des Unternehmens – die Erweiterung des Direktlizenzprogramms, die Einführung neuer Partnerschaften und die Förderung von Innovationen sowohl im Bereich Scores als auch in der Software – positionieren FICO für weiteres Wachstum. Das Management ist weiterhin zuversichtlich, die Prognose für das Gesamtjahr zu übertreffen, verfolgt jedoch aufgrund der makroökonomischen Unsicherheit einen vorsichtigen Ansatz bei Aktualisierungen, während die operative Umsetzung und die Akzeptanz wichtiger Programme planmäßig voranschreiten.

Depot Analyse 2025
Hallo meine Lieben,
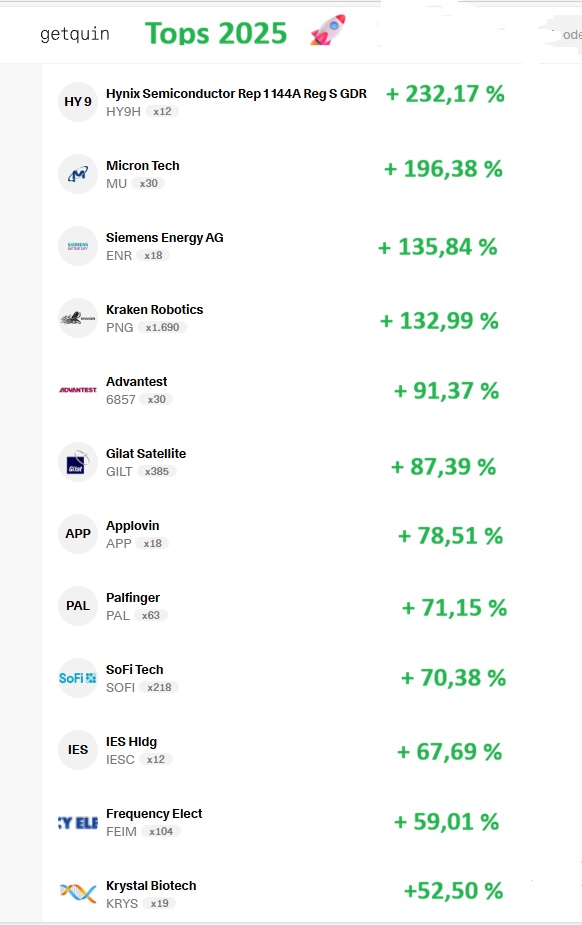
wie versprochen gibt es direkt im neuen Jahr noch einmal einen Rückblick und eine kurz Analyse auf das Jahr 2025.
Über Verbesserungsvorschläge und Anregungen freue ich mich immer sehr.
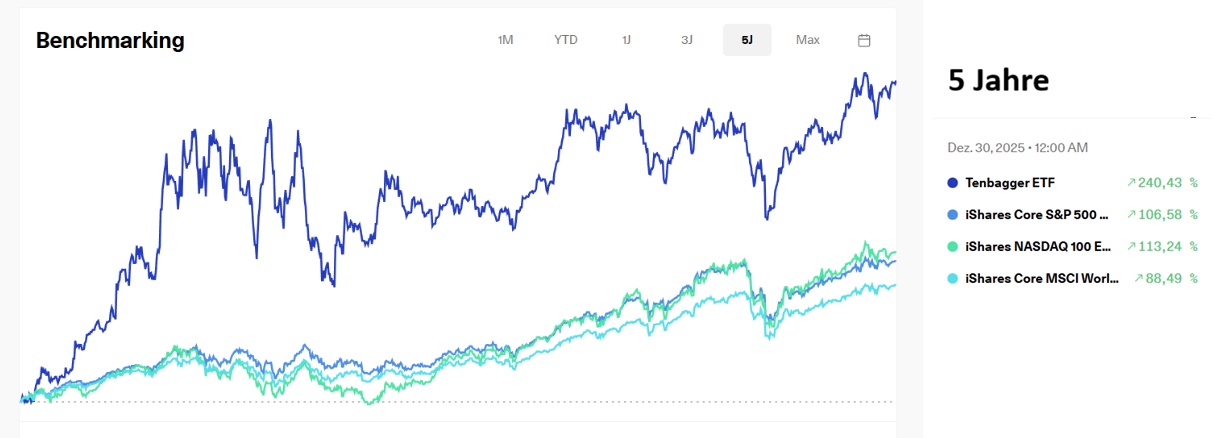
Im 5 Jahres Chart könnt ihr eine Outperformance gegenüber beliebten und starken ETFs erkennen.
Zu erkennen ist eine dadurch entstehende höhere Volatilität
Meine Depot besteht abgesehen von 1 % Bitcoin ETP, ausschließlich nur aus Einzelwerten.
Mit Zertifikaten handele ich nicht.
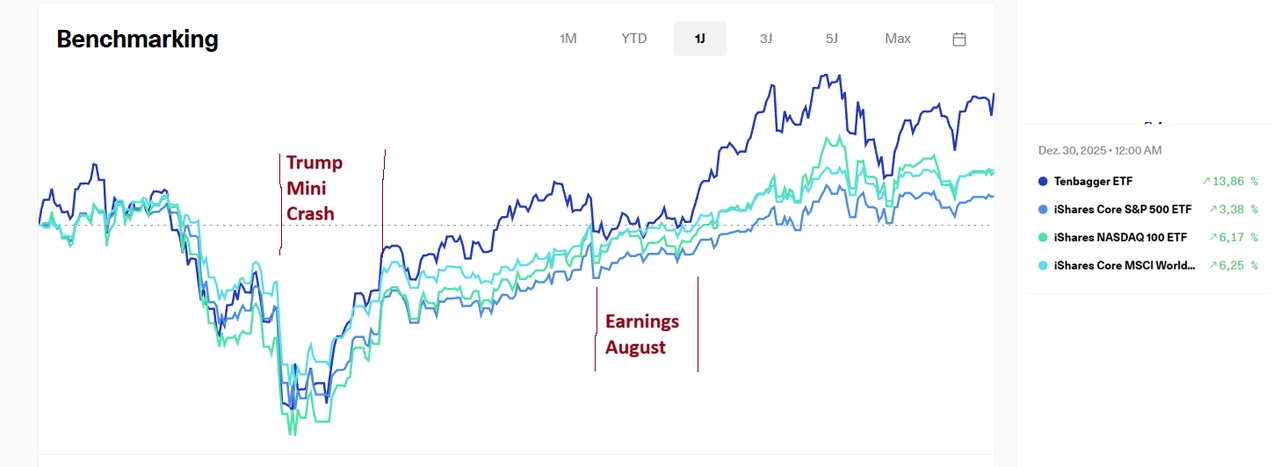
Im 2025 Chart, erkennen wir bis zum April Crash einen Gleichlauf mit den ETFs .
Im April hatte ich das Glück Cash von meinem ehemaligen Arbeitgeber bekommen zu haben. Und somit konnte ich die Preissenkung von 🍊auch gut ausnutzen.
Vielleicht resultierend durch geschickte Nachkäufe und Neukäufe, hat sich eine gute Outperformance gegenüber den ETFs ergeben.
Im August gab es dann bei einigen Unternehmen gute Zahlen (abgesehen von Elf und Chipotle) .
Hinzu kommt aber auch, dass ich mich im Sommer etwas intensiver mit Momentum Aktien beschäftigt habe @Krush82 . Hier habe ich mir am Ende Momentum Aktien mit guten Fundamental Zahlen herausgefiltert.
Wie in etwa
-Gilat $GILT (-4,5 %)
-AeroViroment $AVAV (-0,49 %)
Als 🍊wieder einmal den Pharma Sektor runtergedrückt hatte, gab es einen Nachkauf bei
- Krystel $KRYS (+1,16 %)
Gute Zahlen bei
- Micron $MU (-1,79 %) und SK Hynix $HY9H (-4,89 %)
und ein Neueinstieg aufgrund gutem Momentums bei
- Frequency $FEIM (-4,17 %)
haben mir dann noch eine kleine Jahresendrallye beschert.
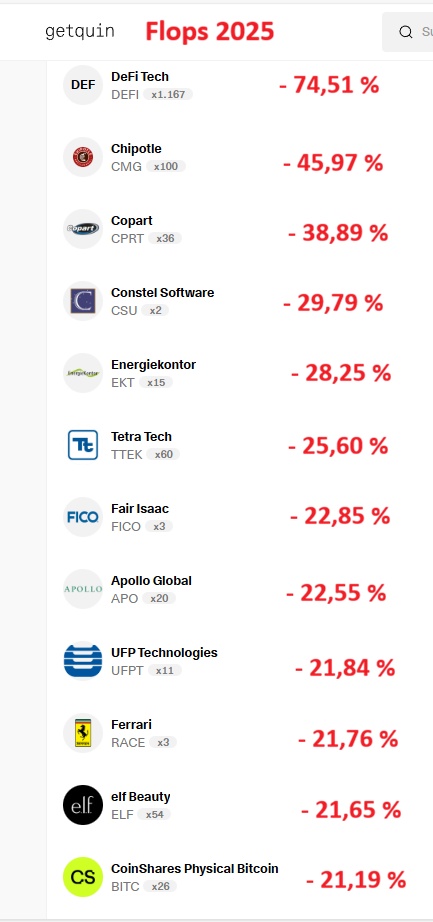
Flops 2025
Aber natürlich ist an der Börse nicht alles positiv.
Und in einem breitgestreuten Portfolio gibt es auch faule Kartoffeln.
Im Gegensatz zu einem ETF habe ich in meinem Depot die Möglichkeit die faulen Kartoffeln auszusortieren. Was am Ende für eine Outperformance sorgen sollte.
Doch dieses Aussortieren ist gar nicht so einfach.
Weil einige der Underperformer 2026, wie in etwa
- Chipotle $CMG (+3,97 %)
- Constel Software $CSU (+0,46 %)
- Copart $CPRT (+2,22 %)
- Tetra Tech $TTEK (+1,51 %)
- UFP Tech $UFPT (-0,72 %)
- FICO $FICO (+0,4 %)
- Apollo Global $APO (-1,11 %)
- Ferrari $RACE (-0,17 %)
weniger spekulative Qualitätswerte sind, welche eigentlich mal mein Depot absichern sollten.
Meine Lieben, hier benötige ich mal eure Hilfe.
An welchen Werten würdet ihr festhalten, und wo seht ihr ein Comeback?
Meine Analyse wäre:
- elf Beauty als Wachstumswert hat weiterhin Potential, und wurde durch die China Zölle ziemlich belastet
- Chipotle expandiert weiter und wächst.
- Constel. Software ist ein langfrister Compounder, welcher durch CEO Rücktritt und KI Unsicherheit gelitten hat. Sehe hier eine Erholung.
- FICO , teilweise wurde das Monopol durchbrochen. Sehe aber trotzdem weiterhin einen Burggraben.
- Copart, war bisher ein Dauerläufer. Aber schwierig einzuschätzen wie sich autonome Mobilität auf das Geschäftsmodell auswirkt. (ewtl. Verkaufen)
- Ferrari, ähnlich wie bei Copart. Steht vor einer großen Transformation mit Herausforderungen (ewtl. Verkaufen)
- Tetra Tech, Profiteur von KI und Ausbau von Rechenzentren. Gebeutelt von der Trump Regierung. Weil einige öffentliche Aufträge in Entwicklungsländern. Sollte aber vom Klimawandel profitieren und vielleicht sogar ein Geheimtipp im Wahljahr.
- UFP Technologie Wachstumssektor mit Burggraben. Fundamental Zahlen stimmen, erwarte Comeback (ewtl. Nachkaufen)
- Defi Technologie , das Kind ist in den Brunnen gefallen 😭. Ewtl Comeback durch steigenden Bitcoin.
Tops 2026
Hier halte ich fast an Allen Werten weiterhin fest.
Gerade für den Biotech Sektor bin ich positiv gestimmt.
- Krystel Biotech
- Applovin läuft jetzt das zweite Jahr in folge schon sehr gut. Und einige Analysten zählen die Aktie auch zu den Favoriten 2026. @Semos25
- micron und sk Hynix wurden trotz günstiger Bewertungen sehr lange von den Investoren absolut nicht beachtet. In diesem Zeitraum habe ich mehrmals nachgekauft. Beide Aktien zählen auch zu den Favoriten und KI Profiteuren in 2026
- Frequency , Burggraben in der Nische. Profiteure von steigenden Interesse an Quanten Technologie. Könnte vom Spaxe X Börsengang profitieren, und vom NASA Plan auf den Mond zu reisen.
- Kraken Robotic, wurde die letzten Tage schon sehr viel drüber geschrieben (Danke @Klein-Anleger ). Ich bleibe investiert.
- Sofi, IES Holding, ich bleibe investiert.
- Palfinger, Überraschung des Jahres, Fundamental passt, gute Dividendenrendite, Profiteur von Ausbau in erneuerbare Energie, Steigerung der Defense Ausgaben. Charttechnisch in einer sehr spannenden Situation, und hängt am alten Hoch fest. Beobachten und Hilfe @TomTurboInvest (Beobachten / Verkaufen).

GFT Technologies & FICO: Revolutionäre Allianz für Smart Finance
Meine Lieben, ich bleibe in beiden Unternehmen investiert.
GFT Technologies und FICO starten eine globale Allianz, um Banken mit KI-Lösungen gegen digitalen Betrug zu stärken und das Risikomanagement zu revolutionieren.
GFT Technologies und FICO haben eine globale Partnerschaft für Smart Finance gestartet, um Banken bei der Bekämpfung von digitalem Betrug und der Verbesserung des Risikomanagements zu unterstützen.
Die Partnerschaft nutzt KI-basierte Lösungen, um Onboarding, Risikomanagement und Echtzeit-Entscheidungen für Banken weltweit zu verbessern.
Erste erfolgreiche Projekte wurden in Asien und Lateinamerika umgesetzt, darunter Echtzeitanalysen für schnelle Entscheidungen und ein Demand-Management-System für Versicherungen.
Die Allianz kombiniert GFTs Expertise in Cloud, Daten und digitalem Banking mit FICOs Lösungen für Betrugserkennung und Entscheidungsmanagement, um eine integrierte Plattform für Banken und FinTechs zu bieten.
Ein zentrales Element der Partnerschaft ist die Integration von GFTs GenAI-Produkt Wynxx, das den Softwareentwicklungszyklus automatisiert und vertiefte Datenanalysen ermöglicht.
GFT hat ein Center of Excellence für FICO-Technologien eingerichtet, um spezialisierte Teams auszubilden und standardisierte Rollouts in verschiedenen Branchen zu unterstützen.
Fair Isaac: Goldman Sachs bestätigt Kaufempfehlung angesichts bevorstehender FICO-10T-Zulassung
Investing.com – Goldman Sachs hat die Kaufempfehlung für Fair Isaac (NYSE:FICO) mit einem Kursziel von 2.070,00 US-Dollar bekräftigt . Hintergrund ist die bevorstehende Einigung mit der Federal Housing Finance Agency (FHFA) über die Implementierung des FICO 10T-Kreditbewertungsmodells des Unternehmens. Das Kursziel entspricht einem Aufwärtspotenzial von rund 17 % gegenüber dem aktuellen Kurs von 1.763,68 US-Dollar. Daten von InvestingPro deuten jedoch darauf hin, dass die Aktie mit einem hohen KGV von 66 gehandelt wird.
Die Investmentbank betrachtet die mögliche Einführung von FICO 10T als positiven Katalysator für das Unternehmen und stellt fest, dass das neuere Modell im Vergleich zu VantageScore 4.0 und dem klassischen FICO-Score eine höhere Genauigkeit bei der Kreditrisikobewertung aufweist, was die Wettbewerbsposition von Fair Isaac auf dem Markt potenziell stärken könnte.
FICO 10T wird im Hypotheken-, Auto- und Kreditkartenmarkt zum gleichen Preisniveau wie Classic FICO angeboten, wobei die Preisstrukturen je nach Branche variieren. Das Unternehmen bietet sowohl leistungsbasierte als auch scorebasierte Preisoptionen im Hypothekensegment (sowohl für konforme als auch für nicht-konforme Hypotheken) an und wahrt damit die Konsistenz mit seinem Classic-FICO-Angebot. Diese Preisstrategie scheint erfolgreich zu sein, da Fair Isaac eine beeindruckende Bruttogewinnmarge von 82,2 % erzielt und in den letzten zwölf Monaten einen freien Cashflow von fast 770 Millionen US-Dollar generiert hat.
Fair Isaac startete vor etwa einem Jahr ein Pilotprogramm, das Kreditgebern, die Classic FICO für Hypothekenzwecke erwerben, FICO 10T ohne zusätzliche Kosten anbietet. Das Programm hat sich im Markt für nicht standardisierte Kredite stark etabliert; sechs der zehn größten Kreditgeber nehmen derzeit daran teil.
Goldman Sachs geht davon aus, dass Kreditgeber, die FICO 10T bereits in nicht-konformen Märkten einsetzen, dessen Anwendung auf konforme Märkte ausweiten werden, sobald Government Sponsored Enterprises das neue Scoring-Modell formell implementieren.
Earnings heute
Ich schaue auf meine Beteiligungen
$APP (-6,96 %)
$QCOM (-2,07 %)
$ELF (+1,24 %)
$FICO (+0,4 %)
$8001 (+2,36 %)
+ 1



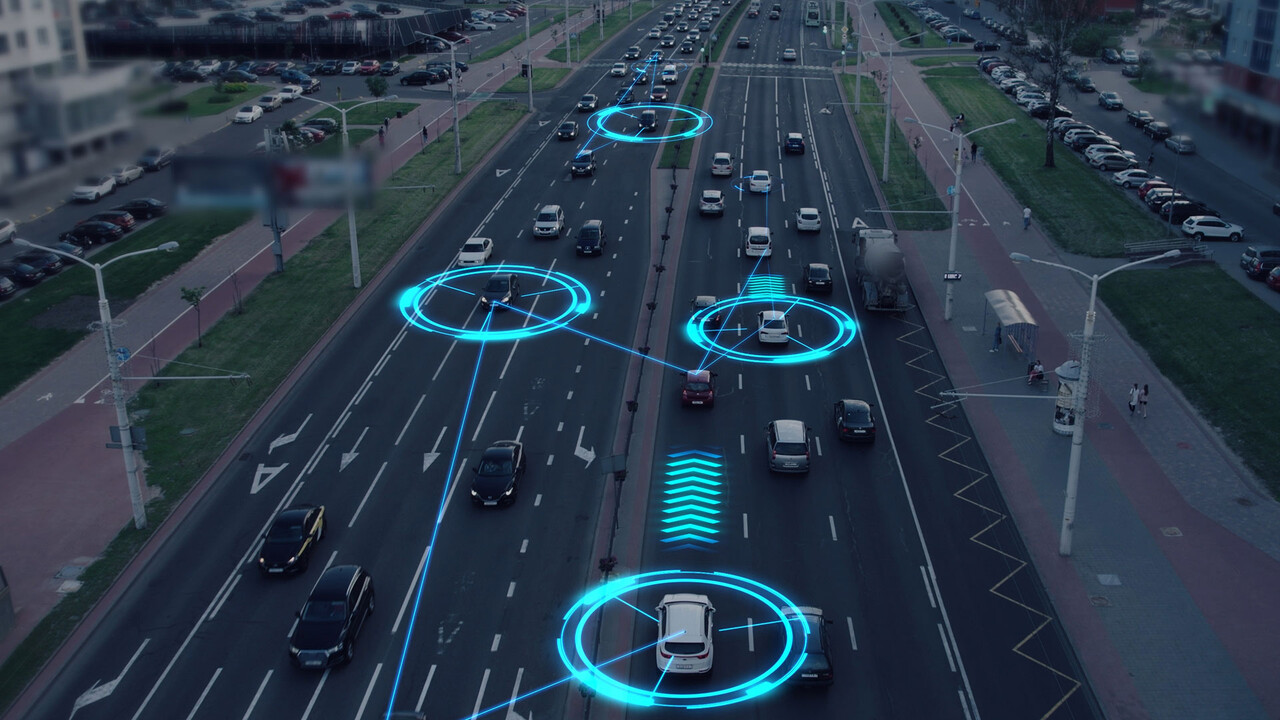
Robotaxis und Autonomie – das Milliarden Ökosystem hinter den Autos - IAA 2025
Hallo liebe Getquin Community,
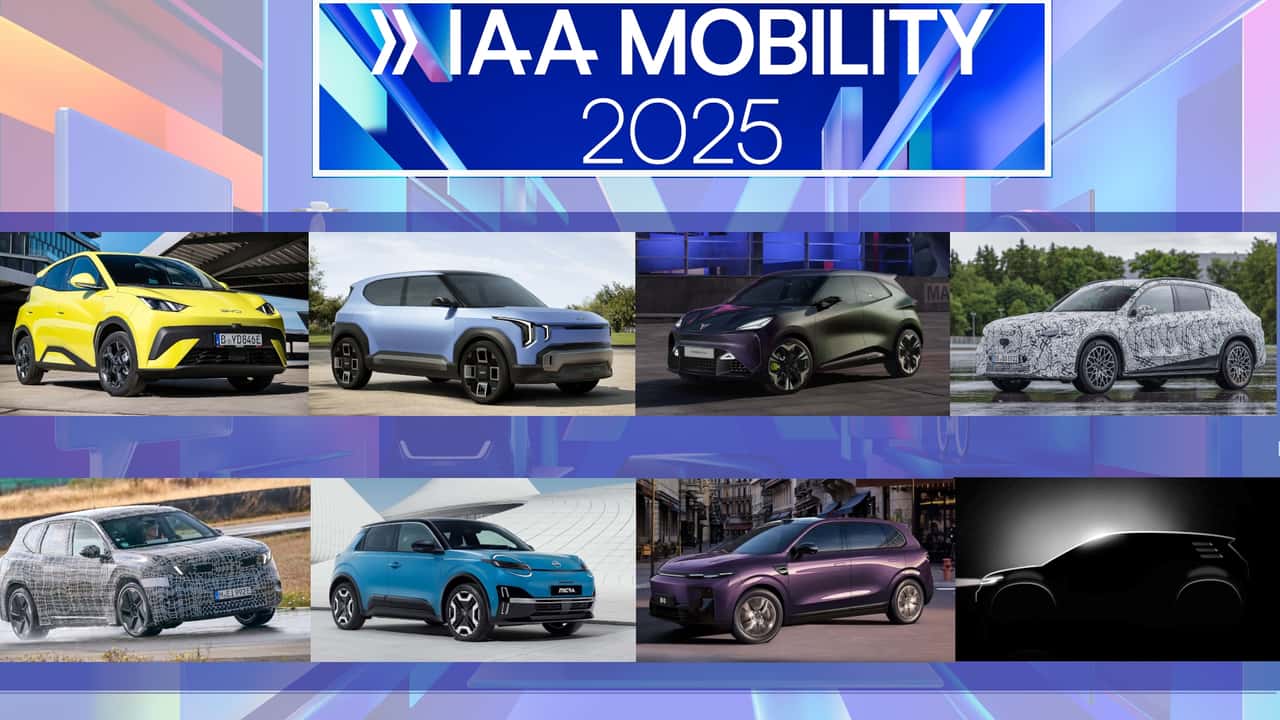
die IAA Mobility in München hat dieses Jahr gezeigt, dass die Automobilbranche vor einem Wendepunkt steht. Mit über 30 Prozent mehr Ausstellern als im Jahr 2023 und zahlreichen Premieren von Audi, $BMW (+0,24 %) BMW, $MBG (+0,37 %) Mercedes, $VOW3 (+0,41 %) VW, Opel sowie chinesischen Herausforderern wie $1211 (+0,72 %) BYD und $9868 (-1,65 %) XPeng wurde deutlich, dass die Elektromobilität inzwischen zum Standard geworden ist. Hinter diesen neuen Plattformen und Konzepten verbirgt sich jedoch ein noch größeres Thema, nämlich das autonome Fahren und die Robotaxis der Zukunft.
Um dieses Feld für Anleger verständlich und transparent darzustellen, habe ich die gesamte Wertschöpfungskette in einzelne Sektoren gegliedert. Dazu gehören Automobil und Zulieferer, Halbleiter und Technologie, Kommunikation und Infrastruktur, Software und Algorithmen, Logistik und Transport, Versicherungen und Finanzen, Energie und Infrastruktur, Batterie und Antrieb, Karten und Mapping sowie Sicherheit und Cybersecurity. Innerhalb jedes Sektors habe ich die großen Player, die Hidden Champions und die Schaufelhersteller analysiert und jeweils meine Favoriten mit einer kurzen Begründung herausgestellt. @Multibagger 😎
Mein Ziel war es, ein möglichst umfassendes Bild zu entwickeln, das zeigt, wo die Chancen dieser neuen Industrie liegen und wie Anleger sich frühzeitig positionieren können. Vielleicht war die IAA 2025 nicht nur eine Automesse, sondern tatsächlich der Startschuss für das nächste große Investment-Ökosystem rund um Robotaxis und autonomes Fahren. Wenn ich dabei wichtige Aspekte übersehen habe oder eine Einordnung nicht ganz präzise war, freue ich mich auf eure Hinweise @BamBamInvest
@Epi
😎 und spannende Ergänzungen @All-in-or-nothing 😎.Gemeinsam können wir dieses Thema noch besser verstehen und voneinander lernen. @Tenbagger2024 😎
Lasst gerne ein 👍 da. Ich wünsche euch viel Erfolg bei euren Investments 🚀
🚘 Automobil & Zulieferer
Big Player:
$TSLA (-2,26 %) Tesla – Vorreiter bei Autopilot/FSD, vertikale Integration, riesige Datenbasis
$MBG (+0,37 %) Mercedes-Benz Group – EQS/EQE mit Level-3-Freigabe in Deutschland, starke Regulierungskompetenz
$BMW (+0,24 %) BMW – Neue Klasse Plattform, E-Modelle mit vorbereiteter Sensorik & Level-3 Ansätzen
$VOW (-0,29 %) VW Volkswagen – Cariad Software Einheit, massiver Push Richtung ADAS/AV
$7203 (-0,33 %) Toyota (Japan) – größter OEM, Kooperation mit Pony.ai und Denso
$GOOGL (-0,28 %) Alphabet Waymo (privat/Alphabet $GOOGL) – Robotaxi-Pionier in den USA
$9888 (-0,78 %) Baidu Apollo (9888.HK) – Robotaxi & Full-Stack AV in China
$Pony.ai (privat, China) – Robotaxi & Partnerschaften mit Toyota
👉 Favorit: Alphabet Waymo ($GOOGL (-0,28 %))
Burggraben durch jahrelange Datensammlung im Realbetrieb, tiefe KI-Integration, finanziell durch Alphabet abgesichert. Compounder-Potenzial, da Waymo als Plattform skalieren kann.
Hidden Champions:
$APTV (+0,25 %) Aptiv – Zulieferer für ADAS, Sensorfusion, E/E-Architekturen
$MG (-0,1 %) Magna International – produziert komplette Fahrzeugsysteme inkl. autonomer Komponenten
$ZF Friedrichshafen (privat) – deutscher Riese bei Lenk- und Bremssystemen für AVs
$Veoneer (privat, ehemals börsennotiert) – Safety-Software, Vision, Sensorik
$SHA0 (-3,46 %) Schaeffler AG (DE, Deutschland, Xetra) – globaler Zulieferer für Antrieb, Fahrwerk und intelligente Lenkungssysteme. Wichtig für E-Mobilität und Redundanzlösungen im autonomen Fahren.
👉 Favorit: Aptiv ($APTV (+0,25 %)
)
Hohe Eintrittsbarrieren durch Systemintegration, breite Kundenbasis (OEM-agnostisch), Cashflow-stark und enger Partner großer Autohersteller.
Schaufelhersteller:
$NVDA (-1,94 %) Nvidia – Drive Orin / Thor Chips für OEMs, Standard im AV-Bereich
$QCOM (-2,07 %) Qualcomm – Snapdragon Ride Plattform für AVs
$INTC (-10,05 %) Intel Mobileye – EyeQ Chips, einer der Marktführer bei ADAS
$LAZR Luminar Technologies – Lidar, Partnerschaften mit Volvo, Mercedes, SAIC
$OUST Ouster, Inc. – Lidar Lösungen
$INVZ Innoviz (INVZ) – Lidar Sensorik, Kooperation mit VW & BMW
👉 Favorit: Nvidia ($NVDA (-1,94 %)
)
Dominanz in Hochleistungs-KI-Chips, Ökosystem mit Software (CUDA, DriveSim), Netzwerkeffekte durch Partnerschaften mit fast allen OEMs. Klassischer Compounder, enormer Burggraben durch Technologie und Entwickler-Lock-in.
Takeaway:
Im Sektor Automobil & Zulieferer entscheidet nicht nur, wer die meisten Autos verkauft, sondern wer den besten Technologie-Stack für Autonomie beherrscht. OEMs arbeiten eng mit spezialisierten Zulieferern und Schaufelherstellern zusammen. Anleger sollten weniger auf Stückzahlen achten, sondern auf Datenbasis, Software-Kompetenz und Partnerschaften. Die eigentlichen Hebel liegen oft bei Zulieferern und Technologie-Enablern, nicht nur bei den klassischen Auto-Marken.
💻 Halbleiter & Technologie
Big Player:
$NVDA (-1,94 %) Nvidia – GPUs & AV-Chips (Drive Orin, Drive Thor), Software-Ökosystem
$QCOM (-2,07 %) Qualcomm – Snapdragon Ride Plattform, Automotive Pipeline >30 Mrd USD
$INTC (-10,05 %) Intel / Mobileye – EyeQ Chips, ADAS-Marktführer
$AMD (-4,58 %) AMD – GPU/CPU, Einstieg in Automotive AI Compute
👉 Favorit: Nvidia ($NVDA (-1,94 %)
) Einzigartige Stellung: Technologischer Burggraben durch CUDA-Ökosystem, Enabler fast aller AV-Entwicklungen, quasi-Monopol im High-End Compute. Klassischer Compounder mit langfristigem Wachstumshebel.
Hidden Champions:
$LAZR Luminar Technologies – Lidar Zulieferer, Partnerschaften (Volvo, Mercedes, SAIC)
$INVZ Innoviz Tech. – Lidar, BMW & VW als Kunden
$KOTMY Koito Manufacturing – Weltmarktführer in Automotive Lighting, Einstieg in Lidar durch Cepton-Integration, wichtige Rolle als Zulieferer für OEMs
$AMBA (-1,92 %) Ambarella (AMBA) – Kamerachips & Vision-Prozessoren für AV
$STMPA (-1,03 %) STMicroelectronics (Frankreich/Italien, Euronext) – Automotive-Mikrocontroller, Sensorik, Power Electronics. Europäischer Gegenpol zu Infineon.
$AIXA (-3,84 %) Aixtron (Deutschland, Xetra) – liefert Fertigungsanlagen für SiC- und GaN-Halbleiter, unverzichtbar für Leistungselektronik in EV/AV.
$ELG (-4,49 %) Elmos Semiconductor (Deutschland, Xetra) – Nischenplayer für Mixed-Signal-Halbleiter in Automotive, z. B. für Radar und Fahrerassistenz.
👉 Favorit: Luminar ($LAZR
) Klares technisches Alleinstellungsmerkmal, strategische OEM-Deals in Serie, hohe Eintrittsbarrieren in Lidar-Technologie. Skalierbarer Compounder im Nischenmarkt.
Schaufelhersteller:
$TSM (-1,39 %) Taiwan Semiconductor – Fertigung aller relevanten Automotive-Chips
$ASML (-3,79 %) ASML Holding – Lithographie-Monopolist, ohne ASML keine KI/AV-Chips
$EQIX (-0,67 %) Equinix – Rechenzentrums-Colocation für KI-Training & Simulationen
$DLR (-1,8 %) Digital Realty – Cloud- und Dateninfrastruktur
$AMZN (+1,83 %) Amazon AWS – Cloud-Ressourcen für KI-Training, Simulation & OTA Updates
👉 Favorit: ASML ($ASML (-3,79 %)
) Monopol auf EUV-Lithographie, ohne ASML keine hochentwickelten Chips für autonomes Fahren. Burggraben durch Technologie und Patente, klassischer Compounder.
Takeaway:
Halbleiter & Technologie sind das Fundament des autonomen Fahrens. Während Nvidia mit Rechenleistung die zentrale Rolle spielt, sichern Lidar-Spezialisten wie Luminar die Wahrnehmung. Der wahre Schaufelhersteller-Gewinner ist jedoch ASML, ohne deren Maschinen gäbe es keine AV-Chips. Anleger finden hier die tiefsten technologischen Burggräben der gesamten Wertschöpfungskette.
📡 Kommunikation & Infrastruktur
Big Player:
$ERIC B (+0,91 %) Ericsson – 5G/6G Netze, Vehicle-to-Everything (V2X) Anwendungen, globaler Player
$NOK (-4,33 %) Nokia – 5G/Edge Lösungen für Automotive & Smart Cities
$QCOM (-2,07 %) Qualcomm – Snapdragon Digital Chassis, V2X Chipsätze, Automotive Pipeline
$Huawei (privat, China) – starker Player in 5G/AV-Kommunikation, Partnerschaften in Asien
👉 Favorit: Qualcomm ($QCOM (-2,07 %)
) Breiter Burggraben durch IP im Mobilfunk, gleichzeitig tiefe Automotive-Integration über Snapdragon Ride & Digital Chassis. Compounder, da Skaleneffekte in Chips + Lizenzen weltweit.
Hidden Champions:
$Cohda Wireless (privat, Australien) – Pionier für V2X-Kommunikation, Softwarelösungen für OEMs
$Autotalks (privat, Israel, Übernahme durch Qualcomm geplant) – führend in dedizierten V2X-Chips
$Commsignia (privat, Ungarn) – V2X Middleware & Roadside Units
👉 Favorit: Autotalks (privat, Israel)
Technologie-Führer bei dedizierten V2X-Chips, einzigartiges IP-Portfolio. Starker Übernahmekandidat (Qualcomm bereits aktiv), wodurch Burggraben + Exit-Potenzial gegeben sind.
Schaufelhersteller:
$CSCO (-2,68 %) Cisco Systems – Netzwerkinfrastruktur für Automotive, Cloud & Edge
$AMT (+1,64 %) American Tower – Mobilfunkmasten & Infrastruktur, profitiert von 5G-Ausbau
$CCI (+0,63 %) Crown Castle – Funkturm- und Glasfaserinfrastruktur (vor allem USA)
$EQIX (-0,67 %) Equinix – Rechenzentren, Basis für Edge-Computing und OTA-Updates
$DLR (-1,8 %) Digital Realty – Colocation & Data-Center-Kapazität für Simulationen und AV-Daten
👉 Favorit: Equinix ($EQIX (-0,67 %)
)
Global führend im Rechenzentrums-Colocation, profitiert vom Edge-Computing-Trend. Starker Burggraben durch Netzwerk-Effekte & hohe Wechselkosten. Langfristiger Compounder.
Takeaway:
Kommunikation & Infrastruktur sind die stillen Grundpfeiler des autonomen Fahrens. Ohne latenzarme Netze, Edge-Rechenzentren und V2X-Kommunikation fährt kein AV sicher. Während Qualcomm die technologische Brücke zwischen Chip und Infrastruktur bildet, sichern Hidden Champions wie Autotalks die Nischenführerschaft. Auf der Schaufelseite bleibt Equinix unschlagbar, da jeder OEM & Serviceprovider Rechenpower am Edge benötigt.
🤖 Software, Plattformen & Algorithmen
Big Player:
$GOOGL (-0,28 %) Alphabet / Waymo – Robotaxi-Pionier, Full-Stack AV-Software, jahrelange Datenbasis
$TSLA (-2,26 %) Tesla – FSD, Dojo-Supercomputer, vertikale Integration inkl. Flotte
$9888 (-0,78 %) Baidu Apollo (HK) – größtes Robotaxi-Netzwerk in China, Full-Stack-Lösung
$UBER (+0,4 %) Uber – AV-Plattform in Partnerschaft (z. B. mit Momenta), Skalierung über bestehende Nutzerbasis
👉 Favorit: Alphabet / Waymo ($GOOGL (-0,28 %)
)
Unschlagbarer Burggraben durch Millionen reale Fahrkilometer + Simulationen, starke Finanzbasis über Alphabet, Fokus auf Plattform-Skalierung (Robotaxi, Lizenzmodell). Compounder mit globalem Expansionspotenzial.
Hidden Champions:
$Momenta (privat, China) – L4-Software für OEMs, Partner von Mercedes, Toyota
$AUR (-5,42 %) Aurora Innovation – Software + Sensorik für LKW-Autonomie, Partner PACCAR, Volvo
$Argo AI (privat, USA) – ehemals Ford/VW, heute in Teilen weitergeführt durch Partnerprojekte
$Oxbotica (privat, UK) – modulare AV-Software, Schwerpunkt Industrie- & Logistik-Anwendungen
👉 Favorit: Aurora Innovation ($AUR (-5,42 %)
)
Klarer Fokus auf Trucking (größter Hebel im AV-Markt), langfristige OEM-Partnerschaften, starker Burggraben durch Spezialisierung auf Langstrecken-Autonomie. Noch jung, aber starkes Compounder-Potenzial.
Schaufelhersteller:
$PLTR (-3,57 %) Palantir – Datenmanagement, Simulation & KI-Analyse für AV-Training
$SNOW (-4,65 %) Snowflake – Cloud Data Plattform, relevant für AV-Datenströme
$MSFT (-1,62 %) Microsoft Azure – Cloud- & Simulationsplattform für OEMs
$AMZN (+1,83 %) AWS – größter Anbieter für KI-Training & Simulationen im AV-Bereich
$ADBE (+2,54 %) Adobe – Simulation & Digital Twin Tools (über Partnerschaften)
👉 Favorit: Palantir ($PLTR (-3,57 %)
)
Tiefe Integration in Daten-Pipelines, modulare Plattform für Simulation & Entscheidungslogik. Burggraben durch Lock-in-Effekte bei Großkunden, starker Compounder mit KI-Skalierung.
Takeaway:
Software und Algorithmen sind der wahre Schlüssel zum autonomen Fahren. Fahrzeuge werden zum „Datencenter auf Rädern“ und nur die Unternehmen mit Daten, Simulation und KI-Stacks können den Markt langfristig dominieren. Waymo liefert das skalierbare Robotaxi-Ökosystem, Aurora punktet mit Trucking-Fokus, und Palantir stellt sicher, dass Datenströme beherrschbar bleiben. Hier entstehen die größten Margen, nicht beim Verkauf von Hardware.
🚚 Logistik & Transport
Big Player:
$AUR (-5,42 %) Aurora Innovation – Fokus auf autonome LKW, Partnerschaften mit Volvo & PACCAR
$TuSimple (privat, USA) – Pionier für autonome LKW, stark in den USA und China, aktuell Umstrukturierung
$AMZN (+1,83 %) Amazon / Zoox – Robotaxi & autonome Lieferdienste, Integration in E-Commerce und Prime
$FDX (+2,51 %) FedEx – Testprogramme für autonome Zustellung (Kooperationen u. a. mit Aurora, Nuro)
$DHL (-0,17 %) Deutsche Post DHL – Pilotprojekte mit autonomen Lieferfahrzeugen & Drohnen
👉 Favorit: Amazon / Zoox ($AMZN (+1,83 %)
)
Burggraben durch E-Commerce-Ökosystem, Integration von AV in die letzte Meile, starke Finanzkraft und Skalierbarkeit. Compounder durch Synergien zwischen Logistik und Technologie.
Hidden Champions:
$Nuro (privat, USA) – autonome Lieferfahrzeuge speziell für letzte Meile
$Einride (privat, Schweden) – elektrische autonome LKWs, Fokus auf Fracht & Nachhaltigkeit
$Gatik (privat, Kanada/USA) – AV für mittlere Distanzen (B2B-Lieferketten, z. B. Walmart)
$Starship Technologies (privat, Estland/USA) – autonome Lieferroboter für urbane Logistik
👉 Favorit: Gatik (privat, Kanada/USA)
Klares Geschäftsmodell: „Middle-Mile“ Logistik, profitabler Nischenmarkt mit planbaren Routen. Burggraben durch frühe kommerzielle Verträge (Walmart). Compounder-Potenzial durch Skalierung im B2B-Bereich.
Schaufelhersteller:
$CAT (-2,47 %) Caterpillar – autonome Technologien für Baumaschinen & Mining, Know-how übertragbar
$DE (+1,23 %) Deere & Co – autonome Landmaschinen, ähnliche Technologie-Stacks wie für LKWs
$ISRG (-0,66 %) Intuitive Surgical – Beispiel für Automation im High-End (hier als Querverweis für AV-Tech-Transfer)
$UPS (+1,52 %) United Parcel Service – Logistik-Infrastruktur, Partner für AV-Integration
$R (+0 %) Ryder System – Flottenmanagement, Leasing und AV-Testintegration
👉 Favorit: Deere & Co ($DE (+1,23 %)
)
Autonomie bereits im Einsatz (Precision Farming), Burggraben durch Daten & Technologie im Agrarsektor. Compounder-Qualität, da Know-how in Navigation & Autonomie auf Transport/Logistik übertragbar ist.
Takeaway:
Logistik ist einer der ersten Märkte, in denen autonomes Fahren echte Wirtschaftlichkeit bringt. LKWs und Lieferdienste profitieren von 24/7-Betrieb ohne Fahrer, während die letzte Meile (Nuro, Gatik) neue Geschäftsmodelle eröffnet. Amazon ist der mächtigste Player durch vertikale Integration, während Hidden Champions wie Gatik gezielt profitablen Nischenmarkt besetzen. Schaufelhersteller wie Deere liefern die bereits bewährten Autonomie-Stacks.
🏦 Versicherung & Finanzen
Große Player:
$ALV (+0,23 %) Allianz – weltweit größter Versicherer, früh in AV-Pilotprojekte involviert
$MUV2 (+2,28 %) Munich Re – Rückversicherung, entwickelt Modelle für AV-Risikotransfer
$CS (-0,89 %) Axa – aktiv in Tests & Forschung zu AV-Versicherungen
$BRK.B (+0,78 %) Berkshire Hathaway – über Geico im US-Kfz-Versicherungsmarkt groß vertreten
👉 Favorit: Munich Re ($MUV2 (+2,28 %)
)
Burggraben durch globale Rückversicherungsstärke, Pionier bei neuen Risikomodellen für AVs. Compounder-Eigenschaften durch Diversifizierung und Fähigkeit, neue Märkte (Cyber, AV, Klima) frühzeitig zu versichern.
Hidden Champions:
$LMND (-2,18 %) Lemonade – digitale Versicherung, KI-gesteuert, schnell adaptierbar für AV-Policen
$Root Insurance (privat/USA, ehem. börsennotiert) – datengetriebene Kfz-Versicherung, Nutzung von Fahrdaten
$Next Insurance (privat, USA) – Plattform-Ansatz, einfaches Onboarding für neue Risiken
$Wefox (privat, Deutschland) – digitale Plattform für Versicherungsvermittlung, flexibel für neue Produkte
👉 Favorit: Lemonade ($LMND (-2,18 %)
)
Reiner Digitalversicherer mit KI-getriebenem Underwriting. Burggraben durch Daten- und Automatisierungsansatz. Noch klein, aber Compounder-Potenzial, da skalierbare Plattform in neuen Märkten wie AV-Policen nutzbar ist.
Schaufelhersteller:
$SREN (+2,73 %) Swiss Re – globaler Rückversicherer, profitiert vom steigenden AV-Risikovolumen
$VRSK Verisk Analytics – Daten & Risikoanalytik für Versicherer, AV-Risikomodelle
$GWRE (+0,79 %) Guidewire Software – Softwarelösungen für Versicherungsunternehmen, Anpassung an AV-Policen
$FICO (+0,4 %) Fair Isaac – Analytics & Risikomodellierung, zunehmend relevant bei komplexen AV-Daten
👉 Favorit: Verisk Analytics ($VRSK
)
Burggraben durch exklusive Datenpools & Analytik. Enabler für nahezu alle Versicherer. Compounder-Charakter, da wachsende Nachfrage nach Daten & Modellen in neuen Märkten wie AVs.
Takeaway:
Autonomes Fahren verschiebt die Haftung vom Fahrer zum Hersteller oder Softwareanbieter. Versicherer müssen neue Produkte entwickeln, Rückversicherer und Datenanbieter gewinnen an Bedeutung. Munich Re sichert die Branche ab, Lemonade testet digitale Modelle, und Verisk liefert die Datenintelligenz, ohne die keine AV-Versicherung funktioniert. Anleger finden hier stille, aber unverzichtbare Gewinner des Umbruchs.
🛡️ Sicherheit & Cybersecurity
Big Player:
$PANW (+1,13 %) Palo Alto Networks – Marktführer bei Netzwerksicherheit, Fokus auf Cloud & IoT, relevant für vernetzte Fahrzeuge
$CRWD (+0,15 %) CrowdStrike ($CRWD) – Endpoint-Security, starke Plattform für AV-Endpunkte und Flotten
$CHKP (+2,89 %) Check Point ($CHKP) – Security Appliances & Firewalls, Fokus auf Embedded & IoT
$CSCO (-2,68 %) Cisco Systems ($CSCO) – Netzwerksicherheit + Automotive Infrastruktur
👉 Favorit: Palo Alto Networks ($PANW (+1,13 %)
)
Burggraben durch die Breite der Plattform, die vom Rechenzentrum bis ins Fahrzeug reicht. Mit der $CYBR -Integration hat PANW auch das Thema Identity-Security abgedeckt. Compounder-Eigenschaften durch kontinuierliche Expansion, hohe Kundenbindung und starke M&A-Strategie.
Hidden Champions:
$CON (-1,94 %) Argus Cyber Security (privat, Tochter von Continental) – spezialisiert auf Automotive Cybersecurity
$Upstream Security (privat, Israel) – Cloud-basierte Cyberplattform speziell für vernetzte Fahrzeuge
$Karamba Security (privat, Israel) – Embedded Security für Steuergeräte (ECUs)
$4704 (+1,22 %) VicOne (Tochter von Trend Micro) – AV-spezifische Bedrohungsanalyse
👉 Favorit: Argus Cyber Security (privat, Teil von $CON (-1,94 %)
Continental)
Pionier im Automotive-Segment, tiefe Integration in OEMs. Burggraben durch frühe Partnerschaften und Spezialisierung auf Fahrzeugarchitekturen.
Schaufelhersteller:
$AKAM (-2,65 %) Akamai – Content Delivery & Edge Security, relevant für OTA-Updates
$FTNT (-1,16 %) Fortinet – Netzwerk- & IoT-Sicherheit, breite Basis
$ZS Zscaler – Cloud-native Security für Datenverkehr zwischen AV & Cloud
$NET (-4,81 %) Cloudflare – Infrastruktur-Schutz, DDoS-Schutz für Flotten & Updates
$BB (-1,63 %) BlackBerry QNX – Betriebssystem & Security Framework für Automotive
👉 Favorit: BlackBerry ($BB (-1,63 %)
)
Burggraben durch QNX, das bereits in Millionen Fahrzeugen läuft. Starker Lock-in bei OEMs. Compounder-Potenzial, wenn QNX als Security-Betriebssystem für AV-Architekturen weiter skaliert.
Takeaway:
Cybersecurity ist das Nervensystem des autonomen Fahrens. Ohne sichere Kommunikation, OTA-Updates und Flottenschutz ist kein AV denkbar. Palo Alto Networks bringt die nötige Breite und Tiefe, Argus sichert die Fahrzeuge selbst, und BlackBerry QNX liefert das Fundament in den Steuergeräten. Anleger setzen hier auf die unsichtbaren Gatekeeper der Mobilität von morgen.
⚡ Energie & Infrastruktur
Big Player:
$EBK (+0 %) EnBW – Betreiber von Ladeinfrastruktur in Deutschland, Ausbau von Schnellladeparks
$SHEL (+0,76 %) Shell – massiver Einstieg in E-Mobilität & Ladeinfrastruktur, Partnerschaften mit OEMs
$BP (-0,44 %) BP – Lade- und Energieinfrastruktur via bp pulse, globaler Rollout
$TSLA (-2,26 %) Tesla ($TSLA) – Supercharger-Netzwerk als AV-Rückgrat, potenzielles Lizenzmodell
👉 Favorit: Tesla ($TSLA (-2,26 %)
)
Burggraben durch weltgrößtes Schnellladenetzwerk mit hoher Verfügbarkeit & eigener Softwareintegration. Compounder, da Supercharger als Service unabhängig vom OEM wachsen kann.
Hidden Champions:
$Ionity (privat, Joint Venture von BMW, Mercedes, Ford, VW, Hyundai) – Europas Premium-Ladenetz 👉 Zugang über OEMs wie BMW oder Mercedes
$ALLG Allego – börsennotierter Ladeinfrastruktur-Betreiber, Fokus Europa
$FAST (-1,79 %) Fastned (FAST.AS) – Schnellladenetz in Europa, stark wachsend
$DCFC Tritium DCFC – Hersteller von Schnellladestationen, global aktiv
👉 Favorit: Fastned ($FAST (-1,79 %)
)
Klares Geschäftsmodell als reiner Schnellladebetreiber, starker Burggraben durch Premium-Standorte & Markenwahrnehmung. Compounder-Potenzial über Expansion in Europa.
Schaufelhersteller:
$ABBN (-2,71 %) ABB – führend bei Ladehardware & Stromnetzinfrastruktur
$ENR (-5,59 %) Siemens Energy – Netzinfrastruktur & Ladehardware, wichtiger Zulieferer für Energiewende + AV
$SU (-3,28 %) Schneider Electric – Stromverteilung, Smart Grids für Ladeinfrastruktur
$6594 (-2,8 %) Nidec – Motoren & Antriebe für E-Mobilität
$ETN (-2,67 %) Eaton – Energie-Management & Ladeinfrastruktur-Komponenten
👉 Favorit: ABB ($ABBN (-2,71 %)
)
Breit aufgestellt von Schnellladehardware bis Netztechnik. Burggraben durch Marktführerschaft & langjährige Kundenbasis. Compounder, da Elektromobilität + AV für Jahrzehnte Wachstum bringen.
Takeaway:
Autonome Fahrzeuge brauchen nicht nur Software, sondern eine zuverlässige Lade- und Energiebasis. Tesla sichert sich mit dem Supercharger-Netz einen massiven Vorteil, während Hidden Champions wie Fastned in Europa Tempo machen. Auf der Schaufelseite dominiert ABB durch sein globales Infrastruktur-Know-how. Anleger sollten diesen Sektor nicht unterschätzen, da ohne Energie kein AV fahren wird.
🏙️ Mobilitätsdienste & Plattformen
Große Player:
$UBER (+0,4 %) Uber Technologies – Ride-Hailing, Partnerschaften mit AV-Startups (Momenta), Robotaxi-Pläne in München
$LYFT (-1,37 %) Lyft – Ride-Hailing, eigene AV-Programme, Kooperationen mit Aptiv & Motional
$DIDIY (-1,09 %) Didi Global – größtes Ride-Hailing-Netz in China, AV-Forschung über Didi Autonomous Driving
$9888 (-0,78 %) Baidu Apollo – Robotaxi-Operator in China, führend mit Apollo Go
$AMZN (+1,83 %) Amazon / Zoox – vollautonomes Robotaxi, Integration in Amazon-Ökosystem
👉 Favorit: Baidu Apollo ($9888 (-0,78 %)
HK, China, HKEX)
Burggraben durch Netzwerkeffekte im größten Mobilitätsmarkt der Welt. Apollo Go hat bereits hunderttausende Robotaxi-Fahrten absolviert. Compounder-Potenzial, da China AV aggressiv fördert.
Hidden Champions:
$Momenta (privat, China) – L4-Autonomie-Software, Partnerschaften mit Mercedes & Toyota, Sitz: Suzhou, China
👉 Zugang indirekt über Investoren wie $7203 (-0,33 %) Toyota oder Mercedes $MBG (+0,37 %)
$Motional (Joint Venture Hyundai & Aptiv, privat, USA/Südkorea) – Robotaxi-Tests in den USA
👉 Zugang über $Hyundai oder $APTV (+0,25 %) Aptiv
$WeRide (privat, China) – Robotaxi & AV-Buslösungen, Sitz: Guangzhou, China
👉 Investoren: Renault-Nissan-Mitsubishi Allianz
$Cruise (privat, USA) – GM-Tochter für Robotaxis, Sitz: San Francisco
👉 Zugang über $GM (+0,09 %) General Motors
👉 Favorit: Motional (privat, USA/Südkorea)
Starker Burggraben durch OEM-Partnerschaften (Hyundai + Aptiv). Realistische Skalierung durch Serienintegration, Compounder-Potenzial über globale Flotteneinbindung.
Schaufelhersteller:
$HTZ (+0,64 %) Hertz Global – Flottenmanagement, Integration von AVs in Mietflotten
$SIX2 (+1,18 %) Sixt SE – Carsharing & Flottenleasing, Fokus Europa
$R (+0 %) Ryder System ($R, USA, NYSE) – Flottenservices & Leasing, AV-Testintegration
$GRAB (-0,9 %) Grab Holdings ($GRAB, Singapur, Nasdaq) – Südostasiatischer Ride-Hailing-Marktführer, Einstieg in AV-Services
$Ola Cabs (privat, Indien) – AV-Pilotprojekte in Indien
👉 Favorit: Sixt SE ($SIX2 (+1,18 %)
.DE, Deutschland, Xetra)
Burggraben durch Premium-Positionierung in Europa, flexibles Geschäftsmodell (Miete, Leasing, Carsharing). Compounder, da Sixt früh in Flottenintegration von AVs investiert und von wachsendem Mobility-as-a-Service-Markt profitiert.
Takeaway:
Mobilitätsdienste sind die Schnittstelle zum Endkunden. Hier entscheidet sich, ob AVs nur Technologie bleiben oder zum Massenmarkt durchbrechen. Baidu dominiert in China, Motional punktet mit starken Partnern im Westen, und Sixt liefert die Plattform, um AVs in Europa skalierbar in den Alltag zu bringen. Anleger, die hier früh dabei sind, sichern sich Zugang zu den künftigen Plattform-Monopolen der Mobilität.
🔋 Batterie & Antrieb
Big Player:
$300750 CATL – Weltmarktführer für Batteriezellen, beliefert nahezu alle großen OEMs
$373220 LG Energy Solution – globaler Player, Zulieferer für Tesla, Hyundai, GM
$6752 (+6,07 %) Panasonic Holdings – langjähriger Partner von Tesla, stark im Energiespeicher
$1211 (+0,72 %) BYD – integriert Batterieproduktion und Fahrzeuge, Pionier bei Blade-Batterien
👉 Favorit: CATL ($300750
SZ, China, Shenzhen)
Burggraben durch technologische Führerschaft und Skaleneffekte, beliefert fast alle globalen OEMs. Klassischer Compounder, da Batterien das Herzstück jeder AV-Flotte sind.
Hidden Champions:
$Northvolt (privat, Schweden) – europäisches Batteriestartup, nachhaltige Produktion, beliefert VW und BMW 👉 Zugang indirekt über VW ($VOW3 (+0,41 %) DE, Deutschland, Xetra) oder BMW ($BMW (+0,24 %) DE, Deutschland, Xetra)
$SLDP Solid Power – Spezialist für Feststoffbatterien, Partnerschaften mit Ford und BMW
$ProLogium (privat, Taiwan) – Festkörperbatterien, Pilotprojekte mit Mercedes👉 Zugang indirekt über Mercedes-Benz Group ($MBG (+0,37 %) DE, Deutschland, Xetra)
$QS (-1,88 %) QuantumScape ($QS, USA, NYSE) – Festkörperbatterien, starker Fokus auf Zukunftstechnologie
$MOD (-3,85 %) Modine Manufacturing (USA, NYSE) – Wärmemanagement für Batterien, E-Motoren und Leistungselektronik. Kritisch für Reichweite und Sicherheit.
$KULR (-6,04 %) Technology (USA, NYSE) – spezialisiert auf Batteriekühlung, Energiespeicherung und Recycling. Noch klein, aber Fokus auf Sicherheit macht es interessant im AV-Kontext.
$ZIL2 (+2,12 %) ElringKlinger (DE, Deutschland, Xetra) – Zulieferer für Batteriepacks, Gehäuse, Dichtungen und Brennstoffzellentechnologie. Unterstützt OEMs bei Elektrifizierung und alternativen Antrieben.
👉 Favorit: Solid Power ($SLDP
USA, Nasdaq)
Technologieführer bei Festkörperbatterien mit starken OEM-Partnerschaften. Burggraben durch Patente und frühe Markteintritte. Compounder-Potenzial durch Kommerzialisierung ab 2027+.
Schaufelhersteller:
$6594 (-2,8 %) Nidec (JP) – führend bei Elektromotoren für EVs und AVs
$IFX (-4,15 %) Infineon Technologies (DE) – Halbleiter für Leistungselektronik und Batterie-Management
$300450 Wuxi Lead Intelligent (China, Shenzhen) – Maschinen für Batteriefertigung
$UMI (-5,18 %) Umicore (Belgien, Euronext) – Kathodenmaterialien und Recycling
$ALB (-2,33 %) Albemarle (USA, NYSE) – Lithiumförderung und -verarbeitung
👉 Favorit: Infineon Technologies ($IFX (-4,15 %)
DE, Deutschland, Xetra)
Burggraben durch Marktführerschaft in Leistungselektronik, tief in Batterie- und Antriebssysteme integriert. Compounder-Potenzial durch wachsende Nachfrage nach Siliziumkarbid (SiC)-Chips für EV- und AV-Anwendungen.
Takeaway:
Batterie und Antrieb sind das Fundament der Autonomie. Ohne leistungsfähige Energiespeicherung, zuverlässige Elektromotoren und robuste Leistungselektronik kann kein autonomes Fahrzeug wirtschaftlich betrieben werden. CATL dominiert die Zellproduktion, Solid Power ist ein Zukunftsversprechen bei Festkörpertechnologie, und Infineon liefert die kritische Leistungselektronik. Anleger, die diesen Sektor vernachlässigen, ignorieren das Herzstück des autonomen Fahrens.
🗺️ Karten & Mapping
Big Player:
$GOOGL (-0,28 %) Alphabet / Waymo (USA, Nasdaq) – HD-Maps für Robotaxis, kombiniert mit KI-gestützter Echtzeit-Navigation
$9888 (-0,78 %) Baidu Apollo (China, HKEX) – führend bei AV-Mapping in China, integriert in Apollo Go
$HERE Technologies (privat, Sitz in NL/DE, Eigentümer: Audi, BMW, Mercedes u. a.) – globaler Anbieter von HD-Maps, Branchenstandard für viele OEMs
$TOM2 (-0,92 %) TomTom (Niederlande, Euronext) – spezialisiert auf HD-Karten für AVs, Partner von Volvo und Bosch
👉 Favorit: HERE Technologies (privat, Zugang über OEMs Audi, BMW, Mercedes)
Burggraben durch globale Kartendatenbanken, OEM-Konsortium als Rückendeckung. Compounder-Potenzial, da nahezu alle autonomen Fahrzeuge auf HD-Maps angewiesen sind.
Hidden Champions:
$002405 Navinfo Co. Ltd, (China, Shenzhen) – Marktführer für digitale Karten in China, Partnerschaften mit OEMs - leider nicht in der EU handelbar
$Civil Maps (privat, USA) – spezialisiert auf KI-gestütztes HD-Mapping für AVs
$DeepMap (privat, USA, übernommen durch $NVDA (-1,94 %) Nvidia) – hochpräzises Mapping, Integration in Nvidia Drive
$Mapbox (privat, USA) – cloudbasierte Mapping-Plattform, stark im Entwickler-Ökosystem
👉 Favorit: NavInfo ($002405
SZ, China, Shenzhen)
Dominanz auf dem chinesischen Markt, regulatorische Verankerung und Partnerschaften mit großen OEMs. Burggraben durch Marktzugang in China, Compounder-Potenzial durch Datenwachstum.
Schaufelhersteller:
$PL (-0,8 %) Planet Labs (USA, NYSE) – tägliche Erdbeobachtungsdaten, Basis für dynamisches Mapping
$HEXA B (+0,68 %) Hexagon AB (Schweden, Nasdaq Stockholm) – Messtechnik und Geodatenlösungen
$TRMB (+0,87 %) Trimble (USA, Nasdaq) – Positionierung und Geodaten für AV und industrielle Anwendungen
👉 Favorit: Hexagon AB ($HEXA B (+0,68 %)
Schweden, Nasdaq Stockholm)
Burggraben durch jahrzehntelange Erfahrung in Geodaten und Messtechnik, starke Marktstellung in Industrie und Automotive. Compounder-Potenzial, da Mapping und Positionierung für alle AV-Anwendungen unverzichtbar sind.
Takeaway:
Hochpräzise Karten sind das Nervensystem des autonomen Fahrens. Ohne kontinuierlich aktualisierte HD-Maps können Fahrzeuge nicht sicher navigieren. HERE sichert sich eine Schlüsselrolle durch OEM-Beteiligungen, NavInfo dominiert den chinesischen Markt, und Hexagon liefert die geodatenbasierte Schaufeltechnologie. Anleger sollten diesen Sektor nicht übersehen, denn Mapping ist die unsichtbare Grundlage, auf der Autonomie funktioniert.
Quellen: eigene Recherche, https://www.t-online.de/mobilitaet/aktuelles/id_100901210/iaa-mobility-muenchen-2025-alle-neuheiten-von-audi-bmw-vw-opel.html
Bildmaterial: https://www.deraktionaer.de/artikel/mobilitaet-oel-energie/robotaxis-das-milliardenrennen-der-autonomen-autos-20381083.html
https://insideevs.de/features/763886/vorschau-iaa-2025-neuheiten-2026/

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche