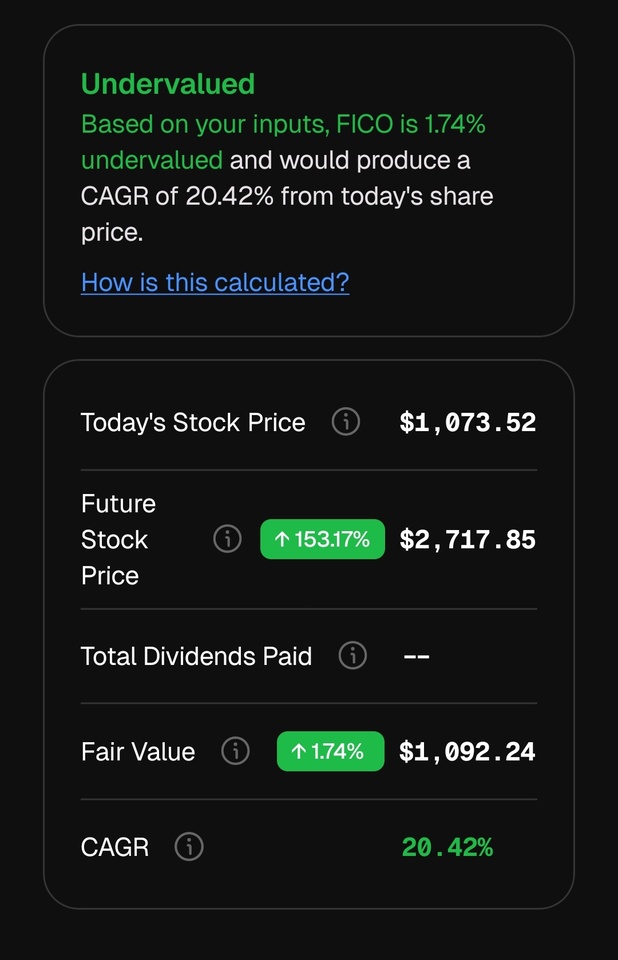
In unserer Serie über Aktien mit dem Potenzial für eine jährliche Rendite (CAGR) von 20 % suchen wir oft nach „Disruptoren“ oder „Wachstumsmonstern“. In diesem Teil werfen wir jedoch einen Blick auf ein Unternehmen, das nicht laut auftritt wie Nvidia $NVDA (-1,36 %) , aber eine derart tief verankerte Marktstellung besitzt, dass es buchstäblich die „Sprache der Kredite“ spricht: Fair Isaac Corporation (FICO) $FICO (+0,44 %) .
---
Warum FICO?
FICO ist nicht einfach nur ein Unternehmen – es ist ein Industriestandard. Der FICO-Score ist in den USA die wichtigste Kennzahl zur Bewertung der Kreditwürdigkeit. Wer einen Kredit aufnehmen möchte, kommt an FICO kaum vorbei. Dieses Geschäftsmodell bietet einen der stärksten „Economic Moats“ (Burggräben), die man an der Börse finden kann.
---
Die Zahlen hinter der These
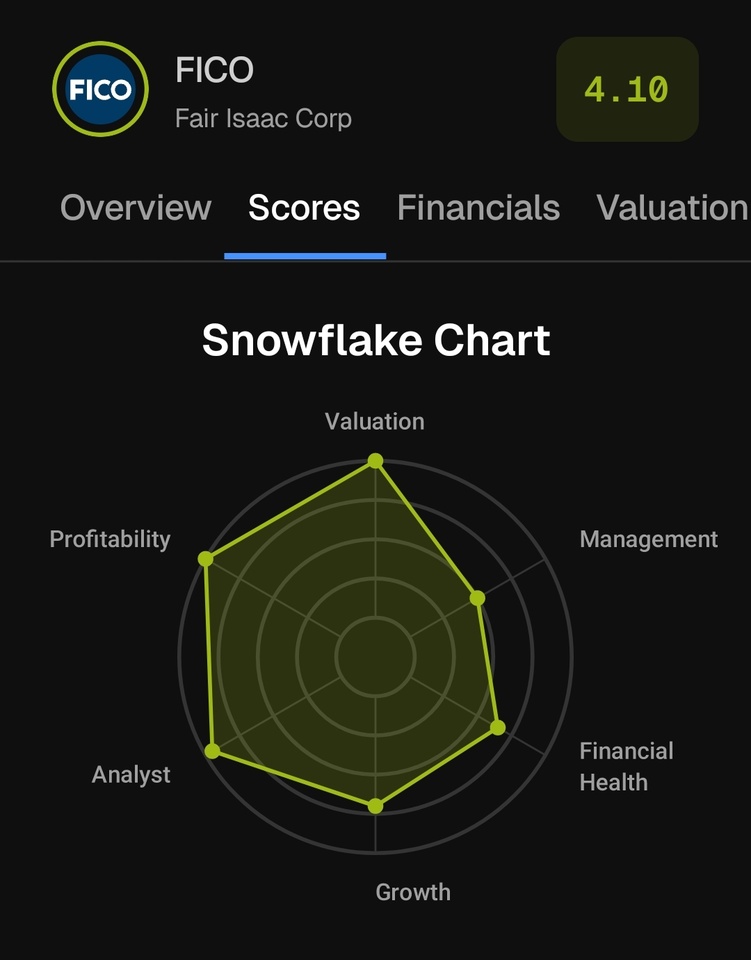
Bei der Analyse fallen sofort zwei zentrale Aspekte ins Auge:
Starkes Wachstum & Effizienz:
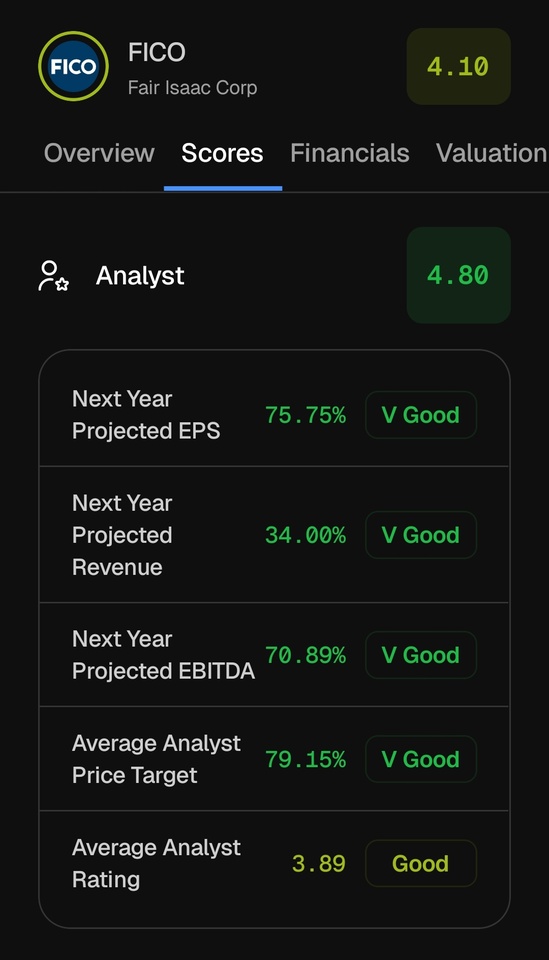
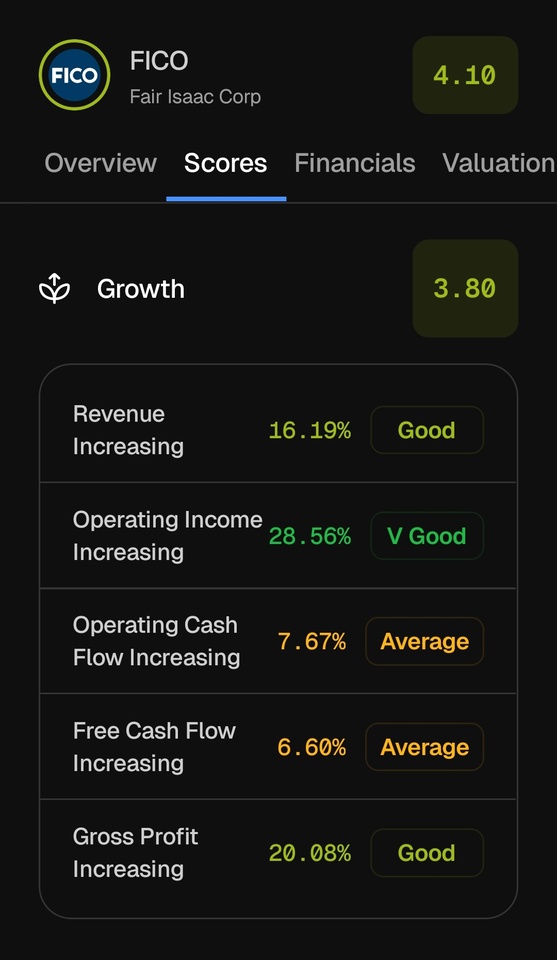
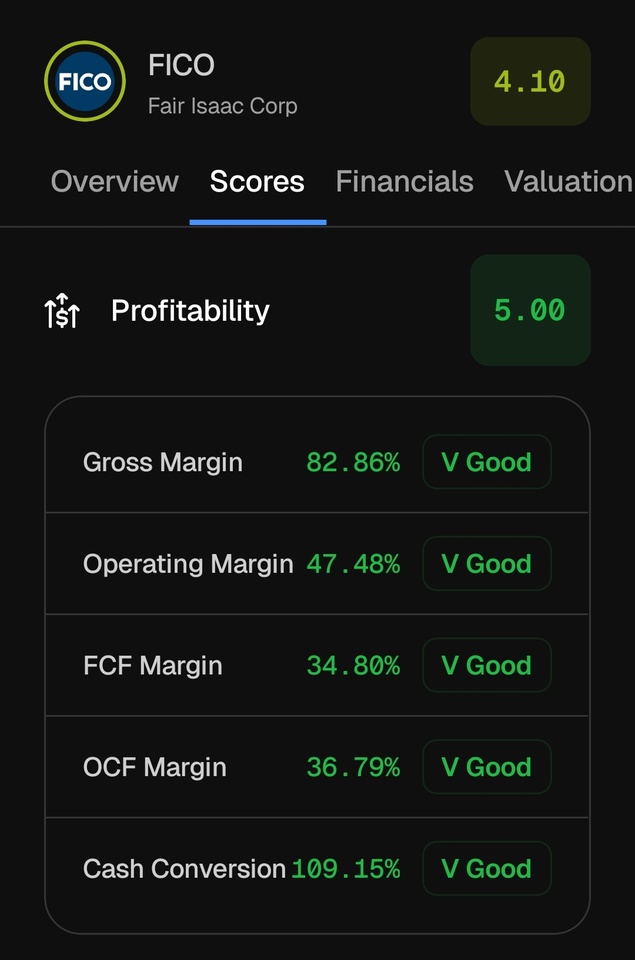
FICO zeigt eine beeindruckende operative Entwicklung. Das Unternehmen schafft es, bei steigendem Umsatz (ca. 16 %) die operative Marge deutlich auszuweiten – das operative Einkommen wächst um über 28 %.
Bewertung:
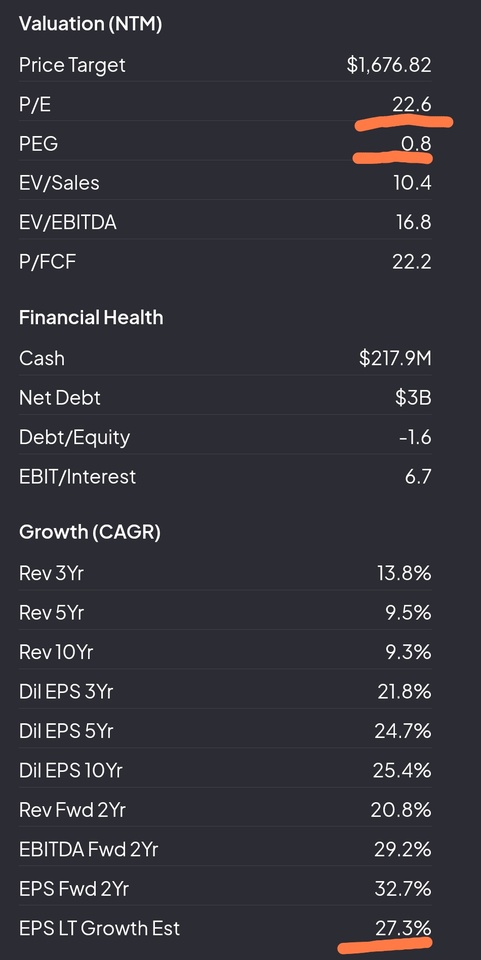
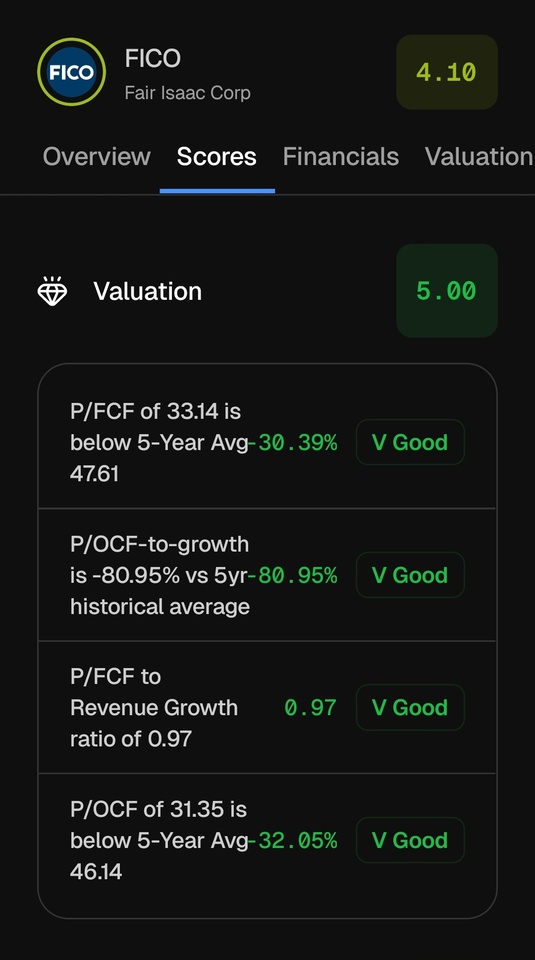
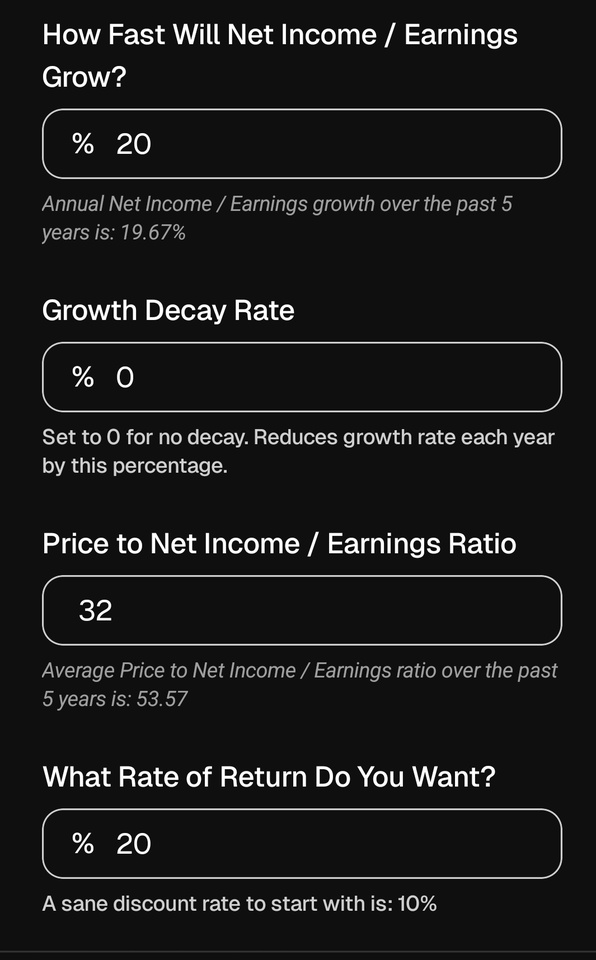
Trotz der hohen Qualität und der dominanten Marktstellung erscheint die Aktie auf Basis aktueller Modellrechnungen fair bewertet bis leicht unterbewertet. Mit einer prognostizierten CAGR von über 20 % für die nächsten fünf Jahre passt FICO genau in das Profil dieser Serie. Die Bewertung ist so niedrig, wie seit Jahren nicht mehr.
Peg ist 0.8!!
---
Pro & Kontra: FICO
Pro (Chancen)
- Monopolähnliche Stellung:
Der FICO-Score ist fest in der Finanzwelt verankert. Die Netzwerkeffekte sind enorm, da Banken und Kreditgeber auf ein standardisiertes System angewiesen sind.
- Shareholder Value:
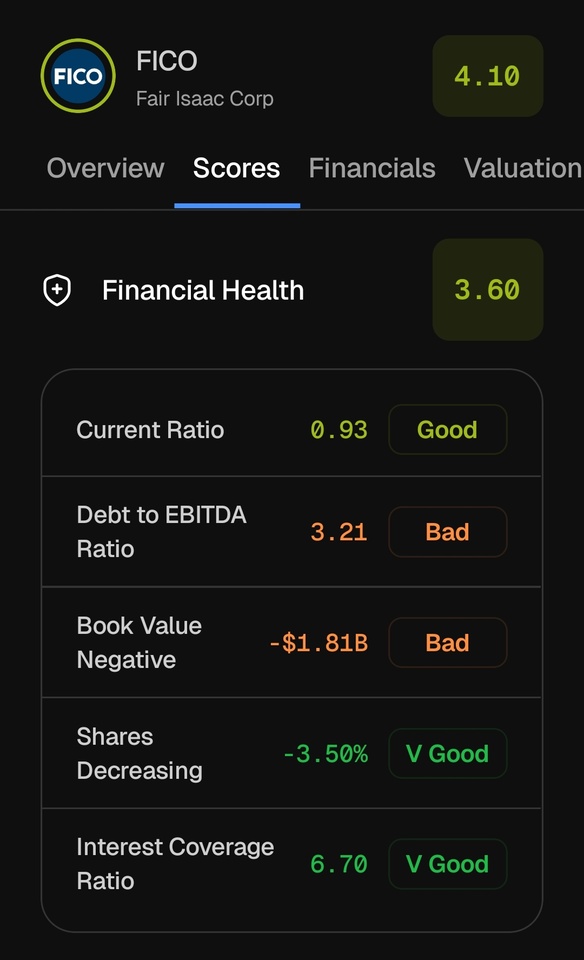
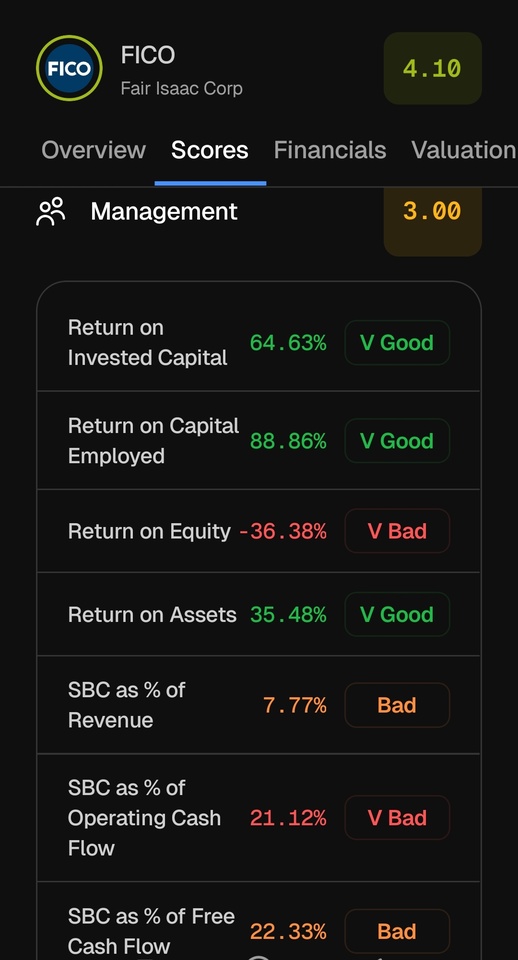
Das Management agiert klar aktionärsfreundlich. Ein wesentlicher Treiber ist die kontinuierliche Reduzierung der ausstehenden Aktien (Share Buybacks), wodurch der Gewinn pro Aktie langfristig steigt.
- Pricing Power:
Da das Produkt geschäftskritisch für Finanzinstitute ist, besitzt FICO eine hohe Preissetzungsmacht und kann Kostensteigerungen gut weitergeben.
---
Kontra (Risiken)
- Bilanzstruktur:
Ein kritischer Blick auf die Finanzlage zeigt ein negatives Buchkapital („negativer Book Value“). Dies resultiert häufig aus massiven Aktienrückkäufen. Während dies die Rendite steigern kann, sollte das Verschuldungsniveau genau beobachtet werden.
- Abhängigkeit vom Kreditmarkt:
Das Geschäftsmodell ist eng mit der Kreditaktivität verknüpft. Ein nachhaltiger Einbruch der Kreditnachfrage – etwa durch dauerhaft hohe Zinsen – könnte das Wachstum bremsen.
---
Fazit
FICO ist ein spannendes Beispiel dafür, wie ein scheinbar „langweiliges“ Softwareunternehmen durch eine marktbeherrschende Stellung zur Performance-Maschine werden kann. Die Kombination aus einem etablierten Produkt und diszipliniertem Kapitalmanagement (insbesondere Aktienrückkäufe) bildet die Grundlage für das Potenzial von rund 20 % CAGR.
Was ist eure Meinung?
Ist FICO eine „Safe-Haven“-Aktie für ein 20-%-Portfolio – oder ist euch das negative Eigenkapital ein zu großes Risiko?
Ich besitze zwar keine Aktien von FICO aber ich überlege mir aktiv Aktien zu kaufen.
Eine ausführliche Analyse zu FICO
https://youtu.be/Z8cFd4HLpKA?is=3HP7SjKnHopt6zOz