
Hinweis vorab, ich bin nicht investiert. Ich habe $GRAB (-1,12 %) bereits vor 2 Monaten rausgeworfen.
Denke aber die Info ist für investierte wichtig:
"Bericht: Grab Holdings verhandelt über Mehrheitsbeteiligung an BNPL-Firma Atome"
Beiträge
35Hinweis vorab, ich bin nicht investiert. Ich habe $GRAB (-1,12 %) bereits vor 2 Monaten rausgeworfen.
Denke aber die Info ist für investierte wichtig:
"Bericht: Grab Holdings verhandelt über Mehrheitsbeteiligung an BNPL-Firma Atome"
Hier ist der heiße Scheiß aus dem Grab Holdings
$GRAB (-1,12 %) (NASDAQ: GRAB) Q2 2026 Earnings Release, frisch aus Singapur geliefert:
🚀 Topline-Performance & Ökosystem-Wachstum
Grab setzt seine rasante Expansion in Südostasien im zweiten Quartal 2026 (Monatsende Juni 2026) fort und überschreitet fast die Milliarden-Dollar-Umsatzschwelle:
Gesamtumsatz: Kletterte um +22 % YoY auf 997 Millionen USD (währungsbereinigt +21 %).
On-Demand GMV (Gross Merchandise Value): Stieg um +21 % YoY auf 6,5 Milliarden USD. Rekord-Nutzerzahl: Die monatlich aktiven Transaktionsnutzer (MTUs) kletterten auf 54 Millionen.
Sparten-Performance:
Deliveries: Umsatz stieg um +21 % YoY auf 531 Mio. USD (getrieben durch Werbung & Transaktionen).
Mobility: Umsatz wuchs um +12 % YoY auf 331 Mio. USD (GMV +18 %).
Financial Services / Digibank: Umsatz schoss um +59 % YoY auf 134 Mio. USD hoch – befeuert durch Kreditausreichungen ($1,2 Mrd. Disbursed) und die Konsolidierung der Superbank.
🔮 Massiver Profitabilitätssprung & Marge
Der einst defizitäre Fahrdienst- und Liefergigant verwandelt sich in eine skalierende Cash-Maschine:
Nettogewinn (Net Income): Schoss extrem auf 235 Millionen USD nach oben (nach nur 20 Mio. USD im Vorjahresquartal), begünstigt auch durch Einmaleffekte aus der Superbank-Konsolidierung.
Adjusted EBITDA: Kletterte um +54 % YoY auf 168 Millionen USD (Vorjahr: 109 Mio. USD).
Margen-Expansion: Die bereinigte EBITDA-Marge verbesserte sich von 13,3 % auf starke 16,9 % der Einnahmen.
🤖 Anhebung der Jahresprognose & $750 Mio. Buyback-Power
Das Management hebt aufgrund des starken Rückenwinds die Jahresziele an und schüttet kräftig Kapital an die Aktionäre aus:
FY 2026 Umsatz-Prognose angehoben: Neu auf 4,10 bis 4,15 Milliarden USD (zuvor niedriger angesetzt).
FY 2026 Adj. EBITDA angehoben: Hochgeschraubt auf 720 bis 740 Millionen USD.
Aktienrückkaufprogramm: Das Board hat ein neues 750-Millionen-USD-Aktienrückkaufprogramm genehmigt (Gesamtautorisierung damit nun bei 1,75 Mrd. USD).
⚡ 💡 Das Fazit von Jack
Grab beweist eindrucksvoll, dass die Super-App-Strategie in Südostasien voll aufgeht! Das 18. Quartal in Folge mit steigendem Adjusted EBITDA unterstreicht die operative Stärke. Während Mobility und Deliveries verlässlich verdoppeln, entwickelt sich die Financial-Services-Sparte (Digibank + Superbank) zum echten Rendite-Beschleuniger. Anhebung der Jahresprognose plus ein frisches 750-Mio.-USD-Buyback-Paket – so sieht ein rundum gelungener Print aus!

Hallo an die Community,
ich bräuchte mal die klugen Köpfe aus der Community
Ich möchte mein Portfolio verkleinern, leider tu ich mich tatsächlich schwer bei der Auswahl und eventuell frage ich mich ob ich ein paar Chips vom Table bei einigen Techwerten nehmen soll und mit den vorhandenen Cash dann die bestehenden Werte weiter zu vergrößern
nach langem überlegen stehen diese 6 Kandidaten auf der Abschlussliste:
$3350 (+8,35 %) Metaplanet ( war reiner FOMO) aber auch die kleinste Zockposition
wie findet ihr meine Auswahl oder welche Werte hätte ihr stattdessen genommen ?
ich würd mich über zahlreiche Meinungen freuen.
viele Grüße
Hallo an die Community✌️
Zum Monatsende möchte ich euch heute einen weiteren Wert vorstellen, den ich persönlich extrem spannend finde. Danach ist erst einmal Schluss mit neuen Vorstellungen für die nächsten Wochen. 👀
Meiner Meinung nach ist dieser Titel sowohl für kurzfristig orientierte Zocker als auch für langfristige Investoren interessant. Die einen 🫵 @Multibagger werden vor allem das Momentum und die potenziell schnellen Kursbewegungen feiern. 📈
Die anderen könnten hier eine spannende Wachstumsstory mit langfristigem Potenzial entdecken. 👀🤔
heute geht’s um Boku $BOKU
BOKU INC. : Die unsichtbare Mautstation der globalen Tech-Giganten:
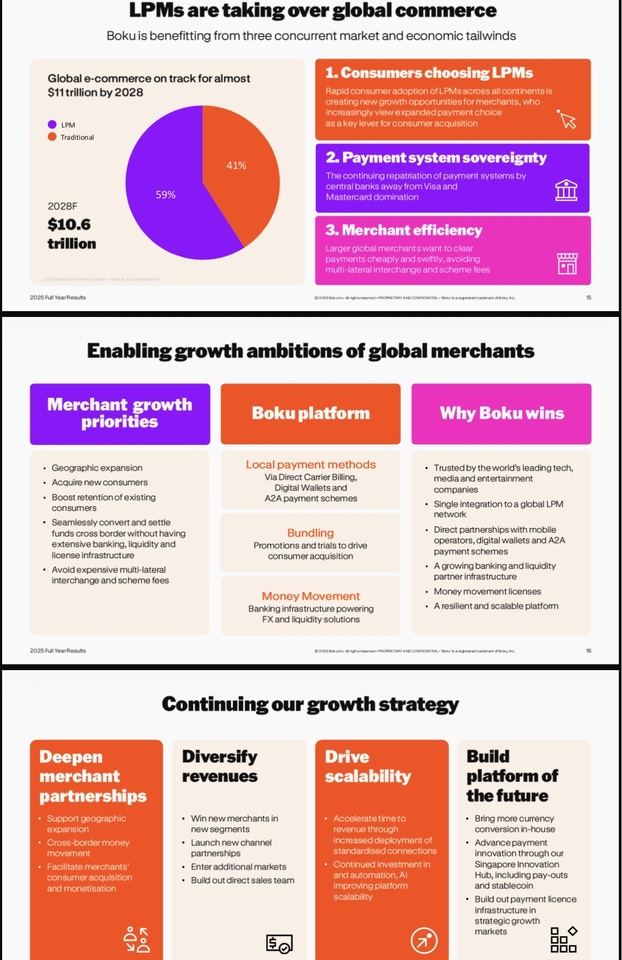
Boku $BOKU ist kein gehypter, unprofitabler FinTech-Traum, der von Risikokapital lebt. Es ist ein hochprofitables, britisches Netzwerk-Powerhouse, das die Nische der Alternative Payment Methods (APMs) besetzt hat. Während traditionelle Kreditkartenriesen in Schwellenländern und bei der Generation Z an ihre Grenzen stoßen, fungiert Boku $BOKU als die unsichtbare digitale Mautstation für die größten Firmen der Erde. Wenn jemand auf Spotify, $SPOT (-3,52 %) Netflix $NFLX (-4,54 %) oder im $GOOGL (+0,89 %) Google Play Store via Handyrechnung (Direct Carrier Billing) oder lokaler eWallet (wie Pix, Mercado Pago $MELI (-2,21 %) , Alipay $9988 (+4,32 %) oder GrabPay $GRAB (-1,12 %) ) bezahlt, schneidet Boku im Hintergrund gnadenlos seine Fee ab. Boku $BOKU profitiert vom unaufhaltsamen globalen Trend des digitalen Konsums – völlig unabhängig davon, welche App gerade im Trend liegt.
📱Das Geschäftsmodell: Die 3-Säulen-Transaktionsrakete 💳🌐📈
Boku $BOKU hat sich vom reinen SMS-Bezahldienst zu einem hochmodernen, globalen Identitäts- und Zahlungsnetzwerk (Boku Platform) transformiert:
Der unersättliche eWallet- & Account-to-Account (A2A) Hebel: Das klassische Geschäft Mobilfunkbetreibern (DCB) ist solide, aber das wahre Hyperwachstum kommt von lokalen Wallets (Pix in Brasilien, PromptPay in Thailand, Twint in der Schweiz). Boku verbindet diese fragmentierten lokalen Märkte über eine einzige API für die Tech-Giganten. Dieses Segment wächst rasant und treibt den Transaktionswert (TPV) massiv nach oben.
Die Festungs-Kundenbasis (Das "Whale"-Portfolio): Bokus Kundenliste liest sich wie das Who's-Who des Silicon Valley: Apple $AAPL (-0,53 %)
, Google $GOOGL (+0,89 %)
, Meta $META (-2,33 %)
, Microsoft $MSFT (-0,5 %)
, Netflix $NFLX (-4,54 %)
, Spotify $SPOT (-3,52 %)
, Amazon $AMZN (+1,11 %)
, Tencent $700 (-1,31 %) . Diese Giganten werfen Boku nicht mal eben so aus ihrer Checkout-Infrastruktur, weil der Aufbau eigener lokaler Anbindungen in 60+ Ländern regulatorischer und technischer Selbstmord wäre. High Switching Costs par excellence.
Das wiederkehrende Netzwerkeffekt-Premium (NRR 124%): Boku wächst organisch mit dem Erfolg seiner Kunden. Je mehr Abos $AMZN (+1,11 %) Amazon Prime oder Spotify $SPOT (-3,52 %) in Indien oder Südostasien verkaufen, desto mehr Transaktionsvolumen fließt automatisch über Bokus Server – ohne, dass Boku dafür neue Marketinggelder verbrennen muss.
📊Die Kennzahlen (Stand: Q1 2026 / FY25-Verlauf)
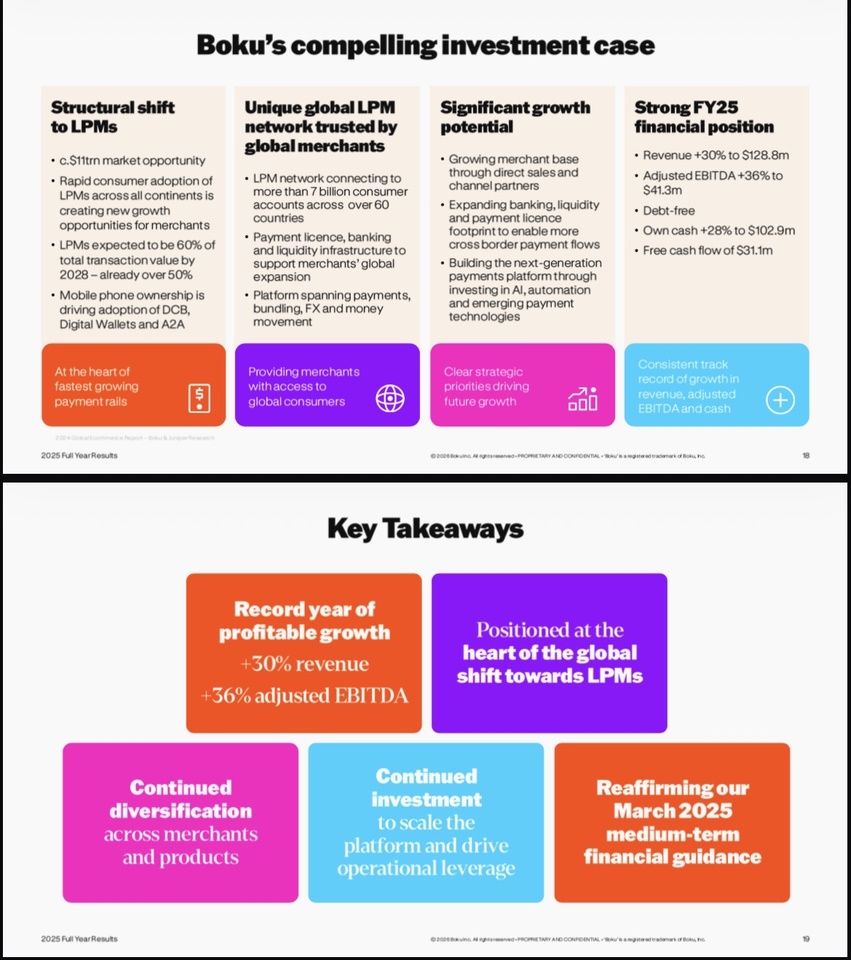
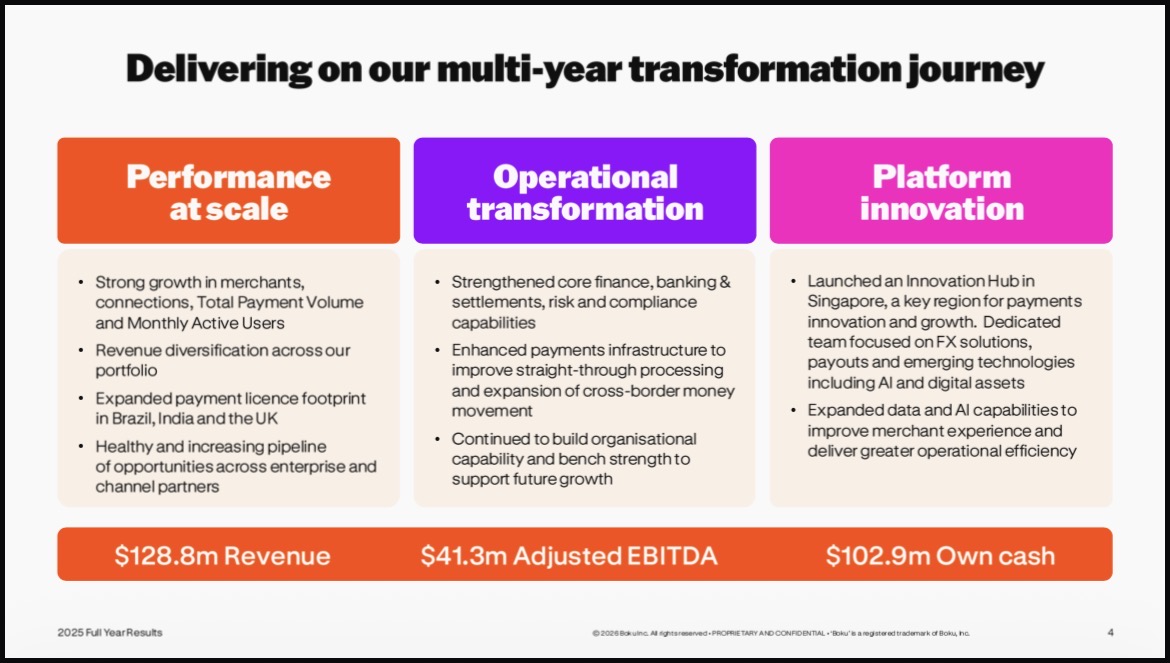
Marktkapitalisierung: ca. 540 Mio. GBP / ~635 Mio. EUR (Gelistet an der London Stock Exchange, AIM). Ein waschechter, profitabler Small-Cap.
Umsatz-Momentum: Kontinuierliches Wachstum von rund +15% p.a. Der Schwenk von der reinen Handyrechnung hin zu eWallets und A2A-Zahlungen zündet komplett und kompensiert die Reife des alten DCB-Geschäfts.
EBITDA-Hebel & Margen: Die bereinigte EBITDA-Marge kratzt an der 35%-Marke. Da die Plattform-Infrastruktur steht, fließt fast jeder zusätzliche Dollar Transaktionsgebühr direkt in den Gewinn durch (Bruttomarge von stolzen ~68,5%).
Real FCF-Marge (SBC-bereinigt): Starke ~24,0% vom Umsatz. Boku ist eine Cash-Maschine, die ihre Aktienkompensationen locker aus dem operativen Cashflow verdaut, ohne die Aktionäre schmerzhaft zu verwässern.
Bilanz-Festung (Net Cash): Keine langfristigen Finanzschulden. Boku sitzt auf einer Netto-Cash-Position von rund 50-60 Mio. USD. Das bedeutet null Refinanzierungsrisiko im aktuellen Zinsumfeld und maximale Flexibilität für kleinere, strategische Tech-Zukäufe.
🚀Warum ist die Aktie spannend?
✅Die Demografie-Wette im e-Commerce: In den Wachstumsregionen (Südostasien, Lateinamerika, Afrika) besitzen Milliarden Menschen keine Kreditkarte, aber fast jeder hat ein Smartphone und eine lokale Wallet. Wer dort als westlicher Tech-Konzern Abos verkaufen will, muss Boku nutzen.
✅Das Win-Win-Schild gegen Big Tech: Das oft kritisierte Klumpenrisiko ist keine Einbahnstraße. In Märkten wie Indonesien, Brasilien oder Indien ist Boku $BOKU für Apple $AAPL (-0,53 %) und Google $GOOGL (+0,89 %) kein lästiger Kostenfaktor, sondern der exklusive Umsatz-Enabler. Ohne Bokus lokale Infrastruktur müssten die Tech-Giganten auf Millionen zahlungswillige Kunden verzichten, die schlicht keine Kreditkarte besitzen. Apple $AAPL (-0,53 %) und Google $GOOGL (+0,89 %) sind daher strukturelle Partner 🤝keine Gegner – Boku bringt ihnen inkrementellen Umsatz, den sie allein nicht bergen könnten.
✅Evolution des Burggrabens & Diversifikation: Das Management hat das historische „Was-wäre-wenn-Szenario“ (den Verlust eines Großkunden) verstanden und das Risiko proaktiv entschärft. Durch die aggressive Expansion in den Bereich Digital Wallets und Account-to-Account (A2A)-Zahlungen (die mittlerweile 45% des Umsatzes ausmachen) hat sich Boku fundamental diversifiziert. Der Burggraben ist heute technischer, regulatorischer und geografischer Natur – das kopiert auch ein Silicon-Valley-Riese nicht mal eben in zwei Quartalen.
✅Operativer Hebel schlägt Inflation: Bokus Kostenbasis besteht primär aus IT-Infrastruktur und Entwicklern. Wenn die Preise für digitale Abos weltweit inflationsbedingt steigen, steigt Bokus Transaktionsvolumen und damit die Fee-Einnahmen automatisch mit. Ein perfekter Inflationsschutz.
✅Konsolidierung der FinTech-Infrastruktur: Boku $BOKU hat jahrelang das regulatorische Fundament (Lizenzen in dutzenden Ländern) gegraben. Diesen Burggraben baut man nicht in zwei Quartalen nach. Das macht die Firma auch zu einem permanenten, hochattraktiven Übernahmeziel für größere Payment-Konzerne.
⚠️Die Risiken
❗️Brutale Klumpenrisiken (Whale-Dependency): Apple $AAPL (-0,53 %) , Google $GOOGL (+0,89 %) und Amazon $AMZN (+1,11 %) machen einen Löwenanteil des Volumens aus. Wenn einer dieser Giganten beschließt, die Gebühren drastisch zu drücken oder eine eigene globale Wallet-Infrastruktur aufzubauen, wackelt die Boku-Story fundamental
❗️Kommerzieller Margendruck: Die Unit Economics bei eWallets sind oft dünner als beim alten Direct Carrier Billing (DCB). Boku muss massiv Volumen bolzen, um den strukturellen Margen-Rückgang pro Transaktion abzufedern
❗️Währungseffekte (FX-Risiko): Da Boku weltweit Gebühren in lokalen Währungen einsammelt (und in GBP bilanziert), können heftige Währungsturbulenzen in den Emerging Markets die operative Performance optisch verhageln .
✍️Mein persönliches Fazit + Reaper Urteil 💀
Ich persönlich finde Boku Inc. extrem spannend. Boku $BOKU betreibt im Background ein erstaunlich starkes Geschäft. Für mich ist das ein hochprofitabler Nischen-Champion mit einer starken Bilanz und einem Geschäftsmodell, das deutlich robuster ist, als es auf den ersten Blick wirkt.
Was mir besonders gefällt: Ohne Boku $BOKU würden Unternehmen wie Google $GOOGL (+0,89 %) oder Apple $AAPL (-0,53 %) auf Millionen potenzieller Kunden verzichten, die sie über ihre klassischen Zahlungswege gar nicht erreichen könnten. Boku $BOKU erschließt ihnen Umsätze, die sonst schlicht nicht existieren würden. Warum sollten die Tech-Giganten hunderte Millionen Dollar investieren, um in dutzenden Schwellenländern eigene regulatorische Lizenzen zu beantragen und lokale Zahlungssysteme anzubinden, wenn sie stattdessen einfach auf Bokus fertige Infrastruktur zurückgreifen können? Boku $BOKU löst ein komplexes Problem, das seine Kunden nur mit erheblichem Aufwand selbst lösen könnten und wird dafür entsprechend gut bezahlt. Dadurch erscheint mir auch das Risiko begrenzt, dass große Kunden die Zusammenarbeit plötzlich beenden. Der Nutzen ist schlicht zu groß und die Alternative zu aufwendig.
BONUSMATERIAL:
💀Jack's Verdict:
"Machen wir uns nichts vor: Das operative Geschäft von Boku ist sexy wie eine perfekt geölte Gelddruckmaschine. Die NRR von 124% zeigt, dass die Tech-Giganten immer abhängiger von Bokus API werden. Aber an der Börse wird die Musik eben auch beim Preis gemacht. Ein fwd KGV von über 31x und ein PEG von 1,7 für 15% Wachstum? Da hat der Markt mal wieder etwas zu tief in die Hype-Bowle geschaut. Der Markt preist aktuell ein, dass die nächsten 10 Jahre fehlerfrei durchlaufen. Wenn Apple morgen hustet und die Fees um einen Basispunkt drückt, kracht die Bewertung in den Keller. Deshalb: Aktie auf die Watchlist, keine emotionalen Market-Käufe. Wir legen uns bei 135 GBX auf die Lauer. Wenn die ungeduldigen Kleinanleger bei der nächsten makroökonomischen Delle die Nerven verlieren und das Ding dorthin korrigiert, greifen wir zu. Vorher bleibt das Kapital im Halfter."
Reaper-Rating: BEOBACHTEN, TENDENZ EHER KAUFEN 🔥
Reaper Score:
6,8/10
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@Raketentoni
@schlimmschlimm
@Stocktective und natürlich alle anderen ✌️
+ 4

Grab Holdings $GRAB (-1,12 %) hat am 5. Mai 2026 die Ergebnisse für das erste Quartal 2026 vorgelegt und wies eine robuste finanzielle Entwicklung auf, die in starkem Kontrast zur Anlegerstimmung stand. Trotz eines Umsatzwachstums von 24 % im Jahresvergleich und eines Anstiegs des bereinigten EBITDA um 46 % gab die Aktie im nachbörslichen Handel um 0,82 % auf 3,64 USD nach und bewegte sich damit in der Nähe ihres 52-Wochen-Tiefs von 3,48 USD.
Der südostasiatische Super-App-Betreiber zeigte sich in seinen Kerngeschäften widerstandsfähig, mit besonderer Stärke im Segment Finanzdienstleistungen, auch wenn saisonale Belastungen durch Ramadan und das chinesische Neujahrsfest die üblichen Nachfragemuster beeinflussten.
Highlights der vierteljährlichen Entwicklung
Wie die folgende Übersicht der wichtigsten Finanzkennzahlen zeigt, erzielte Grab im ersten Quartal ein signifikantes Wachstum in mehreren Dimensionen.
Das Unternehmen meldete einen Umsatz von 955 Mio. USD, was einem Wachstum von 24 % im Jahresvergleich entspricht (19 % bei konstanten Wechselkursen). Das Bruttowarenvolumen (GMV) im On-Demand-Bereich erreichte 6,13 Mrd. USD, ein Plus von 24 % gegenüber dem Vorjahr und 21 % auf Basis konstanter Wechselkurse. Die Zahl der monatlich aktiven Nutzer stieg auf 51,6 Millionen, eine Zunahme von 16 % gegenüber dem Vorjahreszeitraum.
Das bereinigte EBITDA erreichte 154 Mio. USD, was das 17. Wachstumsquartal in Folge für diese Kennzahl darstellt. Die EBITDA-Marge verbesserte sich auf 16,2 % des Umsatzes, verglichen mit 13,7 % im Vorjahresquartal. Besonders hervorzuheben ist, dass der bereinigte freie Cashflow mit 98 Mio. USD positiv ausfiel, nach einem negativen Wert von 101 Mio. USD im ersten Quartal 2025. Der bereinigte freie Cashflow der letzten zwölf Monate erreichte 489 Mio. USD.
Die folgende Grafik veranschaulicht die Entwicklung der primären Finanzkennzahlen von Grab im Jahresvergleich.
Analyse der Segmentleistung
Das Liefergeschäft von Grab behielt seine starke Dynamik bei, wobei die folgenden Leistungskennzahlen die Gesundheit des Segments belegen.
Das Segment Lieferdienste erwirtschaftete einen Umsatz von 510 Mio. USD, ein Plus von 23 % im Jahresvergleich, während der GMV um 25 % auf 3,91 Mrd. USD wuchs. Das bereinigte Segment-EBITDA verbesserte sich um 40 % auf 88 Mio. USD, was 2,3 % des GMV entspricht, verglichen mit 2,0 % im Vorjahr. Das Unternehmen merkte an, dass die Zahl der täglich aktiven Nutzer im April 2026 die saisonalen Höchststände vom Dezember 2025 übertraf, was auf ein anhaltendes Nutzerengagement über die typischen Spitzenzeiten hinaus hindeutet.
Das Mobilitätssegment zeigte sich trotz regionaler Treibstoffpreiserhöhungen widerstandsfähig, wie die folgende Leistungsübersicht verdeutlicht.
Der Umsatz im Mobilitätssegment erreichte 337 Mio. USD, ein Plus von 19 % im Jahresvergleich, wobei der GMV um 23 % auf 2,22 Mrd. USD stieg. Das bereinigte EBITDA des Segments wuchs um 24 % auf 198 Mio. USD und hielt eine solide Marge von 8,9 % im Verhältnis zum GMV. Operative Daten zeigten, dass das wöchentliche durchschnittliche tägliche Transportvolumen im April 2026 im Vergleich zum April 2025 um 32 % zunahm, während die Online-Stunden der aktiven Fahrerpartner im gleichen Zeitraum um 19 % stiegen.
Die Finanzdienstleistungen entwickelten sich zum am schnellsten wachsenden Segment von Grab, wie die folgenden Kennzahlen zeigen.
Der Umsatz des Segments stieg im Jahresvergleich um 43 % auf 107 Mio. USD, während sich das Bruttokreditportfolio mit einem Wachstum von 130 % auf 1,44 Mrd. USD mehr als verdoppelte. Wichtig ist, dass sich der bereinigte EBITDA-Verlust des Segments um 45 % auf -17 Mio. USD verringerte. Dies entspricht einer Verbesserung von -41,1 % des Umsatzes auf -15,7 % und signalisiert einen klaren Weg in Richtung Profitabilität.
Operative Dynamik
Trotz saisonaler Herausforderungen zeigten die operativen Kennzahlen von Grab ein nachhaltiges Wachstum. Die folgende Grafik zeigt die Entwicklung des Nutzerengagements im Liefersegment.
Das Kreditgeschäft im Bereich Finanzdienstleistungen zeigte eine besonders starke Beschleunigung, wie die Trends bei den vierteljährlichen Kreditvergaben verdeutlichen.
Die Kreditvergaben erreichten im ersten Quartal 2026 1,05 Mrd. USD, ein Anstieg von 67 % im Jahresvergleich, was einer annualisierten Rate von 4,2 Mrd. USD entspricht. Das Management betonte, dass bei der Skalierung des Geschäfts weiterhin umsichtig mit Kreditrisiken umgegangen werde, und wies darauf hin, dass sich die erwarteten Kreditverluste als Prozentsatz des Bruttokreditportfolios im Jahresvergleich verbessert hätten.
Das Mobilitätsgeschäft erwies sich als widerstandsfähig gegenüber dem Treibstoffpreisdruck in der Region, wobei die folgenden Daten ein stabiles Fahrerangebot und eine nachhaltige Nachfrage belegen.
Strategische Initiativen
Auf seiner GrabX-Veranstaltung stellte das Unternehmen mehrere neue Produktfunktionen vor, die das Nutzererlebnis verbessern und das langfristige Engagement fördern sollen. Dazu gehörten „Group Rides“, die es bis zu vier Fahrgästen ermöglichen, eine Fahrt zu teilen und den Fahrpreis aufzuteilen, „Travel Pay“, das lokale QR-Code-Zahlungen für Touristen und Reisende ermöglicht, und „Consumer Maps“ (GrabMaps), die erweiterte Navigations- und Entdeckungsfunktionen für Restaurants, Geschäfte und andere interessante Orte bieten.
Das Management hob die laufenden Investitionen in die Infrastruktur für künstliche Intelligenz hervor, einschließlich der Einführung des „Turbo“-Fahrmodus, der die Einnahmen der Fahrer Berichten zufolge um 23 % steigerte. Diese KI-Investitionen trugen jedoch zu erhöhten regionalen Unternehmenskosten bei, die von 86 Mio. USD im Vorjahresquartal auf 114 Mio. USD stiegen.
Finanzlage & Ausblick
Grab verfügte zum 31. März 2026 über eine starke Bilanz mit einer Nettoliquidität von 4,99 Mrd. USD. Dies stellt einen leichten Rückgang gegenüber den 5,37 Mrd. USD zum Jahresende 2025 dar, liegt aber deutlich über den 5,86 Mrd. USD, die ein Jahr zuvor ausgewiesen wurden. Die Bruttoliquidität des Unternehmens belief sich auf 6,93 Mrd. USD, während sich die Kredite und Anleihen auf 1,95 Mrd. USD beliefen.
Das Unternehmen bestätigte seine Prognose für das Gesamtjahr 2026 und prognostiziert einen Umsatz zwischen 4,04 Mrd. und 4,10 Mrd. USD, was einem Wachstum von 20 % bis 22 % im Jahresvergleich entspricht. Die Prognose für das bereinigte EBITDA blieb mit 700 Mio. bis 720 Mio. USD unverändert, was ein Wachstum von 40 % bis 44 % impliziert. Das Management zeigte sich zuversichtlich, im Segment Finanzdienstleistungen in der zweiten Jahreshälfte 2026 den Break-even beim bereinigten EBITDA zu erreichen.
Die folgende Folie skizziert den unveränderten Ausblick des Unternehmens für das Gesamtjahr.

Hallo in die GQ Runde ✌️
Mein erster Post nachdem ich vor circa 4 Wochen gekickt wurde – wer hätte gedacht, dass Solidarität gegenüber einem der Mitglieder (@Klein-Anleger ) so schnell zum Platzverweis führt? Aber die Kulanz von getquin war so BIG (und vor allem „auf Probe“), dass sie mich gnädigerweise wieder in den heiligen Gral der GQ-Community gelassen haben 😉
Also Leute, lernt aus meinen Fehlern: Die Kulanz hier ist keine Infinite-Money-Glitch ! Spart euch die Solidarität, fahrt den Einsatz für andere Mitglieder auf null und das Wichtigste 🚨: Keine Schleichwerbung für alternative Finanzplattformen wie „Cisdord“ 😉😂.
Sorry, der Seitenhieb nach 4 Wochen Abstinenz musste sein 🤝
so Spaß beiseite…
⏳Die ersten drei Monate des Jahres 2026 sind vergangen. Zeit für ein kurzes Zwischenfazit zum aktuellen Stand meines Wiederaufbaus.
Bevor ich mit dem Neuaufbau des Depots begann, habe ich mir natürlich Gedanken darüber gemacht, welche Strategie ich in den kommenden Monaten und Jahren verfolgen möchte – insbesondere im Hinblick auf die Aktienauswahl und die Gewichtung.
Ehrlich gesagt war mein ursprünglicher Plan, ein Depot mit maximal 20 Aktien zu führen. Im weiteren Verlauf habe ich jedoch gemerkt, dass es wahrscheinlich nicht bei 20 Werten bleiben wird, sondern die Anzahl eher auf ca. 30 Positionen (+/-) ansteigen dürfte.
♟️Mein Fokus & meine Strategie:
Kurz und knackig zusammengefasst: Der klare Fokus liegt auf Wachstum 🚀. Dividenden spielen dabei eher eine untergeordnete Rolle. Hier zeige ich euch meine Einkaufsliste bzw. wie mein Depot zukünftig aussehen soll. Die bereits gekauften Werte sind mit einem grünen Haken versehen und ohne Haken, da warte ich noch ab ⏳
🤖TECH:
🏦💸FINANCE:
🏥🩻HEALTHCARE:
🏭🏗️INDUSTRIE & REST:
————————————————————————
das hier ist meine erweiterte Watchlist:
IM TECHBEREICH:
RAMBUS $RMBS (+1,43 %) , QNITY ELECTRONICS $Q (+1,95 %) ,
INNODATA $INOD (+0,6 %) , NETFLIX $NFLX (-4,54 %) ,
VERTIV $VRT (+2,94 %) , PALANTIR $PLTR (+0,91 %) , VAT GROUP $VACN (+3,43 %) , BROADCOM $AVGO (+2,82 %) , AMADEUS IT $AMS (-1,15 %) , DISCO CORP $6146 (-0,34 %) , A10 NETWORKS $ATEN (-3,66 %) , RORZE $6323 , CAMTEK $CAMT (+3,28 %)
FINANCE:
APOLLO GLOBAL $APO (-0,14 %) / BLACKSTONE $BX (-0,91 %) , ALLIANZ $ALV (-1,79 %) , FIRSTCASH $FCFS (-0,08 %) , BLACKROCK $BLK (+1,12 %) SKYWARD SPECIALITY INSURANCE $SKWD , VERISK ANALYTICS $VRSK (-0,65 %) PRIMERICA $PRI (+0 %) , ERIE INDEMNITY $ERIE (-2,82 %)
HEALTHCARE:
MERIT MEDICAL SYSTEMS $MMSI (-0,67 %) , REGENERON PHARM $REGN (-0,68 %) , UFP TECHNOLOGIES $UFPT (+0,38 %) , COLLEGIUM PHARM $COLL (+1,54 %) , LIGAND PHARM $LGND (+0 %) , HOYA CORP $7741 (-0,9 %) , SHIONOGI $4507 (-2,48 %) , IRADIMED $IRMD (-1,38 %)
REST:
MISUMI GROUP $9962 (-0,5 %) , KANEMATSU $8020 (-2,26 %) , APPLIED INDUSTRIAL TECH $AIT (+1,45 %) , BADGER METER $BMI (+4,18 %) , CEMENT ROADSTONE HOLDING $CRH (-0,74 %) , KADANT $KAI (-0,43 %) , INTERTEK GROUP $ITRK (+0,69 %) , IDEX CORP $IEX (+0,72 %) , ORLA MINING $OLA , NEWMARKET CORP $NEU (+1,94 %) , ROTORK $ROR (+0 %) , POWER INTEGRATION $POWI (+2,44 %) , LINDE $LIN (+0,68 %) , GAZTRANSPORT & TECHNIGAZ $GTT (-1,27 %)
Das ist noch nicht meine endgültige Aktienauswahl/ Watchlist. Es kann natürlich immer zu Veränderungen kommen, wenn z.B der @Tenbagger2024 weiterhin so unentdeckte Perlen vorstellt 🙏🏽🧐
————————————————————————
Wie soll die Sektoren/Ländergewichtung aussehen ?
Fangen wir mit der „Wunsch“
🌍Ländergewichtung an:
🇺🇸🇨🇦USA ~60%
🇪🇺EUROPA ~20%
🇯🇵JAPAN/ASIEN ~15%
Rest ~5%
Sektorengewichtung sollen wie folgt aussehen:
💻TECHNOLOGIE: ~30-35%
💸FINANZWESEN: ~ 20-25%
🏥GESUNDHEITSWESEN: ~ 10-15%
🏭INDUSTRIE: ~ 10-15%
REST: ~ 5-10%
So, nun was hat sich seit Jahresanfang getan ?
Verkäufe gabs natürlich keine 😬
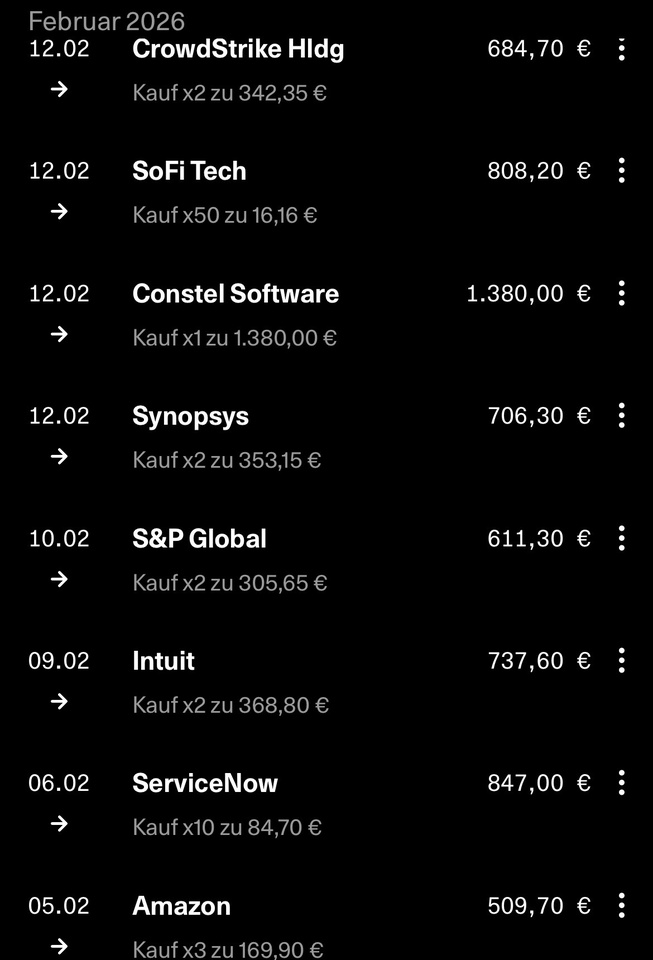
Käufe gabs einige wo ich die Finger im Spiel habe.
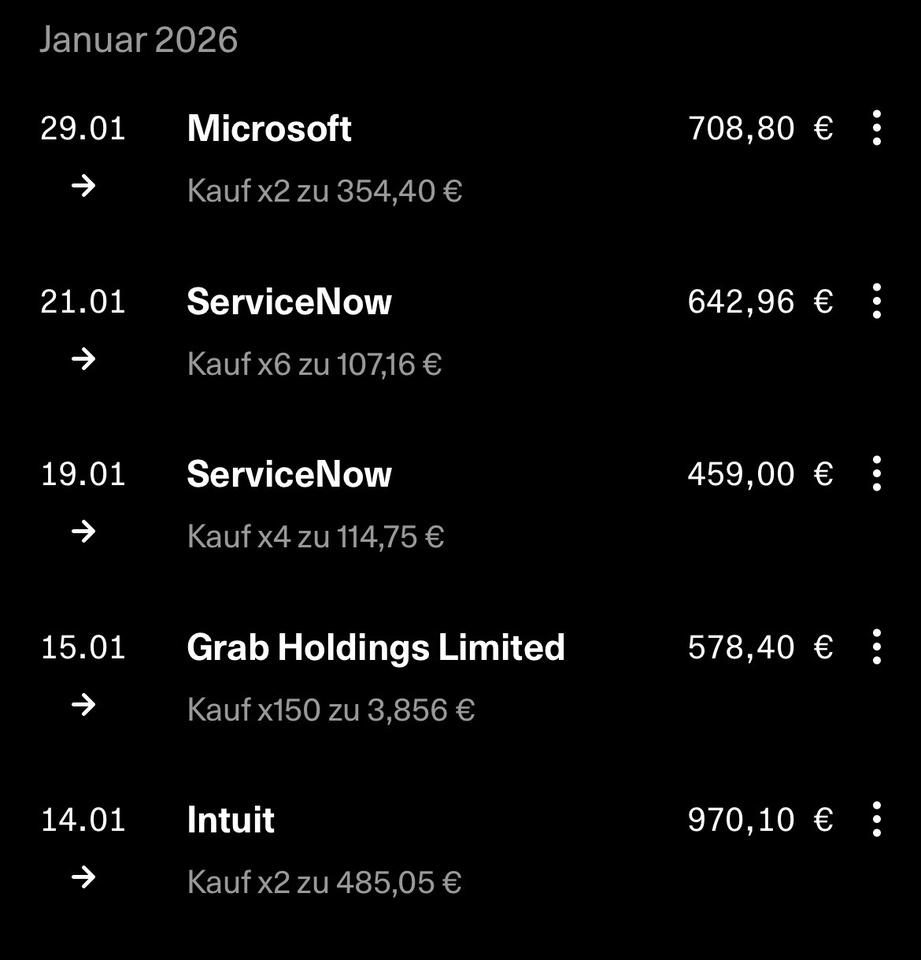
JANUAR-KÄUFE
$INTU (-3,26 %)
$GRAB (-1,12 %)
$NOW (-2,27 %)
$MSFT (-0,5 %)
FEBRUAR-KÄUFE
$NOW (-2,27 %)
$INTU (-3,26 %)
$SPGI (+0,01 %)
$SNPS (+1,21 %)
$CSU (-1,61 %)
$SOFI (+1,23 %)
$CRWD (-3,33 %)
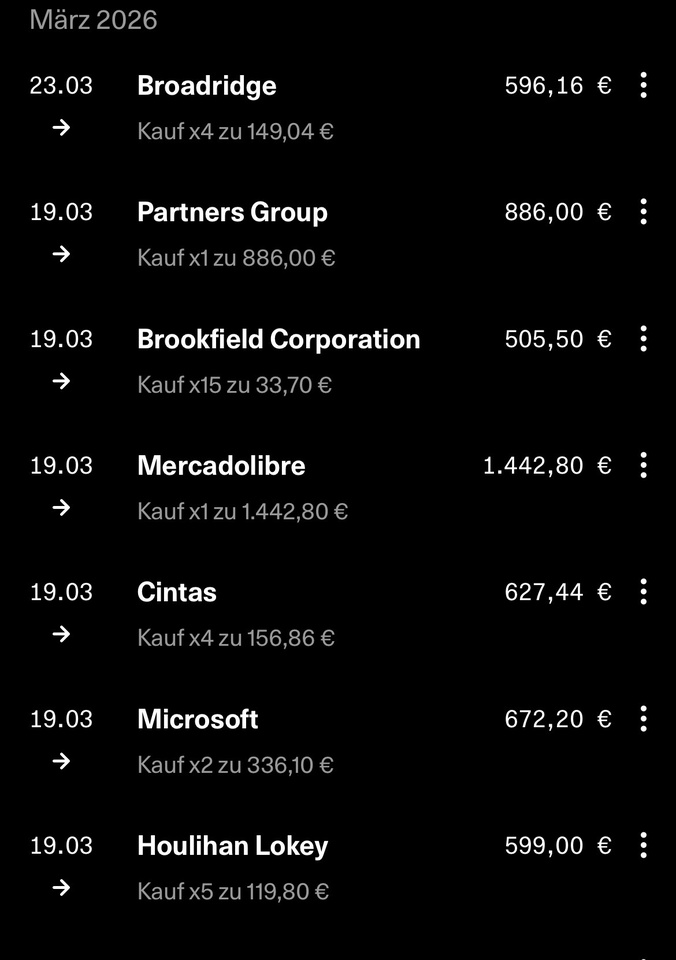
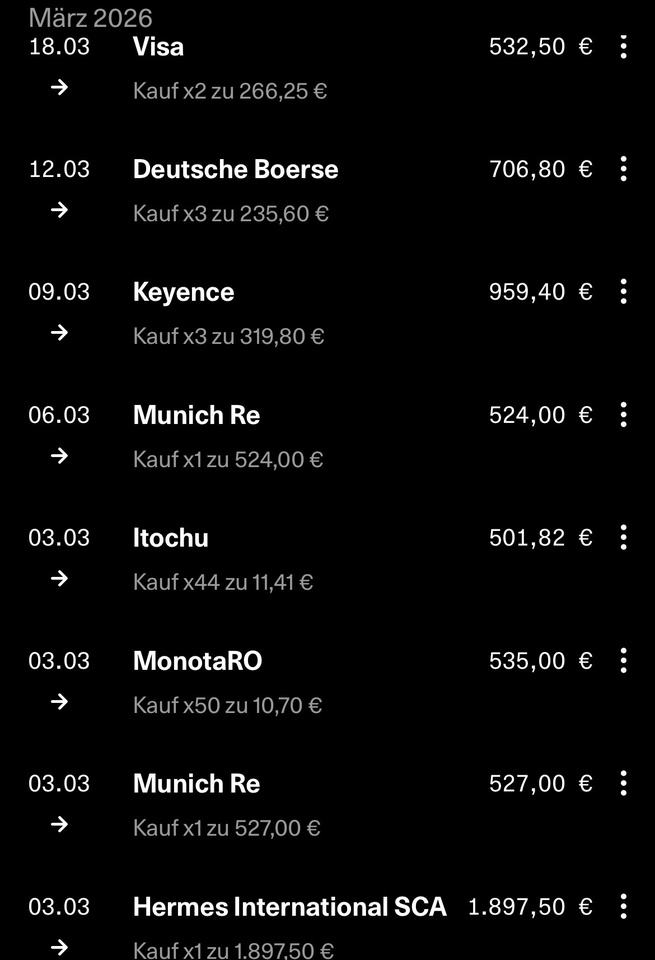
MÄRZ-KÄUFE
$MUV2 (-0,51 %)
$3064
$8001 (-5,44 %)
$6861 (-0,58 %)
$DB1 (-0,5 %)
$V (-0,14 %)
$HLI (-1,69 %)
$MSFT (-0,5 %)
$CTAS (-0,26 %)
$MELI (-2,21 %)
$BN (+0,55 %)
$PGHN (-1,08 %)
$BR (-0,87 %)
Aufgrund der weltpolitischen Lage – vor allem wegen dieser 🍊 im Weißen Haus, dessen Tweets mehr Tsunamis 🌊verursachen als echte Naturkatastrophen – und dem aktuellen Drawdown im S&P 500 (der mir gerade sehr gelegen kommt und viel Freude bereitet 🤩), bin ich mit einigen meiner Käufe bisher dementsprechend unter Wasser💦🫧.
aber hey, wir investieren ja schließlich langfristig oder ? Deswegen easy going, alles entspannt 🥱 Ich werde höchstwahrscheinlich in den nächsten Tagen oder Wochen vorerst keine Käufe mehr tätigen, meine Cash-Position woanders parken bzw. ins Tagesgeld stecken und erst mal abwarten, in welcher Zone sich der Markt einpendelt bzw. auf eine Stabilisierung warten.
was habt ihr so auf der Watchlist ?
Wartet ihr aktuell oder wie geht ihr mit der momentanen Situation um ?
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@Max095 und natürlich alle anderen Mitglieder
Ok, reicht jetzt 😂
das war’s erstmal von mir ✌️
euer Aktienhauptmeister

Aktuell bin ich in Südostasien unterwegs – und was mir wieder auffällt:
👉 Die besten Investment-Ideen liegen oft direkt vor dir im Alltag.
Ich habe bewusst darauf geachtet, welchen Unternehmen ich hier ständig begegne – und einige spannende Namen gesammelt:
🛒 Alltag & Konsum
7-Eleven ($3382) (-3,21 %)– gefühlt an jeder Ecke
Heineken (Tiger Beer) ($HEIA) (-0,53 %)– DAS Bier hier
Magnum – extrem präsent bei Eis
🏦 Finanzsektor
OCBC ($O39) (-2,75 %) – eine der großen Banken in Singapur
🚛 Industrie
Isuzu ($7202 (-1,91 %)) – unglaublich viele Trucks auf den Straßen
Und dann natürlich auch:
Grab ($GRAB) (-1,12 %) – ohne die App kommt man hier kaum zurecht
💡 Was ich spannend finde:
Viele dieser Unternehmen haben starke lokale Marktpositionen, die man aus Europa oft gar nicht so auf dem Schirm hat.
Genau solche Beobachtungen bringen mich immer wieder auf neue Investment-Ideen – fernab der klassischen US-Tech-Werte.
❓ Jetzt würde mich interessieren:
Welche Aktien sind euch auf Reisen besonders aufgefallen – und habt ihr vielleicht sogar investiert?

Zu der hier ja auch bei einigen beliebten Aktie von $GRAB (-1,12 %) erschienen auf Investing pro
Das südostasiatische Uber-Pendant hat zuletzt wieder starke Zahlen abgeliefert. Doch trotz des starken Wachstums ist die Kursentwicklung seit Q4/25 von einer deutlichen Konsolidierung geprägt, mit Kursverlusten von rund 40 %. Neben dem zurückhaltenden Ausblick waren vor allem der Polit-Poker um die Übernahme des angeschlagenen Konkurrenten GoTo und geplante regulatorische Maßnahmen der indonesischen Regierung Gründe für den Kursrückgang. Die Wachstumsaussichten sind jedoch intakt und seit neuestem schreibt man schwarze Zahlen.
Die heutige Grab Holdings Ltd. (ISIN: KYG4124C1096) wurde 2012 in Singapur gegründet unter dem Namen MyTeksi und hat 2018 das südostasiatische Uber-Geschäft übernommen. Zu den Kernsegmenten von Grab gehören Lieferdienste und Mobility-Dienstleistungen, mit Umsatzanteilen von ca. 53 und 36 %. Zwischenzeitlich kam mit Finanzdienstleistungen ein weiteres wachstumsstarkes Geschäftssegment hinzu, das derzeit auf einen Umsatzanteil von rund 10 % kommt. Das Geschäft von Grab ist fokussiert auf den südostasiatischen Raum, wobei Malaysia, Indonesien und Singapur mit Umsatzanteilen von jeweils 20 bis 30 % den größten Einfluss haben.
2021 folgte der Börsengang an der US-Technologiebörse Nasdaq und eine explosionsartige Expansion, mit Wachstumsraten von 112 und 65 % in 2022 und 2023. Zum Ende des Geschäftsjahres 2025 hat sich der Umsatz mit 3,37 Mrd. USD gegenüber dem Geschäftsjahr 2021 (675 Mrd. USD) verfünffacht. Das letzte Zahlenwerk für Q4/25 viel solide aus. Die Umsätze wuchsen um 19 % (YoY) auf 906 Mio. USD und das Gross-Merchandise-Volumen (Gesamtwert der abgewickelten Waren und Dienstleistungen) lag mit 6,1 Mrd. USD (+21 %) auf Rekordniveau. Die Nutzerzahlen auf der App legten ebenfalls um 24 % zu. Grab schloss damit das erste Geschäftsjahr der Firmengeschichte mit einem positiven Nettogewinn von 268 Mio. USD ab.
Die Visibilität des Geschäftsmodells ist aktuell noch eingeschränkt. Der Anteil gut planbarer wiederkehrender Einnahmen in Form von Abonnementgebühren und Zinsen aus der Kreditvergabe liegt derzeit bei 12 bis 15 % der Umsatzerlöse. Durch den Ausbau der Finanzsparte dürfte dieser in den nächsten Jahren jedoch deutlich zunehmen.
Wachstumschancen werden überschattet von verstärktem Wettbewerb
Mit einem geschätzten Wirtschaftswachstum von ca. 4 % gehört Südostasien momentan zu den am schnellsten wachsenden Regionen weltweit. Die Inflation ist deutlich stabiler als in vielen westlichen Industrienationen und einige der Zentralbanken beginnen bereits mit vorsichtigen Zinssenkungen. Die gesamtwirtschaftliche Lage ist derzeit also nicht das Problem bei Grab, vielmehr ist es der verschärfte Wettbewerb, der Grab dazu zwingt Maßnahmen zu ergreifen, um seine starke Stellung zu behaupten.
Das integrierte Super-App-Modell von Grab wird derzeit von diversen Konkurrenten attackiert. Im Kernmarkt Indonesien tobt ein zermürbender Preiskampf mit GoTo (Gojek Tokopedia), der beide Parteien dazu zwingt enorme Summen in Fahrer-Incentives zu investieren, um die Marktanteile in der Mobilität zu halten. Parallel dazu verliert das Liefergeschäft Boden an den Konkurrenten Sea Limited (Shopee Food), der seine dominante E-Commerce-Plattform nutzt, um Essenslieferungen aggressiv zu bündeln und
Grab so die preisbewusste Kundschaft streitig zu machen.
Herausfordernd ist die Lage auch im Fintech-Sektor, wo Grab zwar hohe Nutzerzahlen vorweist, aber mit der Profitabilität kämpft. Hier greifen sowohl etablierte Regionalbanken als auch spezialisierte Anbieter wie Sea Money an, die effizientere Margen erzielen, während Grab sich in dem neuen Segment aktuell noch mit hohen Kosten für die Kundengewinnung und steigenden Kreditausfall-Rückstellungen konfrontiert sieht.
GoTo-Übernahme in Planung
Aktuell laufen Verhandlungen zwischen Grab und GoTo um eine geplante Übernahme des stark angeschlagenen und hoch verschuldeten Konkurrenten. Allerdings rufen die Bestrebungen auch Vertreter der Politik auf den Plan. Zwar würde der Deal unter normalen Umständen mit hoher Wahrscheinlichkeit an kartellrechtlichen Hürden scheitern, da es zu einer extremen Konzentration von Marktmacht kommen dürfte, die indonesische Regierung hat jedoch ein erhebliches Interesse daran, eine Pleite von GoTo abzuwenden.
Immerhin sind knapp 3 Mio. Fahrer für das Unternehmen tätig und zuletzt gab es in Indonesien bereits erhebliche Unruhen, aufgrund der mangelhaften Rahmenbedingungen für Fahrer. Unter Präsident Prabowo Subianto hat sich die Regierung außerdem zum Ziel gesetzt, das Land für ausländische Investoren zu öffnen. Ein Feldzug gegen das wertvollste Tech-Unternehmen der Region (Grab) könnte das falsche Signal an internationale Märkte senden.
Grab hat hier also eine gute Verhandlungsposition, da man aufgrund der starken Cash-Reserven und niedrigen Verschuldung am Ende mit hoher Wahrscheinlichkeit ohnehin als Sieger aus dem Konkurrenzkampf hervorgehen würde, trotzdem hat der indonesische Staat zuletzt massive Einschnitte gefordert. Es geht um die Senkung der Provisionssätze für Fahrer, um deren Verdienst zu verbessern, und um die Zahlung von Sozialleistungen für Fahrer. Beides würde sich erheblich auf die Margen der Unternehmen auswirken.
Mit einer endgültigen Entscheidung der Behörden über die Zustimmung zur Übernahme und die Rahmenbedingungen wird frühestens Ende 2026 gerechnet. Wir halten eine Zustimmung für durchaus wahrscheinlich, allerdings gehen wir davon aus, dass Grab nicht um Zugeständnisse herumkommen wird.
Letztlich könnte der Deal aber erhebliche Synergien freisetzen, da GoTo über ein ähnlich umfangreiches Logistiknetzwerk verfügt wie Grab. Das würde die Preise stabilisieren und die Auswirkungen der regulatorischen Maßnahmen zumindest teilweise wieder kompensieren.
Wachstumsaussichten
Auch an anderen Stellen bietet sich Grab noch reichlich Potenzial, um die Effekte der regulatorischen Maßnahmen auszugleichen und die Margen nicht nur stabil zu halten, sondern zu steigern. Dazu zählen die Einführung neuer Plattformgebühren und die Erhöhung der Fahrpreise, sowie die Reduzierung von Fahrer-Incentives und Marketing-Rabatten für Kunden. Durch die Übernahme der US-Investmentplattform Stash (KI-basierte Vermögensberatung) in Q3/26, die ein Abo-Modell mit 1,3 Mio. monatlich zahlenden Nutzern und 5 Mrd. USD Assets under Management mitbringt und den Ausbau digitaler Banken in Südostasien will Grab margenstarke, abonnementbasierte Umsätze generieren.
Grab investiert jährlich etwa 7 bis 9 % seines Umsatzes in Forschung und Entwicklung (ca. 200–250 Mio. USD pro Jahr) und bildet damit den Grundstein für weiteres Wachstum. Zum Beispiel will man künftig verstärkt auf Automatisierung und KI-gestützte Logistik setzen, wie mit der Übernahme des KI-Robotik-Startups Infermove, um die operativen Kosten in der Zustellung zu senken. Ein weiterer potenzieller Hebel für die Margen ist der Ausbau des Advertising-Netzwerks (GrabAds) auf der Plattform. Das Segment bietet deutlich höhere Gewinnmargen als das Kerngeschäft.
Auch wenn Grab trotz starker Zahlen für das abgelaufene Quartal Q4/25 und einem konservativen Ausblick für 2026 die hochgesteckten Erwartungen von Analysten zuletzt nicht schlagen konnte, wird klar, dass das Geschäftsmodell noch enormes Wachstumspotenzial bietet, darüber sind sich letztlich auch Analysten einig. Bis Ende 2030 wird mit einem Gesamtumsatz von 8,1 Mrd. USD gerechnet, was einer jährlichen Wachstumsrate von 19 % (CAGR) entspricht. Die Nettomarge, die für das Geschäftsjahr 2025 bei 7 % lag, soll bis dahin deutlich zweistellig werden.
Die Stimmung dreht
Positive Impulse für Grab gab es zuletzt am 25. Februar durch eine Hochstufung der Ratingagentur S&P Global von „BB-” auf „BB”. S&P begründete den Schritt mit der sich verbessernden Ertragsqualität und der Erwartung, dass Grab in der Lage sein dürfte, seine dominante Marktposition in Südostasien (Mobilität und Lieferdienste) beizubehalten. Den jüngsten 13F-Daten zufolge haben auch institutionelle Anleger ihre Anteile an Grab zuletzt wieder deutlich ausgebaut. Der Nettozuwachs der gehaltenen Anteile betrug in Q4/25 rund 20 %.
Analysten empfehlen die Aktie derzeit fast einstimmig zum Kauf (24 Kaufen, 1 Halten), mit Kurszielen zwischen 4,80 und 8 USD. Die Zahlen für das erste Quartal 2026 wird Grab voraussichtlich am 29. April bekannt geben. Gestützt werden dürfte der Aktienkurs auch durch ein weiteres Rückkaufprogramm im Umfang von 500 Mio. USD, das jüngst genehmigt wurde. Mit einem Einzug der Anteile ist jedoch nicht zu rechnen, da diese als Zahlungsmittel für Übernahmen, wie der von Stash, dienen sollen.
Bewertung auf Basis vom Umsatz
Bewertung auf Basis vom Umsatz
Gemessen am Umsatz bewegte sich die Notierung von Grab über die letzten drei Jahre in einer sehr konstanten Spanne. Am Jahrestief betrug das KUV (Kurs-Umsatz-Verhältnis) im Durchschnitt regelmäßig das 4,5-Fache vom Umsatz je Aktie, am Jahreshoch war es das 7,5-Fache. In Relation zum erwarteten Umsatz je Aktie für 2026 von 1,03 USD wurde diese Spanne im laufenden Jahr allerdings nach unten durchbrochen.
Damit wird deutlich, dass das hohe Bewertungsniveau bereits schrittweise abgebaut wird. Dies geschieht in der Regel über mehrere Jahre. Spätestens bei 3,80 USD – entspräche einem KUV von 3,7 – sehen wir zunächst jedoch einen technischen Boden. Davon ausgehend, dass sich auch der Multiple auf der Oberseite nach unten verschieben wird, sehen wir unser Kursziel für 2026 auf Basis der durchschnittlichen jährlichen Schwankungsbreite der letzten 3 Jahre von 66 % bei 6,32 USD, das entspricht einem KUV von 6,1.
Als weiteres Indiz für eine niedrige Bewertung lässt sich auch das Forward-KGV auf Basis des erwarteten Nettogewinns je Aktie für 2030 von 0,48 USD je Aktie heranziehen, das aktuell beim 9-Fachen dessen liegt. Treten die Ertragsschätzungen so ein, wäre dies für ein margenstarkes Geschäft eine extrem günstige Bewertung.
Charttechnik
Der seit 2022 bestehende, flach ansteigende, Aufwärtstrend, in dem die Kursnotierung sich befindet verläuft derzeit bei ca. 3,80 USD und könnte in Kürze nochmal getestet werden. Bricht der Trend, dann wäre auf Sicht von mehreren Wochen ein Test der Unterstützung bei 3,40 USD denkbar. Darunter liegt eine weitere sehr markante Unterstützungszone im Bereich von 3 USD. Die relative Stärke auf Basis von 14 Wochen notiert aktuell bei knapp 38 Zählern. Seit 2022 hat die Notierung regelmäßig im RSI-Bereich zwischen 35 und 40 wieder nach oben gedreht. Eine klare Umkehrtendenz ist momentan jedoch noch nicht erkennbar.
Eine Analyse des Handelsvolumen zeigt jedoch, dass der Wert für die sogenannten Turnover Days (ausstehende Aktien / durchschnittliches Handelsvolumen der letzten 90 Handelstage) auf erste Anzeichen einer nahenden Trendwende hindeutet. Der Wert zeigt an, wie lange es im Durchschnitt dauert, bis die Anzahl der ausstehenden Aktien einmal vollständig umgeschlagen wurde. Zwischen 2022 und Ende 2024 notierte der Wert üblicherweise in einer Spanne zwischen 130 und 250 Tagen. Ab Anfang 2025 ging der Wert nochmal deutlich zurück, seit Oktober 2025 notiert er nun auf einem Wert unterhalb von 100 Tagen, was auf eine zunehmende Akkumulation der Aktie schließen lässt.
Aus technischer Sicht ergäbe sich ein Kaufsignal mit dem Überwinden des letzten Zwischenhochs bei 4,50 USD.
Grab Wochenkurse
Fazit
Grab wächst nach wie vor solide und schafft durch regelmäßige Investitionen und Zukäufe das Potenzial für weiteres Wachstum. Das Unternehmen ist gerade erst profitabel geworden und es besteht aus unserer Sicht kein Zweifel daran, dass Grab in den kommenden Jahren die Gewinne weiter ausbauen wird. Der Markt wird Grab allerdings daran messen, ob man in der Lage ist auch die Margen weiter auszubauen. Dieser Unsicherheitsfaktor könnte dazu führen, dass die Bewertungsmultiplikatoren weiter zurückgehen. Wir rechnen daher nicht mit extremen Kursanstiegen, sondern gehen davon aus, dass die Notierung in den kommenden Jahren ihre moderate Aufwärtsbewegung fortsetzen wird oder in einer stabilen Seitwärtsbewegung verläuft.
Die kürzlich erfolgte Heraufstufung durch S&P Global, das verstärkte Interesse institutioneller Investoren und die gute Stimmung für die Aktie bei Analysten sehen wir jedoch als positive Argumente für einen Kauf. Da wir die Aktie auf Basis der Umsatzprognose von 1,03 USD je Aktie für 2026 als stark unterbewertet erachten bauen wir eine erste Teilposition auf. Bis zu unserem Kursziel bei 6,32 USD sehen wir eine Gewinnchance von 54 %.
Investmentidee(n) auf Grab Holdings
Für risikobereite Anleger bietet sich als Alternative zur Aktie ein Turbo-Call auf Grab an, um überproportional von steigenden Aktienkursen zu profitieren. Das ausgewählte Hebel-Papier mit der ISIN DE000FC2W325 hat einen moderaten Hebel von 3,6 und die Knock-out-Schwelle liegt bei 3,34 USD (-18,5 %). Sollte sie erreicht werden, entsteht ein Totalverlust. Anleger sollten einen Stopp-Loss platzieren. Der Spread (Geld-/Brief-Spanne) beträgt 1,03 %
Ich hatte gerade eine Unterhaltung mit @Multibagger in einem anderen Post und habe versprochen ein paar Aktien zu posten, die ich mal irgendwo als Potentielle Tenbagger gespeichert habe!
Von 10 versprochenen sind es leider nur 3 geworden, da der Rest wie Kraken und Ondas hier schon zur Genüge bekannt sind!
Es tut mir leid, dass ich jetzt keine fundierten Analysen oder Einschätzungen dienen kann, weil das nicht mein Gebiet ist!
Aber dieser Post geht eher an die „üblichen Verdächtigen“, vielleicht könnt ihr ja damit etwas anfangen 😉
@Multibagger
@Klein-Anleger
@Tenbagger2024 Das sind jetzt nur die 3 die mir spontan einfallen, aber der Post ist selbstverständlich für alle!
viele Grüße 🚀

Top-Creator dieser Woche


