
Ebenfalls wünsche ich liebe grüße aus dem Sardinien Urlaub ☀️🏝️
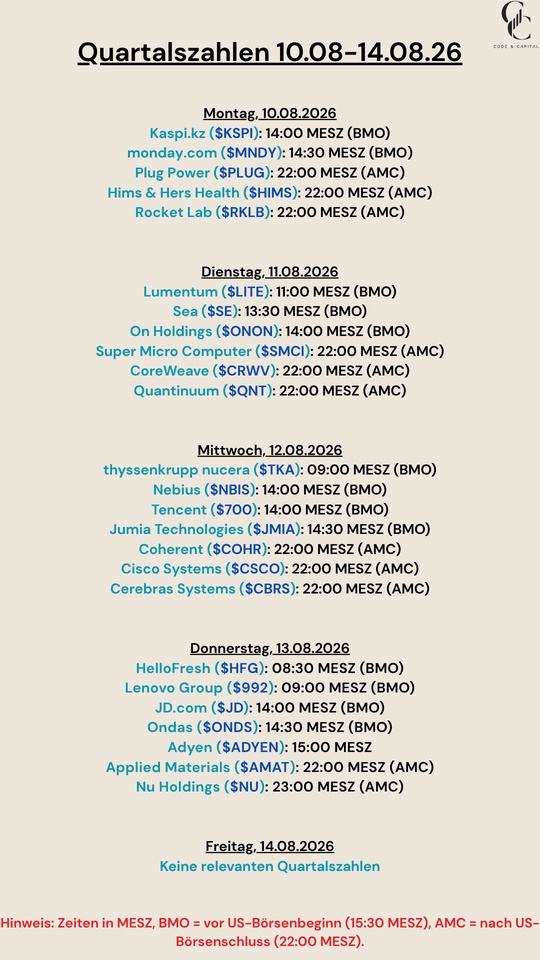
$KSPI
$MNDY (+2,56 %)
$PLUG
$HIMS
$RKLB
$LITE
$ONON (+2,87 %)
$SMCI
$CRWV
$QNT
$TKA (-2,59 %)
$NBIS
$700
$JMIA
$COHR
$CSCO
$CBRS
$HFG (+1,24 %)
$992 (-0,06 %)
$JD
$ONDS
$ADYEN
$AMAT
$NU
Beiträge
136Ebenfalls wünsche ich liebe grüße aus dem Sardinien Urlaub ☀️🏝️
$KSPI
$MNDY (+2,56 %)
$PLUG
$HIMS
$RKLB
$LITE
$ONON (+2,87 %)
$SMCI
$CRWV
$QNT
$TKA (-2,59 %)
$NBIS
$700
$JMIA
$COHR
$CSCO
$CBRS
$HFG (+1,24 %)
$992 (-0,06 %)
$JD
$ONDS
$ADYEN
$AMAT
$NU

Hallo an die Community✌️
Zum Monatsende möchte ich euch heute einen weiteren Wert vorstellen, den ich persönlich extrem spannend finde. Danach ist erst einmal Schluss mit neuen Vorstellungen für die nächsten Wochen. 👀
Meiner Meinung nach ist dieser Titel sowohl für kurzfristig orientierte Zocker als auch für langfristige Investoren interessant. Die einen 🫵 @Multibagger werden vor allem das Momentum und die potenziell schnellen Kursbewegungen feiern. 📈
Die anderen könnten hier eine spannende Wachstumsstory mit langfristigem Potenzial entdecken. 👀🤔
heute geht’s um Boku $BOKU
BOKU INC. : Die unsichtbare Mautstation der globalen Tech-Giganten:
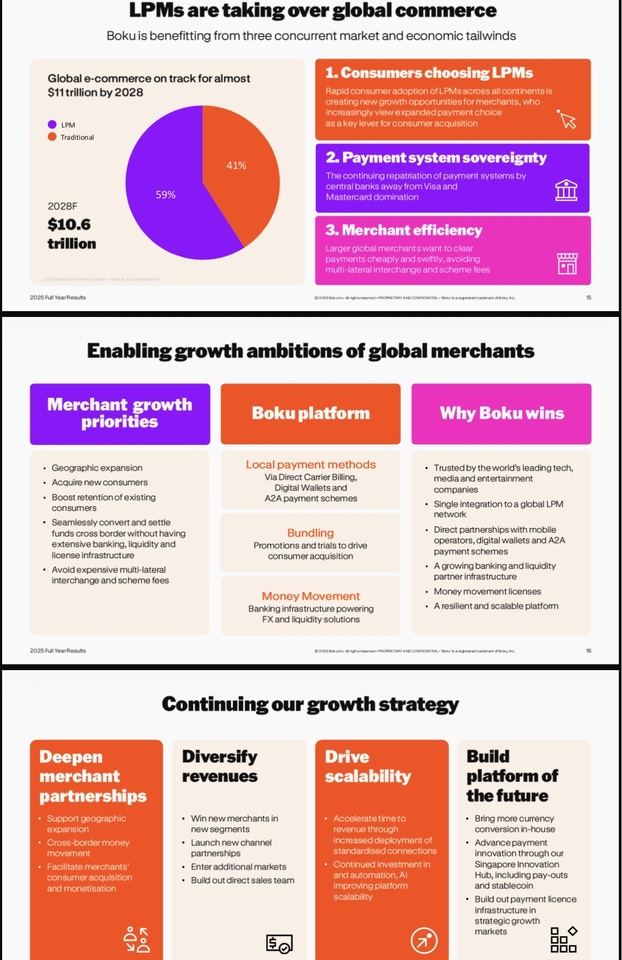
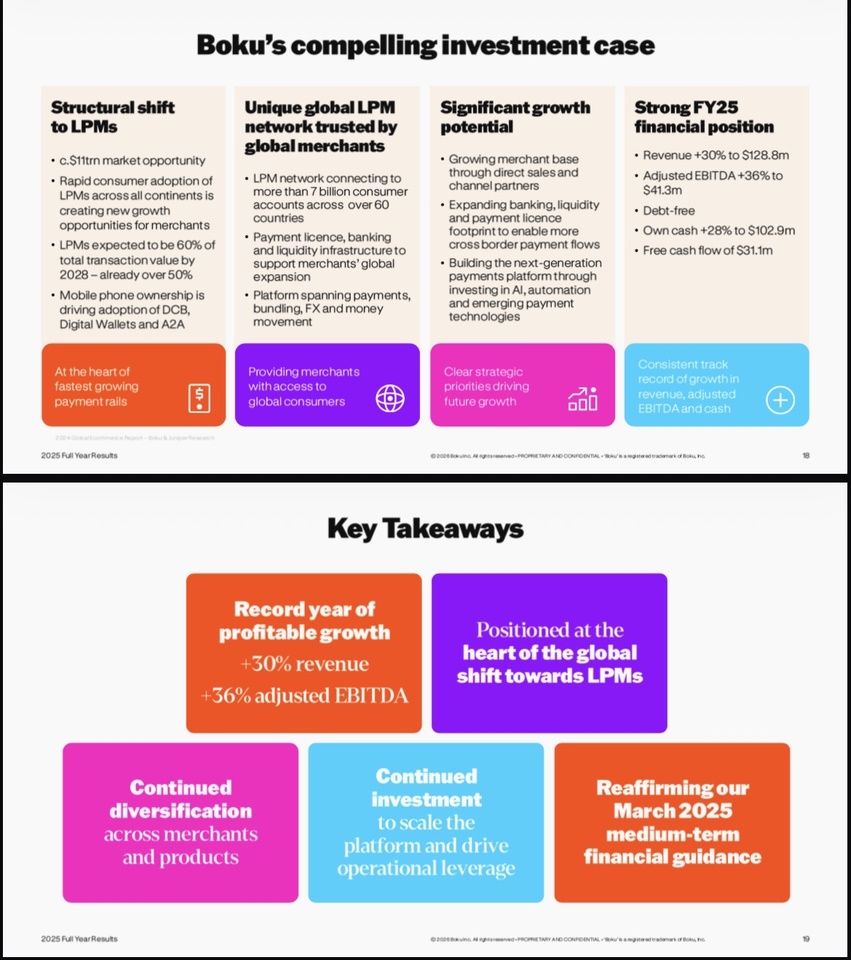
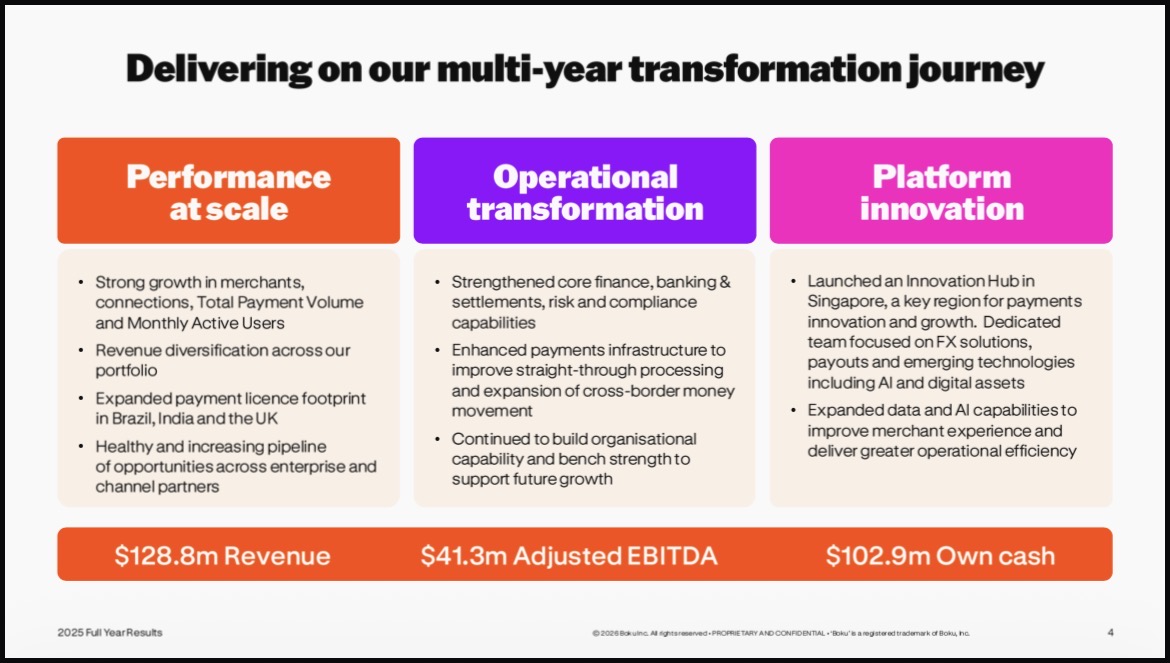
Boku $BOKU ist kein gehypter, unprofitabler FinTech-Traum, der von Risikokapital lebt. Es ist ein hochprofitables, britisches Netzwerk-Powerhouse, das die Nische der Alternative Payment Methods (APMs) besetzt hat. Während traditionelle Kreditkartenriesen in Schwellenländern und bei der Generation Z an ihre Grenzen stoßen, fungiert Boku $BOKU als die unsichtbare digitale Mautstation für die größten Firmen der Erde. Wenn jemand auf Spotify, $SPOT Netflix $NFLX oder im $GOOGL Google Play Store via Handyrechnung (Direct Carrier Billing) oder lokaler eWallet (wie Pix, Mercado Pago $MELI , Alipay $9988 oder GrabPay $GRAB ) bezahlt, schneidet Boku im Hintergrund gnadenlos seine Fee ab. Boku $BOKU profitiert vom unaufhaltsamen globalen Trend des digitalen Konsums – völlig unabhängig davon, welche App gerade im Trend liegt.
📱Das Geschäftsmodell: Die 3-Säulen-Transaktionsrakete 💳🌐📈
Boku $BOKU hat sich vom reinen SMS-Bezahldienst zu einem hochmodernen, globalen Identitäts- und Zahlungsnetzwerk (Boku Platform) transformiert:
Der unersättliche eWallet- & Account-to-Account (A2A) Hebel: Das klassische Geschäft Mobilfunkbetreibern (DCB) ist solide, aber das wahre Hyperwachstum kommt von lokalen Wallets (Pix in Brasilien, PromptPay in Thailand, Twint in der Schweiz). Boku verbindet diese fragmentierten lokalen Märkte über eine einzige API für die Tech-Giganten. Dieses Segment wächst rasant und treibt den Transaktionswert (TPV) massiv nach oben.
Die Festungs-Kundenbasis (Das "Whale"-Portfolio): Bokus Kundenliste liest sich wie das Who's-Who des Silicon Valley: Apple $AAPL
, Google $GOOGL
, Meta $META
, Microsoft $MSFT
, Netflix $NFLX
, Spotify $SPOT
, Amazon $AMZN
, Tencent $700 . Diese Giganten werfen Boku nicht mal eben so aus ihrer Checkout-Infrastruktur, weil der Aufbau eigener lokaler Anbindungen in 60+ Ländern regulatorischer und technischer Selbstmord wäre. High Switching Costs par excellence.
Das wiederkehrende Netzwerkeffekt-Premium (NRR 124%): Boku wächst organisch mit dem Erfolg seiner Kunden. Je mehr Abos $AMZN Amazon Prime oder Spotify $SPOT in Indien oder Südostasien verkaufen, desto mehr Transaktionsvolumen fließt automatisch über Bokus Server – ohne, dass Boku dafür neue Marketinggelder verbrennen muss.
📊Die Kennzahlen (Stand: Q1 2026 / FY25-Verlauf)
Marktkapitalisierung: ca. 540 Mio. GBP / ~635 Mio. EUR (Gelistet an der London Stock Exchange, AIM). Ein waschechter, profitabler Small-Cap.
Umsatz-Momentum: Kontinuierliches Wachstum von rund +15% p.a. Der Schwenk von der reinen Handyrechnung hin zu eWallets und A2A-Zahlungen zündet komplett und kompensiert die Reife des alten DCB-Geschäfts.
EBITDA-Hebel & Margen: Die bereinigte EBITDA-Marge kratzt an der 35%-Marke. Da die Plattform-Infrastruktur steht, fließt fast jeder zusätzliche Dollar Transaktionsgebühr direkt in den Gewinn durch (Bruttomarge von stolzen ~68,5%).
Real FCF-Marge (SBC-bereinigt): Starke ~24,0% vom Umsatz. Boku ist eine Cash-Maschine, die ihre Aktienkompensationen locker aus dem operativen Cashflow verdaut, ohne die Aktionäre schmerzhaft zu verwässern.
Bilanz-Festung (Net Cash): Keine langfristigen Finanzschulden. Boku sitzt auf einer Netto-Cash-Position von rund 50-60 Mio. USD. Das bedeutet null Refinanzierungsrisiko im aktuellen Zinsumfeld und maximale Flexibilität für kleinere, strategische Tech-Zukäufe.
🚀Warum ist die Aktie spannend?
✅Die Demografie-Wette im e-Commerce: In den Wachstumsregionen (Südostasien, Lateinamerika, Afrika) besitzen Milliarden Menschen keine Kreditkarte, aber fast jeder hat ein Smartphone und eine lokale Wallet. Wer dort als westlicher Tech-Konzern Abos verkaufen will, muss Boku nutzen.
✅Das Win-Win-Schild gegen Big Tech: Das oft kritisierte Klumpenrisiko ist keine Einbahnstraße. In Märkten wie Indonesien, Brasilien oder Indien ist Boku $BOKU für Apple $AAPL und Google $GOOGL kein lästiger Kostenfaktor, sondern der exklusive Umsatz-Enabler. Ohne Bokus lokale Infrastruktur müssten die Tech-Giganten auf Millionen zahlungswillige Kunden verzichten, die schlicht keine Kreditkarte besitzen. Apple $AAPL und Google $GOOGL sind daher strukturelle Partner 🤝keine Gegner – Boku bringt ihnen inkrementellen Umsatz, den sie allein nicht bergen könnten.
✅Evolution des Burggrabens & Diversifikation: Das Management hat das historische „Was-wäre-wenn-Szenario“ (den Verlust eines Großkunden) verstanden und das Risiko proaktiv entschärft. Durch die aggressive Expansion in den Bereich Digital Wallets und Account-to-Account (A2A)-Zahlungen (die mittlerweile 45% des Umsatzes ausmachen) hat sich Boku fundamental diversifiziert. Der Burggraben ist heute technischer, regulatorischer und geografischer Natur – das kopiert auch ein Silicon-Valley-Riese nicht mal eben in zwei Quartalen.
✅Operativer Hebel schlägt Inflation: Bokus Kostenbasis besteht primär aus IT-Infrastruktur und Entwicklern. Wenn die Preise für digitale Abos weltweit inflationsbedingt steigen, steigt Bokus Transaktionsvolumen und damit die Fee-Einnahmen automatisch mit. Ein perfekter Inflationsschutz.
✅Konsolidierung der FinTech-Infrastruktur: Boku $BOKU hat jahrelang das regulatorische Fundament (Lizenzen in dutzenden Ländern) gegraben. Diesen Burggraben baut man nicht in zwei Quartalen nach. Das macht die Firma auch zu einem permanenten, hochattraktiven Übernahmeziel für größere Payment-Konzerne.
⚠️Die Risiken
❗️Brutale Klumpenrisiken (Whale-Dependency): Apple $AAPL , Google $GOOGL und Amazon $AMZN machen einen Löwenanteil des Volumens aus. Wenn einer dieser Giganten beschließt, die Gebühren drastisch zu drücken oder eine eigene globale Wallet-Infrastruktur aufzubauen, wackelt die Boku-Story fundamental
❗️Kommerzieller Margendruck: Die Unit Economics bei eWallets sind oft dünner als beim alten Direct Carrier Billing (DCB). Boku muss massiv Volumen bolzen, um den strukturellen Margen-Rückgang pro Transaktion abzufedern
❗️Währungseffekte (FX-Risiko): Da Boku weltweit Gebühren in lokalen Währungen einsammelt (und in GBP bilanziert), können heftige Währungsturbulenzen in den Emerging Markets die operative Performance optisch verhageln .
✍️Mein persönliches Fazit + Reaper Urteil 💀
Ich persönlich finde Boku Inc. extrem spannend. Boku $BOKU betreibt im Background ein erstaunlich starkes Geschäft. Für mich ist das ein hochprofitabler Nischen-Champion mit einer starken Bilanz und einem Geschäftsmodell, das deutlich robuster ist, als es auf den ersten Blick wirkt.
Was mir besonders gefällt: Ohne Boku $BOKU würden Unternehmen wie Google $GOOGL oder Apple $AAPL auf Millionen potenzieller Kunden verzichten, die sie über ihre klassischen Zahlungswege gar nicht erreichen könnten. Boku $BOKU erschließt ihnen Umsätze, die sonst schlicht nicht existieren würden. Warum sollten die Tech-Giganten hunderte Millionen Dollar investieren, um in dutzenden Schwellenländern eigene regulatorische Lizenzen zu beantragen und lokale Zahlungssysteme anzubinden, wenn sie stattdessen einfach auf Bokus fertige Infrastruktur zurückgreifen können? Boku $BOKU löst ein komplexes Problem, das seine Kunden nur mit erheblichem Aufwand selbst lösen könnten und wird dafür entsprechend gut bezahlt. Dadurch erscheint mir auch das Risiko begrenzt, dass große Kunden die Zusammenarbeit plötzlich beenden. Der Nutzen ist schlicht zu groß und die Alternative zu aufwendig.
BONUSMATERIAL:
💀Jack's Verdict:
"Machen wir uns nichts vor: Das operative Geschäft von Boku ist sexy wie eine perfekt geölte Gelddruckmaschine. Die NRR von 124% zeigt, dass die Tech-Giganten immer abhängiger von Bokus API werden. Aber an der Börse wird die Musik eben auch beim Preis gemacht. Ein fwd KGV von über 31x und ein PEG von 1,7 für 15% Wachstum? Da hat der Markt mal wieder etwas zu tief in die Hype-Bowle geschaut. Der Markt preist aktuell ein, dass die nächsten 10 Jahre fehlerfrei durchlaufen. Wenn Apple morgen hustet und die Fees um einen Basispunkt drückt, kracht die Bewertung in den Keller. Deshalb: Aktie auf die Watchlist, keine emotionalen Market-Käufe. Wir legen uns bei 135 GBX auf die Lauer. Wenn die ungeduldigen Kleinanleger bei der nächsten makroökonomischen Delle die Nerven verlieren und das Ding dorthin korrigiert, greifen wir zu. Vorher bleibt das Kapital im Halfter."
Reaper-Rating: BEOBACHTEN, TENDENZ EHER KAUFEN 🔥
Reaper Score:
6,8/10
@Get_Rich_or_Die_Tryin
@Tenbagger2024
@Raketentoni
@schlimmschlimm
@Stocktective und natürlich alle anderen ✌️
+ 4

Wo ist mein Text?
Vor 2 Monaten bei 60 verkauft
Im April zu 55 gekauft und jetzt gab's Nachschlag bei 50 Euro.
Tencent Cloud gab bekannt, dass QClaw offiziell seine Funktion „File Space“ eingeführt hat.
Durch eine einmalige Autorisierung kann QClaw lokale Dateien, Tencent Docs sowie die ima-Wissensdatenbank nahtlos und zentral integrieren.
Von der Informationssuche und KI-gestützten Verarbeitung bis hin zur finalen Ausgabe und Zusammenarbeit lässt sich der gesamte Arbeitsablauf innerhalb eines einzigen Arbeitsbereichs abwickeln.
Tencent Cloud – die Cloud-Sparte des chinesischen Technologiegiganten Tencent – ist eine Partnerschaft mit der Ryt Bank eingegangen, einer KI-gestützten Bank in Malaysia, um „Conversational Banking“-Dienste für alltägliche Zahlungen zu unterstützen. In einer am Montag veröffentlichten Erklärung teilte Tencent Cloud mit, dass die Partnerschaft „Tencent Cloud Chat“ (IM) als Kommunikationsinfrastruktur für die Plattform der Ryt Bank nutzt.
Dies ermöglicht es den Nutzern, Bankgeschäfte mittels sprachbasierter Befehle abzuwickeln. Das System erlaubt es den Anwendern, Aktionen – wie etwa Geldüberweisungen – durch die Eingabe oder das Aussprechen eines einzigen Befehls auszuführen, anstatt sich durch diverse Bankmenüs navigieren zu müssen.
DeepSeek strebt an, in seiner ersten Finanzierungsrunde bis zu 50 Milliarden RMB einzusammeln – was Berichten von „The Information“ zufolge, die sich auf entsprechende Quellen stützen, potenziell einen Rekord für die größte Einzelrundenfinanzierung eines chinesischen KI-Unternehmens darstellen würde.
Die Bewertung von DeepSeek wird voraussichtlich auf rund 350 Milliarden RMB ansteigen; dies entspräche mehr als einer Vervierfachung gegenüber den etwa 10 Milliarden US-Dollar (umgerechnet ca. 68 Milliarden RMB), die noch Anfang April verzeichnet wurden.
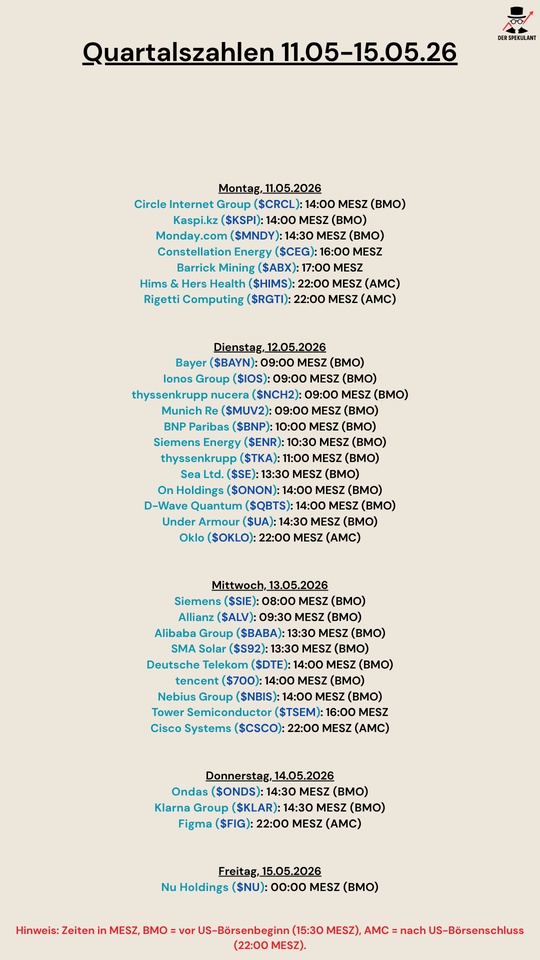
$CRCL (-2,36 %)
$KSPI
$MNDY (+2,56 %)
$CEG (+0,47 %)
$ABX (-2,8 %)
$HIMS
$RGTI (-5,7 %)
$BAYN (+0,31 %)
$NCH2 (-0,9 %)
$IOS
$MUV2
$BNP (-2,44 %)
$ENR (-1,82 %)
$TKA (-2,59 %)
$SE (+0,22 %)
$ONON (+2,87 %)
$QBTS (-5,88 %)
$UA (-3,67 %)
$OKLO
$SIE
$ALV
$BABA (-4,09 %)
$S92
$DTE
$700
$NBIS
$CSCO
$ONDS
$KLAR (-4,83 %)
$FIG (+0,58 %)
$NU
In der klassischen Finanzwelt wird Gaming oft als volatiles Projektgeschäft unterschätzt.
Viele der alten Generation können nicht so viel damit anfangen, haben vll Pokemon, tetris oder Tekken gespielt, aber in meiner Jungen Generation ist Gaming ein hauptbestandteil des altags zusammen mit socal Media (man kann diskutieren ob dies gut oder schlecht ist) .
Warum spielt die junge Generation so viel?
Es gibt strukturelle Gründe, warum Gaming heute präsenter ist als früher:
Für die Altersgruppe der 12- bis 25-Jährigen zeigen aktuelle Daten aus dem Jahr 2026, dass Gaming nicht mehr nur ein Hobby, sondern die dominante Freizeitbeschäftigung und der primäre soziale Raum ist.
Im globalen Durchschnitt verbringen Jugendliche und junge Erwachsene etwa 8 bis 12 Stunden pro Woche mit Gaming.
Die Spielzeit steigt in der frühen Alter stark an, erreicht ihren Gipfel bei den 16- bis 19-Jährigen und stabilisiert sich im frühen Erwachsenenalter, wenn Arbeit und Studium hinzukommen.
Engagement-König: Die Gen Z (13–28 Jahre) verbringt heute über 9 Stunden Bildschirmzeit pro Tag. Davon entfällt ein erheblicher Teil auf interaktive Medien (Gaming) statt auf passiven Konsum (TV).
Soziales Kapital: Für die 12- bis 25-Jährigen ist Gaming der Ort, an dem sie Freunde treffen. Ein Spiel zu verlassen bedeutet für sie, den Kontakt zu ihrer sozialen Gruppe zu verlieren. Das ist der Grund für die extrem stabilen Spielerzahlen von Titeln wie Genshin Impact.
Cross-Platform-Vorteil: Da asiatische Titel (wie NTE) sowohl die kurzen Mobile-Sessions als auch die langen PC-Abende abdecken, "besetzen" sie die gesamte Freizeit der jungen Generation.
Die Asiatische Dominanz der Gaming Industrie
Die Daten von Mai 2026 belegen: Während der Westen fast immer (in meiner liste sind 2 ausnahmen) auf zyklische Verkäufe setzt, haben asiatische Publisher hochstabile, digitale Ökosysteme geschaffen, die monatlich Milliarden-Cashflows generieren.
1. Das Modell: SaaS-Struktur statt Software-Verkauf
Der Erfolg asiatischer Titel wie Genshin Impact, Zenless Zone oder NTE basiert auf dem Live-Ops-Modell. Sie agieren nicht wie ein Film (Release -> Peak -> Ende), sondern wie eine Infrastruktur:
Merkmal
Westliches AAA-Modell (z. B. Sony/EA) vs Asiatisches Cross-Platform-Modell
(z. B. miHoYo/Tencent)
Einstiegspreis
~70 € bis 80 € vs 0 € (Free-to-Play)
Beispiel: Reichweite vs. Umsatz pro Kopf (ARPU)
Ein klassisches Rechenbeispiel :
2. Globaler Leistungsvergleich (Durchschnittswerte 2025/2026)
Eineige der spiele haben E sport turniere, liegen, europameisterschaften etc, dies habe ich aber ausgeklammert da es den rahmen sprengen würde.
Spiel
Publisher
Ø Spieler/Monat (MAU)
Ø Gewinn/Monat (Netto)*
Honor of Kings
Tencent
~112 Mio.
~185 Mio. USD
Profitabelstes Spiel weltweit. Mit aktive E-Sport ligen.
Mobile Legends
Moonton
~90 Mio.
~85 Mio. USD
Massive Dominanz in SEA. Mit aktive E-Sport ligen.
Genshin Impact
miHoYo
~62 Mio.
~55 Mio. USD
Stabiler Cashflow-Gigant seit 7 jahren. Fans spekuliren auch schon auf genshin 2 im jahre 2029.
Zenless Zone Zero
miHoYo
~32 Mio.
~50 Mio. USD
Starkes Wachstum seit Launch 2024.
Ich bin selbst ein riesen Fan (global top 1% Yixuan :).
CS2 (Counter-Strike)
Einer der wenigen Westlichen Titel in meiner Liste (bis jetzt war alles Asiatisch)
Valve
~26 Mio.
~42 Mio. USD
Westlicher Spitzenreiter (PC). Mit aktive E-Sport ligen.
FC 26 (EA Sports) Der 2 westliche Titel.
EA
~16 Mio.
~45 Mio. USD
Stark durch Ultimate Team doch schon seit jahren in der Kritick. Mit aktive E-Sport ligen.
NTE (Neverness to Everness)
P. World
~25 Mio. (est.)
~14 Mio. USD (Tag 1)
Globaler Release April 2026. Das besonder hier, das spiel ist erst 24h alt und die zahlen wachsen konstant.
Arena of Valor
Tencent
~14 Mio.
~18 Mio. USD
Stabil, aber hinter HoK. Das besonder hier, das spiel ist über 10 Jahre alt. Mit aktive E-Sport ligen.
*Netto-Gewinn nach Abzug von 30 % Store-Gebühren (Apple/Google). Bei PC-eigenen Launchern liegt die Marge teils höher.
Die Investment-Logik hinter den Zahlen:
3. Warum die Investmentwelt den Sektor übersieht
4. Strategische Investment-Optionen (leider meiner meinung ziemlich mao auswahl, hoffentlich in zukunft mehr!)
Anleger, die von dieser Verschiebung profitieren wollen, finden im asiatischen Sektor die technologischen Taktgeber:
Wie KI den Gaming Sektor verändern wird in Zukunft kann ich nicht sagen, aber ich denke das Entwicklungen im KI bereich eine bereicherung im Gaming sektor sein werden.
#gaming
Abschluss:
Asiatische Entwickler haben den Code für unendliche Skalierbarkeit geknackt. Während westliche Studios oft am "Blockbuster-Risiko" (hohe Kosten, ungewisser Erfolg) scheitern, liefern die asiatischen Marktführer datengetriebene, technologisch überlegene Plattformen, die eine globale Nutzerbasis binden. Wer heute nicht in diesen Sektor investiert, ignoriert den profitabelsten Teil der digitalen Unterhaltung.
Im Gaming Sektor werden wir garantiert noch Rekorde in Zukunft sehenund Jahrzente an Stabilität!
+ 4

Der chinesische Technologiekonzern Tencent Holdings hinkt der KI-Entwicklung hinterher und nimmt weitere Veränderungen in der Organisationsstruktur des Unternehmens vor. Im Rahmen einer Neuausrichtung des chinesischen Technologiekonzerns kündigte Tencent Holdings Ltd.
Die Mitarbeiter des ursprünglichen KI-Labors werden der Abteilung für große Sprachmodelle und dem Zentrum für die Zusammenarbeit zwischen Industrie, Wissenschaft und Forschung zugeteilt.
Tencents Vice President (VP) Jiang Jie wird nicht länger die Leitung des KI-Labors übernehmen, alle anderen Positionen bleiben unverändert, hieß es in einer Unternehmensmitteilung.
Nach der Umstrukturierung werden einige ehemalige Mitarbeiter des KI-Labors in das Hunyuan-Team versetzt und berichten direkt an Yao Shunyu.
Das Kooperationszentrum für Industrie, Wissenschaft und Forschung bleibt bestehen, wobei der Leiter der Unit Multimodale Forschung an den TEG-Präsidenten Lu Shan berichtet, berichten lokale Medien.
Tencent-Präsident Martin Lau erklärte, dass der Internet- und Technologiekonzern in den letzten Monaten im Bereich der Großmodelle das gesamte Team intensiv verstärkt und die Arbeitsabläufe restrukturiert habe.
Hauptziel der Restrukturierung des Unternehmens sei es, das Team zu stärken und die Organisationsmethoden zu optimieren.
Das Unternehmen bewegt sich weg von experimenteller Forschung in isolierten Laboren hin zu einer direkten Integration von KI in seine Kernprodukte (WeChat, Gaming, Cloud).
Mit dem bevorstehenden Frühlingsfest kommt es vermehrt zu Marketingkampagnen und Verstößen. Dies teilte das WeChat-Sicherheitszentrum auf seinem offiziellen Account mit und kündigte ein hartes Vorgehen gegen Verstöße Dritter an.
WeChat hat daher kürzlich Maßnahmen gegen bestimmte Verstöße Dritter ergriffen, die die soziale Ordnung erheblich stören und Nutzerrechte verletzen. Diese Maßnahmen basieren auf Beschwerden und Meldungen von Nutzern.
Internetgiganten verstärken Werbekampagnen zum chinesischen Neujahr, um KI-Produkte zu fördern
Dies umfasst falsche Werbung und damit verbundenen Betrug; übermäßige Werbung und Anreize zum Teilen, die das Benutzererlebnis beeinträchtigen; und drei Arten von Verhaltensweisen, die eine direkte Bedrohung für die Privatsphäre und Sicherheit der Benutzer darstellen, wie z. B. Datensicherheitsrisiken und die Verwendung von Plugins

… und das war dann ziemlich sicher auch der letzte in diesem Jahr.
Wie angekündigt noch ein kurzer Beitrag über die letzten beiden (eigentlich war nur einer geplant aber was kostet die Welt😅) Käufe meinerseits in diesem Jahr.
Heute geordert habe ich, in meinen üblichen Einstiegsgrößen noch insgesamt:
13x $NPN (-4,96 %)
und
27x $CHWY (-4,88 %)
Wem Naspers nichts sagt: südafrikanische Holding, die über ihre im Mehrheitsbesitz befindliche Tochtergesellschaft $PRX (-5,21 %) erhebliche Anteile an unter anderem $700 , $DHER (-0,62 %) und $MMYT (-2,51 %) hält. Außerdem ein üppiges Beteiligungsportfolio in Südafrika. Die Gesellschaftsstruktur ist abgefahren (wer sich für internationales Gesellschaftsrecht oder Wege interessiert, wie man feindlichen Übernahmen erfolgreich begegnet, sollte sich echt mal damit auseinandersetzen😅) vor allem aber hält man wirklich überwiegend starke Beteiligungen aus meiner Sicht und investiert nur sehr selektiv in neue Beteiligungen. Der Shareholder-Return ist top! Da Direktinvestments in China und Indien ansonsten ja auch meist erschwert oder gar nicht möglich sind und ich lieber einer über 100 Jahre alten südafrikanischen Holding mein Geld anvertraue, als amerikanischen Großbanken (kein Hate, nur gesunde Skepsis gegenüber ADRs und Co.), ist meine Wahl auf Naspers gefallen.
Zu Chewy nur so viel: aus meiner Sicht verlockende Einstiegsbewertung. Im Heimtierfuttermarkt in den USA stark über alle Preissegmente, Onlinehandel, Abomodell mit (wieder) deutlich wachsender Nutzerzahl. Meine Everyday-Haustier-Ergänzung zu $ZTS (-0,74 %) quasi.
Vielleicht ja auch was für @Max095 😉.
Mein nächster Beitrag folgt sicher erst Ende der Woche (also erst 2026😳) zu meinen dann erfolgten, gezielten Aufstockungen meiner vorhandenen Portfoliowerte, ich wünsche euch daher heute schon mal allen einen guten Start ins neue Jahr, bleibt gesund und aktiv hier oder ringt euch dazu durch aktiv zu werden, das kann uns nur alle hier nach vorne bringen.
Im Sinne unseres lieben @Tenbagger2024 heißt es #gemeinsammehrerreichen 😘
Also bis dahin✌🏻
$MNDY (+2,56 %)
$TSN (-0,09 %)
$OXY (+2,3 %)
$WULF (-5,03 %)
$PLUG
$RKLB
$CRWV
$9984 (-4,12 %)
$IOS
$MUV2
$SE (+0,22 %)
$NBIS
$RGTI (-5,7 %)
$$BYND (-12,44 %)
$OKLO
$IFX (-3,3 %)
$EOAN (-2,72 %)
$TME (+0 %)
$VBK (+4,71 %)
$HDD (+1,53 %)
$ONON (+2,87 %)
$JMIA
$MRX (-0,45 %)
$HTG (-3,3 %)
$DTE
$R3NK (+1,62 %)
$HLAG (-1,1 %)
$JD
$700
$DIS (+0,09 %)
$ENEL (-1,66 %)
$AMAT
$NU
$ALV
$SREN (+0,52 %)
$BAVA (+3,45 %)


Eine Frage an das Schwarmwissen: Welche Ausstiegsstrategien habt ihr? Wie sichert ihr eure Gewinne durch ein mögliches platzen der AI-Bubble ab?
Vielleicht geht es nur mir so, aber irgendwie hab ich noch keine echte Ausstiegsstrategie um meine Gewinne abzusichern, falls mal die AI-Bubble zu platzen droht. In letzter Zeit ist mein Depot recht gut gelaufen und mit $IREN (-2,39 %)
$CIFR (-3 %)
$NVDA (-0,67 %)
$700
$GOOGL
$MSFT
bin recht gut im Plus.
Danke für euren Input!

Top-Creator dieser Woche


