
$IRM (-0,46 %) habe ich mit 250 % Gewinn verkauft. Hintergrund sind die bilanziellen Verhältnisse. Das Unternehmen weist negatives Eigenkapital aus, womit die Verschuldung auf über 100 % der Bilanzsumme steigt. Zwar hat das Unternehmen weiterhin gute Erträge, jedoch werden die Zinsaufwendungen steigen und den cash flow beeinflussen. Damit ist das Unternehmen für mich kein Qualitätsunternehmen mehr. Den Erlös habe ich auf $VIE (+0,35 %) , $ITW (+0,24 %) , $AMGN (-0,57 %) , $FAST (-0,02 %) und $HTGC (+0 %) aufgeteilt, wobei $HTGC (+0 %) den geringsten Anteil erhalten hat. Durch diese Umschichtung habe ich kleinere Positionen, die noch im Aufbau sind, in Zielrichtung des Endbestandes ausgebaut. Darüber hinaus habe ich die Reinvestition in m.E. wachstumsstarke Qualitätsunternehmen vorgenommen, was meiner Strategie entspricht. In Summe konnte ich durch diese Transaktion auch die Dividendenhöhe beibehalten, die ich durch den Verkauf entfallen ist.
Hercules Capital
Price
Diskussion über HTGC
Beiträge
100

TEIL 3: Wie ich versuche, menschliche Anlageentscheidungen mit einem strukturierten KI-Research- und Control-System zu verbessern
Teil 3: Die fünf Kategorien im praktischen Einsatz
Worum es in diesem Teil geht
In Teil 1 habe ich die Entstehung des 55555-Systems beschrieben. Teil 2 zeigte, wie aus einer ersten Aktienidee durch Recherche, Gegenprüfung und Vergleich eine begründete Entscheidung wird. Jetzt geht es um die praktische Seite: Welche Aufgabe haben die fünf Kategorien A bis E, welche Titel sind derzeit darin enthalten und warum passen sie genau dorthin?
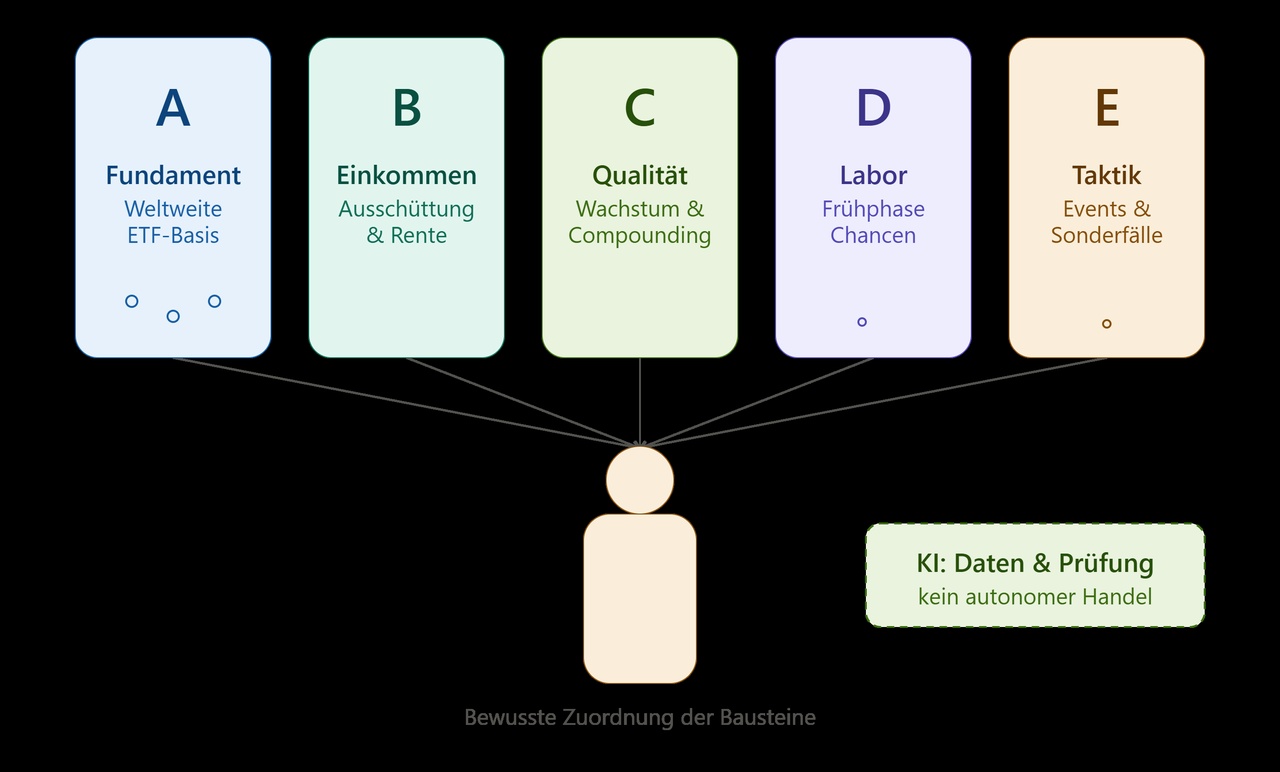
Die Kategorien sind keine Rangliste von sicher bis gefährlich. Jede übernimmt eine andere Funktion.
A bildet das breite Fundament. B soll laufenden Cashflow liefern. C sucht Qualitätswachstum. D erlaubt begrenzte asymmetrische Chancen. E ist für taktische Situationen, Events und Sonderfälle vorgesehen. Entscheidend ist deshalb nicht nur, ob ein Unternehmen interessant ist, sondern welche Aufgabe es im Gesamtsystem erfüllen soll.
Die folgende Darstellung zeigt den aktuellen bestätigten Bestand nach der Aufnahme von AeroVironment. Sie enthält bewusst keine Stückzahlen, Depotwerte, absoluten Positionsgrößen, Kaufvolumina oder absoluten Gewinne und Verluste. Das System soll nachvollziehbar werden, ohne private Finanzdaten offenzulegen.
Holt Euch eine Tasse Kaffee oder was zum snacken, denn die geschätzte Lesezeit beträgt diesmal 14 Minuten :)
Kategorie A: Das breit gestreute Fundament
Kategorie A besteht aus 5 ETFs.
Diese Ebene soll nicht die spannendsten Einzeltitel finden, sondern das Depot stabilisieren, Regionen und Unternehmen breit abdecken und die Abhängigkeit von einzelnen Investmentthesen reduzieren.
Für A gibt es deshalb keinen mechanischen Kursstop.
Entscheidend sind Indexqualität, Kosten, Diversifikation, Liquidität und die Frage, ob sich die Bausteine sinnvoll ergänzen.
A und B sind die langfristigen Cashflow-Bausteine für die spätere Rentenaufbesserung. Deshalb ist häufiges Rein und Raus dort ausdrücklich nicht vorgesehen:
Ein Austausch braucht einen klaren Bruch der Aufgabe oder eine deutlich bessere, nach Kosten und Risiken überzeugende Alternative.
Aktuell ist Kategorie A mit fünf Bausteinen vollständig belegt:
VanEck Developed Markets Dividend Leaders $TDIV (-0,42 %)
- Dividendenbaustein für entwickelte Märkte
Ausschüttung und Region (Stand 16. September 2026): rund 3,0 Prozent Ausschüttungsrendite, quartalsweise. Regional grob: Europa 56 Prozent, Nordamerika 16 Prozent, Asien-Pazifik und übrige Märkte 28 Prozent.
Warum im Depot: Der ETF bündelt etablierte Unternehmen mit einer ausgeprägten Ausschüttungsorientierung und ergänzt damit das Fundament um einen klaren Einkommensschwerpunkt.
Erwartung: Langfristig soll er robuste Ausschüttungen und eine breitere Streuung über entwickelte Märkte liefern.
Wichtigstes Risiko: Ein Dividendenfokus kann einzelne Branchen und Value-Titel zeitweise stark übergewichten; eine hohe Ausschüttung ersetzt keine Unternehmensqualität.
L&G Global Quality Dividends $LDGL (-0,27 %)
- globaler Qualitäts- und Dividendenbaustein
Ausschüttung und Region (Stand 16. September 2026): rund 4,3 Prozent annualisiert auf Basis der jüngsten Monatszahlung; der junge Fonds besitzt noch keine volle Zwölfmonatshistorie. Ausschüttung monatlich. Regional grob: Nordamerika 35 Prozent, Europa 29 Prozent, Asien-Pazifik 34 Prozent, übrige Märkte 2 Prozent.
Warum im Depot: Dieser ETF verbindet internationale Streuung mit Qualitäts- und Ausschüttungsmerkmalen. Er soll verhindern, dass der Dividendenanteil des Depots nur aus klassischen Hochdividendenwerten besteht.
Erwartung: Er soll an globaler Unternehmensqualität teilhaben und zugleich regelmäßige Ausschüttungen beisteuern.
Wichtigstes Risiko: Faktorstrategien können lange hinter dem breiten Markt zurückbleiben und trotz globalem Namen regionale oder sektorale Schwerpunkte entwickeln.
WisdomTree Europe SmallCap Dividend
$DFE (+0,11 %)
- europäische Nebenwerte
Ausschüttung und Region (Stand 16. September 2026): rund 3,7 Prozent Ausschüttungsrendite, quartalsweise. Die Aktienquote liegt nahezu vollständig in Europa; die größten Länder sind Großbritannien, Schweden und Norwegen.
Warum im Depot: Der Baustein erweitert das Depot um kleinere europäische Unternehmen, die in großen Weltindizes nur wenig Gewicht haben. Gleichzeitig bleibt die Ausschüttungskomponente erhalten.
Erwartung: Er soll langfristig zusätzliche Renditequellen jenseits der globalen Mega-Caps erschließen.
Wichtigstes Risiko: Small Caps reagieren empfindlicher auf Konjunktur, Finanzierungskosten und schwächere Liquidität; Europa kann zudem längere Phasen relativer Schwäche erleben.
Fidelity Emerging Markets Quality Income
$FYEQ (+1,27 %)
- Schwellenländer mit Qualitätsfilter
Ausschüttung und Region (Stand 16. September 2026): 2,6 Prozent Ausschüttungsrendite, quartalsweise. Regional grob: Asien 81 Prozent, Europa 3 Prozent, Nahost und Afrika 8 Prozent, Lateinamerika 3 Prozent, übrige Märkte 5 Prozent.
Warum im Depot: Der ETF bringt Schwellenländer ins Fundament, ohne ausschließlich auf die größten Indexgewichte zu setzen. Qualität und Ausschüttung sollen einen Teil der typischen Schwellenländerrisiken abfedern.
Erwartung: Er soll Wachstum aus aufstrebenden Märkten mit einem disziplinierteren Qualitäts- und Einkommensansatz verbinden.
Wichtigstes Risiko: Währungen, Politik, Regulierung und geopolitische Spannungen können die Unternehmensergebnisse und die in Europa gemessene Rendite stark beeinflussen.
iShares MSCI ACWI
$ISAC (+0,05 %)
- Grundpfeiler des Depots und damit der breite globaler Kern
Ausschüttung und Region (Stand 16. September 2026): thesaurierend, daher keine laufende Barausschüttung; Erträge werden im ETF wiederangelegt. Regional grob: Nordamerika 66 Prozent, Europa 12 Prozent, Asien-Pazifik 16 Prozent, Lateinamerika, Nahost, Afrika und übrige Märkte 6 Prozent.
Warum im Depot: Er deckt Industrie- und Schwellenländer in einem sehr breiten Weltaktienansatz ab. Sie ist der schlichteste und am stärksten diversifizierte Teil des Systems.
Erwartung: Er soll den langfristigen globalen Vermögensaufbau tragen, unabhängig davon, welche Einzelideen im übrigen Depot gerade im Vordergrund stehen.
Wichtigstes Risiko: Auch ein Weltindex schützt nicht vor allgemeinen Aktienmarktverlusten und ist häufig stark von großen US-Technologieunternehmen geprägt.
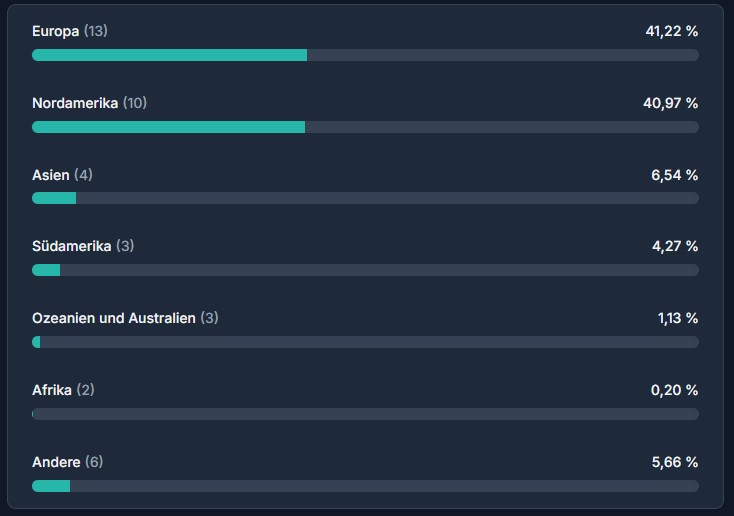
Gesamtregionen der Depot:
Kategorie B: Cash Cows und laufende Ausschüttungen
Kategorie B soll verlässlichen Cashflow erzeugen.
Ein hoher Prozentsatz allein reicht dafür nicht. Vor einem Neukauf prüfen wir Ausschüttungsdeckung, Bilanz, Verschuldung, Geschäftsmodell, Kapitalallokation und Konzentrationsrisiken. Für neue B-Positionen gilt grundsätzlich eine Mindestrendite von sechs Prozent. Mechanische Kursstops stehen hier nicht im Vordergrund; verkauft wird, wenn die Ausschüttungs- oder Fundamentalthese bricht oder eine klar bessere Alternative entsteht.
Wie A ist auch B auf langen Halt und spätere laufende Einnahmen ausgerichtet. Kursbewegungen allein lösen deshalb keinen Wechsel aus; entscheidend bleiben Ausschüttungsdeckung, Bilanz, Geschäftsmodell und die nachhaltige Cash-Generierung.
Aktuell hat Kategorie eine Dividendenrendite von ca. 9% ohne eventuelle Sonderdividenden!
Cibus Nordic Real Estate
$CIBUS (+0,35 %)
- monatlicher Immobiliencashflow
Dividende (Stand 16. September 2026): rund 7,1 Prozent annualisiert, monatliche Auszahlung.
Warum im Depot: Cibus konzentriert sich stark auf Lebensmittel- und andere Güter des täglichen Bedarfs. Die monatliche Ausschüttung und weitgehend indexierte Mieten passen zur Cashflow-Aufgabe der Kategorie.
Erwartung: Die Position soll planbare Ausschüttungen aus einem defensiven Immobilienportfolio liefern.
Wichtigstes Risiko: Die Verschuldung und der Refinanzierungsbedarf bleiben hoch. Steigende Zinsen, schwächerer Like-for-like-Ertrag oder zu aggressives Wachstum über Zukäufe würden die These belasten.
Hercules Capital $HTGC (+0 %)
- Spezialfinanzierer für Wachstumsunternehmen
Dividende (Stand 16. September 2026): rund 10,8 Prozent auf Basis der aktuellen regulären und ergänzenden Ausschüttungen, quartalsweise. Ergänzende Ausschüttungen sind nicht garantiert.
Warum im Depot: Hercules vergibt vor allem Kredite an technologie- und life-science-orientierte Unternehmen. Viele Darlehen sind variabel verzinst, wodurch die Erträge zunächst von höheren Zinsen profitieren können.
Erwartung: Gesucht wird eine überdurchschnittliche laufende Ausschüttung aus einem spezialisierten Kreditportfolio.
Wichtigstes Risiko: Kreditausfälle, eine schwache Venture-Capital-Umgebung, sinkende Zinsen oder eine Verschlechterung der Ausschüttungsdeckung können den Cashflow unter Druck setzen.
Vår Energi $VAR (+0,86 %)
- Energiecashflow
Dividende (Stand 16. September 2026): rund 10,0 Prozent annualisiert auf Basis der jüngsten Quartalszahlung, quartalsweise. Die Höhe bleibt vom Rohstoffzyklus und vom freien Cashflow abhängig.
Warum im Depot: Vår Energi ergänzt die Kategorie um einen rohstoffnahen Cashflow-Baustein. Produktion, Projektpipeline und Ausschüttungen bieten einen anderen Ertragstreiber als Immobilien oder Kreditgeschäft.
Erwartung: Die Position soll von effizienter Öl- und Gasproduktion sowie einer aktionärsfreundlichen Ausschüttungspolitik profitieren.
Wichtigstes Risiko: Öl- und Gaspreise, Projektverzögerungen, Kostenüberschreitungen und politische Eingriffe machen die Ausschüttung zyklischer als bei einem klassischen defensiven Dividendenwert.
Capital Southwest $CSWC (+0,49 %)
- Mittelstandsfinanzierung
Dividende (Stand 16. September 2026): rund 10,8 Prozent auf Basis der zuletzt ausgewiesenen Jahreszahlungen. Die reguläre Dividende wird monatlich gezahlt; ergänzende Dividenden können quartalsweise hinzukommen.
Warum im Depot: Capital Southwest ist ein weiterer BDC-Baustein, aber mit eigenem Kreditportfolio und anderer Unternehmensstruktur. Die Position ergänzt Hercules und verteilt das Kreditrisiko auf einen zweiten Manager.
Erwartung: Erwartet werden laufende Erträge aus dem US-Mittelstand und eine disziplinierte Ausschüttung aus dem Nettozinsertrag.
Wichtigstes Risiko: Die größten Risiken sind Kreditqualität, Rezession, fallende Zinsmargen, Verwässerung und eine Ausschüttung, die schneller wächst als der nachhaltig verdiente Ertrag.
Chesnara
$CSN (+0,61 %)
- Versicherungs- und Run-off-Cashflow
Dividende (Stand 16. September 2026): rund 6,5 Prozent auf Basis der zuletzt bekannten Zwölfmonatszahlungen, halbjährliche Auszahlung.
Warum im Depot: Chesnara verwaltet Lebensversicherungsbestände und kauft weitere Portfolios hinzu. Dadurch entsteht ein Cashflow-Profil, das sich deutlich von Immobilien, Energie und BDCs unterscheidet.
Erwartung: Die Position soll langfristig stabile Ausschüttungen aus bestehenden Versicherungsbeständen und disziplinierter Kapitalallokation liefern.
Wichtigstes Risiko: Kapitalanforderungen, Marktbewegungen, Akquisitionsqualität und eine schwächere Cash-Generierung können Dividenden und Wachstum begrenzen.
Kategorie C: Qualitätswachstum und langfristiges Compounding
Kategorie C ist für Unternehmen gedacht, die über viele Jahre Umsatz, Gewinne und freien Cashflow steigern können. Qualität und Wachstum werden getrennt vom Einstieg betrachtet. Ein Unternehmen kann die Champions League erreichen und trotzdem zunächst zu teuer oder technisch ungünstig sein.
Für aktive C-Positionen gilt grundsätzlich eine 20-Prozent-Trailing-Logik, wobei reale Brokerorders und rechnerische Referenzen sauber getrennt bleiben müssen.
Ein freier Platz erzeugt keinen Kaufzwang.
Nu Holdings $NU (+0,34 %)
- digitale Finanzplattform in Lateinamerika
Warum im Depot: Nu verbindet starkes Kundenwachstum, eine skalierbare digitale Plattform und die Möglichkeit, je Kunde mehr Finanzprodukte anzubieten. Die Aktie bringt zugleich regionale Diversifikation ins C-Segment.
Erwartung: Langfristig soll Nu seine große Kundenbasis in Brasilien, Mexiko, USA und weiteren Märkten profitabel monetarisieren.
Wichtigstes Risiko: Kreditqualität, Regulierung, Währungen, Wettbewerb und eine zu hohe Bewertung können die Wachstumsthese beschädigen.
Schneider Electric
$SU (+0,64 %)
- Elektrifizierung, Energieeffizienz und Automation
Warum im Depot: Schneider ist ein Qualitätsunternehmen an mehreren strukturellen Wachstumsthemen: steigender Strombedarf, Rechenzentren, Automatisierung, Netze und effizienteres Energiemanagement. Die Aufnahme erfolgte nach einem direkten Vergleich mit mehreren Industrie- und Energieinfrastrukturkandidaten.
Erwartung: Die Position soll langfristig vom Ausbau elektrischer Infrastruktur und der Verbindung von Hardware, Software und Services profitieren.
Wichtigstes Risiko: Bewertung, Konjunktur, Integrations- und Ausführungsrisiken sowie eine deutliche Abkühlung bei Rechenzentren oder Industrieinvestitionen sind die wichtigsten Gegenargumente.
Hacksaw $HACK (-0,72 %)
- digitales Spiele- und Plattformwachstum
Warum im Depot: Hacksaw steht für ein skalierbares, inhaltlich getriebenes Geschäftsmodell im regulierten Online-Gaming. Neue Spiele und zusätzliche Märkte können bei relativ geringer Kapitalbindung überproportional zum Ergebnis beitragen.
Erwartung: Gesucht wird langfristiges Wachstum durch neue Inhalte, Distribution und internationale Expansion.
Wichtigstes Risiko: Regulatorische Änderungen, die Abhängigkeit von Plattformpartnern, wechselnde Spieltrends und eine hohe Bewertung können das Wachstum schnell neu bepreisen.
Vincorion $V1NC (+2,99 %)
- spezialisierte Energie- und Verteidigungssysteme
Warum im Depot: Vincorion ergänzt C um einen kleineren deutschen Spezialisten mit langfristigem Bedarf an robusten Energie- und Systemlösungen für sicherheitskritische Anwendungen.
Erwartung: Die Position soll von höheren Verteidigungs- und Infrastrukturinvestitionen sowie einer verbesserten operativen Umsetzung profitieren.
Wichtigstes Risiko: Auftragsverschiebungen, Projekt- und Margenrisiken, geringe Börsenliquidität und Kundenkonzentration machen die Aktie anfälliger als einen großen Industriekonzern.
RELX
$REL (+0,09 %)
- datenbasierte Informations- und Analysedienste
Warum im Depot: RELX verfügt über wiederkehrende Erlöse, starke Datenbestände und tiefe Einbindung in professionelle Arbeitsabläufe. Das Geschäftsmodell ist weniger konjunkturabhängig als klassische Industrieunternehmen.
Erwartung: Die Position soll über Preissetzung, Daten, Software und stetige Produktverbesserung langfristig wachsen.
Wichtigstes Risiko: Eine zu hohe Bewertung, regulatorische Fragen, technologische Umbrüche und neue KI-basierte Wettbewerber könnten Wachstum und Margen begrenzen.
Für Kategorie C gilt: Eine C-Position kann nicht nach D abgestuft werden.
Verschlechtert sich die C-These dauerhaft, wird die Position innerhalb der C-Kategorie ersetzt oder verkauft.
D ist kein Auffangbecken für beschädigte Qualitäts- oder Wachstumsthesen.
Ein D-Unternehmen darf dagegen nach C aufsteigen, wenn es seine Unsicherheiten nachweisbar reduziert und im direkten Vergleich besser zur Qualitäts- und Wachstumsaufgabe von C passt.
Es muss allerdings wie jeder Titel mindestens 10% bis 15% besser sein in der Bewertung als der Vorhandene Titel.
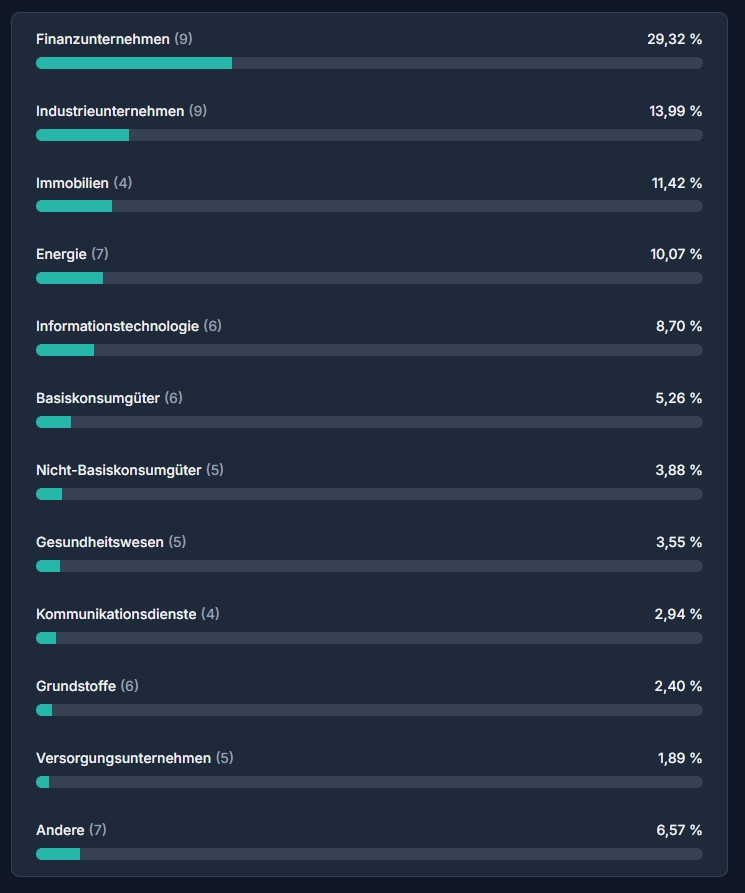
Sektorübersicht Depot:
Kategorie D: Begrenzte asymmetrische Chancen
Kategorie D nimmt bewusst höhere Unsicherheit auf. Hier suchen wir Situationen, in denen ein erfolgreicher Meilenstein den Unternehmenswert deutlich verändern kann, während die Positionsgröße und die Exit-Logik den möglichen Schaden begrenzen.
Geprüft werden Produkt und Technologie, Finanzierung, Cash Runway, Verwässerung, Kunden- oder Pipelinekonzentration, Katalysatoren und technisches Setup.
Ein freier Platz erzeugt keinen Kaufzwang.
NeoVolta $NEOV (+1,84 %)
- kleiner Anbieter von Energiespeichersystemen
Warum im Depot: NeoVolta bietet Zugang zum wachsenden Markt für private und kleinere gewerbliche Energiespeicher. Der Investmentfall lebt von Skalierung, Vertrieb und einer breiteren Marktakzeptanz.
Erwartung: Bei erfolgreichem Wachstum könnte das Unternehmen von dezentraler Stromversorgung, Resilienz und steigender Solarnutzung profitieren.
Wichtigstes Risiko: Finanzierung, Verwässerung, Wettbewerb, geringe Unternehmensgröße und die Abhängigkeit von starkem Umsatzwachstum machen die Position hochspekulativ.
Kymera Therapeutics $KYMR
- Targeted Protein Degradation
Warum im Depot: Kymera entwickelt Medikamente, die krankheitsrelevante Proteine gezielt abbauen sollen. Erfolgreiche klinische Daten könnten mehrere Programme und die gesamte Technologieplattform erheblich aufwerten.
Erwartung: Die Position zielt auf den asymmetrischen Wert klinischer Fortschritte und möglicher Partnerschaften.
Wichtigstes Risiko: Klinische Fehlschläge, Nebenwirkungen, binäre Datenereignisse, hoher Kapitalbedarf und mögliche Verwässerung gehören zum Kernrisiko und nicht zu einer vorübergehenden Begleiterscheinung.
IQM Quantum Computers
$IQMX (-0,84 %)
- europäische Quantencomputertechnologie
Warum im Depot: IQM bietet einen direkten Zugang zu einem strategisch wichtigen Zukunftsmarkt und verfügt über reale Systeme, Aufträge und technologische Partnerschaften. Gleichzeitig ist der Markt noch früh und schwer zu bewerten.
Erwartung: Die Position soll von wachsender Nachfrage nach europäischer Quanteninfrastruktur und technologischen Fortschritten profitieren.
Wichtigstes Risiko: Lange Entwicklungszeiten, hohe Finanzierungskosten, technologischer Wettbewerb und weiterer Kapitalbedarf können den Unternehmenswert stark verwässern. Die Risiko- und Stoplogik wird deshalb erneut geprüft.
AeroVironment
$AVAV (+0,62 %)
- Drohnen, Counter-UAS und Verteidigungstechnologie
Warum im Depot: AeroVironment wurde nach erneuter fundamentaler und technischer Prüfung aufgenommen. Der Investmentfall verbindet einen hohen Auftragsbestand mit wachsender Nachfrage nach unbemannten Systemen, Abwehrlösungen und Directed-Energy-Anwendungen.
Erwartung: Die Position soll vom Übergang wichtiger Programme in größere Serienbeschaffungen und vom strukturell steigenden Bedarf an Drohnen- und Abwehrsystemen profitieren.
Wichtigstes Risiko: Auftragszeitpunkte, staatliche Budgets, Projektintegration, Bewertung und starke Kursschwankungen können trotz guter Nachfrage zu erheblichen Rücksetzern führen.
Der fünfte D-Platz ist Stand heute noch frei.
Aktuell werden vor allem NeurAxis $NRXS , Praxis Precision Medicines und Rocket Lab $RKLB (-0,28 %) weiter beobachtet.
NeurAxis ist nach der technischen Verbesserung deutlich interessanter geworden, bleibt wegen Verlusten, Kapitalbedarf und möglicher Verwässerung aber ein spekulativer Kandidat. Der Platz wird nur vergeben, wenn Qualität, Finanzierung, Katalysator, Chart und Portfolio-Nutzen gemeinsam überzeugen.
Kategorie E: Taktische Situationen und Sonderfälle
Sie dient für Swings, Events, Free Rides und klar dokumentierte Sonderfälle. E ist kein Parkplatz für schlechte Positionen und kein Weg, Regeln aus B, C oder D zu umgehen. Vor einem taktischen Kauf müssen Setup, Auslöser, Risiko, Ziel und Exit-Logik feststehen. Die Kategorie darf frei bleiben, wenn keine überzeugende Gelegenheit vorhanden ist.
Desert Control $DSRT (-5,59 %)
- Sonderfall und Bestandsschutz
Warum im Depot: Desert Control entwickelt eine Technologie zur Verbesserung sandiger und trockener Böden. Die Position stammt aus einer früheren Phase des Depots und wird heute nicht als normaler Neukauf nach den aktuellen D-Regeln behandelt.
Erwartung: Der verbleibende Bestand hält die Chance offen, dass Pilotprojekte, Partnerschaften oder kommerzielle Anwendungen die Technologie bestätigen.
Wichtigstes Risiko: Frühe Kommerzialisierung, Finanzierung, Verwässerung, geringe Planbarkeit und sehr hohe Schwankungen machen den Fall ungeeignet als Kernposition. Er bleibt deshalb ausdrücklich ein dokumentierter Sonderfall.
Teekay Tankers $TNK (+0,4 %)
– Momentum Position
Warum im Depot: Teekay Tankers haben wir als taktische Momentum-/Event-Position in Kategorie E aufgenommen. Das Unternehmen profitiert derzeit von hohen Tankerraten, einer starken Nachfrage nach Öltransporten und längeren Transportwegen infolge geopolitischer Spannungen. Hinzu kommen eine sehr solide Bilanz, hohe freie Cashflows und eine günstige Bewertung.
Erwartungen: Ausnutzung des Momentums. Deshalb behandeln wir Teekay nicht als dauerhafte Dividenden- oder Qualitätsposition, sondern als aktiv zu überwachende E-Position mit klarer Ausstiegslogik.
Wichtigstes Risiko: Trotz dieser Stärken ist das Geschäft stark zyklisch: Sinkende Frachtraten oder eine Entspannung der geopolitischen Lage könnten die Gewinne schnell normalisieren.
Zusätzlich prüfen wir für die beiden freien Plätze in E derzeit unter anderem ausgewählte Fallen Angel-Aktien, mögliche Rebound- oder Event-Setups.
Dorian LPG $LPG (-0,1 %) und International Seaways $INSW (+1,35 %) sind Beispiele für starke, aber sehr zyklische Momentumfälle. DSV $DSV (+1,4 %) wäre eher ein Rebound- oder Ergebnis-Event als ein sofortiger C-Kauf.
Solche Ideen werden nicht automatisch zu Positionen; der aktuelle Chart und eine vorher festgelegte Exit-Logik entscheiden mit.
Warum die Kategorien nicht gleich groß sein müssen
Das 55555-System bedeutet fünf mögliche Plätze je Kategorie, nicht fünf identische Positionen und keine starre Gleichgewichtung.
Eine Kategorie darf unvollständig bleiben.
Kapital wird nicht automatisch dem nächsten freien Feld zugeteilt.
Zuerst kommen Regelbruch und Risikokontrolle, danach freie Plätze, die besten Kandidaten und erst anschließend mögliche Austausche oder Nachkäufe.
Auch ein Austausch erfolgt nicht, weil ein neuer Name modern oder kurzfristig stärker aussieht. Ein Kandidat muss die Aufgabe der bestehenden Position erkennbar besser erfüllen und das Gesamtdepot ungefähr zehn bis fünfzehn Prozent verbessern oder einen klaren Regelbruch ersetzen. Dadurch wird aus der Kategorienstruktur kein Handelsautomat, sondern ein Rahmen für disziplinierte Entscheidungen.
Das Regelbuch sagt klar, dass kein Sektor mehr als 30% des Portfolios einnehmen darf!
Dafür werden auch die ETFs mit eingerechnet. So kann es also auch passieren, dass eine wirklich gute Aktie, Aufgrund der Sektor Sperre nicht mehr gekauft werden darf / kann, um kein Klumpenrisiko entstehen zu lassen.
Was sich seit dem Start verändert hat
Die Grundidee der fünf Aufgaben ist geblieben, aber die praktische Umsetzung wurde genauer. Kategorie E ist heute aktiv. Bilanz, Verschuldung und Konzentration sind verpflichtende Prüfblöcke. Champions League, Reserve, Watchlist und Top-3-Nachrücker trennen Qualität von aktueller Kaufbarkeit.
Masterbook und Master-Status sorgen dafür, dass neue Entscheidungen, Verkäufe und Ausnahmen nicht in alten Chats und Works verloren gehen.
Besonders wichtig war die Erkenntnis, dass ein System nicht dadurch besser wird, dass jede Regel mechanisch angewendet wird.
Ein Stop, ein Score oder ein freier Platz ist nur ein Teil der Entscheidung.
Datenqualität, Unternehmenskontext, Portfolio-Nutzen und menschliche Verantwortung bleiben unverzichtbar.
Ausblick auf Teil 4
Im vierten und letzten Teil geht es um Kontrolle und Weiterentwicklung:
Wie Masterbook, Master-Status, Tagesabschluss, Listen, Transaktionshistorie, Dividendenlog und Katalysatorenkalender zusammenspielen. Ich zeige außerdem, wie Fehler, widersprüchliche Daten und neue Informationen behandelt werden und wo die Grenzen eines KI-gestützten Systems liegen.
Auch Teil 3 beschreibt ausschließlich meinen persönlichen Entwicklungs- und Entscheidungsprozess. Er ist weder Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren.
Ich freue mich auf Fragen, Anregungen und konstruktive Kritik. Besonders spannend finde ich, welche Aufgaben andere Anleger ihren Depotbausteinen geben und wie sie zwischen langfristiger Qualität, laufendem Cashflow und begrenzten spekulativen Chancen unterscheiden.
+ 2


Rückblick auf August 2026
Moin,
im letzten Rückblick hatte ich es bereits angekündigt, jetzt ist es tatsächlich schon soweit. Es gibt wieder Lebkuchen! Für mich heißt es ab September wieder jeden Freitag Weihnachtslieder hören. Hilft mir jedenfalls endlich wieder in Weihnachtsstimmung zu sein, was ich bis vor 2 Jahren irgendwie nie war. Schauen wir mal auf die Performance.
📈 Performance:
S&P500: +2,29%
MSCI World: +1,97%
DAX: +2,45%
Dividendendepot: -0,03%
Meine High und Low performer im August waren (Top/Flop 3):
🟢 ($TSCO (+0,31 %) ) Tractor Supply +13.69%
🟢 ($MSFT (-0,57 %) ) Microsoft +10,51%
🟢 ($HTGC (+0 %) ) Hercules Capital +9,21%
🔴 ($UNH (-0,71 %) ) UnitedHealth -7,83%
🔴 ($BATS (+0,32 %) ) British American Tobacco -8,92%
🔴 ($IMB (+0,2 %) ) Imperial Brands -11,93%
Dividenden:
August 2026: 155,87€
August 2025: 157,09€
Veränderung: -0,78%
$STAG (+0,77 %) STAG Industrial schüttet nur noch quartalsweise aus, nicht mehr monatlich, außerdem ist die Dividende bei Petroleo Brasileiro etwas niedriger ausgefallen.
Verkäufe:
🟥 Keine
Käufe:
🟩 ($EOAN (+0,32 %) ) E.ON (495€)
Sparpläne:
($CTAS (-0,26 %) ) Cintas (50€)
($MSFT (-0,57 %) ) Microsoft (25€)
Was ist sonst so passiert?
Die Heizung läuft endlich wieder. Die Rechnungen liegen bei der Photovoltaikfirma, die haben sich aber noch nicht gerührt ob sie es nun einfach abziehen oder über die Versicherung laufen lassen. Die Rechnung ist also noch offen. Aber das ist ja nicht weiter tragisch. Solange es am Ende von denen übernommen wird (was bisher auch so mehrfach zugesagt wurde).
Ansonsten ist nicht viel passiert. Seit längerer Zeit gab es mal wieder einen Kauf. Auch für die Telekom liegt noch eine offene Order bereit. Ansonsten beobachte ich noch. Der Notgroschen muss natürlich weiterhin aufgefüllt werden, aber wo jetzt alle Rechnungen bezahlt sind bleibt wieder etwas mehr Geld zum investieren. Hoffe ich jedenfalls.
🥅 Ziele 2026:
Ich versuche in meinem Dividendendepot dieses Jahr die 85.000€ zu erreichen. Aktuell liege ich bei rund 81.535€. An Dividende erwarte ich dieses Jahr noch ca. 641€ Netto (laut getquin). Dadurch ist das Ziel weiterhin erreichbar.
Wem der Bericht gefallen hat und gerne mehr davon lesen möchte, darf mir gerne folgen,
wen es nicht interessiert, der darf gerne weiterscrollen oder auch die Blockierfunktion nutzen.



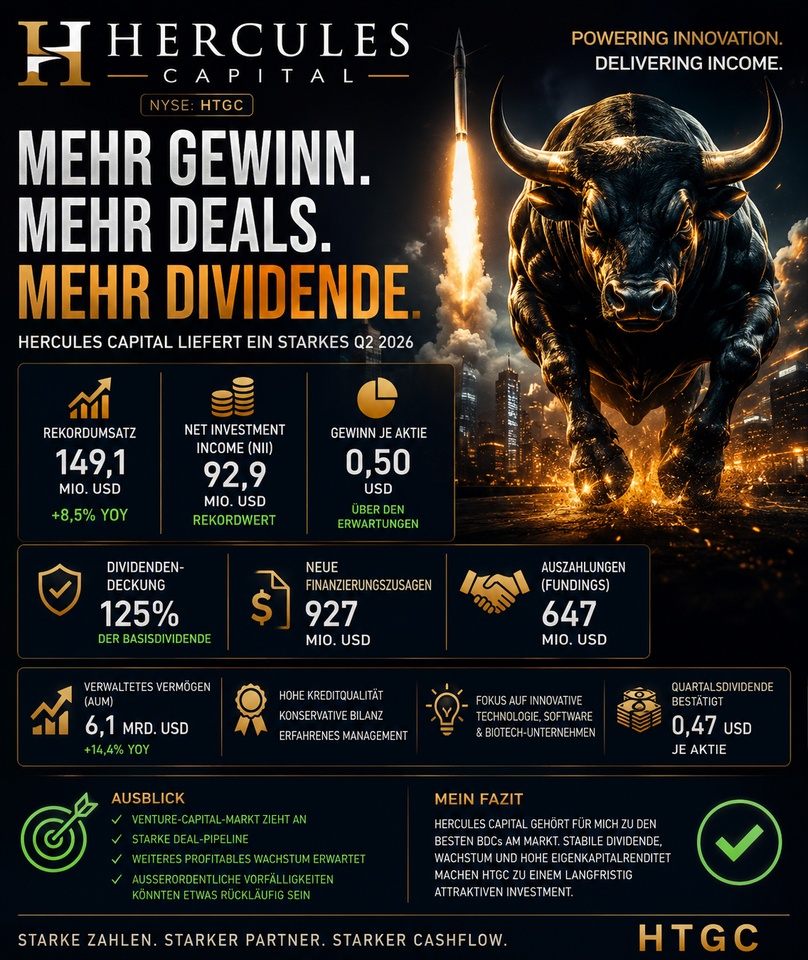
Mehr Gewinn. Mehr Deals. Mehr Dividende.
Hercules Capital (NYSE:$HTGC (+0 %) ) hat mit den Q2-Zahlen erneut geliefert – und das auf mehreren Ebenen.
Die wichtigsten Highlights:
• Rekordumsatz von 149,1 Mio. US-Dollar
• Net Investment Income (NII) auf 92,9 Mio. US-Dollar – neuer Bestwert
• 0,50 US-Dollar Gewinn je Aktie und damit über den Erwartungen
• Quartalsdividende von 0,47 US-Dollar bestätigt
• Neue Finanzierungszusagen von 927 Mio. US-Dollar
• 647 Mio. US-Dollar neu investiertes Kapital
• Weiter hohe Qualität des Kreditportfolios
Besonders positiv ist der Ausblick: Das Management sieht eine deutlich stärkere Deal-Pipeline, da sich der Venture-Capital-Markt weiter erholt. Gleichzeitig bleibt die Bilanz solide und die Dividende ist weiterhin gut durch das operative Geschäft gedeckt.
Natürlich gibt es Risiken. Sinkende US-Zinsen könnten die Zinserträge belasten und eine schwächere Konjunktur könnte zu höheren Kreditausfällen führen. Aktuell sprechen die Zahlen jedoch eine andere Sprache: Wachstum, hohe Profitabilität und eine stabile Ausschüttung.
Mein Fazit:
Hercules Capital bestätigt erneut, warum das Unternehmen für viele als eine der stärksten Business Development Companies (BDCs) gilt. Wer auf langfristig steigende Dividendenerträge und regelmäßigen Cashflow setzt, dürfte HTGC weiterhin genau im Blick behalten.
Wie bewertet ihr die aktuellen Zahlen? Bleibt HTGC für euch ein Kauf oder ist die Bewertung inzwischen zu ambitioniert?
#HTGC
#HerculesCapital
#Quartalszahlen
#Dividenden
#BDC
#DividendGrowth
#Cashflow
#Investieren
#Aktien
#IncomeInvesting


Hercules Capital Q2 2026
Hercules Capital erzielte im zweiten Quartal 2026 Rekordfinanzergebnisse.Der Nettoanlageertrag erreichte 92,9 Millionen US-Dollar bzw. 0,50 US-Dollar je Aktie, während der Gesamtanlageertrag 149,1 Millionen US-Dollar betrug, was einem Anstieg von 8 % gegenüber dem Vorjahr entspricht.
ie Eigenkapitalrendite lag bei 16,8 % und die Gesamtkapitalrendite bei 8,3 %. Die Nettozinsmarge betrug 10,5 %, während die Effektivrendite des Schuldtitelportfolios 13,4 % erreichte.
Die verfügbare Liquidität von 652,9 Millionen US-Dollar bietet erhebliches Potenzial für neue Investitionen. Das Unternehmen verfügt über Investment-Grade-Ratings von vier Ratingagenturen: Fitch (BBB-), Moody’s (Baa2), DBRS (BBB hoch) und KBRA (BBB+).
Die Eigenkapitalrendite übertraf die Performance vergleichbarer Unternehmen kontinuierlich: Hercules erzielte im zweiten Quartal 2026 16,8 % gegenüber 9,9 % im Vergleich zu den Wettbewerbern. Auch die Gesamtkapitalrendite lag mit 8,3 % deutlich über den 4,3 % der Vergleichsgruppe.
Die Gesamtinvestitionen zu Anschaffungskosten erreichten im zweiten Quartal 2026 4,6 Milliarden US-Dollar, was einem durchschnittlichen jährlichen Wachstum von 12,8 % seit 2016 entspricht, während das Gesamtvermögen mit einem durchschnittlichen jährlichen Wachstum von 13,5 % auf 4,7 Milliarden US-Dollar anstieg. Dieser kontinuierliche Wachstumskurs belegt die Fähigkeit des Unternehmens, seine Plattform zu skalieren und gleichzeitig eine starke Kreditperformance aufrechtzuerhalten.
Das Nettovermögen erreichte 2,27 Milliarden US-Dollar bzw. 12,15 US-Dollar je Aktie, gegenüber 12,13 US-Dollar je Aktie zum 31. Dezember 2025. Der Anstieg des Nettoinventarwerts je Aktie gegenüber dem Vorquartal resultierte aus starken Netto-Anlageerträgen und einem positiven Netto-Wertzuwachs, der teilweise durch Dividendenzahlungen kompensiert wurde. Die ausstehenden Schulden erhöhten sich von 2,29 Milliarden US-Dollar auf 2,34 Milliarden US-Dollar und ermöglichten so die Portfolioerweiterung bei gleichzeitig konservativer Einhaltung der Verschuldungsquote.
Zukunftsgerichtete Aussagen
Mit Blick auf das dritte Quartal 2026 deutete das Management auf eine gewisse Normalisierung nach der außergewöhnlich starken Performance im zweiten Quartal hin. Die Kernrendite wird voraussichtlich zwischen 11,8 % und 12,0 % liegen und damit leicht unter den im zweiten Quartal ausgewiesenen 12,0 %. Dies spiegelt vor allem die Portfoliozusammensetzung wider, da höher rentierliche Altbestände durch Neuanlagen zu aktuellen Marktzinsen ersetzt werden.
Die vorzeitigen Kredittilgungen werden sich im dritten Quartal voraussichtlich auf 200 bis 300 Millionen US-Dollar normalisieren und damit deutlich unter den 572,1 Millionen US-Dollar an vorzeitigen Rückzahlungen im zweiten Quartal liegen. Diese Normalisierung dürfte die Gebühreneinnahmen und die beschleunigte Ertragsrealisierung im Vergleich zum Rekordquartal im zweiten Quartal reduzieren. Das Management wies darauf hin, dass das Kreditvolumen im dritten Quartal saisonbedingt niedriger ausfallen dürfte, was den historischen Mustern entspricht, die Kreditpipeline jedoch weiterhin solide ist.


Von sächsischen Sparwurzeln zum Rekord-Cashflow: Mein Rückblick für Mai 2026
Stufe für Stufe aufwärts! Mit einem All-Time-High beim passiven Einkommen steht das Fundament für die finanzielle Freiheit felsenfest. 📈🏰
Der Mai hat bewiesen, wie wichtig Beständigkeit ist. Genau wie die historischen Mauern des von mir besuchten Schlosses Albrechtsburg in Meißen steht mein Depot nach der letzten Achterbahnfahrt solide da, das Gesamtportfolio verzeichnet ein solides Plus von 2,42 %.
An den Märkten treibt KI die Tech-Aktien weiter an, während $CSCO (-0,2 %) als starkes Old Economy Backbone überzeugte.
Die 397 Stufen der Spitzhaustreppe in Radebeul bei Dresden sind ein perfektes Sinnbild für den Vermögensaufbau. Es braucht Ausdauer und Stetigkeit. Belohnt wird der Anleger aber mit stetig steigendem Cashflow. Zeit für einen Rückblick!
DISCLAIMER/RISIKOHINWEIS
Bitte vergiss nicht, dass dieser Beitrag lediglich zur Unterhaltung dient. Es handelt sich an keiner Stelle um eine Kauf- oder Verkaufsempfehlung oder um eine professionelle Rechts-, Steuer- oder Anlageberatung. Mache nicht einfach irgendetwas nach, was ich tue. Ich schildere lediglich die Geschehnisse in meinen Depots, übernehme aber keinesfalls eine Gewähr für die Aktualität, Richtigkeit oder Vollständigkeit.
Die Geldanlage am Kapitalmarkt ist stets mit Risiken wie Verlust des eingesetzten Kapitals, Kursschwankungen, Liquidationsrisiken oder Marktrisiken verbunden. Gemäß den aktuellen Leitlinien der ESMA und BaFin weise ich ausdrücklich darauf hin, dass dieser Rückblick ausschließlich der Dokumentation meiner persönlichen Anlagestrategie dient und keine Anlageberatung im Sinne des WpIG darstellt. Die von mir vorgestellten Titel sind ausdrücklich nicht als Anlageberatung zu verstehen, sondern sind lediglich Bestandteile meines persönlichen Portfolios zum Berichtszeitpunkt. Bedenke bitte auch, dass ein Interessenkonflikt besteht, da ich natürlich die genannten Titel selbst halte.
Ziehe dir selbst ggf. eine professionelle Beratung zur Hilfe und mache deine eigenen Recherchen.
Trotz großer Sorgfalt können Fehler im Text oder in den Zahlenwerten enthalten sein.
Gesamtperformance
Meine wichtigsten Performancekennzahlen für mein Gesamtportfolio auf einen Blick:
- TTWROR (Berichtsmonat): + 2,42 % (Vormonat: + 5,29 %)
- TTWROR (seit Beginn): +95,36 %
- IZF (Berichtsmonat): +32,45 % (Vormonat: +87,17 %)
- IZF (seit Beginn): +12,39 %
- Delta: +2.426,37 €
- Absolute Veränderung: +3.506,37 €
Daten, die mit „seit Beginn“ ausgewiesen sind, gelten als seit 31.05.2020.
Performance & Volumen
Der Wonnemonat Mai hat auf meine Tops und Flops kaum Einfluss. Sie bewegten sich alle etwas, aber kaum mit erkennbaren starken Tendenzen. Es sind eher Werte aus der soliden Mitte, die mit einer stärkeren positiven Entwicklung auffallen, wie bspw. $CSCO (-0,2 %) , $QCOM (+0,59 %) oder $TXN (+1,4 %) . Alles auch irgendwo Tech, aber eben nicht das Tech, an das wir alle in erster Linie denken.
Meine Problemkinder bleiben Problemkinder, aber bessern sich alle irgendwie. Wir bauen am Minus ab, vor allem bei $NKE (-0,22 %) ; $CPB (-0,04 %) , $NOVO B (-0,26 %) und $DHR (-0,55 %) . Ein deutlicher Grund, außer eine allgemeine Erholung, ist für mich nicht ersichtlich.
Größte Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$AVGO (+2,07 %) : 3,39 % (Hauptaktiendepot)
$GOOGL (+1,18 %) : 1,67 % (Hauptaktiendepot)
$WMT (-0,87 %) : 1,61 % (Hauptaktiendepot)
$CSCO (-0,2 %) : 1,51 % (Hauptaktiendepot)
$FAST (-0,02 %) : 1,32 % (Hauptaktiendepot)
Kleinste Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$GIS (-0,73 %) : 0,39 % (Hauptaktiendepot)
$NOVO B (-0,26 %) : 0,45 % (Hauptaktiendepot)
$EDM2 (+1,62 %) : 0,45 % (Hauptaktiendepot)
$NKE (-0,22 %) : 0,47 % (Hauptaktiendepot)
$DHR : 0,56 % (Hauptaktiendepot)
Top-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$AVGO (+2,07 %) : +450,94 % (Hauptaktiendepot)
$GOOGL (+1,18 %) : +153,04 % (Hauptaktiendepot)
$CSCO (-0,2 %) : +116,83 % (Hauptaktiendepot)
$WMT (-0,87 %) : +91,59 % (Hauptaktiendepot)
$OHI (-0,38 %) : +81,69 % (Hauptaktiendepot)
Flop-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$GIS (-0,73 %) : -46,94 % (Hauptaktiendepot)
$NKE (-0,22 %) : -46,64 % (Hauptaktiendepot)
$CPB (-0,04 %) : -40,13 % (Hauptaktiendepot)
$NOVO B (-0,26 %) : -26,23 % (Hauptaktiendepot)
$DHR (-0,55 %) : -24,28 % (Hauptaktiendepot)
Branchenallokation meiner Einzelaktien
Meine Top 6 Branchen sind:
Konsumgüter: 16,30 % (Vormonat: 17,62 %)
Technologie: 16,09 % [ohne Informationstechnologie] (Vormonat: 16,60 %)
Diverse: 15,56 % (Vormonat: 16,60 %)
Finanzsektor: 11,30 % (Vormonat: 11,39%)
Transport: 9,67 % (Vormonat: 9,13 %)
Handel: 8,18 % (Vormonat: 7,50 %)
Assetallokation
Aktuell bestimmen Aktien und ETFs meine Assetallokation, wobei die ETFs die letzten Monate stetig wachsen, was in Nachkäufen begründet sein kann.
ETFs: 43,4 % (Vormonat: 42,8 %)
Aktien: 56,6 % (Vormonat: 57,2 %)
Investitionen und Nachkäufe
Folgende Summen habe ich per Sparpläne investiert:
Geplante Sparplansumme aus dem fixen Nettogehalt: 1.080 €
Sparquote der Sparpläne am fixen Nettogehalt: 50,60 %
Geplante Sparplansumme aus dem fixen Nettogehalt, inkl. reinvestierten Dividenden nach Plangröße: 1.200 €
Dazu gab es aus Rückflüssen, Erstattungen, Cashback etc. folgende zusätzliche Investitionen als Einmalsparpläne/-nachkäufe:
Nachkäufe/Einmalsparpläne als Cashbackrente aus Erstattungen: 0,00 €
Nachkäufe/Einmalsparpläne als Cashbackrente aus Boni: 0,00 €
Nachkäufe aus anderen Überschüssen: 185,21 €
automatisch reinvestierte Dividenden durch den Broker: 5,47 € (Funktion ist nur bei einem Altdepot aktiviert, da ich die Reinvestition sonst lieber selbst steuere)
Anzahl der außerplanmäßigen Nachkäufe: 5
Passives Einkommen aus Dividenden und ETF-Ausschüttungen
Passives Einkommen im Berichtsmonat
Ich habe im Berichtsmonat 272,14 € an Dividenden und ETF-Ausschüttungen erhalten (163,38 € im Vorjahresmonat). Das entspricht einer Veränderung von +66,57 % gegenüber dem Vorjahresmonat.
Anzahl der Dividendenzahlungen und ETF-Ausschüttungen: 28
Anzahl der Zahltage: 15 Tage
durchschnittliche Dividende pro Zahlung: 9,72 €
durchschnittliche Dividende pro Zahltag: 18,14 €
Passives Einkommen YTD
YTD habe ich Ausschüttungen i. H. v. 914,50 € erhalten. Setzt man es ins Verhältnis mit meinem Jahresdividendenziel von 2.100 €, dann beträgt die Zielerreichung der Ausschüttung 43,5 % (Soll 41,7 %). Damit liege ich jetzt nach mehreren Monaten wieder über dem Soll, was auch verdeutlicht, dass jetzt wieder stärkere Monate anstehen.
Nach den drei Berechnungsmethoden ergeben sich folgende Ausschüttungsrenditen:
Ausschüttungsrenditen YTD: 0,98 %
Ausschüttungsrenditen seit Beginn: 4,97 %
Ausschüttungsrenditen YoY: 2,31 %
Die Ausschüttungsrendite YoY stieg um 0,93 %, während die relative Schwankung bei 29,54% lag. Das zeigt, dass die Ausschüttung zwar leicht wächst, aber dennoch aus einem tieferen Momentum heraus, da die relative Schwankung in den Vormonaten immer tiefer stand. Wir haben es also mit einem Schub zu tun, was traditionell bei mir den Mai auszeichnet.
Meine Top Zahler
Die Top-6-Zahler im Berichtsmonat waren:
FIRE-Zahl & Runway
Auch wenn ich später keine Anteile verkaufen möchte, errechne ich auch meine FIRE-Zahl zur Vergleichbarkeit mit Anlegern, die eine ausschließlich thesaurierende Strategie fahren.
Meine FIRE-Zahl basierend auf meinen 12-Monatsausgaben (TTM) von 12.219,62 € betrug 305.490,50 € (Vormonat: 303.921,50 €).
Das ist das Mindestvolumen, das mein Portfolio erreichen müsste, um die Ausgaben rein theoretisch über eine 4-%ige Entnahme zu decken. Und diese Zahl ist leicht gestiegen.
Natürlich schwankt diese Zahl jeden Monat. Sie ist aber nicht die einzige Metrik, um zu bestimmen, wie lange mein Vermögen mich im Ernstfall tragen könnte (ohne Berücksichtigung der Steuern).
Auch die rollierende Ausgabenreichweite (Runway) drückt aus, wie lange ich vom Vermögen leben könnte.
Diese beträgt auf Jahresbasis aktuell 8,16 Jahre (Vormonat 7,92 Jahre). Im Vergleich zum Vormonat ist sie um 0,24 Jahre gestiegen. Ich bin also effektiv um etwa ein Vierteljahr mehr "frei" geworden, bedingt durch die Erholung von den aktuellen weltpolitischen Ereignissen.
Im Vergleich zum Vorjahresmonat liegt ein Plus von 2,33 Jahren vor. Von meinem Runway-Ziel (25 Jahre), welches dem FIRE-Multiplikator entspricht, bin ich noch 16,84 Jahre entfernt. Also noch ein weiter Weg zur finanziellen Freiheit, unter Annahme, dass alles so weiter geht wie bisher.
Die Runway-Stabilität von 97,49% sagt aus, dass mein System trotz der Marktturbulenzen solide dasteht. Die Nähe zur 100% beweist, dass der Kern meiner Strategie vom Markt unbeeindruckt bleibt.
Performancevergleich: Portfolio vs. Benchmarks
Um zu sehen, wo ich wirklich stehe, vergleiche ich mein Depot regelmäßig mit den großen Markt-ETFs. So erkenne ich sofort, wie gut meine Performance (TTWROR) im aktuellen Monat und seit dem Start im Vergleich zum Gesamtmarkt abgeschnitten hat.
Mein Depot: +2,42 %
$VWRL: +5,97 %
$VUSA: +6,43 %
$IQQY: +3,22 %
Ich hinke hinterher…
Risikokennzahlen
Hier meine Risikokennzahlen bezogen auf den Berichtsmonat:
Maximaler Drawdown:
Im Berichtsmonat: 0,78 %
seit Beginn: 17,17 %
Maximale Drawdown Duration:
Im Berichtsmonat: 8 Tage
seit Beginn: 702 Tage
Volatilität:
Im Berichtsmonat: 2,07 %
seit Beginn: 28,74 %
Sharpe Ratio:
Im Berichtsmonat: 13,77
seit Beginn: 0,43
Semivolatilität:
Im Berichtsmonat: 1,28 %
seit Beginn: 21,31 %
Der maximale Drawdown im Mai von lediglich 0,78 % zeigt, dass sich die Wogen nachhaltig geglättet haben. Während die Vormonate noch von Korrekturen geprägt waren, bleibt die Belastung im Mai minimal. Die Sharpe Ratio von starken 13,77 unterstreicht die exzellente risikoadjustierte Performance in dieser Wachstumsphase.
Mit einer Volatilität von 2,07 % und einer Semivolatilität von 1,28 % liegen die Schwankungen weit unter dem historischen Durchschnitt. Das bestätigt mir erneut, mein System ist stabil. Während sich die langfristigen Werte kaum bewegen, nutze ich die Ruhe für mein Fundament. Der Fokus bleibt auf dem Cashflow, während die Risiken absolut kontrolliert bleiben.
Ausblick
Auf den Wonnemonat Mai blicke ich mit echter Zufriedenheit zurück. Frisches Kapital floss direkt in den Markt, das Fundament für passives Einkommen wächst weiter und der Mai lieferte ein neues All-Time-High: 272,14 Euro an Dividenden und Ausschüttungen zeigen schwarz auf weiß, dass Ausdauer sich auszahlt.
Privat war der Mai ein echter Genussmonat. Die Ausflüge zum Schloss Albrechtsburg nach Meißen und zu Schloss Wackerbarth samt Spitzhaustreppe in Radebeul bei Dresden waren absolute Highlights. Die 397 Stufen der Spitzhaustreppe haben mir dabei etwas vor Augen geführt, was ich aus dem Investieren längst kenne: Es geht immer Stufe für Stufe aufwärts. Meine Laufeinheiten und Workouts ziehe ich mittlerweile so automatisiert durch, dass Kraft und Ausdauer fast wie von selbst wachsen, ganz ohne Motivationsdebatten.
Ich schließe diesen Rückblick mit echter Gelassenheit. Wenn die Basis stimmt und die Gewohnheiten sitzen, verliert das Marktrauschen jeden Schrecken. Wer sein Fundament wie eine Burg baut, lässt sich von keinem Wind mehr ablenken.
Vielen Dank fürs Lesen. Auf in den Juni und weiter Stufe für Stufe nach oben! 🚀
👉 Den Rückblick gibt es auch als YouTube-Video und als Instagram Carousel-Posts, die wie folgt veröffentlicht werden:
06.06.2026: Depotrückblick auf Instagram (Performancekennzahlen, Aktienperformance, -allokation, -branchen, Nachkäufe und Performance-Vergleiche)
07.06.2026: Budgetrückblick auf Instagram (Einnahmen, Ausgaben, Cashflow, Quoten, Budgeteinhaltung und Bürgergeldcheck)
08.06.2026: Cashflowrückblick auf Instagram (allgemeine, YTD und Ist-vs.-Sollvergleich zum passiven Einkommen, Meine Top-Ausschütter, FIRE-Zahl und Kapitalreichweite)
09.06.2026: konsolidierter Monatsrückblick auf YouTube
📲 Dort gibt’s unter @frugalfreisein auf Instagram und YouTube regelmäßig Videos, Shorts, Reels und Carousel Posts zu den Themen Frugalismus, Mindset und Investieren.
Bitte achtet genau auf die Schreibweise meines Alias. Leider sind in Social Media zu viele Fake- und Phishing-Accounts unterwegs. Ich bin nun auch schon mehrfach „kopiert“ worden.

Ein kleiner Nachkauf
In diesem Monat fällt bei mir mehr Dividende an. Vor allem im Hauptaktiendepot. Also außerplanmäßig ein kleiner Nachkauf für künftig noch mehr Ausschüttungen. Klar ist es nicht die Welt, aber das disziplinierte Investieren, Reinvestieren und Nachkaufen macht den Unterschied. 🫡 $HTGC (+0 %)


Hercules Capital Q1 2026-Folien: Rekordgewinn,
Die intern verwaltete BDC, die sich auf Wachstumsunternehmen in den Bereichen Technologie und Life Sciences konzentriert, erzielte einen Netto-Investitionsertrag von 88,1 Millionen US-Dollar bzw. 0,48 US-Dollar je Aktie, was einem Anstieg von 14 % gegenüber dem Vorjahr entspricht.
Strukturelle Vorteil, kombiniert mit Investment-Grade-Ratings von vier Agenturen (Fitch BBB-, Moody’s Baa2, DBRS BBB (hoch) und KBRA BBB+), versetzt Hercules in die Lage, die Rendite für die Aktionäre zu maximieren und gleichzeitig die finanzielle Stabilität zu wahren.
Die Kreditvergabe erreichte im Quartal Rekordwerte mit Bruttozusagen für Fremd- und Eigenkapital in Höhe von insgesamt 1,81 Milliarden US-Dollar und Finanzierungen in Höhe von 706,4 Millionen US-Dollar. Seit ihrer Gründung hat Hercules über 23,6 Milliarden US-Dollar an Nettokrediten an mehr als 700 Unternehmen.
Das Portfolio an Fremdkapitalanlagen des Unternehmens erreichte zu Anschaffungskosten 4,56 Milliarden US-Dollar, mit Gesamtinvestitionen von 4,77 Milliarden US-Dollar in 139 Unternehmen. Die Investitionssummen liegen typischerweise zwischen 5 Millionen und 500 Millionen US-Dollar, mit kurzen Laufzeiten von 36 bis 48 Monaten, die eine Portfolio-Umschichtung und Preisanpassung bei sich ändernden Marktbedingungen ermöglichen.
Der disziplinierte Ansatz des Unternehmens zeigt sich auch in seinem Optionsschein- und Aktienportfolio, das die Möglichkeit bietet, an den Wertsteigerungen erfolgreicher Portfoliounternehmen zu partizipieren. Mit Optionsscheinen in 113 Unternehmen im Wert von 42,5 Millionen US-Dollar und Aktienbeteiligungen in 73 Unternehmen im Wert von 132,1 Millionen US-Dollar ist Hercules gut positioniert, um von Liquiditätsereignissen zu profitieren.
Der Nettoinventarwert je Aktie (NAV) des Unternehmens von 11,90 US-Dollar ist zwar leicht niedriger als die 12,13 US-Dollar im vierten Quartal 2025, berücksichtigt aber die im Quartal gezahlten Dividenden von 0,47 US-Dollar je Aktie.
Die Sektorallokation des Portfolios zum 31. März 2026 wies eine Konzentration von 23,6 % auf Anwendungssoftware, 23,1 % auf Wirkstoffforschung und -entwicklung, 18,9 % auf Biotechnologie-Werkzeuge und 10,7 % auf Medizintechnik und -geräte auf. Diese Diversifizierung über wachstumsstarke Sektoren wird durch die geografische Streuung ergänzt: 40 % der Portfoliounternehmen sind in Kalifornien, 30 % in New York ansässig, und es besteht eine Präsenz in weiteren wichtigen Venture-Capital-Märkten wie Massachusetts, Colorado und Großbritannien.
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche