
$IRM (+0,67 %) habe ich mit 250 % Gewinn verkauft. Hintergrund sind die bilanziellen Verhältnisse. Das Unternehmen weist negatives Eigenkapital aus, womit die Verschuldung auf über 100 % der Bilanzsumme steigt. Zwar hat das Unternehmen weiterhin gute Erträge, jedoch werden die Zinsaufwendungen steigen und den cash flow beeinflussen. Damit ist das Unternehmen für mich kein Qualitätsunternehmen mehr. Den Erlös habe ich auf $VIE (-0,43 %) , $ITW (-0,21 %) , $AMGN (-0,01 %) , $FAST (+0 %) und $HTGC (+0,07 %) aufgeteilt, wobei $HTGC (+0,07 %) den geringsten Anteil erhalten hat. Durch diese Umschichtung habe ich kleinere Positionen, die noch im Aufbau sind, in Zielrichtung des Endbestandes ausgebaut. Darüber hinaus habe ich die Reinvestition in m.E. wachstumsstarke Qualitätsunternehmen vorgenommen, was meiner Strategie entspricht. In Summe konnte ich durch diese Transaktion auch die Dividendenhöhe beibehalten, die ich durch den Verkauf entfallen ist.
Veolia Environment
Price
Diskussion über VIE
Beiträge
36
Veolia ausgebaut
$VIE (-0,43 %) - Ich habe heute meine Position in Veolia ausgebaut. Die Aktie hatte ich seit einiger Zeit im Sparplan laufen, aber das hat sich gefühlt einfach sehr langsam entwickelt, so dass ich nun etwas nachhelfe. Ich denke es ist auch ein guter Kurs.
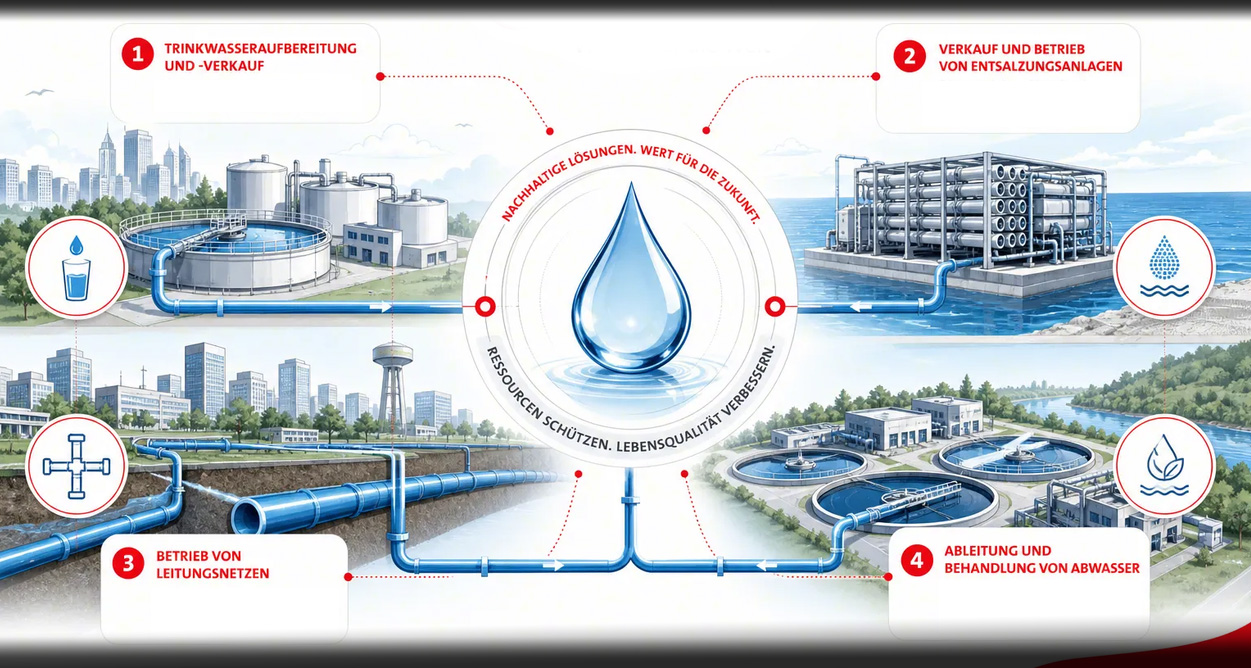
Mittel- und langfristig gewinnen die Themen Trinkwasseraufbereitung, Wassernetze und Abwasserentsorgung/Behandlung an Bedeutung, Veolia zahlt zudem eine vernünftige Dividende (wenn auch der Sitz in Frankreich wegen der Besteuerung etwas ungünstig ist) – das passt gut in mein langfristig angelegtes Ausschüttungsdepot.
(Illustration erstellt mit Lovart.ai, modifiziert in Photoshop)


Kooperation für Abwasseraufbereitung
Kooperation zwischen $VIE (-0,43 %) und $AMZN (-1 %) ist eine sehr interessante Zusammenarbeit.
- Quelle: www.Aktien.news


🐰 OSTERN-Spezial 🐇 Welche Bedeutung haben Entsalzungsanlagen?
Hallo meine Lieben,
damit ihr zu Ostern auch ein wenig zum Lesen und Analysieren habt. Gibt es zum Abend noch für euch ein:
OSTERN-Spezial
Wenn es in diesem unnötigen Krieg um die Zerstörung wichtiger Infrastruktur geht, welche das Überleben von Mensch und Tier sichert. Ist es bestimmt kein schönes und erfreuliches Thema.
Der Papst hat zu diesem Krieg heute Stellung bezogen und deutliche Worte gefunden.
Hier hoffe ich, dass diese Worte auch bei den richtigen angekommen sind.
Aber als Investor beschäftigt uns natürlich das Thema auch. Aus dem Blickwinkel wer sind hier die Spezialisten, und wer kann hier diese so wichtige Infrastruktur wieder aufbauen.
Meine Lieben lasst uns gerne in den Kommentaren diskutieren. Ich freue mich drauf.
Droht im Nahen Osten ein Krieg um Wasser?
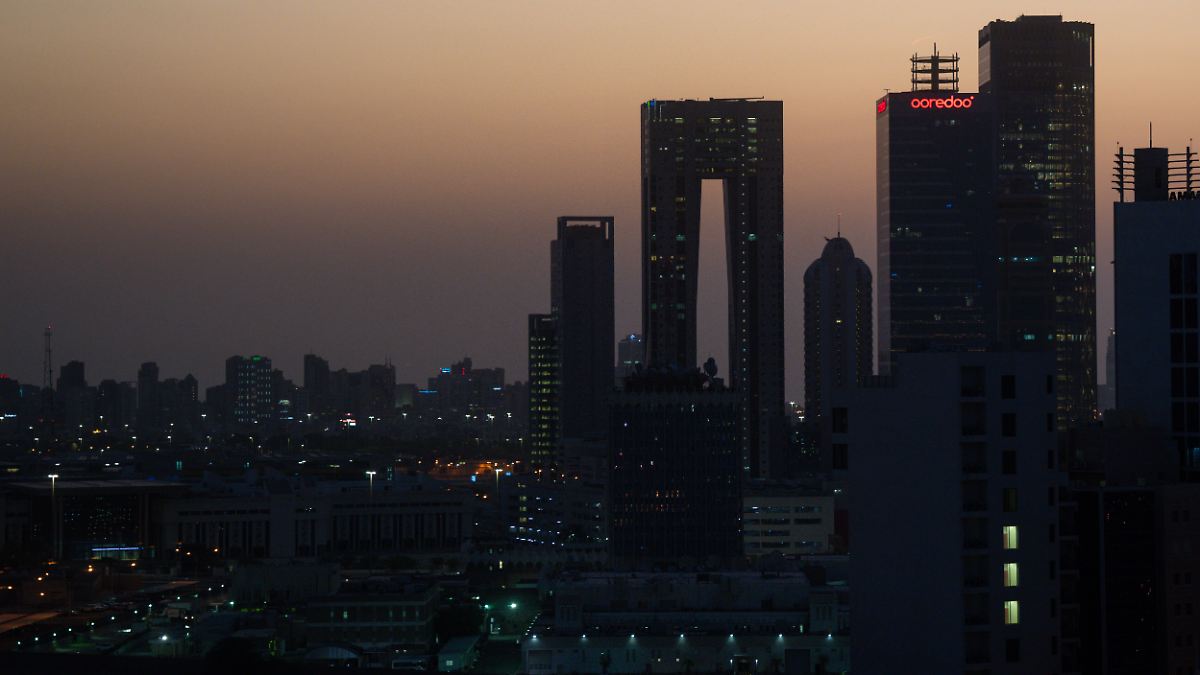
Angriffe auf Wasseranlagen sind in Kriegen eher selten, haben aber dramatische Folgen. In Bahrain und im Iran berichteten Behörden zuletzt jeweils von einem Angriff auf eine Entsalzungsanlage - solche Einrichtungen sind lebenswichtig für Millionen Menschen im Nahen Osten. Die Wasserökonomin Esther Crauser-Delbourg warnt für den Fall gezielter Angriffe auf das Wasser vor einem Krieg, "der weitaus verheerender ist als der heutige".
Welche Bedeutung haben Entsalzungsanlagen?
Der Nahe Osten ist eine der trockensten Gegenden der Welt und deshalb auf Entsalzung zur Wassergewinnung angewiesen. In der Region befinden sich einer Studie der Fachzeitschrift Nature zufolge 42 Prozent der weltweiten Entsalzungskapazitäten. In den Vereinigten Arabischen Emiraten entstammen 42 Prozent des Trinkwassers aus solchen Anlagen, in Kuwait sind es 90 Prozent, im Oman 86 Prozent und in Saudi-Arabien 70 Prozent, wie aus einer Studie des französischen Forschungsinstituts Ifri hervorgeht. "Ohne entsalztes Wasser gibt es dort nichts",
Entsalzungsanlagen spielen in Kuwait eine wichtige Rolle für die Trinkwasserversorgung. Bei einem iranischen Angriff werden nun zwei Kraftwerke mit solchen Anlagen schwer beschädigt.
05.04.2026
Wichtige Kraftwerke getroffen: Schwere Schäden in Kuwait durch iranischen Angriff - ntv.de
Am Sonntag trifft eine iranische Drohne eine Meerwasserentsalzungsanlage in Bahrain. Millionen Menschen in den Golfstaaten sind von solchen Anlagen abhängig. Eine Eskalation der Angriffe hätte verheerende Folgen.
10.03.2026
Entsalzungsanlagen im Visier: Droht im Nahen Osten ein Krieg um Wasser? - ntv.de
🌍 Was passiert, wenn Entsalzungsanlagen im Nahen Osten beschädigt werden?
Zerstörung solcher Anlagen führt zu:
- akutem Wassermangel
- Bedarf an Notfallversorgung
- Bedarf an Wiederaufbau
- Bedarf an Engineering‑Expertise
- Bedarf an Ersatzteilen, Membranen, Pumpen, Steuerungstechnik
🧩 Branchen, die in solchen Situationen typischerweise stärker gefragt sind
1️⃣ Engineering‑ & Consulting‑Firmen
Sie werden für Schadensanalysen, Wiederaufbauplanung und Umweltbewertungen benötigt.
Beispiele (neutral, ohne Wertung):
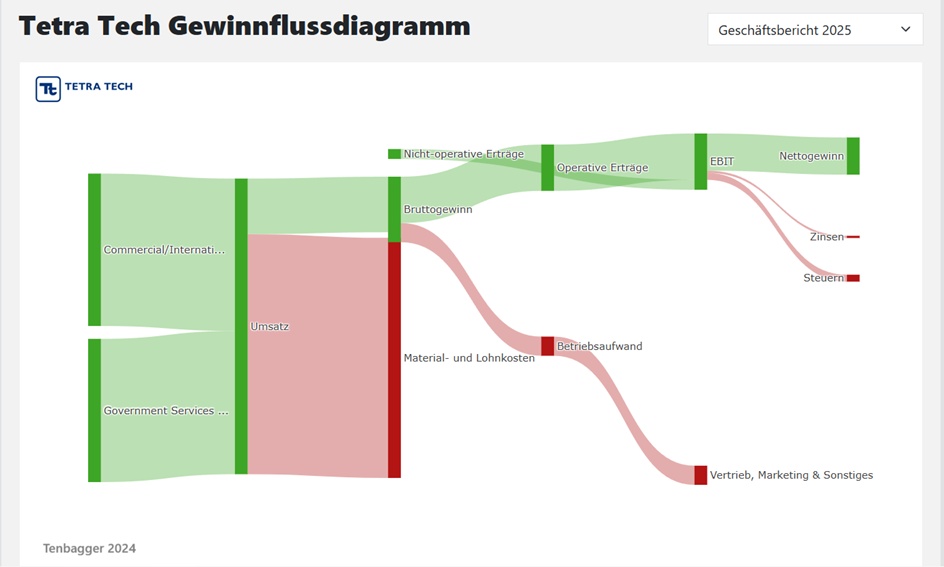
- Tetra Tech
- AECOM
- WSP Global
Diese Firmen liefern Planung, nicht Bau.
2️⃣ EPC‑Unternehmen (Engineering, Procurement, Construction)
Sie werden für Reparatur und Wiederaufbau beauftragt.
Typische Akteure im Nahen Osten:
- Doosan Enerbility
- Hitachi Zosen
- Acciona
- Metito (nicht börsennotiert)
- Veolia / Suez (für Betrieb & Modernisierung)
3️⃣ Hersteller von Membranen, Pumpen, Steuerungstechnik
Wenn RO‑Anlagen beschädigt werden, müssen Komponenten ersetzt werden.
Typische globale Anbieter:
- DuPont Water Solutions (Membranen)
- Toray Industries (Membranen)
- Xylem (Pumpen, Sensorik)
- Grundfos (Pumpen)
- ABB / Siemens (Steuerungstechnik)
🌊 Börsennotierte Unternehmen mit Fokus auf Planung
1.🔹 Tetra Tech – (Ticker TTEK) $TTEK (@Simpson )
- Führendes Beratungs‑ und Ingenieurunternehmen mit Schwerpunkt auf Wasser, Umwelt, Infrastruktur und High‑End‑Engineering.
- Asset‑light Geschäftsmodell: liefert Planung, Analysen, Umweltgutachten, digitale Wasserlösungen – baut aber keine Anlagen selbst.
- Stark im Bereich „Digital Water“: Datenanalyse, Monitoring, SCADA‑Systeme, Optimierung von Wasserinfrastruktur.
- Weltweit aktiv, inkl. Projekten im Nahen Osten (Machbarkeitsstudien, Umweltprüfungen, technische Beratung).
- Hohe Margen für die Branche (EBITDA ~10–12%) und stabile Nachfrage durch langfristige Infrastruktur‑ und Regierungsprojekte.
- Rolle im Entsalzungsmarkt: Enabler/Consultant – unterstützt Planung & Optimierung, aber kein EPC‑Contractor oder Betreiber.
Jahr Gewinn p Aktie Gewinnwachstum
2025 0,80
2026 1,33 +65,59 %
2027 1,47 +12,01 %
2028 1,58 +6,09 %
Jahr KGV PEG
2025 36,08 +0,55
2026 20,11 +1,91
2027 18,20 +2,54
2028 16,98 +1,83
Jahr Dividende Rendite
2025 0,21 0,72 %
2026 0,22 0,82 %
2027 0,26 0,97 %
2028 0,29 1,09 %
(in Euro)
2.🏗️ AECOM – (Ticker ACM) $ACM
- Eines der größten Ingenieur‑ und Infrastrukturberatungsunternehmen der Welt, mit Fokus auf Großprojekte in Wasser, Transport, Energie und Umwelt.
- Stark im Bereich Wasserinfrastruktur, inklusive Planung, Optimierung und Modernisierung von Entsalzungsanlagen, Wasserwerken und Verteilnetzen.
- Kein EPC‑Bauer, sondern wie Tetra Tech ein High‑End‑Engineering‑ und Consulting‑Player (Machbarkeitsstudien, Design, Projektmanagement).
- Sehr aktiv im Nahen Osten, insbesondere bei Regierungs‑ und Mega‑Projekten in Saudi‑Arabien, UAE und Qatar (Wasser, Energie, Smart Cities).
- Asset‑light Geschäftsmodell mit stabilen, wiederkehrenden Einnahmen aus langfristigen Infrastruktur‑ und Regierungsverträgen.
- Positionierung im Markt: Einer der Top‑3 globalen Engineering‑Dienstleister, oft federführend bei Planung & Management großer Wasser‑ und Entsalzungsprojekte.
Jahr Gewinn p Aktie Gewinnwachstum
2025 3,63
2026 4,61 +34,68 %
2027 5,65 +14,88 %
2028 6,11 +8,66 %
Jahr KGV PEG
2025 22,64 +0,84
2026 15,84 +0,71
2027 12,94 +1,59
2028 11,97
Jahr Dividende Rendite
2025 0,66 0,80 %
2026 0,74 1,01 %
2027 0,83 1,13 %
2028 1,23 1,68 %
(in Euro)
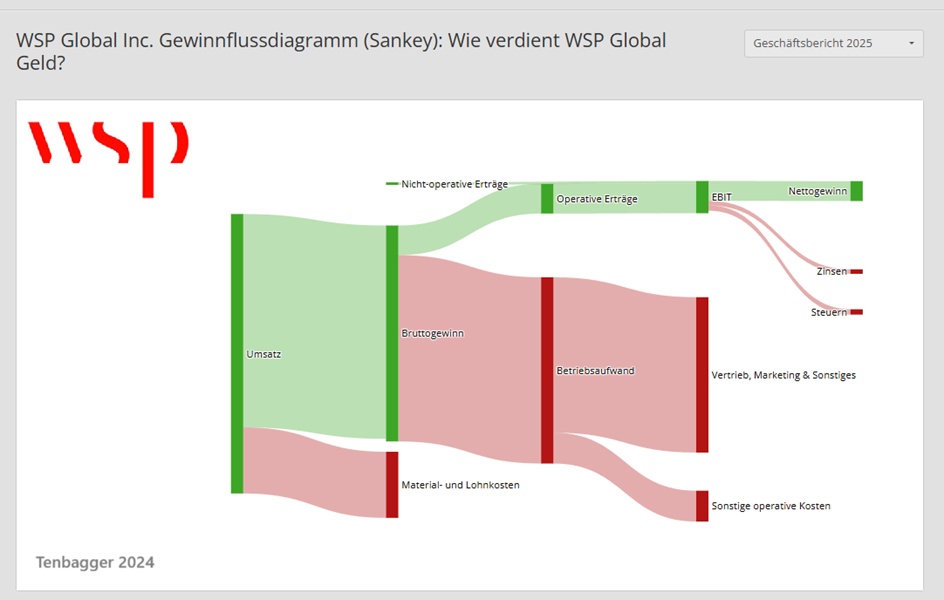
🌐 WSP Global – (Ticker WSP) $WSP (+0 %)
- Einer der größten Engineering‑ und Beratungsdienstleister weltweit, mit Fokus auf Infrastruktur, Umwelt, Wasser, Energie und urbane Entwicklung.
- Sehr stark im Bereich Wasser & Entsalzung, insbesondere bei Planung, Optimierung, hydraulischer Modellierung und technischen Studien für Großanlagen.
- Kein EPC‑Bauer, sondern wie AECOM und Tetra Tech ein High‑End‑Engineering‑ und Consulting‑Player mit Fokus auf Design, Projektsteuerung und technische Expertise.
- Weltweit aktiv, inkl. GCC‑Region (Saudi‑Arabien, UAE, Qatar), wo WSP häufig an Mega‑Projekten beteiligt ist — von Wasserinfrastruktur bis Smart‑City‑Systemen.
- Asset‑light Geschäftsmodell mit stabilen, wiederkehrenden Einnahmen aus Regierungs‑ und Infrastrukturprojekten; Margen typischerweise solide für die Branche.
- Positionierung im Markt: Einer der Top‑3 globalen Engineering‑Konzerne, oft federführend bei komplexen Wasser‑ und Umweltprojekten, inklusive Entsalzung.
Jahr Gewinn p Aktie Gewinnwachstum
2024 3,36 22,45 %
2025 4,59 +36,67 %
2026 5,34 +17,26 %
2027 7,08 +34,76 %
Jahr KGV PEG
2024 48,84 +1,28
2025 33,67 +2,05
2026 25,57 +0,79
2028 19,30
Jahr Dividende Rendite
2024 0,93 0,59 %
2025 0,93 0,60 %
2026 0,93 0,68 %
2027 0,93 0,68 %
(in Euro)
🌊 Börsennotierte Unternehmen mit Fokus auf Reparatur und Wiederaufbau
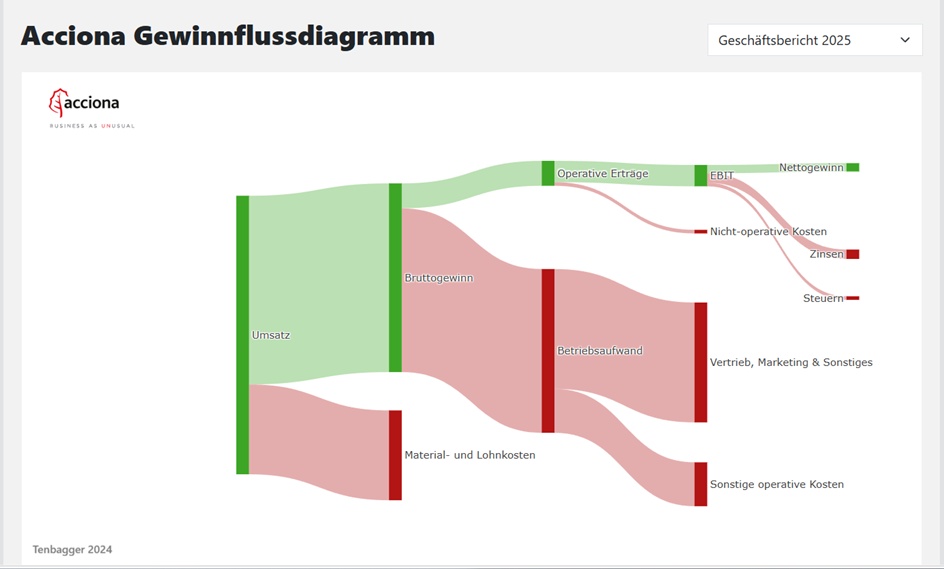
1.💧 Acciona – (Ticker ANA) $ANA (+1,09 %)
- Spanischer Infrastruktur‑ und Energiekonzern, einer der weltweit führenden Anbieter im Bereich Wasser, Entsalzung und nachhaltige Infrastruktur.
- Starker EPC‑Player: Acciona plant, baut und betreibt große Meerwasserentsalzungsanlagen (RO‑Technologie) — im Gegensatz zu Tetra Tech, das primär berät.
- Sehr aktiv im Nahen Osten, insbesondere in Saudi‑Arabien, den VAE und Qatar; beteiligt an mehreren der größten RO‑Anlagen der Region.
- Technologiefokus auf energieeffiziente RO‑Systeme, oft kombiniert mit erneuerbaren Energien (Solar + RO).
- Solide Margen und stabile Nachfrage, da Wasserinfrastruktur weltweit stark wächst; Geschäftsmodell weniger volatil als klassische EPC‑Konzerne.
- Positionierung im Markt: Einer der Top‑3 globalen RO‑Entsalzungsanbieter, mit starkem Track‑Record bei Mega‑Projekten.
Jahr Gewinn p Aktie Gewinnwachstum
2025 14,74 +90,44 %
2026 8,99 -39,06 %
2027 9,53 +7,23 %
2028 9,83 +2,82 %
Jahr KGV PEG
2025 12,61 -0,32
2026 25,77 +4,24
2027 24,30 +7,77
2028 23,56 +8,58
Jahr Dividende Rendite
2025 5,54 2,98 %
2026 5,63 2,43 %
2027 5,91 2,55 %
2028 5,93 2,56 %
(in Euro)
🌊 Börsennotierte Unternehmen mit Fokus auf Meerwasserentsalzung
🔹 1. Veolia Environnement (Euronext: VIE / OTC: VEOVY) $VIE (-0,43 %)
- Weltweit führend in Wasser-, Abfall- und Energiedienstleistungen
- Sehr aktiv im Nahen Osten (Saudi-Arabien, UAE)
- Großprojekte in Saudi-Arabien, UAE, Oman, Qatar
- Betreibt und baut große RO-Entsalzungsanlagen
Jahr Gewinn p Aktie Gewinnwachstum
2025 1,71 +17,93 %
2026 2,33 +43,37 %
2027 2,50 +9,24 %
2028 2,77 +11,92 %
Jahr KGV PEG
2025 17,38 +0,48
2026 14,38 +1,88
2027 13,36 +1,24
2028 12,06 +0,72
Jahr Dividende Rendite
2025 1,50 5,05 %
2026 1,62 4,83 %
2027 1,77 5,29 %
2028 1,92 5,72 %
(in Euro) ⬆️ @Dividendenopi
2. Ecolab (NYSE: ECL) $ECL
- Anbieter von Wasseraufbereitungstechnologien, inkl. Membran- und Entsalzungslösungen
Stark im industriellen Bereich, zunehmend auch im Nahen Osten
Jahr Gewinn p Aktie Gewinnwachstum
2025 6,28 -1,22 %
2026 7,06 +15,33 %
2027 8,26 +14,96 %
2028 9,39 +12,41 %
Jahr KGV PEG
2025 36,06 +2,90
2026 32,29 +1,90
2027 27,59 +2,03
2028 24,29
Jahr Dividende Rendite
2025 2,31 1,02 %
2026 2,51 1,10 %
2027 2,72 1,19 %
2028 3,02 1,32 %
(in Euro)
🔹 3. Consolidated Water Co. Ltd. (NASDAQ: CWCO) $CWCO
- Spezialisiert auf Meerwasserentsalzung
- Betreibt Anlagen in der Karibik, expandiert aber in Regionen mit Wasserknappheit
- · Klein, aber wachsend – zunehmend aktiv in Regionen mit Wasserstress
- · Potenzieller Profiteur von GCC‑Outsourcing
Jahr Gewinn p Aktie KGV
2025 1,14 30,85
2026 1,05 32,37
2027 1,54 22,07
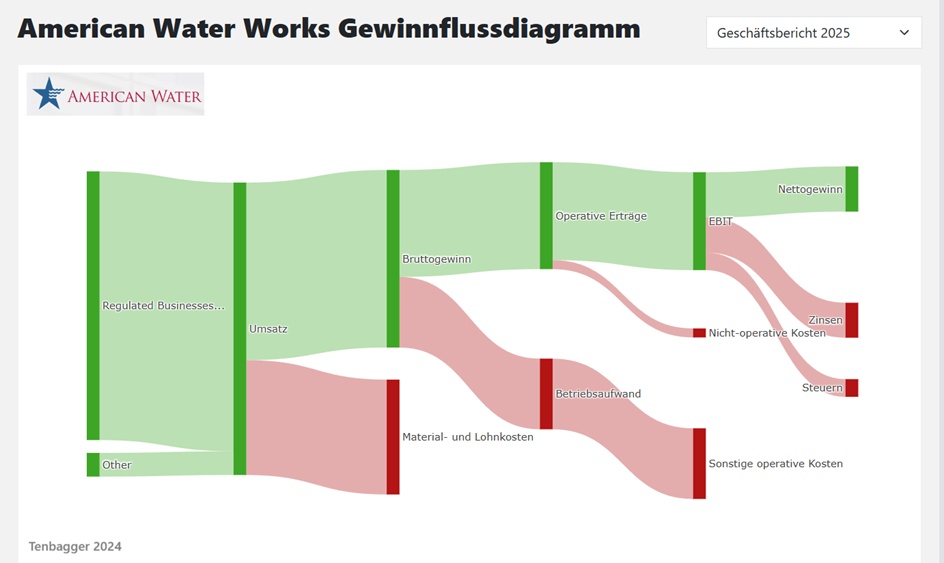
🔹 4. American Water Works (NYSE: AWK) $AWK
- Größter börsennotierter Wasserversorger in den USA
- Aktiv in Entsalzungstechnologien, u. a. für Küstenregionen
Jahr Gewinn p Aktie Gewinnwachstum
2025 4,91 +5,57 %
2026 5,27 +7,12 %
2027 5,69 +7,79 %
2028 6,17 +8,22 %
Jahr KGV PEG
2025 22,93 +3,17
2026 22,64 +2,79
2027 20,94 +2,52
2028 19,33 +2,05
Jahr Dividende Rendite
2025 2,86 2,54 %
2026 3,04 2,55 %
2027 3,28 2,75 %
2028 3,53 2,96 %
(in Euro)
🔹 5. Hitachi Zosen Corp. (TSE: 7004)
- Japanischer Anlagenbauer
- Baut große Entsalzungsanlagen, u. a. im Nahen Osten
- Langjähriger Partner in Saudi-Arabien & UAE
🔹 6. Suez (früher EPA: SEV – heute Teil von Veolia, aber weiterhin aktiv)
- Stark in Membran- und thermischen Entsalzungsanlagen
- Große Projekte in Saudi-Arabien, Qatar, UAE
7. ACWA Power (Tadawul: 2082) – Saudi-Arabien
- Eines der wichtigsten Unternehmen im Nahen Osten für Entsalzung
- Betreibt u. a. die gigantischen RO‑Anlagen Rabigh, Shuaibah, Jubail
- Fokus: Wasser + Energie + PPP‑Modelle
- Sehr starker regionaler Player
ACWA Power Co. ist in 78 ETFs enthalten.
3 % Gewichtung im Franklin FTSE Saudi Arabia UCITS ETF (FLXS) $FLXS (+0,22 %)
8. Doosan Enerbility (KRX: 034020)
- Südkoreanischer Großanlagenbauer
- Führend bei MSF/MED‑Anlagen
- Projekte in Saudi-Arabien, Kuwait, UAE
Doosan Enerbility Co., Ltd. ist in 141 ETFs enthalten.
4,98% Gewichtung im UBS Nuclear Economies UCITS ETF USD acc
(BCFW) $IE0009TPHUV6 (-1,82 %)
🏆 Kurzfazit für Investoren
- ACWA Power = der GCC‑Champion (direkter Exposure zu Saudi‑Megaprojekten).
- Veolia = globaler Wasser‑Blue‑Chip mit stabilen Cashflows.
- Doosan & Hitachi Zosen = EPC‑Exposure, profitiert von Großprojekten.
- Xylem = Technologie‑Zulieferer, weniger zyklisch.
- CWCO = Small‑Cap‑Wachstum, aber volatil.
🌍 Warum gerade Naher Osten?
- Region hält über 50 % des weltweiten Entsalzungsmarktes
- Saudi-Arabien, UAE und Qatar investieren massiv in RO-Großanlagen
Meine Lieben, danke fürs Lesen.
+ 4


Infrastruktur und Entsorgung: Die Profiteure des nuklearen Aufschwungs
Liebe Community,
dort, wo der Hunger nach Energie durch Kernkraft und die neue Generation der Small Modular Reactors (SMRs) gedeckt wird, entsteht zwangsläufig ein massiver Wachstumsmarkt für nachgelagerte Dienstleistungen.
Das betrifft vor allem die Nuklearentsorgung, den fachgerechten Rückbau alter Anlagen und das Recycling von Brennstoffen und Wasser.
Da es derzeit keinen reinen „Atommüll-ETF“ gibt (zumindest ist er mir nicht bekannt), müssen wir Anleger auf spezialisierte Einzelwerte setzen, die in der Entsorgung von Uran und kontaminierten Komponenten (u.a. Wasser) weltweit führend sind.
1. Die operativen Schwergewichte für Rückbau und Entsorgung
- Veolia ($VIE (-0,43 %)
): Obwohl Veolia primär als globaler Umweltdienstleister wahrgenommen wird, betreiben sie mit Veolia Nuclear Solutions eine hochgradig spezialisierte Sparte. Als Weltmarktführer in der robotergestützten Reinigung und im Rückbau hochradioaktiver Standorte (wie in Fukushima) sind sie unverzichtbar. Sie bieten Technologien zur Verglasung von Abfällen („Vitrifizierung“, Verwandlung von flüssigen oder festem Atommüll in einen massiven Glaskörper) sowie zur Wasseraufbereitung in kontaminierten Gebieten an. Damit schlägt Veolia die Brücke zum klassischen Wasser-Geschäft und deckt im Portfolio zwei entscheidende Bereiche gleichzeitig ab.
- Fortum ($FORTUM
): Der finnische Energiekonzern ist ein versteckter Champion der Nuklear-Nachsorge. Neben dem Betrieb von Kraftwerken bietet Fortum spezialisierte Dienstleistungen zur Reinigung radioaktiver Flüssigkeiten (NUKEM-Technologie) und zur Endlagerung an. Sie sind ein wichtiger Akteur für europäische Entsorgungsstandards.
- Jacobs Solutions ($J
): Der US-Gigant für Ingenieursdienstleistungen managt bedeutende staatliche Nuklearstandorte wie Sellafield (UK) oder Hanford (USA). Ihr Fokus liegt auf dem Programmmanagement für die langfristige Lagerung von Brennelementen. Besonders spannend ist der SMR-Bezug: Jacobs berät bereits heute zahlreiche Entwickler bei der Planung des gesamten Lebenszyklus inklusive der Entsorgung.
- Perma-Fix Environmental Services ($PESI (-1,15 %)
): Perma-Fix gilt als einer der wenigen echten „Pure Plays“. Das Unternehmen betreibt eigene Anlagen zur Behandlung nuklearer und gemischter Abfälle. Deren Kernkompetenz liegt darin, das Volumen von Atommüll massiv zu reduzieren, bevor dieser in ein Endlager überführt wird.
2. Der Brennstoffkreislauf: Cameco und Westinghouse
Cameco ($CCO
) ist primär als Uranförderer bekannt, hält jedoch gemeinsam mit Brookfield Asset Management die Mehrheit an der Westinghouse Electric Corporation (Elektrotechnik). Damit deckt das Unternehmen den kompletten Kreislauf ab:
- Operatives Geschäft: Cameco produziert Uran-Konzentrat (Yellowcake), während Westinghouse die Reaktortechnik und Wartung liefert.
- Entsorgungs-Expertise: Über Westinghouse deckt Cameco das lukrative „Backend“ ab. Dies umfasst die Dekontamination von Prozesswässern sowie die Konditionierung und Volumenreduktion radioaktiver Abfälle.
- Rückbau-Service: Als technologischer Marktführer bietet das Gespann Lösungen für den Rückbau (D&D) von Altanlagen an, wobei spezialisierte Filtersysteme zur Reinigung kontaminierter Flüssigkeiten zum Einsatz kommen.
- Marktmodell: Der Absatz erfolgt stabil über langfristige Lieferverträge. Die Service-Sparte macht das Unternehmen unabhängiger von Uranpreisschwankungen, da die Wartung und Abfallbehandlung gesetzlich vorgeschriebene Daueraufgaben sind.
Energy Fuels ($UUUU
): Dieses Unternehmen besetzt eine strategische Nische. In ihrer White Mesa Mill gewinnen sie Uran aus Reststoffen und Abfällen anderer Industrien zurück. Damit positioniert sich Energy Fuels als Pionier im „Uran-Recycling“, was die Abhängigkeit von Primärförderung reduziert und Abfallströme ökonomisch nutzbar macht.
3. Spezialmaterialien und Wassertechnologie
In der Nuklearindustrie ist Wasser nicht nur Kühlmittel, sondern oft auch Transportmedium für Kontaminationen. Hier kommen die Technologieführer ins Spiel:
- Xylem Inc. ($XYL (+0,02 %)
): Als reiner Wassertechnologie-Konzern liefert Xylem die hochbelastbaren Pump- und Filtrationssysteme, die für die Kühlkreisläufe moderner Reaktoren und die anschließende Abwasserreinigung essenziell sind.
- Danaher Corporation ($DHR
): Über die ausgegliederte Umweltsparte Veralto bietet Danaher hochpräzise Analyseinstrumente zur Überwachung der Wasserqualität an – eine kritische Komponente, um Leckagen und Kontaminationen in Echtzeit zu detektieren.
- Umicore ($UMI
): Der Materialtechnologie-Konzern verfolgt ein „Closed-Loop“-Modell. Langfristig könnte die Expertise bei der Rückgewinnung von Metallen aus komplexen industriellen Abfällen eine Rolle beim Recycling von Kraftwerkskomponenten spielen.
Die neue Reaktor-Generation: SMR-Spezialisten im Detail
Wenn es um die direkte Energieversorgung für den KI-Sektor geht, stehen zwei Unternehmen im Rampenlicht:
- NuScale Power ($SMR
): Der konservative Vorreiter setzt auf bewährte Leichtwasser-Reaktortechnik (VOYGR™). Da NuScale klassisch auf Wasser setzt, ist der Bedarf an Wassertechnologie (Pumpen, Filter von Anbietern wie Xylem) extrem hoch. Dies macht NuScale zu einem idealen Partner für klassische Infrastruktur-Investoren.
- Oklo Inc. ($OKLO
): Der radikale Innovator (unterstützt von Sam Altman) entwickelt „Schnelle Reaktoren“. Der Clou: Diese können mit recyceltem Atommüll (HALEU) betrieben werden. Oklo verwandelt ein Entsorgungsproblem direkt in eine Energiequelle und adressiert damit das Müllproblem an der Wurzel.
Strategisches Fazit
Wer die Brücke von der Wasserkühlung zur Entsorgung schlagen will, findet in Veolia die stabilste Verbindung.
Jacobs Solutions und Perma-Fix sind die direktesten Optionen für den physischen Rückbau.
Energy Fuels bietet eine spannende Wette auf das Recycling von Uranreststoffen, während Xylem und Danaher die unverzichtbare technologische Basis für das Wassermanagement in einer nuklearen Renaissance liefern.
Der entscheidende strategische Gewinner der aktuellen Nuklear-Renaissance könnte allerdings das Gespann Cameco & Westinghouse ($CCO) sein:
Durch die Fusion von Uranförderung und Reaktortechnologie haben sie ein vertikal integriertes Geschäftsmodell geschaffen. Sie profitieren nicht nur vom Verkauf des Brennstoffs, sondern kontrollieren über Westinghouse auch die gesamte nachgelagerte Wertschöpfung – von der Reinigung des Prozesswassers bis zur Endlager-Vorbereitung.
Damit ist Cameco vom reinen Bergbau-Player zum unverzichtbaren Infrastruktur-Partner für die Energie- und KI-Wirtschaft aufgestiegen.
Außerdem dürfte das Ende 2025 vereinbarte 80-Milliarden Dollar-Abkommen mit der US-Regierung die langfristige Marktführerschaft im Westen einzementiert haben (https://de.marketscreener.com/boerse-nachrichten/westinghouse-electric-cameco-und-brookfield-starten-80-milliarden-dollar-offensive-fuer-atomkraft-in-ce7d5ddcd88cf127).
Risikoanalyse
Die Kernkraft-Renaissance ist heute realer als vor zehn Jahren, doch als Anleger müssen wir zwei Seiten der Medaille betrachten:
Chancen durch regulatorische Sicherheit: Entsorgung und Rückbau sind keine „Kann-Leistungen“, sondern gesetzlich vorgeschriebene Daueraufgaben. Die Finanzierung ist durch bestehende Rückstellungen der Konzerne oft bereits heute gesichert, was die Dienstleister (Veolia, Jacobs, Perma-Fix) krisenresistent macht.
Risiken: Politische Risiken bleiben bestehen. Ein Regierungswechsel kann Genehmigungsprozesse für Endlager verzögern. Zudem ist der Sektor hochemotional; ESG-Bewertungen entscheiden oft (noch?!) darüber, wie viel Kapital tatsächlich in die Aktien fließt.
Könnte die Wasser- und Entsorgungstechnik am Ende das sicherere Investment als die eigentlichen SMR-Bauer sein, weil sie bei jedem technologischen Ausgang mitverdient? Wie seht ihr das Chancen-Risiko-Verhältnis?
Viele Grüße und vielen lieben Dank für die positive Resonanz und all die Rückmeldungen zu meinem vorherigen und aller ersten Beitrags ✌🏼
Anderlé

Ich persönlich spiele aktuell noch den Hype Cycle rund um mir die Hersteller, da ich hier kurzfristig eine größere Rendite erwarte. Langfristig spielt die Musik hier aber mindestens genauso stark.
Total attraktiv - oder?
$VIE (-0,43 %) - hab ich als Sparplanzugang neu bei mir ausgewählt. Strategisch finde ich Abwasser als nichtzyklischen Buy&Hold für die Ewigkeit wirklich ziemlich gut. Was meint Ihr dazu?
Hier meine Überlegung:
Für defensive Aktien habe ich früher (ist 15 Jahre her) relativ stark auf Versorger gesetzt - seinerzeit Stromerzeuger wie $EOAN (+1,28 %) (EON) oder $RWE (-0,96 %) (RWE) bzw. $CEZ (+0,23 %) (CEZ) . Meine Idee war seinerzeit: Strom wird immer gebraucht - in Zukunft noch mehr als Heute. Problem war dann aber die staatliche (De-)Regulierung (freie Wahl des Anbieters, Aufteilung nach Netzbetreiber und Stromanbieter) und die Energiewende in Deutschland (mehr dezentraler Strom statt großer Kraftwerke). Diese Aktien habe ich dann nach und nach verkauft.
Bei Wasser und Abwasser ist eine Entkoppelung von Netz und Anbieter aber nicht ohne weiteres möglich, da es kein in sich zusammenhängendes, nationales Netz für Wasser und Abwasser gibt. Speziell beim Abwasser gibt es nur eine Kläranlage, wo die Brühe hinfließt, da gibt es keine Abzweige oder Alternativen. Hier hat der Betreiber also quasi ein Monopol. Viele Gemeinden wollen die Anlagen nicht (mehr) selbst betreiben und vergeben Ver- und Entsorgung an Firmen wie $VIE (-0,43 %). Dadurch, dass der Staat bzw. die Gemeinden (anders als bei der Stromversorgung) viel direkter involviert sind, glaube ich auch nicht, dass vom Gesetzgeber ein größeres Interesse daran besteht den Markt durch Regulatorik aufzuscheuchen.
Wasser und Abwasserentsorgung wird immer gebraucht, deshalb ist die Branche meiner Meinung nach extrem krisensicher. Die Verschmutzung von Wasser und die Norwendigkeit von Trinkwasseraufbereitung wird zudem eher noch deutlich zunehmen. Auch hier ist $VIE (-0,43 %) vertreten und hat die hierfür notwendige Expertise bei der Trinkwasseraufbereitung. Die Dividende liegt derzeit bei über 4% und das Dividendenwachstum sieht sehr schön aus.
(Illustration erzeugt mit lovart.ai, modifiziert in Photoshop)

Veolia - Sparplan eingerichtet
$VIE (-0,43 %) . Veolia ist ein gut aufgestellter Versorger im bereich Trinkwasser, Abwasser und Entsorgung.
Wiki: 'Veolia versorgt weltweit 100 Mio. Menschen mit Trinkwasser, entsorgt das Abwasser von 71 Mio. Menschen und betreut 40.000 Industriekunden.'
Warum finde ich den Wert gut:
(Trink-)wasser ist ein Gut, welches zunehmend knapper wird. Es braucht Herstellung, Aufbereitung, Verteilung und Entsorgung, damit es für Haushalte und Industrie nutzbar ist. Es kann (Im gegensatz zu Versorgern, die Energie/Strom verkaufen) kaum dezentral organisiert werden und wird unabhängig von der wirtschaftlichen Lage immer gebraucht. Es handelt sich somit aus meiner Sicht um ein nicht-zyklisches, absolut krisensicheres Geschäftsmodell.
Unternehmensgewinne, Dividende und Dividendenwachstum finde ich attraktiv. Ich sehe den Wert als Langfristinvestment.

Wasser als Investment-Thema: Warum Meerwasserentsalzung und dezentrale Aufbereitung zu den spannendsten Zukunftsbranchen gehören
Lesedauer: 10 Minuten
Ich möchte euch heute einmal einen kurzen Einblick in eine aus meiner Sicht enorm spannenden Zukunftsbranche geben.
Wasser wird zur strategischen Ressource unserer Zeit. Während Kapitalströme weiterhin in Energie, KI und Verteidigung fließen, wächst im Hintergrund eine Branche heran, die künftig über Versorgungssicherheit, Lebensqualität und geopolitische Stabilität entscheiden dürfte: die effiziente Gewinnung, Aufbereitung und Verteilung von sauberem Wasser. Besonders die Kombination aus Meerwasserentsalzung und dezentraler Wasseraufbereitung entwickelt sich zu einem Zukunftssektor mit erheblichem strukturellem Potenzial.
Schon heute leben laut Weltbank mehr als zwei Milliarden Menschen in Regionen mit chronischer Wasserknappheit. Der Klimawandel verschärft diese Lage weiter: Dürreperioden, sinkende Grundwasserreserven und der steigende Wasserverbrauch durch Urbanisierung und Industrieproduktion bringen die bestehenden Systeme an ihre Grenzen. Klassische Wasserwirtschaft stößt zunehmend an physische und ökologische Limitierungen. Entsalzung und Aufbereitung werden damit von einer Notlösung zu einem Pfeiler moderner Infrastruktur – einem Markt, der laut Branchenanalysten bis 2035 ein Volumen von bis zu 250 Milliarden US-Dollar erreichen könnte. Diese Schätzungen markieren die obere Bandbreite der Prognosen; tatsächlich dürfte sich das Wachstum – realistisch betrachtet – im Bereich von 6 bis 8 Prozent jährlich bewegen, getragen von öffentlichen Investitionsprogrammen und privaten Infrastrukturpartnerschaften.
Der technologische Fortschritt verleiht dieser Entwicklung Schub. Die Umkehrosmose, das Kernverfahren der Meerwasserentsalzung, wird effizienter, langlebiger und modularer. Eine Schlüsselrolle spielt hier$ERII (+1,11 %) I (Energy Recovery Inc.): Das kalifornische Unternehmen hat mit seinem PX-Pressure-Exchanger eine Technologie etabliert, die den Energieverbrauch von Entsalzungsanlagen um bis zu 60 Prozent reduziert. Damit rückt die Wirtschaftlichkeit solcher Projekte in Reichweite – selbst in Regionen, die bislang als zu kostenintensiv galten. ERII agiert nicht als Betreiber, sondern als Enabler: ein technologischer Zulieferer, der Effizienz und Skalierbarkeit in eine traditionell träge Branche bringt.
$CWCO (Consolidated Water Co.) steht für die operative Umsetzung dieses Wandels. Das Unternehmen plant, baut und betreibt Entsalzungsanlagen in der Karibik, Mexiko und zunehmend auch in den USA. Das jüngste Projekt auf Hawaiʻi mit einem Auftragswert von über 200 Millionen US-Dollar zeigt, dass Entsalzung keine reine Nischentechnologie mehr ist, sondern Teil der modernen Daseinsvorsorge wird – auch in Industriestaaten. Während $ERII (+1,11 %) für Energieeffizienz und technologische Differenzierung steht, verkörpert $CWCO den infrastrukturellen Kern: den physischen Zugang zu Wasser.
Entlang der Wertschöpfungskette entsteht ein breites industrielles Ökosystem. $XYL (+0,02 %) (Xylem Inc.) entwickelt digitale Steuerungs- und Sensorsysteme für Wasser- und Abwassernetze, $VIE (-0,43 %) (Veolia Environnement) gilt als globaler Marktführer bei Aufbereitung und Wiederverwendung von Wasser, und $PNR (-0,22 %) (Pentair plc) bedient den Bereich Filtration und Pumpentechnologie. $AWK (American Water Works) wiederum steht als größter börsennotierter Versorger der USA für Stabilität und planbare Cashflows. Hinzu kommen spezialisierte Anbieter wie Forward Water Technologies oder Desalitech (DuPont Water Solutions), die dezentrale, modulare Aufbereitungsanlagen entwickeln – ein Bereich, der zunehmend als Innovationsmotor der gesamten Branche gilt.
Besonders diese Dezentralisierung verändert die Logik des Marktes. Während Mega-Projekte wie in Saudi-Arabien oder Israel die mediale Aufmerksamkeit dominieren, wächst die Nachfrage nach kompakten, skalierbaren Systemen für Hotels, Agrarbetriebe, Industrieparks oder Küstengemeinden. Solche modularen Anlagen lassen sich lokal betreiben, benötigen weniger Genehmigungen und können flexibel angepasst werden – Eigenschaften, die in Zeiten geopolitischer Unsicherheit und gestörter Lieferketten an Bedeutung gewinnen. Das erinnert an den Wandel in der Energiewirtschaft: einst zentral organisiert, heute zunehmend verteilt.
Der Vergleich mit der Solarbranche ist deshalb nachvollziehbar – wenn auch mit Einschränkungen. Wasserinfrastruktur bleibt ein lokal geprägtes, genehmigungsintensives und kapitalgebundenes Geschäft. Skalierung verläuft nicht exponentiell, sondern graduell. Dennoch stimmt die Richtung: Wie Photovoltaik den Zugang zu Energie dezentralisiert hat, wird Wassertechnologie den Zugang zu Trink- und Brauchwasser zunehmend lokal organisieren. Effizienzsteigerung, Automatisierung und Digitalisierung ersetzen hier nicht Tempo, sondern sichern Nachhaltigkeit und Wirtschaftlichkeit über lange Zeiträume.
Damit entsteht eine neue Form von Infrastruktur, die ökonomische Stabilität mit ökologischer Notwendigkeit verbindet. Wasser ist kein substituierbares Gut; es ist die Grundlage jeder industriellen Aktivität. Die Nachfrage ist unelastisch, das Angebot zunehmend technologiegetrieben. Für Investoren ergibt sich daraus ein seltenes Zusammenspiel: gesellschaftliche Relevanz, politische Rückendeckung und wirtschaftliche Berechenbarkeit. Wasseraufbereitung adressiert zentrale Nachhaltigkeitsziele der Vereinten Nationen und zählt zu den wenigen Bereichen, in denen ESG-Kapitalströme mit realwirtschaftlichem Nutzen deckungsgleich sind.
Natürlich bleibt die Branche anspruchsvoll. Entsalzung ist energieintensiv, die Rückführung der konzentrierten Salzlauge ökologisch sensibel, und Genehmigungsverfahren ziehen sich oft über Jahre. Viele Projekte hängen von staatlicher Planung und Finanzierung ab, was politische Risiken birgt. Dennoch überwiegt die strukturelle Logik: Ohne Investitionen in Wasserinfrastruktur sind weder Landwirtschaft noch Industrie dauerhaft tragfähig.
Für Anleger bietet sich der Sektor in mehreren Ausprägungen an: Technologieanbieter wie $ERII (+1,11 %) und $PNR (-0,22 %) profitieren von Margenhebeln durch Innovation, Betreiber wie$CWCO oder $VIE (-0,43 %) bieten stabile, inflationsgeschützte Cashflows, und Digital- und Infrastrukturdienstleister wie $XYL (+0,02 %) verbinden beide Welten über Daten- und Steuerungstechnologie. Dieses Zusammenspiel formt eine Industrie, die sich nicht über Zyklen definiert, sondern über Notwendigkeit.
Die Wasseraufbereitung wird damit zu einem der Schlüsselthemen der kommenden Dekade – nicht als schnell skalierbare Wachstumsstory, sondern als langfristige Antwort auf die drängendsten Ressourcenfragen unserer Zeit. Wasser ist die Grundlage jeder Volkswirtschaft, und die Entsalzung ihr stiller, aber unverzichtbarer Motor. Wer heute in diesen Sektor investiert, positioniert sich meiner Meinung nach nicht im Trend, sondern in der Substanz.


Meistdiskutierte Wertpapiere
Top-Creator dieser Woche