Teil 3: Die fünf Kategorien im praktischen Einsatz
Worum es in diesem Teil geht
In Teil 1 habe ich die Entstehung des 55555-Systems beschrieben. Teil 2 zeigte, wie aus einer ersten Aktienidee durch Recherche, Gegenprüfung und Vergleich eine begründete Entscheidung wird. Jetzt geht es um die praktische Seite: Welche Aufgabe haben die fünf Kategorien A bis E, welche Titel sind derzeit darin enthalten und warum passen sie genau dorthin?
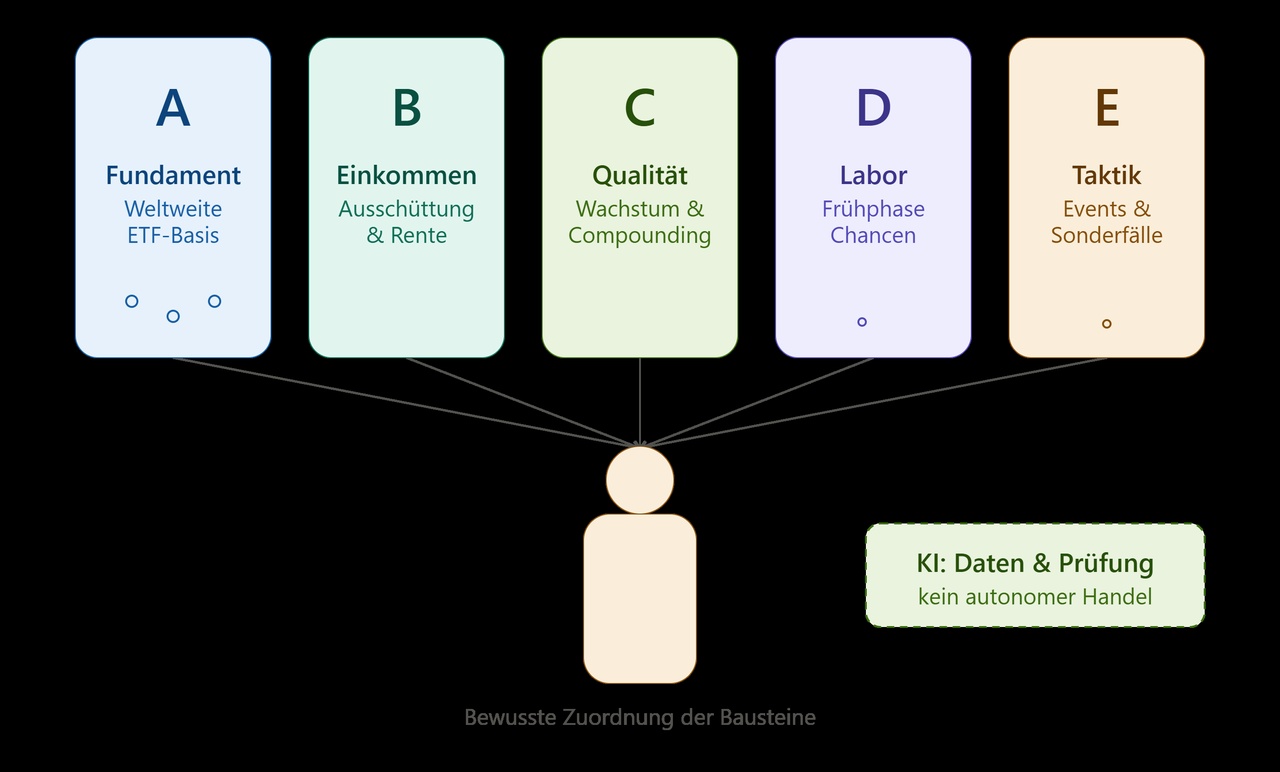
Die Kategorien sind keine Rangliste von sicher bis gefährlich. Jede übernimmt eine andere Funktion.
A bildet das breite Fundament. B soll laufenden Cashflow liefern. C sucht Qualitätswachstum. D erlaubt begrenzte asymmetrische Chancen. E ist für taktische Situationen, Events und Sonderfälle vorgesehen. Entscheidend ist deshalb nicht nur, ob ein Unternehmen interessant ist, sondern welche Aufgabe es im Gesamtsystem erfüllen soll.
Die folgende Darstellung zeigt den aktuellen bestätigten Bestand nach der Aufnahme von AeroVironment. Sie enthält bewusst keine Stückzahlen, Depotwerte, absoluten Positionsgrößen, Kaufvolumina oder absoluten Gewinne und Verluste. Das System soll nachvollziehbar werden, ohne private Finanzdaten offenzulegen.
Holt Euch eine Tasse Kaffee oder was zum snacken, denn die geschätzte Lesezeit beträgt diesmal 14 Minuten :)
Kategorie A: Das breit gestreute Fundament
Kategorie A besteht aus 5 ETFs.
Diese Ebene soll nicht die spannendsten Einzeltitel finden, sondern das Depot stabilisieren, Regionen und Unternehmen breit abdecken und die Abhängigkeit von einzelnen Investmentthesen reduzieren.
Für A gibt es deshalb keinen mechanischen Kursstop.
Entscheidend sind Indexqualität, Kosten, Diversifikation, Liquidität und die Frage, ob sich die Bausteine sinnvoll ergänzen.
A und B sind die langfristigen Cashflow-Bausteine für die spätere Rentenaufbesserung. Deshalb ist häufiges Rein und Raus dort ausdrücklich nicht vorgesehen:
Ein Austausch braucht einen klaren Bruch der Aufgabe oder eine deutlich bessere, nach Kosten und Risiken überzeugende Alternative.
Aktuell ist Kategorie A mit fünf Bausteinen vollständig belegt:
VanEck Developed Markets Dividend Leaders $TDIV (-1,01 %)
- Dividendenbaustein für entwickelte Märkte
Ausschüttung und Region (Stand 16. September 2026): rund 3,0 Prozent Ausschüttungsrendite, quartalsweise. Regional grob: Europa 56 Prozent, Nordamerika 16 Prozent, Asien-Pazifik und übrige Märkte 28 Prozent.
Warum im Depot: Der ETF bündelt etablierte Unternehmen mit einer ausgeprägten Ausschüttungsorientierung und ergänzt damit das Fundament um einen klaren Einkommensschwerpunkt.
Erwartung: Langfristig soll er robuste Ausschüttungen und eine breitere Streuung über entwickelte Märkte liefern.
Wichtigstes Risiko: Ein Dividendenfokus kann einzelne Branchen und Value-Titel zeitweise stark übergewichten; eine hohe Ausschüttung ersetzt keine Unternehmensqualität.
L&G Global Quality Dividends $LDGL (-0,74 %)
- globaler Qualitäts- und Dividendenbaustein
Ausschüttung und Region (Stand 16. September 2026): rund 4,3 Prozent annualisiert auf Basis der jüngsten Monatszahlung; der junge Fonds besitzt noch keine volle Zwölfmonatshistorie. Ausschüttung monatlich. Regional grob: Nordamerika 35 Prozent, Europa 29 Prozent, Asien-Pazifik 34 Prozent, übrige Märkte 2 Prozent.
Warum im Depot: Dieser ETF verbindet internationale Streuung mit Qualitäts- und Ausschüttungsmerkmalen. Er soll verhindern, dass der Dividendenanteil des Depots nur aus klassischen Hochdividendenwerten besteht.
Erwartung: Er soll an globaler Unternehmensqualität teilhaben und zugleich regelmäßige Ausschüttungen beisteuern.
Wichtigstes Risiko: Faktorstrategien können lange hinter dem breiten Markt zurückbleiben und trotz globalem Namen regionale oder sektorale Schwerpunkte entwickeln.
WisdomTree Europe SmallCap Dividend
$DFE (-0,57 %)
- europäische Nebenwerte
Ausschüttung und Region (Stand 16. September 2026): rund 3,7 Prozent Ausschüttungsrendite, quartalsweise. Die Aktienquote liegt nahezu vollständig in Europa; die größten Länder sind Großbritannien, Schweden und Norwegen.
Warum im Depot: Der Baustein erweitert das Depot um kleinere europäische Unternehmen, die in großen Weltindizes nur wenig Gewicht haben. Gleichzeitig bleibt die Ausschüttungskomponente erhalten.
Erwartung: Er soll langfristig zusätzliche Renditequellen jenseits der globalen Mega-Caps erschließen.
Wichtigstes Risiko: Small Caps reagieren empfindlicher auf Konjunktur, Finanzierungskosten und schwächere Liquidität; Europa kann zudem längere Phasen relativer Schwäche erleben.
Fidelity Emerging Markets Quality Income
$FYEQ (+0,36 %)
- Schwellenländer mit Qualitätsfilter
Ausschüttung und Region (Stand 16. September 2026): 2,6 Prozent Ausschüttungsrendite, quartalsweise. Regional grob: Asien 81 Prozent, Europa 3 Prozent, Nahost und Afrika 8 Prozent, Lateinamerika 3 Prozent, übrige Märkte 5 Prozent.
Warum im Depot: Der ETF bringt Schwellenländer ins Fundament, ohne ausschließlich auf die größten Indexgewichte zu setzen. Qualität und Ausschüttung sollen einen Teil der typischen Schwellenländerrisiken abfedern.
Erwartung: Er soll Wachstum aus aufstrebenden Märkten mit einem disziplinierteren Qualitäts- und Einkommensansatz verbinden.
Wichtigstes Risiko: Währungen, Politik, Regulierung und geopolitische Spannungen können die Unternehmensergebnisse und die in Europa gemessene Rendite stark beeinflussen.
iShares MSCI ACWI
$ISAC (-0,05 %)
- Grundpfeiler des Depots und damit der breite globaler Kern
Ausschüttung und Region (Stand 16. September 2026): thesaurierend, daher keine laufende Barausschüttung; Erträge werden im ETF wiederangelegt. Regional grob: Nordamerika 66 Prozent, Europa 12 Prozent, Asien-Pazifik 16 Prozent, Lateinamerika, Nahost, Afrika und übrige Märkte 6 Prozent.
Warum im Depot: Er deckt Industrie- und Schwellenländer in einem sehr breiten Weltaktienansatz ab. Sie ist der schlichteste und am stärksten diversifizierte Teil des Systems.
Erwartung: Er soll den langfristigen globalen Vermögensaufbau tragen, unabhängig davon, welche Einzelideen im übrigen Depot gerade im Vordergrund stehen.
Wichtigstes Risiko: Auch ein Weltindex schützt nicht vor allgemeinen Aktienmarktverlusten und ist häufig stark von großen US-Technologieunternehmen geprägt.
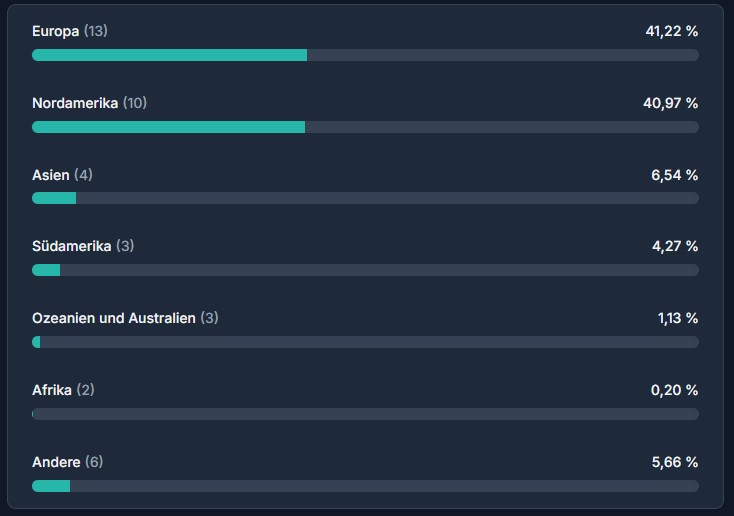
Gesamtregionen der Depot:
Kategorie B: Cash Cows und laufende Ausschüttungen
Kategorie B soll verlässlichen Cashflow erzeugen.
Ein hoher Prozentsatz allein reicht dafür nicht. Vor einem Neukauf prüfen wir Ausschüttungsdeckung, Bilanz, Verschuldung, Geschäftsmodell, Kapitalallokation und Konzentrationsrisiken. Für neue B-Positionen gilt grundsätzlich eine Mindestrendite von sechs Prozent. Mechanische Kursstops stehen hier nicht im Vordergrund; verkauft wird, wenn die Ausschüttungs- oder Fundamentalthese bricht oder eine klar bessere Alternative entsteht.
Wie A ist auch B auf langen Halt und spätere laufende Einnahmen ausgerichtet. Kursbewegungen allein lösen deshalb keinen Wechsel aus; entscheidend bleiben Ausschüttungsdeckung, Bilanz, Geschäftsmodell und die nachhaltige Cash-Generierung.
Aktuell hat Kategorie eine Dividendenrendite von ca. 9% ohne eventuelle Sonderdividenden!
Cibus Nordic Real Estate
$CIBUS (-1,08 %)
- monatlicher Immobiliencashflow
Dividende (Stand 16. September 2026): rund 7,1 Prozent annualisiert, monatliche Auszahlung.
Warum im Depot: Cibus konzentriert sich stark auf Lebensmittel- und andere Güter des täglichen Bedarfs. Die monatliche Ausschüttung und weitgehend indexierte Mieten passen zur Cashflow-Aufgabe der Kategorie.
Erwartung: Die Position soll planbare Ausschüttungen aus einem defensiven Immobilienportfolio liefern.
Wichtigstes Risiko: Die Verschuldung und der Refinanzierungsbedarf bleiben hoch. Steigende Zinsen, schwächerer Like-for-like-Ertrag oder zu aggressives Wachstum über Zukäufe würden die These belasten.
Hercules Capital $HTGC (-2 %)
- Spezialfinanzierer für Wachstumsunternehmen
Dividende (Stand 16. September 2026): rund 10,8 Prozent auf Basis der aktuellen regulären und ergänzenden Ausschüttungen, quartalsweise. Ergänzende Ausschüttungen sind nicht garantiert.
Warum im Depot: Hercules vergibt vor allem Kredite an technologie- und life-science-orientierte Unternehmen. Viele Darlehen sind variabel verzinst, wodurch die Erträge zunächst von höheren Zinsen profitieren können.
Erwartung: Gesucht wird eine überdurchschnittliche laufende Ausschüttung aus einem spezialisierten Kreditportfolio.
Wichtigstes Risiko: Kreditausfälle, eine schwache Venture-Capital-Umgebung, sinkende Zinsen oder eine Verschlechterung der Ausschüttungsdeckung können den Cashflow unter Druck setzen.
Vår Energi $VAR (+0,57 %)
- Energiecashflow
Dividende (Stand 16. September 2026): rund 10,0 Prozent annualisiert auf Basis der jüngsten Quartalszahlung, quartalsweise. Die Höhe bleibt vom Rohstoffzyklus und vom freien Cashflow abhängig.
Warum im Depot: Vår Energi ergänzt die Kategorie um einen rohstoffnahen Cashflow-Baustein. Produktion, Projektpipeline und Ausschüttungen bieten einen anderen Ertragstreiber als Immobilien oder Kreditgeschäft.
Erwartung: Die Position soll von effizienter Öl- und Gasproduktion sowie einer aktionärsfreundlichen Ausschüttungspolitik profitieren.
Wichtigstes Risiko: Öl- und Gaspreise, Projektverzögerungen, Kostenüberschreitungen und politische Eingriffe machen die Ausschüttung zyklischer als bei einem klassischen defensiven Dividendenwert.
Capital Southwest $CSWC (-3,36 %)
- Mittelstandsfinanzierung
Dividende (Stand 16. September 2026): rund 10,8 Prozent auf Basis der zuletzt ausgewiesenen Jahreszahlungen. Die reguläre Dividende wird monatlich gezahlt; ergänzende Dividenden können quartalsweise hinzukommen.
Warum im Depot: Capital Southwest ist ein weiterer BDC-Baustein, aber mit eigenem Kreditportfolio und anderer Unternehmensstruktur. Die Position ergänzt Hercules und verteilt das Kreditrisiko auf einen zweiten Manager.
Erwartung: Erwartet werden laufende Erträge aus dem US-Mittelstand und eine disziplinierte Ausschüttung aus dem Nettozinsertrag.
Wichtigstes Risiko: Die größten Risiken sind Kreditqualität, Rezession, fallende Zinsmargen, Verwässerung und eine Ausschüttung, die schneller wächst als der nachhaltig verdiente Ertrag.
Chesnara
$CSN (-0,06 %)
- Versicherungs- und Run-off-Cashflow
Dividende (Stand 16. September 2026): rund 6,5 Prozent auf Basis der zuletzt bekannten Zwölfmonatszahlungen, halbjährliche Auszahlung.
Warum im Depot: Chesnara verwaltet Lebensversicherungsbestände und kauft weitere Portfolios hinzu. Dadurch entsteht ein Cashflow-Profil, das sich deutlich von Immobilien, Energie und BDCs unterscheidet.
Erwartung: Die Position soll langfristig stabile Ausschüttungen aus bestehenden Versicherungsbeständen und disziplinierter Kapitalallokation liefern.
Wichtigstes Risiko: Kapitalanforderungen, Marktbewegungen, Akquisitionsqualität und eine schwächere Cash-Generierung können Dividenden und Wachstum begrenzen.
Kategorie C: Qualitätswachstum und langfristiges Compounding
Kategorie C ist für Unternehmen gedacht, die über viele Jahre Umsatz, Gewinne und freien Cashflow steigern können. Qualität und Wachstum werden getrennt vom Einstieg betrachtet. Ein Unternehmen kann die Champions League erreichen und trotzdem zunächst zu teuer oder technisch ungünstig sein.
Für aktive C-Positionen gilt grundsätzlich eine 20-Prozent-Trailing-Logik, wobei reale Brokerorders und rechnerische Referenzen sauber getrennt bleiben müssen.
Ein freier Platz erzeugt keinen Kaufzwang.
Nu Holdings $NU (-1,89 %)
- digitale Finanzplattform in Lateinamerika
Warum im Depot: Nu verbindet starkes Kundenwachstum, eine skalierbare digitale Plattform und die Möglichkeit, je Kunde mehr Finanzprodukte anzubieten. Die Aktie bringt zugleich regionale Diversifikation ins C-Segment.
Erwartung: Langfristig soll Nu seine große Kundenbasis in Brasilien, Mexiko, USA und weiteren Märkten profitabel monetarisieren.
Wichtigstes Risiko: Kreditqualität, Regulierung, Währungen, Wettbewerb und eine zu hohe Bewertung können die Wachstumsthese beschädigen.
Schneider Electric
$SU (+0,51 %)
- Elektrifizierung, Energieeffizienz und Automation
Warum im Depot: Schneider ist ein Qualitätsunternehmen an mehreren strukturellen Wachstumsthemen: steigender Strombedarf, Rechenzentren, Automatisierung, Netze und effizienteres Energiemanagement. Die Aufnahme erfolgte nach einem direkten Vergleich mit mehreren Industrie- und Energieinfrastrukturkandidaten.
Erwartung: Die Position soll langfristig vom Ausbau elektrischer Infrastruktur und der Verbindung von Hardware, Software und Services profitieren.
Wichtigstes Risiko: Bewertung, Konjunktur, Integrations- und Ausführungsrisiken sowie eine deutliche Abkühlung bei Rechenzentren oder Industrieinvestitionen sind die wichtigsten Gegenargumente.
Hacksaw $HACK (-2,85 %)
- digitales Spiele- und Plattformwachstum
Warum im Depot: Hacksaw steht für ein skalierbares, inhaltlich getriebenes Geschäftsmodell im regulierten Online-Gaming. Neue Spiele und zusätzliche Märkte können bei relativ geringer Kapitalbindung überproportional zum Ergebnis beitragen.
Erwartung: Gesucht wird langfristiges Wachstum durch neue Inhalte, Distribution und internationale Expansion.
Wichtigstes Risiko: Regulatorische Änderungen, die Abhängigkeit von Plattformpartnern, wechselnde Spieltrends und eine hohe Bewertung können das Wachstum schnell neu bepreisen.
Vincorion $V1NC (+1,04 %)
- spezialisierte Energie- und Verteidigungssysteme
Warum im Depot: Vincorion ergänzt C um einen kleineren deutschen Spezialisten mit langfristigem Bedarf an robusten Energie- und Systemlösungen für sicherheitskritische Anwendungen.
Erwartung: Die Position soll von höheren Verteidigungs- und Infrastrukturinvestitionen sowie einer verbesserten operativen Umsetzung profitieren.
Wichtigstes Risiko: Auftragsverschiebungen, Projekt- und Margenrisiken, geringe Börsenliquidität und Kundenkonzentration machen die Aktie anfälliger als einen großen Industriekonzern.
RELX
$REL (-2,3 %)
- datenbasierte Informations- und Analysedienste
Warum im Depot: RELX verfügt über wiederkehrende Erlöse, starke Datenbestände und tiefe Einbindung in professionelle Arbeitsabläufe. Das Geschäftsmodell ist weniger konjunkturabhängig als klassische Industrieunternehmen.
Erwartung: Die Position soll über Preissetzung, Daten, Software und stetige Produktverbesserung langfristig wachsen.
Wichtigstes Risiko: Eine zu hohe Bewertung, regulatorische Fragen, technologische Umbrüche und neue KI-basierte Wettbewerber könnten Wachstum und Margen begrenzen.
Für Kategorie C gilt: Eine C-Position kann nicht nach D abgestuft werden.
Verschlechtert sich die C-These dauerhaft, wird die Position innerhalb der C-Kategorie ersetzt oder verkauft.
D ist kein Auffangbecken für beschädigte Qualitäts- oder Wachstumsthesen.
Ein D-Unternehmen darf dagegen nach C aufsteigen, wenn es seine Unsicherheiten nachweisbar reduziert und im direkten Vergleich besser zur Qualitäts- und Wachstumsaufgabe von C passt.
Es muss allerdings wie jeder Titel mindestens 10% bis 15% besser sein in der Bewertung als der Vorhandene Titel.
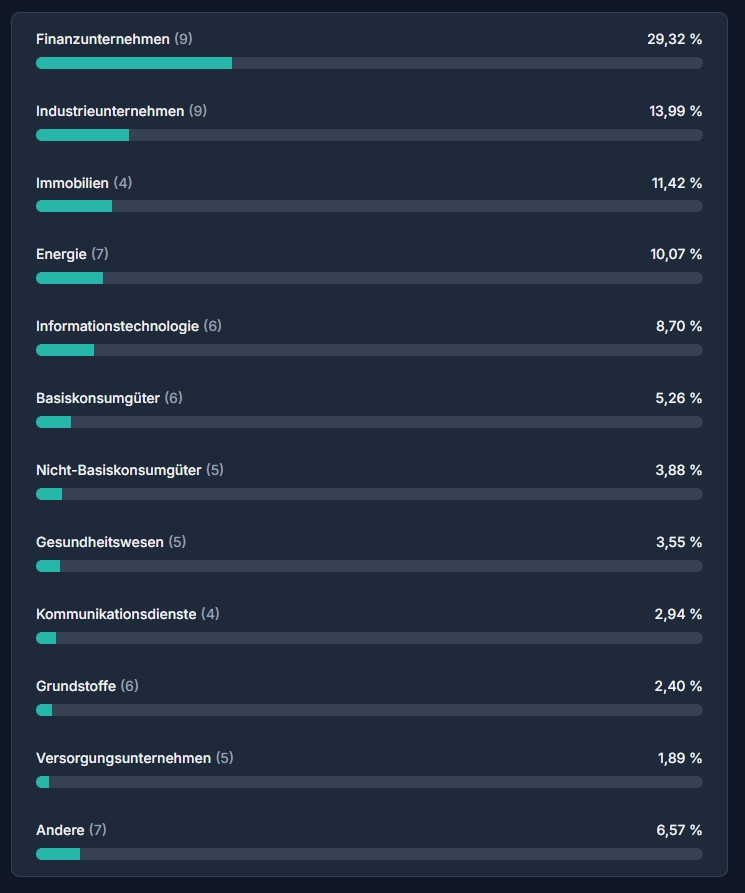
Sektorübersicht Depot:
Kategorie D: Begrenzte asymmetrische Chancen
Kategorie D nimmt bewusst höhere Unsicherheit auf. Hier suchen wir Situationen, in denen ein erfolgreicher Meilenstein den Unternehmenswert deutlich verändern kann, während die Positionsgröße und die Exit-Logik den möglichen Schaden begrenzen.
Geprüft werden Produkt und Technologie, Finanzierung, Cash Runway, Verwässerung, Kunden- oder Pipelinekonzentration, Katalysatoren und technisches Setup.
Ein freier Platz erzeugt keinen Kaufzwang.
NeoVolta $NEOV (-3,9 %)
- kleiner Anbieter von Energiespeichersystemen
Warum im Depot: NeoVolta bietet Zugang zum wachsenden Markt für private und kleinere gewerbliche Energiespeicher. Der Investmentfall lebt von Skalierung, Vertrieb und einer breiteren Marktakzeptanz.
Erwartung: Bei erfolgreichem Wachstum könnte das Unternehmen von dezentraler Stromversorgung, Resilienz und steigender Solarnutzung profitieren.
Wichtigstes Risiko: Finanzierung, Verwässerung, Wettbewerb, geringe Unternehmensgröße und die Abhängigkeit von starkem Umsatzwachstum machen die Position hochspekulativ.
Kymera Therapeutics $KYMR
- Targeted Protein Degradation
Warum im Depot: Kymera entwickelt Medikamente, die krankheitsrelevante Proteine gezielt abbauen sollen. Erfolgreiche klinische Daten könnten mehrere Programme und die gesamte Technologieplattform erheblich aufwerten.
Erwartung: Die Position zielt auf den asymmetrischen Wert klinischer Fortschritte und möglicher Partnerschaften.
Wichtigstes Risiko: Klinische Fehlschläge, Nebenwirkungen, binäre Datenereignisse, hoher Kapitalbedarf und mögliche Verwässerung gehören zum Kernrisiko und nicht zu einer vorübergehenden Begleiterscheinung.
IQM Quantum Computers
$IQMX (+4,19 %)
- europäische Quantencomputertechnologie
Warum im Depot: IQM bietet einen direkten Zugang zu einem strategisch wichtigen Zukunftsmarkt und verfügt über reale Systeme, Aufträge und technologische Partnerschaften. Gleichzeitig ist der Markt noch früh und schwer zu bewerten.
Erwartung: Die Position soll von wachsender Nachfrage nach europäischer Quanteninfrastruktur und technologischen Fortschritten profitieren.
Wichtigstes Risiko: Lange Entwicklungszeiten, hohe Finanzierungskosten, technologischer Wettbewerb und weiterer Kapitalbedarf können den Unternehmenswert stark verwässern. Die Risiko- und Stoplogik wird deshalb erneut geprüft.
AeroVironment
$AVAV (-1,76 %)
- Drohnen, Counter-UAS und Verteidigungstechnologie
Warum im Depot: AeroVironment wurde nach erneuter fundamentaler und technischer Prüfung aufgenommen. Der Investmentfall verbindet einen hohen Auftragsbestand mit wachsender Nachfrage nach unbemannten Systemen, Abwehrlösungen und Directed-Energy-Anwendungen.
Erwartung: Die Position soll vom Übergang wichtiger Programme in größere Serienbeschaffungen und vom strukturell steigenden Bedarf an Drohnen- und Abwehrsystemen profitieren.
Wichtigstes Risiko: Auftragszeitpunkte, staatliche Budgets, Projektintegration, Bewertung und starke Kursschwankungen können trotz guter Nachfrage zu erheblichen Rücksetzern führen.
Der fünfte D-Platz ist Stand heute noch frei.
Aktuell werden vor allem NeurAxis $NRXS , Praxis Precision Medicines und Rocket Lab $RKLB (-4,99 %) weiter beobachtet.
NeurAxis ist nach der technischen Verbesserung deutlich interessanter geworden, bleibt wegen Verlusten, Kapitalbedarf und möglicher Verwässerung aber ein spekulativer Kandidat. Der Platz wird nur vergeben, wenn Qualität, Finanzierung, Katalysator, Chart und Portfolio-Nutzen gemeinsam überzeugen.
Kategorie E: Taktische Situationen und Sonderfälle
Sie dient für Swings, Events, Free Rides und klar dokumentierte Sonderfälle. E ist kein Parkplatz für schlechte Positionen und kein Weg, Regeln aus B, C oder D zu umgehen. Vor einem taktischen Kauf müssen Setup, Auslöser, Risiko, Ziel und Exit-Logik feststehen. Die Kategorie darf frei bleiben, wenn keine überzeugende Gelegenheit vorhanden ist.
Desert Control $DSRT (-18 %)
- Sonderfall und Bestandsschutz
Warum im Depot: Desert Control entwickelt eine Technologie zur Verbesserung sandiger und trockener Böden. Die Position stammt aus einer früheren Phase des Depots und wird heute nicht als normaler Neukauf nach den aktuellen D-Regeln behandelt.
Erwartung: Der verbleibende Bestand hält die Chance offen, dass Pilotprojekte, Partnerschaften oder kommerzielle Anwendungen die Technologie bestätigen.
Wichtigstes Risiko: Frühe Kommerzialisierung, Finanzierung, Verwässerung, geringe Planbarkeit und sehr hohe Schwankungen machen den Fall ungeeignet als Kernposition. Er bleibt deshalb ausdrücklich ein dokumentierter Sonderfall.
Teekay Tankers $TNK (-1,16 %)
– Momentum Position
Warum im Depot: Teekay Tankers haben wir als taktische Momentum-/Event-Position in Kategorie E aufgenommen. Das Unternehmen profitiert derzeit von hohen Tankerraten, einer starken Nachfrage nach Öltransporten und längeren Transportwegen infolge geopolitischer Spannungen. Hinzu kommen eine sehr solide Bilanz, hohe freie Cashflows und eine günstige Bewertung.
Erwartungen: Ausnutzung des Momentums. Deshalb behandeln wir Teekay nicht als dauerhafte Dividenden- oder Qualitätsposition, sondern als aktiv zu überwachende E-Position mit klarer Ausstiegslogik.
Wichtigstes Risiko: Trotz dieser Stärken ist das Geschäft stark zyklisch: Sinkende Frachtraten oder eine Entspannung der geopolitischen Lage könnten die Gewinne schnell normalisieren.
Zusätzlich prüfen wir für die beiden freien Plätze in E derzeit unter anderem ausgewählte Fallen Angel-Aktien, mögliche Rebound- oder Event-Setups.
Dorian LPG $LPG (-0,3 %) und International Seaways $INSW (-0,08 %) sind Beispiele für starke, aber sehr zyklische Momentumfälle. DSV $DSV (-2,33 %) wäre eher ein Rebound- oder Ergebnis-Event als ein sofortiger C-Kauf.
Solche Ideen werden nicht automatisch zu Positionen; der aktuelle Chart und eine vorher festgelegte Exit-Logik entscheiden mit.
Warum die Kategorien nicht gleich groß sein müssen
Das 55555-System bedeutet fünf mögliche Plätze je Kategorie, nicht fünf identische Positionen und keine starre Gleichgewichtung.
Eine Kategorie darf unvollständig bleiben.
Kapital wird nicht automatisch dem nächsten freien Feld zugeteilt.
Zuerst kommen Regelbruch und Risikokontrolle, danach freie Plätze, die besten Kandidaten und erst anschließend mögliche Austausche oder Nachkäufe.
Auch ein Austausch erfolgt nicht, weil ein neuer Name modern oder kurzfristig stärker aussieht. Ein Kandidat muss die Aufgabe der bestehenden Position erkennbar besser erfüllen und das Gesamtdepot ungefähr zehn bis fünfzehn Prozent verbessern oder einen klaren Regelbruch ersetzen. Dadurch wird aus der Kategorienstruktur kein Handelsautomat, sondern ein Rahmen für disziplinierte Entscheidungen.
Das Regelbuch sagt klar, dass kein Sektor mehr als 30% des Portfolios einnehmen darf!
Dafür werden auch die ETFs mit eingerechnet. So kann es also auch passieren, dass eine wirklich gute Aktie, Aufgrund der Sektor Sperre nicht mehr gekauft werden darf / kann, um kein Klumpenrisiko entstehen zu lassen.
Was sich seit dem Start verändert hat
Die Grundidee der fünf Aufgaben ist geblieben, aber die praktische Umsetzung wurde genauer. Kategorie E ist heute aktiv. Bilanz, Verschuldung und Konzentration sind verpflichtende Prüfblöcke. Champions League, Reserve, Watchlist und Top-3-Nachrücker trennen Qualität von aktueller Kaufbarkeit.
Masterbook und Master-Status sorgen dafür, dass neue Entscheidungen, Verkäufe und Ausnahmen nicht in alten Chats und Works verloren gehen.
Besonders wichtig war die Erkenntnis, dass ein System nicht dadurch besser wird, dass jede Regel mechanisch angewendet wird.
Ein Stop, ein Score oder ein freier Platz ist nur ein Teil der Entscheidung.
Datenqualität, Unternehmenskontext, Portfolio-Nutzen und menschliche Verantwortung bleiben unverzichtbar.
Ausblick auf Teil 4
Im vierten und letzten Teil geht es um Kontrolle und Weiterentwicklung:
Wie Masterbook, Master-Status, Tagesabschluss, Listen, Transaktionshistorie, Dividendenlog und Katalysatorenkalender zusammenspielen. Ich zeige außerdem, wie Fehler, widersprüchliche Daten und neue Informationen behandelt werden und wo die Grenzen eines KI-gestützten Systems liegen.
Auch Teil 3 beschreibt ausschließlich meinen persönlichen Entwicklungs- und Entscheidungsprozess. Er ist weder Anlageberatung noch eine Aufforderung zum Kauf oder Verkauf von Wertpapieren.
Ich freue mich auf Fragen, Anregungen und konstruktive Kritik. Besonders spannend finde ich, welche Aufgaben andere Anleger ihren Depotbausteinen geben und wie sie zwischen langfristiger Qualität, laufendem Cashflow und begrenzten spekulativen Chancen unterscheiden.