Heute, 1. Oktober 2026, hat Nordea das Kursziel für Kitron von 115 auf 120 NOK angehoben und die bisherige Kaufempfehlung bestätigt.
Für meine 586 Kitron-Aktien ist das durchaus relevant, allerdings würde ich es als analystenseitige positive Entwicklung und nicht als fundamentale Unternehmensmeldung einordnen.
Noch wichtiger: Die fundamentale Kitron-Story
Die Analystenanhebung kommt vor dem Hintergrund einer Reihe sehr starker Unternehmensmeldungen:
- 24.08.: Prognose für 2026 angehoben: Umsatz nun 1,05–1,15 Mrd. €, EBIT 97–112 Mio. €.
- 25.08.: neue Produktionsstätte in Longum, ausdrücklich wegen der steigenden Verteidigungsnachfrage.
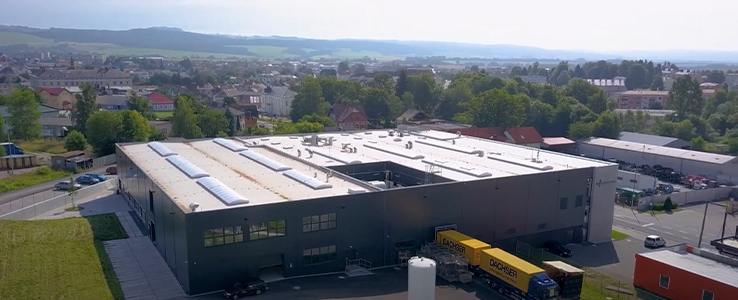
- 01.09.: neue Fabrik in Horsens, um erwartetes Wachstum bei bestehenden und neuen Kunden abzudecken. Die Fläche soll 8.850 m² betragen; die Belegschaft in Dänemark soll bei Vollauslastung von rund 150 auf etwa 250 Mitarbeiter wachsen.
- 15.09.: Aktienrückkaufprogramm bis zu 10.000 Aktien bzw. maximal 950.000 NOK im Zusammenhang mit der Vorstandsvergütung.
Und der nächste wirklich wichtige Termin ist bereits am 22.10.2026: Q3-Zahlen.
🟢 Kitron (KIT): Baustart der neuen Fabrik in Örnsköldsvik
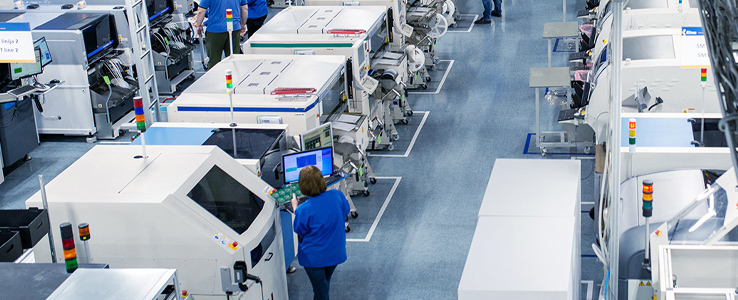
Kitron hat den Bau der neuen Produktionsstätte in Gålnäs bei Örnsköldsvik, Schweden, früher als ursprünglich geplant gestartet. Ursprünglich war der Baubeginn erst Anfang 2027 vorgesehen.
Kitron beginnt mit dem Bau einer neuen Fabrik in Örnsköldsvik
Die wichtigsten Eckdaten:
- 7.300 m² zusätzliche Produktionsfläche
- Kapazität für größere Serienproduktionen und größere Programme
- Haupttreiber: steigende Nachfrage von Kunden aus dem Verteidigungsbereich
- Mitarbeiterzahl in Örnsköldsvik soll bei Vollbetrieb von etwa 120 auf über 300 steigen
- Die neue Fabrik soll die bisherige Produktionsfläche dort ungefähr verdoppeln
- Kitron wird die Immobilie künftig selbst besitzen.
Warum ich die Meldung für meine 586 KIT wichtig finde
Der entscheidende Punkt ist für mich nicht der Fabrikbau an sich, sondern das Signal dahinter:
Nachfrage → Kapazitätsausbau → größere Defence-Programme
Kitron sagt ausdrücklich, dass die Investition durch wachsende Nachfrage von Kunden aus verteidigungsbezogenen Industrien ausgelöst wird. Die neue Fabrik soll Kitron ermöglichen, größere Programme in der nordischen Region zu übernehmen.
Das passt zu einem bereits erkennbaren Muster:
August: Prognose 2026 angehoben.
August: neue Produktionsstätte Longum wegen steigender Defence-Nachfrage.
September: neue Fabrik in Horsens angekündigt.
29.09.: Baustart Örnsköldsvik früher als geplant.
Damit ist es inzwischen nicht mehr nur eine einzelne Kapazitätserweiterung.
Besonders interessant für das Depot 2036
Kitron entwickelt sich damit immer stärker zu einem europäischen Fertigungs-Infrastrukturprofiteur des Defence-Investitionszyklus.
Und Örnsköldsvik ist strategisch interessant, weil dort mit Kitron Eltech das ehemalige DeltaNordic-Geschäft sitzt. Kitron hatte bereits im Q1 darauf hingewiesen, dass dieses Geschäft rund 50 % Defence-Anteil hat und die neue Fabrik die Kapazität in Örnsköldsvik verdoppeln soll.
🔥 Meine Einordnung für den Depot-News-Check
Ich würde die Meldung eindeutig unter:
„Hohe Relevanz – KIT: Kapazitätsausbau wegen steigender Defence-Nachfrage“
führen.
Und noch wichtiger: Sie sollte zusammen mit der angehobenen 2026-Prognose betrachtet werden. Das ergibt ein wesentlich stärkeres Bild als eine isolierte Analysten-Kurszielanhebung.
Die Kitron-Position von 586 Aktien gehört damit aktuell zu den Depotwerten, bei denen sich die fundamentale Geschichte durch konkrete Investitionen in zusätzliche Produktionskapazität sichtbar weiterentwickelt.
Nächster harter Prüfpunkt:
22.10.2026 – Q3-Zahlen von Kitron.