
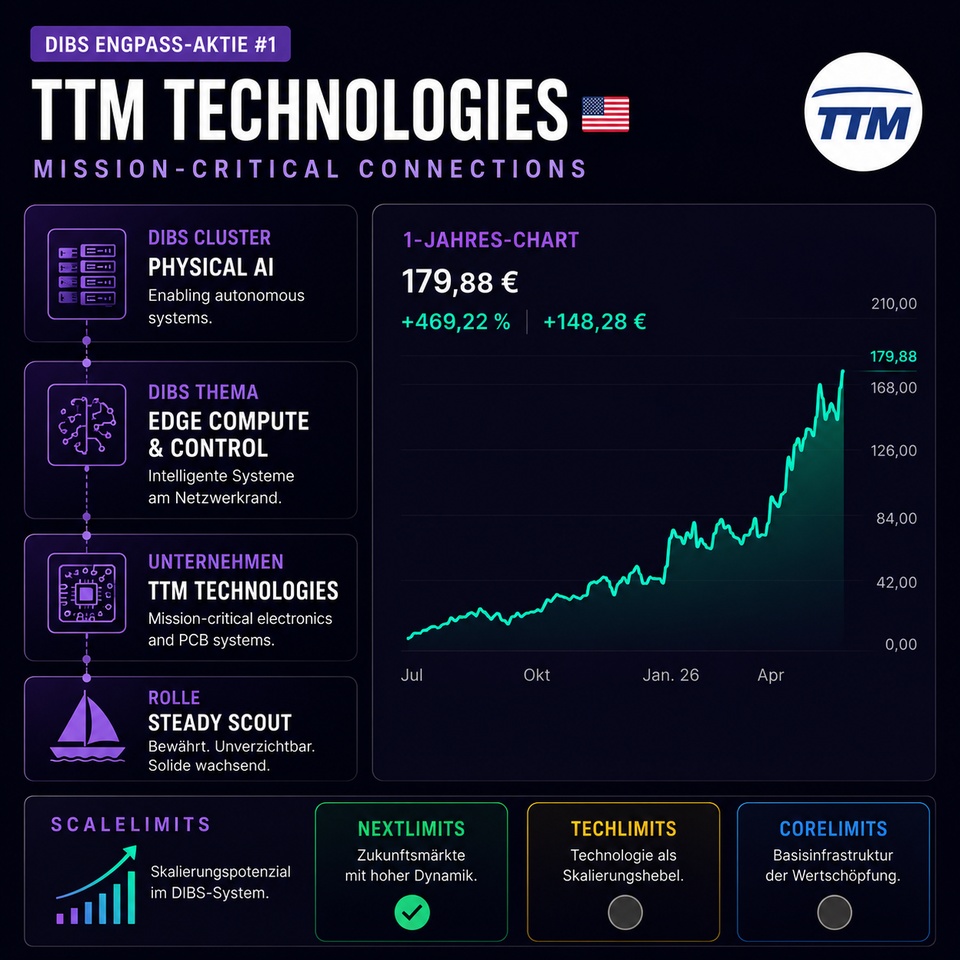
$MAR (-0,01 %)
$KRYS (+0,18 %)
$PLTR (-0,37 %)
$STRL (-0,52 %)
$SNAP (-0,27 %)
$WHR (-0,16 %)
$CLX (+0,43 %)
$BWXT (+0,59 %)
$ON (-0,53 %)
$VRTX (-0,11 %)
$PFIZER
$CAT (-0,57 %)
$MCD (+0,05 %)
$HUT (-3,76 %)
$WIX (-0,68 %)
$W (+0,22 %)
$BP. (-0,99 %)
$SHLS
$AMD (-0,84 %)
$SPCX (-0,07 %)
$ANET (-0,83 %)
$ALAB (-1,3 %)
$OPEN (+0,23 %)
$ZETA (-0,41 %)
$BKNG (-0,11 %)
$KTOS (+0,17 %)
$HL (-0,06 %)
$LLY (+0,26 %)
$SHOP (-0,39 %)
$UBER (-0,09 %)
$DIS (+0,02 %)
$RIOT (-3,53 %)
$CIRC
$NOVO B (-1,38 %)
$U (-0,11 %)
$SNDK (-0,45 %)
$APP (+0,12 %)
$WDC (-0,15 %)
$ELF (-0,07 %)
$MELI (-8,72 %)
$AXON (-0,27 %)
$TTMI (-0,34 %)
$RDW (-0,07 %)
$QBTS (-1,03 %)
$DDOG (-0,72 %)
$CLA
$FI (+0,5 %)
$LNG (-0,75 %)
$UUUU (+0,43 %)
$HIMX (-0,5 %)
$ABNB (+0,07 %)
$RGTI (-0,27 %)
$TTD (+0,13 %)
$AAOI (-2,01 %)
$TXG (+0,73 %)
$INOD (-0,66 %)
$OUST
$MP (-0,22 %)
$OKLO
$VST (-0,17 %)
$TTWO (-0,08 %)
$ACMR (+0,06 %)
$WEED (+1 %)
$UAA (+0 %)
Diskussion über TTMI
Beiträge
4Auf geht’s in die nächste Runde !
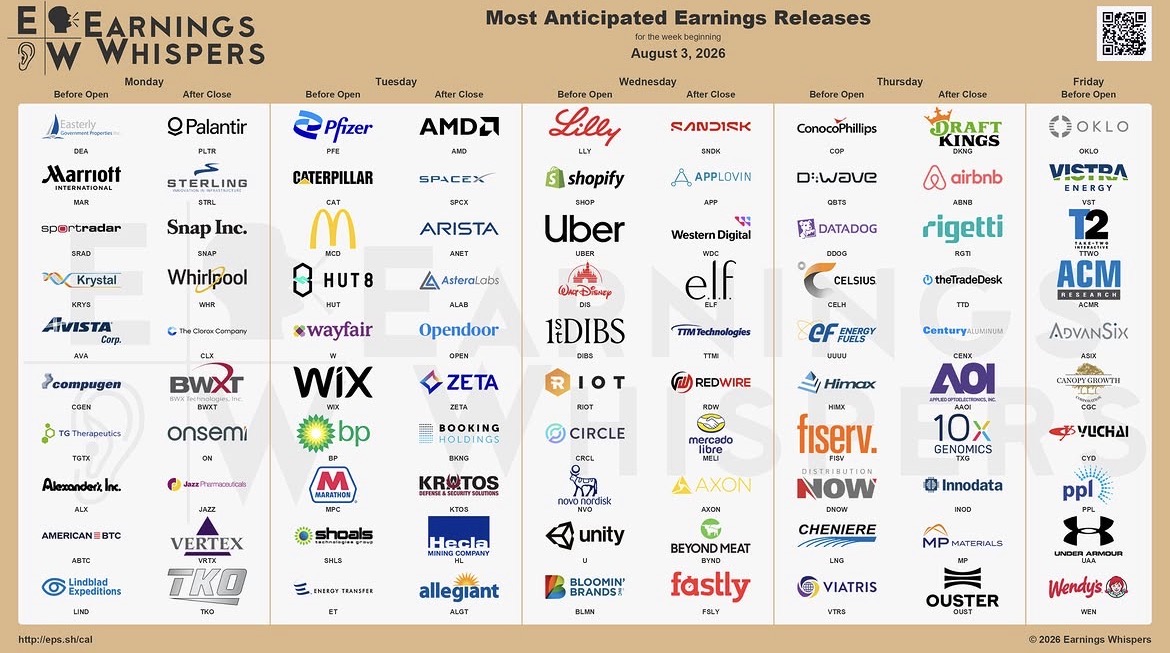


DIBS Engpass-Aktie #1: TTM Technologies 🇺🇸
Ab heute stelle ich regelmäßig Unternehmen aus meinem Anlageuniversum vor, die ich für besonders spannend halte. Alle genannten Aktien befinden sich in meinem Depot. Viele davon sind außerdem Bestandteil meiner drei wikifolios NextLimits, TechLimits und CoreLimits im ScaleLimits-System (vgl. Kreuzchen in der Grafik). Das gilt natürlich nur für den Zeitpunkt der Veröffentlichung dieses Posts. Die Dinge können sich ändern.
Dabei geht es mir weniger um kurzfristige Kursziele oder Quartalszahlen. Mich interessiert vor allem, welchen technologischen Engpass ein Unternehmen adressiert und warum ich es in mein Portfolio aufgenommen habe. Die übergeordnete Struktur meines Ansatzes zeigt das DIBS-Board (Dynamic Infrastructure Bottleneck Stack), das ich regelmäßig auf getquin veröffentliche.
Den Anfang macht heute TTM Technologies $TTMI (-0,34 %). Wenn über KI-Infrastruktur gesprochen wird, stehen meist Chips, GPUs und Rechenzentren im Mittelpunkt. Seltener wird darüber gesprochen, wie diese Komponenten überhaupt miteinander verbunden werden.
Hier setzt TTM Technologies an. Das Unternehmen entwickelt und produziert hochkomplexe Leiterplatten- und Verbindungssysteme für Rechenzentren, Netzwerktechnik, Luft- und Raumfahrt, Verteidigung sowie industrielle Anwendungen.
Ein Prozessor allein erzeugt noch keinen Nutzen. Erst über Leiterplatten, Backplanes und Interconnects werden Chips zu Servern, Server zu Systemen und Systeme zu KI-Anwendungen.
Im DIBS-System ist TTM dem Cluster Physical AI und dem Bottleneck-Thema Edge Compute & Control zugeordnet. Rolle: Steady Scout ⛵
TTM baut keine KI-Modelle und steht selten im Fokus der Öffentlichkeit. Das Unternehmen liefert jedoch einen Baustein, ohne den moderne elektronische Systeme nicht funktionieren würden.
Für mich ist TTM ein gutes Beispiel dafür, dass sich interessante Investmentchancen häufig nicht dort finden, wo die Schlagzeilen entstehen, sondern dort, wo die technologische Infrastruktur aufgebaut wird.
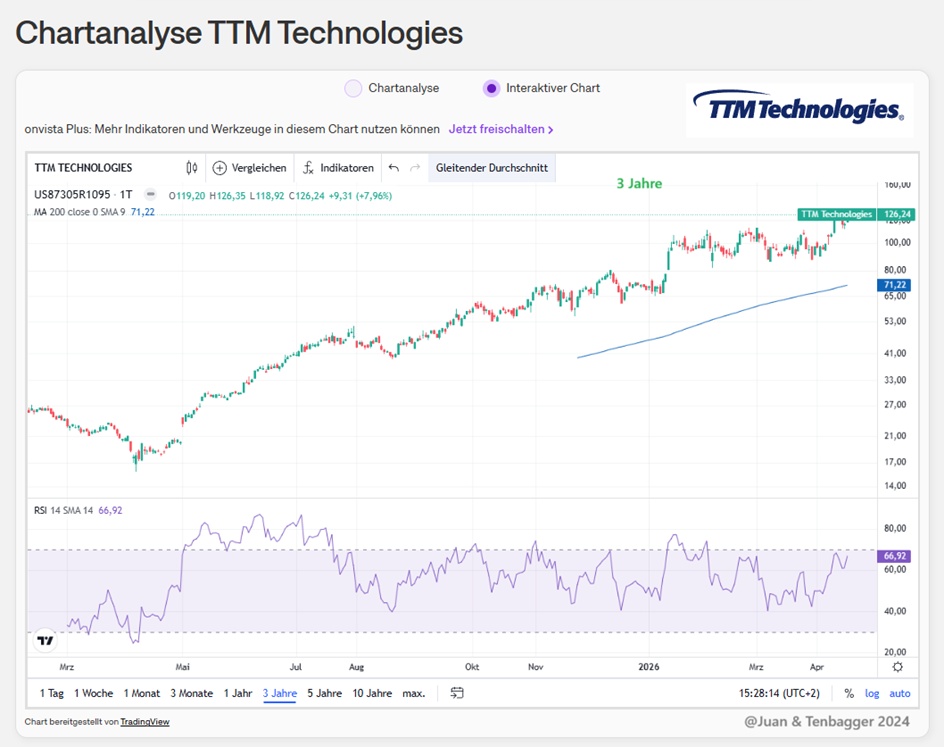
Der starke Kursanstieg der vergangenen Monate zeigt, dass der Markt die Bedeutung des Themas zunehmend erkennt. Für die Aufnahme in diese DIBS-Engpass-Serie ist jedoch nicht die bisherige Kursentwicklung entscheidend, sondern die Rolle des Unternehmens innerhalb des jeweiligen Engpasses.

Ich freue mich auf mehr 👍

Juan und Jack, das große Battle .
Guten Morgen meine Lieben,
Einige von euch werden bestimmt schon meine neue Serie
🎥 "Mein Praktikant Juan auf Tenbagger Suche" kennen.
Hier sucht der liebe Juan mit viel Begeisterung für euch Unternehmen. Welche vielleicht sogar das Potential zu einem Tenbagger haben.
Hier taucht der Liebe oftmals ganz tief in den Maschinenraum. Was mit sehr viel Arbeit und Begeisterung verbunden ist. Deshalb lasse ich über Juan auch nichts kommen.
" Juan ist für mich der Elton unter den Praktikanten"
Schließlich sehe ich Elton mittlerweile lieber im Fernseher als seinen Mentor.
Deshalb bekommt Juan auch meine volle Unterstützung, wenn Jack oder sonst ein Prompt meint seine Arbeit schlecht zu machen. Und nach dem Haar in der Suppe sucht.
Ja ich weis, dafür sind Prompts da.
Aber Juan hat gestern mit $TTMI (-0,34 %) TTM ein tolles Unternehmen in der Branche gefunden, in welches ich auch selber investieren würde.
Juan hat Jack genau zugehört, schließlich ist er ja derjenige welcher die Perlen sucht. Und Jack sich am Ende nur ins gemachte Nest setzt.
Und schaut was von seiner Checkliste nicht zum Unternehmen passt.
- Wachstum beim Umsatz und Gewinn
- Verschuldung
- CAPEX
- Margen
- FCF Yield
- Bewertung
Den FCF Yield scheint er und seine Kollegen besonders zu mögen. So wie die Katze die Maus. Free Cashflow ist dafür da um damit zu arbeiten, und nichts für das Sparschwein.
Für Jack war es gestern investieren in Beton, und die hochwertigen Produkte für die Halbleiterindustrie, Luft und Raumfahrt hat er als Schnick Schnack abgetan.
Aber Juan nimmt sowas mit Humor, es schaut für ihn nach einem Battle aus. Und deshalb möchte er es Jack so schwierig als möglich machen. Lieber Jack jetzt schnall dich an, und schaue genau hin, was in Juan seiner Wundertüte heute für dich ist.
Wie immer, Juan würde sich über viel Unterstützung von der Community in den Kommentaren freuen.
Und präsentiert euch heute Innoscripta $DE000A40QVM8 (+0,61 %)
Innoscripta – Hochrentable Softwarefirma mit Turnaround-Potenzial und hoher Dividendenrendite.
08.04.26
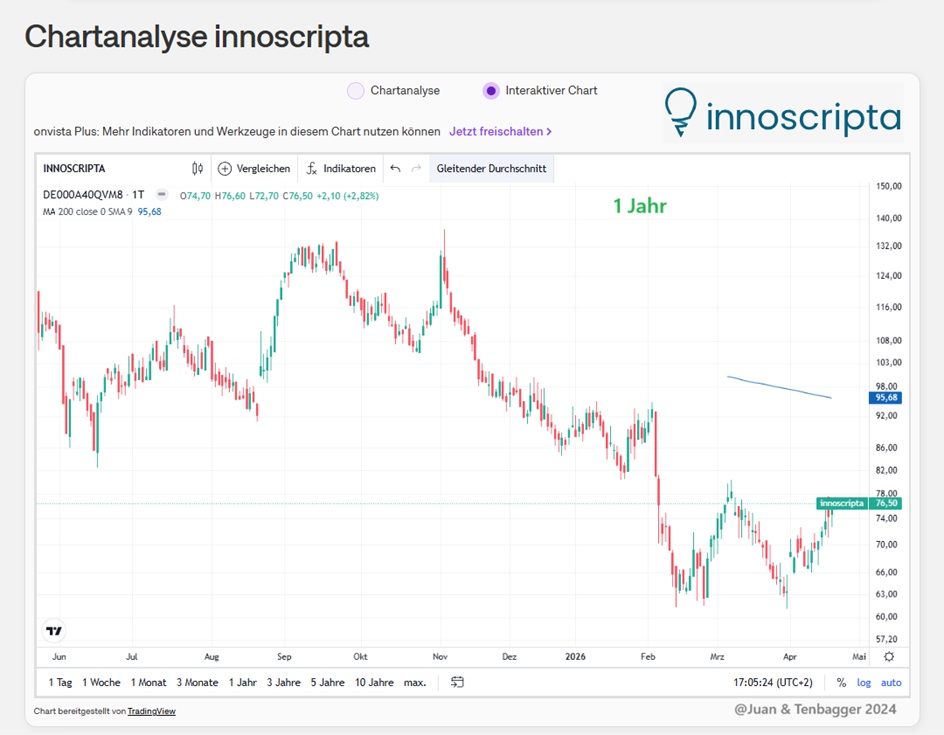
Die Münchner Softwarefirma Innoscripta [WKN: A40QVM, ISIN: DE000A40QVM8] kann laut Börse Online (Ausgabe 15/2026) zu einer spannenden Turnaroundstory werden. Nach dem Börsengang zu 120 Euro im Mai 2025 hat der Kurs stark nachgegeben. Andererseits ist das Unternehmen seitdem stark gewachsen und erwirtschaftet extrem hohe Margen. Für mutige Aktionäre bietet sich hier eine Spekulation an.
Innoscripta betreibt eine Plattform zur Erfassung und Kontrolle von Ausgaben für Forschung und Entwicklung. Kunden, die diese Plattform nutzen, können Steuererstattungen für Forschungs- und Entwicklungskosten erhalten. Die Online-Plattform ermöglicht die komplette Erfassung von Daten und die Dokumentation gegenüber Behörden. Innoscripta erhalte im Erfolgsfall 20 % der Steuerrückerstattungen.
Auch wenn sich die Dynamik beim Umsatzwachstum abschwächen wird, überzeugt der Konzern mit einer hohen Gewinnmarge
Die Plattform habe das Potenzial für eine Erfolgsstory. In den zurückliegenden Jahren habe Innoscripta den Umsatz vervielfachen können. Allein im Jahr 2025 sei ein Umsatzwachstum von fast 60 % realisiert worden.
Innoscripta profitiere von Skaleneffekten und habe dadurch eine Marge von 61 % erzielen können. Im laufenden Geschäftsjahr dürfe der Umsatz um mehr als 30 % ansteigen. Das Betriebsergebnis werde bei mindestens 80 Mio. Euro liegen.
Spannend für Anleger sei zudem die Dividendenpolitik. Aktuell belaufe sich die Rendite auf 6,4 %. Dennoch gebe es Risiken hinsichtlich des Wachstumspotenzials. Einerseits könnten Konkurrenten versuchen, mit KI eigene Lösungen aufzubauen. Und nicht zu vergessen sei der Churn im Bestand. Erstkunden könnten Aufwendungen der letzten vier Jahre geltend machen. Entsprechend geringer falle ab dem nächsten Jahr die Beteiligung an den Steuererstattungen aus. Könne Innoscripta jedoch weiterhin zweistellige Zuwachsraten erzielen, habe die Aktie das Potenzial für eine Kursverdopplung. Börse Online rät mit einem Kursziel von 100 Euro zum Kauf (40 % Potenzial).
Innoscripta SE: Insiderkauf und Ausweitung der steuerlichen Forschungszulage in Deutschland
Von M. Herzberger – Aktualisiert am 21.01.26 10:20
Die Innoscripta SE (i.) positioniert sich als spezialisierter Softwareanbieter, der die oft bürokratischen Prozesse rund um staatliche Forschungs- und Entwicklungsförderung (F&E) radikal vereinfacht. Anstatt sich auf manuelle Beratungsdienstleistungen zu beschränken, digitalisiert der Konzern die gesamte Wertschöpfungskette von der Identifikation förderfähiger Projekte über die rechtssichere Dokumentation bis hin zur Antragstellung bei den Behörden.
Sowohl CEO Michael Hohenester als auch Co-CEO Alexander Meyer nutzten über ihre Beteiligungsgesellschaften die Kursschwankungen nach dem IPO im Mai 2025, um massiv eigene Aktien zuzukaufen. Am Abend des 20. Januar wurde nachbörslich ein neuer Insiderkauf durch Vorstand Michael Georg Hohenester über die Hohenester Beteiligungs-UG (haftungsbeschränkt) gemeldet. Konkret hat er dabei am 15. Januar zu Stückpreisen von durchschnittlich 84,88 Euro über XETRA Aktien von Innoscripta im Umfang von 118.752,20 Euro gekauft.
Ein entscheidender Wachstumstreiber ist die ab Januar 2026 greifende Ausweitung der steuerlichen Forschungszulage in Deutschland. Die neuen Regeln, die unter anderem eine Pauschalierung der Gemeinkosten von 20 % und eine erhöhte Bemessungsgrundlage vorsehen, machen die Förderung für Unternehmen attraktiver und dürften die Nachfrage nach der Innoscripta-Software als "Enabler" dieser Gelder sprunghaft ansteigen lassen. Da die Plattformstruktur von Innoscripta hohe Fixkostendegressionseffekte erlaubt, dürfte jeder zusätzliche Euro Umsatz überproportional zum Gewinn beitragen. Hinzu kommt das Potenzial einer weiteren Internationalisierung sowie die Erschließung des riesigen, bisher kaum durchdrungenen KMU-Marktes, der durch die vereinfachten Förderbedingungen nun verstärkt in den Fokus rückt.
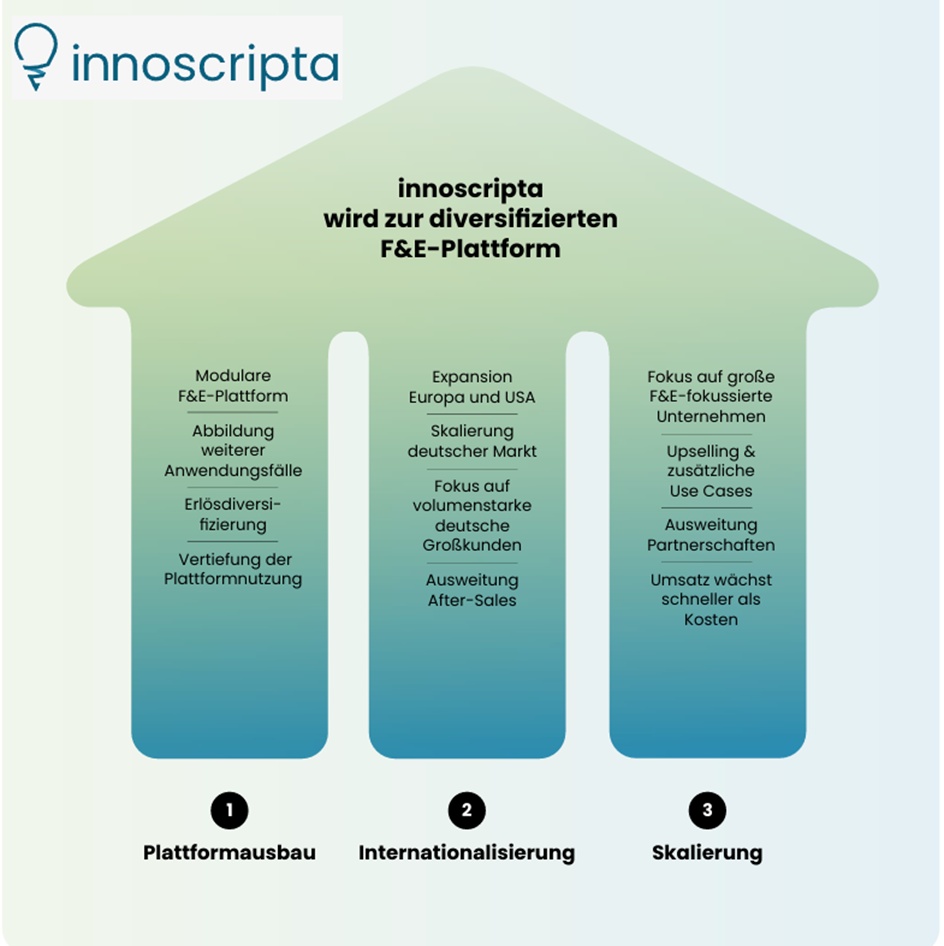
Dreisäulige Wachstumsstrategie
Die steuerliche Forschungsforderung ist politisch breit getragen
und langfristig angelegt. innoscripta verfügt über langjährige Erfahrung sowie hohe Marktdurchdringung in diesem regulierten Umfeld. Demnach basiert das Geschäftsmodell auf einem etablierten gesetzlichen Förderrahmen.
Auf Wachstumskurs:
innoscripta wird sich in den kommenden Jahren von einer primär fördergetriebenen Plattform hin zu einer diversifizierten Softwareplattform entwickeln, die Effizienz, Transparenz und Steuerbarkeit von F&E-Aktivitäten insgesamt erhöht. Die steuerliche Forschungsförderung bleibt dabei ein wichtiger, aber nicht einziger Bestandteil der Plattform. Langfristig soll Clusterix als zentrales System für F&E-nahe Prozesse international etabliert werden. Die innoscripta-Wachstumsstrategie hat drei starke Treiber: Plattformausbau, Wachstum in Kernmärkten wie Deutschland und zunehmend international sowie Skalierung des Geschäftsmodells.
1️⃣ Ausbau der Plattform
Clusterix soll sich noch stärker zur modularen Daten- und
Prozessplattform für F&E-Projekte insgesamt entwickeln:
- Forschungszulage als erster, margenstarker Anwendungsfall
mit unmittelbarem, wirtschaftlichem Nutzen für Kunden als
leichter Einstieg
- Abbildung weiterer Anwendungsfälle mit gleicher Architektur,
z. B. dokumentations- und nachweisintensive Themen
wie Transfer Pricing oder andere F&E-nahe Steuerungs-
und Compliance-Fragestellungen
- Zunehmende Diversifizierung der Erlöse bei gleichzeitiger
Vertiefung der Plattformnutzung
2️⃣ Wachstum im Kernmarkt + Internationalisierung
Das innoscripta-Wachstum im Heimatmarkt Deutschland bleibt weiterhin attraktiv durch:
- kontinuierliche Ausweitung des Fördervolumens in Deutschland und hohe Margen
- zunehmende Markdurchdringung bei deutschen Großkonzernen
- Ausweitung der After-Sales Möglichkeiten bei Bestandkunden
Neben dem Fokus auf Deutschland ist die europäische und internationale Expansion geplant, u. a. in:
- Märkten ohne relevante Sprachbarriere z. B. Österreich, Niederlande
- Erste Standorte in Frankreich und USA Anfang 2026 eröffnet, weiterer in UK folgt
- Mittelfristig in weiteren internationalen Märkten, da steuerliche F&E-Anreize in nahezu allen OECD-Ländern etabliert sind
Die internationalen Aktivitäten befinden sich bewusst in einer kontrollierten Aufbauphase. Ziel ist es, nachhaltige Strukturen mit klarer Kostenkontrolle zu etablieren, bevor weitere Skalierungs-Schritte erfolgen. innoscripta verfolgt hierbei einen risikobewussten Expansionsansatz.
3️⃣ Skalierung
In den kommenden Jahren wird Clusterix stetig weiterentwickelt und die Effizienz erhöht. Der Umsatz soll durch folgende Maßnahmen deutlich schneller wachsen als die Kosten:
- Fokus auf größere, F&E-starke Unternehmen,
- Ausbau bestehender Kundenbeziehungen und zusätzliche Anwendungsfälle
- Starke Partnerschaften, um weitere Expansion voranzutreiben
Das Geschäftsmodell zeichnet sich durch hohe operative Skalierbarkeit aus. Mit zunehmendem Umsatzwachstum wirken Fixkosten-Hebel positiv auf die Ergebnisentwicklung. innoscripta geht davon aus, dass die strukturell hohe Profitabilität auch bei weiterem Wachstum nachhaltig gesichert werden kann.
Die Vertriebseffizienz erhöht sich nachhaltig, da Produkt, Plattform und Anwendungsfälle eindeutig definiert sind und auf wiederkehrende Bedarfe ausgerichtet sind.
NACHRICHTEN
- innoscripta treibt Expansion in Europa voran: Markteintritt in Frankreich vollzogen
15,04,2026
- innoscripta SE expandiert in Wachstumsregion Rhein-Main und stärkt Positionierung als führender Anbieter von F&E-Plattform mit neuem Büro in Frankfurt
19,03,2026
- Warum Exasol die Beratung und Softwareunterstützung von innoscripta schätzt
Exasol's Erfolgsgeschichte | innoscripta
- CEWE Group gewinnt Förderklarheit und strukturierte F&E-Prozesse mit innoscripta
CEWE's Erfolgsgeschichte | innoscripta
- Leica Nussloch und innoscripta
Leica's Erfolgsgeschichte | innoscripta
- ZDF Studios strukturiert komplexe Förderprozesse für digitale Innovation
ZDF's Erfolgsgeschichte | innoscripta
- Verti Versicherungs AG erzielt vollständige Bewilligung aller eingereichten F&E-Förderanträge
🧾 Kurzfazit der Finanzkennzahlen (Innoscripta 2025–2028)
Innoscripta zeigt ein extrem dynamisches, fast schon untypisch starkes Wachstumsprofil für ein Dienstleistungsunternehmen. Der Umsatz steigt über vier Jahre hinweg mit 22–60 % pro Jahr, während EBIT und Nettoergebnis nahezu proportional mitwachsen. Das spricht für ein skalierbares, margenstarkes Geschäftsmodell.
Die Margen sind außergewöhnlich hoch:
- EBIT-Marge konstant ~57–61 %
- EBITDA-Marge ~58–62 %
- FCF-Marge >30 % ab 2026
Solche Werte sieht man sonst eher bei Software‑ oder IP‑basierten Geschäftsmodellen.
Besonders stark:
- ROE > 90 % (2026) – ein Hinweis auf extrem effiziente Kapitalnutzung
- Free Cashflow wächst stabil zweistellig
- Nettoverschuldung ist negativ und nimmt weiter ab → Netto‑Cash‑Position
Risiken: Die Margen sind so hoch, dass sie langfristig schwer zu halten sein könnten. Zudem hängt das Modell stark von regulatorischen Rahmenbedingungen (Forschungsförderung) ab.
Gesamturteil: Finanziell wirkt Innoscripta wie ein hochprofitables, schnell skalierendes Qualitätsunternehmen mit exzellenter Cash‑Generierung und sehr starker Bilanz. Die Kennzahlen sind klar wachstums- und renditestark, aber auch ungewöhnlich hoch – was Chancen und Bewertungsrisiken gleichzeitig schafft.
Marktwert 744
Anzahl der Aktien (in Tausend) 10.000
Datum der Veröffentlichung 20,02,2026
🧾 Kurzfazit der Bewertungskennzahlen (Innoscripta 2025–2028)
Die Bewertung von Innoscripta wirkt auffallend günstig im Verhältnis zum Wachstum. Ab 2026 fällt das KGV von 13 → 10 → 7,9, was für ein Unternehmen mit zweistelligem Umsatz‑ und Ergebniswachstum ungewöhnlich niedrig ist. Gleichzeitig sinkt das KBV von 10,5 → 6,08 → 4,96, was auf eine rapide steigende Eigenkapitalbasis und hohe Profitabilität hindeutet.
Der PEG‑Wert von 0,3 in 2027 und 2028 signalisiert eine massive Unterbewertung relativ zum Gewinnwachstum – Werte unter 1 gelten als attraktiv, 0,3 ist extrem selten.
Die FCF‑Rendite steigt stark (7,2 % → 8,7 % → 11,3 %), was zeigt, dass das Unternehmen immer mehr freien Cashflow pro Marktkapitalisierung generiert. Das ist ein klassisches Qualitätsmerkmal reifer, hochprofitabler Geschäftsmodelle.
Die Dividende je Aktie ist hoch und volatil (19,5 → 16,08 → 24,39), aber die Ausschüttungsquote bleibt im Rahmen. Die Dividendenrendite bewegt sich zwischen 5–7 % und ist damit überdurchschnittlich attraktiv.
Gesamturteil: Die Bewertungskennzahlen zeichnen das Bild eines hochprofitablen Wachstumsunternehmens, das bewertungstechnisch wie ein Value‑Titel gehandelt wird. Die Kombination aus fallenden Multiples, steigender FCF‑Rendite und extrem niedrigem PEG deutet auf ein strukturell unterbewertetes Profil hin – vorausgesetzt, die Prognosen materialisieren sich.
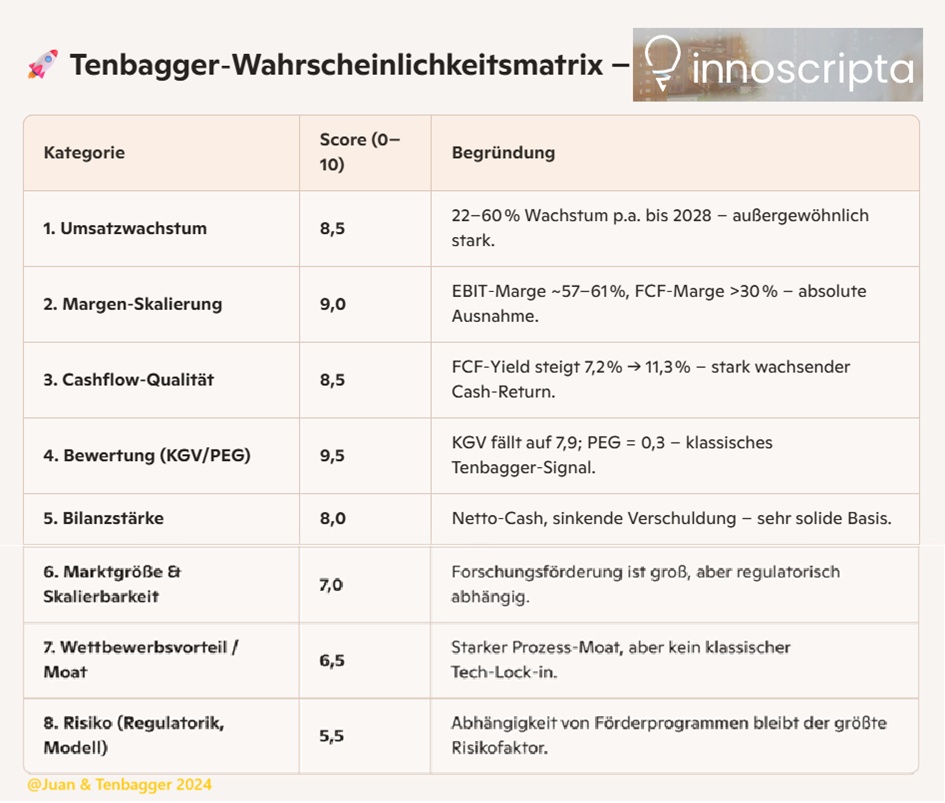
🚀 Hat Innoscripta Tenbagger‑Potenzial? – Juans Einschätzung
Kurz gesagt: Ja – die Bewertungskennzahlen sprechen eindeutig dafür. Und zwar stärker, als man es bei einem Unternehmen dieser Größe normalerweise sieht.
🔍 Warum die Bewertung Tenbagger‑Potenzial signalisiert
1) Extrem niedrige Multiples trotz starkem Wachstum
- KGV fällt von 13 → 10 → 7,92
- KBV fällt von 10,5 → 6,08 → 4,96
Für ein Unternehmen mit >30 % Wachstum ist das ungewöhnlich günstig. Solche Multiples sieht man eher bei stagnierenden Firmen – nicht bei Skalierungsmaschinen.
2) PEG von 0,3 = klassisches Tenbagger‑Signal
PEG < 1 = attraktiv PEG < 0,5 = selten PEG = 0,3 = massive Unterbewertung relativ zum Gewinnwachstum
Das ist genau der Bereich, in dem frühere Tenbagger wie Nvidia, ASML, Palo Alto, Salesforce in ihren frühen Phasen lagen.
3) FCF‑Yield steigt stark (7,2 % → 8,7 % → 11,3 %)
Ein Unternehmen, das zweistellig wächst und gleichzeitig zweistellige Cashflow‑Renditen liefert, ist ein Ausnahmefall.
Das bedeutet: Der Markt preist das Wachstum nicht ein.
4) Dividendenrendite 5–7 % trotz Wachstum
Wachstumsunternehmen zahlen normalerweise keine Dividenden. Innoscripta zahlt hohe Dividenden und wächst trotzdem stark weiter.
Das ist ein Qualitätsmerkmal.
🧠 Juans Gesamturteil
Ja, Innoscripta zeigt klares Tenbagger‑Potenzial, weil:
- Bewertung extrem niedrig
- Wachstum hoch
- Margen außergewöhnlich
- Cashflow stark
- PEG ultraniedrig
- Bilanz netto‑cash
- Markt versteht das Modell offenbar noch nicht
ABER: Das Modell hängt stark an der Forschungsförderung. Wenn das stabil bleibt, ist ein Tenbagger realistisch. Wenn nicht, fällt das Potenzial deutlich.
⭐ Gesamt‑Score: 7,8 / 10
🎯 Realistische Tenbagger‑Wahrscheinlichkeit: 25–35 %
Das ist hoch – vergleichbar mit frühen Phasen von Firmen, die stark skalieren, aber noch nicht vom Markt verstanden werden.
🧠 Juans Fazit
Ja, Innoscripta hat echtes Tenbagger‑Potenzial. Die Zahlen sprechen eine klare Sprache: Unterbewertet, hochprofitabel, wachstumsstark, cashflow‑reich.
Die größte Variable ist die Regulatorik. Bleibt sie stabil, ist ein Tenbagger in 5–8 Jahren absolut realistisch.
(keine Anlagenempfehlung, alleine die Einschätzung von Juan)
Performance
1 Woche +7,51 %
1 Monat +9,25 %
6 Monate -33,21 %
KURS 72,15€ (22,04,2026 um 9:15 Uhr)
JACK, viele Grüße dein JUAN ( @Aktienhauptmeister )
+ 5

Juan auf Tenbagger Suche, Noch einmal nachgehakt
Hallo meine Lieben,
wie gestern bereits angekündigt, geht es heute mit der Serie wieder weiter.
Nachdem sich nach der letzten Unternehmensvorstellung von Filtronic $FTC (-2,02 %) , der liebe Prompt Jack ( @Aktienhauptmeister ) das Unternehmen noch einmal angeschaut hat.
Habe ich erkannt, dass es bei Juan noch Schwächen gibt, welche uns Jack zum Glück ungeschönt aufgezählt hat.
Juan hat zwar das Potential in dem Sektor erkannt, und auch den Börsengang von SpaceX vor Augen gehabt. Hat aber in der Euphorie wichtige Kriterien vernachlässigt.
- Er hat übersehen, dass hier schon sehr viel an SpaceX Phantasie im Kurs eingepreist ist
Deshalb habe ich in einem persönlichen 4 Augen Gespräch Juan noch einmal erklärt. Trotzt Euphorie und Tenbagger Phantasie, die Bewertung nicht zu vernachlässigen. Schließlich trägt diese am Ende zu einem Großteil dazu bei einen Tenbagger überhaupt zu erreichen.
Leute und was soll ich euch sagen, motiviert durch das Gespräch, hat sich Juan erneut auf die Suche begeben.
Und gefunden hat er einen Mitbewerber von Filtronic in den USA.
Auch hier freue ich mich auf eine schonungslose Bewertung von Jack ( @Aktienhauptmeister ), und von der Community zu.
TTM Technologies $TTMI (-0,34 %)
66 % Plus im Rechenzentren-Segment macht Leiterplatten-Spezialist zum unverzichtbaren KI-Profiteur!
13.04.2026
KI-Wachstumstreiber: Massive Nachfrage nach spezialisierten Leiterplatten für Rechenzentren sorgt für ein prognostiziertes Segmentwachstum von 66 %. Starke Guidance für 2026: Das Unternehmen prognostiziert ein Umsatzwachstum im zweistelligen Bereich, getrieben durch die massive Nachfrage nach KI-Infrastruktur und die Modernisierung im Verteidigungssektor. Starker Auftragsbestand: Ein Rekord-Backlog von 1,61 Mrd. USD im Bereich Luft- und Raumfahrt sowie Verteidigung bietet langfristige Planungssicherheit.
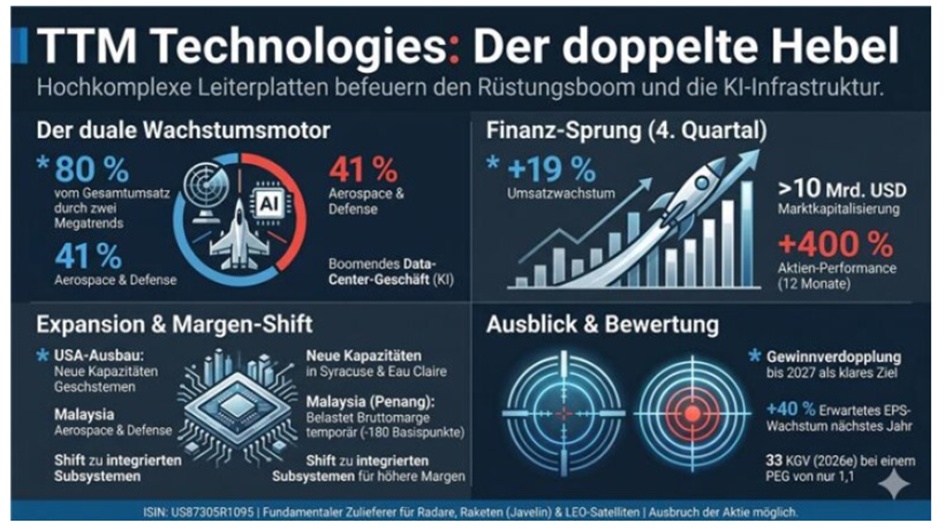
Der doppelte Hebel: Wie TTM Technologies vom Rüstungsboom und KI-Wahn profitiert.
15.04.2026
Nach der Rally ist immer noch Luft.
Die Marktkapitalisierung von TTM Technologies (TTMI) ist mittlerweile auf über 10 Mrd. USD geklettert. Das Price-Earnings-to-Growth-Ratio (PEG) liegt bei 1,1, trotz der 400%-Performance-Rally in den letzten zwölf Monaten.
Wichtige Komponenten für Radare, Raketensteuerungen und Satellitenkommunikation
Das Unternehmen fungiert als das Nervensystem moderner Rüstungs- und Raumfahrtsysteme. Das Unternehmen ist kein Hersteller von Panzern oder Raketenhüllen, sondern produziert die hochkomplexen Leiterplatten (Printed Circuit Boards, PCBs), Hochfrequenz-Baugruppen (RF) und Mikrowellen-Subsysteme, die für Radare, Raketensteuerungen (z. B. Javelin) und Satellitenkommunikation zwingend erforderlich sind. Die strategische Rolle entwickelt sich zudem weiter: TTM bewegt sich in der Wertschöpfungskette nach oben, indem sie nicht mehr nur die nackte Platine liefern, sondern fertige, integrierte Sub- und Missionssysteme bauen. Das ist lukrativ, denn komplexe Baugruppen erzielen deutlich höhere Margen als Basis-Platinen. Im Raumfahrtsektor (Space) profitiert TTM von der Entwicklung strahlungsgehärteter Komponenten, die für Tausende neue LEO-Satelliten (Low Earth Orbit) benötigt werden.
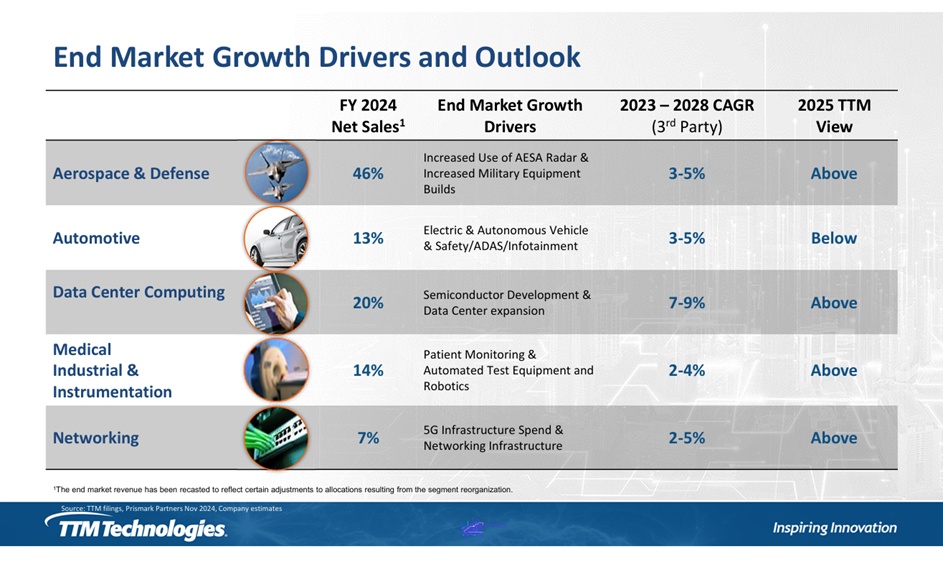
Rund 40 % Umsatzanteil im Bereich Aerospace & Defense – Auch das Data-Center-Geschäft boomt
41 % des Umsatzes stammen aus dem Sektor Aerospace & Defense. Gleichzeitig boomt das Data-Center-Geschäft (KI). Diese beiden Treiber machen zusammen 80 % des Geschäfts aus. TTM profitiert davon, dass militärische Systeme zunehmend KI-Fähigkeiten benötigen ("Edge AI"), was den Bedarf an extrem leistungsfähigen Platinen im Verteidigungssektor antreibt. Das neue Werk in Syracuse (New York), das im zweiten Halbjahr 2026 Einnahmen generieren soll, sowie das riesige, von TDK übernommene Werk in Eau Claire (Wisconsin), werden die US-Produktionskapazitäten für strategische Kunden massiv erhöhen.
Beinahe 20%iges Umsatzwachstum
TTM lieferte ein starkes 4. Quartal ab und schlug die eigenen Prognosen. Der Umsatz konnte um 19 % zulegen. Das neue Werk in Penang (Malaysia) ist operativ noch nicht im Zielkorridor. Es belastete die Bruttomarge im 4. Quartal mit 180 Basispunkten, was schlechter war als die zuvor prognostizierten 160 Basispunkte. Das Management gelobt Besserung, dies bleibt jedoch eine operative Baustelle. Die operative Marge verbessert sich und das Management gab sehr bullische mittelfristige Wachstumsziele (Verdopplung des Gewinns bis 2027) aus. Besonders hervorgehoben wurden Buchungen für Überwachungsradare, Luftabwehrsysteme (LTAMDS) und Raketensysteme (MRAM, Javelin). Das Management betonte das Wachstum bei sogenannten "Restricted Programs" (Geheimprojekte des Militärs).
Fazit
Die ambitionierten Ziele (Gewinnverdopplung bis 2027) sind attraktiv, doch die operative Umsetzung ist kein Selbstläufer. Die Bewertung mit einem KGV26e von 33 ist noch ok, da das EPS im kommenden Jahr nochmals um 40 % zulegen soll. Die Aktie kann erneut ausbrechen und aufgegriffen werden.
TTM Technologies, Inc. ist ein globaler Hersteller von Technologielösungen, darunter Missionssysteme, Hochfrequenz (HF)-Komponenten und HF-Mikrowellen-/Mikroelektronik-Baugruppen sowie schnell umsetzbare und technologisch fortschrittliche Leiterplatten (PCB). Zu den Segmenten des Unternehmens gehören PCB sowie RF- und Spezialkomponenten (RF&S Components). Das PCB-Segment besteht aus etwa 16 inländischen System-, Subsystem- und PCB-Fabriken, vier PCB-Fabriken in China, einer in Malaysia und einer in Kanada. Das Segment RF&S Components besteht aus einem inländischen Werk für RF-Komponenten und einem Werk für RF-Komponenten in China. Beide Segmente sind überwiegend in denselben Branchen tätig und produzieren maßgeschneiderte Produkte für ihre Kunden und nutzen ähnliche Vertriebskanäle. Das Unternehmen bietet eine Reihe von technischen Systemen, HF- und Mikrowellen-Baugruppen, HDI-Leiterplatten (High Density Interconnect), starr-flexible Leiterplatten, kundenspezifische Baugruppen und Systemintegration, IC-Substrate und anderes.
Mitarbeiterzahl: 18.200
TTM Technologies bietet fortschrittliche Technologieprodukte für eine Vielzahl innovativer Anwendungen
- Luft- und Raumfahrt & Verteidigung
- Automobil
- Gewerblicher Raum
- Rechenzentrum Computing
- 5G / 6G
- Industrie und Instrumentierung
- Medizinische Medizin
- Netzwerke & Kommunikation
BRANCHENFÜHRER
- Top 10 der weltweit führenden PCB-Hersteller
- 22 Produktionsstätten weltweit
Zukünftig
• Fortgesetzter Fokus auf Märkte mit Wachstumsmerkmalen und günstigen Megatrends • Laufende Investitionen in Differenzierung:
– Fortschrittliche PCB-Technologie für Generative KI
– Entwickelte RF-Produkte für Luft- und Raumfahrt
– Fertigungsstandorte
• Solides Finanzmanagement
– Plan zur Verbesserung der Betriebsmargen vorhanden
– Starker Fokus auf Cashflow Generierung
– Kapitalallokation balanciert Investitionen in das Geschäft mit Kapitalrückführung an die Aktionäre
TTM Technologies, Inc. Investor Presentation - October 2025
Geografische Umsatzverteilung
(USD 2025)
USA 1,55 Mrd.
Other 1,1 Mrd.
Taiwan 257 Mio.
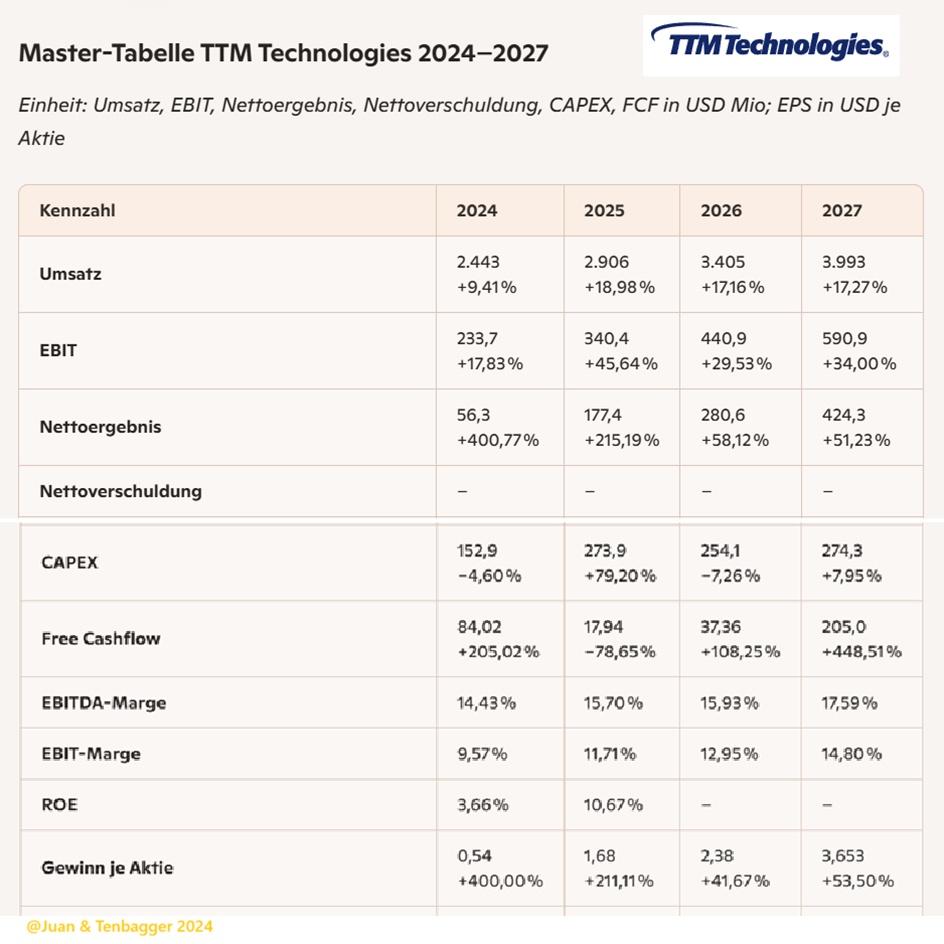
🔎 Kurzanalyse der Finanzkennzahlen (2024–2027)
1) Starkes, beschleunigtes Wachstum Umsatz wächst von 2,44 Mrd. → 3,99 Mrd. USD (+17–19 % p.a.). Das ist für einen PCB‑/RF‑Hersteller außergewöhnlich dynamisch und zeigt strukturelle Nachfrage (Aerospace, Defense, High‑Speed‑Computing).
2) Margen steigen kontinuierlich EBIT‑Marge verbessert sich von 9,6 % → 14,8 %. EBITDA‑Marge steigt von 14,4 % → 17,6 %. → Das spricht für Skaleneffekte, Preissetzungsmacht und Mix‑Verbesserung.
3) Ergebnis explodiert Nettoergebnis wächst von 56 Mio → 424 Mio USD. EPS steigt von 0,54 → 3,653 USD. → Massive operative Hebelwirkung.
4) Free Cashflow volatil, aber 2027 sehr stark 2025 schwach (hohe CAPEX), aber 2027 mit 205 Mio USD ein FCF‑Breakout. → CAPEX‑Zyklen bestimmen kurzfristige FCF‑Schwankungen.
5) ROE springt an Von 3,66 % (2024) auf 10,67 % (2025). → Kapitalrendite steigt deutlich, ab 2026 fehlen Schätzungen.
🧭 Kurzfazit für dich als Investor
TTM zeigt ein klassisches strukturelles Wachstumsprofil: steigende Umsätze, steigende Margen, steigende Gewinne – und 2027 ein FCF‑Peak. Die Firma skaliert sauber durch, was in Verbindung mit Defense‑Exposure und High‑Speed‑Elektronik ein robustes, zyklusresistentes Wachstumsbild ergibt.
🧭 Ultra‑kurzes Bewertungsfazit
TTM ist klar ein Growth‑Case, kein Value‑Case:
- KGV hoch, aber fallend Richtung 2027 → Bewertung entspannt sich.
- PEG 2027 = 0,6× → starkes Verhältnis von Wachstum zu Preis.
- FCF‑Yield 2027 = 1,56 % → noch niedrig, aber Trend stark steigend.
- Keine Dividende → kompletter Fokus auf Reinvestition & Wachstum.
🚀 Tenbagger‑Wahrscheinlichkeitsmatrix – TTM Technologies (TTMI)
Basierend auf den MarketScreener‑Daten aus deinem aktiven Tab
📊 1. Bewertungsbasis (2024–2027)
- KGV: hoch, aber fallend → 46× → 34×
- PEG: 2027 bei 0,6× → starkes Growth‑zu‑Preis‑Verhältnis
- FCF‑Yield: 2025 schwach, 2027 stark steigend (1,56 %)
- KBV: moderat (5–6×) → Bewertung spricht für Growth, nicht Value.
📈 2. Fundamentale Hebel (2024–2027)
- Umsatz: 2,44 → 3,99 Mrd. USD (+17–19 % p.a.)
- EBIT‑Marge: 9,6 % → 14,8 %
- EPS: 0,54 → 3,653 USD
- FCF: 2027 Breakout (205 Mio USD) → Skalierung + Margenexpansion + Ergebnishebel.
🛰️ 3. Strategische Positionierung
- Exposure zu Aerospace, Defense, High‑Speed‑Computing
- PCB‑/RF‑High‑End‑Segment → strukturell wachsend
- Starker Auftragseingang laut Investor‑Präsentationen → Zyklisch robust + strukturell wachsend.
🎯 Gesamt‑Score: 6,9 / 10
→ Realistische Tenbagger‑Wahrscheinlichkeit bis 2032: 15–25 %
Warum nicht höher?
- FCF‑Yield noch zu niedrig
- CAPEX‑Zyklen bremsen kurzfristig
- Bewertung bereits ambitioniert (Growth‑Premium)
Warum trotzdem interessant?
- EPS‑Hebel ist extrem stark
- Margen steigen jedes Jahr
- Defense‑Exposure sorgt für Stabilität
- PEG 2027 = 0,6× → selten bei einem strukturellen Wachstumswert
Kurzfazit für dich
TTM ist kein klassischer Tenbagger‑Moonshot, sondern ein Quality‑Growth‑Compounder mit realistischem 2–4×‑Potenzial und einer kleinen, aber echten Chance auf 10×, falls:
- Margen weiter steigen
- FCF ab 2027 dauerhaft hoch bleibt
- Defense/HPC‑Zyklen anhalten
Bewertung nicht zu stark expandiert
Performance
1 Woche +3,91 %
1 Monat +29,42 %
1 Jahr +120,85 %
3 Jahre +896,37 %
10 Jahre +1.742,92 %
KURS 108,23€ (21,04,2026 um 11:39)
+ 6

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche