$AXON (-0,54 %) Heute analysieren wir mal Axon Enterprise. Die meisten von euch kennen wahrscheinlich das Unternehmen schon, als ich heute aber mal durchgestöbert habe, ist mir aufgefallen das es gar keine richtige Analyse zu dem Unternehmen gibt, da dachte ich mir hole ich das doch nach.
1. Basisdaten
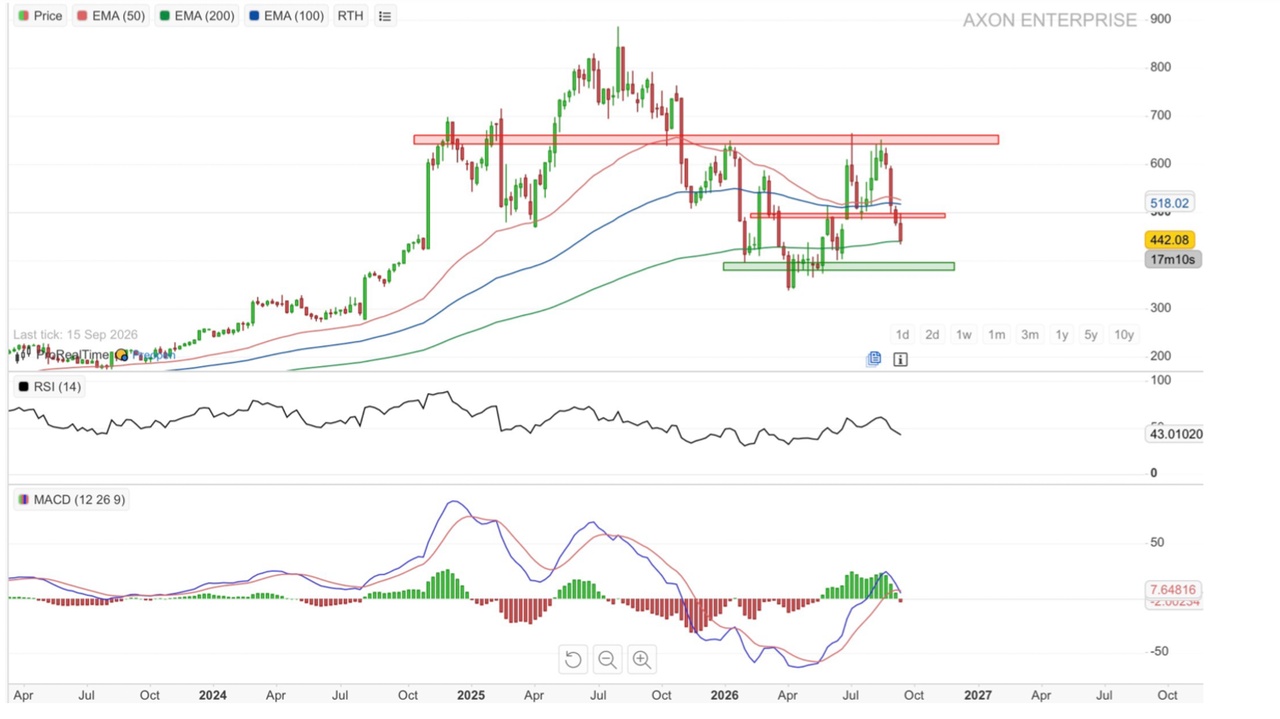
Aktueller Kurs: 442,08 USD (entspricht ca. 383,20 EUR beim Wechselkurs von 0,8668)
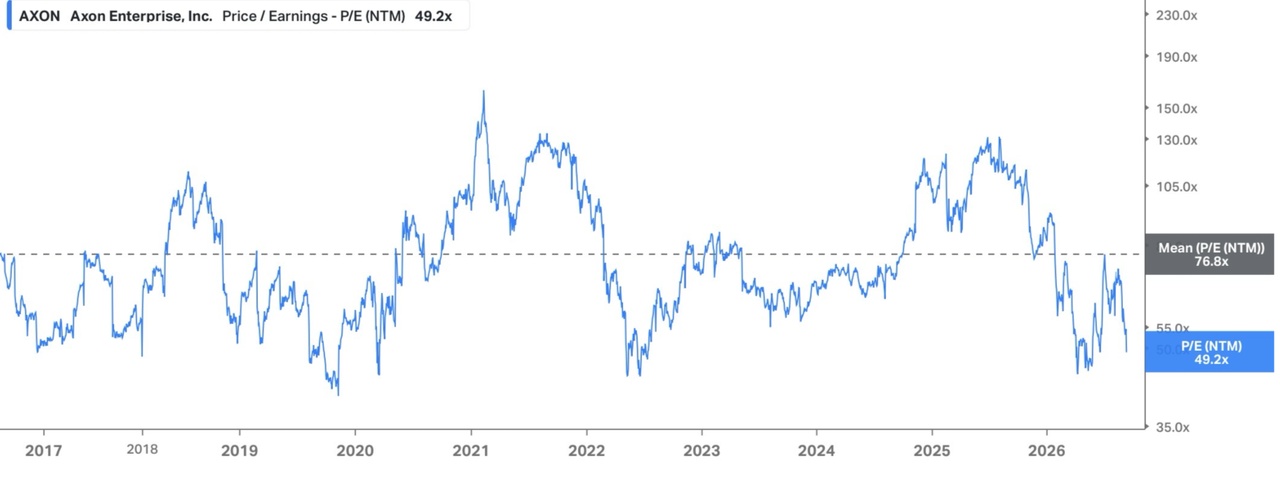
KGV (NTM - Forward P/E): 49,2
Market Cap: 36,24 Mrd. USD
2. Geschäftsmodell: Was macht das Unternehmen?
Axon Enterprise (ehemals TASER International) ist der weltweite Marktführer für Deeskalations- und Sicherheitstechnologien im öffentlichen Sektor (Polizei, Justiz, Militär) und dringt zunehmend in den Unternehmenssektor vor. Das Modell gliedert sich in zwei Hauptsegmente:
1. Connected Devices: Elektroschockwaffen (TASER 10), Kamerasysteme (Axon Body 4, In-Car-Kameras) und Drohnenabwehr (Übernahme von Dedrone).
2. Software & Services (SaaS): Die cloudbasierte Plattform Axon Evidence (Beweismittelverwaltung), Axon Respond (Echtzeit-Lagebilder) sowie neue KI-Lösungen wie Draft One (automatisiertes Erstellen von Polizeiberichten per Sprach-KI).
Axon koppelt Hardware mit hochprofitablen, langlaufenden Software-Abonnements. Der wiederkehrende Jahresumsatz (ARR) überschritt zuletzt 1,6 Mrd. USD (+39 % YoY) bei einer Net Retention Rate von 126 %.
3. Burggraben & Disruption
Bewertung: 9/10 Punkten
Begründung: Der Burggraben ist durch immense Wechselkosten (Lock-in-Effekt) und starke Netzwerkeffekte geschützt. Sobald eine Polizeibehörde Axons Hard- und Software nutzt, sind sämtliche Beweismittel, Workflows und Gerichtsdatenbanken in Axon Evidence integriert. Ein Wechsel zu einem anderen Anbieter ist aus Datenschutz-, Schulungs- und Rechtssicherheitsgründen extrem risikoreich und teuer. Bei TASER-Waffen hält Axon faktisch ein weltweites Monopol.
Gefahren & Disruption: Ein Punkt Abzug erfolgt wegen potenzieller Gefahren: Bei der Unternehmensexpansion (Private Security/Retail) trifft Axon auf etablierte Konkurrenz und besitzt nicht die gleiche Monopolstellung wie bei Behörden. Zudem bergen KI-Features (wie automatische Gesichtserkennung oder KI-Berichte) gesellschaftlichen und regulatorischen Zündstoff bezüglich Datenschutz und Fehlinformationen.
4. Finanzzahlen, Margen & Wachstum
Bewertung: 8/10 Punkten
Begründung: Das operative Wachstum ist schlicht herausragend:
Umsatzwachstum: Im jüngsten Quartal (Q2 2026) stieg der Umsatz um 35,3 % YoY auf 904 Mio. USD – das 10. Quartal in Folge mit über 30 % Wachstum. Die Jahresprognose für 2026 wurde auf 32–34 % angehoben.
Margen: Die bereinigte Bruttomarge (Adjusted Gross Margin) liegt stark bei 62,9 %. Die Adjusted EBITDA-Marge beträgt 26,8 %.
Wachstumsausblick: Für die nächsten 3 bis 5 Jahre ist ein organisches Umsatzwachstum von ca. 25 % p.a. realistisch.
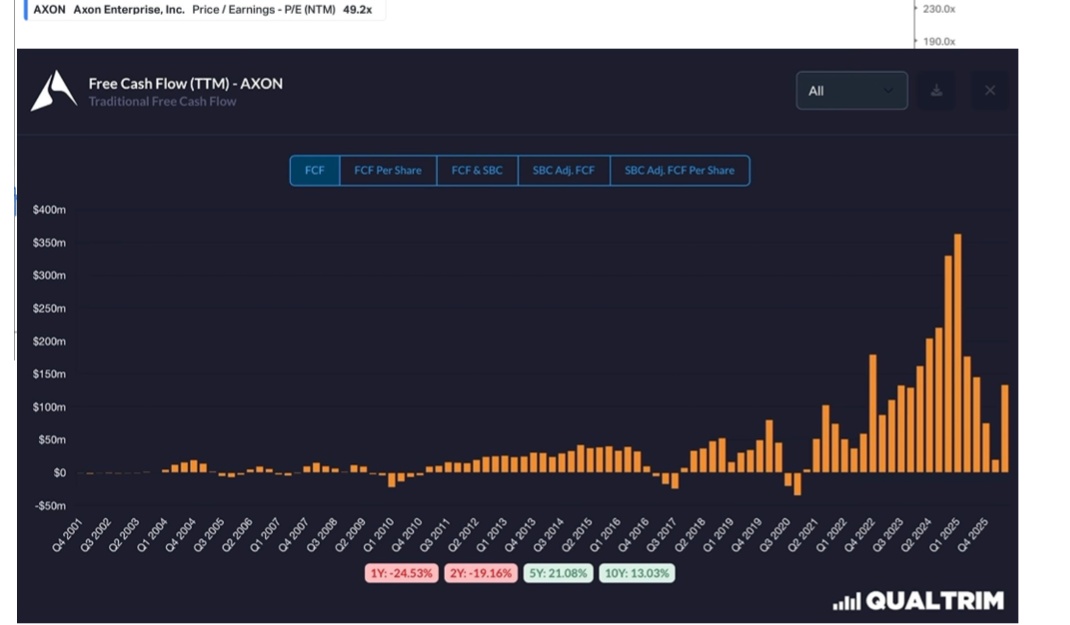
Warum keine 10/10? Die GAAP-Profitabilität hinkt stark hinterher (Nettomarge nur 3,3 %). Der Grund dafür ist eine extrem hohe aktienbasierte Vergütung (Stock-Based Compensation), die 2026 allein rund 590 bis 620 Mio. USD verschlingt. Auch der Free Cashflow lag im Q2 2026 bei knapp -1 Mio. USD, da Vorräte (Inventory) massiv aufgebaut wurden, um die enorme Nachfrage zu bedienen.
Die Grafik zum Free Cashflow zeigt, dass wir auch hier Investitionszyklen haben, aber nach jedem Mal wo der Free Cashflow ins Negative gefallen ist, hat er sich dann stärker wieder erholt. Wir könnten jetzt also auch wieder am Ende vom Investitionszyklus stehen, und bald einen deutlich höheren Free Cashflow haben, was auch die Prognose ist.
5. Bewertung (KGV & PEG-Ratio)
Das Forward-KGV liegt bei 49,2.
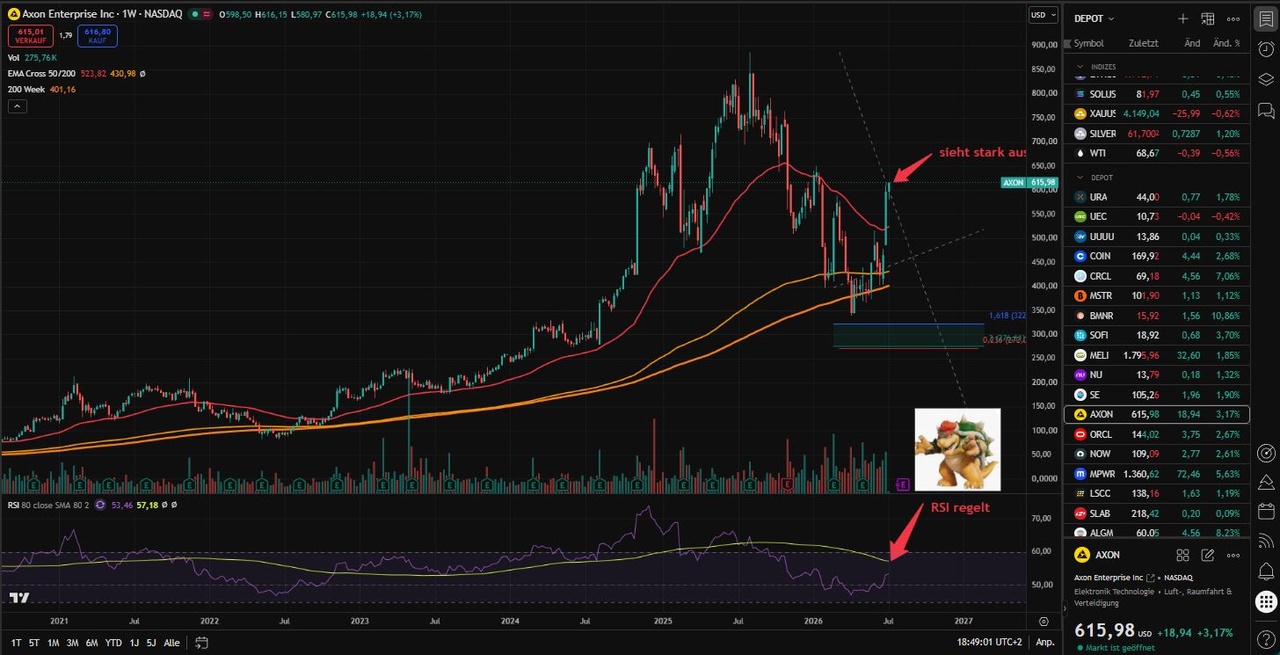
Vergleich zur Historie: Das historische Forward-KGV lag in den letzten 10 Jahren76,8. Die Aktie hat von ihrem Allzeithoch bei knapp 792 USD drastisch korrigiert (-44 %).
Warum ist das KGV gefallen? Der Markt hat das KGV aus zwei Gründen zusammengestaucht: Einerseits führten Zins- und Bewertungsanpassungen bei hoch bewerteten Tech-Werten zu Gewinnmitnahmen. Andererseits verunsicherte die Ankündigung einer 1,0 Mrd. USD Wandelanleihe im September 2026 kurzfristig den Markt.
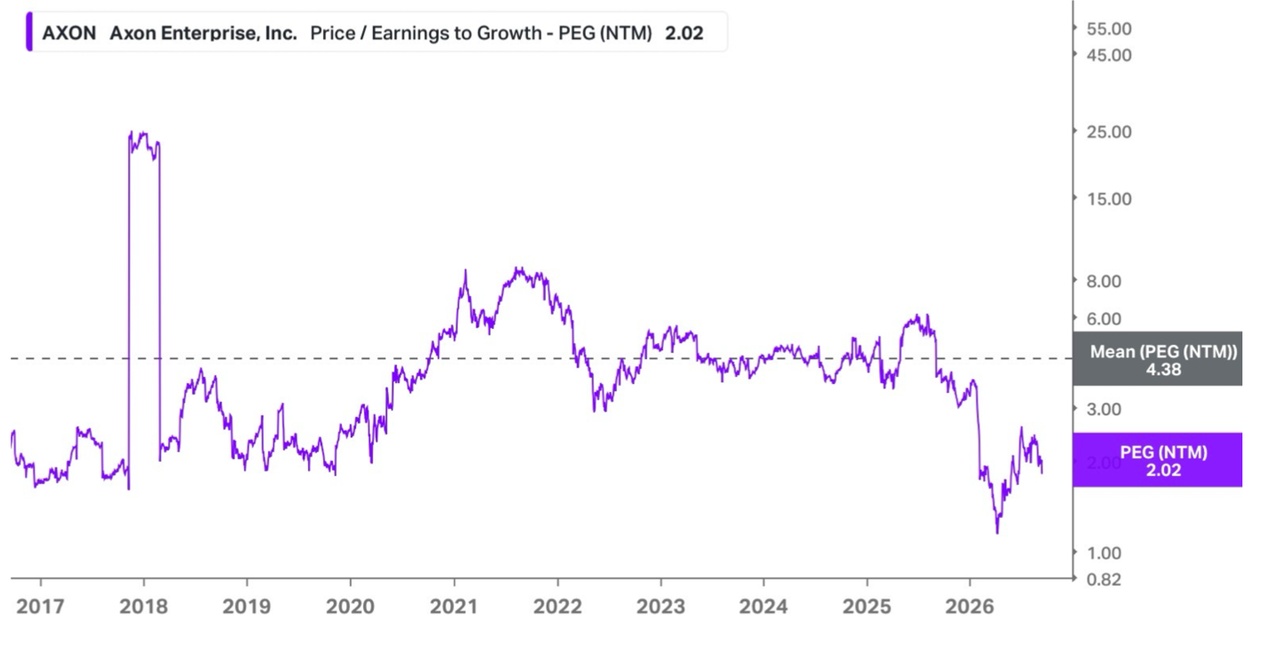
Das PEG-Ratio liegt bei einem nachhaltigen EPS-Wachstum von geschätzten 25 % p.a. bei etwa 2,02. Für ein Software/Hardware-Monopol mit über 30 % Wachstum ist das im Branchenvergleich absolut vertretbar.
Urteil: Die Aktie ist historisch betrachtet stark verbilligt und nach dem 44%-Kursrückgang fundamental attraktiv bewertet.
6. Bilanz-Check
Schuldenstand: Vor der jüngsten Kapitalmaßnahme war Axon nahezu netto-schuldenfrei. Im September 2026 kündigte das Management die Ausgabe einer 1,0 Mrd. USD 0% Convertible Senior Notes (Wandelanleihe) bis 2031 an.
Leverage & Cashflow-Abdeckung: Da die Wandelanleihe mit 0 % verzinst ist, fallen keine laufenden Zinsbelastungen an. Die Cash-Bestände steigen damit wieder kräftig an.
Urteil: Die Schuldenlast ist dank der 0%-Verzinsung kein Liquiditätsrisiko, allerdings droht bei Umwandlung der Anleihen in Aktien eine leichte Eigenkapital-Verwässerung.
7. Management & Kapitalallokation
Aktienrückkäufe vs. Verwässerung: Hier liegt eine Schwachstelle. Axon betreibt keine nennenswerten Aktienrückkäufe. Stattdessen führt die hohe Stock-Based Compensation (SBC von ~$600 Mio. in 2026) zusammen mit der neuen Wandelanleihe zu einer stetigen Verwässerung der Altaktionäre.
Strategische Weichenstellungen: CEO Rick Smith agiert visionär. Das Management treibt zwei massive Zukunftsmärkte voran:
1. AI & Software: Der "AI Era Plan" verzeichnet ein Wachstum von knapp 700 % YoY. Die Software Draft One spart Polizisten Stunden bei der Berichterstellung.
2. Militär & Enterprise: Mit der Übernahme von Dedrone (Drohnenabwehr, bereits >100 Mio. USD Umsatz) und Kameras für Einzelhandel/Gesundheitswesen ("Axon Body Mini") werden riesige neue Zielmärkte erschlossen.
Urteil: Operativ und strategisch herausragend, bei der eigenen Vergütungspolitik (SBC) jedoch zu Lasten der Aktionäre.
8. Analystenkonsens
Von 21 Analysten vergeben 18 ein Buy-Rating und 3 ein Hold-Rating. Das durchschnittliche 12-Monats-Kursziel liegt bei 706,21 USD (eine Upside von rund 59,75% gegenüber dem aktuellen Niveau). Der Markt sieht den jüngsten Kurseinbruch als klare Übertreibung.
9. Makro-Seite & Spezifische News
News: Im Earnings-Report für Q2 2026 schlug Axon die Erwartungen (EPS von $1,88 vs. $1,84 geschätzt) und hob die Jahresprognose an. Der spätere Kursrutsch im September 2026 auf 442 USD wurde durch die Wandelanleihe-Ankündigung und 10b5-1-Insiderverkäufe des CEOs ausgelöst.
Ist das ein Problem? Nein. Der operative Motor läuft auf Hochtouren. Die Vertragssumme zukünftiger Buchungen (Future Contracted Bookings) stieg um 41 % YoY auf gigantische 15,1 Mrd. USD.
Makro (Rücken- vs. Gegenwind): Axon genießt starken Rückenwind. Effizienzsteigerung bei Sicherheitskräften, Transparenz durch Bodycams und Deeskalation sind politisch in fast allen westlichen Ländern parteiübergreifend gewollt und werden mit öffentlichen Geldern priorisiert.
10. Fazit
Axon Enterprise ist ein technologisch dominierendes Qualitätsunternehmen mit einem quasi-monopolistischen Burggraben bei Strafverfolgungsbehörden. Das verlässliche SaaS-Modell sorgt für planbaren und hochprofitablen Cashflow.
Die Kehrseite der Medaille ist die hohe Verwässerung durch aktienbasierte Vergütungen sowie die jüngste Wandelanleihe. Dennoch: Wer auf Sicht von 3 bis 5 Jahren investiert, erhält nach dem 44%-Abverkauf die Chance, einen Marktführer mit >30 % Umsatzwachstum zu einem historisch günstigen KGV-Niveau ins Depot zu holen.
Rating: BUY
Wie seht ihr das Thema, schreckt euch die hohe Bewertung ab?
... Usw.
Alle anderen sind natürlich auch gefragt
Keine Anlageberatung. Nur meine persönliche Meinung und Dokumentation meines Depots. Investments bergen Verlustrisiken. #keineanlageberatung