


Hallo meine Lieben,
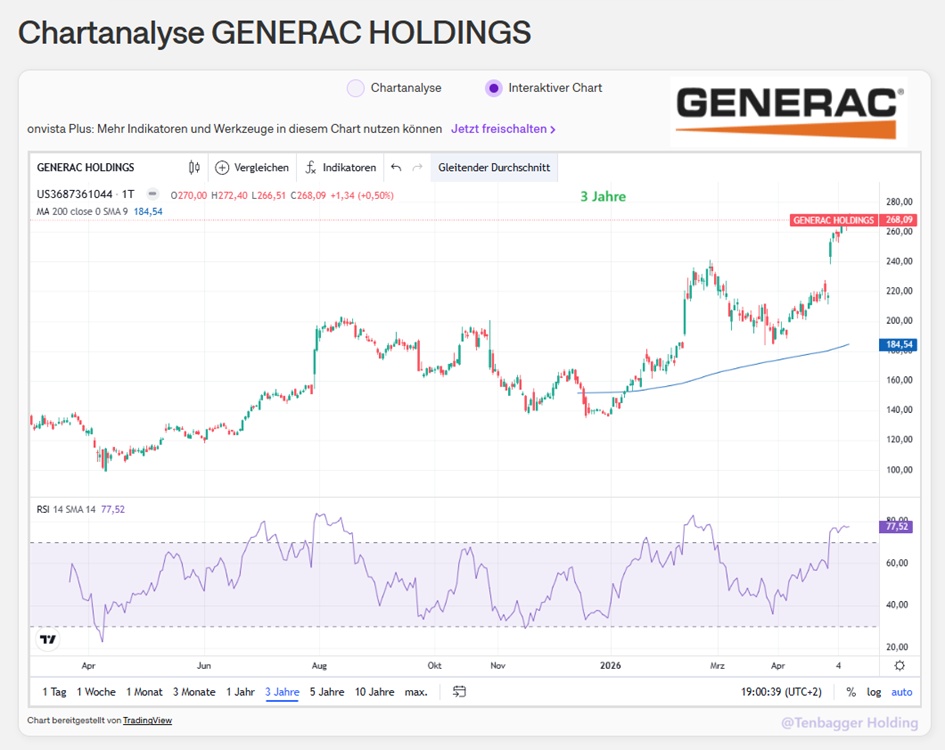
heute habe ich einen ersten Fuß bei Generac $GNRC (-0,24 %) in die Tür gestellt.
Meine Beweggründe hierzu habe ich glaube schon mehrmals hier geteilt.
Ansonsten könnt ihr gerne in den Kommentaren fragen.
Beiträge
12Hallo meine Lieben,
heute habe ich einen ersten Fuß bei Generac $GNRC (-0,24 %) in die Tür gestellt.
Meine Beweggründe hierzu habe ich glaube schon mehrmals hier geteilt.
Ansonsten könnt ihr gerne in den Kommentaren fragen.

Moin zusammen! ☕🍁
Wenn die Tage draußen ungemütlicher werden und wir es uns im Wintergarten mit einem frisch aufgebrühten Kaffee gemütlich machen, laufen unsere Analyse-Rechner erst so richtig heiß.
Wie viele von euch wissen, stecke ich mit dem lieben @Tenbagger-Capital und unserem @Dividendenopi regelmäßig die Köpfe zusammen.
Gemeinsam mit anderen findigen Spürnasen hier aus der Community haben wir es uns zur Aufgabe gemacht, neue Trends und Sektoren frühzeitig aufzudecken.
Warum wir aktiven Leute uns diese ganze Arbeit machen und Nächte mit Geschäftsberichten um die Ohren schlagen?
Ganz einfach: Wir wollen das Forum hier mit echten, fundierten Fakten füttern, statt euch einfach nur die nächsten Hype-Buzzwords vorzuwerfen.
Jeder kann aktuell "KI" oder "Strombedarf" rufen – aber wer profitiert am Ende wirklich davon, ohne dass das Depot in Flammen aufgeht?
Genau deshalb haben wir uns den aktuellen Boom-Sektor rund um Energie, Elektrifizierung und Rechenzentren mal gnadenlos vorgeknöpft.
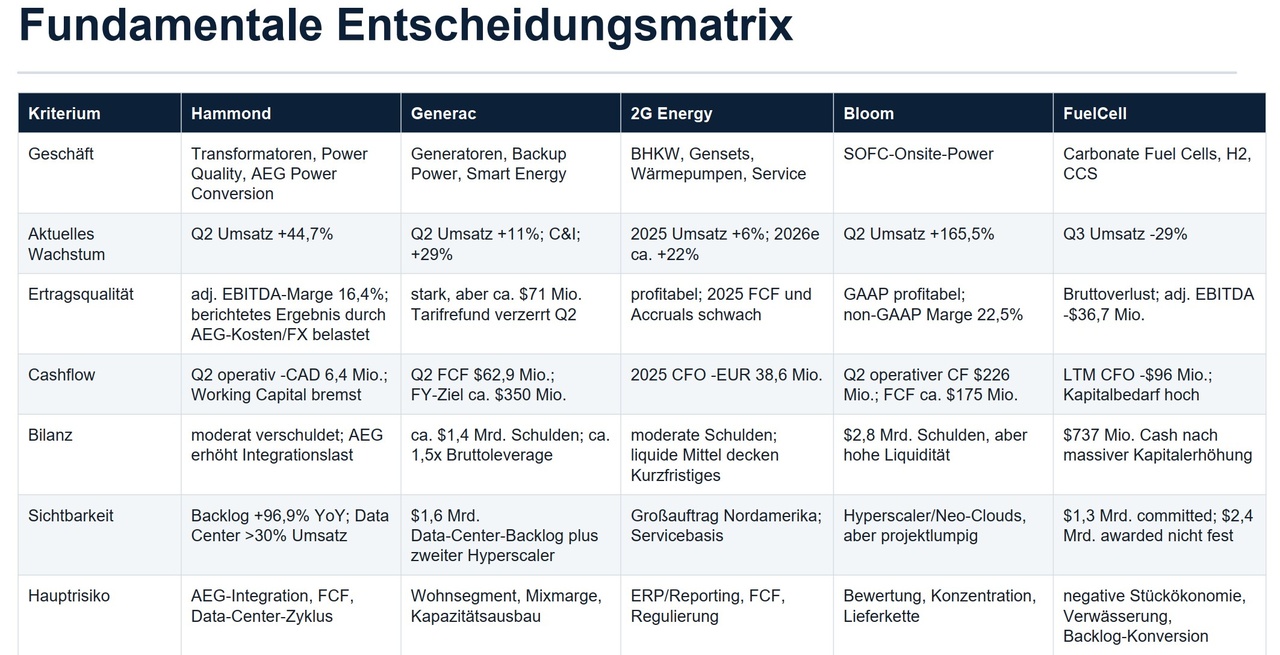
Wir haben fünf Unternehmen, die alle auf den ersten Blick wie die perfekten Zukunfts-Profiteure aussehen, durch unseren strengen Analyse-Wolf gedreht.
Hier ist unser Battle der Strom-Profiteure – und das Ergebnis, das zeigt, dass Umsatzwachstum eben längst nicht alles ist:
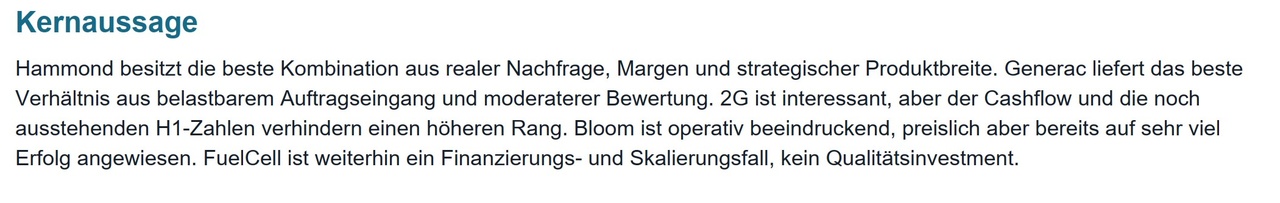
Am Ende hat sich folgende Reihenfolge ergeben:
1. Hammond Power Solutions $HPS.A (-0,71 %)
Hammond hat im Gesamtvergleich die überzeugendste Kombination geliefert. Besonders stark waren das hohe Umsatzwachstum, der nahezu verdoppelte Auftragsbestand und die Positionierung rund um Transformatoren, Power Quality und Rechenzentren. Gleichzeitig ist das Unternehmen bereits profitabel und deutlich besser durch reale Ergebnisse unterlegt als einige der spekulativeren Kandidaten.
Ganz ohne Fragezeichen ist Hammond aber nicht. Der operative Cashflow war zuletzt schwach, die Integration von AEG muss noch sauber funktionieren und der mittlerweile hohe Anteil des Data-Center-Geschäfts erhöht auch die Zyklik. Trotzdem war Hammond im Gesamtpaket der stärkste Kandidat.
2. Generac $GNRC (-0,24 %)
Generac folgt nur knapp dahinter. Besonders positiv sind der stark wachsende Commercial-&-Industrial-Bereich, der Data-Center-Backlog von rund 1,6 Mrd. USD und mittlerweile mehrere Hyperscaler-Verträge.
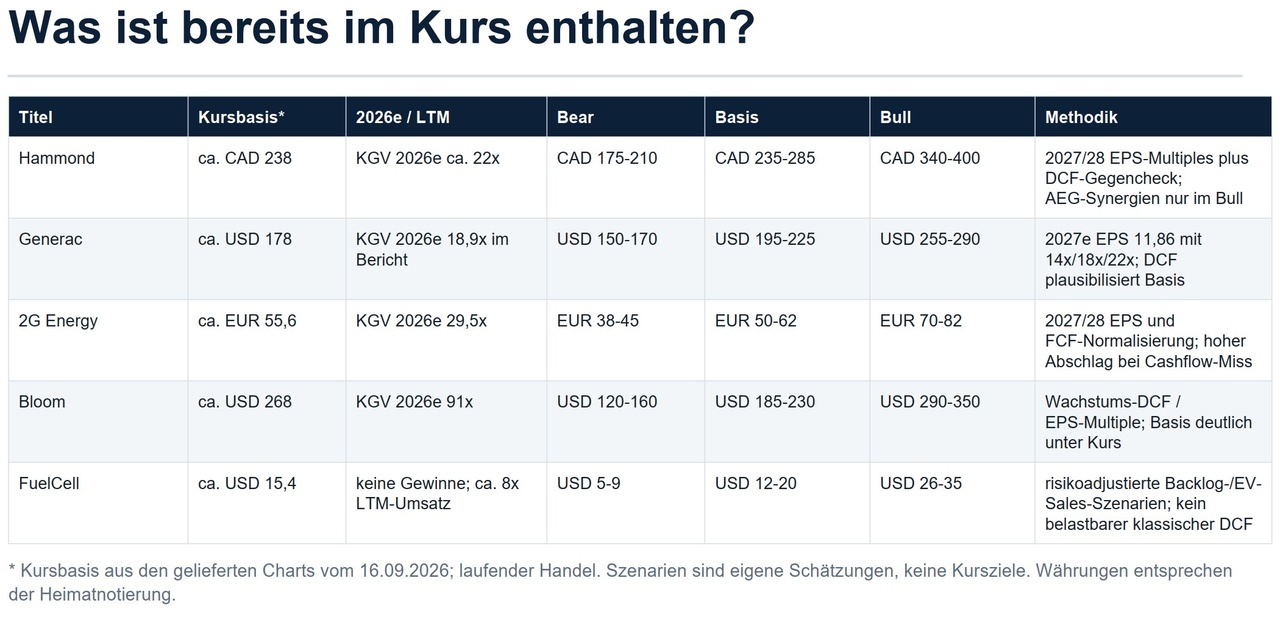
Der entscheidende Vorteil gegenüber einigen anderen Kandidaten ist die Bewertung. Generac ist trotz der verbesserten Wachstumsperspektiven deutlich vernünftiger bewertet.
Man musste allerdings bei den jüngsten Quartalszahlen genauer hinschauen: Ein Teil des starken Ergebnissprungs kam aus einem einmaligen Tarifrefund. Normalisiert sieht die Marge etwas weniger spektakulär aus. Trotzdem bleibt Generac aufgrund von Bewertung, Auftragslage und mehreren Ertragssäulen ein sehr interessanter Kandidat.
3. 2G Energy $2GB (-0,89 %)
2G Energy landet auf Platz drei. Das Geschäftsmodell rund um dezentrale Energieversorgung, Gensets, BHKW, Service und zunehmend Wärmepumpen ist grundsätzlich attraktiv. Dazu kommt ein großer nordamerikanischer Rechenzentrumsauftrag, der in den kommenden Jahren für deutliches Wachstum sorgen könnte.
Der Grund für Platz drei liegt vor allem im Cashflow. 2025 war der operative Cashflow deutlich negativ, obwohl das Unternehmen profitabel war. Zusätzlich erschweren ERP-Umstellung und verspätete Berichterstattung aktuell die Bewertung. Deshalb bleibt 2G interessant, muss den erwarteten Ergebnis- und Cashflow-Sprung aber erst noch bestätigen.
4. Bloom Energy $BE (-5,12 %)
Bloom ist operativ wahrscheinlich das spektakulärste Unternehmen der fünf. Das Umsatzwachstum lag zuletzt bei über 160 %, gleichzeitig wurden erstmals mehr als 1 Mrd. USD Quartalsumsatz, positives Betriebsgewinnniveau und starker operativer Cashflow erreicht.
Das Problem ist nicht das operative Geschäft, sondern die Bewertung. Bei einem erwarteten Gewinnmultiplikator von rund 91 und einer Aktie, die innerhalb eines Jahres mehrere Hundert Prozent gestiegen war, ist bereits sehr viel Erfolg eingepreist. Dazu kommen Projektkonzentration, Lieferkettenrisiken und hohe Erwartungen an die weitere Skalierung.
Bloom ist damit technologisch und operativ faszinierend, besitzt aber im Vergleich zu den ersten drei Kandidaten deutlich weniger Sicherheitsmarge.
5. FuelCell Energy $FCEL (-3,6 %)
FuelCell Energy bildet relativ deutlich das Schlusslicht.
Die Technologie ist interessant und mit Siemens und ExxonMobil gibt es relevante Partner. Auch die Pipeline und der ausgewiesene Backlog sehen auf den ersten Blick beeindruckend aus.
Das Problem liegt aber in der Wirtschaftlichkeit. Die Produktion arbeitet weiterhin mit negativen Margen, der Kapitalverbrauch ist hoch und ein erheblicher Teil des zusätzlichen Backlogs ist noch nicht verbindlich. Hinzu kommt starke Verwässerung durch Kapitalerhöhungen.
FuelCell muss deshalb zunächst beweisen, dass aus technologischer Nachfrage tatsächlich ein dauerhaft profitables Geschäftsmodell entstehen kann.
Unser Fazit aus dem Vergleich
Die fünf Unternehmen sehen auf den ersten Blick alle nach Profiteuren des steigenden Strombedarfs, der Elektrifizierung und des Data-Center-Booms aus. Der Vergleich zeigt aber ziemlich deutlich, wie unterschiedlich Qualität und Risiko tatsächlich sind.
Hammond Power Solutions gewinnt beim Gesamtpaket aus Wachstum, Profitabilität, Auftragsqualität und langfristigem Elektrifizierungsbedarf.
Generac überzeugt besonders beim Verhältnis aus Bewertung und zukünftiger Auftragschance und liegt nur knapp dahinter.
2G Energy besitzt eine interessante industrielle Wachstumsstory, muss aber noch beweisen, dass sich der erwartete Wachstumsschub auch sauber im Cashflow niederschlägt.
Bloom Energy hat momentan die beeindruckendste operative Dynamik, ist gleichzeitig aber auch der Kandidat, bei dem der Markt bereits am meisten zukünftigen Erfolg voraussetzt.
Und bei FuelCell Energy reicht die Story aktuell noch nicht aus. Hier fehlen vor allem positive Stückökonomie, belastbare Profitabilität und ein geringerer Kapitalbedarf.
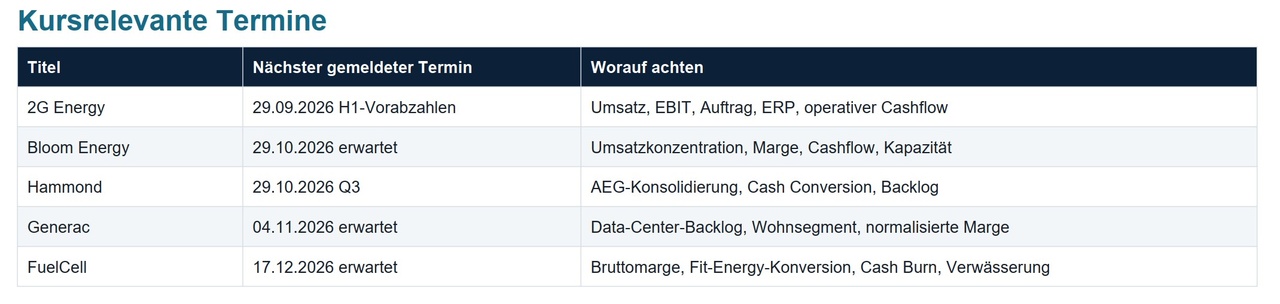
Damit lautet unsere Reihenfolge am Ende:
1. Hammond Power Solutions
2. Generac
3. 2G Energy
4. Bloom Energy
5. FuelCell Energy
Interessant fand ich vor allem, dass der stärkste Umsatzwachstumswert nicht automatisch auf Platz eins landet. Sobald Bewertung, Cashflow, Bilanz und Ausführungsrisiko mit einbezogen werden, verschiebt sich das Bild teilweise erheblich. Genau deshalb war der direkte Vergleich der fünf Unternehmen ziemlich aufschlussreich.
Guten morgen meine Lieben,
Es ist einfach nur Mega, wie gut die Zusammenarbeit zwischen Usern funktionieren kann.
Auch wenn die Kommentare zu meinen Vorstellungen leider manchmal nur wenige sind. Hinter den Kulissen funktioniert der Austausch mit wichtigen Usern immer besser.
Gestern bei Generac $GNRC (-0,24 %) konntet ihr gut sehen, dass spannende Aktien schon im Vorfeld eines Ausbruch von uns analysiert wurden.
Bei meiner letzten Vorstellung Hammond $HPS.A (-0,71 %) könnte es genauso sein,
(keine Anlagenempfehlung, nur persönliche Meinung)
Aber auch der Wert welchen ich euch heute vorstellen möchte, wurde im Vorfeld unter uns diskutiert und analysiert. Und prompt gab es gestern die gute Nachricht welche uns hier noch gefehlt hat.
Vom lieben @Raketentoni wurde ich noch einmal an diesen IPO Wert erinnert, welchen ich wegen dem zu hohen IPO Preis erst mal auf die Watch gelegt hatte. Und hier natürlich aus den Augen verloren hatte.
Da es gestern aufgrund der Nachricht zu einem tollen Anstieg gekommen ist, habe ich natürlich sofort @Dividendenopi mit ins Boot genommen. Seine Expertise und Weitsicht schätze ich immer mehr.
Und so war und ist es eine wunderbare Zusammenarbeit zwischen uns Drei.
" Das verrückte Trio"
Wir freuen uns auf reichlich Kommentare zu $INIO (+0,74 %) Innio
👉 Das INNIO‑IPO fand Anfang Juni 2026 statt, mit dem offiziellen Pricing am 04.06.2026.
INNIO Aktie: Großauftrag für US-Rechenzentren und Rating-Upgrade sorgen für Kurssprung
⚡ INNIO Aktie –
🔋 Großauftrag
💼 Rating‑Upgrade
📈 Marktumfeld
💡 Fazit
INNIO positioniert sich als führender Anbieter dezentraler Energieversorgung für KI‑Infrastruktur. Der Bericht deutet auf nachhaltiges Wachstumspotenzial und verbesserte Kreditwürdigkeit hin – ein klarer Vertrauensschub für Investoren.
Innio NV ist ein in Deutschland ansässiger Anbieter von dezentralen Energielösungen, der Strom liefert. Das Unternehmen entwickelt, produziert und wartet Stromsysteme unter den Marken Jenbacher und Waukesha. Es liefert Strom für Anwendungen wie Rechenzentren, Mikronetze, Netzstabilisierung, industrielle Energieversorgung und Gasverdichtung.
Mitarbeiterzahl: 5.467
INNIO verfügt zum 31. Dezember 2025 über eine globale Abdeckung in etwa 100 Ländern, unterstützt von einem widerstandsfähigen, margenreichen Dienstleistungsgeschäft, das langfristige, wiederkehrende Umsätze über den gesamten Gerätelebenszyklus hinweg erzielt. Mit der Beschleunigung der Stromnachfrage – angetrieben durch KI, Elektrifizierung und Netzbeschränkungen – ermöglicht INNIO skalierbare, hinter dem Zähler basierende Stromerzeugung mit hoher Effizienz, schneller Startfähigkeit, starker Transientenleistung und Kraftstoffflexibilität, einschließlich wasserstofftauglicher Lösungen.
INNIO plant eine Erweiterung der Anlage in Wisconsin im Wert von 300 Millionen US-Dollar, 500 Arbeitsplätze
⚙️ INNIO erweitert Standort in Wisconsin
🔋 Ziele der Erweiterung
🏭 Standort und Beschäftigung
🌍 Unternehmensprofil
Innios erster Geschäftsbericht: Bewährungsprobe für die Wachstumsstory im Rechenzentrumsmarkt
⭐ INNIO – Erster Geschäftsbericht nach IPO (Q2 2026)
Datum: 27.07.2026 Quelle: Investing.com
📌 Kernaussage
INNIO legt seinen ersten Quartalsbericht als börsennotiertes Unternehmen vor. Der Bericht gilt als Bewährungsprobe, ob die große Wachstumsstory im Rechenzentrumsmarkt trägt.
📈 Erwartete Ergebnisse (Q2 2026)
🔋 Strategische Positionierung
INNIO profitiert stark von:
📦 Auftragslage & Backlog
🏭 Kapazitätsausbau
INNIO Q2 2026 Earnings Presentation
🔎 Entwicklung auf einen Blick
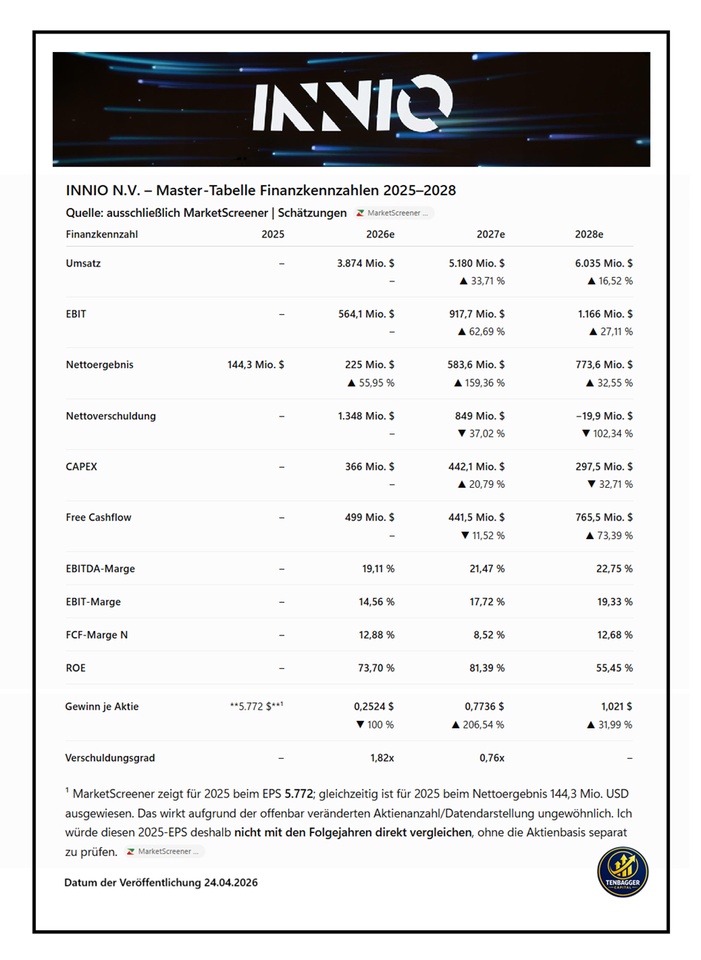
Umsatz:
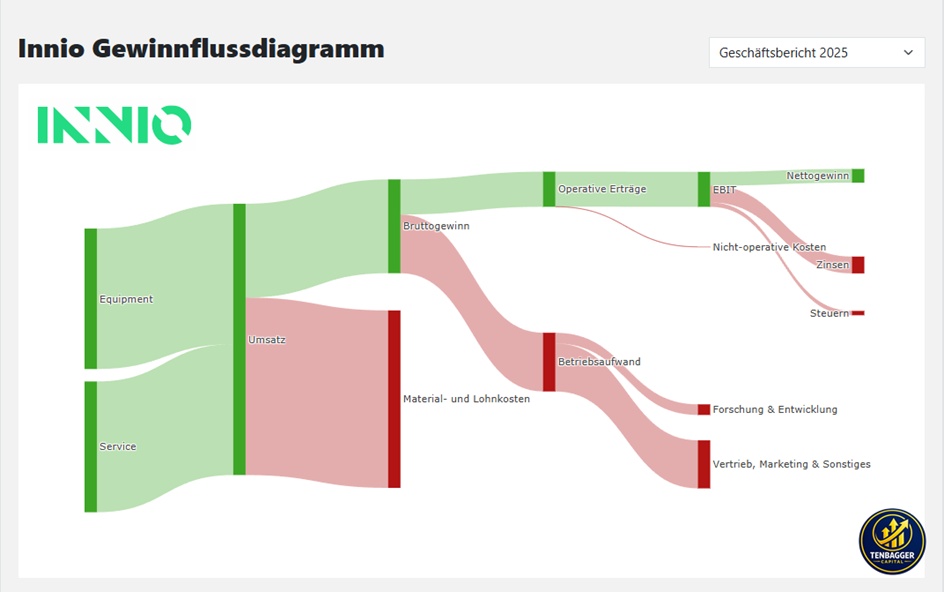
2026e → 2028e steigt der Umsatz von 3,874 Mrd. $ auf 6,035 Mrd. $. Das entspricht einem sehr dynamischen Wachstum, wobei sich die Wachstumsrate von 33,71 % auf 16,52 % abschwächt.
Profitabilität:
Besonders auffällig ist die Margenentwicklung. Die EBIT-Marge steigt von 14,56 % (2026) auf 19,33 % (2028), während die EBITDA-Marge von 19,11 % auf 22,75 % klettert.
Gewinn:
Das Nettoergebnis soll von 225 Mio. $ 2026 auf 773,6 Mio. $ 2028 steigen. Der größte Sprung wird für 2027 mit +159,36 % erwartet.
Verschuldung:
Die Nettoverschuldung sinkt laut Prognose von 1,348 Mrd. $ 2026 auf 849 Mio. $ 2027 und erreicht 2028 sogar −19,9 Mio. $ – damit würde INNIO rechnerisch eine Nettocash-Position erreichen.
Free Cashflow:
2027 gibt es zunächst einen Rückgang von 499 auf 441,5 Mio. $, bevor für 2028 ein deutlicher Sprung auf 765,5 Mio. $ prognostiziert wird. Gleichzeitig fällt CAPEX 2028 auf 297,5 Mio. $.
Kurz gesagt: Die MarketScreener-Schätzungen zeichnen für INNIO bis 2028 ein Szenario aus starkem Umsatzwachstum + deutlich steigenden Margen + stark wachsendem Gewinn + kräftigem Schuldenabbau. Die entscheidenden Punkte zum Beobachten sind dabei insbesondere die Umsetzung der hohen Gewinnwachstumsannahmen und der für 2028 erwartete FCF-Sprung.
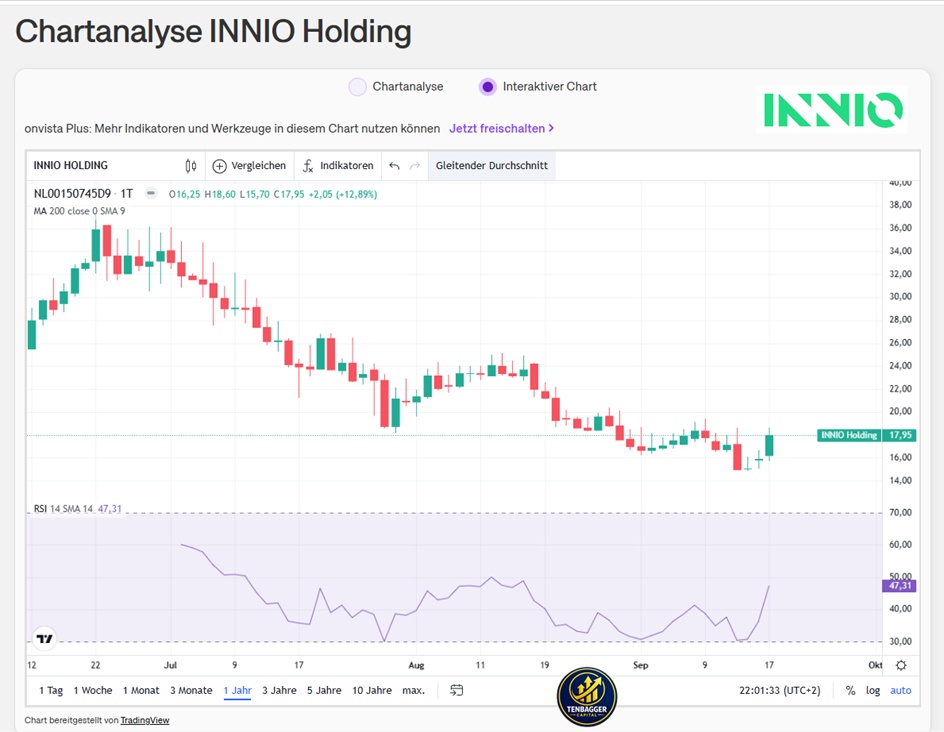
🔎 Entwicklung
18.09.2026, 08:55:05 •
Lang & Schwarz (EUR)
17,90 EUR
+ 2

Guten morgen meine Lieben,
Es ist einfach nur Mega, wie gut die Zusammenarbeit zwischen Usern funktionieren kann.
Auch wenn die Kommentare zu meinen Vorstellungen leider manchmal nur wenige sind. Hinter den Kulissen funktioniert der Austausch mit wichtigen Usern immer besser.
Gestern bei Generac $GNRC (-0,24 %) konntet ihr gut sehen, dass spannende Aktien schon im Vorfeld eines Ausbruch von uns analysiert wurden.
Bei meiner letzten Vorstellung Hammond $HPS.A (-0,71 %) könnte es genauso sein,
(keine Anlagenempfehlung, nur persönliche Meinung)
Aber auch der Wert welchen ich euch heute vorstellen möchte, wurde im Vorfeld unter uns diskutiert und analysiert. Und prompt gab es gestern die gute Nachricht welche uns hier noch gefehlt hat.
Vom lieben @Raketentoni wurde ich noch einmal an diesen IPO Wert erinnert, welchen ich wegen dem zu hohen IPO Preis erst mal auf die Watch gelegt hatte. Und hier natürlich aus den Augen verloren hatte.
Da es gestern aufgrund der Nachricht zu einem tollen Anstieg gekommen ist, habe ich natürlich sofort @Dividendenopi mit ins Boot genommen. Seine Expertise und Weitsicht schätze ich immer mehr.
Und so war und ist es eine wunderbare Zusammenarbeit zwischen uns Drei.
" Das verrückte Trio"
Wir freuen uns auf reichlich Kommentare zu $INIO (+0,74 %) Innio
👉 Das INNIO‑IPO fand Anfang Juni 2026 statt, mit dem offiziellen Pricing am 04.06.2026.
INNIO Aktie: Großauftrag für US-Rechenzentren und Rating-Upgrade sorgen für Kurssprung
⚡ INNIO Aktie –
🔋 Großauftrag
💼 Rating‑Upgrade
📈 Marktumfeld
💡 Fazit
INNIO positioniert sich als führender Anbieter dezentraler Energieversorgung für KI‑Infrastruktur. Der Bericht deutet auf nachhaltiges Wachstumspotenzial und verbesserte Kreditwürdigkeit hin – ein klarer Vertrauensschub für Investoren.
Innio NV ist ein in Deutschland ansässiger Anbieter von dezentralen Energielösungen, der Strom liefert. Das Unternehmen entwickelt, produziert und wartet Stromsysteme unter den Marken Jenbacher und Waukesha. Es liefert Strom für Anwendungen wie Rechenzentren, Mikronetze, Netzstabilisierung, industrielle Energieversorgung und Gasverdichtung.
Mitarbeiterzahl: 5.467
INNIO verfügt zum 31. Dezember 2025 über eine globale Abdeckung in etwa 100 Ländern, unterstützt von einem widerstandsfähigen, margenreichen Dienstleistungsgeschäft, das langfristige, wiederkehrende Umsätze über den gesamten Gerätelebenszyklus hinweg erzielt. Mit der Beschleunigung der Stromnachfrage – angetrieben durch KI, Elektrifizierung und Netzbeschränkungen – ermöglicht INNIO skalierbare, hinter dem Zähler basierende Stromerzeugung mit hoher Effizienz, schneller Startfähigkeit, starker Transientenleistung und Kraftstoffflexibilität, einschließlich wasserstofftauglicher Lösungen.
INNIO plant eine Erweiterung der Anlage in Wisconsin im Wert von 300 Millionen US-Dollar, 500 Arbeitsplätze
⚙️ INNIO erweitert Standort in Wisconsin
🔋 Ziele der Erweiterung
🏭 Standort und Beschäftigung
🌍 Unternehmensprofil
Innios erster Geschäftsbericht: Bewährungsprobe für die Wachstumsstory im Rechenzentrumsmarkt
⭐ INNIO – Erster Geschäftsbericht nach IPO (Q2 2026)
Datum: 27.07.2026 Quelle: Investing.com
📌 Kernaussage
INNIO legt seinen ersten Quartalsbericht als börsennotiertes Unternehmen vor. Der Bericht gilt als Bewährungsprobe, ob die große Wachstumsstory im Rechenzentrumsmarkt trägt.
📈 Erwartete Ergebnisse (Q2 2026)
🔋 Strategische Positionierung
INNIO profitiert stark von:
📦 Auftragslage & Backlog
🏭 Kapazitätsausbau
INNIO Q2 2026 Earnings Presentation
🔎 Entwicklung auf einen Blick
Umsatz:
2026e → 2028e steigt der Umsatz von 3,874 Mrd. $ auf 6,035 Mrd. $. Das entspricht einem sehr dynamischen Wachstum, wobei sich die Wachstumsrate von 33,71 % auf 16,52 % abschwächt.
Profitabilität:
Besonders auffällig ist die Margenentwicklung. Die EBIT-Marge steigt von 14,56 % (2026) auf 19,33 % (2028), während die EBITDA-Marge von 19,11 % auf 22,75 % klettert.
Gewinn:
Das Nettoergebnis soll von 225 Mio. $ 2026 auf 773,6 Mio. $ 2028 steigen. Der größte Sprung wird für 2027 mit +159,36 % erwartet.
Verschuldung:
Die Nettoverschuldung sinkt laut Prognose von 1,348 Mrd. $ 2026 auf 849 Mio. $ 2027 und erreicht 2028 sogar −19,9 Mio. $ – damit würde INNIO rechnerisch eine Nettocash-Position erreichen.
Free Cashflow:
2027 gibt es zunächst einen Rückgang von 499 auf 441,5 Mio. $, bevor für 2028 ein deutlicher Sprung auf 765,5 Mio. $ prognostiziert wird. Gleichzeitig fällt CAPEX 2028 auf 297,5 Mio. $.
Kurz gesagt: Die MarketScreener-Schätzungen zeichnen für INNIO bis 2028 ein Szenario aus starkem Umsatzwachstum + deutlich steigenden Margen + stark wachsendem Gewinn + kräftigem Schuldenabbau. Die entscheidenden Punkte zum Beobachten sind dabei insbesondere die Umsetzung der hohen Gewinnwachstumsannahmen und der für 2028 erwartete FCF-Sprung.
🔎 Entwicklung
18.09.2026, 08:55:05 •
Lang & Schwarz (EUR)
17,90 EUR
+ 2

Hallo meine Lieben,
gestern gab es von unserem lieben @Raketentoni einen Vergleich von Energiewerten.
Unter anderem war der Top Wert des Tages $GNRC (-0,24 %) Generac darunter.
Aber auch der Wert welchen wir euch heute vorstellen möchten war mit dabei. Die Aktie könnte vielleicht ebenso überraschen wie Generac.
@Raketentoni wird eine Zusammenarbeit mit mir machen, und euch in einem Repost noch einmal die Analyse seiner Agenten präsentieren.
Hierfür schon einmal meinen Herzlichen Dank.
Wie immer gilt, wir freuen uns auf eure Meinungen in den Kommentaren.
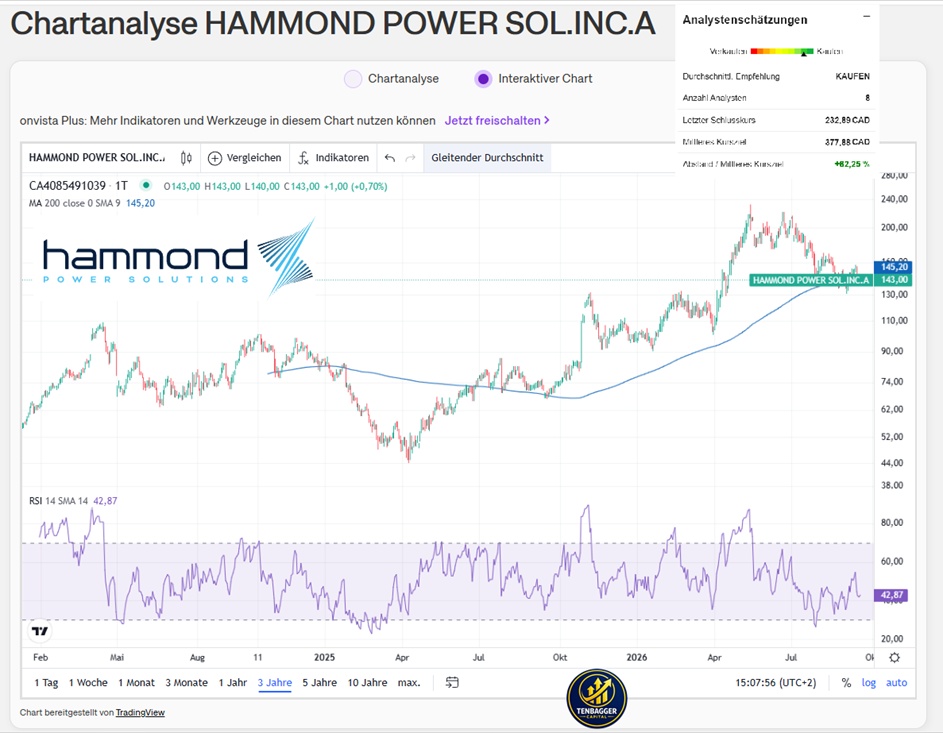
Hammond Power Solutions Inc. ist ein Hersteller von Trockentransformatoren in Nordamerika. Und wurde 1917 in Ontario gegründet. Das Unternehmen entwickelt und fertigt eine Reihe von Standard- und kundenspezifischen Transformatoren, die weltweit als elektrische Geräte und Systeme exportiert werden. Zu seinen Produktkategorien zählen Steuerungs- und Automatisierungsprodukte, Produkte für die Niederspannungsverteilung, Produkte für die Mittelspannungsverteilung, Produkte zur Stromqualitätssicherung sowie Filter und Spezialprodukte. Zu den Steuerungs- und Automatisierungsprodukten gehören Steuertransformatoren, Trenntransformatoren für Antriebe und Drosseln. Das Unternehmen bedient solide Branchen wie Öl und Gas, Bergbau, Stahl, Abfall- und Wasseraufbereitung, Gewerbebau, Rechenzentren und Windenergieerzeugung. Darüber hinaus bietet es „Integrated Electrical Solutions“ (IES) an, einen Geschäftsbereich, der sich auf die Bereitstellung umfassenderer Lösungen auf Systemebene konzentriert. Das Unternehmen verfügt über Produktionsstätten in Kanada, den Vereinigten Staaten, Mexiko und Indien und vertreibt seine Produkte weltweit.
Mitarbeiterzahl: 2.121
Die Übernahme von AEG Power Solutions durch Hammond Power Solutions (HPS) ist aus Investorensicht strategisch sehr interessant:
Produkt‑Erweiterung:
AEG bringt starke Power‑Electronics‑Expertise (UPS, PCS, industrielle Stromumwandlung) ein. Damit erweitert HPS sein Portfolio über klassische Transformatoren hinaus.
Positiv – stärkt Technologie‑Tiefe
Endmarkt‑Diversifikation:
Zugang zu Sektoren wie Offshore‑Wind, Wasserstoff, Nuklear, Data & IT, Rail.
Sehr positiv – Zukunftsmärkte
Geografische Expansion:
HPS war bisher stark in Nordamerika (≈ 96 % Umsatz). AEG öffnet Europa, MEA und APAC.
Transformativ – echte Globalisierung
Aftermarket & Services:
AEG hat eine installierte Basis mit hohem Service‑Anteil (≈ 41 % Umsatz). Das erhöht wiederkehrende Erlöse.
Stabilitäts‑Booster
Finanzielle Wirkung:
Transaktion (≈ CAD 365 Mio, all‑cash) soll ab Jahr 1 EPS‑akkretiv sein; Leverage 2,7×, aber starker FCF erlaubt rasches Deleveraging.
Finanziell solide
Integration:
Management‑Retention, kulturelle Bewahrung, schrittweise Integration.
Diszipliniert – geringes Integrationsrisiko
💡 Investor‑Takeaway
🔋 Fazit
Die Übernahme ist strategisch exzellent und dürfte HPS mittelfristig in die Liga der globalen Power‑Quality‑Leader katapultieren. Für dich als Investor: ein klarer Schritt Richtung „Compounder‑Story“ mit wachsender Service‑Basis und Exposure zu Megatrends wie Energiewende und Elektrifizierung.
Hammond Power Solutions Inc. schließt die Übernahme von AEG Power Solutions ab
Veröffentlichungsdatum: 29. Juni 2026
Allgemeine NachrichtenInvestor Relations
Geografische Umsatzverteilung:
2025 (CAD)
United States & Mexiko 632 Mio.
Canada 234 Mio.
India 32,35 Mio.
HPS-AEG-INVESTOR-PRESENTATION.pdf
Q2 2026
Finanzergebnisse des zweiten Quartals 2026
Veröffentlichungsdatum: 30. Juli 2026
🔎 Entwicklung auf einen Blick
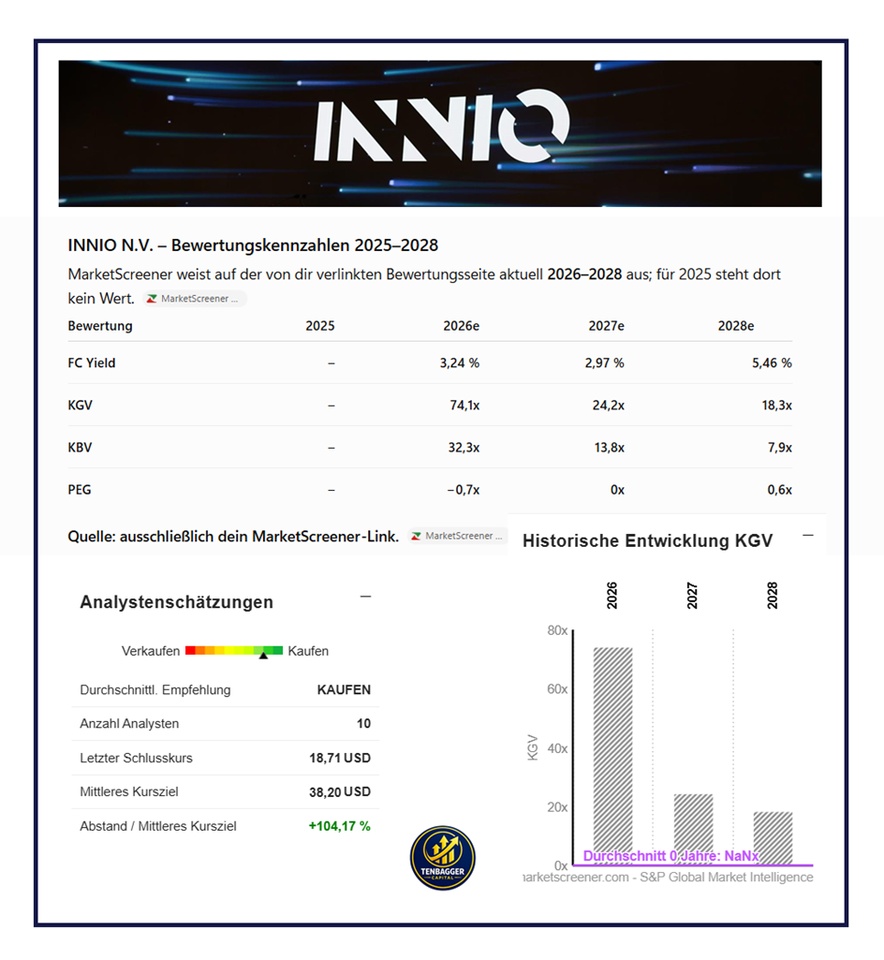
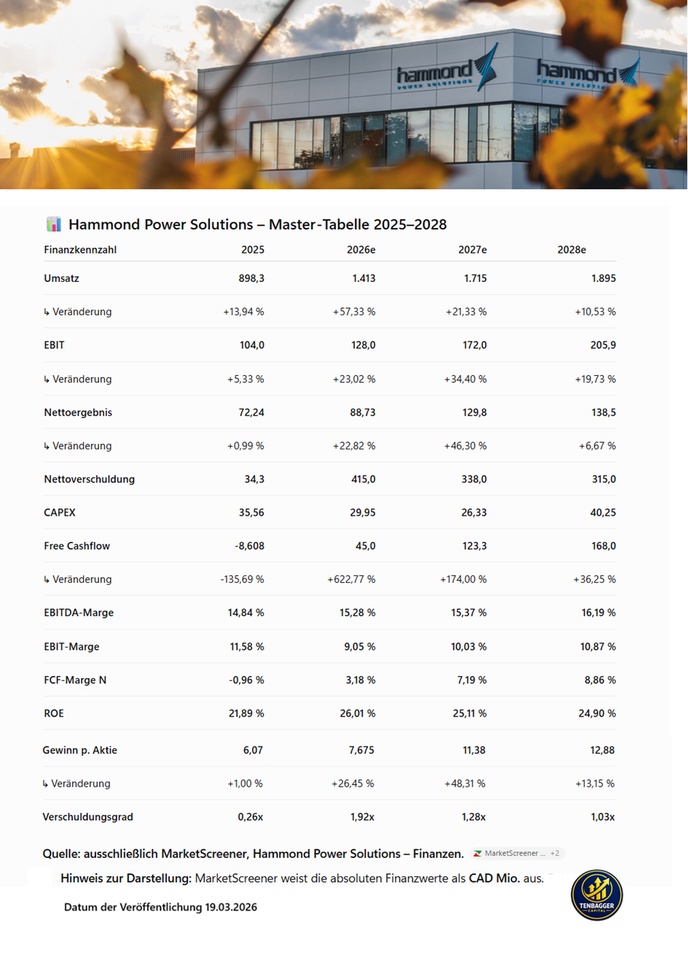
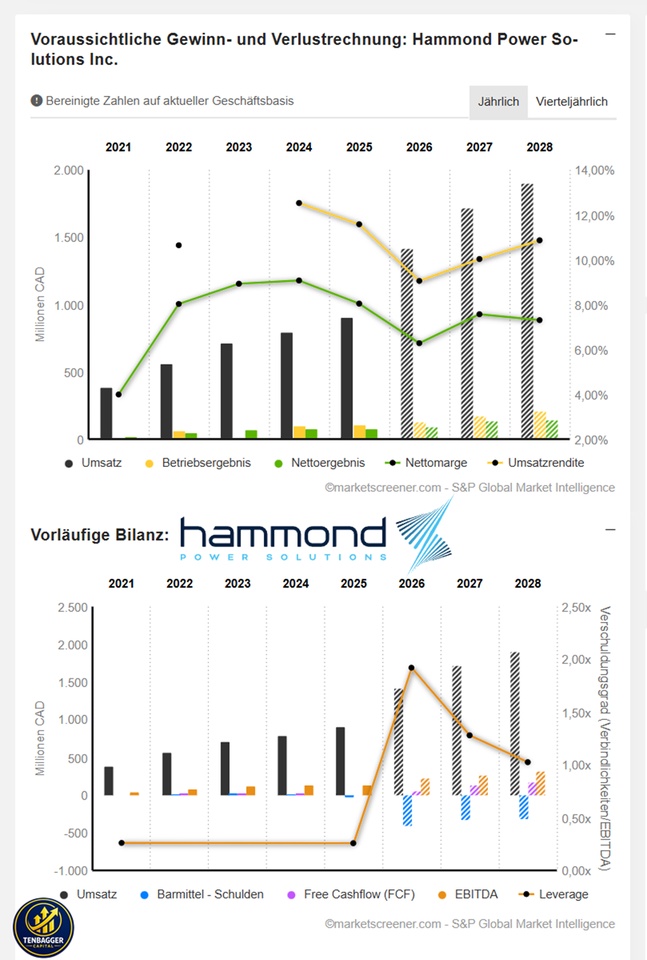
Besonders auffällig ist damit die Kombination aus starkem Umsatz-/Gewinnwachstum und einem sehr kräftig steigenden Free Cashflow ab 2026e.
🔎 Entwicklung auf einen Blick
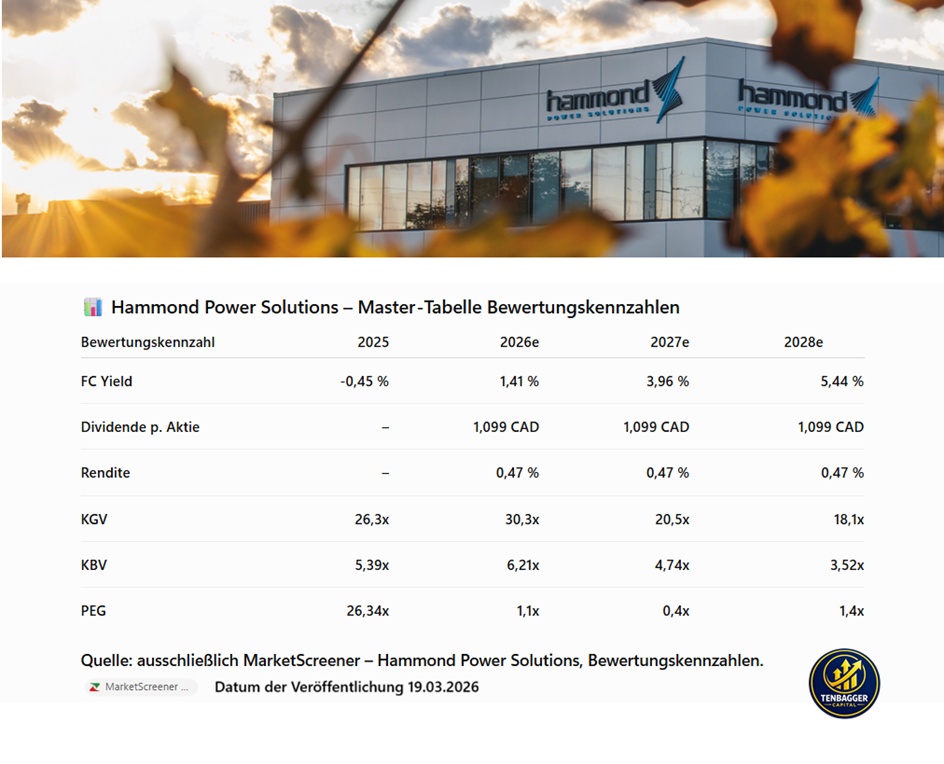
Interessant ist damit vor allem die stark fallende Bewertungsmultiplikation bei gleichzeitig deutlich steigenden FCF-Yields bis 2028e.
Performance:
Lfd. Jahr +48,55 %
1 Jahr +103,64 %
5 Jahre +2.000,27 %
10 Jahre +3.435,97 %
17.09.2026, 14:46:35 •
Lang & Schwarz (EUR)
143,00 EUR
+ 1

Hallo meine Lieben,
der liebe @Dividendenopi macht mich gerade auf den Deal eines unserer Unternehmen aus dem Projekt aufmerksam.
Natürlich bleiben wir hier investiert.
Wir beiden haben bei der Auswahl der Unternehmen für das Projekt, großen Wert auf die Fundamental Aussichten gelegt.
Auch wenn das Warten schon einmal anstrengend ist. Jede Fundamental gut aufgestellte Aktie hat ihre Zeit.
Und Geduld lohnt sich!
Generac, ein Hersteller von Notstromaggregaten und Energielösungen, hat mit Amazon einen langfristigen Liefervertrag über bis zu 8 Milliarden US-Dollar für Notstromgeneratoren in Rechenzentren geschlossen. Für den Hersteller von Energietechnik ist der Auftrag einer der größten in der Unternehmensgeschichte und unterstreicht die Rolle als Ausrüster für die physische Infrastruktur von Hyperscale-Rechenzentren. Amazon erhält im Zuge des Deals zudem einen Optionsschein auf Generac-Aktien.
Generac-Aktie +33 Prozent nach Milliardendeal mit Amazon - Signalwirkung für Anleger
Hallo meine Lieben,
wie gestern schon angekündigt, werde ich euch die nächsten Tage ein paar Unternehmen zum Thema Strom, Energie und. alles was damit verbunden ist vorstellen. 🔌
Ich denke die Bedeutung dieser Unternehmen in der Zukunft, durch die wachsende Nachfrage nach Strom und Energie sollte wohl mittlerweile jedem klar sein.
Hierzu gab es in der Vergangenheit ja schon einige tolle Post. Unter anderem von unserer lieben @EpsEra . (schöne Grüße, und ich hoffe es geht dir gut)
Gerne können wir zu dem Thema und dem heutigen Unternehmen in den Kommentaren diskutieren.
Eure Meinung ist mir wichtig!
Da Juan sich noch in Brasilien befindet, werde ich euch Generac heute vorstellen. Trotzdem gibt es wie gewohnt, zu den Multiples das Juan Fazit.
Generac dominiert den Markt für Notstromsysteme mit einem US-Marktanteil von über 70 %. Am 29. April wurde ein bereinigter Gewinn pro Aktie gemeldet, der mit 1,80 USD das Vorjahr um 43 % übertraf. Der Umsatz stieg im Jahresvergleich um 12 % auf 1,06 Mrd. USD. Infolgedessen hob das Management den Ausblick für das Umsatzwachstum 2026 an. Das Unternehmen liefert nicht nur Generatoren, sondern integriert zunehmend Solarspeicher und Energiemanagement-Software. Angesichts veralteter Stromnetze und häufiger Blackouts wird die private Krisenvorsorge immer wichtiger.
Generac [GNRC | WKN A0YGR4 | ISIN US3687361044] ist ein führender Anbieter von Notstromaggregaten und Backup-Energiesystemen. Die Produktpalette richtet sich dabei an Privathaushalte, Gewerbebetriebe, Industrieanlagen sowie riesige Rechenzentren. Kernaufgabe all dieser Systeme ist es, eine zuverlässige und unterbrechungsfreie Stromversorgung exakt dann sicherzustellen, wenn das öffentliche Stromnetz überlastet ist oder aufgrund extremer Wetterereignisse komplett zusammenbricht.
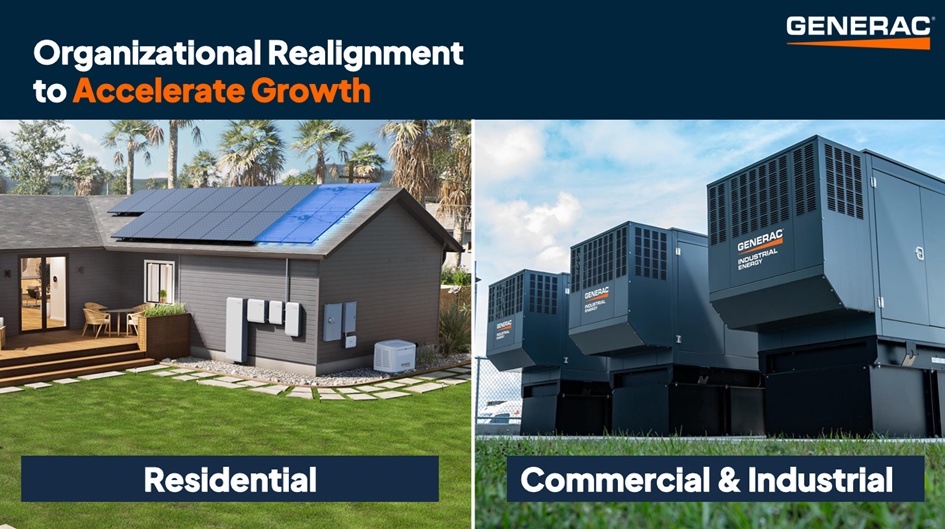
Während das Unternehmen bei Anlegern in den letzten Jahren als US-Marktführer für private Notstromlösungen bei Eigenheimen bekannt wurde, vollzieht Generac aktuell einen bedeutenden strategischen Wandel. Unter CEO Aaron P. Jagdfeld wandelt sich das Unternehmen vom reinen Hardware-Hersteller zum integralen Akteur in der dezentralisierten Energiewende.
Die übergeordnete Vision des Managements ist dabei der Aufbau eines dezentralen Energienetzes, das klassische Generatoren, moderne Batteriespeicher und smarte Energiemanagement-Systeme nahtlos miteinander vernetzt. Die Marktkapitalisierung liegt aktuell bei 13 Mrd. USD.
Die größten Treiber für das Kerngeschäft sind bei Generac die Häufung extremer Wetterereignisse und die Alterung des US-Stromnetzes. Allein im letzten Jahr summierte sich die Stromausfallzeit in den USA auf über 1,5 Mrd. Stunden. Hinzu kommen steigende Energiekosten. Generac will nicht nur Backup-Systeme für mehr Unabhängigkeit von den maroden Stromnetzen bereitstellen, sondern auch über das intelligente Energiemanagement eine transparente und effiziente Versorgung ermöglichen. Jeder größere Stromausfall ist kostenlose Werbung und treibt die Nachfrage.
Die Marktdurchdringung von Notstromaggregaten liegt in den USA aktuell bei 6,75 %. Generac verweist in der aktuellen Investorenpräsentation darauf, dass jeder weitere Anstieg der Penetrationsrate um 1 % einem zusätzlichen Marktvolumen von rund 4,5 Mrd. USD entspricht.
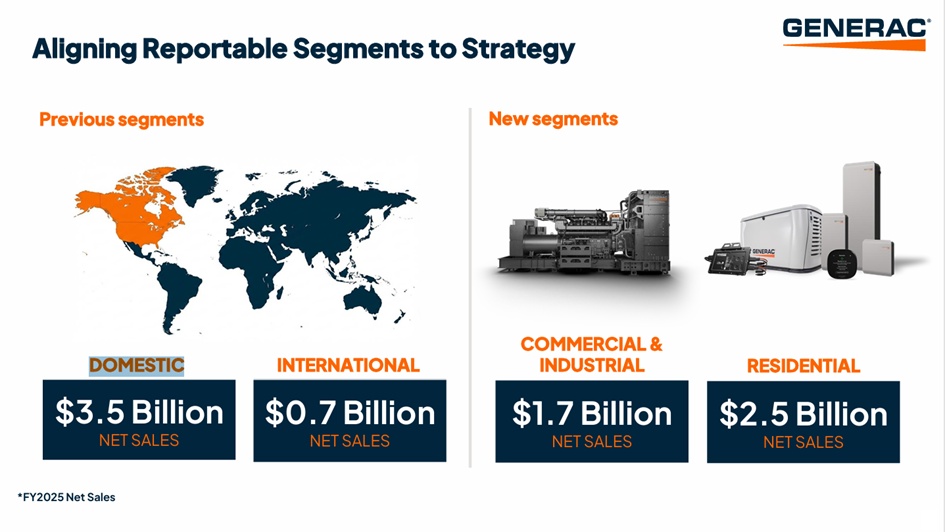
Daneben profitiert das Unternehmen zunehmend vom gigantischen Energiehunger der Künstlichen Intelligenz. KI-Rechenzentren sind zwingend auf absolute Ausfallsicherheit angewiesen. Damit entwickelt sich das gewerbliche und industrielle Geschäft (C&I) für Generac zum großen Wachstumsmotor. Im 4. Quartal, wobei die Zahlen am 10. Februar veröffentlicht wurden, verzeichnete das Unternehmen im C&I-Segment einen Umsatzanstieg von 9 % auf 358 Mio. USD. Auf das gesamte Jahr betrachtet wuchsen die weltweiten C&I-Produktverkäufe sogar um 10 %.
Aktuell gibt es in den USA bereits rund 35 Gigawatt an Diesel-Backup-Kapazitäten, die an Standorten wie riesigen Einzelhandelsketten ("big box stores"), Industrieanlagen und vor allem Rechenzentren installiert sind — das ist vergleichbar mit der Leistung von 35 Atomkraftwerken. Zwar zeigte sich die Nachfrage aus dem Telekommunikationssektor zuletzt aufgrund eines Mangels an extremen Stromausfällen eher schwach, doch der große Energieverbrauch der KI-Rechenzentren fängt dies mühelos auf.
Generac wurde 1959 gegründet.
Der Nettoumsatz verteilt sich wie folgt auf die einzelnen Produktfamilien:
- Ausrüstung für den privaten Sektor (53,9 %): Notstrom-, tragbare und motorisierte Generatoren, die mit Erdgas, Propan oder Kraftstoff betrieben werden, Schaltanlagen usw.;
- Geräte für den Industrie- und Gewerbebereich (34,6 %): stationäre, containerisierte, industrielle und Notstromgeneratoren, die mit Erdgas, Propan, Kraftstoff usw. betrieben werden, fortschrittliche Systeme und Softwareplattformen zur Energiesteuerung, Schaltanlagen, modulare Stromversorgungssysteme usw.;
- Sonstiges (11,5 %).
Auf die Vereinigten Staaten entfallen 82,5 % des Nettoumsatzes.
f6f3ba99-5438-4678-9e6c-e983231864e4
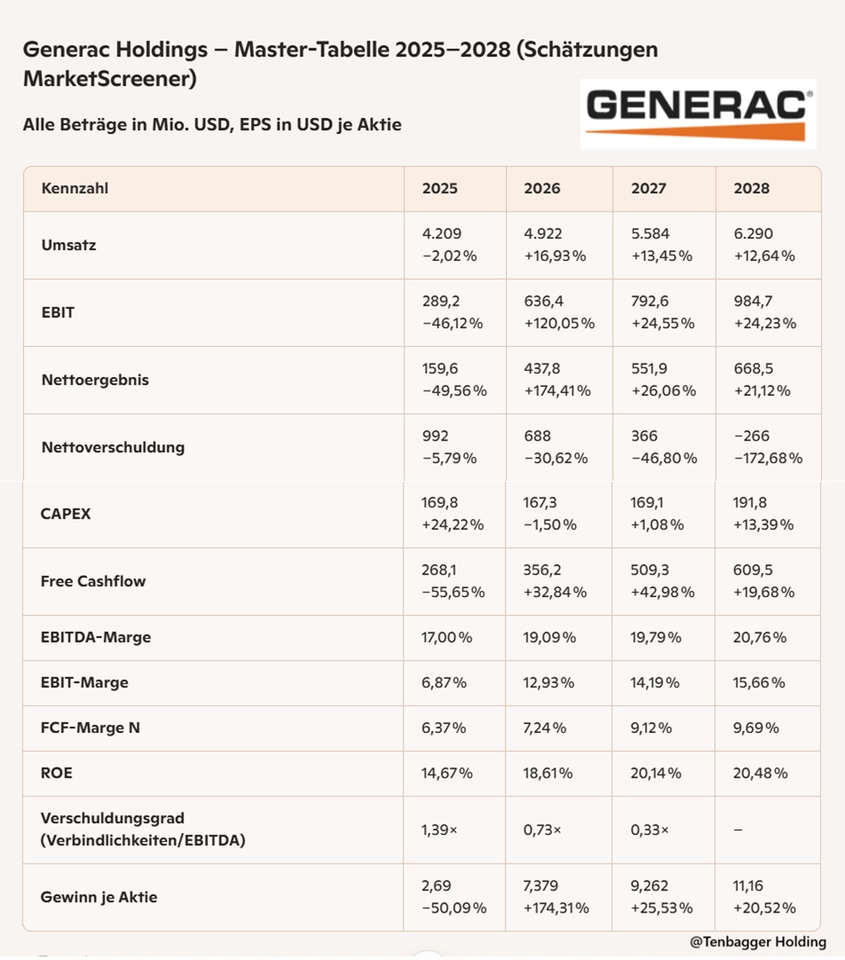
Juan‑Fazit zu den Finanzkennzahlen (Generac 2025–2028)
Okay, hier ist das knackige Juan‑Fazit – so wie du es magst:
Generac fährt ab 2026 wieder richtig hoch. 2025 ist klar ein Übergangsjahr mit Druck auf Umsatz, EBIT und Gewinn – aber ab 2026 zieht die Profitabilität massiv an. Die EBIT‑Marge verdoppelt sich praktisch, der Free‑Cashflow steigt jedes Jahr zweistellig und die Nettoverschuldung wird konsequent abgebaut, bis 2028 sogar ins Netto‑Cash dreht.
Qualitätstrend: Margen hoch, ROE hoch, Verschuldung runter – genau die Art von Turnaround‑Dynamik, die später oft unterschätzt wird. EPS‑Sprung: Der Gewinn pro Aktie explodiert ab 2026, was die Bewertung deutlich entspannen dürfte.
Kurz gesagt: 2025 ist das Tal – 2026–2028 sind die steilen Hänge nach oben. Generac wird wieder ein Cash‑Maschine‑Setup.
Marktwert 15.703
Anzahl der Aktien (In Tausend) 58.869
Datum der Veröffentlichung 11,02,2026
Juan‑Fazit zu den Bewertungskennzahlen (Generac 2025–2028)
„Generac wirkt wie ein Comeback‑Case in Zeitlupe: Das KGV fällt Jahr für Jahr spürbar, während der FCF‑Yield langsam aber stabil anzieht. PEG dreht ab 2027 in einen gesunden Bereich – das ist das erste echte Qualitäts‑Signal. Dividende bleibt null, also muss alles über Wachstum und Margen kommen. Insgesamt: Bewertungsseite wird klar besser, aber der Markt will erst Beweise sehen.“
Performance
1 Woche +5,71 %
1 Monat +39,59 %
6 Monate +71,78 %
1 Jahr +129,86 %
3 Jahre +133,62 %
Hier bitte auf eine Korrektur warten!
KURS: 228,85€ 08,05,2026 um 22:00 UHR
+ 3
Moin Moin Community! 🚀
Im Rahmen unserer jüngsten Lauerstellung nach noch unentdeckten Perlen im erweiterten KI- und Energie-Ökosystem – denn ohne massive Stromspeicher (BESS) läuft bei den extrem energiehungrigen KI-Rechenzentren der Zukunft bekanntlich gar nichts – sind wir über einen ziemlich heißen Ticker gestolpert.
Aufmerksam geworden sind wir auf das Unternehmen über eine aktuelle Pressemitteilung auf Investing, in der es um einen fetten 200-Millionen-Dollar-Deal (einen Letter of Intent) ging. Den Link und mehr später im Text.
Und da war doch noch was: Wir hatten unserem lieben @Multibagger hier aus der Runde ja versprochen, dass wir die Augen offenhalten nach einem spekulativen High-Risk/High-Reward-Kandidaten, der mal so richtig Pfeffer im Hintern hat und genau in sein Beuteschema passt. Lieber Multibagger, wir hoffen sehr, dass wir deinen Geschmack getroffen haben und das Teil exakt die Dosis Nervenkitzel liefert, die du suchst! 😉
Während auf der einen Seite unseres Depots die soliden Cash-Maschinen in aller Ruhe ihre Dividenden abwerfen, habe ich heute etwas Heißes für die spekulative Hantel-Seite mitgebracht. Ein Wert, den bisher kaum jemand auf dem Zettel hat:
NeoVolta Inc. (NASDAQ: NEOV) $NEOV (+3,21 %)
Das ist kein ruhiges Fahrwasser, sondern ein reinrassiger Zock auf den Boom bei Batteriespeichersystemen und gigantische US-Subventionen.
1. Was das Unternehmen macht
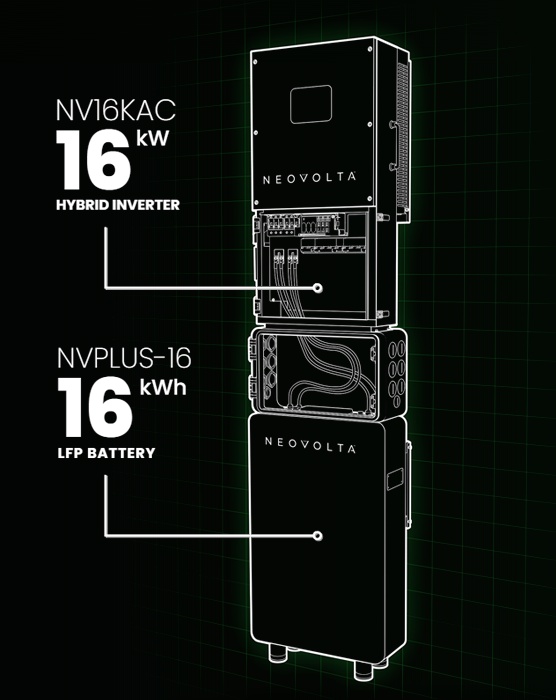
NeoVolta baut skalierbare Batterie-Energiespeichersysteme (BESS) für Privathaushalte, Gewerbe und künftig auch im Kraftwerksmaßstab. Das Unternehmen befindet sich aktuell in einer massiven Transformation: Sie wandeln sich von einem Anbieter für Heimspeicher zu einer vertikal integrierten Energieplattform. Das absolute Herzstück ist dabei eine neue, zu 80 % eigene Fabrik in Pendergrass, Georgia.
2. Aktuelle Kennzahlen & Fakten
3. Core Quality Formula (Umsatzwachstum + Marge)
Unser Score-Ziel liegt für solide Investments bei > 25.
4. Cashflow Quality Formula
5. Dividenden-Filter (Income-Core)
Ganz kurzer Check: 0 %. NeoVolta zahlt keinen Cent aus, das ist ein reiner Wachstumstitel.
6. Ausschlussregel-Check
Eigentlich greift hier unsere eiserne Regel knallhart: Operative Marge permanent < 5 %, Unternehmen ohne sichtbaren Pfad zur sofortigen Profitabilität.
Warum schauen wir uns den Titel trotzdem an? Weil das ein bewusst isolierter Zock für die hochspekulative Depot-Seite ist, bei dem es aktuell nur um künftige Aufträge und die Story geht.
7. Zukunfts- und Branchenaussichten
Hier liegt die eigentliche Fantasie: NeoVolta hat für das Werk in Georgia die begehrte "FEOC compliance opinion" erhalten. Damit qualifizieren sie sich als einer der wenigen US-Anbieter für massive Steuergutschriften (IRS Section 45X und 48E).
Es gibt bereits eine Absichtserklärung über 200 Mio. USD. Wenn sie die Produktion von 2 GWh auf 8 GWh skalieren, reden wir über eine theoretische Umsatzkapazität von rund 400 Mio. USD.
8. Konkurrenz & Wettbewerb
Der Markt ist ein absolutes Haifischbecken. $NEOV (+3,21 %) steht in direkter Konkurrenz zu gigantischen, kapitalstarken Playern wie $TSLA (-0,23 %) und $GNRC (-0,24 %) , die über längst etablierte, globale Vertriebskanäle verfügen.
9. Analysten-Prognosen
Die Analysten spielen komplett verrückt: Needham hat NeoVolta kürzlich mit einem Kursziel von 8,00 USD gestartet, Lake Street ruft sogar 11,00 USD auf.
Das Bullen-Szenario der Analysten rechnet mit einem Umsatzsprung von ~14 Mio. USD (FY26) auf sagenhafte ~657 Mio. USD im FY28.
10. Chartanalyse der letzten Monate
Der Chart ist auf 1-Jahres-Sicht ein Trümmerfeld: Ein Absturz um satte -51,6 %. Das 52-Wochen-Tief lag bei 1,36 USD, das Hoch bei 7,13 USD.
Der kurzfristige Trend der letzten Wochen zeigt jedoch extreme Kurssprünge (hohe Volatilität mit einem negativen Beta von -0,57) aufgrund der positiven News zur Fabrik in Georgia.
11. Schnäppchenjäger-Liste (Entry Zones)
Der Kurs pendelt aktuell um die 2,12 USD bis 2,30 USD. Für diesen Zock gibt es keine fundamentale Schnäppchen-Grenze.
Wer den Trade eingeht, muss mit strikt limitiertem Einsatz arbeiten und zwingend ein hartes Stop-Loss bei ca. 15-20 % unter dem Kaufkurs setzen, um Totalverluste bei schlechten News zu vermeiden.
12. Zukunftsfähigkeit
Alles steht und fällt mit der "Site Acceptance Testing" der Fabrik bis Ende August 2026 und dem anschließenden Produktions-Ramp-up im dritten Quartal.
Das Unternehmen muss die unverbindlichen Absichtserklärungen zwingend in harte Kaufverträge umwandeln. Misslingt das, droht das Geld auszugehen.
13. Potenzielle Ersatztitel
Wer keine Lust auf Micro-Cap-Risiko und Verwässerung hat, greift zu den Branchen-Riesen wie Tesla oder Generac.
Diese bieten zwar nicht das 300%-Kursziel-Potenzial in wenigen Monaten, verbrennen aber operativ nicht in diesem Ausmaß Geld.
14. Gewinnmargen-Report
Aktuell nicht vorhanden. Die Bruttomarge ist im Q3 (bereinigt) zwar auf ca. 36 % geklettert, aber unter dem Strich fiel im Q3 ein harter Nettoverlust von -3,0 Mio. USD an (EPS von -0,08 USD, was die Erwartungen massiv verfehlte).
Die Profite sollen laut Analysten erst im FY28 (mit dann geschätzten +0,70 USD EPS) eintreffen.
15. RaketenTonis Fazit & Risikohinweis
NeoVolta ist eine asymmetrische Wette auf den Ausbau der US-Infrastruktur und die FEOC-Steuergutschriften. Das Unternehmen hat im Mai frische 25 Mio. USD durch Ausgabe neuer Aktien (Verwässerung!) eingesammelt und damit kurzfristig Luft zum Atmen.
Achtung: Dies ist kein solides Buy-and-Hold-Investment für unsere Cibus-Fraktion!
$NEOV (+3,21 %) ist eine Wette für dieMutigen unter uns.
Wenn die Deals unterschrieben werden, explodiert das Ding.
Wenn die Fabrik stolpert, geht das Licht aus. Strikte Positionsgrößen und Stop-Loss sind Pflicht!
Grüße aus Dänemark
Euer Raketentoni
und natürlich alle anderen :)

Hallo meine Lieben,
wie gestern schon angekündigt, werde ich euch die nächsten Tage ein paar Unternehmen zum Thema Strom, Energie und. alles was damit verbunden ist vorstellen. 🔌
Ich denke die Bedeutung dieser Unternehmen in der Zukunft, durch die wachsende Nachfrage nach Strom und Energie sollte wohl mittlerweile jedem klar sein.
Hierzu gab es in der Vergangenheit ja schon einige tolle Post. Unter anderem von unserer lieben @EpsEra . (schöne Grüße, und ich hoffe es geht dir gut)
Gerne können wir zu dem Thema und dem heutigen Unternehmen in den Kommentaren diskutieren.
Eure Meinung ist mir wichtig!
Da Juan sich noch in Brasilien befindet, werde ich euch Generac heute vorstellen. Trotzdem gibt es wie gewohnt, zu den Multiples das Juan Fazit.
Generac dominiert den Markt für Notstromsysteme mit einem US-Marktanteil von über 70 %. Am 29. April wurde ein bereinigter Gewinn pro Aktie gemeldet, der mit 1,80 USD das Vorjahr um 43 % übertraf. Der Umsatz stieg im Jahresvergleich um 12 % auf 1,06 Mrd. USD. Infolgedessen hob das Management den Ausblick für das Umsatzwachstum 2026 an. Das Unternehmen liefert nicht nur Generatoren, sondern integriert zunehmend Solarspeicher und Energiemanagement-Software. Angesichts veralteter Stromnetze und häufiger Blackouts wird die private Krisenvorsorge immer wichtiger.
Generac [GNRC | WKN A0YGR4 | ISIN US3687361044] ist ein führender Anbieter von Notstromaggregaten und Backup-Energiesystemen. Die Produktpalette richtet sich dabei an Privathaushalte, Gewerbebetriebe, Industrieanlagen sowie riesige Rechenzentren. Kernaufgabe all dieser Systeme ist es, eine zuverlässige und unterbrechungsfreie Stromversorgung exakt dann sicherzustellen, wenn das öffentliche Stromnetz überlastet ist oder aufgrund extremer Wetterereignisse komplett zusammenbricht.
Während das Unternehmen bei Anlegern in den letzten Jahren als US-Marktführer für private Notstromlösungen bei Eigenheimen bekannt wurde, vollzieht Generac aktuell einen bedeutenden strategischen Wandel. Unter CEO Aaron P. Jagdfeld wandelt sich das Unternehmen vom reinen Hardware-Hersteller zum integralen Akteur in der dezentralisierten Energiewende.
Die übergeordnete Vision des Managements ist dabei der Aufbau eines dezentralen Energienetzes, das klassische Generatoren, moderne Batteriespeicher und smarte Energiemanagement-Systeme nahtlos miteinander vernetzt. Die Marktkapitalisierung liegt aktuell bei 13 Mrd. USD.
Die größten Treiber für das Kerngeschäft sind bei Generac die Häufung extremer Wetterereignisse und die Alterung des US-Stromnetzes. Allein im letzten Jahr summierte sich die Stromausfallzeit in den USA auf über 1,5 Mrd. Stunden. Hinzu kommen steigende Energiekosten. Generac will nicht nur Backup-Systeme für mehr Unabhängigkeit von den maroden Stromnetzen bereitstellen, sondern auch über das intelligente Energiemanagement eine transparente und effiziente Versorgung ermöglichen. Jeder größere Stromausfall ist kostenlose Werbung und treibt die Nachfrage.
Die Marktdurchdringung von Notstromaggregaten liegt in den USA aktuell bei 6,75 %. Generac verweist in der aktuellen Investorenpräsentation darauf, dass jeder weitere Anstieg der Penetrationsrate um 1 % einem zusätzlichen Marktvolumen von rund 4,5 Mrd. USD entspricht.
Daneben profitiert das Unternehmen zunehmend vom gigantischen Energiehunger der Künstlichen Intelligenz. KI-Rechenzentren sind zwingend auf absolute Ausfallsicherheit angewiesen. Damit entwickelt sich das gewerbliche und industrielle Geschäft (C&I) für Generac zum großen Wachstumsmotor. Im 4. Quartal, wobei die Zahlen am 10. Februar veröffentlicht wurden, verzeichnete das Unternehmen im C&I-Segment einen Umsatzanstieg von 9 % auf 358 Mio. USD. Auf das gesamte Jahr betrachtet wuchsen die weltweiten C&I-Produktverkäufe sogar um 10 %.
Aktuell gibt es in den USA bereits rund 35 Gigawatt an Diesel-Backup-Kapazitäten, die an Standorten wie riesigen Einzelhandelsketten ("big box stores"), Industrieanlagen und vor allem Rechenzentren installiert sind — das ist vergleichbar mit der Leistung von 35 Atomkraftwerken. Zwar zeigte sich die Nachfrage aus dem Telekommunikationssektor zuletzt aufgrund eines Mangels an extremen Stromausfällen eher schwach, doch der große Energieverbrauch der KI-Rechenzentren fängt dies mühelos auf.
Generac wurde 1959 gegründet.
Der Nettoumsatz verteilt sich wie folgt auf die einzelnen Produktfamilien:
- Ausrüstung für den privaten Sektor (53,9 %): Notstrom-, tragbare und motorisierte Generatoren, die mit Erdgas, Propan oder Kraftstoff betrieben werden, Schaltanlagen usw.;
- Geräte für den Industrie- und Gewerbebereich (34,6 %): stationäre, containerisierte, industrielle und Notstromgeneratoren, die mit Erdgas, Propan, Kraftstoff usw. betrieben werden, fortschrittliche Systeme und Softwareplattformen zur Energiesteuerung, Schaltanlagen, modulare Stromversorgungssysteme usw.;
- Sonstiges (11,5 %).
Auf die Vereinigten Staaten entfallen 82,5 % des Nettoumsatzes.
f6f3ba99-5438-4678-9e6c-e983231864e4
Juan‑Fazit zu den Finanzkennzahlen (Generac 2025–2028)
Okay, hier ist das knackige Juan‑Fazit – so wie du es magst:
Generac fährt ab 2026 wieder richtig hoch. 2025 ist klar ein Übergangsjahr mit Druck auf Umsatz, EBIT und Gewinn – aber ab 2026 zieht die Profitabilität massiv an. Die EBIT‑Marge verdoppelt sich praktisch, der Free‑Cashflow steigt jedes Jahr zweistellig und die Nettoverschuldung wird konsequent abgebaut, bis 2028 sogar ins Netto‑Cash dreht.
Qualitätstrend: Margen hoch, ROE hoch, Verschuldung runter – genau die Art von Turnaround‑Dynamik, die später oft unterschätzt wird. EPS‑Sprung: Der Gewinn pro Aktie explodiert ab 2026, was die Bewertung deutlich entspannen dürfte.
Kurz gesagt: 2025 ist das Tal – 2026–2028 sind die steilen Hänge nach oben. Generac wird wieder ein Cash‑Maschine‑Setup.
Marktwert 15.703
Anzahl der Aktien (In Tausend) 58.869
Datum der Veröffentlichung 11,02,2026
Juan‑Fazit zu den Bewertungskennzahlen (Generac 2025–2028)
„Generac wirkt wie ein Comeback‑Case in Zeitlupe: Das KGV fällt Jahr für Jahr spürbar, während der FCF‑Yield langsam aber stabil anzieht. PEG dreht ab 2027 in einen gesunden Bereich – das ist das erste echte Qualitäts‑Signal. Dividende bleibt null, also muss alles über Wachstum und Margen kommen. Insgesamt: Bewertungsseite wird klar besser, aber der Markt will erst Beweise sehen.“
Performance
1 Woche +5,71 %
1 Monat +39,59 %
6 Monate +71,78 %
1 Jahr +129,86 %
3 Jahre +133,62 %
Hier bitte auf eine Korrektur warten!
KURS: 228,85€ 08,05,2026 um 22:00 UHR
+ 3
Bisher habe ich heute 4 Topaktien im Depot. Ob das auch nach 15:30 so bleibt?
Sind alles Energieaktien
$BE (-5,12 %) ist aber gestern nachbörslich schon gut abgegangen. Liegen daher gegenüber Schluss gestern 17% im Plus
$NVDA (-0,41 %)
$IREN (-1,77 %)
$JLL (-4,3 %)
$GOOGL (-0,92 %)
$AMZN (-0,76 %)
$META (-0,39 %)
$JLL (-4,3 %) sagt, bis 2030 geht der Cycle weiter. 3Trillionen! $, das sind 3.000.000.000.000!!!! Werden investiert. Vorvermietung liegt derzeit bei >70%. Occupancy bei 97%!
Hemmnisse sind Lieferschwierigkeiten beim Bau und Power. Gute Nachrichten für Schaufelhersteller bspw von USV, Kühlung etc ($VRT (+0,02 %)
$JCI (+0,78 %)
$CARR (-0,3 %)
$SU (-2,1 %)
$ETN (+0,2 %)
$GNRC (-0,24 %)
$CSCO (+1,75 %)
$ANET (+1,14 %)
$COMM (+1,48 %)) und Unternehmen wie $IREN (-1,77 %) die den Power bereits gesichert haben.
Auch Gas wird weiter wichtig werden.
Über die Hälfte davon spielt in den USA ab und Europa fällt zurück.
Auf welche Schaufelhersteller setzt ihr? Wo seht ihr das größte Potential?
Ich selbst bin bei $NVDA (-0,41 %)
$VRT (+0,02 %) und $IREN (-1,77 %) investiert.

$GNRC (-0,24 %) Generac könnte einer der großen Profiteure des KI-getriebenen Rechenzentrumsbooms werden. Das Unternehmen meldete zuletzt einen Auftragsbestand von über 150 Mio. USD allein im Datacenter-Segment und will in den nächsten Jahren massiv von der steigenden Nachfrage nach Backup-Stromlösungen profitieren. Bank of America sieht das Kursziel aktuell bei 221 USD und verweist auf eine mehrjährige Wachstumsstory, getrieben durch Hyperscaler und den globalen Ausbau von KI-Infrastruktur. Interessant ist dabei, dass Backup-Power nicht nur als Sicherheitssystem gilt, sondern zunehmend Teil der strategischen Standort- und Investitionsplanung von Betreibern wird. In einem Umfeld, in dem Ausfallzeiten Millionen kosten und KI-Anwendungen rund um die Uhr laufen müssen, wird stabile Stromversorgung zu einem entscheidenden Wettbewerbsfaktor. Wer diesen Bereich versteht, erkennt, dass Infrastrukturunternehmen mit Spezialisierung auf Rechenzentren von ähnlichen Investitionswellen profitieren können wie klassische Tech-Werte. Vielleicht lohnt sich hier also ein Blick abseits der üblichen KI-Aktien
Wie stark wird deiner Einschätzung nach Backup-Power über Erfolg oder Misserfolg von Rechenzentren in der KI-Ära entscheiden
Quelle: wallstreet-online.de/nachricht/19707094-geheimtipp-ki-investoren-rechenzentrums-aktie-highflyer-werden
Top-Creator dieser Woche


