

Guten morgen meine Lieben,
Es ist einfach nur Mega, wie gut die Zusammenarbeit zwischen Usern funktionieren kann.
Auch wenn die Kommentare zu meinen Vorstellungen leider manchmal nur wenige sind. Hinter den Kulissen funktioniert der Austausch mit wichtigen Usern immer besser.
Gestern bei Generac $GNRC (-0,2 %) konntet ihr gut sehen, dass spannende Aktien schon im Vorfeld eines Ausbruch von uns analysiert wurden.
Bei meiner letzten Vorstellung Hammond $HPS.A (+2,35 %) könnte es genauso sein,
(keine Anlagenempfehlung, nur persönliche Meinung)
Aber auch der Wert welchen ich euch heute vorstellen möchte, wurde im Vorfeld unter uns diskutiert und analysiert. Und prompt gab es gestern die gute Nachricht welche uns hier noch gefehlt hat.
Vom lieben @Raketentoni wurde ich noch einmal an diesen IPO Wert erinnert, welchen ich wegen dem zu hohen IPO Preis erst mal auf die Watch gelegt hatte. Und hier natürlich aus den Augen verloren hatte.
Da es gestern aufgrund der Nachricht zu einem tollen Anstieg gekommen ist, habe ich natürlich sofort @Dividendenopi mit ins Boot genommen. Seine Expertise und Weitsicht schätze ich immer mehr.
Und so war und ist es eine wunderbare Zusammenarbeit zwischen uns Drei.
" Das verrückte Trio"
Wir freuen uns auf reichlich Kommentare zu $INIO (+0,28 %) Innio
👉 Das INNIO‑IPO fand Anfang Juni 2026 statt, mit dem offiziellen Pricing am 04.06.2026.
INNIO Aktie: Großauftrag für US-Rechenzentren und Rating-Upgrade sorgen für Kurssprung
⚡ INNIO Aktie –
- Datum: 17. September 2026
- Kernaussage: Die INNIO‑Aktie sprang um über 12 %, ausgelöst durch einen Großauftrag und ein Rating‑Upgrade.
🔋 Großauftrag
- INNIO erhielt einen Auftrag über 450 MW von einem US‑Energieversorger.
- Einsatz: Containerisierte Jenbacher J624‑Gasmotoren für dezentrale Stromversorgung großer Rechenzentren in Nordamerika.
- Lieferzeitraum: bis 2028 → langfristige Umsatzsicherung.
💼 Rating‑Upgrade
- Moody’s hob das Unternehmensrating von B1 → Ba3 an, Ausblick „positiv“.
- Begründung: konservative Finanzpolitik nach NASDAQ‑Listing (Juni 2026) und stabile Verschuldungsquote.
📈 Marktumfeld
- Positive Stimmung an den US‑Börsen (Nasdaq +1,6 %, S&P 500 +1 %).
- INNIO profitiert vom KI‑Boom und dem steigenden Energiebedarf für Rechenzentren.
- Kombination aus Auftrag, Rating‑Upgrade und Markt‑Momentum führte zu starkem Kursanstieg.
💡 Fazit
INNIO positioniert sich als führender Anbieter dezentraler Energieversorgung für KI‑Infrastruktur. Der Bericht deutet auf nachhaltiges Wachstumspotenzial und verbesserte Kreditwürdigkeit hin – ein klarer Vertrauensschub für Investoren.
Innio NV ist ein in Deutschland ansässiger Anbieter von dezentralen Energielösungen, der Strom liefert. Das Unternehmen entwickelt, produziert und wartet Stromsysteme unter den Marken Jenbacher und Waukesha. Es liefert Strom für Anwendungen wie Rechenzentren, Mikronetze, Netzstabilisierung, industrielle Energieversorgung und Gasverdichtung.
Mitarbeiterzahl: 5.467
INNIO verfügt zum 31. Dezember 2025 über eine globale Abdeckung in etwa 100 Ländern, unterstützt von einem widerstandsfähigen, margenreichen Dienstleistungsgeschäft, das langfristige, wiederkehrende Umsätze über den gesamten Gerätelebenszyklus hinweg erzielt. Mit der Beschleunigung der Stromnachfrage – angetrieben durch KI, Elektrifizierung und Netzbeschränkungen – ermöglicht INNIO skalierbare, hinter dem Zähler basierende Stromerzeugung mit hoher Effizienz, schneller Startfähigkeit, starker Transientenleistung und Kraftstoffflexibilität, einschließlich wasserstofftauglicher Lösungen.
INNIO plant eine Erweiterung der Anlage in Wisconsin im Wert von 300 Millionen US-Dollar, 500 Arbeitsplätze
⚙️ INNIO erweitert Standort in Wisconsin
- Datum: 19. August 2026
- Investitionsvolumen: über 300 Mio. US‑Dollar
- Neue Arbeitsplätze: rund 500
🔋 Ziele der Erweiterung
- Ausbau der Motormontagekapazitäten in Waukesha, Wisconsin, um der steigenden US‑Nachfrage gerecht zu werden.
- Bau einer neuen Motorentestanlage (≈ 8 000 m²) sowie Modernisierung von Büros und Werkstätten.
- Fokus auf dezentralisierte Energielösungen für Rechenzentren, Stromnetze und Industrieanlagen.
🏭 Standort und Beschäftigung
- Der Campus umfasst 1,7 Mio. ft², davon 890 000 ft² Produktionsfläche.
- Neue Jobs entstehen in Montage, Produktion, Engineering, CNC‑Bearbeitung, Materialhandling und Wartung.
- Waukesha bleibt das US‑Zentrum neben den Standorten Trenton (NJ) und Waller (TX).
🌍 Unternehmensprofil
- INNIO entwickelt und wartet Stromsysteme unter den Marken Jenbacher und Waukesha.
- Hauptsitz: München, Deutschland
- Mitarbeiterzahl (Ende 2025): über 5 000 weltweit
- 💡 Fazit
- Die Expansion stärkt INNIOs US‑Präsenz und lokale Wertschöpfung deutlich. Sie positioniert das Unternehmen als Schlüsselakteur für dezentrale Energieversorgung im wachsenden Markt der Rechenzentrums‑Infrastruktur.
Innios erster Geschäftsbericht: Bewährungsprobe für die Wachstumsstory im Rechenzentrumsmarkt
⭐ INNIO – Erster Geschäftsbericht nach IPO (Q2 2026)
Datum: 27.07.2026 Quelle: Investing.com
📌 Kernaussage
INNIO legt seinen ersten Quartalsbericht als börsennotiertes Unternehmen vor. Der Bericht gilt als Bewährungsprobe, ob die große Wachstumsstory im Rechenzentrumsmarkt trägt.
📈 Erwartete Ergebnisse (Q2 2026)
- Gewinn: 0,05 USD pro Aktie
- Umsatz: 881,7 Mio. USD
- Vorquartal: Verlust von 0,01 USD/Aktie bei 668,6 Mio. USD Umsatz → +32 % sequentielles Wachstum, deutliche operative Verbesserung.
🔋 Strategische Positionierung
INNIO profitiert stark von:
- KI‑Boom
- explodierendem Strombedarf großer Rechenzentren
- Netzengpässen, die dezentrale Energieerzeugung attraktiv machen → Jenbacher & Waukesha‑Motoren gelten als schnell verfügbare Alternative zu ausverkauften Gasturbinen (bis 2028).
📦 Auftragslage & Backlog
- 2025 Ausrüstungsaufträge: 3,88 Mrd. USD (+188 % YoY)
- Backlog Q1 2026: 4,8 Mrd. USD (Ende 2024: 1 Mrd.) → Anleger wollen sehen, ob dieser massive Auftragsbestand in Umsatz + Margen übersetzt wird.
🏭 Kapazitätsausbau
- Produktionskapazität soll steigen:
- 3,5 GW → 5 GW bis Jahresende
- 10 GW bis 2030
- Standorte: Jenbach, Waukesha, Nordamerika (Containerisierung) → Kritisch: Zeitpläne, Investitionsbedarf, Produktionsengpässe.
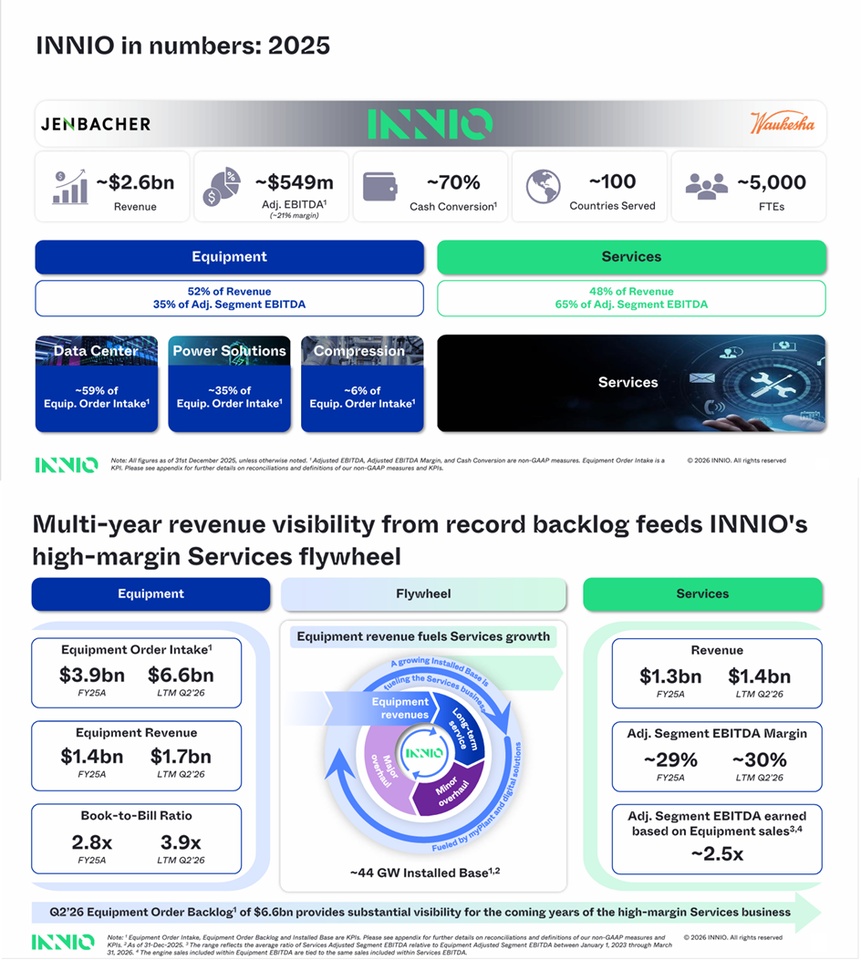
INNIO Q2 2026 Earnings Presentation
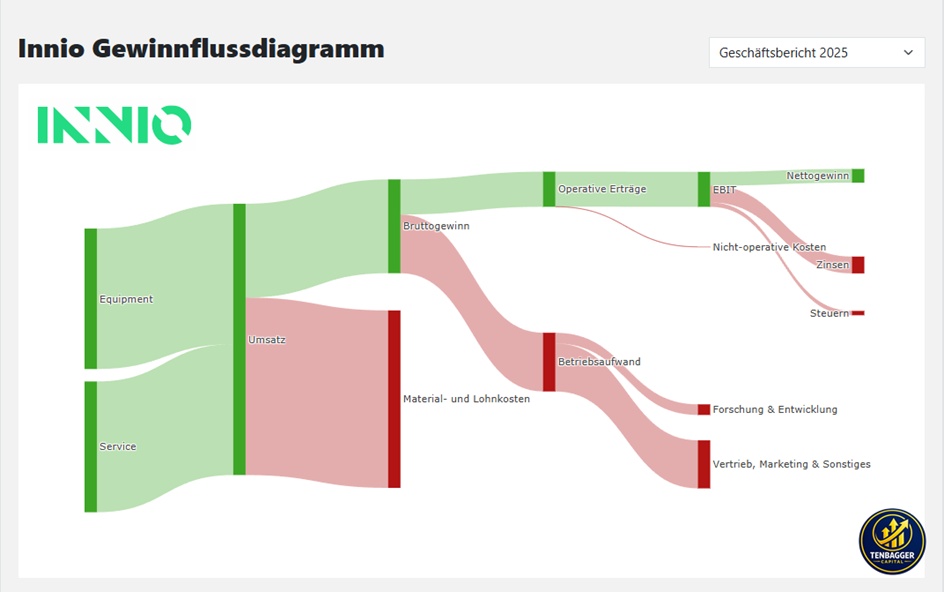
🔎 Entwicklung auf einen Blick
Umsatz:
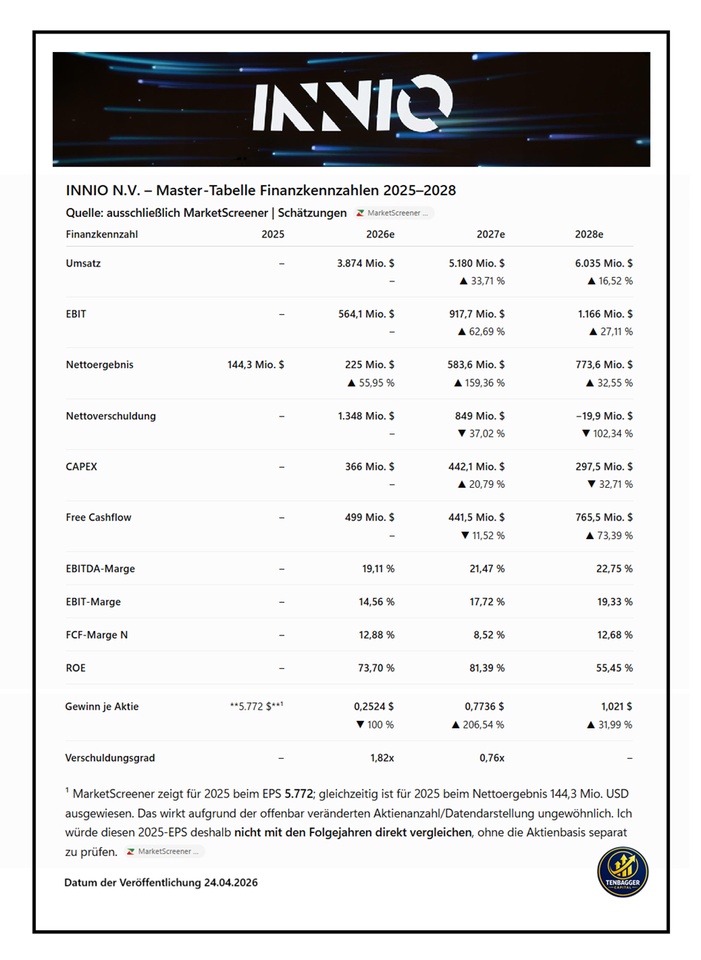
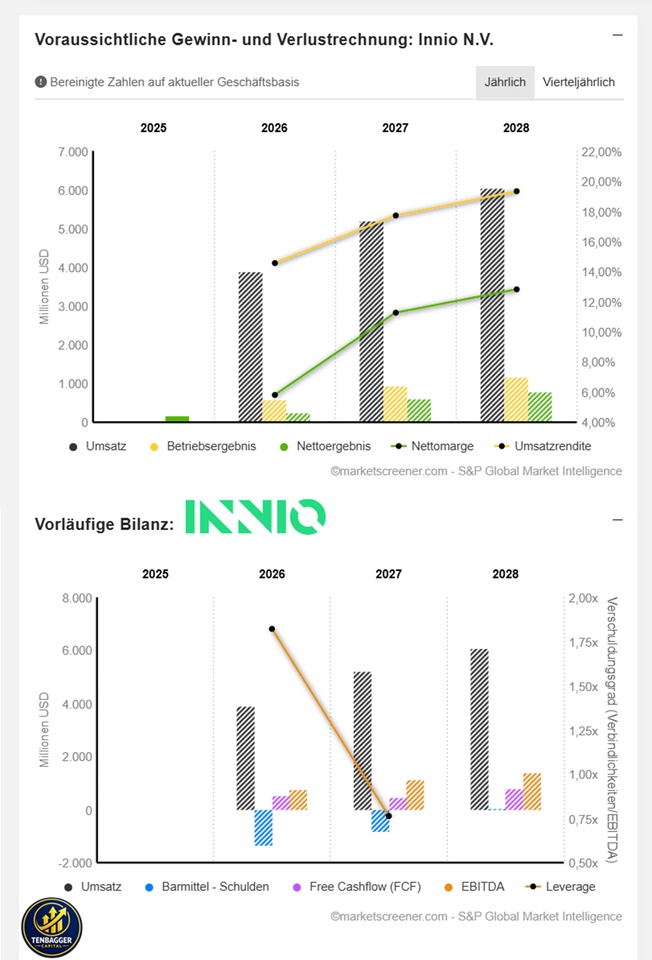
2026e → 2028e steigt der Umsatz von 3,874 Mrd. $ auf 6,035 Mrd. $. Das entspricht einem sehr dynamischen Wachstum, wobei sich die Wachstumsrate von 33,71 % auf 16,52 % abschwächt.
Profitabilität:
Besonders auffällig ist die Margenentwicklung. Die EBIT-Marge steigt von 14,56 % (2026) auf 19,33 % (2028), während die EBITDA-Marge von 19,11 % auf 22,75 % klettert.
Gewinn:
Das Nettoergebnis soll von 225 Mio. $ 2026 auf 773,6 Mio. $ 2028 steigen. Der größte Sprung wird für 2027 mit +159,36 % erwartet.
Verschuldung:
Die Nettoverschuldung sinkt laut Prognose von 1,348 Mrd. $ 2026 auf 849 Mio. $ 2027 und erreicht 2028 sogar −19,9 Mio. $ – damit würde INNIO rechnerisch eine Nettocash-Position erreichen.
Free Cashflow:
2027 gibt es zunächst einen Rückgang von 499 auf 441,5 Mio. $, bevor für 2028 ein deutlicher Sprung auf 765,5 Mio. $ prognostiziert wird. Gleichzeitig fällt CAPEX 2028 auf 297,5 Mio. $.
Kurz gesagt: Die MarketScreener-Schätzungen zeichnen für INNIO bis 2028 ein Szenario aus starkem Umsatzwachstum + deutlich steigenden Margen + stark wachsendem Gewinn + kräftigem Schuldenabbau. Die entscheidenden Punkte zum Beobachten sind dabei insbesondere die Umsetzung der hohen Gewinnwachstumsannahmen und der für 2028 erwartete FCF-Sprung.
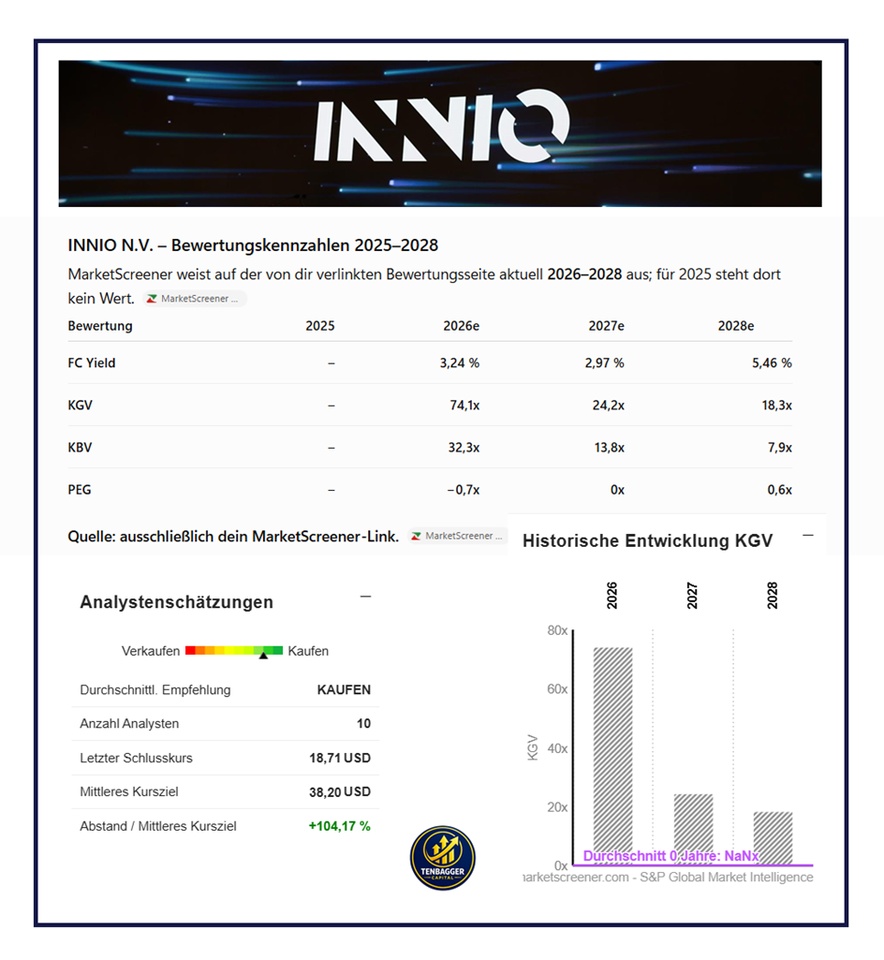
🔎 Entwicklung
- FC Yield: 3,24 % → 2,97 % → 5,46 %
KGV: 74,1x → 24,2x → 18,3x
KBV: 32,3x → 13,8x → 7,9x
PEG: −0,7x → 0x → 0,6x
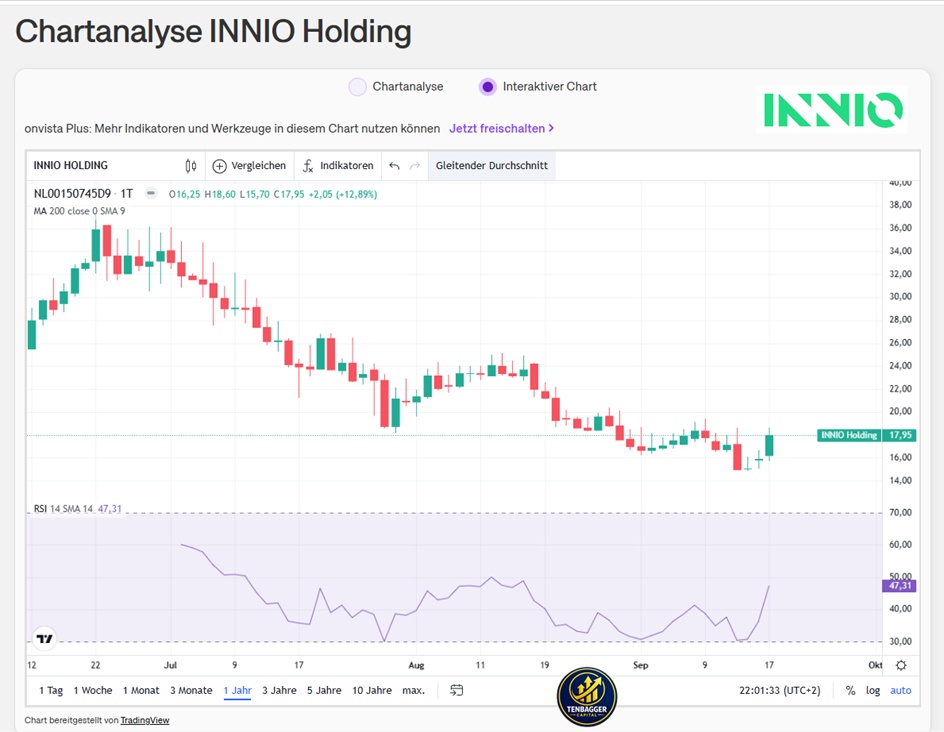
18.09.2026, 08:55:05 •
Lang & Schwarz (EUR)
17,90 EUR


