
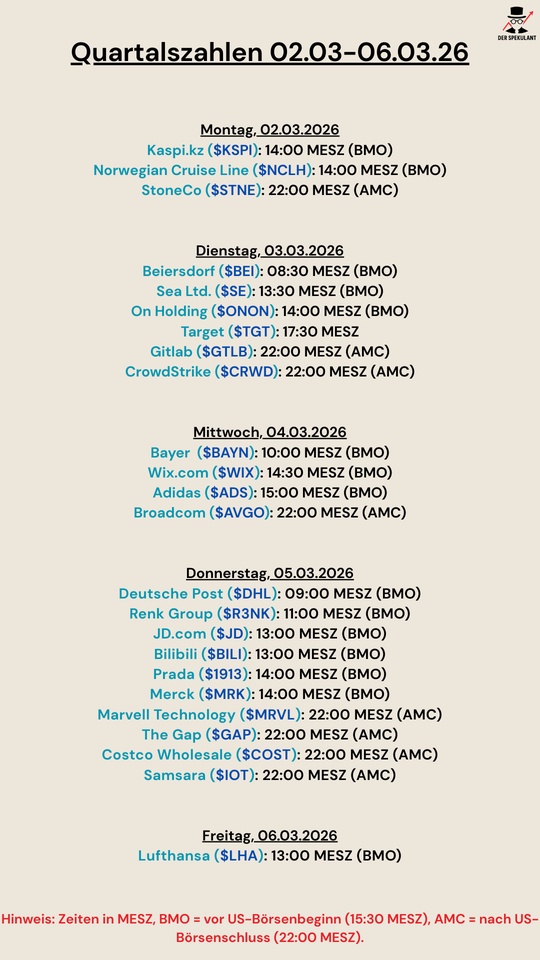
$KSPI (-1,28 %)
$NCLH (-2 %)
$STNE (-1,75 %)
$BEI (+1,55 %)
$SE (-0,7 %)
$ONON (-0,57 %)
$TGT (+1,55 %)
$GTLB (+2,62 %)
$CRWD (-2,71 %)
$BAYN (+1,88 %)
$WIX (+1,56 %)
$ADS (+0,36 %)
$AVGO (-2,08 %)
$DHL (+0,78 %)
$R3NK (+2,3 %)
$JD (+0 %)
$BILI (-3,93 %)
$1913 (+1,71 %)
$MRK (+2,81 %)
$MRVL (-5,92 %)
$GPS (-1,28 %)
$COST (+2,82 %)
$IOT (+0 %)
$LHA (-2,12 %)

StoneCo
Aktie
Aktie
ISIN: KYG851581069
Ticker: STNE
KYG851581069
STNE
Price
Diskussion über STNE
Beiträge
87Mon.·
Quartalszahlen 02.03-06.03.26
1515


8Mon.·
Aufstellung 2026 mit AI- und Fin(tech)-Wikifolios
Hallo zusammen, ich verfolge mit viel Interesse Eure Beiträge und habe trotz mehr als 20 Jahren Börsenerfahrung von Euch viel lernen können bzgl. wichtiger Kennzahlen von Wachstumsunternehmen. Dieses Wissen habe ich nun angewandt, um in den Sektoren Tech/AI, Fin(tech) und Biotech Unternehmen zu identifizieren, die in ETFs typischerweise unterrepräsentiert sind.
Alle erfüllen strenge Kriterien wie z. B.
- Rule of 40 > 40
- PEG < 2
- 5y CAGR >10%
- Moderate Bewertung/Unterbewertung gemäß Investing.com
Die Unternehmen habe ich in zwei wikifolios abgebildet:
wikifolio 1 fokussiert auf profitable Skalierung ("Profitable Growth") und der Infrastruktur, die moderne Technologien wie Künstliche Intelligenz erst ermöglicht: https://www.wikifolio.com/de/de/w/wf11ainfin
Dieses enthält die folgenden Werte:
- AI-Infrastruktur: $CRWV (-14,62 %)
$LITE (-6,49 %)
$VRT (-5,02 %)
$ANET (-3,56 %)
$MU (-1,76 %) - High-quality Fintech: $NU (-3,27 %)
$STNE (-1,75 %)
$HOOD (-6,22 %) - Biotech-Compounder: $NBIX (+1,53 %)
$VRTX
wikifolio 2 kombiniert das exponentielle Wachstum digitaler Fintech-Plattformen mit der zyklischen Ertragskraft etablierter Capital-Market-Compounder. Der Ansatz setzt darauf, dass digitale Transformation (Krypto-Integration, Neobanking) und klassische institutionelle Beratung (M&A, IPOs) in einem diversifizierten "Financial Ecosystem" gemeinsam outperformen: https://www.wikifolio.com/de/de/w/wf11fintec
Dieses enthält die folgenden Werte
- Digital Disruptors & Neo-Banking: $SOFI (-6,13 %)
$COIN (-3,26 %)
$NU (-3,27 %) - Capital Market Architects: $EVR (-3,01 %)
$PJT (-1,63 %)
$MC (-3,08 %)
$MS (-2,81 %)
$JPM (+1,51 %)
$EXX1 (-0,33 %) - Financial Infrastructure (Defensive Moats): $MCO (+0,24 %)
$MA (+1,44 %)
Nun bin ich gespannt auf Eure Meinung! Was haltet ihr von den wikifolios und würdet ihr in sie investieren? Welche Werte würdet ihr austauschen, welche fehlen und welche gefallen Euch besonders gut?
44
10 Kommentare
Alpalaka@Alpalaka
8Mon.
••
Alle 2 weiteren Antworten anzeigen
11Mon.·
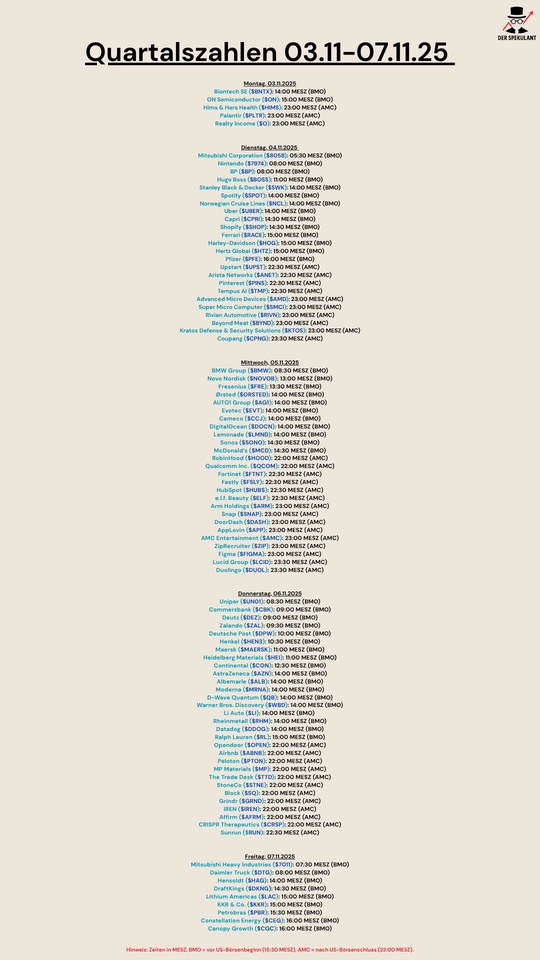
Quartalszahlen 03.11.25-07.11.15
$BNTX (-0,22 %)
$ON (-4,29 %)
$HIMS (-3,13 %)
$PLTR (-1,22 %)
$O (+1,06 %)
$8058 (-0,22 %)
$7974 (+0,78 %)
$BP. (+0,72 %)
$BOSS (-0,09 %)
$SWK (-1,06 %)
$SPOT (-1,17 %)
$N1CL34
$UBER (-2,31 %)
$CPRI (-2,02 %)
$SHOP (-0,87 %)
$RACE (-0,36 %)
$HOG (-1,39 %)
$HTZ (-3,54 %)
$PFIZER
$UPST (-4,03 %)
$ANET (-3,56 %)
$PINS (-1,26 %)
$TEM (+2,23 %)
$AMD (-4,36 %)
$SMCI (-4,96 %)
$RIVN (-2,64 %)
$BYND (-5,07 %)
$KTOS (-0,78 %)
$CPNG (-3,41 %)
$BMW (+0,2 %)
$NOVO B (+1,36 %)
$FRE (+1,59 %)
$ORSTED (-3,16 %)
$AG1 (+1,46 %)
$EVT (+3,6 %)
$CCO (-4,66 %)
$DOCN (-14,62 %)
$LMND (+1,15 %)
$SONO (-0,65 %)
$MCD (+0,9 %)
$HOOD (-6,22 %)
$QCOM (-1,65 %)
$FTNT (-2,64 %)
$FSLY (-4,29 %)
$HUBS (+0,63 %)
$ELF (+0,9 %)
$ARM (-4,59 %)
$SNAP (-3,29 %)
$DASH (-5,28 %)
$APP (-1,44 %)
$AMC (-1,35 %)
$ZIP (-4,4 %)
$FIG (-2,21 %)
$LCID (-3,33 %)
$DUOL
$UN0 (+0,39 %)
$CBK (-1,4 %)
$DEZ (+0,37 %)
$ZAL (-2,23 %)
$HEN (+1,52 %)
$MAERSK A (-1,58 %)
$HEI (-0,63 %)
$CON (-0,34 %)
$AZN (+4,62 %)
$ALB (+2,31 %)
$MRNA (+1,78 %)
$QBTS (-6,28 %)
$WBD
$LI (-3,81 %)
$RHM (+3,19 %)
$DDOG (-3,36 %)
$RL (+0,46 %)
$OPEN (-4,95 %)
$ABNB (+1,37 %)
$PTON (-1,62 %)
$MP (-5,72 %)
$TTD (-2,62 %)
$STNE (-1,75 %)
$SQ (-1,68 %)
$GRND (-0,72 %)
$IREN (-9,51 %)
$AFRM (-8,97 %)
$CRISP
$RUN (-5,66 %)
$7011 (+0,93 %)
$DTG (+0,65 %)
$HAG (+1,63 %)
$DKNG (-3,41 %)
$LAC (-4,83 %)
$KKR (-2,77 %)
$PETR3 (+2,5 %)
$CEG
$WEED (-4,42 %)
88
1J.·
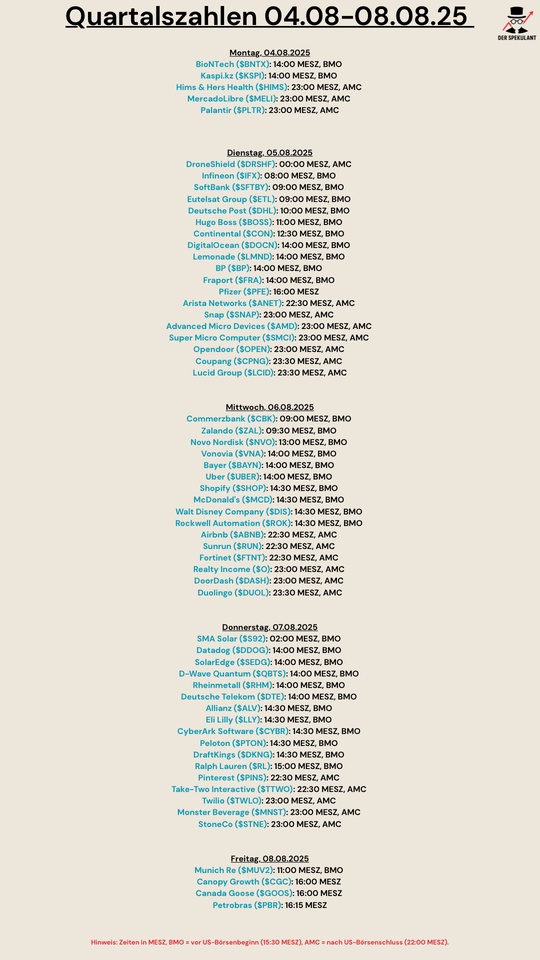
Quartalszahlen 04.08-08.08.2025
$BNTX (-0,22 %)
$KSPI (-1,28 %)
$HIMS (-3,13 %)
$MELI (-1,62 %)
$PLTR (-1,22 %)
$DRO (-2,16 %)
$IFX (-2,38 %)
$9434 (-0,66 %)
$FR0010108928
$DHL (+0,78 %)
$BOSS (-0,09 %)
$CONTININS
$DOCN (-14,62 %)
$LMND (+1,15 %)
$BP. (+0,72 %)
$FRA (+0,6 %)
$PFIZER
$SNAP (-3,29 %)
$AMD (-4,36 %)
$SMCI (-4,96 %)
$OPEN (-4,95 %)
$CPNG (-3,41 %)
$LCID (-3,33 %)
$CBK (-1,4 %)
$ZAL (-2,23 %)
$NOVO B (+1,36 %)
$VNA (-0,45 %)
$BAYN (+1,88 %)
$UBER (-2,31 %)
$SHOP (-0,87 %)
$MCD (+0,9 %)
$DIS (+0,82 %)
$ROK (-1,5 %)
$ABNB (+1,37 %)
$RUN (-5,66 %)
$FTNT (-2,64 %)
$O (+1,06 %)
$DASH (-5,28 %)
$DUOL
$S92 (-2,59 %)
$DDOG (-3,36 %)
$SEDG (-4,57 %)
$QBTS (-6,28 %)
$RHM (+3,19 %)
$DTE (+0,44 %)
$ALV (+0,5 %)
$LLY (+4,7 %)
$CYBR
$PTON (-1,62 %)
$DKNG (-3,41 %)
$RL (+0,46 %)
$PINS (-1,26 %)
$TTWO (+1,59 %)
$TWLO (-1,07 %)
$MNST (+2,25 %)
$STNE (-1,75 %)
$MUV2 (+0,4 %)
$WEED (-4,42 %)
$GOOS (-1,36 %)
$PETR3T
$ANET (-3,56 %)


1J.·
Inter & Co – Ein unterschätzter Fintech-Player aus Brasilien?
Inter & Co $INTR (-5,33 %) ist ein brasilianisches Fintech-Unternehmen, das als digitale Bank begann und mittlerweile eine breite Palette an Finanzdienstleistungen anbietet. Das Unternehmen ist an der Nasdaq gelistet und gehört zu den am schnellsten wachsenden digitalen Banken in Lateinamerika. Doch was macht Inter & Co besonders, wie schlägt es sich im Vergleich zur Konkurrenz, und wo liegen die Chancen und Risiken?
Überblick: Was ist Inter & Co?
Inter & Co startete als klassische Bank, wandelte sich aber in den letzten Jahren zu einer digitalen Finanzplattform mit einer breiten Produktpalette:
🔘 Digitalbanking: Kostenloses Girokonto, Kreditkarten, Überweisungen
🔘 Kredite & Hypotheken: Verbraucherkredite, KMU-Finanzierung
🔘 Investment & Trading: Aktien, ETFs, Kryptowährungen
🔘 Versicherungen: Verschiedene Policen für Kunden
🔘 E-Commerce & Cashback: Inter Shop verbindet Online-Shopping mit Cashback-Systemen
Das Geschäftsmodell zielt darauf ab, möglichst viele Dienstleistungen in einer App zu bündeln („Super App“-Ansatz), ähnlich wie Nubank oder MercadoLibre mit MercadoPago.
Konkurrenz: Wer sind die Mitbewerber?
Inter & Co steht in direktem Wettbewerb mit anderen digitalen Banken und Fintechs in Brasilien und Lateinamerika. Die wichtigsten Player sind:
🔸Nubank $NU (-3,27 %) : Der Marktführer mit über 80 Millionen Kunden in Brasilien, Mexiko und Kolumbien. Sehr stark im Bereich Kreditkarten und Kredite.
🔸PagSeguro $PAGS (-3,63 %) : Fokus auf Zahlungsdienstleistungen und kleine Unternehmen.
🔸StoneCo $STNE: (-1,75 %) Ebenfalls stark im Zahlungssektor, aber mit mehr Fokus auf Händlerlösungen.
🔸Banco do Brasil $BBAS3 Die traditionellen Banken, die zunehmend digitale Angebote entwickeln.
Inter & Co unterscheidet sich durch seine breite Plattform, die über Banking hinausgeht und stark in E-Commerce und Cashback integriert ist.
Chancen: Warum ist Inter & Co interessant?
🟢 Wachstumsmarkt Brasilien: Die Digitalisierung des Finanzsektors schreitet in Lateinamerika rasant voran. Noch immer sind Millionen Menschen unterversorgt, und die Nachfrage nach einfachen digitalen Lösungen ist hoch.
🟢 Skalierbares Modell: Inter & Co hat über 30 Millionen Kunden (Stand 2024) und wächst weiter. Der Plattformansatz ermöglicht Cross-Selling von Finanzprodukten und steigert die Kundenbindung.
🟢 Profitabilität in Sicht: Während viele Fintechs hohe Verluste schreiben, hat Inter & Co seine Kostenstruktur im Griff und könnte mittelfristig profitabel werden.
🟢 Expansionspotenzial: Neben Brasilien expandiert Inter & Co langsam in andere lateinamerikanische Märkte. Sollte das Wachstum anhalten, könnte die Aktie langfristig von steigenden Marktanteilen profitieren.
🟢 E-Commerce-Integration: Die Kombination aus Bank- und Shopping-Plattform (Inter Shop) bringt zusätzliches Umsatzpotenzial. Dieses Modell ist in Brasilien einzigartig und könnte langfristig eine starke Einnahmequelle sein.
Risiken: Was könnte schiefgehen?
⚠️Starker Wettbewerb: Nubank $NU (-3,27 %) ist eine extreme Konkurrenz mit massiven Finanzmitteln. Auch klassische Banken reagieren mit digitalen Angeboten.
⚠️ Zinsumfeld & Kreditausfälle: Brasilien hat traditionell hohe Zinsen. Falls sich das Zinsniveau weiter verändert, könnte es die Kreditvergabe und damit die Gewinne von Inter & Co beeinflussen.
⚠️ Langsame Internationalisierung: Während Nubank schon stark in Mexiko und Kolumbien aktiv ist, ist Inter & Co bisher fast ausschließlich auf Brasilien fokussiert. Die internationale Expansion könnte sich als schwierig erweisen.
⚠️ Makroökonomische Unsicherheiten: Brasilien ist anfällig für wirtschaftliche Schwankungen und Währungsrisiken. Eine Rezession oder Inflation könnte die Kreditqualität belasten.
Fazit: Lohnt sich ein Investment?
Inter & Co ist definitiv ein spannendes Fintech mit einem innovativen Geschäftsmodell. Die Integration von Banking, Investments und E-Commerce in einer Plattform bietet enormes Potenzial. Der Markt in Brasilien wächst weiter, und das Unternehmen hat eine solide Kundenbasis.
Allerdings steht Inter & Co auch vor großen Herausforderungen: Der Wettbewerb ist hart, und die Expansion verläuft langsamer als bei Nubank. Zudem müssen Profitabilität und Skalierung erst noch bewiesen werden.
Für risikofreudige Investoren mit langfristigem Horizont könnte Inter & Co eine interessante Turnaround-Chance sein - besonders, wenn das Unternehmen weiter Marktanteile gewinnt und profitabler wird.
Wie seht ihr das? Ist Inter & Co ein potenzieller Highflyer oder eher ein Risiko-Investment? Ich bin gespannt auf eure Meinungen!
77


3J.·
Aktienanalyse StoneCo
$STNE (-1,75 %)
StoneCo Ltd. ist ein Anbieter von Finanzdienstleistungen (84%) und Software (15%). Tätig ist StoneCo in einem spannenden Emerging Market: Brasilien
Doch zuerst einmal die Kennzahlen:
Kurs: 13,25 $ (YTD +40%) (-85% vom ATH) (-58% IPO 2018)
KUV: 2
KGV: 4730
forward KGV: ~18
Revenue growth yoy: +31% (Q1 2023)
5y avg. Revenue growth: +74,44%
EBIT growth yoy: 240,56%
5y avg. EBIT growth: 40,90%
Aufmerksam bin ich auf das Unternehmen vor allem durch den katastrophalen Verlauf des Aktienkurses geworden, welcher in einer (vermeintlich) günstigen Bewertung eines schnell wachsenden Unternehmens resultierte.
Was ist passiert?
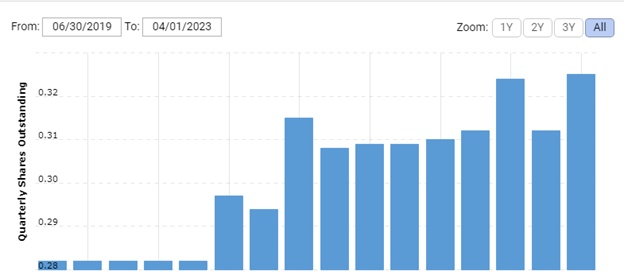
Im Mai 2021 erwirbt StoneCO einen Anteil an Banco Inter für umgerechnet $471 Millionen Dollar. Zu dem Zeitpunkt hatte StoneCo eine Bewertung von ca. 20 Milliarden Dollar (heute ~$4,15 Milliarden). Dieser Anteil verlor allerdings rapide an Wert und resultierte in einem Verlust von -90% (StoneCo löste den Anteil an Banco im Februar 2023 vollständig auf). Die Verluste wirkten sich dementsprechend negativ auf die Ergebnisse der letzten Quartale und lösten einen Crash im Aktienkurs aus. StoneCo hatte nicht nur einen komplett überteuerten Anteil gekauft, sondern sich gleichzeitig in einer Fremdwährung (Dollar) mit ansteigenden Zinsen verschuldet. Hier spielte dann ebenfalls noch der sinkende Wechselkurs des Brasilianischen Real zum US Dollar eine wichtige Rolle. Um den Deal zu finanzieren mussten dann auch einige neue Anteile ausgegeben werden (Siehe Bild Nr. 1).
Warum sollte das Unternehmen bzw. die Aktie dann überhaupt interessant sein?
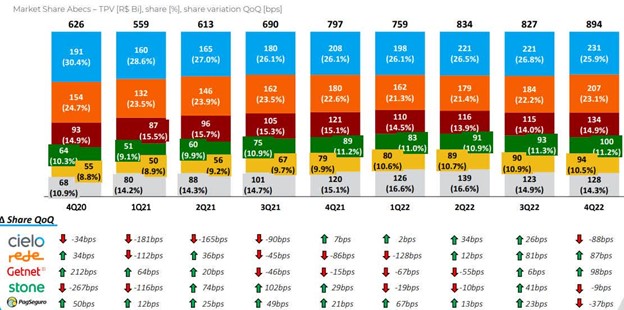
Das Management wurde nach dem groben Schnitzer nach und nach ausgetauscht. Es wurde ein neuer CFO und ein neuer CEO eingestellt. Mit Pedro Zinner steht nun ein erfahrener CEO an der Spitze des Unternehmens, dem schon bei Envea ein erfolgreicher Turnaround gelungen ist.Obwohl durch den Banco-Deal die fundamentalen Daten von StoneCo erodiert sind, lief das operative Business weiter sehr gut. StoneCo verzeichnet weiter starkes Wachstum und gewinnt sogar Marktanteile (siehe Bild Nr.2). Es werden wieder Gewinne geschrieben und eine große Cash-Position aufgebaut. Die negativen Einmaleffekte, die die Ergebnisse beeinträchtigt haben, sind nun passé und stark ansteigenden Gewinnen scheint nichts mehr im Weg zu stehen. Gemessen an den Wachstumsraten ist ein forward KGV von 18 sehr günstig, auch wenn das Wachstum etwas abbremst. Die Schulden sind mittlerweile wieder durch die Vermögenswerte gedeckt und das Unternehmen steht deutlich besser da als vor 2 Jahren.Macro-Umgebung: Die Brasilianische Zentralbank hat nach starken Zinsanhebungen aktuell einen Zinssatz von 13,75%. Aktuell beträgt die Inflation dort ca. 4%, nahe dem Zielwert der Zentralbank von 3,25%. Eine Senkung der Zinsen in naher Zukunft ist also definitiv im Bereich des Möglichen - was dem Aktienkurs weiteren Aufwind verschaffen könnte.
Fazit:
Meiner Meinung nach erhält man bei StoneCo ein schnellwachsendes und dabei profitables Unternehmen in einem stark wachsenden Sektor eines spannenden Emerging Markets. Die Downside ist aufgrund des abgestürzten Aktienkurses begrenzt, aktuell ist das Unternehmen zwar (nach meinen persönlichen Bewertungsmaßstäben) unterbewertet, muss sich das Vertrauen der Investoren aber auch erst einmal zurückgewinnen. Trotzdem handelt es sich hier um ein angeschlagenes Unternehmen in einem schwierigen Marktumfeld, welches zudem politischen Risiken in Brasilien ausgesetzt ist. Also informiert euch bitte nochmal intensiv selber bevor ihr hier auf buy klickt :D
Keine Anlageberatung und Informationen nach bestem Wissen basierend auf den Quellen.
Quellen:
https://investors.stone.co/news-releases/news-release-details/completion-ceo-transition
https://investors.stone.co/static-files/c62e910c-9608-425f-9ff7-c56c335f0087
Außerdem: MSN Finanzen, Yahoo Finance, MarketScreener
66
1 Kommentar
Nicht wundern, bei Getquin wird YTD eine Performance von knapp +60% für den Euro-Kurs der Aktie angezeigt. Ich habe allerdings den Dollar-Kurs an der Nasdaq verwendet.
••


Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet