


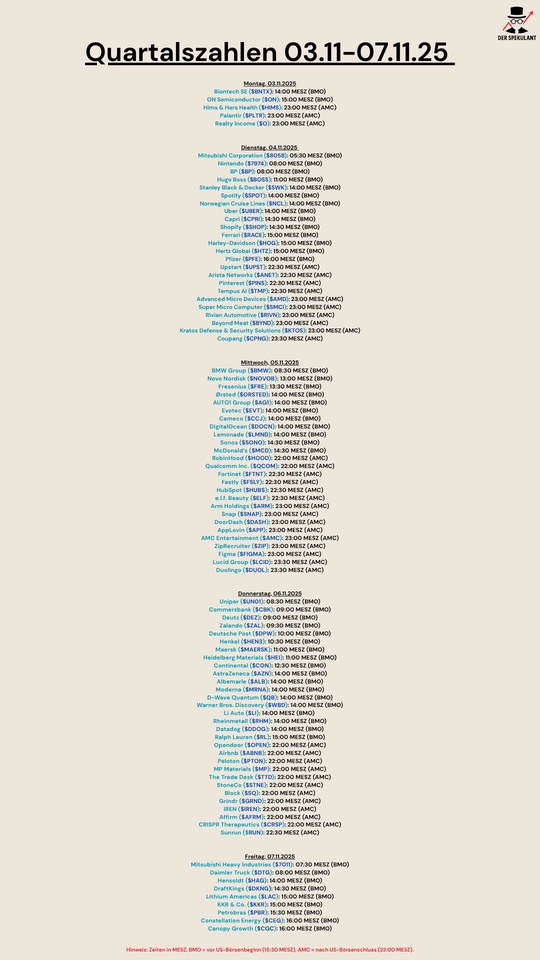
$BNTX (+0,57 %)
$ON (-2,44 %)
$HIMS (-1,22 %)
$PLTR (-0,73 %)
$O (+0,54 %)
$8058 (+1,53 %)
$7974 (-0,43 %)
$BP. (+1,4 %)
$BOSS (-0,47 %)
$SWK (+3,01 %)
$SPOT (+3,01 %)
$N1CL34
$UBER (-0,56 %)
$CPRI (+3,65 %)
$SHOP (-1,87 %)
$RACE (+1,39 %)
$HOG (+1,51 %)
$HTZ (+1,17 %)
$PFIZER
$UPST (+3,69 %)
$ANET (-3,12 %)
$PINS (-14,56 %)
$TEM (-1,69 %)
$AMD (-6,89 %)
$SMCI (-5,39 %)
$RIVN (+4,12 %)
$BYND (+4,1 %)
$KTOS (+4,74 %)
$CPNG (+2,02 %)
$BMW (+0,79 %)
$NOVO B (+2,53 %)
$FRE (+1,13 %)
$ORSTED (+3,02 %)
$AG1 (+4,39 %)
$EVT (-1,69 %)
$CCO (-0,15 %)
$DOCN (-7,12 %)
$LMND (+0 %)
$SONO (-2,26 %)
$MCD (+2,55 %)
$HOOD (-2,89 %)
$QCOM (-0,95 %)
$FTNT (+6,84 %)
$FSLY (-7,19 %)
$HUBS (+0,95 %)
$ELF (-2,8 %)
$ARM (-8,76 %)
$SNAP (-6,62 %)
$DASH (+8,85 %)
$APP (-2,7 %)
$AMC (+1,16 %)
$ZIP (+2,56 %)
$FIG (-3,44 %)
$LCID (-5,77 %)
$DUOL
$UN0 (-2,22 %)
$CBK (+1,31 %)
$DEZ (+1,39 %)
$ZAL (+2,89 %)
$HEN (+1,62 %)
$MAERSK A (-1,31 %)
$HEI (+2,6 %)
$CON (+1,91 %)
$AZN (+2,66 %)
$ALB (-3,91 %)
$MRNA (+3,5 %)
$QBTS (-2,39 %)
$WBD
$LI (-2,65 %)
$RHM (+4,58 %)
$DDOG (-6,66 %)
$RL (+2,58 %)
$OPEN (-1,78 %)
$ABNB (-0,37 %)
$PTON (-0,21 %)
$MP (-0,55 %)
$TTD (+1,68 %)
$STNE (-1,52 %)
$SQ (+2,76 %)
$GRND (-0,86 %)
$IREN (-11,2 %)
$AFRM (+0,03 %)
$CRISP
$RUN (+1,66 %)
$7011 (-2,27 %)
$DTG (-0,22 %)
$HAG (+2,22 %)
$DKNG (+1,1 %)
$LAC (-1,49 %)
$KKR (+2,5 %)
$PETR3 (-4,39 %)
$CEG
$WEED (-1,64 %)
Stanley Black
Price
Diskussion über SWK
Beiträge
14Quartalszahlen 03.11.25-07.11.15

Novo What?
Alle reden von $NOVO B (+2,53 %) , ehrlich Leute? Das war doch nach den Ereignissen im laufenden Jahr abzusehen. Die Kriesen reissen nicht ab... also was soll das thema?
Viel interessanter finde ich die Entwicklungen von $SMHN, (+2,32 %)
$UPS (+1,32 %) oder $SWK (+3,01 %) ...


Hab mich von dem Dividendenkönig Stanley B&D getrennt. Lief zwischenzeitlich mit knapp 20% Kursgewinn und 4-5% nicht schlecht, dennoch habe ich die Aktie mit 7% Kursgewinn verkauft.
Ich denke, dass die Aktie in Zukunft nicht gut abschneiden wird, da Retailer auch hier weniger einkaufen werden.
Lieber investiere ich dieses Geld in andere Aktien 😉


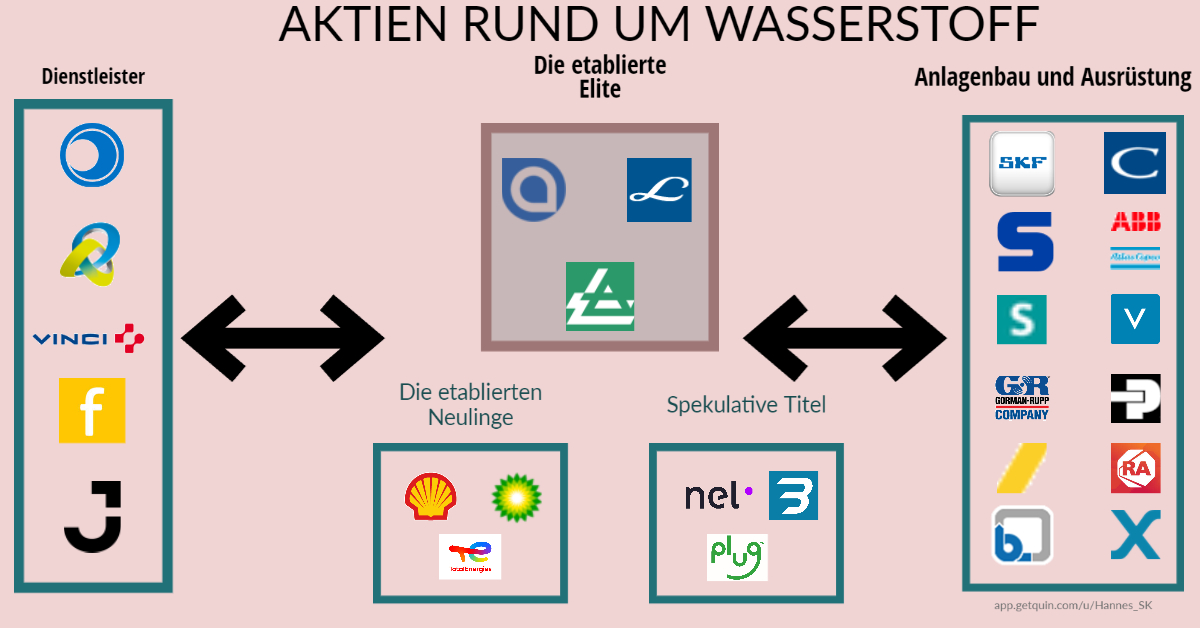
Das 1x1 der Wasserstoff-Industrie an der Börse.
Hallo liebe Community,
In Anbetracht der Tatsache, dass hier nun doch eine Menge Neuzugänge auf der Plattform sind, habe ich eine, für Social-Media typisch, stupide Grafik erstellt, um euch einen Überblick über Aktien zu geben, die möglicherweise ja nicht jeder auf dem Schirm hat. Es ist ja selbstverständlich, dass man sich nicht in jeder Branche auskennen kann. Für einen soliden Austausch sind wir ja aber hier in der Community zusammengekommen.
Da wir hier aber auf Getquin und nicht auf Instagram sind, kommt nun noch etwas Input für die Wissbegierigen.
Was machen die Firmen überhaupt?
Dienstleister:
Auf der Dienstleisterseite finden sich eher untypische Unternehmen für den Sektor wieder.
Hier habe ich Friedrich Vorwerk $VH2 (+0,7 %) , Vinci $DG (+0,9 %) , Ferrovial $FER , Bilfinger $GBF (+1,53 %) und Jacobs Solutions $J (+0,74 %) aufgelistet.
Ihr Hauptaugenmerk ist die Hintergrundarbeit an den Objekten selbst. Sie unterstützen die Unternehmen in der Planung, Realisierung, im Bau und in der Instandhaltung. Sie arbeiten dezentral in regionalen Arbeitsgruppen, um die Breite der Industrie abzudecken. Sie bieten nahezu jeden Service für ein Industrieunternehmen an.
Die etablierte Elite
Möchte man in den Wasserstoff-Sektor investieren, führen alle Wege zu den Riesen Linde $LIN (-1,55 %) , Air Products $APD (+1,1 %) und Air Liquide $AI (+1,72 %) . Unumstößlich erscheint ihre Marktmacht im Bereich der Industriegase und im heutigen Marktumfeld der kommerziellen Wasserstoff-Herstellung. Ihr Know-How im Segment der gasförmigen Stoffherstellung ist jahrzehntelang bewährt und die Prozesse nahezu perfekt optimiert. Jedes Unternehmen hat zudem eigene Ingenieursparten, die sie perfekt für die Zukunft in der Elektrolyseurentwicklung aufstellen lassen.
Die etablierten Neulinge
Mit jeder Menge Geld im Ranzen stoßen nun auch die Mineralölkonzerne Shell $SHEL (+2,23 %) , Total $TTE (+1,12 %) und BP $BP. (+1,4 %) auf das Segment zu. Öl ist endlich, das Geschäft soll es jedoch nicht sein. Auch diese Unternehmen sind im Umgang mit Wasserstoff erprobt. Im Raffinerieprozess ist Wasserstoff eine unumgängliche Komponente. Um sich von den großen 3 unabhängiger zu machen, stößt man auch hier auf neue Marktfelder. Ob sie sich da bewähren können?
Spekulative Titel
Außer Spesen noch nie was gewesen. Jahrelanger Hype und doch eine harte Realität treffen die kleinen Fische im Haifischbecken rund um das Segment. Nel $NEL (+0 %) , Plug Power $PLUG (-1,57 %) und Ballard $BLDP (-2,05 %) sind Leidgeplagte. Noch nie gelang es ihnen auch nur ansatzweise profitable Zahlen zu liefern. Im Gegenteil, Quartal für Quartal scheint es schlimmer zu werden. Nur die Umsätze steigen. Ob das jemals gut gehen kann?
Anlagenbau und Ausrüstung
Natürlich kümmert man sich in einer globalisierten Welt nicht mehr um die gesamte Wertschöpfung von A-Z. Jedes Unternehmen ist in seinem Segment spezialisiert. Dauerhafte Profiteure der Industrie stellen daher die Ausrüster dar, weil sie die Grundsteine für jede Innovation technisch entwickeln müssen, um in den Weiten der Globalisierung zu bestehen.
Die Anlagenbauer
Sie fertigen die physischen Teile für die Prozessanlagen.
Beispielhaft hierfür Voestalpine $VOE (+1 %) , Atlas Copco $ATCO B oder Sulzer $SUNE .
Die Ausrüster
Darüber hinaus gehört der Stofftransport ebenso mit dazu. Ein Stofftransport in der Industrie, aber auch bei euch zu Hause, beispielsweise in der Wasserleitung, wird durch Pumpen (bei Flüssigkeiten) oder durch Verdichter (bei Gasen) sichergestellt. Etablierte Marken sind hierbei KSB $KSB (-0,95 %) , Xylem $XYL (+2,5 %) , Gorrman-Rupp $GRC (-1,49 %) , aber auch als Gesamtausrüster Chart Industries $GTLS oder SKF $SKF B (+0,72 %) oder für spezialisierte Werkzeuge Stanley B&D $SWK (+3,01 %) .
Weiterhin ist die Prozesskontrolle unabdingbar. Hier haben sich Marken wie Siemens $SIE (+1,79 %) , ABB $ABBN (-0,06 %) oder auch Rockwell $ROK (+1,28 %) und Parker $PH (-0,19 %) etabliert. Sie liefern nicht nur die elektronische Ausrüstung für die Prozessanlagen. Sie bieten auch ihre Software-Services als Sicherheitsdienstleistungen an, sodass die Sicherheit in der Prozesskontrolle immer gewährleistet werden kann.
Ich hoffe euch einen kleinen Einblick in die Branche gegeben zu haben und würde mich über konstruktives Feedback sehr freuen.


Quartalszahlen vom 27.10.2022…
Amazon, Apple 📉🔥💥, T-Mobile US , Intel 📈❤️⤵️
Im Beitrag heute früh, wurden ja einige Zahlen angekündigt:
https://app.getquin.com/activity/PkJeFBqydK?lang=de&utm_source=sharing
Lasst gerne nochmal ein Like da, würde mich sehr freuen, da die Morgen-Beiträge auch viel Mühe machen. Ich plane aktuell diese auch weiter auszubauen mit Links etc. Dafür benötige ich aber noch etwas Zeit. Aber jetzt zu den Zahlen von heute:
$INTC (-23,14 %)
Intel:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,59 die Analystenschätzungen von $0,34. Umsatz mit $15,3 Mrd. unter den Erwartungen von $15,43 Mrd. Intel mit Downside-Guidance für das vierte Quartal. Sieht ein EPS von 0,20 Dollar (Konsens 0,68) und einen Umsatz von 14-15 Milliarden Dollar (Konsens 16,43 Mrd).
$AMZN (-10,47 %)
Amazon:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,28 die Analystenschätzungen von $0,22. Umsatz mit $127,1 Mrd. unter den Erwartungen von $127,76 Mrd. Amazon mit Downside-Guidance für das vierte Quartal. Sieht einen Umsatz von 140-148 Milliarden Dollar (Konsens 155,37 Mrd).
$AAPL (+1,68 %)
Apple:
Apple übertrifft im vierten Quartal mit einem Gewinn je Aktie von $1,29 die Analystenschätzungen von $1,26. Umsatz mit $90,1 Mrd. über den Erwartungen von $88,76 Mrd. Apple iPhone-Umsatz im vierten Quartal bei 42,6 Milliarden Dollar (Konsensschätzung 43,4 Mrd, Vorjahr 38,9 Mrd). Apple Mac-Umsatz im vierten Quartal bei 11,5 Milliarden Dollar (Konsensschätzung 9,4 Mrd, Vorjahr 9,2 Mrd). Apple Wearables-Umsatz im vierten Quartal bei 9,7 Milliarden Dollar (Konsensschätzung 9,0 Mrd, Vorjahr 8,8 Mrd). Apple iPad-Umsatz im vierten Quartal bei 7,2 Milliarden Dollar (Konsensschätzung 7,8 Mrd, Vorjahr 8,3 Mrd). Apple Service-Umsatz im vierten Quartal bei 19,2 Milliarden Dollar (Konsensschätzung20,4 Mrd, Vorjahr 18,3 Mrd).
$TMUS (-0,19 %)
T-Mobile US:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,40 die Analystenschätzungen von $0,39. Umsatz mit $19,48 Mrd. unter den Erwartungen von $20,02 Mrd.
$S92 (+1,87 %)
SMA Solar:
erhöht die Ergebnisprognose für das laufende Jahr und erwartet jetzt ein Ebitda von 60-75 Millionen Euro vor nach zuvor 10-60 Millionen.
Gründe für die Prognoseanhebung sind der weiterhin hohen Auftragseingang und eine sich sukzessive verbessernde Versorgung mit elektronischen Bauteilen. Darüber hinaus wirkte sich im dritten Quartal ein Sondereffekt im unteren zweistelligen Millionen-Euro-Bereich aus einem Immobilienverkauf positiv auf das Ergebnis aus. (Hatte ich gerade bei 62€ verkauft)
$WDC (-2,11 %)
Western Digital:
verfehlt im ersten Quartal mit einem Gewinn je Aktie von $0,20 die Analystenschätzungen von $0,41. Umsatz mit $3,74 Mrd. über den Erwartungen von $3,64 Mrd.
$MA (+4,49 %)
MasterCard:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $2,68 die Analystenschätzungen von $2,57. Umsatz mit $5,8 Mrd. über den Erwartungen von $5,65 Mrd.
$TTE
TotalEnergies SE:
verfehlt im dritten Quartal mit einem Gewinn je Aktie von $3,83 die Analystenschätzungen von $3,99. Umsatz mit $64,92 Mrd. unter den Erwartungen von $79,43 Mrd.
$TROW (+1,33 %)
T. Rowe Price Group Inc.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $1,86 die Analystenschätzungen von $1,85. Umsatz mit $1,59 Mrd. über den Erwartungen von $1,55 Mrd.
$MO (+4,91 %)
Altria Group Inc.:
verfehlt im dritten Quartal mit einem Gewinn je Aktie von $1,28 die Analystenschätzungen von $1,30. Umsatz mit $6,55 Mrd. über den Erwartungen von $5,6 Mrd.
$CMCSA (+3,17 %)
Comcast Corp. Class A:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,96 die Analystenschätzungen von $0,90. Umsatz mit $29,85 Mrd. über den Erwartungen von $29,75 Mrd.
$MCD (+2,55 %)
McDonald's Corp.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $2,68 die Analystenschätzungen von $2,59. Umsatz mit $5,87 Mrd. über den Erwartungen von $5,72 Mrd.
$SWK (+3,01 %)
Stanley Black & Decker Inc:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $0,76 die Analystenschätzungen von $0,72. Umsatz mit $4,1 Mrd. über den Erwartungen von $4 Mrd.
$CAT (-9,89 %)
Caterpillar Inc.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $3,95 die Analystenschätzungen von $3,17. Umsatz mit $15 Mrd. über den Erwartungen von $14,15 Mrd.
$MRK (+2,43 %)
Merck & Co. Inc.:
übertrifft im dritten Quartal mit einem Gewinn je Aktie von $1,85 die Analystenschätzungen von $1,75. Umsatz mit $15 Mrd. über den Erwartungen von $14,07 Mrd. Merck & Co erhöht den Ausblick auf 2022 und sieht den Umsatz bei $58,5 Mrd bis $59,0 Mrd (bisher: $57,5 bis $58,5 Mrd) und den bereinigten Gewinn je Aktie bei $7,32 bis $7,37 (bisher: $7,25 bis $7,35).
$LIN
Linde:
erzielt im 3. Quartal einen Umsatz von $8,8 Mrd (VJ: $7,68 Mrd, Analystenprognose: $8,34 Mrd), einen operativen Gewinn von $1,6 Mrd (VJ: $1,3 Mrd) und einen bereinigten Nettogewinn von $1,55 Mrd (VJ: $1,42 Mrd, Prognose: $1,47 Mrd). Im Ausblick auf 2022 erwartet Linde einen bereinigten Gewinn je Aktie von $11,93 bis $12,03 (bisher: $11,73 bis $11,93).
$BEI (+0,38 %)
Beiersdorf:
erzielt im 1. bis 3. Quartal einen Umsatz von €6,7 Mrd (organisch +11,1 %), ein Umsatzwachstum im Unternehmensbereich Consumer auf €5,4 Mrd (organisch +11,7 %), ein organisches Wachstum bei allen Marken: NIVEA +10,8 %, Derma +25,3 %, La Prairie +5,5 %, Healthcare +12,8 %; der Unternehmensbereich tesa erzielte einen Umsatz von €1,3 Mrd, organisch +8,3 %. Beiersdorf geht für tesa von einem organischen Umsatzwachstum zwischen 7 bis 9 % für das Gesamtjahr 2022 aus. Die operative EBIT-Umsatzrendite des laufenden Geschäfts ohne Sondereffekte soll nur leicht unter Vorjahr liegen, trotz der hohen Rohstoff- und Transportkosten.
$KU2
KUKA:
erzielt im 1. bis 3. Quartal einen Auftragseingang von €3,68 Mrd (VJ: €2,69 Mrd), einen Umsatz von €2,76 Mrd (VJ: €2,35 Mrd), ein Ebit von €80,9 Mio (VJ: €45,5 Mio), ein Ebitda von €174,3 Mio (VJ: €137,2 Mio) und ein Ergebnis nach Steuern von €66,7 Mio (VJ: €29,8 Mio). KUKA passt die Guidance für das Geschäftsjahr 2022 an. Der Auftragseingang wird über €3,9 Mrd liegen (mehr als 10 % über dem Vorjahreswert). Der Umsatz wird über €3,6 Mrd liegen (mehr als 10 % über dem Vorjahreswert). Die Prognose für die EBIT-Marge wird konkretisiert und bei rund 3,0 % liegen.
$ULVR (+0,54 %)
Unilever:
hebt erneut seine Umsatzprognose an. Auf Jahressicht wird nun ein organisches Wachstum von mehr als 8 % erwartet (bisher: 4,5 bis 6,5 %).
$MTX (+0,3 %)
MTU:
erzielt im 3. Quartal einen Umsatz von €1,349 Mrd (VJ: €1,004 Mrd, Analystenprognose: €1,315 Mrd), ein Ebit (bereinigt) von €158 Mio (VJ: €117 Mio, Prognose: €153 Mio), eine Ebit-Marge von 11,7 % (VJ: 11,7 %, Prognose: 11,6 %) und einen Nettogewinn (bereinigt) von €113 Mio (VJ: €85 Mio, Prognose: €111 Mio). Im Ausblick auf 2022 erwartet das Unternehmen nun einen Umsatz von €5,4 bis €5,5 Mrd (Prognose: €5,282 Mrd) und einen Anstieg beim Ebit (bereinigt) im niedrigen 30er-Prozentbereich.
$HFG (-1,04 %)
HelloFresh:
erzielt im 3. Quartal einen Umsatz von €1,86 Mrd (VJ: €1,42 Mrd, Analystenprognose: €1,8 Mrd), ein Ebitda (bereinigt) von €71,8 Mio (VJ: €79,8 Mio, Analystenprognose: €75,6 Mio) und eine Ebitda-Marge (bereinigt) von 3,9 % (VJ: 5,6 %). Die Zahl der aktiven Kunden wurde mit 7,51 Mio angegeben (VJ: 6,94 Mio, Prognose: 7,5 Mio), die Anzahl der Bestellungen mit 29,03 Mio (VJ: 27,59 Mio).
$NEM (+4,51 %)
Nemetschek:
erzielt im 3. Quartal einen Umsatz von €202,8 Mio (VJ: €169,3 Mio, Analystenprognose: €199 Mio), ein Ebitda von €62,9 Mio (VJ: €54,4 Mio, Prognose: €62 Mio), eine Ebitda-Marge von 31,0 % (VJ: 32,1 %, Prognose: 31,1 %) und einen Nettogewinn von €38,8 Mio (VJ: €34,2 Mio, Prognose: €36,4 Mio). Ausblick für 2022 bestätigt.
$KGX (+3,12 %)
KION:
erzielt im 1. bis 3. Quartal einen Umsatz von €8,24 Mrd (VJ: €7,5 Mrd, Analystenprognose: €8,1 Mrd), einen Auftragsbestand von €7,7 Mrd (Ende 2021: €6,66 Mrd), eine Ebit-Marge von 2,6 % (VJ: 9,2 %, Prognose: 2,3 %), ein Ebit (bereinigt) von €210,6 Mio (VJ: €691,1 Mio, Prognose: €189 Mio) und einen Nettogewinn von €66,9 Mio (VJ: €430,8 Mio, Prognose: €35 Mio). Kion will sich aus Russland-Geschäft vollständig zurückziehen. Ausblick bestätigt.
$LHA (+1,16 %)
Lufthansa:
erzielt im 3. Quartal einen Umsatz von €10,06 Mrd (VJ: €5,20 Mrd, vorläufig: €10,1 Mrd), ein Ebit (bereinigt) von €1,132 Mrd (VJ: €251 Mio), einen bereinigten Free Cashflow von €410 Mrd (VJ: €43 Mio, vorläufig: €400 Mio) und einen Nettogewinn von €809 Mio (VJ: -72 Mio). Im Ausblick sieht sich das Unternehmen auf Kurs zu Mittelfristzielen für 2024.
$SOW
Software AG:
erzielt im 3. Quartal einen Umsatz von €221,4 Mio (VJ: €198 Mio, Analystenprognose: €225 Mio), eine Ebita-Marge von 16,6 % (VJ: 16,8 %, Prognose: 13,9 %), ein Ebita (bereinigt, organisch) von €35,3 Mio (VJ: €33,3 Mio, Prognose: €31,3 Mio) und einen Nettoverlust von €10,8 Mio (VJ: €16,3 Mio). Ausblick für 2022 bestätigt.
$WCH (+0,78 %)
Wacker Chemie:
erzielt im 3. Quartal einen Umsatz von €2,13 Mrd (€1,66 Mrd, Analystenprognose: €2,13 Mrd), ein Ebitda von €457 Mio (VJ: €449,6 Mio, Prognose: €499,3 Mio) und einen Nettogewinn von €258,9 Mio (VJ: €264,5 Mio, Prognose: €291,1 Mio). Im Ausblick auf 2022 erwartet das Unternehmen nun ein Ebitda im Bereich von €2,1 bis €2,3 Mrd (bisher: €1,8 bis €2,3 Mrd) und einen Umsatz unverändert im Bereich von €8,0 bis €8,5 Mrd.
$AIXA (+8,38 %)
Aixtron:
erzielt im 3. Quartal einen Umsatz von €88,9 Mio (VJ: €130,8 Mio, Analystenprognose: €127,7 Mio), einen Auftragseingang von €142,8 Mio (VJ: €114,2 Mio), ein Ebit von €16,2 Mio (VJ: €36,2 Mio, Prognose: €30,8 Mio) und einen Nettogewinn von €19,1 Mio (VJ: €31,4 Mio). Im Ausblick auf 2022 erhöht Aixtron die Prognose für den Auftragseingang von €540 auf €600 Mio (bisher: €520 bis €580 Mio).
#amazon
#intel
#tmobile
#unilever
#lufthansa
#hellofresh
#linde
#quartalszahlen
#news
#newsroom
#aktien
#aktientipps
#community
#communityfeedback
#lernen

Zwischenzeitlich +11% ist schon heftig 📈

Ich habe sie immer mal wieder angeschaut (für mich analysiert) und mich immer daran gestört, dass sie mehr immaterielle Vermögenswerte als Eigenkapital haben. Das ist für mich immer ein Warnsignal, da immaterielle Vermögenswerte (ich nennen sie auch gerne "Luft") ja immer ein potentielles Abschreibungsrisiko haben.
Bei reinen Digitalunternehmen, bei denen der Quellcode wirklich werthaltig sein kann (Alphabet, Microsoft, ...), kann das okay sein, aber selbst bei diesen Digitalunternehmen machen die immateriellen Vermögenswerte nur 10%-30% des Eigenkapitals aus und nicht wie bei Stanley Black & Decker 116%. Und SBD stellt ja "echte Dinge" her, dann sollten sie auch "echte Werte" in der Bilanz haben und nicht nur Luft.
Und sonst waren mir die KGVs einfach zu hoch, gerade im Vergleich zu anderen Werkzeugproduzenten, daher habe ich SBD nie gekauft. Aber von den restlichen Fundamentaldaten sieht SBD grundsätzlich gut aus und wenn die KGVs jetzt in bezahlbare Optionen kommen, kann man sich die Aktie noch mal anschauen (wenn man Risiko der immateriellen Luft in Kauf nehmen möchte).


Bis vor kurzem habe ich sowohl auf Instagram als auch hier auf getquin sehr selten nur etwas über die Stanley Black Aktie gehört 😶
Seitdem Helmut (Instagram: Waikiki5800) in seiner Instagram-Story seinen Kauf gepostet hat, vergehen keine zwei Tage, wo jemand diese Aktie kauft oder auf die Watchlist setzt 😩
Vielleicht ist es nur Zufall und die Aktie ist aktuell wirklich sehr attraktiv: Trotzdem möchte ich davor warnen einfach blind jemanden nachzukaufen ☝️
Auch wenn Helmut auf Instagram eine absolute Börsenlegende ist, kann er mit seinen Entscheidungen falsch liegen. Vielleicht wird er auch die Aktie irgendwann verkaufen, weil sich etwas fundamental geändert hat und wird dies aber nicht kommunizieren. Was macht ihr dann? 🤷🏽♂️
So und jetzt zu meiner eigentlichen Frage: Was genau macht Stanley Black und ist die wirklich so günstig? Hat sich jemand mal intensiv mit dieser Aktie beschäftigt?

Die haben den Zahlen nach ein gutes bzw. niedriges Kurs-Buchwert-Verhältnis. Hinzu kommt eine Dividendenrendite von >2% als Aristokrat.
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche