

nicht viel Schnick Schnack 😬
Heute gibt’s wieder was für eure Gesundheit 🤧
Let‘s Go !
Es geht heute um das Biotech-Unternehmen:
🧬 Adaptive Biotechnologies $ADPT (-0,05 %) : Das unbezwingbare immunologische Auge der Krebsmedizin
Adaptive Biotechnologies $ADPT (-0,05 %) ist kein klassisches Biotech-Unternehmen, das auf gut Glück nach neuen Molekülen forscht. Es ist der weltweite technologische Pionier und Infrastruktur-Monopolist im Bereich der Immunsequenzierung (dem präzisen Auslesen des menschlichen Immunsystems). Während Pharma-Riesen wie Bristol Myers Squibb $BMY (-0,86 %) Krebstherapien entwickeln, liefert Adaptive mit seinem Flaggschiff-Produkt clonoSEQ das kritische, hochpräzise "Mess-Auge", mit dem der Erfolg dieser Therapien überhaupt erst bewiesen wird.
Sie kontrollieren das führende System zur Erkennung von minimaler Restschnittkrankheit (Minimal Residual Disease, kurz MRD) bei Blutkrebs – das ist die ultradetaillierte Mautstation, an der die Onkologie der Zukunft nicht vorbeikommt.
1. Das Geschäftsmodell: Die Entfesselung des MRD-Monopols 🔬⚙️📈
Adaptive $ADPT (-0,05 %) kontrolliert den Markt durch eine radikal skalierende, proprietäre Tech-Plattform:
Die klinische Mautstation (clonoSEQ): Wenn ein Patient mit Multiplem Myelom oder Leukämie therapiert wird, wollen Ärzte wissen: Ist der Krebs wirklich weg? Herkömmliche Methoden übersehen eine von 10.000 Krebszellen. clonoSEQ findet eine unter einer Million Zellen.
Die Wechselkosten (Switching Costs) für Onkologen und Kliniken sind absolut extrem: Ist ein Patient einmal mit clonoSEQ typisiert und im Monitoring, kann der Arzt das System nicht wechseln, ohne die historische Vergleichbarkeit der Daten zu zerstören.
Der "Design-In"-Schutz bei Pharma-Studien: Bei der Zulassung neuer Krebsmedikamente verlangt die FDA zunehmend den Nachweis von "MRD-Negativität". Pharmakonzerne nutzen Adaptive als Standard-Endpunkt für ihre klinischen Studien (wie die bahnbrechende CEPHEUS-Studie). Hat eine Zulassungsstudie clonoSEQ integriert, ist Adaptive für die gesamte weltweite Lebensdauer dieses Medikaments als exklusiver Diagnostik-Partner fest einbetoniert.
Der monumentale Befreiungsschlag 2026 (Fokus auf Marge): Jahrelang litt die Aktie unter der Sparte Immune Medicine (Frühphasen-Forschung mit Microsoft), die als Cash-Burner Millionen verschlang. Mitte Juni 2026 hat das Management die Bombe platzen lassen: Das unprofitable Forschungssegment wird bis Ende des Jahres komplett abgespalten oder separat verpartnert. Zurück bleibt ab 2027 eine saubere, hochprofitable, extrem schnell wachsende reine Diagnostik-Maschine (Pure-Play MRD).
2. Die Kennzahlen (Stand: Q1/Q2 2026 / FY-Trend) 📊
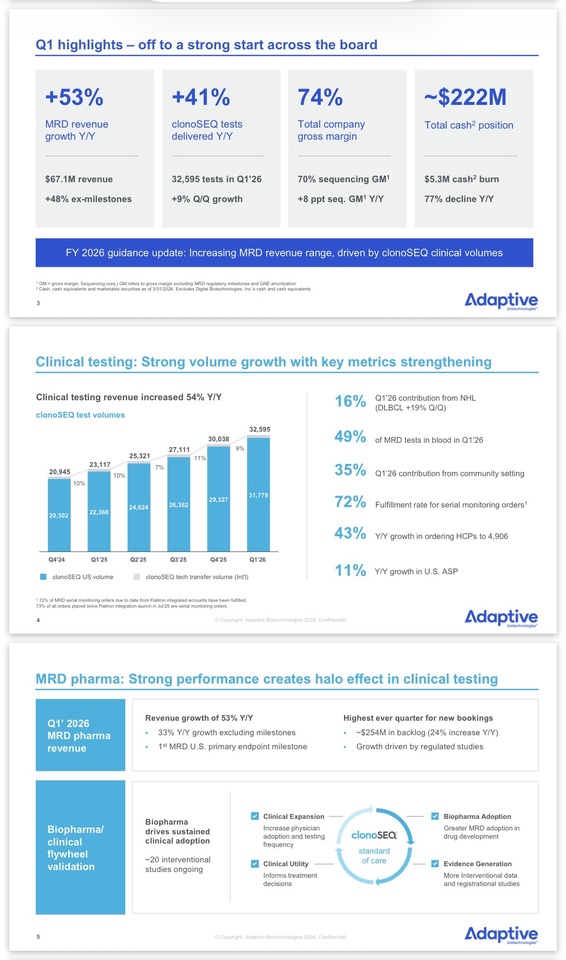
Umsatzbasis & Beat: Der Gesamtumsatz im aktuellen Q1 2026 pulverisierte mit 70,9 Mio. USD die Analystenschätzungen um gewaltige 16,4\%. Für das Gesamtjahr steht eine MRD-Kernprognose von 260 bis 270 Mio. USD im Raum.
🚀Wachstums-Explosion: Das MRD-Kerngeschäft wächst völlig losgelöst von der Konjunktur. Im Q1 2026 explodierte der MRD-Umsatz um +53\% im Jahresvergleich, getrieben durch ein Volumenplus von +67\% bei den Krebstests im niedergelassenen US-Ärztebereich.
🚀Brutale Software-Margen: Die Sequenzierungs-Bruttomarge kletterte durch massive Skalierung auf phänomenale 70,0\% (+8\% YoY). Wenn die Labore erst einmal laufen, fließt fast jeder zusätzliche Dollar Umsatz als reiner Profit durch die GuV.
🚀Die Profitabilitätsschwelle: Auf Konzernebene ist der Verlust fast vollständig ausradiert (Bereinigtes EBITDA im Q1 nur noch bei hauchdünnen -2,5 Mio. USD). Die reine MRD-Unit ist bereits hochgradig profitabel (+12,1 Mio. USD EBITDA). Mit dem vollzogenen Breakup Ende 2026 wird das Unternehmen ab 2027 eine hochprofitable Cashflow-Maschine.
Die 500-Millionen-Kriegskasse: Mit rund 237 Mio. USD Netto-Cash aus dem operativen Geschäft plus einer im Juni 2026 strategisch platzierten 300-Mio.-USD-Wandelanleihe (zu 0% Kupon!) besitzt das Management eine uneinnehmbare finanzielle Festung. Eine Verwässerung der Aktionäre ist für die nächsten 10 Jahre vom Tisch.
3. Warum ist die Aktie gerade spannend? 🚀
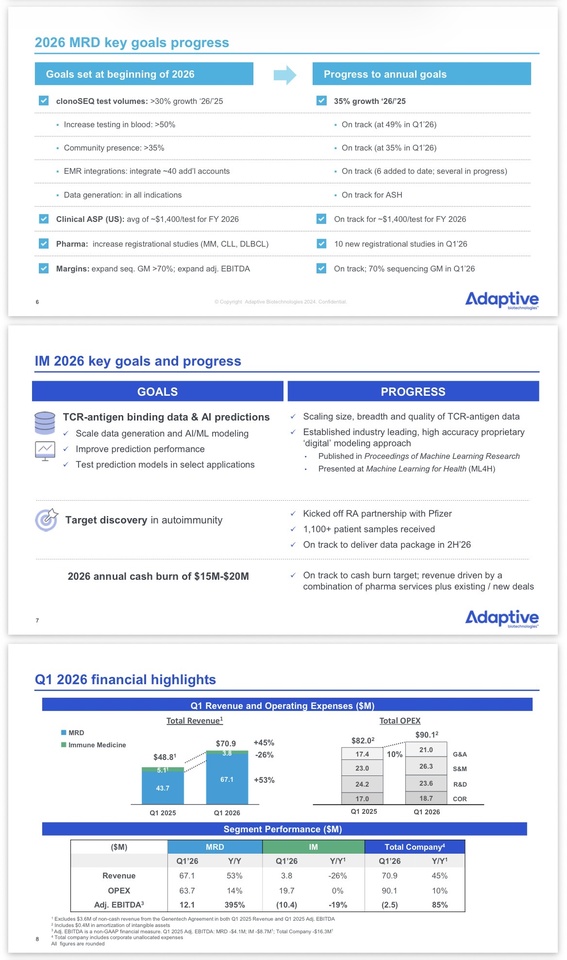
1. Der Katalysator des Breakups: Der Markt bewertet ADPT aktuell immer noch mit einem Abschlag für die alten Cash-Burn-Zeiten. Sobald die Abspaltung von Immune Medicine Ende 2026 formell vollzogen ist, wird Wall Street gezwungen sein, das verbleibende 50\%-Wachstumsgeschäft mit den Premium-Multiples von High-End-SaaS/Diagnostics-Unternehmen neu zu bewerten.
2. Der Pharma-Backlog-Hebel: Der vertraglich gesicherte Auftragsbestand mit Pharma-Giganten knackte im ersten Halbjahr die 254 Millionen USD (+24\% YoY). Das gibt eine brutale Visibilität für die Umsätze der kommenden 36 Monate.
3. Die Erstattungs-Welle: Immer mehr private und staatliche US-Krankenkassen (Medicare) nehmen clonoSEQ standardmäßig in den Leistungskatalog für immer mehr Krebsarten auf. Das öffnet die Schleusen für den Massenmarkt abseits der High-End-Kliniken.
4. Risiken ⚠️
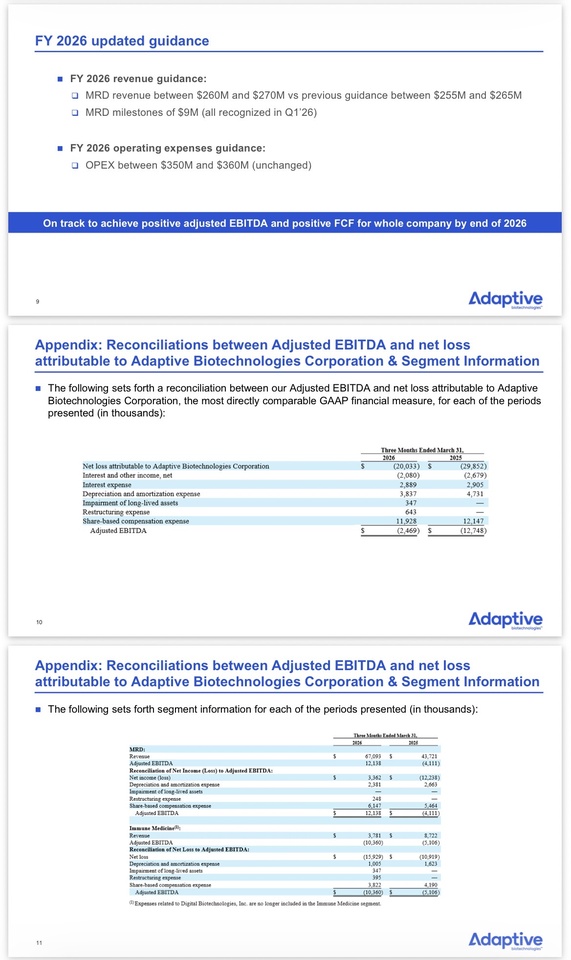
❗️Klumpenrisiko Zulassungsstudien: Sollten mehrere große Pharma-Partner ihre Krebsstudien unerwartet stoppen, leidet der kurzfristige Daten- und Proben-Umsatz im B2B-Bereich
❗️Regulatorische FDA-Vorschriften: Die FDA verschärft aktuell die Kontrollen für sogenannte Lab-Developed Tests (LDTs). Adaptive ist hier durch seine ohnehin extrem hohen klinischen Validierungen bestens positioniert, regulatorische Verzögerungen kosten aber Zeit
❗️Einmalige Restrukturierungskosten: Die physische und bilanzielle Aufspaltung der zwei Konzernteile wird das verbleibende Jahr 2026 mit Einmaleffekten belasten
5.Reaper-Rating 💀
Jack‘s Verdict:
„Adaptive Biotechnologies $ADPT (-0,05 %) ist das perfekte Beispiel für eine hochprozentige Mautstation, die unter einer unübersichtlichen Konzernstruktur begraben lag. Wer ADPT jetzt kauft, kauft das unangefochtene Krebs-Monitoring-Monopol der Zukunft exakt im Moment seines großen Befreiungsschlags.
Vergiss das klassische Biotech-Glücksspiel, bei dem du darauf hoffst, dass eine Pille in Phase 2 nicht durchfällt. Kauf das Messgerät, das jeder benutzen muss, um den Erfolg der Pille zu beweisen. Adaptive Biotechnologies $ADPT (-0,05 %) war jahrelang die Aktie, bei der man sagte: 'Geniales Produkt, aber der Cash-Burn bringt mich um.' Mit dem radikalen M&A-Breakup im Juni 2026 hat das Management genau diesen Mühlstein weggesprengt. Sie haben sich über eine Wandelanleihe zu null Prozent Zinsen 300 Millionen Dollar geholt und trennen den unprofitablen Arm ab. Zurück bleibt eine lupenreine Krebstest-Maschine mit 70\% Marge und über 50\% Wachstum. Bei Kursen um die 21 USD ist die Aktie für das, was sie ab 2027 darstellt, schlichtweg falsch bewertet. Das ist der Einstieg vor der großen institutionellen Neubewertung.“
Reaper-Rating: 🔥 STRONG BUY (Diagnostics-Wachstum / Strategischer Breakup-Gewinner)
Reaper Score: 8,4/10 (Begründet durch die atemberaubende 70\%-Produktmarge, das 53\%-Kernwachstum und die absolute Beseitigung des Bilanzrisikos durch die 300-Mio.-Null-Kupon-Refinanzierung im Juni).
@Get_Rich_Or_Die_Tryin @Raketentoni
@Tenbagger2024
@Stocktective
@schlimmschlimm
@Multibagger und natürlich alle anderen User sind herzlich eingeladen! 🫶✌️


