Hallo zusammen,
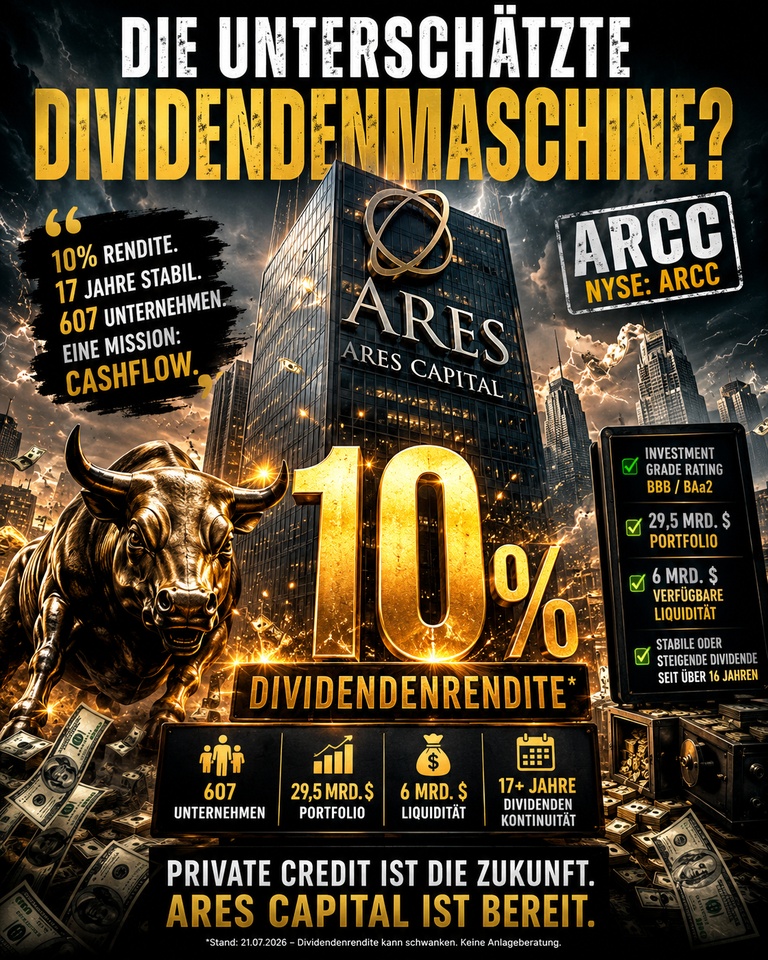
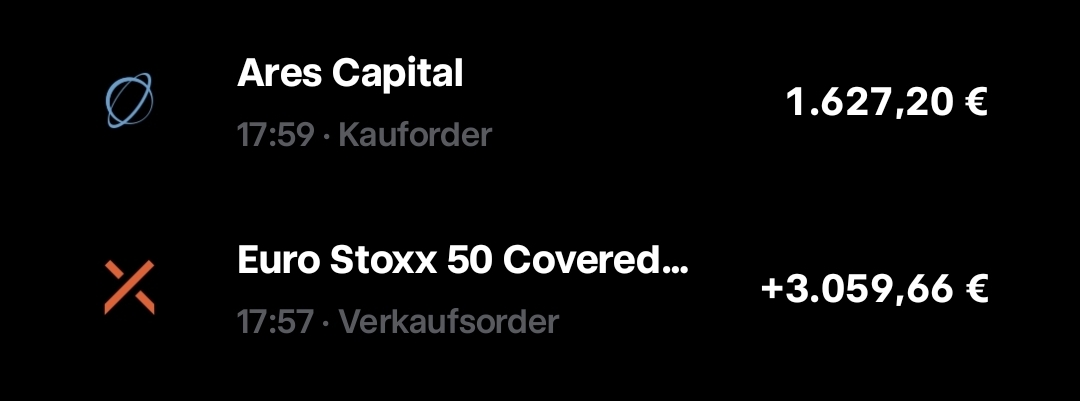
passend zu meinen aktuellen Bauchschmerzen bezüglich meiner $ARCC (+0,83 %) Ares Capital Position ($ARCC) und dem ganzen Thema BDCs / Private Credit (es geht hier um harte Kreditvergaben an den Mittelstand), bin ich auf einen extrem spannenden Artikel aus dem Wall Street Journal gestoßen. (Findet Ihr als Übersetzung weiter unten)
Der Artikel war bei meinem dänischen Broker verlinkt.
Der Artikel bringt genau das auf den Punkt, was mich aktuell etwas zögern lässt:
Die Zahlungsmoral sinkt, der NAV von vielen BDCs wird nach unten korrigiert und das Risiko für Zahlungsausfälle steigt wieder auf ein "normales" Niveau.
Ich werde mir das Ganze die Tage noch mal in Ruhe durch den Kopf gehen lassen und dann die finale Entscheidung treffen, ob ich meine ARCC-Position behalte oder sie eintausche und in etwas defensivere Infrastruktur umschichte.
Mich würde mal eure Meinung dazu interessieren: Wie seht ihr den aktuellen Stand bei den BDCs? Seht ihr da auch eine wachsende Gefahr durch steigende Ausfälle und KI-Risiken bei Software-Firmen? Bleibt ihr investiert oder zieht ihr langsam Kapital aus dem Sektor ab?
Ich habe den Artikel für euch mal komplett ins Deutsche übersetzen lassen. Bin gespannt auf eure Diskussion!
Die Glückssträhne von Private Credit ist vorerst vorbei -- WSJ
11. Mai 2026
Von AnnaMaria Andriotis
Private-Credit-Firmen haben den Anlegern in den letzten Jahren atemberaubende Renditen beschert. Diese Glückssträhne ist nun vorbei.
Die jüngsten Unternehmenszahlen der gesamten Branche zeigen Renditen, die offenbar in eine bescheidenere Phase eintreten, genau zu dem Zeitpunkt, an dem Anleger sich zunehmend Sorgen über andere Aspekte von Private-Credit-Fonds machen, die Kredite an risikoreichere Unternehmen vergeben.
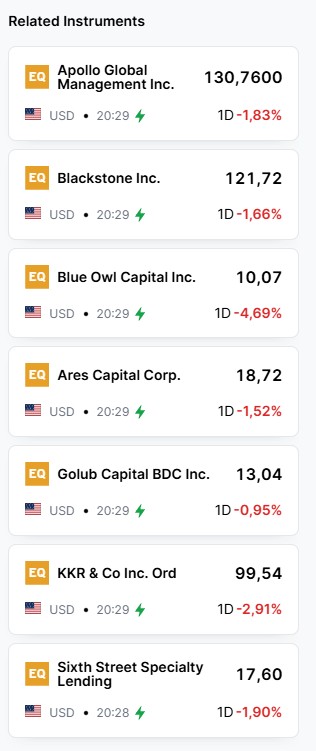
Ares Capital Corp., Golub Capital und andere öffentlich gehandelte Fonds haben im letzten Quartal ihren Nettoinventarwert (NAV) nach unten korrigiert, nachdem sie die Bewertungen von Krediten an Software- und andere Unternehmen gesenkt hatten. Andere wie der größte von Privatanlegern gehaltene Private-Credit-Fonds von KKR und Sixth Street Specialty Lending haben zudem ihre Dividenden gekürzt.
Apollo Global Management teilte vergangene Woche mit, dass die Bruttorenditen ihrer Direct-Origination-Fonds, die Investment-Grade-Kredite an Unternehmen umfassen, bei 0,5 % lagen – ein Rückgang gegenüber 2,6 % vor einem Jahr. Bruttorenditen spiegeln die an die Anleger gezahlten Dividenden sowie die Wertentwicklung ihrer Anlage vor Abzug von Gebühren wider.
Zuvor hatten auch Blackstone und Blue Owl für diesen Zeitraum geringere Renditen im Vergleich zum Vorjahr gemeldet.
Noch vor wenigen Jahren erfreuten sich Anleger an jährlichen Bruttorenditen im mittleren bis hohen zweistelligen Bereich, angetrieben durch ein Zusammentreffen ungewöhnlicher Umstände. Während der Pandemie sprangen beispielsweise private Kreditgeber ein, um Kreditnehmer mit Geld zu versorgen, als andere Banken sich zurückzogen, und erzielten dafür kräftige Renditen. Darauf folgte ein regelrechter Deal-Rausch, der die Nachfrage nach Krediten weiter in die Höhe trieb.
Als 2023 dann die Krise der Regionalbanken ausbrach und traditionelle Banken sich aus dieser Kreditvergabe zurückzogen, sicherten sich Private-Credit-Firmen weitere Marktanteile.
Nun sieht sich die Branche mit Herausforderungen konfrontiert. Nachdem die Kreditvergabe an Softwareunternehmen im vergangenen Jahrzehnt massiv hochgefahren wurde – teilweise wegen deren wiederkehrender Einnahmen (Recurring Revenue) –, kämpfen viele Fonds nun mit der Möglichkeit, dass künstliche Intelligenz (KI) diese Unternehmen überflüssig machen könnte.
Wohlhabende Privatanleger haben sich beeilt, ihr Geld zurückzufordern, aus Sorge um die allgemeine Gesundheit der Fonds. Viele Fonds, die Privatanlegern offenstehen, begrenzen den Betrag, der pro Quartal zurückgegeben werden kann, um einen Bank Run auf die Fonds zu verhindern. Dies hat die Angst der Anleger weiter verstärkt.
Diese Sorgen kommen zu einer Zeit, in der die Branche versucht hat, aggressiver um Privatanleger zu werben und den riesigen Kapitalpool aus 401(k)- und ähnlichen Altersvorsorgeplänen anzuzapfen.
Führungskräfte erklärten in Telefonkonferenzen mit Analysten, dass die Ängste übertrieben seien und durch die Medienberichterstattung über eine kleine Anzahl von Zahlungsausfällen angeheizt würden. Einige betonten, dass sie über umsichtige Risikokontrollen bei der Kreditvergabe verfügten, warnten aber gleichzeitig vor "schwarzen Schafen" in der Branche.
Apollo-CEO Marc Rowan sagte am Mittwoch, dass für Vertrauen und Reputation eine größere Transparenz bei den Fondswerten erforderlich sei und dass seine Firma plane, den Anlegern bis Ende September eine tägliche Preisstellung für all ihre Private-Credit-Fonds anzubieten.
„Insbesondere neue Käufer wünschen sich mehr Transparenz rund um private Vermögenswerte“, so Rowan.
In einem kürzlich geführten Interview führte Blackstone-Präsident Jonathan Gray die Rückgänge bei den Bruttorenditen in erster Linie auf die Zinssenkungen der Federal Reserve zurück. Er sagte, auch ein leichter Anstieg der Zahlungsausfälle trage dazu bei.
„Vor zwei Jahren hatten wir ungewöhnlich niedrige Ausfallraten, und jetzt erleben wir da eine stärkere Normalisierung“, sagte Gray.
Private-Credit-Firmen weisen darauf hin, dass ihre Renditen die öffentlichen Kreditmärkte immer noch übertreffen. Im ersten Quartal gab ein öffentlicher Index für Leveraged Loans beispielsweise um 0,6 % nach.
Die Gesamtrenditen des Cliffwater Direct Lending Index, einem Maßstab für die Performance von Krediten an mittelständische Unternehmen, übertrafen laut einem Bericht von Goldman Sachs in 15 der letzten 21 Jahre die öffentlichen Kreditmärkte, einschließlich des vergangenen Jahres.
„Die Frage ist, ob Private Credit weiterhin besser abschneiden wird als öffentliche Kredite oder nicht?“, sagte Glenn Schorr, Analyst bei Evercore ISI.
Führungskräfte im Bereich Private Credit sagen, dass sich die jüngsten Sorgen, die die Branche aufwühlen, größtenteils auf Privatanleger konzentriert haben und weniger auf institutionelle Kunden wie Pensionskassen und Stiftungen, die ihr Engagement an den privaten Märkten im Laufe der Jahre erhöht haben.
Blackstone und Apollo zogen weiterhin Anlegergelder an und meldeten im ersten Quartal einen Anstieg des verwalteten Vermögens ihrer Kreditsparten um 18 % bzw. 30 % gegenüber dem Vorjahr.
Auch Blue Owl meldete insgesamt ein höheres verwaltetes Vermögen als im Jahr zuvor, ein Anstieg, der von institutionellen Kunden getragen wurde. Im Bereich der privaten Vermögensverwaltung (Private Wealth) war die Mittelbeschaffung hingegen rückläufig.