5Mon.·

Der Private-Credit-Boom kühlt ab: Wie seht ihr die Lage bei BDCs wie Ares Capital?

Hallo zusammen,


passend zu meinen aktuellen Bauchschmerzen bezüglich meiner $ARCC (+0,84 %) Ares Capital Position ($ARCC) und dem ganzen Thema BDCs / Private Credit (es geht hier um harte Kreditvergaben an den Mittelstand), bin ich auf einen extrem spannenden Artikel aus dem Wall Street Journal gestoßen. (Findet Ihr als Übersetzung weiter unten)


Der Artikel war bei meinem dänischen Broker verlinkt.


Der Artikel bringt genau das auf den Punkt, was mich aktuell etwas zögern lässt:

Die Zahlungsmoral sinkt, der NAV von vielen BDCs wird nach unten korrigiert und das Risiko für Zahlungsausfälle steigt wieder auf ein "normales" Niveau.


Ich werde mir das Ganze die Tage noch mal in Ruhe durch den Kopf gehen lassen und dann die finale Entscheidung treffen, ob ich meine ARCC-Position behalte oder sie eintausche und in etwas defensivere Infrastruktur umschichte.


Mich würde mal eure Meinung dazu interessieren: Wie seht ihr den aktuellen Stand bei den BDCs? Seht ihr da auch eine wachsende Gefahr durch steigende Ausfälle und KI-Risiken bei Software-Firmen? Bleibt ihr investiert oder zieht ihr langsam Kapital aus dem Sektor ab?


Ich habe den Artikel für euch mal komplett ins Deutsche übersetzen lassen. Bin gespannt auf eure Diskussion!
attachment

Die Glückssträhne von Private Credit ist vorerst vorbei -- WSJ


11. Mai 2026

Von AnnaMaria Andriotis


Private-Credit-Firmen haben den Anlegern in den letzten Jahren atemberaubende Renditen beschert. Diese Glückssträhne ist nun vorbei.

Die jüngsten Unternehmenszahlen der gesamten Branche zeigen Renditen, die offenbar in eine bescheidenere Phase eintreten, genau zu dem Zeitpunkt, an dem Anleger sich zunehmend Sorgen über andere Aspekte von Private-Credit-Fonds machen, die Kredite an risikoreichere Unternehmen vergeben.


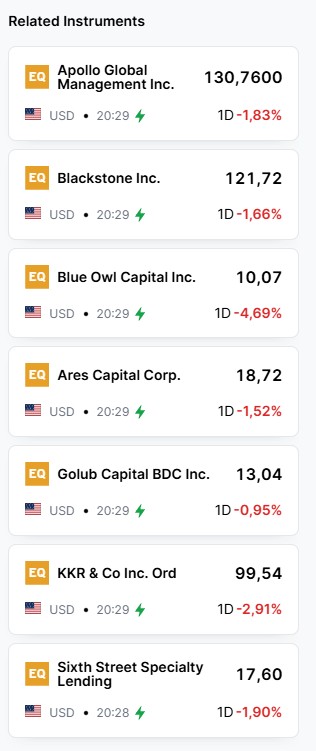
Ares Capital Corp., Golub Capital und andere öffentlich gehandelte Fonds haben im letzten Quartal ihren Nettoinventarwert (NAV) nach unten korrigiert, nachdem sie die Bewertungen von Krediten an Software- und andere Unternehmen gesenkt hatten. Andere wie der größte von Privatanlegern gehaltene Private-Credit-Fonds von KKR und Sixth Street Specialty Lending haben zudem ihre Dividenden gekürzt.


Apollo Global Management teilte vergangene Woche mit, dass die Bruttorenditen ihrer Direct-Origination-Fonds, die Investment-Grade-Kredite an Unternehmen umfassen, bei 0,5 % lagen – ein Rückgang gegenüber 2,6 % vor einem Jahr. Bruttorenditen spiegeln die an die Anleger gezahlten Dividenden sowie die Wertentwicklung ihrer Anlage vor Abzug von Gebühren wider.


Zuvor hatten auch Blackstone und Blue Owl für diesen Zeitraum geringere Renditen im Vergleich zum Vorjahr gemeldet.

Noch vor wenigen Jahren erfreuten sich Anleger an jährlichen Bruttorenditen im mittleren bis hohen zweistelligen Bereich, angetrieben durch ein Zusammentreffen ungewöhnlicher Umstände. Während der Pandemie sprangen beispielsweise private Kreditgeber ein, um Kreditnehmer mit Geld zu versorgen, als andere Banken sich zurückzogen, und erzielten dafür kräftige Renditen. Darauf folgte ein regelrechter Deal-Rausch, der die Nachfrage nach Krediten weiter in die Höhe trieb.


Als 2023 dann die Krise der Regionalbanken ausbrach und traditionelle Banken sich aus dieser Kreditvergabe zurückzogen, sicherten sich Private-Credit-Firmen weitere Marktanteile.

Nun sieht sich die Branche mit Herausforderungen konfrontiert. Nachdem die Kreditvergabe an Softwareunternehmen im vergangenen Jahrzehnt massiv hochgefahren wurde – teilweise wegen deren wiederkehrender Einnahmen (Recurring Revenue) –, kämpfen viele Fonds nun mit der Möglichkeit, dass künstliche Intelligenz (KI) diese Unternehmen überflüssig machen könnte.


Wohlhabende Privatanleger haben sich beeilt, ihr Geld zurückzufordern, aus Sorge um die allgemeine Gesundheit der Fonds. Viele Fonds, die Privatanlegern offenstehen, begrenzen den Betrag, der pro Quartal zurückgegeben werden kann, um einen Bank Run auf die Fonds zu verhindern. Dies hat die Angst der Anleger weiter verstärkt.


Diese Sorgen kommen zu einer Zeit, in der die Branche versucht hat, aggressiver um Privatanleger zu werben und den riesigen Kapitalpool aus 401(k)- und ähnlichen Altersvorsorgeplänen anzuzapfen.


Führungskräfte erklärten in Telefonkonferenzen mit Analysten, dass die Ängste übertrieben seien und durch die Medienberichterstattung über eine kleine Anzahl von Zahlungsausfällen angeheizt würden. Einige betonten, dass sie über umsichtige Risikokontrollen bei der Kreditvergabe verfügten, warnten aber gleichzeitig vor "schwarzen Schafen" in der Branche.


Apollo-CEO Marc Rowan sagte am Mittwoch, dass für Vertrauen und Reputation eine größere Transparenz bei den Fondswerten erforderlich sei und dass seine Firma plane, den Anlegern bis Ende September eine tägliche Preisstellung für all ihre Private-Credit-Fonds anzubieten.


„Insbesondere neue Käufer wünschen sich mehr Transparenz rund um private Vermögenswerte“, so Rowan.

In einem kürzlich geführten Interview führte Blackstone-Präsident Jonathan Gray die Rückgänge bei den Bruttorenditen in erster Linie auf die Zinssenkungen der Federal Reserve zurück. Er sagte, auch ein leichter Anstieg der Zahlungsausfälle trage dazu bei.

„Vor zwei Jahren hatten wir ungewöhnlich niedrige Ausfallraten, und jetzt erleben wir da eine stärkere Normalisierung“, sagte Gray.


Private-Credit-Firmen weisen darauf hin, dass ihre Renditen die öffentlichen Kreditmärkte immer noch übertreffen. Im ersten Quartal gab ein öffentlicher Index für Leveraged Loans beispielsweise um 0,6 % nach.

Die Gesamtrenditen des Cliffwater Direct Lending Index, einem Maßstab für die Performance von Krediten an mittelständische Unternehmen, übertrafen laut einem Bericht von Goldman Sachs in 15 der letzten 21 Jahre die öffentlichen Kreditmärkte, einschließlich des vergangenen Jahres.


„Die Frage ist, ob Private Credit weiterhin besser abschneiden wird als öffentliche Kredite oder nicht?“, sagte Glenn Schorr, Analyst bei Evercore ISI.

Führungskräfte im Bereich Private Credit sagen, dass sich die jüngsten Sorgen, die die Branche aufwühlen, größtenteils auf Privatanleger konzentriert haben und weniger auf institutionelle Kunden wie Pensionskassen und Stiftungen, die ihr Engagement an den privaten Märkten im Laufe der Jahre erhöht haben.

Blackstone und Apollo zogen weiterhin Anlegergelder an und meldeten im ersten Quartal einen Anstieg des verwalteten Vermögens ihrer Kreditsparten um 18 % bzw. 30 % gegenüber dem Vorjahr.


Auch Blue Owl meldete insgesamt ein höheres verwaltetes Vermögen als im Jahr zuvor, ein Anstieg, der von institutionellen Kunden getragen wurde. Im Bereich der privaten Vermögensverwaltung (Private Wealth) war die Mittelbeschaffung hingegen rückläufig.
attachment
13
23 Kommentare

Das geht auch wieder vorbei. Habe heute nochmal $MAIN nachgekauft.
•
6
•
Profilbild
@Solitair Ebenfalls 🙋‍♂️
•
1
•
Profilbild
@Solitair es soll ja jeder machen wie er meint, ich wollte einfach nal Meinungen hören 🙃 Main steht bei mir nicht zur Disposition
••
Profilbild
••
Profilbild
@Da_Fischi bin ich nur noch gering investiert.
••
Profilbild
Ich bleibe entspannt. Meine Positionen sind nicht so groß und gestreut.
•
5
•
Profilbild
@Greenbug Naja ich bin bei ARES 5stellig drin :) Halte ich zwar schon lange und ich hab auch keine Panik, dafür bin ich zu lange dabei, aber mir geht einfach um Eure Meinungen ;)
••
Profilbild
@Raketentoni Alles gut, kann ich verstehen. Am Ende muss jeder eine Schmerzgrenze haben bis zu der ehr geht.
•
1
•
Profilbild
Halten und Divi wird reinvestiert zu tiefen Kursen. Kratzt mich nicht in 20 Jahren. 😋
•
5
•
Profilbild
Ich denke das die aktuelle lange doppelt belastet , die fallenden Zinsen und die Software Panik sind aktuell sehr hart , aber Ares hatte ja bereits Kredite an mehr Unternehmen ausgeweitet .

Ich glaube das jetzt eine schwächelphase ist . Das Umfeld muss sich beruhigen und dann geht es auch wieder aufwärts . Software von heute auf morgen aus dem depo schmeißen klappt nicht .
•
4
•
Profilbild
@Asgard19 naja ich will ja auch nicht die Software rauswerfen sondern Ares 🙃 und umschichten in Infrastruktur
••
Profilbild
In dem Moment, wo die KI Blase platzt streichen 30-40% der Private Capital Firmen die Segel. Darüber muss man sich im Klaren sein.
•
3
•
Profilbild
@Multibagger genau das ist ja der Hintergrund. Es geht ja auch nicht um Panik, nur einfach mal darum die Bubble zu verlassen und das Risiko dieser Position neu zu bewerten.
•
1
•
Profilbild
@Raketentoni ich habe keine Panik in dem Bereich. Bin da nicht investiert. Aber Du hast natürlich Recht. Man sollte regelmässig seine Investmentcases überprüfen.
•
1
•
Profilbild
Und wo ist die englische version 🥲Ich bin auch aktuell etwas skeptisch, die Kurse werden aber immer besser - Ein Wiedereinstieg in $MAIN würde mich tatsächlich reizen. Schätze mal hier gibt es halt auch einfach die höchste Qualität, Resilienz sowie behutsame Vergabe der Kredite. Deswegen wäre ich hier fein mit dem CRV
•
2
•
Profilbild
@Stocktective Private Credit's Hot Streak Is Over -- WSJ
11-maj-2026 15:39

Share with others

By AnnaMaria Andriotis

Private-credit firms delivered eye-popping returns to investors in recent years. That hot streak is over.

The latest earnings results across the industry show returns that appear to be entering a more modest chapter, just as investors have grown worried about other aspects of private-credit funds that lend to riskier companies.

Ares Capital Corp., Golub Capital and other publicly traded funds marked down their net asset values in the last quarter after lowering the valuations of loans they made to software and other companies. Others like KKR's largest private-credit fund held by individual investors and Sixth Street Specialty Lending also trimmed their dividends.

Apollo Global Management said this past week that gross returns on its direct origination funds that include investment-grade loans to companies were 0.5%, down from 2.6% a year ago. Gross returns reflect dividends paid to investors as well as their investment's change in value, before fees.

Earlier, Blackstone and Blue Owl also reported lower returns for the period from a year ago.

Just a few years ago, investors had enjoyed mid- to high-double-digit annual gross returns, fueled by a confluence of unusual circumstances. During the pandemic, for instance, private lenders stepped up to supply credit to borrowers when others were pulling back, earning strong returns for doing so. That was followed by a dealmaking frenzy that drove up demand for borrowing.

Then, when the regional-banking crisis hit in 2023 and banks pulled back on this lending, private-credit firms took more share.

Now the industry is being hit by challenges. After ramping up lending to software companies over the past decade -- partly for their recurring revenue -- many funds are now contending with the possibility that artificial intelligence could render those companies obsolete.

Wealthy individual investors have rushed to get their money back over worries about the broader health of the funds. Many funds that are open to individuals limit how much money can be redeemed each quarter to prevent runs on the funds. That has intensified investor anxiety.

The worries come as the industry has been pushing to more aggressively court individual investors and tap in to the vast pool of money in 401(k) and similar retirement plans.

Executives said in calls with analysts that the fears have been overblown and fueled by media coverage of a small number of defaults. Some stressed that they had prudent underwriting controls while warning of bad players in the sector.

Apollo Chief Executive Marc Rowan said Wednesday that greater transparency on fund values is needed for trust and reputation, and that his firm plans to offer investors daily pricing across its private-credit funds by the end of September.

"New buyers particularly want more transparency around private assets," Rowan said.

In a recent interview, Blackstone President Jonathan Gray attributed the declines in gross returns primarily to the Federal Reserve's interest-rate cuts. He said an uptick in defaults is also contributing.

"Two years ago we had abnormally low levels of defaults, and now we're getting more normalization in that," Gray said.

Private-credit firms note that their returns are still outperforming public-loan markets. In the first quarter, for instance, a public leveraged loan index was down 0.6%.

Total returns for the Cliffwater Direct Lending Index, a measure of how loans made to middle-market companies perform, outpaced public loan markets for 15 of the last 21 years, including last year, according to a Goldman Sachs report.

"The question is will private credit continue to outperform public credit or not?" said Glenn Schorr, an analyst at Evercore ISI.

Private-credit executives say the recent worries roiling the industry have mostly been concentrated among individual investors, rather than institutional clients such as pensions and endowments that over the years have increased their exposure to private markets.

Blackstone and Apollo continued to attract investor money, reporting 18% and 30% year-over-year increases, respectively, in the first quarter for their credit divisions' assets under management.

Blue Owl also reported higher overall assets under management from a year ago, an increase that was driven by institutional clients. In its private-wealth channel, fundraising declined.

Write to AnnaMaria Andriotis at annamaria.andriotis@wsj.com


(END) Dow Jones Newswires

May 11, 2026 09:39 ET (13:39 GMT)

(c) 2026 Dow Jones & Company, Inc.
•
1
•
Profilbild
Ich bin selbst in 4 BDC's investiert ( $MAIN | $HTGC | $OBDC | $ARCC ) da mein Portfolio sehr stark auf Ausschüttungen ausgelegt ist. Mittleweile frage ich mich was dagegen sprechen würde, viel mehr Geld in den $WINC zu investieren. Die Gesamtperformance der letzten 2 Jahre ist ja beeindruckend.
•
2
•
Profilbild
@Svengus $WINC läuft halt seitwärts aber hat nicht diesen Downfall. Und die Divis erreichst du damit auch, wenn es dir darum geht. Zusammen mit dem $TDIV machst da nix verkehrt, erwarte dir aber bei ersterem keinen Kurszuwachs.
•
1
•
Profilbild
@Keineui naja die meisten bdc gehen auch Seitwärts-Range. 🤷
••
Profilbild
@Keineui Seit Auflage läuft der $WINC sehr nah am $HMWO (o.ä.) Das finde ich so verblüffend. Er arbeitet ja nicht nur mit Optionen. Wie gesagt, eigentlich zu schön um wahr zu sein.
••
Profilbild
@Svengus finde den auch gut für Ausschüttung. Läuft bei mir auf Sparplan. 😇
••
Profilbild
Zahlungsmoral im Keller, Verschuldung auf Rekordniveau. Zinsen unsicher und Inflation tendenziell steigend. Alles Nix gutes für die genannten Titel. Ich lasse dir Finger davon. Dividende gibts woanders auch
•
1
•
Profilbild
@Keineui ich habe die ares Position schon ewig. Ich denke halt nur dran was passiert wenn sie die Dividende kürzen und die Energiekosten erstmal richtig durchschlagen. Danke für deine Meinung
•
3
•
Werde Teil der Community