
$SDIP (+0,12 %) hat ja heute fast 5% nachgegeben, ist das Chance zum Kauf (Ursache scheint ja m.E. der Brasilianische Markt zu sein) Die Frage ist, ist das Ergebnis der Präsidentenwahl wirklich so ausschlaggebend oder eine Überreaktion?

Global X SuperDividend ETF
ETP
ETP
ISIN: IE00077FRP95
Ticker: SDIP
IE00077FRP95
SDIP
Price
Diskussion über SDIP
Beiträge
13

10Mon.·
Sparplan und Strategie für 2026+ angepasst
Hi, ich hab euch ja die letzten Tage schon mal von meiner Sparplan-Strategie erzählt, die habe ich jetzt aber mal etwas angepasst, nachdem ich die vergangen Tage interessante Bücher zum Thema Sparpläne und ETFs und so verschlungen habe.
Mein Plan sieht nun also folgendermaßen aus, dass ich über wöchentliche Sparpläne (wg. Cost-Average Effekt) jeweils 122 Euro pro Woche in folgende Teile investieren werde:
$SDIP (+0,12 %) mit 5 EUR
$CSCO (-2,46 %) mit 5 EUR
$NOVO B (+0,09 %) mit 10 EUR
$ALV (+1,16 %) mit 10 EUR
$SAP (+0,98 %) mit 10 EUR
$TDIV (+0,37 %) mit 12 EUR
$ESE (+0,18 %) mit 15 EUR
$VHYL (+0,17 %) mit 25 EUR
$VWRL (+0,2 %) mit 30 EUR
Das ist eine Mischung aus ausschüttenden und kumulierenden Dividenden, die jeweils (so geplant) zum größten Teil re-investiert werden. Ich habe da mal bissel rumgerechnet (unter der Annahme, dass ich den Spar-Fluss nicht erhöhe, also durchaus defensiv gedacht) und dabei den Worst-Case (also nur die Sparraten ohne Reinvestition der ausgezahlten Dividenden) und einmal den Best-Case (auf der Basis) berechnet. Das ergab dann mit Renteneintritt eine zusätzliche Rente (steuerbereinigt nach den aktuellen Annahmen) im Bereich zwischen 300 und 700 Euro... man ist halt selbst schuld, wenn man spät anfängt mit sowas, anders gesehen aber auch besser als garnix.
Dazu werden in den Jahren ja auf jeden Fall noch Steigerungen im Sparplan kommen vermutlich (durch Gehaltserhöhungen und dergleichen) sowie einmalige Investionsspritzen durch z.B. Steuererstattungen bei der Einkommensteuer oder andere "Sonderzahlungen", die nicht im Monatseinkommen integriert sind, so dass hier vermutlich eher der Weg noch ein bisschen über die 700 Euro geht... Achja, die Einnahmen sind jetzt dann die reinen Dividenden, die dann ab Renteneintritt kommen - da sind noch keine Verkaufserlöse mit inkludiert.
Ich persönlich bin damit recht zufrieden als Basis, auf die ich nun aufbauen werde... Zusammen mit Riester-Rente, Betriebsrente und evtl. staatlicher Rente (wenn es die noch in 17 Jahren geben sollte), dürfte das hoffentlich noch irgendwie zum überleben reichen :-)
66
14 Kommentare
Stulle 🥪@Stullen-Portfolio
10Mon.
•
1414
•Alle 12 weiteren Antworten anzeigen

11Mon.·
Mit Aktien und ETFs attraktive Dividenden-Rente ermöglichen
Die sinnvolle Nutzung von angesparten Kapital in der Rente braucht gute Planung. Insbesondere dann, wenn daraus regelmäßig Geld fließen soll um den dritten Lebensabschnitt zu sichern oder zu versüßen.
Finanzvermittler bieten dann gerne eine Rentenversicherung auf Basis einer Einmalzahlung, oft Sofortrente gennant.
Die Rendite ist bei normaler Lebenserwartung üblicherweise nicht üppig, weil die Versicherer meist sehr konservativ anlegen. Außerdem schmälern die Kosten und Gewinnmargen der Versicherung die Rendite zusätzlich. Verbraucherschützer weisen darauf hin, dass man i.d.R. 94 Jahre und älter werden muss, bis man die Anlagesumme über garantierte Renten zurückerhalten hat.
Das ist das Geld auf einem Tagesgeldkonto oft rentabler geparkt.
Eine Alternative sind Investments mit regelmäßigen Ausschüttungen. Die Anleger haben die Qual der Wahl zwischen mehreren tausend ausschüttenden Aktien-Fonds.
Was sind relevante Auswahlkriterien? Qualität und Kostenstruktur.
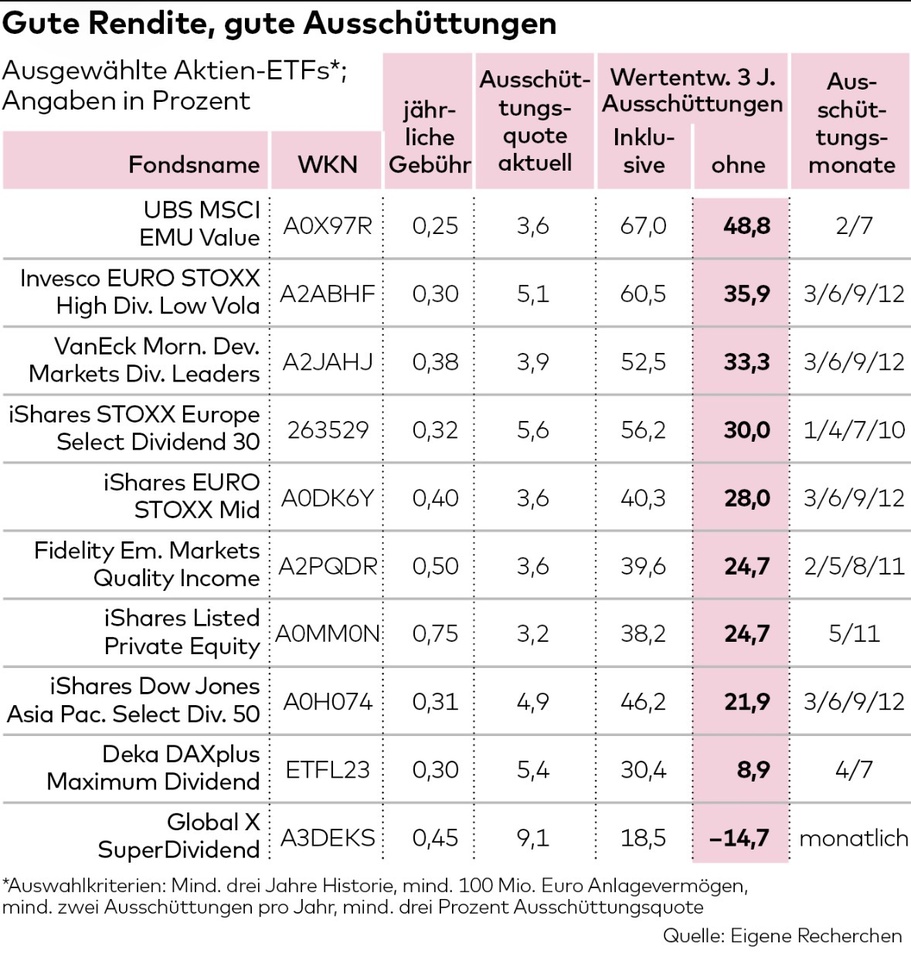
Für manchen mag die Höhe der Ausschüttungen ebenfalls ein wichtiges Kriterium bei der Auswahl sein. Doch hier ist Vorsicht geboten: So liegt beispielsweise die Ausschüttungsquote des Global X Super Dividend ETF $SDIP (+0,12 %) aktuell bei über neun Prozent. Bei einer Anlagesumme von 100.000 Euro ergibt sich dadurch ein monatlicher Zufluss von immerhin rund 750 Euro, vor Steuern.
Das ist möglich, weil der ETF stur in die 100 Unternehmen mit den weltweit höchsten Dividenden investiert, allerdings ohne jede Berücksichtigung der Nachhaltigkeit dieser Ausschüttungen und der Qualität der Unternehmen.
Das wiederum führt dazu, dass der ETF ohne die Dividenden auf Sicht von einem Jahr eine Rendite von null erbracht hat, auf Sicht von drei Jahren sogar von minus 14 Prozent. Anleger erhielten also hohe regelmäßige Auszahlungen, aber das Anlagekapital hat sich parallel dazu deutlich verringert.
Sparer sollten daher auf jeden Fall darauf achten, wie der ETF investiert. Dann zeigen sich diverse positive Gegenbeispiele, so wie der Invesco Euro Stoxx High Dividend Low Volatility ETF $EUHD (+0,72 %). Dieser setzt zwar ebenfalls auf dividendenstarke Unternehmen, wählt aber zusätzlich auch nach qualitativen Kriterien aus. Ergebnis: Die Ausschüttungsquote liegt zwar aktuell „nur“ bei 5,1 Prozent pro Jahr, das ergibt bei einer Anlagesumme von 100.000 Euro rund 425 Euro pro Monat, vor Steuern.
Zusätzlich erzielte der ETF über die vergangenen drei Jahre aber einen Zuwachs von knapp 36 Prozent, inklusive Ausschüttungen lag der Gewinn damit sogar bei über 60 Prozent. Ähnlich gute ETFs gibt es auch für diverse andere Anlageregionen oder -sektoren.
Anleihen-ETFs sind für Privatanleger dagegen selten eine echte Alternative. Zwar lassen sich damit auch Ausschüttungsquoten von vier oder fünf Prozent erzielen, doch das geht letztlich nur über Hochrisikoanleihen oder US-Papiere mit entsprechendem Währungsrisiko. Außerdem lässt sich über die Ausschüttung hinaus nur selten eine positive Rendite erzielen.
Eine (eventuell riskantere) Alternative ist die Investition in Einzelaktien mit hoher Dividende. Hier kommt es aber noch stärker auf die Qualität an. „Wir legen Wert auf Unternehmen mit einer starken Bilanz, die sich durch eine hohe Eigenkapitalquote sowie überdurchschnittliche Kapital- und Umsatzrenditen auszeichnen“, sagt Franz Kaim von der Kidron Vermögensverwaltung in Stuttgart.
Darüber hinaus ist Kontinuität wichtig. „Die sogenannten Dividendenaristokraten sind der Goldstandard für einkommensorientierte Investoren“, sagt Rainer Laborenz, geschäftsführender Gesellschafter der Azemos Vermögensverwaltung in Offenburg. „In diesen erlesenen Kreis werden Unternehmen aufgenommen, die mindestens 25 Jahre in Folge ihre Dividenden gesteigert haben.”
Derzeit gibt es rund 150 Dividenden-Aristokraten weltweit, davon sind 117 aus den USA und 33 aus dem Rest der Welt. Zu den bekanntesten Namen gehören Coca-Cola $KO (+0,1 %), Procter & Gamble $PG (-0,07 %) sowie Johnson & Johnson $JNJ (+0,2 %) aus den USA, aus Deutschland Fresenius $FRE (+0,62 %) und Unilever $ULVR (+0,48 %) aus Großbritannien.
Andere attraktive Dividenden-Aktien, die in einer Umfrage von WELT unter zehn führenden Vermögensverwaltern empfohlen werden, sind in Deutschland beispielsweise Allianz $ALV (+1,16 %), BASF $BAS (+0,63 %), Beiersdorf $BEI (+0,41 %), Deutsche Post $DHL (+0,65 %) und Münchener Rück $MUV2 (+1,09 %).
Im europäischen Ausland setzen sie unter anderem auf BAT $BATS (+0,07 %), BP $BP. (+0,62 %), Nestlé $NESN (+0,44 %), NN Group $NN (+0,49 %), Shell $SHEL (+0,77 %) und Swiss Life $SLHN (+0,68 %).
In den USA sind es Namen wie Altria $MO (-0,24 %), Chevron $CVX (+0,17 %), Cisco $CSCO (-2,46 %), Coca-Cola, Kimberly-Clark $KMB (+0,27 %) , McDonald’s $MCD (+0,06 %) oder Pepsi $PEP (-0,8 %).
Quelle: Text (Auszug) & Tabelle: Welt, 05.12.25
2626
9 Kommentare
11Mon.
Kommt die Verbeitragung von Kapitalerträgen ausserhalb eines Versicherungsmantels mit der RV ist das alles Makulatur. Mich wundert das alle Sub 50 nicht vorm Kanzleramt die Hütte anzünden.
Wenn die Kommission Ende Q2 die (Bärbel Bas-) Karten auf den Tisch legt rutscht die Union auf unter 18%.
Wenn die Kommission Ende Q2 die (Bärbel Bas-) Karten auf den Tisch legt rutscht die Union auf unter 18%.
•
1414
•1J.·
Der Neue von Global X - Europäisch, monatlich ausschüttend!
#etfs
$EUSD (+0,82 %)
$SDIP (+0,12 %)
Kennt Ihr den $EUSD (+0,82 %) schon?
Wieder ein monatlich ausschüttender Fonds von Global X. Diesmal auf den europäischen Markt beschränkt.
Was ist Eure Meinung insbesondere im Vergleich zum $SDIP (+0,12 %)

1J.·
Global x Superdividend
Ich habe zufällig ein Video auf youtube gefunden. Ich teile seine Gedanken und Einschätzungen zu diesem ETF. Ich nutze die Erträge als Futter für mein Verrechnungskonto, falls ich mal länger "unterwegs" bin.
Bitte gut timen, wenn ihr einsteigen wollt $SDIP (+0,12 %)
www.youtube.comDer 10% Dividendenhammer-ETF: ist der Global X SuperDividend wirklich so schlecht ?


1J.·
Mein Portfolio
Hier nochmals mein kleines Portfolio.
Habe noch nicht alles geändert, aber schon angefangen.
$ISPA (+0,28 %) wird am 16. noch aufgelöst und in $VWRL (+0,2 %) investiert.
$MSCI (-0,22 %) war ein Geschenk über TR werde ich aber auch noch verkaufen.
Der $SPPW (+0,21 %) bespare ich etwas für meine Nichte.
Damit ich ihr in 13 Jahren noch ein nettes Handgeld geben kann.
Die Sparrate wird jedes Jahr was erhöht.
$VOW (-0,19 %) da habe ich gepennt mit Savebackumstellung.
Und $BVB (-0,16 %) wollte ich nur eine Aktie haben, da es mein Verein ist.
$QYLE (-0,01 %) und $SDIP (+0,12 %) sind eine kleine Beimischung.
Wenn noch Veränderungsvorschläge da sind immer her damit
16Positionen
1.817,76 €
0,03 %
33
7 Kommentare
Viel zu viele kleine Positionen, würde ich einfach alles in den $VWRL stecken. Damit würdest du viel besser fahren als wie du jetzt aufgestellt bist.
•
99
•1J.·
Alto belli! 🙈
Was muss schief laufen, damit ein Medium wie Börse online sich derart positiv über so einen Rohrkrepierer-Dividenden-ETF äußert??
...oder sehen das Mit-Investierte hier anders und es gibt "Überzeugungstäter"??
Gruß
🥪
www.boerse-online.deGenialer Dividenden-ETF: Jeden Monat fast 100 Euro passives Einkommen erhalten!
55
11 Kommentare
Die Weihnachtsfeier muss ja auch finanziert werden, Glühwein ist teuer 🫰
•
33
•
1J.·
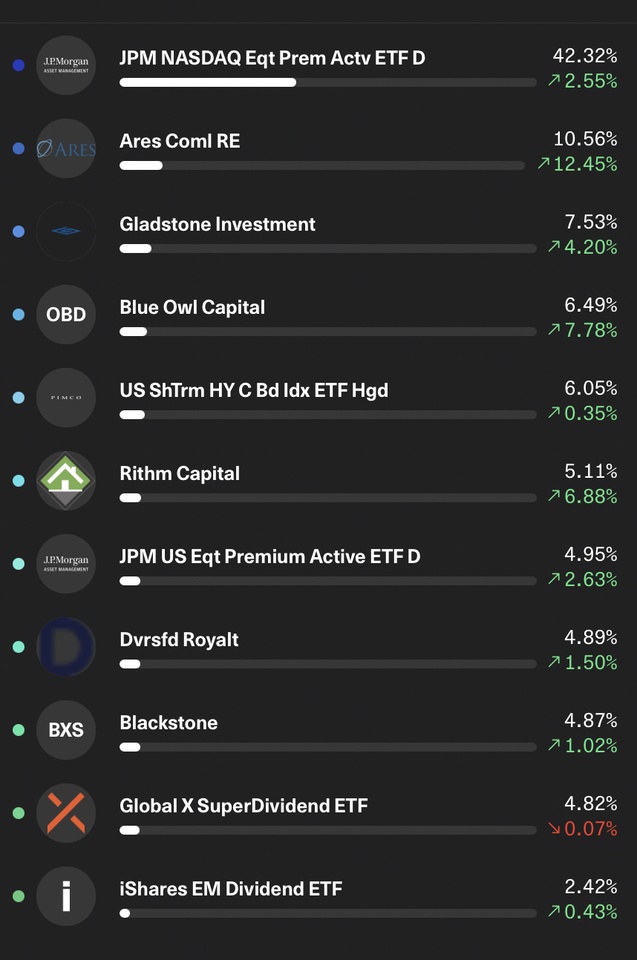
Update High Yield Income Portfolio
Zum Dezember gab es ein paar Änderungen im Portfolio.
Neuzugänge:
- $BXSL (+0,19 %) ich mag das Portfolio, sehr schönes NAV Wachstum
- $SDIP (+0,12 %) ist mMn eine interessante Diversifikation für das Portfolio, ist aber eher experimentell
Ausgetauscht wurden:
Will meinen Div/Dist Yield langfristig bei etwa 8-10% halten.
$IE000U9J8HX9 (-0,06 %) wird nur noch mit den Ausschüttungen vom Portfolio bespart, die Gewichtung sollte also erstmal langsam abnehmen, während ich die anderen Positionen weiter regulär bespare.
Habt ihr noch interessante Titel im letzten Monat gefunden?
1414
9 Kommentare
Interessant, den PIMCO Short Term HY Corp Bond hab ich seit Ende Oktober auch drin.💪
#powerofcompounding
#powerofcompounding
•
22
•2J.·
Welche ETFs gibt es die eine stabile Ausschüttungsrendite liefern? Ich hatte bei einer kurzen Suche diesen ETF gefunden. $SDIP (+0,12 %)
#etfs
#dividend
#dividende

2J.·
Scalable hat in seinen wöchentlichen Finanz-News etwas über den ETF Superdividend geschrieben. Nur ein paar Sätze, aber das ist schon mal positiv
https://de.scalable.capital/etf-quarterly
de.scalable.capitalScalable
88
13 Kommentare
Sollte der Kurs stabil weiter um die 8-9€ laufen und fleißig seine ~10% Dividende zahlen, ist er gar nicht mal sooo uninteressant und schlecht wie einige meinen.
Für mich vllt irgendwann im höheren Alter interessant, aber bis dahin muss er noch zeigen, dass er nicht weiter Substanz abbaut.
Für mich vllt irgendwann im höheren Alter interessant, aber bis dahin muss er noch zeigen, dass er nicht weiter Substanz abbaut.
•
77
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet