
Entweder $ISPA (+0,25 %) oder $LDGL? (+0,32 %)
iShares STOXX Global Select Dividend 100
ETP
ETP
ISIN: DE000A0F5UH1
Ticker: ISPA
DE000A0F5UH1
ISPA
Price
Diskussion über ISPA
Beiträge
86


1Mon.·
Depotaufnahme Vanguard FTSE Global All-Cap
Moin Zusammen,
aktuelle Änderung in meinem Depot vorgenommen. Habe mich nach längerer Zeit und recht ordentlicher Performance von meinem Dividenden ETF $ISPA (+0,25 %) getrennt und habe mich dafür entschieden einen dritten Sparplan in den neuen Vanguard ETF $VALU (+1 %) zu investieren.
Ich persönlich finde den ETF wirklich super da er in über 7.000 Werte investiert und somit auch als einziger Welt ETF auch Small Caps mit beinhaltet.
Ich finde die Idee dahinter sehr spannend und wollte einfach mal von Anfang an dabei sein. Das aktuelle Volumen nach der kurzen Zeit, zeigt für mich schon großes Interesse.
Ich empfinde mein Depot mit den 3 ETF Positionen solide aufgebaut und bespare die 3 mit 800-1000 EUR aktuell pro Monat.
Bei den Einzelwerten wird in Zukunft noch ein Gesundheitswert mit aufgenommen. Dann fühlt es sich für mich einigermaßen vollständig an. Sagt zumindest die KI und mein Bauchgefühl :-)
Was haltet ihr vom neuen ALL Cap ETF ?
8Positionen
46.858,89 €
9,86 %
1818
11 Kommentare•
55
•
1Mon.·
+++ Warum ich aktuell meine NGT-Exposition nicht erhöhe +++
Ich bin nach wie vor von meiner Engpass-These bei Next-Gen Technologies (NGT) überzeugt. Der Ausbau der KI-Infrastruktur stößt auf reale Bottlenecks, bei Speicher, Photonics, Stromversorgung, Kühlung, Packaging, Materialien und anderen Bereichen.
An dieser technologischen These hat sich für mich nichts Grundsätzliches geändert. Geändert hat sich etwas anderes: das Umfeld, in dem sie sich entfalten muss.
Der massive Ausbau der KI-Infrastruktur benötigt enorme Mengen Kapital. Hyperscaler und andere Unternehmen finanzieren immer größere Investitionsprogramme und konkurrieren damit am Kapitalmarkt um Geld.
Gleichzeitig benötigt auch der amerikanische Staat immer mehr Kapital. Eine hohe und weiter steigende Staatsverschuldung trifft damit auf einen zusätzlichen enormen Finanzierungsbedarf der Privatwirtschaft.
Daraus kann ein unangenehmer Kreislauf entstehen: Eine hohe Kapitalnachfrage kann die Renditen am Anleihemarkt hoch halten oder weiter nach oben treiben. Damit verteuert sich die Finanzierung: für den Staat ebenso wie für Unternehmen. Und je höher der Diskontierungszins, desto weniger sind weit in der Zukunft liegende Unternehmensgewinne heute wert. Gerade Wachstumsaktien reagieren darauf empfindlich.
Hinzu kommt die Inflation. Sollte sie durch hohe Staatsausgaben, Zölle oder andere politische Maßnahmen hartnäckig bleiben oder wieder steigen, verringert sich der Spielraum der Notenbank für niedrigere Zinsen. Im ungünstigen Fall könnten irgendwann sogar wieder höhere Leitzinsen notwendig werden.
Das Interessante daran: Die KI-Story kann fundamental vollkommen intakt bleiben und KI-Aktien können trotzdem unter Druck geraten. Nicht weil KI nicht funktioniert. Oder weil die Nachfrage fehlt. Oder weil die Engpässe verschwinden.
Sondern weil Kapital teurer wird, Investitionen schwieriger zu finanzieren sind und zukünftige Gewinne niedriger bewertet werden.
Und dann ist da noch ein zweiter Risikofaktor, den ich nicht voll auf dem Radar hatte: die Wirtschafts- und Geopolitik der US-Regierung.
Zölle, die kurzfristig verhängt, verändert oder wieder zurückgenommen werden. Personalentscheidungen bei Notenbank und Behörden, die politische Unabhängigkeit infrage stellen. Eine Außenpolitik, die Verbündete verunsichert und Lieferketten zur Verhandlungsmasse macht. Das ist für mich keine normale politische Unsicherheit mehr, wie es sie immer gibt. Das ist unberechenbares und riskantes Agieren mit direkter Wirkung auf Kapitalkosten, Lieferketten und Planbarkeit – und ich habe keinerlei Einfluss darauf.
Das bringt mich zu Aschenbrenner. Sein Situational Awareness-Fonds ist auch deshalb ins Trudeln geraten, weil er mit Hebel auf seine KI-These gesetzt hat. Ein selbstgewähltes, selbstgemachtes Risiko.
Mein Risiko ist ein anderes. Ich nutze keinen Hebel. Aber ich sitze mit einer für meine Verhältnisse größeren NGT-Position in einem Markt, dessen Bewertungsrahmen von einer Regierung mitbestimmt wird, die ich weder wählen noch kontrollieren noch verlässlich einschätzen kann. Das ist keine Fehlentscheidung, die ich korrigieren kann: das ist Ohnmacht, mit der ich umgehen muss.
Für mein privates Gesamtportfolio bedeutet das: Ich erhöhe meine NGT-Exposition vorerst nicht weiter. Neues Kapital fließt nun stärker in defensivere und diversifizierende Anlagen (z. B. iShares STOXX Global Select Dividend 100 $ISPA (+0,25 %)). Bei einigen schwächeren bzw. riskanteren NGT-Positionen reduziere ich zudem etwas.
Das ist kein Ende meiner NGT-Strategie und schon gar kein Ende meiner KI-These. Es ist Risikomanagement gegen ein Risiko, das ich nicht wegdenken kann, nur weil es mir nicht gefällt.
Für meine ScaleLimits-wikifolios ändert sich an der grundsätzlichen Strategie nichts. Die Engpass-These ist weiterhin intakt, und ich werde die Portfolios weiter aktiv nach meiner NGT-Systematik managen inklusive Rebalancing, Cluster-Pflege und Positionsauswahl. Ein "Rückzug" wäre das Gegenteil von aktivem Management. Genau deshalb bleibe ich engagiert und beobachte das Umfeld genau, statt einfach abzuwarten.
Denn für mich gilt weiterhin: Eine gute Investmentthese muss man nicht aufgeben, nur weil das Umfeld schlechter geworden ist. Aber man sollte auch nicht so tun, als hätte sich das Risiko nicht verändert. Und man sollte ehrlich benennen, woher dieses Risiko kommt.
Macht euch das auch Sorgen?
2121
9 Kommentare
Nein, ich sehe das wie du, aber mache mir keine nachhaltigen Sorgen. Wie du schreibst: Die Bottlenecks sind bzw werden real (bleiben), die These bleibt bestehen.
•
22
•
3Mon.·
Verkaufserlös investieren !?!
Hallo, ich habe meine nächste Immobilie verkauft. Denn Gewinn möchte ich wie folgt investieren:
$TSWE (+0,54 %) 36k,
$VHYL (+0,68 %) 36K,
$ISPA (+0,25 %) 36K,
$JEPQ (+1,15 %) 36K,
$TDIV (+0,2 %) 36K,
$LDGL (+0,32 %) 30k
des Weiteren überlege ich in
$BHP (+1,56 %) 20K,
$RIO (+2,19 %) 20K und
$O (-0,23 %) 20K
$BRK.B (+0,66 %) 30K
oder direkt in $BRK.B (+0,66 %) 90k zu investieren da mir Rohstoffaktien zur zeit etwas hoch gehandelt werden! Diese Position ist für mich sowas wie ein risikobehaftetes Tagesgeldkonto, das antizyklisch umgeschichtet werden sollte.
Mein Ziel ist weiteres Dividendenwachstum mit einem leichten Portfoliowachstum zu verbinden. Ich benötige selbst keine High Performer mehr. darf noch, bei Gesundheit 25 Jahre arbeiten und selbst high performen.
Einzelaktien gehören für, mich persönlich, ins mein Portfolio. Wie das Salz in der Suppe.
Werde aber den Ausbau der ETF Positionen durch nächste Umschichtungen von Assets weiter fokussieren.
In drei Jahren wird wahrscheinlich meine Letzte größere Immobilie in Germania verkauft werden. Dann sollte das Depot so aufgestellt sein, es meinen Kindern ein freies, unabhängiges Leben auf jedem Punkt dieses Globus ermöglichen sollte.
Was haltet ihr davon? Würdet ihr an der ETF Positionen etwas ändern? bei den Rohstoffen auch warten? oder alles in SpaceX?
Danke für die Rückmeldungen.
88
9 KommentareIst für dich nur das Dividendeneinkommen/Dividendenrendite wichtig oder der Total Return?
Covered-Call Mechanik ist dir vertraut, bezüglich Risiko und begrenztem Upside?
$BRK.B als Tagesgeldkonto zu sehen, puhhh. Es ist am Ende eine Aktie, die aufgrund seiner Konstellation eben nicht so stark mit dem Markt korreliert, allerdings dennoch bei weitem keine Korrelation von 0 oder darunter hat.
Deine letzten beiden Fragen zu Rohstoffen und SpaceX lasse ich außen vor. Das musst du für dich wissen. Du selbst sprichst von "du brauchst keine Highperformer mehr", aber willst in SpaceX (ohne Dividende) investieren. Das ist ein Widerspruch in sich, also sagt mir: Emotionen leiten deine Investmentstrategie. Und gegen Emotionen hilft keine Faktenlage.
•
99
•
4Mon.·
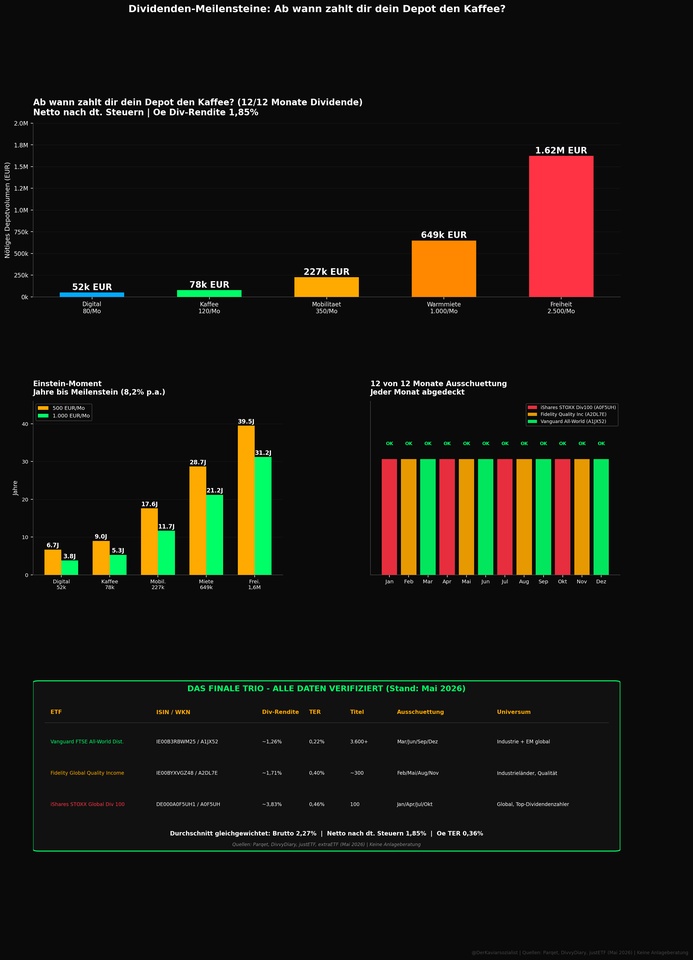
☕ Ab wann zahlt dir dein Depot den Kaffee? Jeden Monat.
Drei ETFs. Zwölf Monate. Kein Monat ohne Ausschüttung.
Dividenden fühlen sich anders an als Kurssteigerungen. Ein Kursgewinn ist Papier. Eine Ausschüttung ist Geld auf dem Konto. Das ist keine Optimierungsdiskussion, das ist Psychologie.
Das Trio:
🟢 Vanguard FTSE All-World Dist. (A1JX52) 3.600+ Titel, Industrie- und Schwellenländer, ~1,26% Div-Rendite, TER 0,19% Ausschüttung: März / Juni / September / Dezember
🟡 Fidelity Global Quality Income (A2DL7E) Qualitätsfokus Industrieländer, ~1,71% Div-Rendite, TER 0,40% Ausschüttung: Februar / Mai / August / November
🔴 iShares STOXX Global Select Dividend 100 (A0F5UH) 100 Top-Dividendenzahler aus Europa, Nordamerika und Asien-Pazifik, ~3,83% Div-Rendite, TER 0,46% Ausschüttung: Januar / April / Juli / Oktober
Zusammen: 12 von 12 Monaten.
Die Meilensteine (netto nach dt. Steuern, Ø 1,85% Netto-Dividendenrendite):
📱 Digitaler Lifestyle Netflix/Internet/Handy
80€/Mo: 52.000€
Depot → 500€/Mo: 6,7 Jahre | 1.000€/Mo: 3,8 Jahre
☕ Täglicher Kaffee
120€/Mo: 78.000€
Depot → 500€/Mo: 9,0 Jahre | 1.000€/Mo: 5,3 Jahre
🚗 Mobilität Leasing und Versicherung
350€/Mo: 227.000€
Depot → 500€/Mo: 17,6 Jahre | 1.000€/Mo: 11,7 Jahre
🏠 Warmmiete
1.000€/Mo: 649.000€
Depot → 500€/Mo: 28,7 Jahre | 1.000€/Mo: 21,2 Jahre
🎯 Finanzielle Freiheit
2.500€/Mo: 1,62 Millionen Euro Depot → 500€/Mo: 39,5 Jahre | 1.000€/Mo: 31,2 Jahre
Ein wichtiger Hinweis den viele vergessen:
Dividenden sind kein geschenktes Geld. Am Ex-Dividende-Tag wird der Kurs um genau den Ausschüttungsbetrag gekürzt. Das Geld wechselt vom Depotwert aufs Konto, nicht zusätzlich dazu. Wer das nicht weiß wundert sich warum sein Depot am Ausschüttungstag leicht fällt.
Ehrliche Einordnung:
Diese Strategie ist für monatlichen Cashflow und Motivation optimiert, nicht für maximale Endrendite. Ein thesaurierender MSCI World profitiert von der Steuerstundung und schlägt langfristig fast immer. Aber wer die monatliche Bestätigung auf dem Konto braucht um dranzubleiben, macht hier absolut alles richtig. Disziplin schlägt Optimierung.
PS: Warum diese drei ETFs?
Ja, es gibt Dividenden-ETFs mit 4, 5 oder 6% Ausschüttungsrendite. Ja, es gibt Einzelaktien die 8% und mehr zahlen. Das ist nicht der Punkt dieses Posts.
Dieses Trio wurde gewählt weil es drei Dinge gleichzeitig erfüllt: jeden Monat ausschütten, breit diversifiziert sein und keine extremen Klumpenrisiken eingehen. Wer höhere Renditen will nimmt konzentriertere Titel und trägt entsprechend mehr Risiko. Beides ist legitim, beides ist eine bewusste Entscheidung. Hier ging es um ein Beispiel das für möglichst viele als Ausgangspunkt funktioniert.
Zur TER-Korrektur:
Die TER des Vanguard FTSE All-World Dist. (A1JX52) beträgt korrekt 0,19% p.a., nicht 0,22% wie in der Grafik angegeben. Mein Fehler, danke für jeden der das meldet. Der Durchschnitt des Trios sinkt damit minimal auf ca. 0,35% TER. An den Meilenstein-Berechnungen ändert sich nichts Wesentliches.
Quellen: Parqet, DivvyDiary, justETF, extraETF (Stand Mai 2026). Steuern: 30% Teilfreistellung, 26,375% KapESt. Keine Anlageberatung.
Welcher Meilenstein ist euer nächstes Ziel? 👇
$VWRL (+0,98 %)
$FGEQ (+0,74 %)
$ISPA (+0,25 %)
#getquin
#dividenden
#etf
#passiveseinkommen
#finanziellefreiheit
#investieren
#finanzen
#börse
#ausschüttend
#msciworld
1919
10 Kommentare
4Mon.
Das ging bei mir auch so lange auf, bis sich vom AllWorld der Zahltag von Ende des einen Monats auf Anfang des Folgemonats geschoben hat und jetzt in diesen Monaten zwei Ausschüttungen kommen, einmal am Anfang und einmal am Ende. 😑
•
44
•
4Mon.·
Zwischen Nebel und Konsistenz: Mein Rückblick für April 2026
Den Dip perfekt ausgedribbelt! Mit Bonus und Steuerrückerstattung geht’s jetzt in die Cashflow-Season. 📈⚽
Der April hat gezeigt, dass Beständigkeit kein Schönwetterprojekt ist. Während ich in der Sächsischen Schweiz im dichten Nebel stand und von den Gipfeln der Felsen das Tal vor lauter Nebel nicht sah, spiegelten die Depots die Performance-Wende zum Besseren wider. Sobald die Sonne durchbrach, wich das Grau einem satten Grün.
Nach dem unruhigen März nutzte ich mit Auszahlung des Halbjahresbonus vom Arbeitgeber die Chance. Den Tiefpunkt sehr gut getroffen und ausgedribbelt. Bei meinen Aktien machte Broadcom genau das, was es meistens tat, der Wachstumsmotor sein. Der Weg zur Freiheit ist eine Wanderung durch jedes Wetter. Mal peitscht Wind, mal genießt man den Sonnenuntergang am Leipziger Völki.
Entscheidend ist, stur weiter zu investieren. Intel ist das beste Beispiel. Wer die Aktie zu früh abgeschrieben hat, hat den Turnaround verpasst. Leider war ich nie in Intel investiert. Jedenfalls kenne ich die Zukunft in fünf Jahren nicht, aber ich sichere mir heute meinen Cashflow. Zeit für einen Rückblick.
DISCLAIMER/RISIKOHINWEIS
Bitte vergiss nicht, dass dieser Beitrag lediglich zur Unterhaltung dient. Es handelt sich an keiner Stelle um eine Kauf- oder Verkaufsempfehlung oder um eine professionelle Rechts-, Steuer- oder Anlageberatung. Mache nicht einfach irgendetwas nach, was ich tue. Ich schildere lediglich die Geschehnisse in meinen Depots, übernehme aber keinesfalls eine Gewähr für die Aktualität, Richtigkeit oder Vollständigkeit.
Die Geldanlage am Kapitalmarkt ist stets mit Risiken wie Verlust des eingesetzten Kapitals, Kursschwankungen, Liquidationsrisiken oder Marktrisiken verbunden. Gemäß den aktuellen Leitlinien der ESMA und BaFin weise ich ausdrücklich darauf hin, dass dieser Rückblick ausschließlich der Dokumentation meiner persönlichen Anlagestrategie dient und keine Anlageberatung im Sinne des WpIG darstellt. Die von mir vorgestellten Titel sind ausdrücklich nicht als Anlageberatung zu verstehen, sondern sind lediglich Bestandteile meines persönlichen Portfolios zum Berichtszeitpunkt. Bedenke bitte auch, dass ein Interessenkonflikt besteht, da ich natürlich die gehaltenen Titel selbst halte.
Ziehe dir selbst ggf. eine professionelle Beratung zur Hilfe und mache deine eigenen Recherchen.
Gesamtperformance
Intel zeigt es wieder. Bleibt einfach breit aufgestellt und bleibt dran. Dann entpuppen sich eure Depots als Fels in der Brandung.
Meine wichtigsten Performancekennzahlen für mein Gesamtportfolio auf einen Blick:
- TTWROR (Berichtsmonat): + 5,29 % (Vormonat: -4,60 %)
- TTWROR (seit Beginn): +88,98 %
- IZF (Berichtsmonat): +87,17 % (Vormonat: -42,46 %)
- IZF (seit Beginn): +11,49 %
- Delta: + 4.935,78 €
- Absolute Veränderung: +6.139,12 €
Daten, die mit „seit Beginn“ ausgewiesen sind, gelten als seit 31.05.2020.
Performance & Volumen
Nachdem sich der Nebel im April gelichtet hat, zeigt sich die wahre Stärke meiner Allokation. Mein Klassenprimus $AVGO (+2,38 %) führt das grüne Depot nicht nur an, sondern marschiert regelrecht vorweg. In meinen Top 5 festigen $WMT (+0,92 %) und $GOOGL (+1,16 %) ihre Plätze, während die $BAC als stabiler Finanzanker wieder in die Spitzengruppe aufrückt. Auch $FAST (+0,13 %) untermauert mit Beständigkeit meine Strategie auf solide Industriewerte.
Das Highlight ist der Lauf bei $TGT (-1,73 %) : Mein langer Atem zahlt sich massiv aus, das Minus ist auf nur noch 8% geschrumpft. Ein klarer Beleg, dass sich Disziplin in Schwächephasen lohnt. Target scheint durch verbessertes Bestandsmanagement das Vertrauen zurückzugewinnen.
Schattenseiten gibt es bei den aktuellen „Problemkindern“ $NKE (+0,5 %) , $GIS (-0,91 %) und $$CPB (-0,97 %) , die ordentlich Gegenwind spüren. Doch solange die Dividenden verlässlich fließen, bleibe ich entspannt. Ich investiere für den stabilen Cashflow, der meine Freiheit finanziert.
Größte Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$AVGO (+2,38 %) : 3,26 % (Hauptaktiendepot)
$WMT (+0,92 %) : 1,87 % (Hauptaktiendepot)
$GOOGL (+1,16 %) : 1,67 % (Hauptaktiendepot)
$FAST (+0,13 %) : 1,37 % (Hauptaktiendepot)
$BAC (+0,84 %) : 1,35 % (Hauptaktiendepot)
$FDX (-0,21 %) : 1,29 % (Hauptaktiendepot)
Kleinste Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$GIS (-0,91 %) : 0,40 % (Hauptaktiendepot)
$NOVO B (+1 %) : 0,41 % (Hauptaktiendepot)
$NKE (+0,5 %) : 0,44 % (Hauptaktiendepot)
$CPB (-0,97 %) : 0,44 % (Hauptaktiendepot)
$DHR (+3,47 %) : 0,55 % (Hauptaktiendepot)
Top-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$AVGO (+2,38 %) : +380 % (Hauptaktiendepot)
$GOOGL (+1,16 %) : +149 % (Hauptaktiendepot)
$WMT (+0,92 %) : +118 % (Hauptaktiendepot)
$NFLX (+0,82 %) : +93 % (Hauptaktiendepot)
$OHI (-0,1 %) : +82 % (Hauptaktiendepot)
Flop-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$NKE (+0,5 %) : -50 % (Hauptaktiendepot)
$GIS (-0,91 %) : -47 % (Hauptaktiendepot)
$CPB (-0,97 %) : -43 % (Hauptaktiendepot)
$NOVO B (+1 %) : -32 % (Hauptaktiendepot)
$DHR (+3,47 %) : -27 % (Hauptaktiendepot)
Branchenallokation meiner Einzelaktien
Meine Top 6 Branchen sind:
Konsumgüter: 16,47 % (Vormonat: 17,62 %)
Diverse: 16,40 % (Vormonat: 16,60 %)
Technologie: 14,18 % [ohne Informationstechnologie] (Vormonat: 12,07 %)
Finanzsektor: 11,55 % (Vormonat: 11,39%)
Transport: 9,57 % (Vormonat: 9,13 %)
Handel: 7,59 % (Vormonat: 7,50 %)
Assetallokation
Aktuell bestimmen Aktien und ETFs meine Assetallokation, wobei die ETFs die letzten Monate stetig wachsen, was in Nachkäufen begründet sein kann.
ETFs: 42,8 % (Vormonat: 42,3 %)
Aktien: 57,2 % (Vormonat: 57,7 %)
Investitionen und Nachkäufe
Folgende Summen habe ich per Sparpläne investiert:
Geplante Sparplansumme aus dem fixen Nettogehalt: 1.070 €
Sparquote der Sparpläne am fixen Nettogehalt: 50,20 %
Geplante Sparplansumme aus dem fixen Nettogehalt, inkl. reinvestierten Dividenden nach Plangröße: 1.190 €
Dazu gab es aus Rückflüssen, Erstattungen, Cashback etc. folgende zusätzliche Investitionen als Einmalsparpläne/-nachkäufe:
Nachkäufe/Einmalsparpläne als Cashbackrente aus Erstattungen: 85,00 €
Nachkäufe/Einmalsparpläne als Cashbackrente aus Boni: 774,97 €
Nachkäufe aus anderen Überschüssen: 75,00 €
automatisch reinvestierte Dividenden durch den Broker: 3,99 € (Funktion ist nur bei einem Altdepot aktiviert, da ich die Reinvestition sonst lieber selbst steuere)
Anzahl der außerplanmäßigen Nachkäufe: 7
Passives Einkommen aus Dividenden und ETF-Ausschüttungen
Passives Einkommen im Berichtsmonat
Ich habe im Berichtsmonat 192,02 € an Ausschüttungen erhalten (152,82 € im Vorjahresmonat). Das entspricht einer Veränderung von +25,65 % gegenüber dem Vorjahresmonat. Das Wachstum lässt sich zu einem kleinen Teil aus den neuen Positionen des Kryptonachfolgedepots erklären, der Großteil stammt aus dem stetigen Investieren durch Sparpläne, Reinvestition der Dividenden und weitere überschüssige Mittel.
Anzahl der Dividendenzahlungen und ETF-Ausschüttungen: 33
Anzahl der Zahltage: 13 Tage
durchschnittliche Dividende pro Zahlung: 5,82 €
durchschnittliche Dividende pro Zahltag: 14,77 €
Passives Einkommen YTD
YTD habe ich Ausschüttungen i. H. v. 450,34 € erhalten. Setzt man es ins Verhältnis mit meinem Jahresdividendenziel von 2.100 €, dann beträgt die Zielerreichung der Ausschüttung 21,44 % (Soll 25,00 %). Damit liege ich knapp unter dem Soll, das wird sich aber durch die kommenden ausschüttungsstarken Monate drehen.
Nach den drei Berechnungsmethoden ergeben sich folgende Ausschüttungsrenditen:
Ausschüttungsrenditen YTD: 0,70 %
Ausschüttungsrenditen seit Beginn: 4,87 %
Ausschüttungsrenditen YoY: 2,25 %
Die leicht fallende Ausschüttungsrendite seit Beginn und YoY zeigt den untermauerten Kursanstieg. Mit 0,7% YTD zeigt sich, dass mein Vermögensaufbau noch vergleichsweise ein junges Vorhaben ist.
Die Ausschüttungsrendite fiel YoY um 0,87 %, während die relative Schwankung bei 21,88% lag. Das zeigt, dass die Ausschüttungen konstant kommen, aber doch noch recht stark schwanken.
Meine Top Zahler
Die Top-6-Zahler im Berichtsmonat waren:
FIRE-Zahl & Runway
Auch wenn ich später keine Anteile verkaufen möchte, errechne ich auch meine FIRE-Zahl zur Vergleichbarkeit mit Anlegern, die eine ausschließlich thesaurierende Strategie fahren.
Meine FIRE-Zahl basierend auf meinen 12-Monatsausgaben (TTM) von 12.156,86 € betrug 303.921,50 € (Vormonat: 305.512,00 €).
Das ist das Mindestvolumen, das mein Portfolio erreichen müsste, um die Ausgaben rein theoretisch über eine 4-prozentige Entnahme zu decken. Und diese Zahl ist leicht gesunken.
Natürlich schwankt diese Zahl jeden Monat. Sie ist aber nicht die einzige Metrik, um zu bestimmen, wie lange mein Vermögen mich im Ernstfall tragen könnte (ohne Berücksichtigung der Steuern).
Auch die rollierende Ausgabenreichweite (Runway) drückt aus, wie lange ich vom Vermögen leben könnte.
Diese beträgt auf Jahresbasis aktuell 7,92 Jahre (Vormonat 7,41 Jahre) oder umgerechnet rund 94,98 Monate (Vormonat: 88,86 Monate). Im Vergleich zum Vormonat ist sie um 0,51 Jahre gestiegen.
Ich bin also effektiv um etwa ein halbes Jahr mehr "frei" geworden, bedingt aus der Erholung von den aktuellen weltpolitischen Ereignissen.
Im Vergleich zum Vorjahresmonat liegt ein Plus von 2,80 Jahren vor. Von meinem Runway-Ziel (25 Jahre), welches dem FIRE-Multiplikator entspricht, bin ich noch 17,08 Jahre entfernt. Also noch ein weiter Weg zur finanziellen Freiheit, unter Annahme, dass alles so weiter geht wie bisher.
Die Runway-Stabilität von 97,46% sagt aus, dass mein System trotz der Marktturbulenzen solide dasteht. Zwar haben die Kursschwankungen meine theoretische Reichweite minimal um 0,51 Jahre vorangebracht, aber die hohe Stabilitätskennziffer beweist, dass der Kern meiner Strategie unbeeindruckt bleibt.
Performancevergleich: Portfolio vs. Benchmarks
Um zu sehen, wo ich wirklich stehe, vergleiche ich mein Depot regelmäßig mit den großen Markt-ETFs. So erkenne ich sofort, wie gut meine Performance (TTWROR) im aktuellen Monat und seit dem Start im Vergleich zum Gesamtmarkt abgeschnitten hat.
Mein Depot: -4,60 % (seit meinem Beginn: +88,49 %)
$VWRL (+0,98 %) : -5,55 % (seit meinem Beginn: 62,19 %)
$VUSA (+1,05 %) : -4,05 % (seit meinem Beginn: 53,23 %)
$IMEU (+0,34 %) : -6,87 % (seit meinem Beginn: 74,05 %)
Daten, die mit „seit meinem Beginn“ ausgewiesen sind, gelten als seit 31.05.2020.
Risikokennzahlen
Hier meine Risikokennzahlen bezogen auf den Berichtsmonat:
Maximaler Drawdown:
seit Beginn: 17,17 %
Berichtsmonat: 0,67 %
Maximale Drawdown Duration:
seit Beginn: 702 Tage
Berichtsmonat: 7+ Tage
Volatilität:
seit Beginn: 28,66 %
Berichtsmonat: 2,64 %
Sharpe Ratio:
seit Beginn: 0,41
im Berichtsmonat: 41,68
Semivolatilität:
seit Beginn: 21,26 %
Berichtsmonat: 1,59 %
Der maximale Drawdown im April von lediglich 0,67 % zeigt deutlich, dass sich die Wogen geglättet haben. Während der März noch von einer Korrektur geprägt war, ist die Belastung im April minimal. Die Sharpe Ratio von beeindruckenden 41,68 im Berichtsmonat unterstreicht die exzellente risikoadjustierte Performance in dieser Erholungsphase.
Mit einer monatlichen Volatilität von 2,64 % und einer Semivolatilität von 1,59 % bleiben die Schwankungen weit unter dem historischen Durchschnitt von über 28 %. Das bestätigt mir erneut: Mein System ist stabil. Während sich die langfristigen Kennzahlen kaum bewegen, nutze ich die Ruhe, um mein Fundament weiter zu festigen. Der Fokus bleibt auf dem Cashflow, während die Risiken absolut kontrolliert bleiben.
Ausblick
Nach dem Umsetzungsmonat April blicke ich mit tiefer Zufriedenheit zurück. Der Arbeitgeberbonus und die Steuerrückerstattung sind als echter Turbo direkt in den Markt geflossen. Ich bin extrem dankbar für die Möglichkeit, solche Summen voll investieren zu können, um mein passives Einkommensfundament massiv zu verbreitern.
Privat war der April die Ruhe nach dem Sturm. Ein ausgeglichener Monat, geprägt von Beständigkeit und wenig Trubel. Wie beim Wandern in der Sächsischen Schweiz hat sich der Nebel gelichtet und den Blick auf das Wesentliche freigegeben. Diese Ruhe spiegelt sich auch in meinem Sport wider. Meine Workouts und Laufeinheiten sind mittlerweile so tief verwurzelt, als wären sie automatisiert. Ohne große Motivationsdebatten ziehe ich mein Programm stur und stetig durch, wodurch Kraft und Ausdauer fast wie von selbst weiterwachsen. Und die Worte „stur“ und „stetig“ sind für uns Investoren eine wichtige Grundregel, die wir für das Investieren verinnerlicht haben. Ihr seht also, dass diese Worte viele Lebensbereiche beherrschen.
Ich schließe diesen Rückblick mit einem Gefühl der Gelassenheit. Wenn die Basis stimmt und die Gewohnheiten sitzen, verliert das Rauschen an den Märkten seinen Schrecken. Wer seinen Kurs kennt, lässt sich nicht vom Wind abbringen.
Vielen Dank fürs Lesen. Auf in den weiterhin konstanten Wonnemonat Mai! ☀️
👉 Meine zugehörigen Instagram Carousel-Posts zum Rückblick werden wie folgt veröffentlicht:
08.05.2026: Depotrückblick (Performancekennzahlen, Aktienperformance, -allokation, -branchen, Nachkäufe und Performance-Vergleiche)
09.05.2026: Budgetrückblick (Einnahmen, Ausgaben, Cashflow, Quoten, Budgeteinhaltung und Bürgergeldcheck)
10.05.2026: Cashflowrückblick (allgemeine, YTD und Ist-vs.-Sollvergleich zum passiven Einkommen, Meine Top-Ausschütter, FIRE-Zahl und Kapitalreichweite)
📲 Dort gibt’s unter @frugalfreisein auf Instagram und YouTube regelmäßig Videos, Shorts, Reels und Carousel Posts.
Bitte achtet genau auf die Schreibweise meines Alias. Leider sind in Social Media zu viele Fake- und Phishing-Accounts unterwegs. Ich bin nun auch schon mehrfach „kopiert“ worden.
👉 Wie ist euer persönliches Gefühl für das Börsenjahr gestartet? (Keine Anlageberatung!)
1616
4Mon.·
ETF Ergänzungen
Hallo Zusammen,
ich habe vor einiger Zeit, mit Anfang des Iran Krieges mein Portfolio umgestellt um es mir im gesamten einfacher zu machen.
Habe meine Einzelaktien Positionen mit Gewinnen verkauft und nun mein Portfolio auf ETF Struktur umgestellt. Möchte einfach für die Familie Vermögen für die Zukunft aufbauen ohne extremes Risiko und Abseits der herkömmlichen Tagesgelder/Konten . Dividenden sind nicht als Einkommen Gedacht sondern dienen eher als jährliche Urlaubsgelder der Familie zum verleben.
Ich suche nun aktuell noch nach Ergänzungen meiner ETF Positionen. Aktuell angeführt vom $XDWD (+0,92 %) , $ISPA (+0,25 %) , $LDGL (+0,32 %) , $EIMI (+1,63 %) , $D6RR (-0,31 %) bin ich recht zufrieden. Alle werden mit insgesamt monatl. Sparplänen von 850 EUR bespart.
Die EM Position wird zusätzlich bei der nächsten Sonderzahlung und Kurskorrektur nochmal angehoben um die Schwellenländer weiter zu erhöhen.
Welche ETF könnte man in mein Depot noch sinnvoll mit einbauen ? Habt ihr Ideen ? Gerne beides sowohl Thesaurierend aber auch Ausschüttend.
Ich denke da aktuell noch an Smallcaps ?
Bitte die Positionen Geschäftsanteile/ Uni Global nicht mit berücksichtigen, da diese Positionen VL und Arbeitgeberanteile mit 7 % Dividende sind.
Viele Grüße
7Positionen
44.253,65 €
8,12 %
66
8 Kommentare
4Mon.
Sieht gut aus, aber du hast schon sehr wenig US-Anteil im Portfolio. Würde den MSCI World-ETF höher besparen und noch SmallCaps $WSML dazunehmen.
•
22
•
7Mon.·
Umschichtung S&P500
Liebe gq-Community,
seit längerem war mir die zu hohe Gewichtung des S&P500 in meinem Depot ein Dorn im Auge.
Nun war der Zeitpunkt erreicht, bei dem ich mich entschloss 2/3 der Position zu verkaufen und in den $ISPA (+0,25 %) umzuschichten.
Die Entscheidung ist auf diesen ETF gefallen, da ich meine Dividendenposition vergrößern wollte und gleichzeitig die Gewichtung von 100% USA auf 15% USA senken konnte, wodurch ich die Diversifizierung hinsichtlich der enthaltenen Länder erhöhen konnte.
Ein weiterer Grund zu dieser Entscheidung war auch, dass ich den S&P500 derzeit Recht heiß gelaufen empfand.
Was haltet ihr von meiner Entscheidung?
Euer Hase 🐰 André
1010
25 Kommentare
7Mon.
•
44
•
7Mon.·
Nun knapp einen Monat dabei… Zeit für ein erstes Resümee
Als erstes:
Vielen Dank für die freundliche Aufnahme in der getquin Community!
Leider habe ich das HowTo:Portfolio-Feedback auf GetQuin von @DonkeyInvestor
für eine ausführliche Vorstellung erst später entdeckt und versuche diesmal ausführlicher als beim ersten Mal zu Schreiben und meine getroffenen Entscheidungen konkret zu untermauern, um so evtl. ein noch genaueres Feedback von der Community erhalten zu können. 💛
Mein persönliches Ziel ist es komplett schuldenfrei werden und gleichzeitig mit dem stetigen Vermögensaufbau 📈zur Verbesserung der privaten Altersvorsorge in 2026 zu beginnen. Ich bin ausdrücklich bereit im ersten Jahr meines Investments ein höheres Risiko dafür einzugehen und probiere somit fast alles aus.
Ich möchte in diesem Jahr nach dem bewussten Grundsatz „Set and forget“ tätig sein und Ende 2026 zwischen den Feiertagen meine Strategie bewusst überprüfen und ggf. anpassen.
Statt „keep it simple“ heißt es bei mir wohl eher „overenginerring.“
Als Grund dafür sehe ich eure zahlreichen Hinweise für die ich mich nochmal bei
@Epi
@Gehebeltes-EFH
@Stullen-Portfolio
@Multibagger
@Sunrise-Mantis
@EisenEnte
@PositivePossum
@schlimmschlimm
hiermit bedanke und mein generelles Lebensmotto:
„Einfach kann jeder!“
Ich glaube zum jetzigen Zeitpunkt würde mir das investieren mit „alles in den AllWorld-ETF stecken“ auch nur halb so viel Spaß machen und mich eher langweilen. Dafür ist alles noch so schön neu und unbekannt. 🤯
Ich werde dann ja sehen, ob die unterschiedlichen Investitionen generell eine gute Daumen 👍🏻 oder eine ganz schlechte Daumen runter 👎🏻Idee waren.
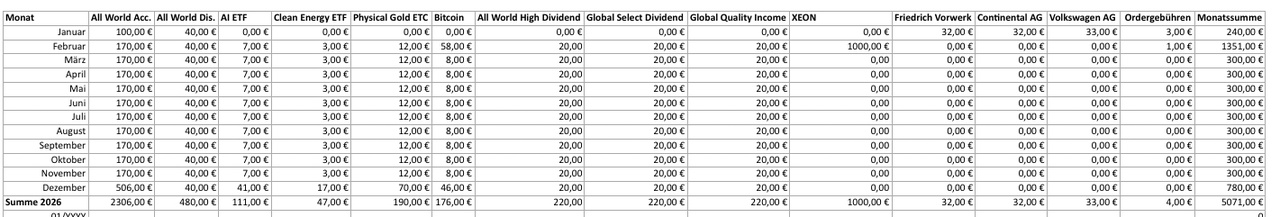
Die von mir bereits jetzt fest gedeckelte und nach und nach geplante investierte Summe in diesem ersten Jahr 2026 i. H. v. 5.071,00 € ist gedanklich schon jetzt komplett von mir abgeschrieben worden als Spielgeld.
Für die notwendige Diversifikation (ETF, ETC, Einzelaktien und Crypto) in meinem Portfolio habe ich mir weitere ANREGUNGEN geholt und bin von den nur anfänglichen 100,-€ mtl. Sparplan nur in einen thesaurierenden AllWorld-ETF „stecken“ gewechselt und habe noch Mitte Januar 2026 zusätzlich auf dem gleich gelagerten AllWorld- ETF ausschüttender Form einen Sparplan von 40,-€ mtl. eingerichtet.
Zwischenzeitig bin ich Ende Januar 2026 auf die Idee gekommen und habe die beiden zwei bestehenden Sparpläne $VWCE (+1,08 %) und $VWGL weitere Sparpläne ($AIQG (+1,01 %)
$RENW (-0,49 %)
$IGLN (+0,54 %)
$BTC (-0,53 %)
$VHYL (+0,68 %)
$ISPA (+0,25 %)
$FGEU (+0,42 %) auf ingesamt 9 Sparpläne mit einer mtl. Summe von 300,-€ angepasst.
Leider war es für eine Ausführung der Sparpläne per Lastschrift bei Trade Republic zu Beginn 02/2026 bereits zu spät. Deswegen werden diese nun erst in der Mitte dieses Monats ausgeführt werden können.
Gestern habe ich mich dann noch dazu entschieden spontan 50,-€ Einzelorder in bitcoin zu betreiben. Da habe ich mich einfach durch die Postings mitreisen lassen. 🤑
Die geplante Sondertilgung (500,-€ mtl.) für meinen Autokredit hat bereits nun zwei Monate gut funktioniert und wird vorrangig betrieben, um schneller tatsächlich schuldenfrei zu werden.
Die konkreten bisherigen und künftigen investierten Beträge und Positionen sind aus dieser Excelltabelle ersichtlich.
Zu den 6 Vorschlägen von Dir @Epi (Ja, hier bekommst Du die versprochene Rückmeldung) habe ich mir im Einzelnen folgende Gedanken gemacht aus denen sich mein Plan dann begründet.
Deka Fonds:
Die beiden Sparpläne über jeweils 50,-€ mtl. waren bereits von mir ausgesetzt und wurden aktiv genutzt, um den ersten Sparplan von 100,-€ mtl. zu bedienen.
Zusätzlich löse ich die beiden zu den Sparplänen dazugehörigen Unterdepots nun Stück für Stück auf und verkaufe 100,-€ mtl., um so einen möglichst guten Durschnittswert im Verkauf zu erreichen.
Die 100,-€ werden so dann gleich in Form von fünf Sparplänen mtl. umgeschichtet und wie folgt reinvestiert:
Core: 65%
Satelliten: 35%
davon:
Clean Energy 10%
AI: 10%
Bitcoin: 10%
ETC Gold: 5%
VWL:
Die mtl. 40,-€ VWL auf das dritte Unterdepot bei der Deka halte ich so lange weiter aufrecht, bis ich die Motivation entwickle meinem Arbeitgeber eine anderen Vertrag mitzuteilen. Derzeit habe ich kein Bedürfnis mit der Personalabteilung mehr in Kontakt zu stehen als notwendig.
Trotzdem habe ich ab Februar 2026 zusätzlich einen Sparplan über 40,-€ mtl. für den All World ETF ausschüttend eingerichtet.
Die drei Einzelaktien plus die Bonusakte von Xiaomi behalte ich im Portfolio, um ein Gefühl für Aktien zu entwickeln.
Weitere Einzelaktien sind derzeit nicht geplant. Dies passt insoweit ganz gut, da ich die Bonusaktie ein Jahr halten muss, bevor diese veräußert werden kann.
Prämiensparvertrag:
Der Prämiensparvertrag mit 99 Jahren Laufzeit nach „altem Recht“ hat mit 12,50 € mtl. ein jährliches Invest von 150,-€ mit einer garantierten Prämie von 50% plus Zinsen und Zinsezinsen. Nach Prüfung der Vertragsbedingungen würde ein auf 0 Stellen einen sofortigen Verlust der Prämie zur Folge haben. Aus dem Grund habe ich mich dazu entschieden den Vertrag aufrecht zu erhalten.
Sparlose Sparen & Gewinnen:
Grade als ich mich damit auseinandersetzen wollte, ob ich die Sparlose nun kündige, hat eins der Lose im Januar 2026 1.000,-€ gewonnen. Aus diesem Grund habe ich mich dazu entschieden meine 10 Lose doch zu behalten.
Ein wesentlicher Punkt meiner Sparlose ist, dass ich von den 600,-€ am Ende des Jahres wieder 480,-€ zurück erhalte.
Diese werden von mir ebenfalls in der gleichen Gewichtung wie bei der Umschichtung vom Deka Depot auf die 5 auserwählten Sparpläne im Dezember verteilt.
Der Gewinn von den Sparlosen i. H. v. 1.000,-€ geht in$XEON (-0,02 %) für „max. Zinsen“.
Notgroschen:
Meinen echten Notgroschen hingegen behalte ich komplett auf dem Tagesgeldkonto damit dieser immer sofort für mich verfügbar ist.
Damit ich auch ein Gefühl für Dividenden erhalte, habe ich mir zusätzlich drei Dividenden ETF rausgesucht die ich jeweils mit 20,-€ mtl. bediene.
In Kombination sorgen diese drei ETF dafür, dass geplant jeden Monat eine Dividende an mich ausgeschüttet wird. Das klingt zumindest in der Theorie grade nach sehr viel Dopamin und gefällt mir daher sehr.
Was in 01/2027 von den investierten 5.071,-€ dann tatsächlich noch da ist, ist für mich bereits jetzt ein 100% Gewinn, denn nachdem ich vor knapp einem Jahr dem Spiel „WOS“ 🥶(wer kennt es?) verfallen und in 3 Monaten ca. 5k für digitalen Mist und vor allem zu Aufbesserung meines Ofens 🔥🪵verpulvert habe, ist das hier doch eindeutig die bessere Alternative mein Geld für Dopaminschübe auszugeben und mir die Zeit zu vertreiben. Und gleichzeitig online Teil einer Community sein. Was will man da noch mehr?
So, Ich freue mich bereits jetzt schon auf’s Feedback von euch. Seid ruhig ehrlich, ich kann’s ab! 🤞🏻
VG
QW3RTY
PS: Mein Portfolio konnte ich nicht teilen. Die Funktion war ausgegraut.
1414
39 Kommentare
Du hast dir intensivere Gedanken gemacht. Das ist gut. Ich wäre aber zu komplett anderen Schlüssen gekommen.
Denke da wird sich in den nächsten Jahren noch einiges in deinem Depot ändern. Und das ist auch gut so 😁. Viel Erfolg dabei
Denke da wird sich in den nächsten Jahren noch einiges in deinem Depot ändern. Und das ist auch gut so 😁. Viel Erfolg dabei
•
88
•8Mon.·
Ranklotzen und stetig bergauf: Mein Rückblick für Januar 2026
Das neue Jahr startete für mich nur langsam. Der Jahreswechsel ging dieses Mal irgendwie an mir vorbei. Erst ab Mitte Januar fühlte ich mich im neuen Jahr angekommen.
Doch dann kam Bewegung rein: Bei der ersten von zwei Wanderungen durch die winterliche Sächsische Schweiz kam mir der Gedanke, dass da noch etwas auf meiner To-Do-Liste stand. Ich wollte einfach noch einmal mit Videos beginnen. Ob Reels, Shorts oder ganze YouTube-Videos. Das stand auf meiner Liste. Und als ich den Lilienstein um 8 Uhr morgens an einem kalten Januarsamstag emporstieg, nahm ich einfach mal das Handy und erzählte meine Gedanken. Doch eins war nicht genug. Während meiner Touren über Schnee und vereiste Wege und Aufstiege von den Schrammsteinen bis zur Bastei gab es noch weitere Aufnahmen. Ich habe endlich wieder die Komfortzone verlassen und das nächste Projekt auf der Liste begonnen. Ich habe einfach mal unperfekt angefangen, statt weiter perfekt aufzuschieben.
Im Hintergrund lief alles automatisiert weiter, dank Automatisierung und Sparplänen. Diesmal mit einer kleinen strategischen Anpassung. Zusätzliche Mittel wurden nicht investiert, sondern für die Besteuerung der Vorabpauschale zurückgehalten. Die Freibeträge haben gerade noch gereicht, es wird also kommenden Monat jede Menge zusätzlich investiert.
Und jetzt genug der Vorrede, Zeit für einen Rückblick.
DISCLAIMER/RISIKOHINWEIS
Bitte vergiss nicht, dass dieser Beitrag lediglich zur Unterhaltung dient. Es handelt sich an keiner Stelle um eine Kaufs- oder Verkaufsempfehlung oder um eine professionelle Rechts-, Steuer- oder Anlageberatung. Mache nicht einfach irgendetwas nach, was ich tue. Ich schildere lediglich die Geschehnisse in meinen Depots, übernehme aber keinesfalls eine Gewähr für die Aktualität, Richtigkeit oder Vollständigkeit.
Die Geldanlage am Kapitalmarkt ist stets mit Risiken wie Verlust des eingesetzten Kapitals, Kursschwankungen, Liquidationsrisiken oder Marktrisiken verbunden. Gemäß den aktuellen Leitlinien der ESMA und BaFin weise ich ausdrücklich darauf hin, dass dieser Rückblick ausschließlich der Dokumentation meiner persönlichen Anlagestrategie dient und keine Anlageberatung im Sinne des § 2 Abs. 8 WpIG darstellt. Die von mir vorgestellten Titel sind ausdrücklich nicht als Anlageberatung zu verstehen, sondern sind lediglich Bestandteile meines persönlichen Portfolios zum Berichtszeitpunkt.
Gesamtperformance
Wir alle kennen und schätzen den Zauber der Automatisierung in unseren Depots. Außer einer Sache ging im Januar die gesamte Nachrichtenlage an mir vorbei. Auf die Sache komme ich am Ende noch mal zurück.
Meine wichtigsten Performancekennzahlen für mein Gesamtportfolio auf einem Blick:
- TTWROR (Berichtsmonat): +1,64% (Vormonat: -0,46%)
- TTWROR (seit Beginn): +84,34%
- IZF (Berichtsmonat): +21,13% (Vormonat: -5,23%)
- IZF (seit Beginn): +11,50%
- Delta: +1.461,07€
- Absolute Veränderung: +2.572,29€
Performance & Volumen
Mein Klassenprimus $AVGO (+2,38 %) gibt im Anteil des Depotvolumens weiter ab und zieht wie auch im Vormonat $NFLX (+0,82 %) mit sich. Letztere fällt sogar aus meinen Top 5 der größten Einzelpositionen heraus. Allerdings dreht sich das Blatt beim Riesen $GOOGL (+1,16 %) . Das ist aber keine Empfehlung an euch! Sondern lediglich das Geschehnis bei mir. Die anderen Positionen meiner Top 5 ($WMT (+0,92 %) , $BAC (+0,84 %) und $FAST (+0,13 %) lassen sich auch nicht bitten und legen weiter zu, auch was die Performance angeht.
Die fünf roten Laternen gehen bei mir natürlich wieder an dieselben schwächelnden Kandidaten (nach Performance). Aber die Minusse werden endlich kleiner, besonders spürbar bei $NOVO B (+1 %) . Und auch bei $TGT (-1,73 %) .
Größte Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$AVGO (+2,38 %) : 2,56% (Hauptaktiendepot)
$WMT (+0,92 %) : 1,93% (Hauptaktiendepot)
$GOOGL (+1,16 %) : 1,55% (Hauptaktiendepot)
$FAST (+0,13 %) : 1,52% (Hauptaktiendepot)
$BAC (+0,84 %) : 1,45% (Hauptaktiendepot)
Kleinste Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$NOVO B (+1 %) : 0,45% (Hauptaktiendepot)
$BATS (+0,54 %) : 0,56% (Hauptaktiendepot)
$GIS (-0,91 %) : 0,56% (Kryptonachfolgedepot)
$MDLZ (+0,74 %) : 0,60% (Hauptaktiendepot)
$CPB (-0,97 %) : 0,61% (Hauptaktiendepot)
Top-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$AVGO (+2,38 %) : +294% (Hauptaktiendepot)
$GOOGL (+1,16 %) : +129% (Hauptaktiendepot)
$WMT (+0,92 %) : +104% (Hauptaktiendepot)
$NFLX (+0,82 %) : +77% (Hauptaktiendepot)
$BAC (+0,84 %) : +75% (Hauptaktiendepot)
Flop-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$GIS (-0,91 %) : -35% (Hauptaktiendepot)
$NKE (+0,5 %) : -34% (Hauptaktiendepot)
$CPB (-0,97 %) : -30% (Hauptaktiendepot)
$TGT (-1,73 %) : -26% (Hauptaktiendepot)
$NOVO B (+1 %) : -13% (Hauptaktiendepot)
Assetallokation
Aktuell bestimmen Aktien und ETFs meine Assetallokation.
ETFs: 41,9%
Aktien: 58,1%
Investitionen und Nachkäufe
Folgende Summen habe ich per Sparpläne investiert:
Geplante Sparplansumme aus dem fixen Nettogehalt: 1.040€
Geplante Sparplansumme aus dem fixen Nettogehalt, inkl. reinvestierten Dividenden nach Plangröße: 1.060€
Sparquote der Sparpläne am fixen Nettogehalt: 50,07%
Dazu gab es aus Rückflüssen, Erstattungen, Cashback etc. folgende zusätzliche Investitionen als Einmalsparpläne/-nachkäufe:
Nachkäufe/Einmalsparpläne als Cashbackrente aus Erstattungen: 0,00€
Nachkäufe/Einmalsparpläne als Cashbackrente aus Boni: 0,00€
Nachkäufe aus anderen Überschüssen: 0,00€
automatisch reinvestierte Dividenden durch den Broker: 3,54€ (Funktion ist nur bei einem Altdepot aktiviert, da ich die Reinvestition sonst lieber selbst steuere)
Im Berichtsmonat wurden nur die fest eingestellten Sparpläne ausgeführt.
Anzahl der außerplanmäßigen Nachkäufe: 0
Passives Einkommen aus Dividenden
Ich habe 172,72€ Dividenden erhalten (98,60€ im Vorjahresmonat). Das entspricht einer Veränderung von +75,15% gegenüber dem Vorjahresmonat. Grund für die starke Zunahme ist neben dem normalen Dividendenwachstum, dass die Ausschüttungen meiner drei großen Vanguard ETFs über den Jahreswechsel rutschten, was den Januar ungewöhnlich stark aussehen lässt. Bereinigt man diesen Effekt, liegt das Wachstum im erwarteten Rahmen.
Anzahl der Dividendenzahlungen: 24
Anzahl der Zahltage: 12 Tage
durchschnittliche Dividende pro Zahlung: 7,20€
durchschnittliche Dividende pro Zahltag: 14,39€
Die Top Drei Zahler im Berichtsmonat waren:
Mein passives Einkommen aus Dividenden (und ein paar Zinsen) haben rechnerisch meine Ausgaben im Berichtsmonat zu 17,32 % gedeckt. Für einen eher schwachen Monat mit für meine Verhältnisse mittelhohen Ausgaben (wegen der ersten Jahresrechnungen) ist das akzeptabel.
Performancevergleich: Portfolio vs. Benchmarks
Ein Vergleich meines Depots mit zwei wichtigen ETFs zeigt bezüglich der TTWROR im aktuellen Monat (und seit Beginn):
Mein Depot: +1,64% (seit meinem Beginn: +84,34%)
$VWRL (+0,98 %) : +1,52% (seit meinem Beginn: 66,12%)
$VUSA (+1,05 %) : -0,26% (seit meinem Beginn: 63,76%)
Nachdem ich im letzten Monat schlechter abgeschnitten habe als die ETFs, hat sich das Blatt zum ersten Monat im neuen Jahr gedreht. 🤗
Risikokennzahlen
Hier meine Risikokennzahlen bezogen auf den Berichtsmonat:
Maximaler Drawdown:
seit Beginn: 17,17%
Berichtsmonat: 2,06%
Maximale Drawdown Duration:
seit Beginn:702 Tage
Berichtsmonat: 16+ Tage
Volatilität:
seit Beginn: 28,29%
Berichtsmonat: 2,28%
Sharpe Ratio:
seit Beginn: 0,42
im Berichtsmonat: 9,26
Semivolatilität:
seit Beginn: 21,01%
Berichtsmonat: 1,36%
Der maximale Drawdown von 702 Tagen seit Beginn erinnert weiterhin an die harte Phase 2022-2023, bevor die Erholung startete. Im Januar selbst war der Rückgang mit 2,06% minimal, also ein ruhiger Start ins Jahr, der zeigt, dass keine größeren Verwerfungen anstanden.
Meine Sharpe Ratio schoss im Berichtsmonat auf 9,26 hoch. Das ist ein Ausreißer nach oben, der die positive Performance bei niedriger Volatilität widerspiegelt. Seit Beginn liegt sie bei soliden 0,42. Das bedeutet, dass ich pro Einheit Risiko knapp eine halbe Einheit Rendite über dem risikofreien Zins erziele. Die Volatilität ist im Januar mit 2,28% extrem niedrig ausgefallen, verglichen mit den 28,29% seit Beginn. Die Semivolatilität lag sogar bei nur 1,36%. Das heißt, dass das Portfolio zwar schwankt, aber die tatsächlichen Verlustrisiken gering bleiben.
Was bleibt? Die Bestätigung meiner Strategie: Langfristig denken, Ruhe bewahren, automatisiert investieren. Der Januar startete somit solide und ereignisarm. Genau wie ich es mag!
Ausblick
Wie bereits dargelegt, werde ich in der zweiten Februarhälfte Rückstellungen für die Besteuerung der Vorabpauschale in die Märkte geben. Dazu gesellen sich ggf. noch zu erwartende Erstattungen. Wenn du wissen willst worin, dann sei das nächste Mal wieder dabei. 😊
Weiterhin bringe ich als off-Topic Thema AI mit.
Gemini 3 ist einfach der Wahnsinn. Damit habe ich jetzt auch schon einfach zu einem beliebigen Thema tiefgründige Recherchen basteln lassen und daraus Podcasts und Infomaterial aufsetzen lassen. NotebookLM steht jetzt auch auf dem Plan der Tools, die ich noch erkunden werde. Das ist der Vorwärtsdrang in mir, um immer am Puls der Zeit zu bleiben und das Maximum aus den neuen Möglichkeiten herauszuholen.
Den Rückblick schließe ich dieses Mal nicht mit einem persönlichen Punkt, sondern mit einem Ereignis, das nicht an mir vorbeigegangen ist.
Politik und Weltgeschehen, soweit es nicht unsere Finanzen, Wirtschaft oder Depots betrifft, halte ich aus meinem Social-Media- und Internet-Auftritten eigentlich fern. Das Geschehen im Iran ist für mich absolut schockierend. Es ist nicht auszumalen, dass die Menschen dort, die für dieselben Rechte wie wir sie als selbstverständlich ansehen, in Massen wie Vieh von einem menschenverachtenden Regime und seinen verbrecherischen Handlangern niedergesäbelt werden
Klar könnte man sagen: Was geht das uns an? Werfen wir aber einen Blick auf unser Land, dann merken wir, dass solche Umstände auch uns drohen können, wenn wir nicht für unsere freiheitlich-demokratischen und liberalen Werte einstehen und allem, was dagegen steht, die klare Kante zeigen. Gerade unsere Frauen haben sich Rechte erkämpft, die es zu verteidigen gilt. Auch wir Männer stehen da in der Pflicht diese Errungenschaften zu verteidigen. Wir müssen verstehen, dass wir alle, die hier in der westlichen Welt geboren und aufgewachsen sind, von Europa über Nordamerika bis Australien, Neuseeland und Japan, in der Eierstocklotterie gewonnen haben. Nicht nur im Thema Armut und Reichtum, sondern auch im Thema Menschenrechte und Freiheiten. Und genau deswegen gab es und gibt es auch weiterhin immer wieder auf meinem Instagram-Kanal Beiträge zu sehen, die die Lage im Iran thematisieren und teilen. Weil diese von der Außenwelt abgeschottet werden, weiter brutal unterdrückt, gefoltert und hingerichtet werden, ist es wichtig den Menschen die eigene Stimme zu verleihen und sie sichtbar zu machen.
Die mutigen Menschen, die im Kampf für Freiheit alles riskieren, die verletzt wurden und die unzähligen ermordeten, sind die größten Helden, die diese Welt in der letzten Zeit gesehen hat.
Ich wünsche den Menschen im Iran, die jetzt alles riskieren, dass sie endlich dieses verbrecherische islamische Regime und ihre widerlichen Schergen verjagen und ihren Weg zu Frieden, Freiheit und Selbstbestimmung finden. Dazu wünsche ich ihnen alles Gute und alles erdenkliche Glück der Welt. 🍀
Vielen Dank fürs Lesen. Und jetzt auf in einen eisigen Februar! ❄️
👉 Meinen Depotrückblick für Januar kannst du ab dem 08.02.2026 auch auf Instagram (und Budgetrückblick ab 09.02.2026) sehen.
📲 Dort gibt’s neben den Depot- und Budgetrückblick auch aktuell drei Posts die Woche: @frugalfreisein. Instagram-Reels und YouTube-Shorts erscheinen aktuell unter gleichnamigen Kanälen noch unregelmäßig, gleiches gilt für Videos.
!!! Bitte achtet genau auf die Schreibweise meines Alias. Leider sind in Social Media zu viele Fake- und Phishing Accounts unterwegs. Ich bin nun auch schon mehrfach „kopiert“ worden. !!!
👉 Wie ist euer persönliches Gefühl für das Börsenjahr gestartet? (Keine Anlageberatung!)
1717
Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet