Hallo liebe Community,
trotz Sonnenschein 🌞 muss man trotzdem irgendwie auf die Gesundheit achten. Passend dazu möchte ich euch heute einen Titel aus dem Gesundheitssektor vorstellen.
heute dreht sich um Tristel $TSTL (+0 %)
1. Das Geschäftsmodell: Das „Rasierklingen“-Modell der Medizin
Tristel $TSTL (+0 %) besitzt das weltweite Monopol auf eine patentierte Desinfektionschemie auf Basis von Chlordioxid (ClO_2). Sie reinigen medizinische Instrumente (wie Ultraschallsonden oder Endoskope), die nicht hitzesterilisiert werden können.
Tristel $TSTL (+0 %) agiert nicht als klassischer Reinigungshersteller, sondern als unangefochtener Nischenmonopolist für High-Level-Desinfektion in Krankenhäusern. Durch die patentierte Chlordioxid-Technologie (ClO_2) kontrolliert das Unternehmen die klinischen Workflows bei der Aufbereitung von Endoskopen und Ultraschallsonden. Nach dem extrem profitablen „Rasiermesser-und-Klingen“-Modell zwingen regulatorische Vorgaben die Hospitäler zu kontinuierlichen Nachkäufen der proprietären Schäume und Tücher – vor und nach jeder einzelnen Patientenbehandlung.
Der Clou: Sie verdienen ihr Geld nicht mit der einmaligen Hardware, sondern mit den Verbrauchsmaterialien (Wipes, Foams, Rinses). Krankenhäuser hängen an der Nadel: Jede einzelne Untersuchung generiert wiederkehrenden Umsatz. Einmal im System, wechselt niemand mehr.
FDA-Validierung: Der jüngste Ritterschlag war die offizielle US-Zulassung durch die FDA für ihr Kernprodukt Tristel ULT. Damit öffnet sich der größte und lukrativste Gesundheitsmarkt der Welt über den US-Vertriebsgiganten Parker Laboratories.
2. Die Zahlen: Finanzieller Muskelprotz
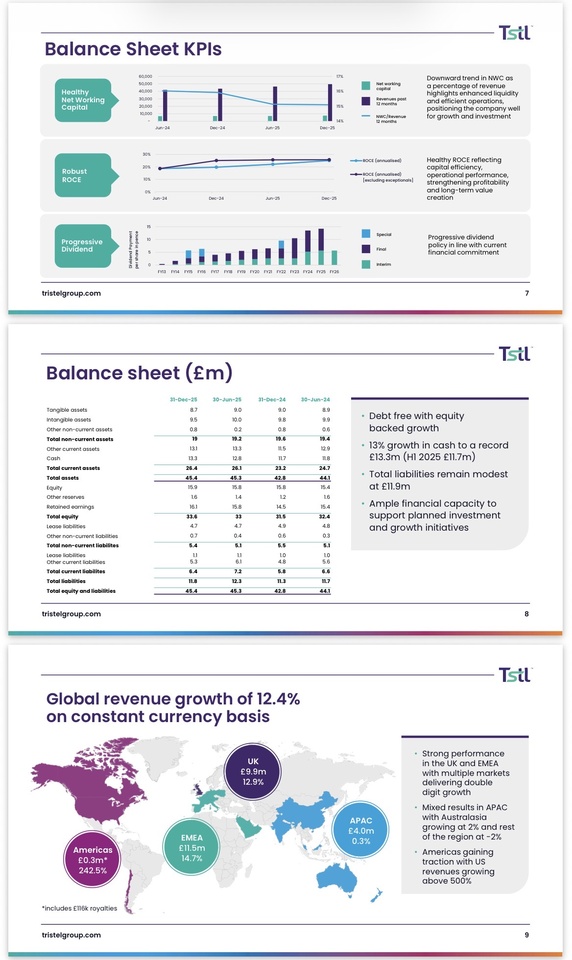
Margen aus einer anderen Welt: Mit einer Bruttomarge von über 80% und einer massiven Vorsteuergewinn-Expansion (+41% im letzten Halbjahr) operiert Tristel auf dem Niveau von Elite-Softwarehäusern – nur eben mit physischer Chemie.
Cashflow & Kapitalrendite: Sie konvertieren Gewinne brutal effizient in Cash (FCF-Marge von 21,4%) und erzielen einen physischen ROIC von 25,8%. Das ist absolute Champions-League der Kapitaleffizienz.
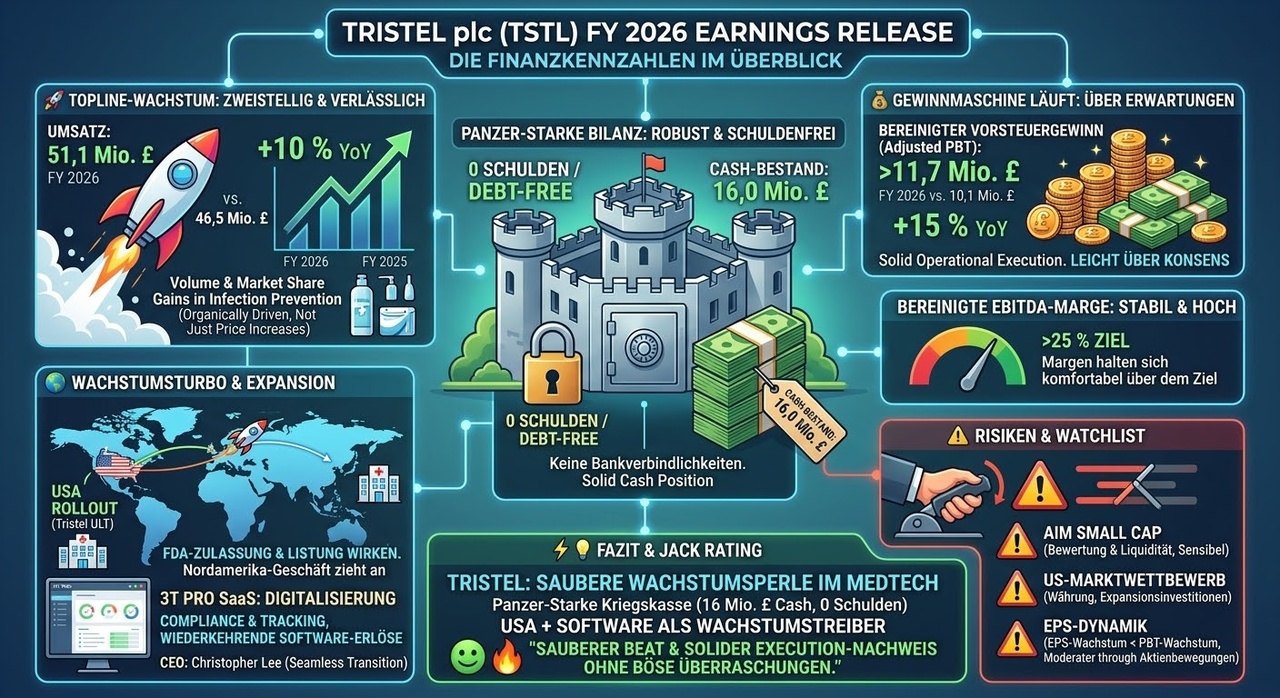
Bilanz aus Titan: Tristel $TSTL (+0 %) ist komplett schuldenfrei und sitzt auf einem komfortablen Cash-Polster von über 11 Mio. GBP. Das gesamte US-Wachstum wird organisch aus dem Cashflow finanziert – Null Verwässerungsrisiko für dich.
3. 🚀 Warum die Aktie jetzt spannend ist
•Fehlbewertung durch falsches Label: Der Markt bewertet Tristel $TSTL (+0 %) oberflächlich oft wie einen klassischen, langweiligen Chemie- oder Industrieproduzenten und starrt geschockt auf das optisch hohe KGV von ~25x. In Wahrheit ist es ein Medtech-SaaS-Äquivalent mit Abo-Charakter.
•Der US-Katalysator: Der Markt unterschätzt die Hebelwirkung der FDA-Zulassung. Die Kosten für die Zulassung sind historisch, der operative Hebel schlägt jetzt voll ein. Jede neue Flasche Chemie, die in den USA über den Tresen geht, wandert fast eins zu eins in den Nettogewinn.
•Regulatorischer Rückenwind: Weltweit verschärfen Gesundheitsbehörden die Richtlinien für die Desinfektion von Medizinprodukten. Krankenhäuser werden strukturell dazu gezwungen, von billigem Alkohol auf Tristels High-Level-Verfahren aufzurüsten.
•Konjunkturresistent: Krankenhäuser müssen desinfizieren. Egal ob Inflation, Rezession oder geopolitische Krisen – das Untersuchungsvolumen bleibt stabil.
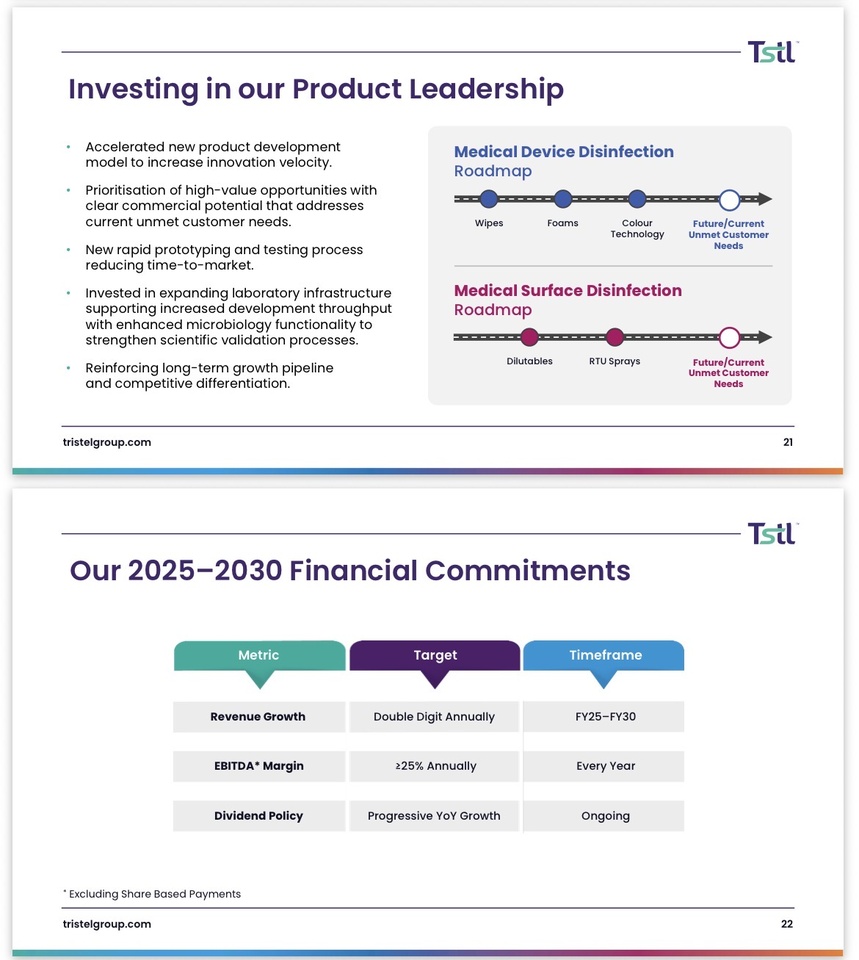
•Finanzielle Verpflichtungen 2025–2030: Das Management legt sich offiziell fest: Dauerhaft zweistelliges Umsatzwachstum pro Jahr und eine EBITDA-Marge von ≥25 % in jedem einzelnen Jahr bis FY30.
•Digitale Maut (3T Plattform & CLOì): Tristel $TSTL (+0 %) investiert massiv in die Digitalisierung. Das Wischsystem wird zu einer Multi-Tier-SaaS-Plattform ausgebaut, die wiederkehrende Software-Einnahmen generiert und die Wechselkosten für Kliniken gen Unendlich treibt. Ein interner KI-Agent (CLOì) beschleunigt zudem die internen regulatorischen Prozesse.
4.⚠️ Bewertung & Risiken
•Premium-Preis: Qualität hat ihren Preis. Mit einem Forward-KGV von über 25x ist das Unternehmen optisch permanent teuer und verzeiht keine operativen Enttäuschungen beim US-Rollout.
•Bürokratie-Bremse: Der Erfolg steht und fällt mit der Geschwindigkeit der klinischen Akzeptanz in den USA. Wenn amerikanische Krankenhäuser träger umstellen als gedacht, verzögert sich die Wachstumsstory.
•Klumpenrisiko Chemie: Sollte es jemals zu einem nachgewiesenen chemischen Schaden an den extrem teuren Ultraschallgeräten der großen Hersteller (GE, Philips etc.) kommen, gerät die Story ins Wanken. (Bisher unbegründet, da die Top-Hersteller Tristel offiziell freigegeben haben).
5.mein persönliches Fazit + Reaper Bonus 💀
Tristel $TSTL (+0 %) ist für mich keine kurzfristige Hoffnungswette wie viele überbewertete Hype-Buden, sondern eher eine seltene Qualitätsaktie mit echter Substanz. Während andere Unternehmen noch von Visionen leben, liefert Tristel bereits heute hohe Margen, starke Cashflows und ein extrem robustes Geschäftsmodell und aus meiner Sicht das Entscheidende: einen profitablen Nischenführer mit quasi monopolartiger Stellung, wiederkehrenden Umsätzen und enormem Skalierungspotenzial.
BONUS MATERIAL 😂
Jack‘s Fazit:
Ganz ehrlich? Tristel ist genau das Pflaster, das du brauchst, wenn du die Schnauze voll hast von unprofitablen Hype-Buden, die nur von glänzenden PowerPoint-Folien leben. Hier hast du eine hochprofitable, schuldenfreie Festung mit über 80 % Bruttomarge, die ihr Geld im realen Leben verdient. Wer oberflächlich nur auf das vermeintlich hohe KGV starrt, kapiert einfach nicht, wie selten echte Nischen-Monopole sind.
Die US-Expansion ist längst keine Hoffnungswette mehr, der Motor zündet jetzt unübersehbar. Wenn du Bock auf wiederkehrende Umsätze, eine Cash-Festung und Software-Margen im medizinischen Gewand hast, dann ist die Sache glasklar: Aktie einsammeln, Kurs-Ticker ausschalten und entspannt die Füße hochlegen.
Reaper-Rating: KAUFEN ✅
Reaper Score: 7,5/10
@Get_Rich_or_Die_Tryin
@schlimmschlimm
@Tenbagger2024
@Multibagger
@Raketentoni und natürlich alle anderen ✌️