Die Almonty Industries Aktie steht schwer unter Beschuss: Mit 8,22 USD (Nasdaq-Schluss 13.11.2026) notiert sie rund 66 % unter ihrem 52-Wochen-Hoch von 24,41 USD aus dem April, obwohl das operative Geschäft so stark wächst wie nie. Im dritten Quartal 2026 stieg der Umsatz um 382 % auf 41,9 Mio. CAD, das bereinigte EBITDA drehte von −2,3 auf 14,6 Mio. CAD, und in der Sangdong-Mine in Südkorea wurde im September erstmals seit 1993 wieder Wolframkonzentrat produziert. Der Haken: Der Umsatz blieb unter den Erwartungen der Analysten, die Lieferungen aus Sangdong kommen später als gedacht, und der Nettogewinn von 50,2 Mio. CAD besteht zu 47,9 Mio. CAD aus unbaren Bewertungsgewinnen. Stifel senkte das Kursziel deshalb von 21 auf 18 USD, bleibt aber bei Kaufen. Im Schnitt sehen die Analysten rund 23 USD. Charttechnisch ist die Korrektur weiter intakt: Ein neues Tief unter das Vorwochentief bei 7,41 USD dürfte die Aktie bis zur nächsten Unterstützung bei 5,60 USD treiben, ein erstes positiveres Signal entsteht erst über 11,10 USD.
Die wichtigsten Punkte
- Kurs 8,22 USD (Nasdaq-Schluss 13.11.2026), 52-Wochen-Hoch 24,41 USD, Abstand rund 66 %
- Q3 2026: Umsatz 41,9 Mio. CAD (+382 %), Bergbauergebnis 26,0 Mio. CAD, bereinigtes EBITDA 14,6 Mio. CAD
- Nettogewinn 50,2 Mio. CAD, davon 47,9 Mio. CAD unbare Bewertungsgewinne
- Barmittel 1,15 Mrd. CAD, mehr als 3,6 Mio. eigene Aktien zurückgekauft
- Sangdong: erstes Konzentrat im September, erster Container ab Busan verschifft, Phase II für 2027 geplant
- Stifel: Kursziel 18 USD (zuvor 21 USD), Alliance Global: 26,25 USD, Ø-Kursziel rund 23 USD
- Chartmarken (Wochenchart, USD): unter 7,41 USD Ziel 5,60 USD, erstes positiveres Signal über 11,10 USD, dann Anlauf Richtung knapp 20 USD
Welche Kennzahlen hat die Almonty Industries Aktie aktuell?
Die Almonty Industries Aktie notiert bei 8,22 USD (+7,7 % am 13.11.2026) und damit rund 66 % unter ihrem 52-Wochen-Hoch von 24,41 USD, obwohl der Umsatz im dritten Quartal um 382 % auf 41,9 Mio. CAD stieg.
Maßgeblich ist der Kurs an der Nasdaq in US-Dollar, dort findet der Großteil des Handels statt. In Frankfurt (ALI1) kostet die Aktie umgerechnet rund 7,20 bis 7,30 EUR. Eine Dividende zahlt Almonty nicht, stattdessen kauft das Unternehmen eigene Aktien zurück.
- Kurs (Nasdaq: ALM): 8,22 USD (+7,7 %) (Schluss 13.11.2026)
- Kurs Frankfurt (ALI1): rund 7,20–7,30 EUR (16.11.2026)
- 52-Wochen-Hoch: 24,41 USD (Woche bis 17.04.2026)
- 52-Wochen-Tief: 5,44 USD (Woche bis 21.11.2025)
- Abstand zum 52-Wochen-Hoch: rund −66 % (13.11.2026)
- Tief der Vorwoche: 7,41 USD (Woche bis 13.11.2026)
- Umsatz Q3 2026: 41,9 Mio. CAD (+382 %, Vorjahr 8,7 Mio. CAD) (12.11.2026)
- Ergebnis aus dem Bergbau Q3 2026: 26,0 Mio. CAD (62 % vom Umsatz) (12.11.2026)
- Bereinigtes EBITDA Q3 2026: 14,6 Mio. CAD (Vorjahr −2,3 Mio. CAD) (12.11.2026)
- Nettogewinn Q3 2026: 50,2 Mio. CAD, davon 47,9 Mio. CAD unbare Bewertungsgewinne (12.11.2026)
- Ergebnis je Aktie Q3 2026: 0,17 CAD (verwässert) (12.11.2026)
- Umsatz / ber. EBITDA 9 Monate 2026: 110,3 Mio. CAD / 38,3 Mio. CAD (12.11.2026)
- Barmittel: 1,15 Mrd. CAD (30.09.2026)
- APT-Wolframpreis (Ø Europa): 2.800 USD je MTU (Vorjahr 615 USD) (Q3 2026)
- Aktienrückkauf: über 3,6 Mio. Aktien, Programm bis 300 Mio. USD (12.11.2026)
- Ø-Kursziel Analysten: 23,08 USD (12 Analysten, Spanne 7,98–32,93 USD) (16.11.2026)
- Fair Value (Aktienfinder, bil. Gewinn): 20,15 USD Ende 2026 (nur 2 Analystenschätzungen) (16.11.2026)
- Dividende: keine (—)
- Nächste Zahlen (Q4 / Gesamtjahr 2026): voraussichtlich Ende März / Anfang April 2027 (Schätzung)
- WKN / ISIN / Ticker: A414Q8 / CA0203987072 / ALM (Nasdaq), ALI1 (Frankfurt) (—)
Welche Nachrichten bewegen die Almonty Industries Aktie aktuell?
Die Almonty Industries Aktie bewegen aktuell vor allem die Q3-Zahlen vom 12.11.2026 mit 382 % Umsatzplus, die erste Verschiffung aus der Sangdong-Mine und die Kurszielsenkung von Stifel auf 18 USD.
Am 13. November sprang die Aktie zwar um 7,7 % auf 8,22 USD, seit Anfang Oktober hat sie aber rund 40 % verloren. Belastend wirkt vor allem, dass sich die Lieferungen aus Sangdong nach hinten verschieben und die Kosten steigen. Rückenwind bekommt die Wolfram-Story dagegen aus der Rüstung: Ab dem 1. Januar 2027 greifen neue US-Beschaffungsregeln zur Herkunft von Wolfram, westliche Quellen außerhalb Chinas werden damit wichtiger. Warum die Rüstungsbranche trotz voller Auftragsbücher zuletzt ebenfalls unter Druck stand, zeigt meine Analyse zur Rheinmetall Aktie.
- 13.11.2026 – Stifel senkt Kursziel, Alliance Global bleibt optimistisch: Stifel senkt das Kursziel von 21 auf 18 USD (Kaufen bleibt) wegen höherer Kosten und eines Umsatzes unter der eigenen Schätzung. Alliance Global bestätigt Kaufen mit 26,25 USD und sieht ab dem ersten Quartal 2027 einen größeren Beitrag aus Sangdong. Die Aktie steigt um 7,7 % auf 8,22 USD. (Gemischt)
- 12.11.2026 – Q3: Umsatz +382 %, aber unter den Erwartungen: Umsatz 41,9 Mio. CAD, bereinigtes EBITDA 14,6 Mio. CAD, Nettogewinn 50,2 Mio. CAD (davon 47,9 Mio. CAD unbare Gewinne). Barmittel 1,15 Mrd. CAD, Verwaltungskosten steigen auf 11,6 Mio. CAD. (Gemischt)
- 12.11.2026 – Erster Container aus Sangdong verschifft: Nach der ersten Konzentratproduktion im September wurde nach Quartalsende der erste Container im Hafen von Busan für einen Kunden im Ausland verladen. Über 90 % der Phase-I-Produktion sind vertraglich verkauft. (Bullisch)
- 20.10.2026 – Stifel senkt erstmals: Nach dem Investorentag senkt Stifel das Kursziel von 25 auf 21 USD, weil sich die Lieferungen aus Sangdong verschieben. Die Kaufempfehlung bleibt. (Bärisch)
- Oktober 2026 – Ausverkauf unter 10 USD: Die Aktie fällt von 13,40 USD (Wochenschluss 02.10.) bis auf 8,12 USD (Wochenschluss 06.11.) und verliert damit rund 40 %. (Bärisch)
- September 2026 – Erstes Wolframkonzentrat seit 1993, Phase II bestätigt: Sangdong produziert erstmals Konzentrat, die Ausrüstung für Phase II mit bis zu 1,2 Mio. Tonnen Erz pro Jahr ist bestellt, die Fertigstellung ist für 2027 geplant. (Bullisch)
- 2026 – Neue Abnahmeverträge: Take-or-pay-Vertrag für mindestens rund 1.720 Tonnen Wolframoxid aus den Halden von Los Santos (Spanien), neue Tochter in Ruanda mit Kaufverträgen über mehr als 100 Tonnen Erz pro Monat. (Bullisch)
Was sagt das Management von Almonty zu den Q3-Zahlen?
CEO Lewis Black nennt das dritte Quartal den Moment, in dem Sangdong zum kommerziellen Betrieb geworden ist – jetzt gehe es darum, die Anlage sicher und gleichmäßig hochzufahren.
Für Phase II liefert derselbe Partner die Ausrüstung wie für Phase I.
Was gut lief: Der Umsatz hat sich fast verfünffacht, das Ergebnis aus dem Bergbau stieg auf 26,0 Mio. CAD und damit auf 62 % des Umsatzes. Mit 1,15 Mrd. CAD Barmitteln ist Almonty voll finanziert, im Quartal wurden rund 2,9 Mio. eigene Aktien zu durchschnittlich 16,58 USD zurückgekauft.
Der Haken: Der Umsatz lag unter den Erwartungen, weil Sangdong erst ab September produziert hat. Die Verwaltungskosten stiegen auf 11,6 Mio. CAD (Vorquartal 8,9 Mio. CAD), und der Nettogewinn besteht fast vollständig aus unbaren Bewertungsgewinnen. Eine konkrete Finanzprognose nennt Almonty nicht.
Ausblick: Phase II von Sangdong soll 2027 fertig werden. Ab dem 1. Januar 2027 greifen neue US-Regeln zur Herkunft von Wolfram in der Rüstungsbeschaffung, zugleich wechselt Almonty zur US-Rechnungslegung (US-GAAP).
Was macht Almonty Industries und womit verdient das Unternehmen Geld?
Almonty Industries verdient sein Geld mit dem Verkauf von Wolframkonzentrat an die Hartmetall-, Stahl- und Rüstungsindustrie und will mit der Sangdong-Mine in Südkorea zum größten Wolframproduzenten außerhalb Chinas werden.
Das Unternehmen mit Sitz in Dillon, Montana, wird von Lewis Black geführt und ist an der Nasdaq (ALM) und in Frankfurt (ALI1) gelistet. Wolfram steckt in Werkzeugen, Elektronik und Halbleitern, aber auch in Panzerung und Munition – und der Weltmarkt wird von China dominiert.
Panasqueira (Portugal): Die etablierte Mine ist das verlässliche Standbein. Laut CEO Black lieferte sie im dritten Quartal weiter starke Margen.
Sangdong (Südkorea): Das Herzstück der Story und eine der größten und höchstgradigen Wolframlagerstätten der Welt. Im September 2026 wurde erstmals Konzentrat produziert, Phase I ist auf rund 640.000 Tonnen Erz pro Jahr ausgelegt, Phase II soll ab 2027 bis zu 1,2 Mio. Tonnen schaffen. Über 90 % der Phase-I-Menge sind langfristig an Global Tungsten & Powders (Plansee-Gruppe) verkauft.
Los Santos (Spanien): Wolfram-Rückgewinnung aus alten Halden, abgesichert durch einen Take-or-pay-Vertrag über mindestens rund 1.720 Tonnen Wolframoxid.
Ruanda und Projekte: In Ruanda hat Almonty eine Tochter gegründet, an der der Staat 25 % hält. Dazu kommen Entwicklungsprojekte in Spanien und Montana sowie ein Molybdän-Projekt bei Sangdong.
So verdient Almonty Geld: Der Erlös hängt direkt am Wolframpreis. Der europäische APT-Preis lag im dritten Quartal im Schnitt bei 2.800 USD je MTU, nach 615 USD ein Jahr zuvor. Wer davon am meisten profitiert, sind Rüstungs- und Elektronikkonzerne, die westliche Lieferketten brauchen – ein Beispiel dafür ist meine Analyse zur Hensoldt Aktie.
Almonty Industries Aktie Fundamentalanalyse: Was ist das Wachstum wirklich wert?
Fundamental wächst Almonty rasant und ist operativ profitabel, die Bewertung hängt aber fast vollständig am Hochlauf von Sangdong und am Wolframpreis.
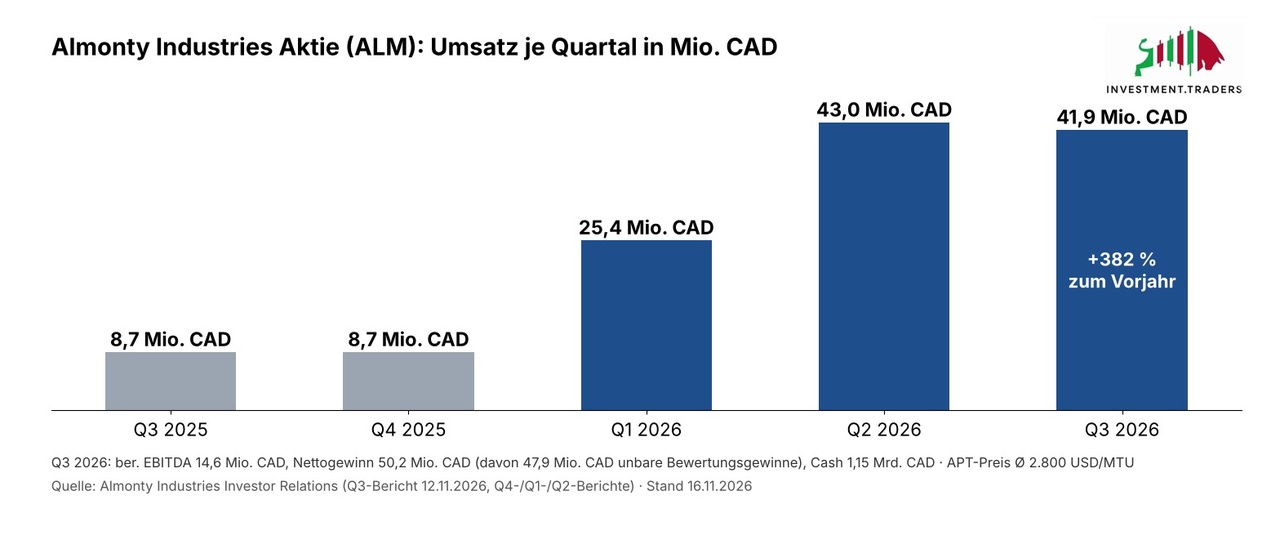
Im dritten Quartal 2026 stieg der Umsatz um 382 % auf 41,9 Mio. CAD, in den ersten neun Monaten auf 110,3 Mio. CAD.
Ergebnisqualität: Das Ergebnis aus dem Bergbau lag bei 26,0 Mio. CAD, das bereinigte EBITDA bei 14,6 Mio. CAD – nach −2,3 Mio. CAD im Vorjahr. Der Nettogewinn von 50,2 Mio. CAD ist dagegen kein guter Maßstab: 47,9 Mio. CAD davon stammen aus der Neubewertung von Derivaten und Optionsscheinen ohne Zahlungswirkung.
Wolframpreis: Der europäische APT-Preis lag im dritten Quartal bei durchschnittlich 2.800 USD je MTU, nach 615 USD ein Jahr zuvor und 3.075 USD im zweiten Quartal. Genau dieser Rückgang zum Vorquartal ist für die Aktie gefährlich: Ein großer Teil des Umsatzwachstums kommt vom Preis, nicht von der Menge.
Bilanz: Mit 1,15 Mrd. CAD Barmitteln ist Almonty sehr gut ausgestattet. Das Geld stammt vor allem aus der Wandelanleihe über 800 Mio. USD vom Juni 2026, die Zinsen kostet und bei Wandlung neue Aktien bringen kann. Das KfW-Darlehen wurde im Juli vollständig zurückgezahlt, das Rückkaufprogramm über bis zu 300 Mio. USD läuft.
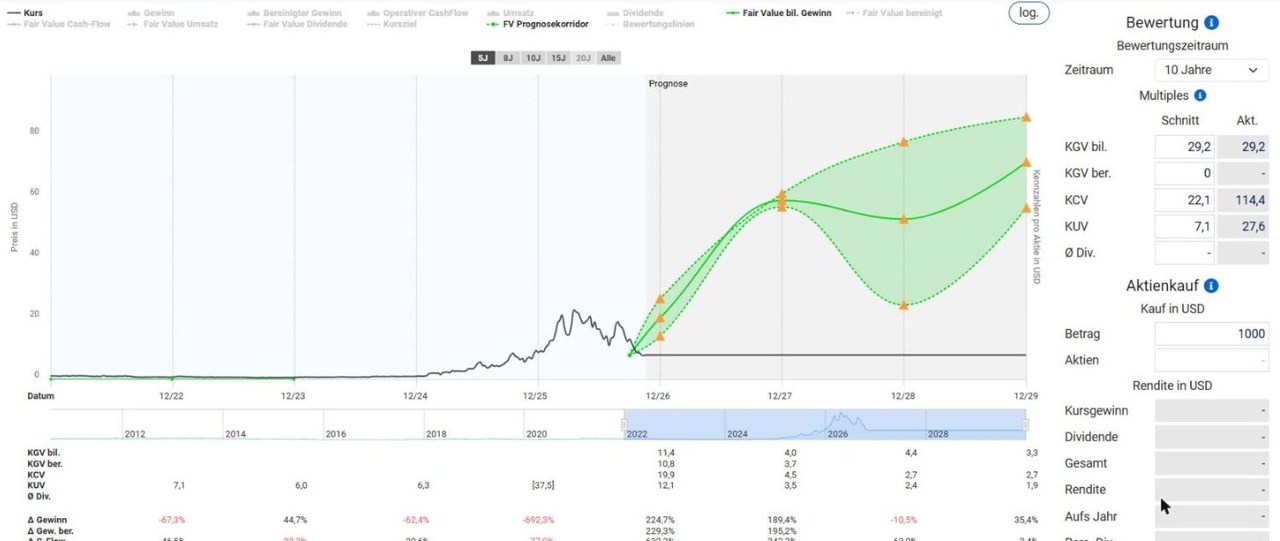
Fair Value: Der Aktienfinder berechnet auf Basis des bilanzierten Gewinns einen fairen Wert von 20,15 USD für Ende 2026 und 58,69 USD für Ende 2027. Beide Werte beruhen aber nur auf zwei Analystenschätzungen – die Aussagekraft ist entsprechend eingeschränkt. Stifel bewertet die Aktie mit dem 11,5-Fachen des erwarteten EBITDA für 2027.
Bewertung im Vergleich: Wie stark Anleger Rohstoffabhängigkeiten von China inzwischen einpreisen, zeigt meine Analyse zur Bloom Energy Aktie – dort wurde die Scandium-Frage zum Kursrisiko, Almonty verkauft genau die Gegenerzählung.
Almonty Industries Aktie (ALM) Umsatz je Quartal Q3 2025 bis Q3 2026 (Stand 16.11.2026) – Quelle: Almonty Industries Investor Relations / Christian Lill
Fair-Value-Bewertung Almonty Industries Aktie (ALM) 2027 (Stand 16.11.2026) – Quelle: Aktienfinder / Christian Lill
Almonty Industries Aktie Kursziele und Prognose 2027
Die Analysten sehen für die Almonty Industries Aktie im Schnitt ein Kursziel von rund 23 USD und damit fast das Dreifache des aktuellen Kurses, charttechnisch ist die Korrektur aber intakt – unter 7,41 USD droht ein Rückfall bis 5,60 USD.
Die meisten Häuser bleiben bei Kaufen, senken aber ihre Kursziele, weil sich die Lieferungen aus Sangdong verschieben. Wie weit Kursziele und Kurs auseinanderliegen können, kennst du von der D-Wave Quantum Aktie: Auch dort fiel die Aktie trotz einhelliger Kaufempfehlungen zeitweise um mehr als 60 %.
Wichtige Kursmarken:
- 52-Wochen-Hoch: 24,41 USD (April 2026)
- Aktueller Kurs: 8,22 USD (Nasdaq-Schluss 13.11.2026)
- Widerstand und Signalmarke: 11,10 USD (Ausbruch = erstes positiveres Signal)
- Nächster Widerstand: knapp 20 USD (19,77 USD und obere Trendkanallinie)
- Vorwochentief: 7,41 USD
- Kritische Marke nach unten: 5,60 USD (nächste Unterstützung bei einem neuen Tief)
Analysten-Kursziele:
- Ø-Kursziel: 23,08 USD (12 Analysten, Spanne 7,98 bis 32,93 USD, Stand 16.11.2026)
- Alliance Global: Kaufen, 26,25 USD (13.11.2026)
- Stifel: Kaufen, 18 USD, zuvor 21 USD (13.11.2026)
- Stifel: Kaufen, 21 USD, zuvor 25 USD (20.10.2026)
Chartanalyse:
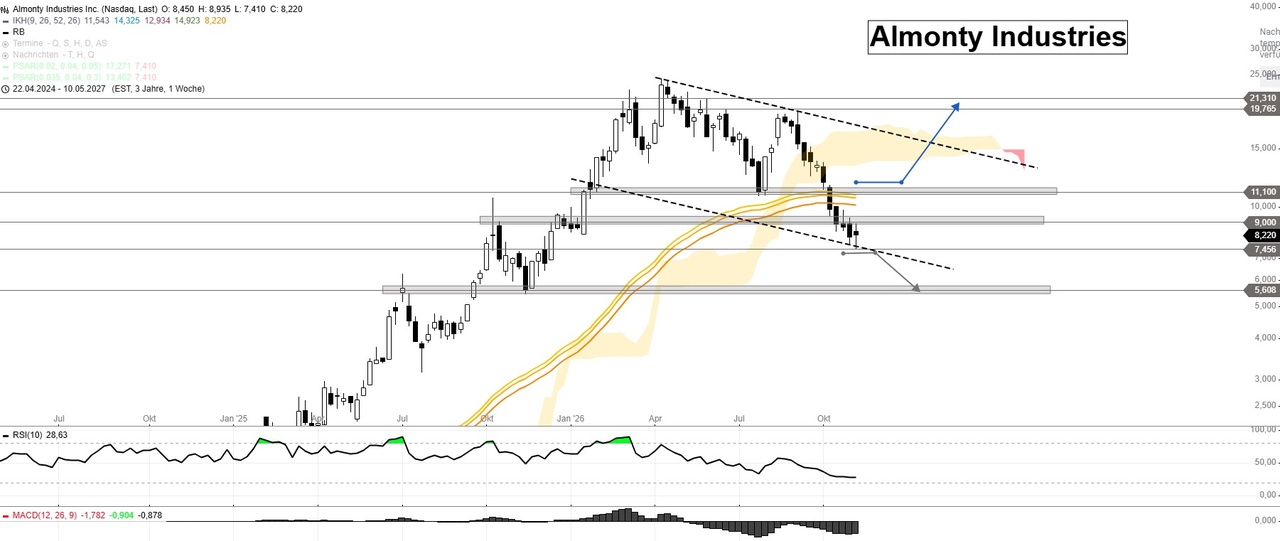
Almonty Industries Aktie (ALM) Chartanalyse und Kursziele 2027 (Stand 16.11.2026) – Quelle: Stock3 / Christian Lill
Die Almonty Industries Aktie steht im Wochenchart schwer unter Beschuss. Ich betrachte den Chart bewusst in US-Dollar, weil der Großteil des Handels an der Nasdaq stattfindet. Seit dem Hoch bei 24,41 USD im April bewegt sich die Aktie in einem fallenden Trendkanal, Anfang Oktober ist sie dynamisch durch die Unterstützungszone um 11,10 USD gebrochen und auch die Zone um 9 USD hat nicht gehalten. Die Korrektur ist damit weiter intakt.
Entscheidend ist jetzt das Vorwochentief bei 7,41 USD. Ein neues Tief darunter dürfte die Aktie bis zur nächsten Unterstützung bei 5,60 USD treiben – genau dort lag die Basis der Rally aus dem Sommer 2025. Die Korrektur würde sich damit entsprechend ausweiten, das wäre vom aktuellen Kurs ein weiterer Rückgang um rund 32 %. Für mich ist das das wahrscheinlichere Szenario, solange keine Käufer zurückkommen.
Ein erstes positiveres Signal entsteht erst mit einem Ausbruch über 11,10 USD. Dann wäre die alte Unterstützung zurückerobert, und die Aktie könnte einen Anlauf in Richtung knapp 20 USD nehmen, wo die obere Trendkanallinie und der Widerstand bei 19,77 USD liegen. Bis dahin ist es aber ein weiter Weg von rund 35 % allein bis zum Auslöser.
Ich persönlich favorisiere derzeit keine Positionierung in der Almonty Industries Aktie. Erst wenn die Aktie entweder die 5,60 USD testet und dort Kaufinteresse zeigt oder über 11,10 USD ausbricht, entsteht für mich eine neue Ausgangslage.
Fazit: Almonty Industries Aktie – Wolfram-Wette unter Beschuss
Almonty liefert operativ, was versprochen wurde – Sangdong produziert, der Umsatz wächst um 382 % –, an der Börse zählt aber gerade nur, dass alles etwas später und teurer kommt als erwartet.
Die Bilanz ist mit 1,15 Mrd. CAD stark, über 90 % der Phase-I-Menge sind verkauft, und ab 2027 helfen die neuen US-Regeln für Wolfram aus westlichen Quellen. Dagegen stehen ein fallender Wolframpreis zum Vorquartal, steigende Kosten und ein Nettogewinn, der fast nur aus Bewertungseffekten besteht.
Charttechnisch ist die Korrektur intakt: Unter dem Vorwochentief von 7,41 USD dürfte die Aktie bis 5,60 USD fallen, erst über 11,10 USD entsteht ein erstes positiveres Signal mit Potenzial Richtung knapp 20 USD. Ich persönlich favorisiere derzeit keine Positionierung. Wie lange eine Aktie trotz Rekordaufträgen in Bärenhand bleiben kann, zeigt auch meine Analyse zur RENK Aktie.
✅ Chancen
- Umsatz Q3 +382 % auf 41,9 Mio. CAD, bereinigtes EBITDA positiv
- Sangdong produziert seit September, erster Container verschifft
- Über 90 % der Phase-I-Menge langfristig verkauft
- Barmittel 1,15 Mrd. CAD, Rückkauf über 3,6 Mio. Aktien
- Neue US-Regeln für Wolfram-Herkunft ab 01.01.2027
- Ø-Kursziel rund 23 USD, Ausbruch über 11,10 USD öffnet knapp 20 USD
⚠️ Risiken
- Umsatz unter den Erwartungen, Lieferungen aus Sangdong verschieben sich
- APT-Preis fiel von 3.075 auf 2.800 USD je MTU zum Vorquartal
- Nettogewinn zu 47,9 von 50,2 Mio. CAD unbare Bewertungsgewinne
- Verwaltungskosten steigen auf 11,6 Mio. CAD, Stifel senkt auf 18 USD
- Wandelanleihe über 800 Mio. USD kann verwässern
- Korrektur intakt, unter 7,41 USD droht 5,60 USD
Quellen
- Almonty Industries: Third Quarter 2026 Financial Results (Form 6-K, 12.11.2026)
- Almonty Industries: Second Quarter 2026 Financial Results (Form 6-K)
- Almonty Industries Investor Relations
- Investing.com: Stifel senkt Kursziel auf 18 USD (13.11.2026) · Finanztrends: Stifel stutzt Kursziel (13.11.2026) und Stifel rechnet mit späteren Lieferungen (20.10.2026)
- Kapitalmarktexperten / ad-hoc-news: Alliance Global bestätigt Kaufen, 26,25 USD (13.11.2026)
- TradingView: Analysten-Konsens Almonty Industries (Stand 16.11.2026)
- Nasdaq-Kurse: Alpha Vantage (Wochen- und Tagesdaten bis 13.11.2026), Stock3
- Stock3: Wochenchart Almonty Industries (Nasdaq, USD), Stand 16.11.2026
- Aktienfinder: Fair-Value-Berechnung und Kurs Frankfurt, Stand 16.11.2026
Keine Anlageberatung – alle Informationen dienen ausschließlich der finanziellen Bildung.
Was haltet ihr aktuell von der $AII (-3,53 %)?