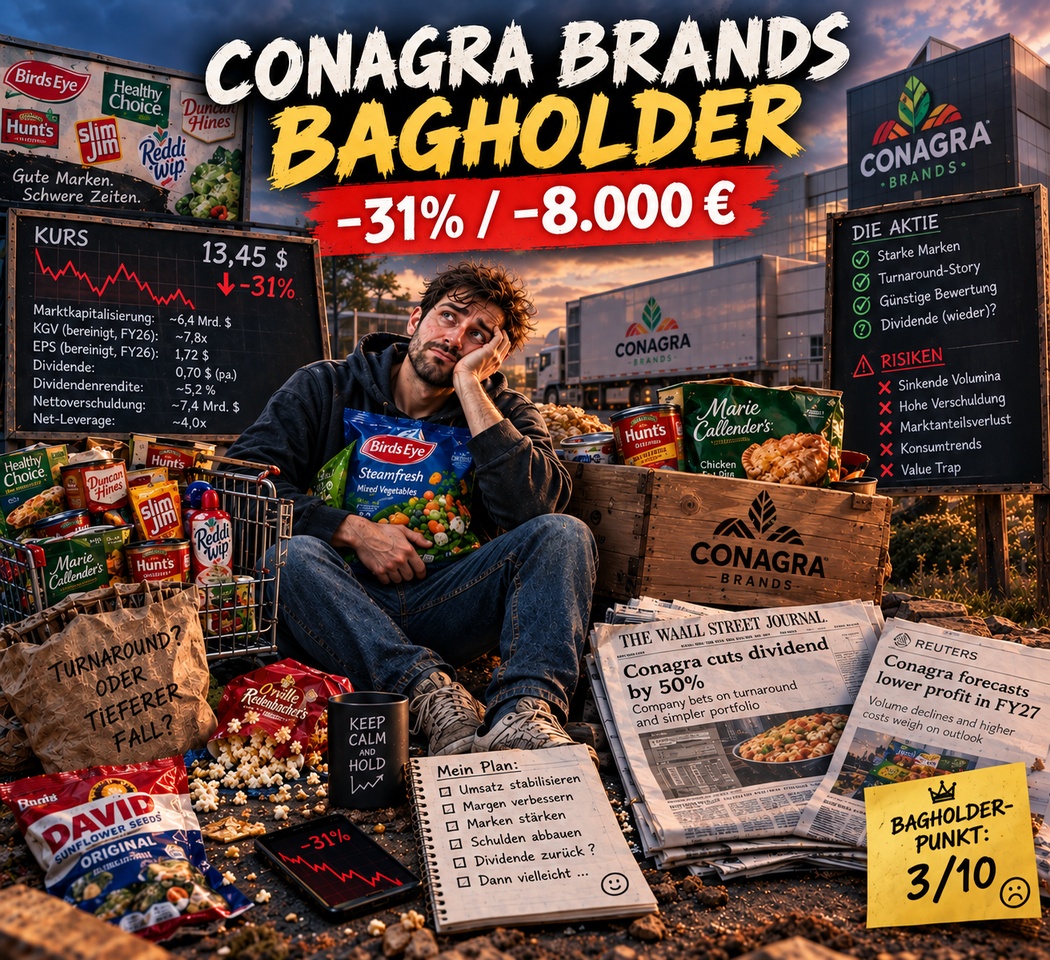

Dritter Tag und es ist an der Zeit Euch meine dritte Bagholder-Aktie vorzustellen. Conagra Brands ($CAG (+2,12 %)) schmeckt dem Depot definitiv nicht...
👉🏻 Kaufwert: 26.000 Euro
👉🏻 Verlust: 8.000 Euro (-31%)
🌽 Kurzprofil
Conagra Brands ist einer der großen US-amerikanischen Lebensmittelkonzerne und konzentriert sich auf Markenlebensmittel für den täglichen Konsum. Zum Portfolio gehören unter anderem Birds Eye, Healthy Choice, Marie Callender’s, Slim Jim, Duncan Hines, Reddi-wip, Hunt’s, Orville Redenbacher’s, BOOMCHICKAPOP und DAVID Seeds (wer kennt die Marken nicht?! 😉)
Das Geschäft reicht von Tiefkühlgerichten und Snacks über haltbare Lebensmittel bis hin zu gekühlten Produkten und Foodservice. Im Geschäftsjahr 2026 erzielte Conagra einen Umsatz von rund 11,3 Mrd. US-Dollar.
📊 Fundamentaldaten
Bei einem Aktienkurs von rund 13,45 $ ergibt sich ungefähr:
Marktkapitalisierung: ~6,4 Mrd. $
KGV (bereinigt, FY26): ~7,8x
KGV (auf FY27-Guidance): ~9,0–9,6x
EPS (bereinigt, FY26): 1,72 $
EPS-Prognose FY27: 1,40–1,50 $
Dividende: 0,70 $ p.a. (um 50% gekürzt)
Dividendenrendite: ~5,2 %
Umsatz FY26: 11,3 Mrd. $
Nettoverschuldung: ~7,4 Mrd. $
Die Bewertung sieht auf den ersten Blick ziemlich günstig aus. Leider ist es aber kein klassischer „alles läuft gut, aber die Aktie ist billig“-Case. Das bereinigte EPS ist rückläufig und die Verschuldung relativ hoch. Zudem wurde die Dividende 2026 um 50 % von 1,40 $ auf 0,70 $ gekürzt.
📉 Wie läuft das Geschäft aktuell?
Conagra steckt mitten in einem Turnaround. Im Geschäftsjahr 2026 ging der Umsatz um 2,9 % auf 11,3 Mrd. $ zurück. Der bereinigte Gewinn je Aktie lag bei 1,72 $, während die bereinigte operative Marge auf 11,3 % fiel. Gleichzeitig musste das Unternehmen aufgrund von Wertminderungen von Marken und Goodwill einen bilanziellen Verlust von 4,00 $ je Aktie ausweisen.
Der neue CEO John Brase will das Unternehmen deutlich vereinfachen. Nicht strategische Geschäftsbereiche sollen überprüft und gegebenenfalls verkauft werden. Gleichzeitig soll wieder stärker in die Marken investiert werden.
Im gerade veröffentlichten Q1 FY27 zeigt sich ein gemischtes Bild:
Der Umsatz sank um 1,4 %, organisch um 1,1 %. Noch problematischer: Die Absatzmengen gingen um 2,1 % zurück. Gleichzeitig konnte Conagra das bereinigte EPS um 5,1 % auf 0,41 $ steigern.
Der Gewinn entwickelt sich aktuell besser als der Umsatz. Conagra versucht also bereits, über Produktivität, Kostenkontrolle und Pricing die Margen zu stabilisieren. Die FY27-Prognose wurde nach Q1 bestätigt. Auch für 2027 erwartet man weiter fallende Umsätze und Gewinne (Ouch)...
🧐 Warum könnte die Aktie günstig sein?
Der Markt bewertet Conagra aktuell so, als würde der Turnaround nur sehr schleppend funktionieren.
Bei etwa 13,45 $ kostet die Aktie weniger als das 8-Fache des letzten bereinigten Jahresgewinns und rund das 9-Fache der für FY27 erwarteten Gewinne. Gleichzeitig besitzt Conagra einige extrem bekannte Marken (zumindest in den USA) und ist in Kategorien wie Tiefkühlkost und Snacks sehr stark positioniert.
Conagra muss kein Wachstumsunternehmen werden. Wenn das Unternehmen es schafft, die Umsätze zu stabilisieren, die Margen wieder etwas nach oben zu bringen und gleichzeitig die Verschuldung abzubauen, könnte bereits eine relativ kleine operative Verbesserung einen deutlichen Effekt auf den Aktienkurs haben.
Die neue Strategie baut auf weniger Komplexität, höheren Fokus auf starke Marken (vor allem durch höhere Werbeausgaben) und Schuldenabbau.
Der neue CEO will die Werbeausgaben sogar um rund 14 % erhöhen, nachdem Conagra laut eigener Einschätzung zuletzt zu wenig in seine Marken investiert hatte. Gleichzeitig sollen nicht strategische Geschäftsbereiche verkauft werden.
Und es gibt bereits erste Anzeichen, dass nicht alles schlecht läuft: Im Q1 konnte Conagra beispielsweise in mehreren Kategorien Marktanteile gewinnen, darunter Tiefkühlgerichte, Tiefkühlgemüse, Fleischsnacks und Pudding.
⚠️ Warum ist die Aktie trotzdem so billig?
Der Umsatz schrumpft, die Volumina gehen zurück und die operative Marge steht unter Druck. Im Q1 FY27 ging das Volumen organisch um 2,1 % zurück. Conagra konnte das teilweise über Preis/Mix kompensieren – aber irgendwann kann man nicht dauerhaft steigende Preise gegen fallende Mengen setzen.
Dazu kommt die Verschuldung. Mit rund 7,4 Mrd. $ Nettoschulden und einer Net-Leverage-Ratio von knapp 4x ist Conagra deutlich stärker verschuldet, als ich es bei einem defensiven Lebensmittelkonzern gerne sehen würde. Auch wenn man gerade dabei ist den Schuldenberg abzutragen - die Halbierung der Dividende wird hier deutlich helfen und ist meiner Meinung nach deswegen leider auch notwendig.
Nicht zu vergessen die hohe Inflation bei Transport und Logistik. Und auch die Konsumentenseite ist schwierig: US-Verbraucher sind preissensibler geworden und greifen häufiger zu günstigeren Eigenmarken. Gleichzeitig verändert der Trend zu gesünderer Ernährung langfristig die Nachfrage nach bestimmten stark verarbeiteten Lebensmitteln.
🎯 Mein Bagholder-Fazit -> 3/10 Bagholder-Punkte 🤑
Conagra ist für mich aktuell kein Investment-Case trotz der augenscheinlich günstigen Bewertung. Das größte Risiko ist für mich ein Value Trap. Die Aktie sieht mit KGV ~8 günstig aus, aber wenn Umsatz und Margen weiter fallen, kann das vermeintlich günstige KGV schnell wieder deutlich höher aussehen.😅
Trotzdem bleibe ich für den Moment allerdings weiter investiert. Nachkäufe stehen aber momentan nicht mehr an.
In Summe ist noch nicht alles verloren. Conagra muss auch gar nicht groß zum Wachstum zurückkehren. Das Einzige was sie schaffen müssen, ist, dass es aufhört schlechter zu werden!
Ich hoffe sehr, dass das gelingt und bis dahin "genieße" ich die 5% Dividenden-Rendite (auf den aktuellen Kurs) ... 🫠