Lam Research ($LRCX (-0,47 %)) ist nicht nur ein Halbleiter-Zulieferer — sondern einer der vier Gatekeeper der gesamten Chip-Industrie. Ohne LRCX-Maschinen kein Memory, kein Logic, kein KI-Chip.
Die Q3 FY26-Zahlen (gemeldet 22.04.) waren der vierte Beat in Folge: Rekordumsatz, WFE-Outlook nach oben angehoben, Customer Support erstmals über $2 Mrd. Dann fiel die Aktie -6%. Sippenhaft mit ASML wegen China-Sorgen.
Operative Stärke trifft auf Sektor-Sorgen — eine spannende Konstellation.
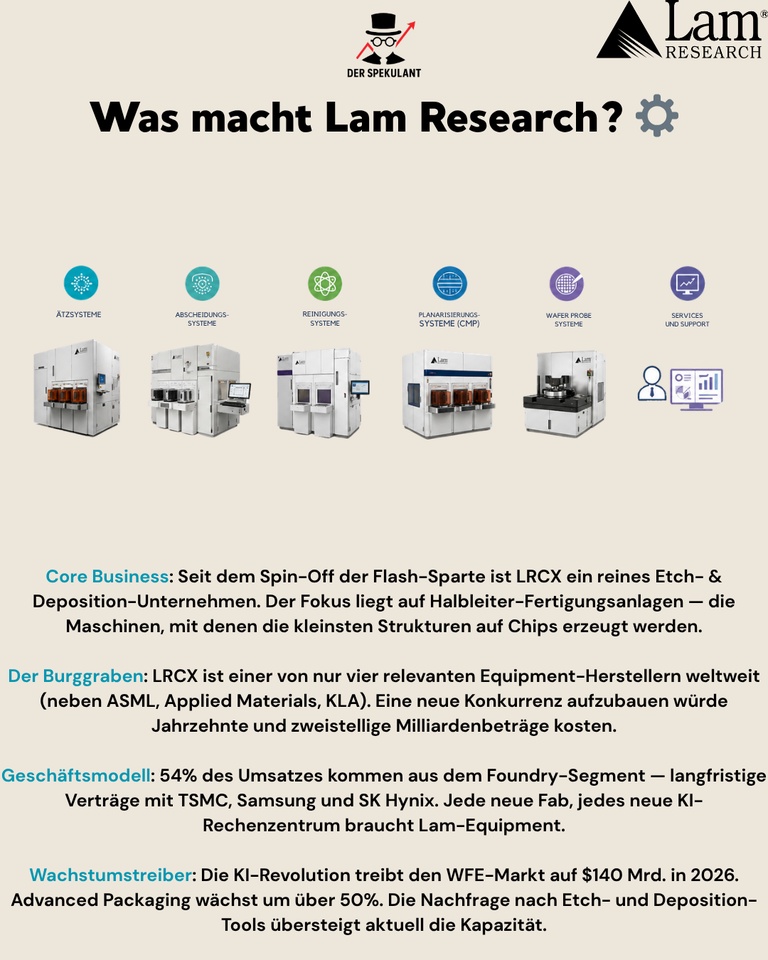
⚙️ Was macht Lam Research?
➡️ Core Business — Etch & Deposition Equipment:
LRCX gehört zu den vier dominanten Anbietern weltweit (neben ASML, Applied Materials, KLA) für Halbleiter-Fertigungsanlagen. Spezialisiert auf Etch- (Ätzen) und Deposition- (Beschichtung) Verfahren — die Schritte, mit denen die kleinsten Strukturen auf Chips erzeugt werden.
→ Mission Critical Equipment + sehr hohe Eintrittsbarrieren.
➡️ Oligopol-Position:
Im Markt für Halbleiter-Equipment gibt es nur eine Handvoll Player. Bei Etch ist LRCX zusammen mit Applied Materials Marktführer. Eine neue Konkurrenz aufzubauen würde Jahrzehnte und zweistellige Milliardenbeträge kosten.
→ Struktureller Burggraben + Pricing Power.
➡️ KI-Investitionszyklus:
Jeder neue HBM4-Chip, jeder NAND-Speicher und jede Advanced-Packaging-Lösung braucht Lam-Equipment. Der Customer Support Bereich (Wartung, Upgrades, Ersatzteile) hat erstmals 2 Mrd. USD pro Quartal überschritten — das ist Recurring Revenue.
→ KI-Capex direkt gekoppelt + steigender Service-Anteil.
➡️ Technologieführerschaft:
Bei Advanced Packaging (HBM-Stacking, 3D-Verpackung) wächst LRCX nach eigener Guidance um über 50% in 2026. Bei NAND wird die nächste Generation 1C-Node DRAM ausschließlich mit Lam-Tools produziert.
→ Innovationsvorsprung + ausverkaufte Roadmap.
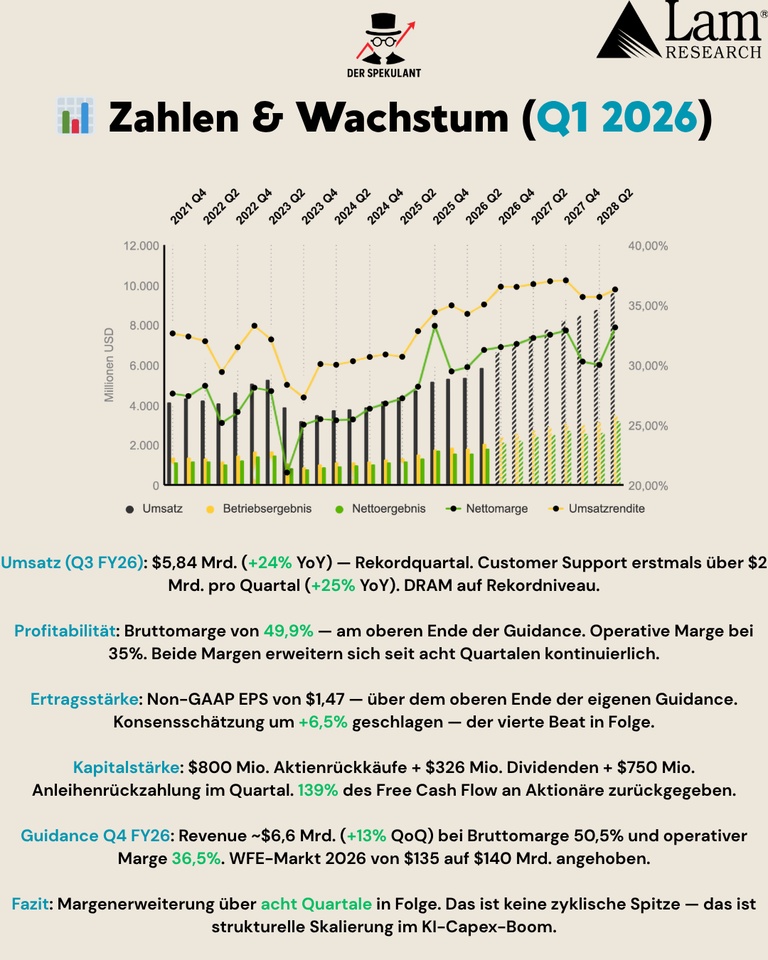
📊 Zahlen & Wachstum (Q3 FY26)
📈 Umsatz (Q3 FY26):
5,84 Mrd. USD (+24% YoY) — Rekordquartal. Customer Support erstmals über 2 Mrd. USD pro Quartal (+25% YoY). Foundry-Anteil 54%, Memory 39% — DRAM auf Rekordniveau.
📊 Profitabilität:
Bruttomarge von 49,9% — am oberen Ende der Guidance. Operative Marge bei 35%. Beide Margen erweitern sich seit acht Quartalen kontinuierlich.
📈 Ertragsstärke:
Non-GAAP EPS von 1,47 USD — über dem oberen Ende der eigenen Guidance. Die Konsensschätzung wurde um +6,5% geschlagen — der vierte Beat in Folge.
💰 Kapitalrückführung:
800 Mio. USD an Aktienrückkäufen + 326 Mio. USD an Dividenden + 750 Mio. USD an zurückgezahlten Anleihen im Quartal. 139% des Free Cash Flow an Aktionäre zurückgegeben.
📍 Guidance Q4 FY26:
Umsatz ~6,6 Mrd. USD (+13% QoQ) bei Bruttomarge 50,5% und operativer Marge 36,5%. WFE-Markt 2026 von 135 auf 140 Mrd. USD angehoben — mit ausdrücklicher "Bias to the upside".
Fazit: Margenerweiterung über acht Quartale in Folge. Das ist keine zyklische Spitze — das ist strukturelle Skalierung im KI-Capex-Boom.
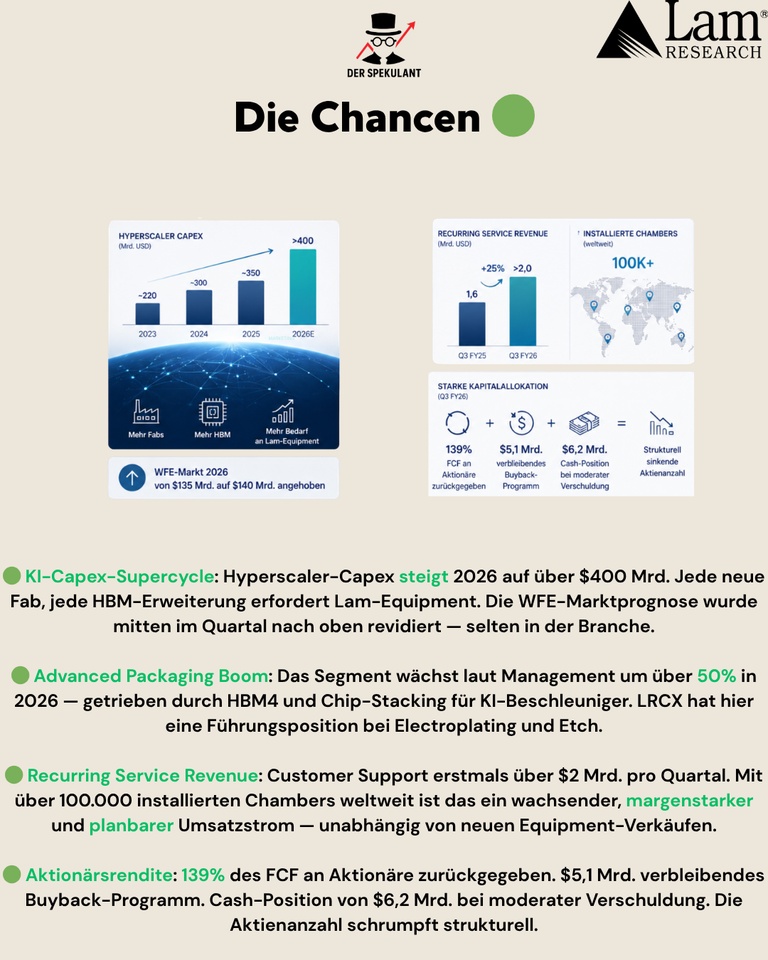
🟢 Die Chancen
🟢 KI-Capex-Supercycle:
Hyperscaler-Capex steigt 2026 voraussichtlich auf über 400 Mrd. USD. Jede neue Fab, jede HBM-Erweiterung, jeder Advanced-Packaging-Schritt erfordert Lam-Equipment. Die WFE-Marktprognose wurde mitten im Quartal nach oben revidiert — selten in der Branche.
🟢 Advanced Packaging Boom:
Das Segment wächst laut Management um über 50% in 2026 — getrieben durch HBM4 und Chip-Stacking-Architekturen für KI-Beschleuniger. LRCX hat hier eine Führungsposition bei Electroplating und Etch.
🟢 Recurring Service Revenue:
Customer Support Business hat erstmals 2 Mrd. USD pro Quartal überschritten. Mit über 100.000 installierten Chambers weltweit ist das ein wachsender, margenstarker und planbarer Umsatzstrom — unabhängig von neuen Equipment-Verkäufen.
🟢 Aktionärsrendite:
139% des FCF an Aktionäre zurückgegeben. 5,1 Mrd. USD verbleibendes Buyback-Programm. Cash-Position von 6,2 Mrd. USD bei moderater Verschuldung. Die Aktienanzahl schrumpft strukturell.
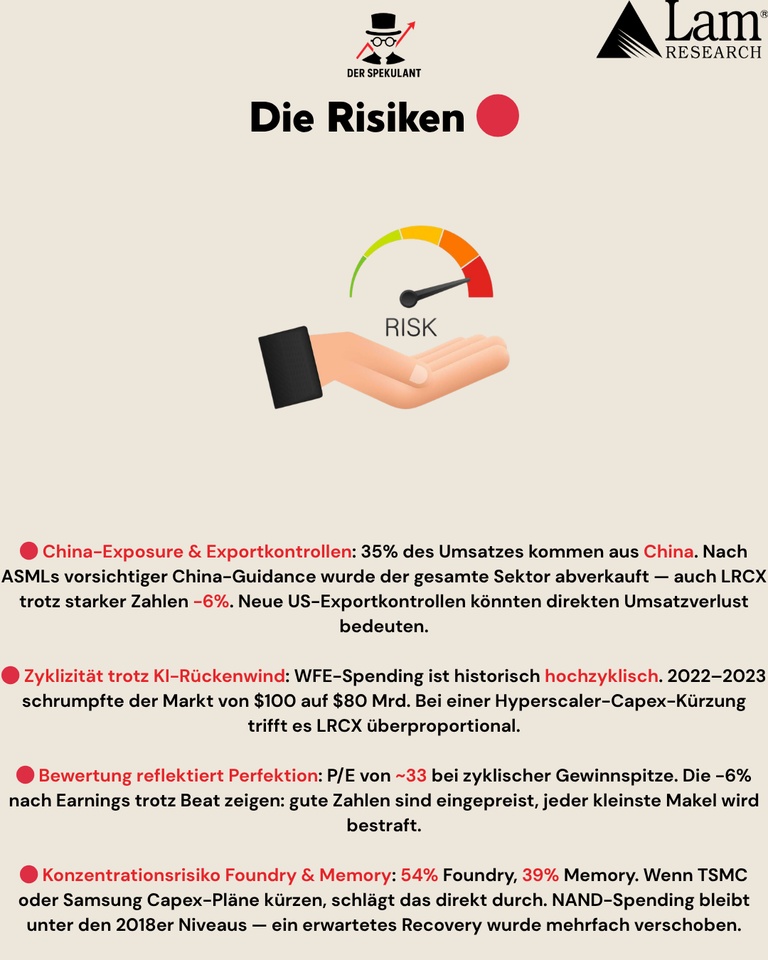
🔴 Die Risiken
⚠️ China-Exposure & Export-Restriktionen:
35% des Umsatzes kommen aus China. Nach ASMLs vorsichtiger China-Guidance vor zwei Wochen wurde der gesamte Sektor abverkauft — auch LRCX trotz starker Zahlen -6%. Neue US-Exportkontrollen könnten direkten Umsatzverlust bedeuten.
⚠️ Zyklizität der Halbleiter-Industrie:
WFE-Spending ist historisch hochzyklisch. 2022-2023 schrumpfte der Markt von 100 auf 80 Mrd. USD. Selbst mit KI-Rückenwind: bei einer Hyperscaler-Capex-Kürzung trifft es LRCX überproportional.
⚠️ Bewertung & Sentiment-Risiko:
P/E von ~33 bei zyklischer Gewinnspitze. Die Aktie ist trotz starker Zahlen anfällig — der -6% Drop nach Earnings zeigt: gute Zahlen sind eingepreist, jeder kleinste Makel bestraft.
⚠️ Konzentrationsrisiko Memory & Foundry:
54% Foundry, 39% Memory. Wenn TSMC oder Samsung Capex-Pläne kürzen, schlägt das direkt durch. NAND-Spending bleibt unter den 2018er Niveaus — ein erwartetes Recovery wurde mehrfach verschoben.
💡 Fazit & Ausblick
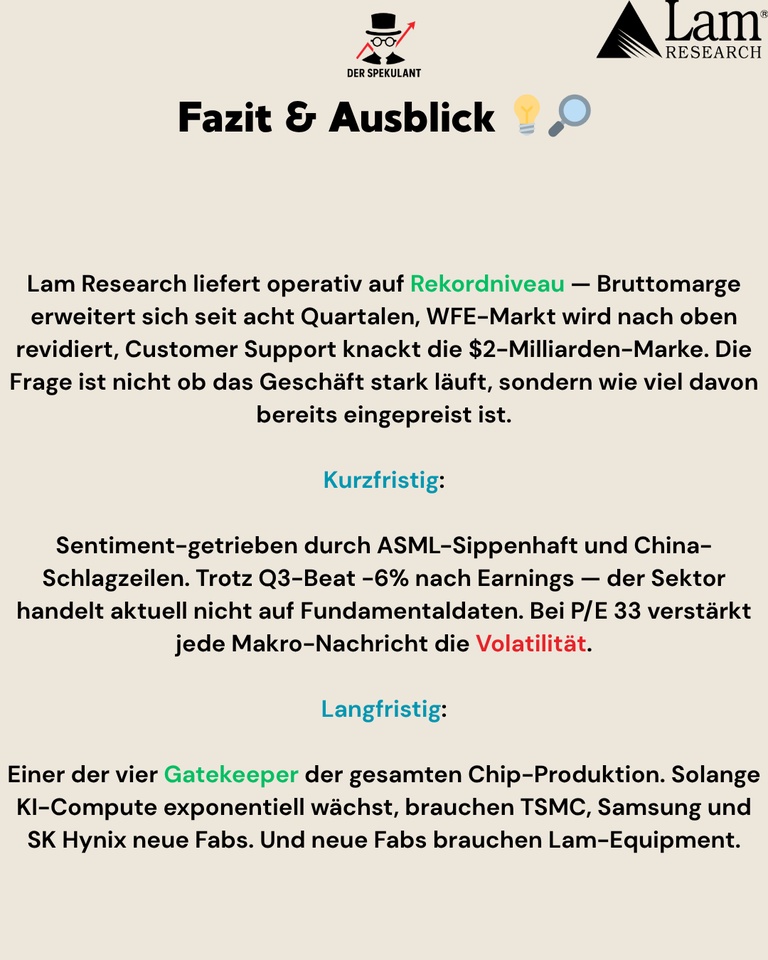
Lam Research liefert operativ auf Rekordniveau — Bruttomarge erweitert sich seit acht Quartalen, WFE-Markt wird nach oben revidiert, Customer Support knackt die 2-Milliarden-Marke. Die Frage ist nicht ob das Geschäft stark läuft, sondern wie viel davon bereits eingepreist ist.
🔹 Kurzfristig:
Sentiment-getrieben durch ASML-Sippenhaft und China-Schlagzeilen. Trotz Q3-Beat -6% nach Earnings — der Sektor handelt aktuell nicht auf Fundamentaldaten.
🔹 Langfristig:
Einer der vier Gatekeeper der gesamten Chip-Produktion. Solange KI-Compute exponentiell wächst, brauchen TSMC, Samsung und SK Hynix neue Fabs. Und neue Fabs brauchen Lam-Equipment.
🎯 Investment-Case:
Margenerweiterung über acht Quartale + Customer Support erstmals über 2 Mrd. USD + Advanced Packaging +50% in 2026 + WFE-Outlook nach oben revidiert → operativ auf Rekordniveau, strategisch im Zentrum des KI-Capex-Booms.
💬 Community-Frage:
👉 Strukturell unverzichtbarer Equipment-Player im KI-Supercycle, aktuell durch China-Sippenhaft attraktiv bewertet
oder
👉 bei P/E 33 und 35% China-Exposure ein zyklisches Risiko, das gerade erst angefangen hat sich zu materialisieren?
Bin gespannt auf eure Einschätzung 👇
🗞️ Newsletter: derspekulant.beehiiv.com