
Die Deutsche Bank Aktie ist am 17.11.2026 durch ein riesiges Datenleck unter Druck geraten und notiert mit rund 31,00 € knapp 6 % unter dem Xetra-Schluss vom Vortag. Mehr als 15 Mio. interne Dokumente werfen Fragen zu Altgeschäften und zur Rolle von Vorstandschef Christian Sewing auf, die Bank spricht von Fällen, die viele Jahre zurückliegen. Operativ läuft es dagegen so gut wie lange nicht: Im dritten Quartal 2026 verdiente die Deutsche Bank 1,9 Mrd. € nach Steuern, das dritte Rekordquartal in Folge, in den ersten neun Monaten waren es 5,9 Mrd. € (+7 %). Mit einem KGV von rund 9 und einem Kurs fast genau auf dem materiellen Buchwert von 31,87 € je Aktie ist die Aktie nicht teuer, Goldman Sachs sieht 47,75 €. Im Wochenchart ist alles oberhalb von 28,35 € bullisch zu werten. Erst ein Ausbruch über das Jahreshoch bei 36,70 € öffnet den Weg bis rund 50 €, ein nachhaltiger Bruch von 28,35 € dagegen Abwärtspotenzial bis 23,54 €.
Die wichtigsten Punkte
- Kurs rund 31,00 € (17.11.2026), Xetra-Schluss 16.11.: 32,92 €, Jahreshoch 36,70 €
- Datenleck mit mehr als 15 Mio. internen Dokumenten belastet, die Bank verweist auf Altfälle
- Q3 2026: 1,9 Mrd. € Gewinn nach Steuern, Vorsteuergewinn +8 % auf 2,6 Mrd. €, Ergebnis je Aktie 0,94 €
- 9 Monate 2026: Rekord-Vorsteuergewinn von 8,4 Mrd. €, RoTE 11,5 %, 1,5 Mrd. € Aktienrückkäufe
- KGV rund 9, Kurs nahe dem materiellen Buchwert von 31,87 € je Aktie, Dividende 1,00 € (Rendite ca. 3,2 %)
- Analysten: Goldman Sachs 47,75 €, RBC 40 €, UBS 38 €, Ø-Kursziel je nach Anbieter rund 37 bis 40 €
- Chartmarken: über 36,70 € Ziel rund 50 €, unter 28,35 € Abwärtspotenzial bis 23,54 €, aktuell Schiebezone
Welche Kennzahlen hat die Deutsche Bank Aktie aktuell?
Die Deutsche Bank Aktie notiert am 17.11.2026 bei rund 31,00 € und damit gut 15 % unter ihrem Jahreshoch von 36,70 €, bei einem KGV von rund 9 und einem Kurs fast genau auf dem materiellen Buchwert je Aktie.
Die Bewertungskennzahlen zeigen damit eine Bank, die trotz drei Rekordquartalen in Folge noch immer mit einem Abschlag zum langjährigen Durchschnitt gehandelt wird.
Bewertungskennzahlen (KGV, Buchwert, Dividende): Der Aktienfinder weist ein KGV von 9,2 auf Basis des bilanzierten Gewinns aus, der 10-Jahres-Schnitt liegt bei 21,1. Der materielle Buchwert (TBV) lag Ende September bei 31,87 € je Aktie, das Kurs-Buchwert-Verhältnis damit bei knapp 1. Die Dividende für 2025 betrug 1,00 € je Aktie, das entspricht einer Rendite von rund 3,2 %.
- Kurs (XETRA: DBK): rund 31,00 € (ca. −6 % zum Vortag) (17.11.2026)
- Xetra-Schlusskurs Vortag: 32,92 € (16.11.2026)
- Jahreshoch (Stock3-Chart): 36,70 € (2026)
- 52-Wochen-Hoch (Xetra-Schluss): 35,85 € (Sept. 2026)
- 52-Wochen-Tief: 23,82 € (23.03.2026)
- Abstand zum Jahreshoch: rund −15 % (17.11.2026)
- Gewinn nach Steuern Q3 2026: 1,9 Mrd. € (+2 %, drittes Rekordquartal in Folge) (28.10.2026)
- Gewinn vor Steuern Q3 2026: 2,6 Mrd. € (+8 %) (28.10.2026)
- Erträge Q3 2026: 8,3 Mrd. € (+4 %) (28.10.2026)
- Ergebnis je Aktie Q3 2026 (verwässert): 0,94 € (+6 %) (28.10.2026)
- Gewinn vor Steuern 9 Monate 2026: 8,4 Mrd. € (+8 %, Rekord) (28.10.2026)
- RoTE Q3 / 9 Monate 2026: 10,6 % / 11,5 % (28.10.2026)
- Aufwand-Ertrag-Relation Q3 2026: 62,4 % (Ziel 2028: unter 60 %) (28.10.2026)
- Harte Kernkapitalquote (CET1): 14,0 % (30.09.2026)
- Materieller Buchwert je Aktie: 31,87 € (30.09.2026)
- KGV (bilanziert, Aktienfinder): 9,2 (10-Jahres-Schnitt 21,1) (17.11.2026)
- Dividende für 2025: 1,00 € je Aktie (Rendite ca. 3,2 %) (gezahlt 02.06.2026)
- Aktienrückkäufe 2026: 1,5 Mrd. € bis Ende Oktober (28.10.2026)
- Ø-Kursziel Analysten: rund 37 bis 40 € (je nach Datenanbieter) (17.11.2026)
- Nächste Zahlen (Q4 / Gesamtjahr 2026): voraussichtlich Ende Januar 2027 (Schätzung)
- WKN / ISIN / Ticker: 514000 / DE0005140008 / DBK (—)
Welche Nachrichten bewegen die Deutsche Bank Aktie aktuell?
Die Deutsche Bank Aktie bewegen aktuell vor allem das Datenleck „Inside Deutsche Bank“ vom 17.11.2026, das dritte Rekordquartal in Folge und eine Serie von Kurszielanhebungen, angeführt von Goldman Sachs mit 47,75 €.
Am Dienstag fiel die Aktie im Tradegate-Handel bis auf 31,00 € und damit knapp 6 % unter den Xetra-Schluss vom Montag. Laut Spiegel, Manager Magazin, ZDF und Financial Times geht es um Geschäfte mit Oligarchen, das Russlandgeschäft, die frühere Kundenbeziehung zu Jeffrey Epstein und Kritik an der Führung von Christian Sewing. Die Bank betont, die Fälle lägen viele Jahre zurück, und verweist auf 7 Mrd. € an Investitionen in ihre Kontrollsysteme zwischen 2019 und 2025. Alle Details zum Kursrutsch findest du in meiner Deutsche Bank Aktie News zum Datenleck.
- 17.11.2026 – Datenleck „Inside Deutsche Bank“: Mehr als 15 Mio. interne Dokumente sind laut Spiegel, Manager Magazin, ZDF und Financial Times an Medien gelangt. Die Aktie fällt im Tradegate-Handel bis 31,00 € (ca. −6 %). Die Bank spricht von Altfällen und verweist auf 7 Mrd. € Investitionen in Kontrollsysteme. (Bärisch)
- 04.11.2026 – Goldman Sachs hebt das Kursziel auf 47,75 €: Goldman Sachs bestätigt die Kaufempfehlung und sieht damit gut 50 % Potenzial zum aktuellen Kurs. (Bullisch)
- 30.10.2026 – UBS: Kaufen mit Kursziel 38 €: Die UBS bleibt nach den Q3-Zahlen bei ihrer Kaufempfehlung. (Bullisch)
- 29.10.2026 – RBC: Outperform mit Kursziel 40 €: RBC sieht die Bank nach dem dritten Quartal weiter auf Kurs zu ihren Zielen für 2028. (Bullisch)
- 28.10.2026 – Q3 2026: drittes Rekordquartal in Folge: Gewinn nach Steuern 1,9 Mrd. €, Vorsteuergewinn +8 % auf 2,6 Mrd. €, Ergebnis je Aktie +6 % auf 0,94 €, CET1-Quote 14,0 %. Alle vier Geschäftsbereiche trugen zum Gewinnwachstum bei. (Bullisch)
- 28.10.2026 – Ausblick bestätigt: Die Bank peilt für 2026 Erträge von mehr als 33 Mrd. € an und hält an den Zielen für 2028 fest: RoTE über 13 %, Aufwand-Ertrag-Relation unter 60 %, Ausschüttungsquote 60 %. (Neutral)
Was macht die Deutsche Bank und womit verdient sie ihr Geld?
Die Deutsche Bank verdient ihr Geld in vier Geschäftsbereichen, von denen die Investmentbank im dritten Quartal 2026 mit 1,1 Mrd. € den größten Teil des Vorsteuergewinns von 2,6 Mrd. € lieferte.
Die Bank (ISIN DE0005140008, WKN 514000) wurde 1870 in Berlin gegründet, hat ihren Sitz in Frankfurt am Main und wird seit 2018 von Christian Sewing geführt. Im dritten Quartal 2026 erzielte sie Erträge von 8,3 Mrd. €.
Die vier Geschäftsbereiche und womit die Bank konkret Geld verdient:
- Investment Bank: Handel mit Anleihen, Devisen und Derivaten sowie Beratung bei Übernahmen und Kapitalmarktemissionen. Verdient über Handelsspannen, Emissionsgebühren und Beratungshonorare, ist aber der schwankungsanfälligste Bereich. Vorsteuergewinn Q3 2026: 1,1 Mrd. €
- Corporate Bank (Unternehmenskundenbank): Zahlungsverkehr, Cash-Management und Handelsfinanzierung für Firmenkunden. Verdient vor allem über Gebühren und Zinsen und gilt als stabil, weil Unternehmen ihre Hausbank selten wechseln. Vorsteuergewinn Q3 2026: 0,7 Mrd. €
- Private Bank: Girokonten, Baufinanzierungen, Konsumentenkredite und Vermögensberatung. Verdient über die Zinsmarge zwischen Einlagen und Krediten sowie über Beratungsgebühren. Vorsteuergewinn Q3 2026: 0,7 Mrd. €
- Asset Management (DWS): Verwaltung von Fonds und institutionellem Kapital. Verdient über Gebühren auf das verwaltete Vermögen, ein planbarer Einnahmestrom. Vorsteuergewinn Q3 2026: 0,2 Mrd. €
Warum die Bank vom deutschen Investitionszyklus profitiert: Als größtes deutsches Institut mit breiter Firmenkundenbasis finanziert die Deutsche Bank Infrastruktur-, Energie- und Rüstungsprojekte mit. Wie stark dieser Investitionszyklus bei den Industriekunden ankommt, zeigt meine Analyse zur Siemens Energy Aktie.
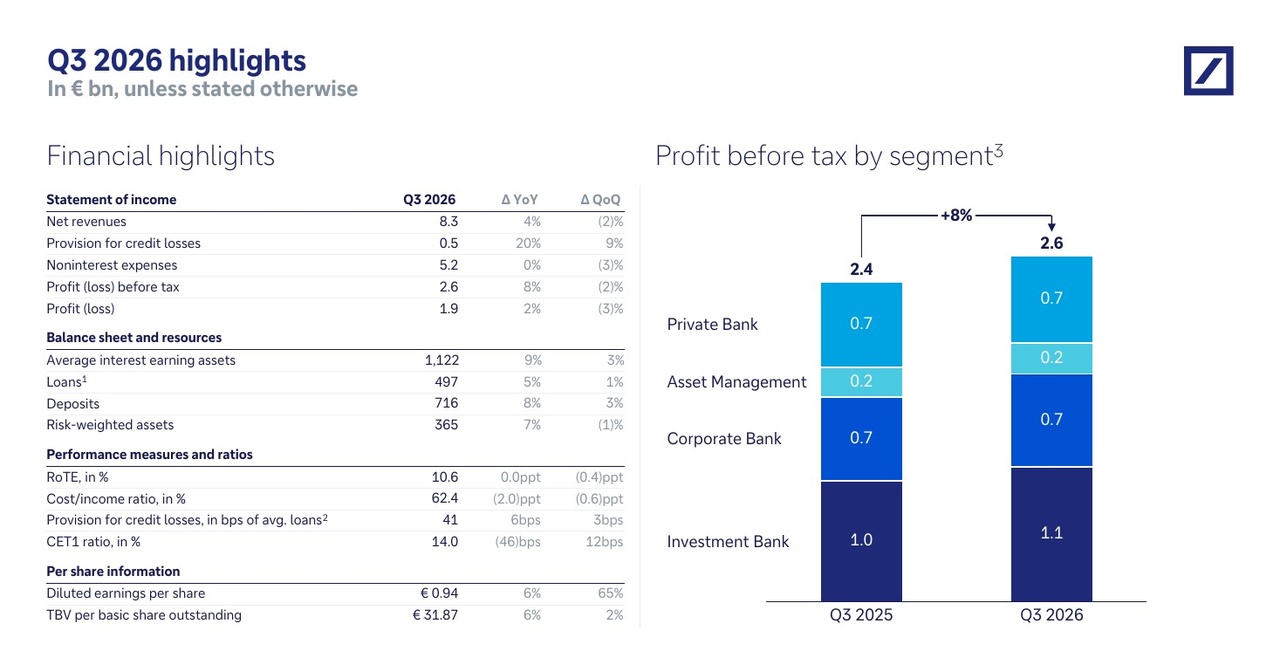
Deutsche Bank Aktie (DBK) Q3 2026 Kennzahlen und Vorsteuergewinn nach Segmenten (Stand 17.11.2026) – Quelle: Deutsche Bank Investor Relations / Christian Lill
Fundamentalanalyse: Ist die Deutsche Bank Aktie nach drei Rekordquartalen zu billig?
Fundamental ist die Deutsche Bank Aktie mit einem KGV von rund 9 und einem Kurs fast genau auf dem materiellen Buchwert eher günstig bewertet, obwohl die Bank im dritten Quartal 2026 das dritte Rekordergebnis in Folge erzielt hat.
Ertragslage: Im dritten Quartal 2026 stiegen die Erträge um 4 % auf 8,3 Mrd. €, der Vorsteuergewinn um 8 % auf 2,6 Mrd. € und der Gewinn nach Steuern auf 1,9 Mrd. €. In den ersten neun Monaten erzielte die Bank Erträge von 25,5 Mrd. € und einen Rekord-Vorsteuergewinn von 8,4 Mrd. €, alle vier Geschäftsbereiche trugen zum Wachstum bei. Im Gesamtjahr 2025 lag der Vorsteuergewinn bei 9,7 Mrd. € (+84 %).
Rentabilität und Kosten: Die Eigenkapitalrendite auf das materielle Eigenkapital (RoTE) lag nach neun Monaten bei 11,5 %, die Aufwand-Ertrag-Relation bei 61,4 %. Bis 2028 will die Bank eine RoTE von mehr als 13 % und eine Aufwand-Ertrag-Relation unter 60 % erreichen. Die Risikovorsorge stieg im dritten Quartal auf 0,5 Mrd. €, belastet durch den weiteren Abbau alter Gewerbeimmobilienkredite und einen Einzelfall.
Bilanz und Ausschüttung: Die harte Kernkapitalquote lag Ende September bei 14,0 % und damit am oberen Ende des Zielkorridors von 13,5 bis 14,0 %. Für 2026 bis 2028 plant die Bank eine Ausschüttungsquote von 60 % aus Dividenden und Aktienrückkäufen, bis Ende Oktober wurden bereits Aktien für 1,5 Mrd. € zurückgekauft. Für 2025 gab es eine Dividende von 1,00 € je Aktie.
Bewertung: Mit einem KGV von 9,2 (Aktienfinder) handelt die Aktie weit unter ihrem 10-Jahres-Schnitt von 21,1. Dieser Schnitt ist allerdings durch die schwachen Gewinnjahre bis 2019 verzerrt und taugt nur begrenzt als Maßstab. Aussagekräftiger ist der materielle Buchwert: Mit 31,87 € je Aktie liegt er fast genau beim aktuellen Kurs. Wie schnell sich hohe Erwartungen in Kursrückschläge übersetzen können, kennst du von der RENK Aktie.
Was sagt das Management? Christian Sewing betont, dass die Bank bereits das dritte Quartal in Folge einen Rekordgewinn erzielt hat und die Erträge weiter steigen. Für 2026 peilt das Management Erträge von mehr als 33 Mrd. € an, die Kosten sollen im Rahmen des Plans bleiben. Der Haken: Das Datenleck vom 17.11.2026 trifft genau den Punkt, an dem die Bank in den vergangenen Jahren Vertrauen zurückgewinnen wollte, nämlich ihre Kontrollen. Finanzielle Folgen sind derzeit nicht absehbar, das Reputationsrisiko ist aber real.
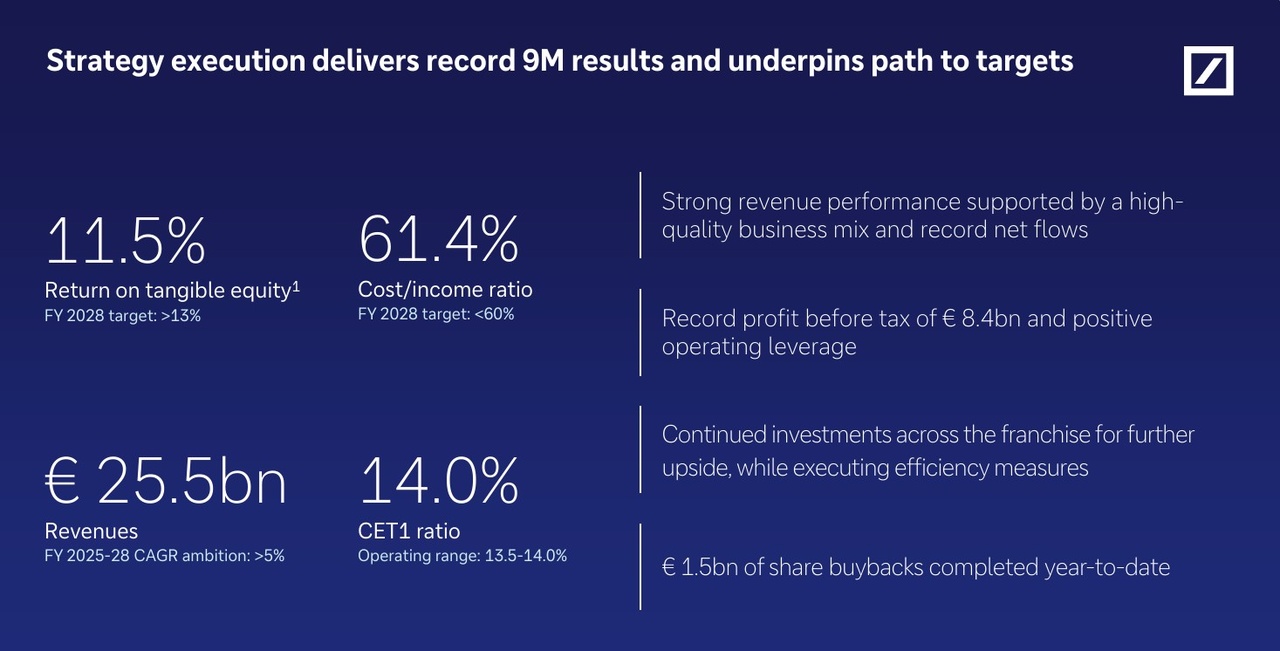
Deutsche Bank Aktie (DBK) Neunmonatszahlen 2026 und Ziele für 2028 (Stand 17.11.2026) – Quelle: Deutsche Bank Investor Relations / Christian Lill
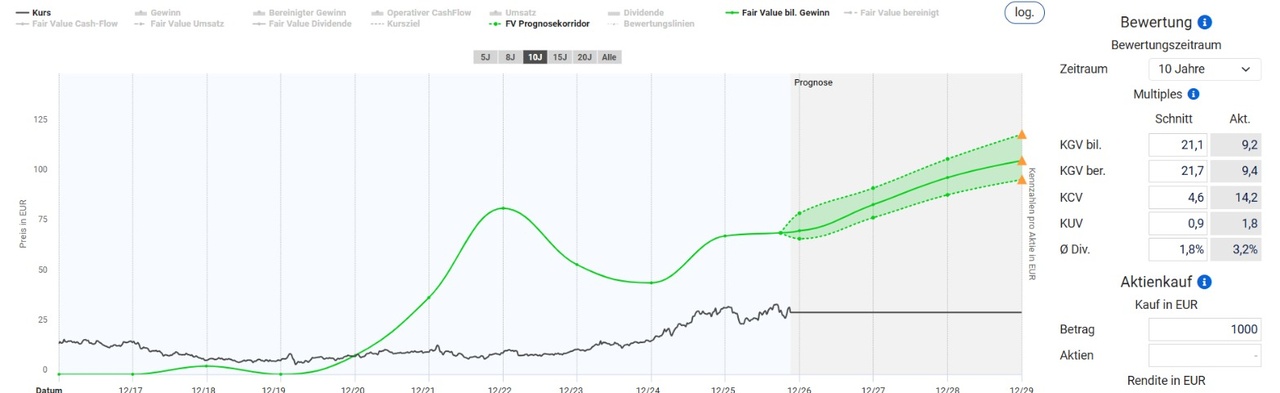
Fair-Value-Bewertung Deutsche Bank Aktie (DBK) 2027 (Stand 17.11.2026) – Quelle: Aktienfinder / Christian Lill
Deutsche Bank Aktie Prognose & Kursziele 2027: Was erwarten Analysten?
Die Analysten erwarten von der Deutschen Bank Aktie im Schnitt Kursziele von rund 37 bis 40 €, Goldman Sachs sieht sogar 47,75 €, charttechnisch öffnet erst ein Ausbruch über das Jahreshoch von 36,70 € den Weg bis rund 50 €.
Die Erwartungen an die Bank sind damit klar höher als der aktuelle Kurs von rund 31,00 €.
Wichtige Kursmarken:
- 52-Wochen-Hoch: 35,85 € (Xetra-Schluss, Sept. 2026), Jahreshoch im Chart 36,70 €
- Aktueller Kurs: rund 31,00 € (17.11.2026)
- Zwischenhürde: 33,49 € bis 34,39 €
- Widerstand: 36,70 € (Jahreshoch, Ausbruch = Ziel rund 50 €)
- Kursziel nach Ausbruch: rund 50 € (50,30 €)
- Kritische Marke nach unten: 28,35 € (nachhaltiger Bruch = Abwärtspotenzial bis 23,54 €)
Analysten-Kursziele:
- Ø-Kursziel: rund 37 bis 40 € (je nach Datenanbieter, Stand 17.11.2026)
- Goldman Sachs: Kaufen, 47,75 € (04.11.2026)
- RBC: Outperform, 40 € (29.10.2026)
- UBS: Kaufen, 38 € (30.10.2026)
Chartanalyse:
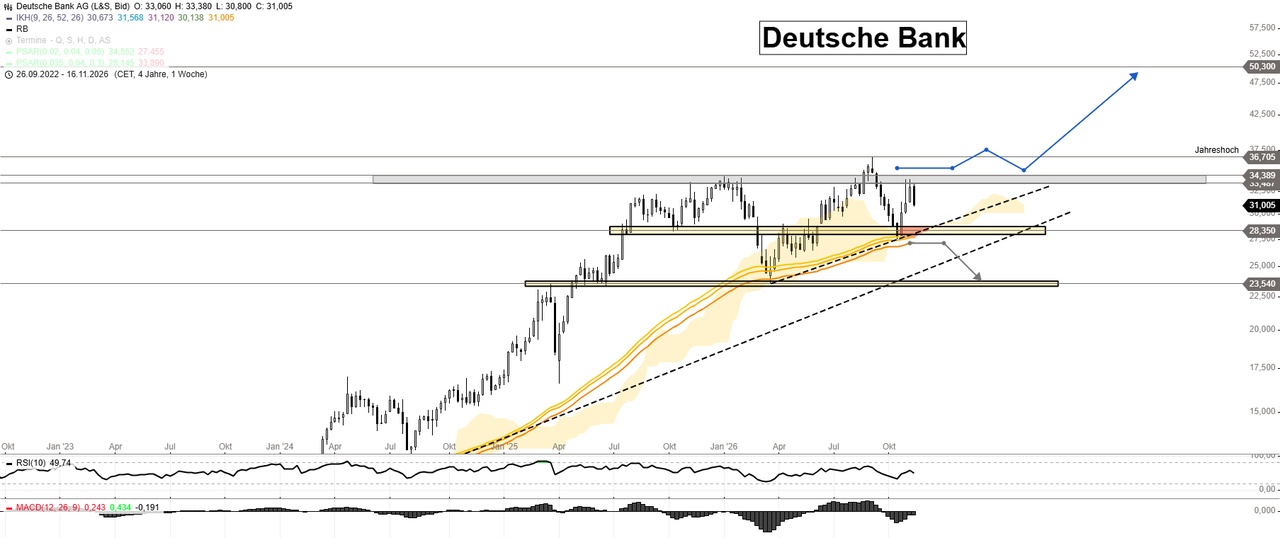
Deutsche Bank Aktie (DBK) Chartanalyse und Kursziele 2027 (Stand 17.11.2026) – Quelle: Stock3 / Christian Lill
Die Deutsche Bank Aktie im Wochenchart: Alles oberhalb von 28,35 € ist bullisch zu werten. Die Aktie hat sich nach der starken Rally der vergangenen Jahre unterhalb des Jahreshochs gefangen und bewegt sich seitdem in einer Schiebezone zwischen 28,35 € und dem Jahreshoch bei 36,70 €. Innerhalb dieser Spanne liegt zudem eine Zone zwischen 33,49 € und 34,39 €, die als Zwischenhürde dient.
Die Marktteilnehmer bereiten sich auf einen weiteren Ausbruch über das Jahreshoch von 36,70 € vor. Gelingt dieser Ausbruch, ist es nicht unwahrscheinlich, dass sich die Aktie bis rund 50 € verteuert. Das entspräche vom aktuellen Kurs aus einem Potenzial von gut 60 %.
Sollte die Marke von 28,35 € dagegen nachhaltig gebrochen werden, rechne ich mit einem Abwärtspotenzial bis 23,54 €. Der Rücksetzer nach dem Datenleck hat die Aktie bereits näher an diese Unterstützung gebracht, entscheidend ist ein nachhaltiger Bruch auf Wochenbasis.
Aktuell würde ich keine Position aufnehmen, da sich die Deutsche Bank Aktie in einer Schiebezone befindet. Erst der Ausbruch über 36,70 € oder ein nachhaltiger Bruch von 28,35 € liefert ein klares Signal. Wer lieber Werte mit deutlich größeren Schwankungen beobachtet, findet ein Gegenbeispiel in meiner Analyse zur Coinbase Aktie.
Fazit: Deutsche Bank Aktie zwischen Rekordgewinn und Datenleck
Die Deutsche Bank liefert operativ das dritte Rekordquartal in Folge und ist mit einem KGV von rund 9 und einem Kurs nahe dem materiellen Buchwert günstig bewertet, doch das Datenleck vom 17.11.2026 bringt ein Reputationsrisiko zurück, das die Bank hinter sich lassen wollte.
Die Analysten bleiben mit Kurszielen bis 47,75 € klar positiv.
Charttechnisch ist alles oberhalb von 28,35 € bullisch. Ein Ausbruch über das Jahreshoch von 36,70 € öffnet den Weg bis rund 50 €, ein nachhaltiger Bruch von 28,35 € dagegen Abwärtspotenzial bis 23,54 €. Aktuell würde ich keine Position aufnehmen, da sich die Aktie in einer Schiebezone befindet. Wie schnell ein einzelnes Ereignis eine laufende Rally kippen kann, hat auch die Hensoldt Aktie gezeigt.
✅ Chancen
- Drittes Rekordquartal in Folge, 9M-Vorsteuergewinn 8,4 Mrd. €
- KGV rund 9, Kurs nahe dem materiellen Buchwert von 31,87 €
- 60 % Ausschüttungsquote, 1,5 Mrd. € Rückkäufe bis Oktober
- Goldman Sachs 47,75 €, RBC 40 €, UBS 38 €
- Ziele 2028: RoTE über 13 %, Aufwand-Ertrag-Relation unter 60 %
- Ausbruch über 36,70 € öffnet Ziel rund 50 €
⚠️ Risiken
- Datenleck mit über 15 Mio. Dokumenten, Reputationsrisiko
- Mögliche Untersuchungen oder Rechtskosten aus Altfällen
- Investmentbank schwankungsanfällig, Erträge Q3 nur +4 %
- Risikovorsorge steigt auf 0,5 Mrd. € im Q3
- Schiebezone ohne klares Signal
- Bruch von 28,35 € öffnet Abwärtspotenzial bis 23,54 €
Quellen
- Deutsche Bank: Ergebnisse zum dritten Quartal 2026 (28.10.2026)
- Deutsche Bank: Q3 2026 Results Presentation (28.10.2026)
- Deutsche Bank: Jahresergebnisse 2025 (29.01.2026)
- Deutsche Bank: Geschäftsbericht 2025 und Ziele bis 2028 (12.03.2026)
- Deutsche Bank Investor Relations: Quartalsergebnisse
- Spiegel, Manager Magazin, ZDF, Financial Times: Berichte zum Datenleck „Inside Deutsche Bank“ (17.11.2026)
- dpa-AFX / finanzen.net: Analystenkommentare Goldman Sachs (04.11.2026), UBS (30.10.2026), RBC (29.10.2026)
- finanzen.net, wallstreet-online: Kursziel-Durchschnitt und Kurse (Stand 17.11.2026)
- Xetra- und Tradegate-Kurse: Stock3, wallstreet-online (Stand 17.11.2026)
- Stock3: Wochenchart Deutsche Bank, Stand 17.11.2026
- Aktienfinder: Fair-Value-Berechnung und KGV, Stand 17.11.2026
Keine Anlageberatung – alle Informationen dienen ausschließlich der finanziellen Bildung.
Was haltet ihr aktuell von der $DBK (-0,01 %)?
