
Erstkauf Secunet. Ich wollte, dass wir die Hochs herausnehmen bei 246 € mit Momentum. Das ist jetzt geschehen. Habe kein Problem damit, wenn die Aktie noch mal runterkommt, gerne noch mal so an die 200-€-Marke. Würde dann noch mal eine zweite Tranche setzen, solange wir nicht mit starkem Momentum weiter nach unten abrutschen.
Diskussion über YSN
Beiträge
37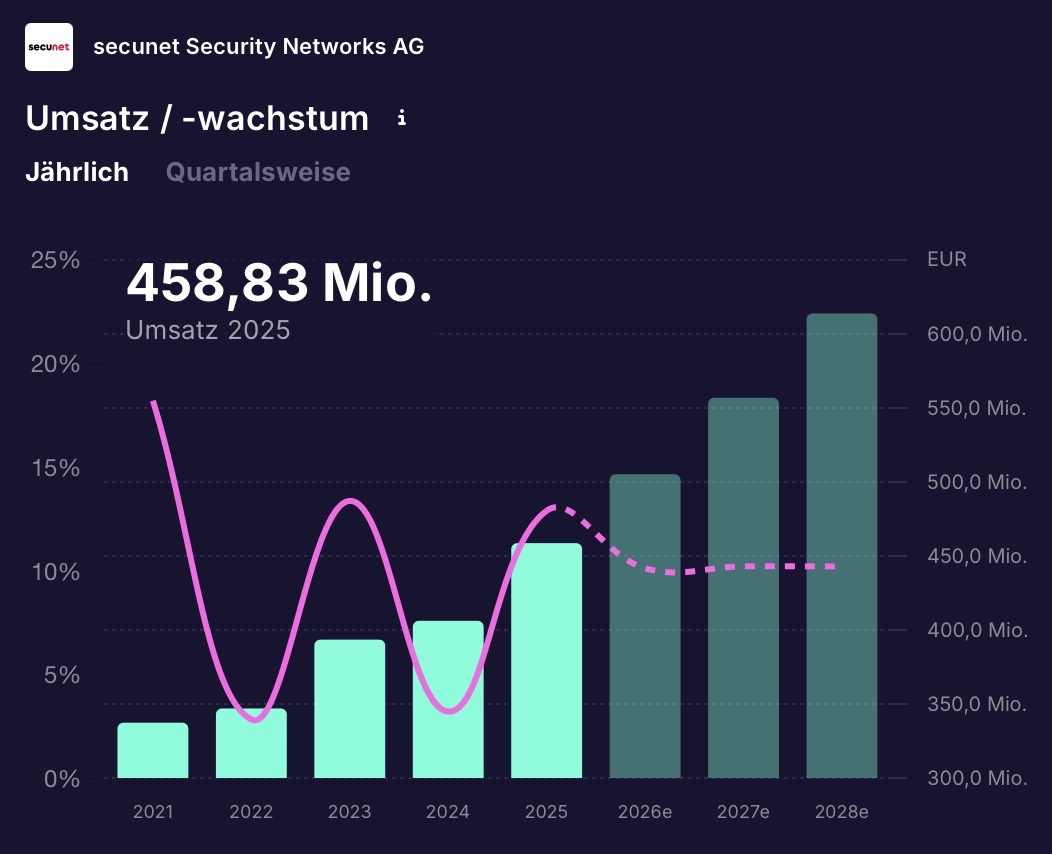


5Mon.·
𝐬𝐞𝐜𝐮𝐧𝐞𝐭: 𝐀𝐮𝐟𝐭𝐫𝐚𝐠𝐬𝐛𝐨𝐨𝐦, 𝐌𝐚𝐫𝐠𝐞𝐧𝐝𝐫𝐮𝐜𝐤, 𝐀𝐮𝐬𝐛𝐥𝐢𝐜𝐤 𝐛𝐞𝐬𝐭ä𝐭𝐢𝐠𝐭
📊 𝐄𝐫𝐠𝐞𝐛𝐧𝐢𝐬𝐬𝐞
• Umsatz: €81.8M (Vj. €78.3M)
• EBITDA: €1.4M (Vj. €6.6M)
• EBIT: -€4.0M (Vj. €1.8M)
• Auftragseingang: €143.0M (Vj. €75.0M)
• Auftragsbestand: €337.7M
⠀
🎯 𝐏𝐫𝐨𝐠𝐧𝐨𝐬𝐞
• Umsatz 2026: €460–500M
• EBIT: €53–58M
• EBITDA: €76–84M
⠀
📌 𝐖𝐢𝐜𝐡𝐭𝐢𝐠𝐬𝐭𝐞 𝐏𝐮𝐧𝐤𝐭𝐞
• Auftragseingang nahezu verdoppelt (+91%) durch starke Behördennachfrage
• Moderates Umsatzwachstum (+4%) getragen vom Public Sector
• Ergebnis deutlich schwächer durch Personalaufbau und Sondereffekte
• EBIT temporär negativ durch höhere Kostenbasis und Hardwareanteil
• Public Sector (Defence & Security) klarer Wachstumstreiber
• Business Segment schwach (-49%) durch geringere Hardwareumsätze
• Auftragsbestand deutlich gestiegen als Basis für weiteres Wachstum
⠀
💬 𝐌𝐚𝐧𝐚𝐠𝐞𝐦𝐞𝐧𝐭-𝐀𝐮𝐬𝐬𝐚𝐠𝐞
„Der deutlich gestiegene Auftragseingang zeigt, dass unsere Wachstumstreiber intakt sind und wir auf Kurs für unsere Jahresziele liegen.“
66


7Mon.·
Teil 9 – Fiskalpolitik, Schulden und Märkte
Der Staat als Marktakteur
Wann Schulden problematisch sind – und wann sie Wachstum ermöglichen. Einordnung jenseits einfacher Schuldenquoten
Lesedauer: ca. 5-6 Minuten
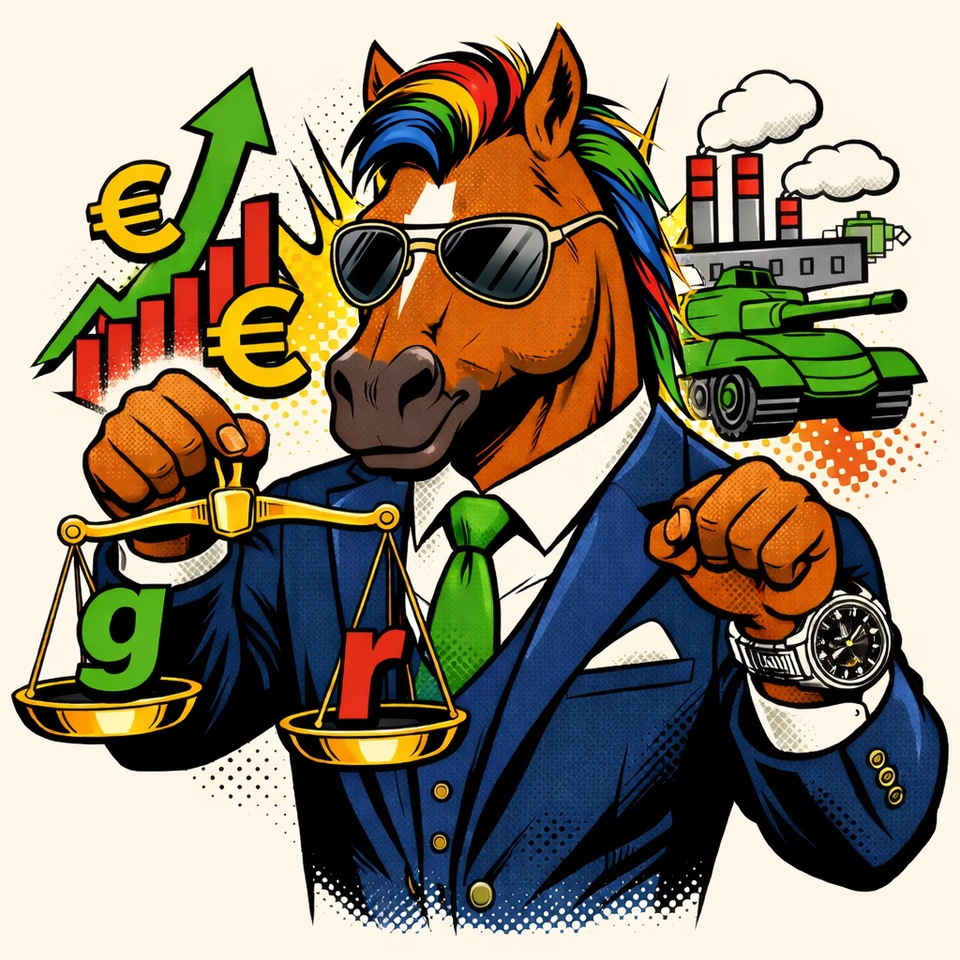
Fiskalpolitik ist 2026 kein Nebenthema für die Märkte. Sie ist Bewertungsfaktor. Haushaltsdefizite, Sondervermögen, Verteidigungsbudgets, Industriepolitik – all das wirkt direkt auf Renditen, Bewertungsmultiplikatoren und Sektorrotationen. Wer nur auf Schuldenquoten schaut, verpasst den Kern. Entscheidend ist das Verhältnis von Wachstum zu Zins – kurz: g zu r.
g steht für das nominale Wachstum einer Volkswirtschaft, also reales Wachstum plus Inflation. r steht für den durchschnittlichen effektiven Zins, zu dem sich ein Staat refinanziert. Die Tragfähigkeit von Schulden hängt maßgeblich davon ab, wie sich diese beiden Größen zueinander verhalten.
Der zentrale Zusammenhang lautet: Solange das nominale Wachstum einer Volkswirtschaft höher ist als der durchschnittliche Finanzierungssatz ihrer Schulden, stabilisiert oder reduziert sich die Schuldenquote relativ zum BIP – selbst bei moderaten Primärdefiziten. Formal: Wenn g > r, wirkt Zeit für den Schuldner. Wenn r > g, wirkt Zeit gegen ihn.
Warum ist das so? Staatsschulden werden in Relation zur Wirtschaftsleistung gemessen. Wächst das BIP schneller als die Zinskosten, „wächst“ die Wirtschaft relativ in die Verschuldung hinein. Die Quote sinkt oder bleibt tragfähig. Dreht sich das Verhältnis, steigen Zinsausgaben relativ stärker als das Einkommen der Volkswirtschaft. Dann entsteht fiskalischer Druck.
Diese Logik ist nicht neu. Sie findet sich bereits in der klassischen Schuldenarithmetik und wurde in der neueren Diskussion häufig mit der Ungleichungsformel r > g aus dem Werk von Thomas Piketty verknüpft. Wichtig ist die saubere Einordnung: Dort beschreibt r > g die Relation von Kapitalrendite zu Wachstum im Kontext von Vermögenskonzentration. Für Staatsfinanzen ist die Mechanik ähnlich, aber der Fokus ein anderer – es geht um Schuldentragfähigkeit. Der mathematische Kern ist verwandt, die ökonomische Anwendung unterscheidet sich.
Übertragen auf 2026 heißt das: In einer Welt strukturell höherer Zinsen wird die Differenz zwischen g und r zum entscheidenden Makrohebel.
Die deutsche Staatsschuldenquote liegt aktuell bei rund 63–65 % des BIP. International ist das moderat. Entscheidend ist jedoch die Dynamik. Das nominale Wachstum lag zuletzt – je nach Quartal – grob im Bereich von etwa 2–4 %. Gleichzeitig bewegen sich Neuemissionsrenditen für zehnjährige Bundesanleihen im Bereich von rund 2,5–3 %. Deutschland befindet sich damit in einer Grenzzone. g und r liegen nahe beieinander. Ein klarer Wachstumsvorsprung existiert nicht mehr automatisch wie im Nullzinsregime.
Das macht die Qualität fiskalischer Ausgaben entscheidend. Wenn zusätzliche Schulden primär konsumtiv wirken, steigt die Quote schneller als die Wirtschaftsleistung. Fließen sie hingegen in Infrastruktur, Digitalisierung oder Verteidigungskapazitäten, erhöhen sie potenziell das Trendwachstum – also g – und verschieben die Gleichung zugunsten der Tragfähigkeit.
Steigende Verteidigungsbudgets wirken unmittelbar auf $RHM (-0,48 %) (Rheinmetall AG). Infrastruktur- und Industrieprojekte erhöhen die Auftragsbasis bei $SIE (+2,7 %) (Siemens AG). Netzinvestitionen stabilisieren regulierte Cashflows bei $EOAN (+0,41 %) (E.ON SE) und $RWE (+1,36 %) (RWE AG). Digitale Modernisierung stärkt Anbieter wie $SAP (+1,41 %) (SAP SE) oder Sicherheitsanbieter wie $YSN (+8,44 %) (secunet Security Networks AG). Das sind konkrete fiskalische Übertragungskanäle in Umsatz, Cashflow und Margen.
Doch jede zusätzliche Emission wirkt auch auf den Anleihemarkt. Höheres Angebot kann Renditen steigen lassen. Höhere Renditen erhöhen Diskontierungssätze – besonders relevant für langlaufende Wachstums-Cashflows. Fiskalpolitik erzeugt also zwei Kräfte: Gewinnimpuls durch Nachfrage und Bewertungsdruck durch höhere Kapitalkosten. Welche überwiegt, hängt vom Marktrahmen ab.
In den USA liegt die Staatsschuldenquote deutlich höher – grob im Bereich von 115–125 % des BIP. Gleichzeitig ist das nominale Wachstum robuster als in Europa. Solange das nominale Wachstum im Bereich von etwa 4–6 % liegt und langfristige Treasury-Renditen darunter oder nur leicht darüber notieren, bleibt die Schuldendynamik kontrollierbar. Kritisch wird es, wenn Zinsausgaben schneller steigen als das nominale Einkommen der Volkswirtschaft.
Industriepolitische Programme wirken direkt auf einzelne Sektoren. Halbleiterinvestitionen stabilisieren Investitionszyklen bei $INTC (-2,46 %) (Intel Corporation) und $NVDA (-0,56 %) (NVIDIA Corporation). Verteidigungsausgaben stützen $LMT (+0,74 %) (Lockheed Martin) und $NOC (-0,4 %) (Northrop Grumman). Infrastrukturprogramme wirken auf $CAT (+0,65 %) (Caterpillar Inc.). Steueranreize im Energiebereich stabilisieren Cashflows bei $NEE (+0,22 %) (NextEra Energy). Fiskalpolitik wird hier zur sektorspezifischen Ertragsquelle.
Das historische US-Nachkriegsbeispiel verdeutlicht die Dynamik. Nach dem Zweiten Weltkrieg lag die Schuldenquote über 100 %. In den folgenden Jahrzehnten sank sie deutlich. Starkes nominales Wachstum spielte eine zentrale Rolle. Gleichzeitig wirkten Finanzrepression, regulierte Kapitalmärkte und Phasen unerwarteter Inflation schuldenmindernd, weil sie reale Zinslasten reduzierten. g war über längere Zeit größer als r – teilweise auch politisch beeinflusst.
Umgekehrt zeigte die europäische Staatsschuldenkrise, was passiert, wenn r > g und Vertrauen schwindet. Steigende Risikoaufschläge erhöhten die Zinskosten, Wachstum stagnierte – die Schuldenquote geriet in eine negative Dynamik.
Für Anleger bedeutet das: Schulden sind kein moralisches Urteil, sondern eine mathematische und institutionelle Frage. Entscheidend sind Wachstum, Zinsniveau und Vertrauen. Wer nur auf die Schuldenquote blickt, ignoriert die Dynamik dahinter.
2026 ist genau diese Dynamik entscheidend. In einem Umfeld ohne Nullzins-Puffer ist Fiskalpolitik kein automatischer Wachstumshebel mehr. Sie kann Wachstum ermöglichen – wenn sie produktiv eingesetzt wird und g stabil über r liegt. Sie kann aber auch Bewertungsdruck erzeugen, wenn r strukturell über g steigt.
Der Staat ist damit einer der größten Kapitalallokatoren der Welt. Seine Budgetentscheidungen wirken wie ein zusätzlicher Investmentfonds in Billionenhöhe. Wer Märkte verstehen will, muss diese Dynamik im Bewertungsrahmen lesen – nicht isoliert in Prozentzahlen.
Im nächsten Teil folgt der Abschluss der Serie: Teil 10 – Warum Kennzahlen ohne Bewertungsrahmen scheitern. Dort führe ich die gesamte Reihe mit der Kennzahlen-Serie zusammen – und zeige, warum Einordnung wichtiger ist als mathematische Präzision.
4545
4 Kommentare
Als Lesezeichen gespeichert Part 9 👍
•
11
•

10Mon.·
günstiger Security Wert in stürmischen Zeiten
Hallo meine Lieben,
anlässlich der heutigen Quartalszahlen möchte ich euch gerne Secunet in Erinnerung rufen.
Aufgrund der stärker werdenden Bedrohungen, vielleicht ein unterschätzter Wert.
Eure Meinungen gerne in den Kommentaren.
auf Wunsch von @Iwamoto nur eine kurze Analyse.
Zahlen und Fakten
Die secunet Security Networks AG besteht aus den fünf Divisionen eHealth, Innere Sicherheit, Industrie, Öffentliche Auftraggeber sowie Verteidigung & Raumfahrt. Zu unseren Kunden zählen die Bundesministerien, Bundes- und Länderbehörden, etliche DAX-Konzerne genauso wie internationale Behörden und Organisationen. Wir sind IT-Sicherheitspartner der Bundesrepublik Deutschland und Partner der Allianz für Cyber-Sicherheit.
secunet wurde 1997 gegründet, ist börsennotiert und erzielte 2024 einen Umsatz von rund 406 Mio. Euro. Unser Hauptaktionär ist die Giesecke & Devrient GmbH.
Secunet Security: Ein potenzieller Gewinner von Bundesinnenminister Dobrindts Cyberplan? Gefahr von Cyberattacken durch Russland wächst!
Secunet Security will der führende Anbieter für souveräne Cybersicherheit in Europa werden.
Geschäftlich ist der Konzern auf Grenzkontrollen, Kryptografie bis hin zu sicheren mobilen Arbeitsplätzen und Konnektoren für das Gesundheitswesen spezialisiert.
Dabei wird bei den Produkten bereits darauf geachtet, dass sie auch"post-quantum cryptography ready" sind und sich nicht mit dem Einsatz von Quantencomputern aushebeln lassen. Secunet Security gehört zu den wenigen Unternehmen die für den Staat tätig sind.
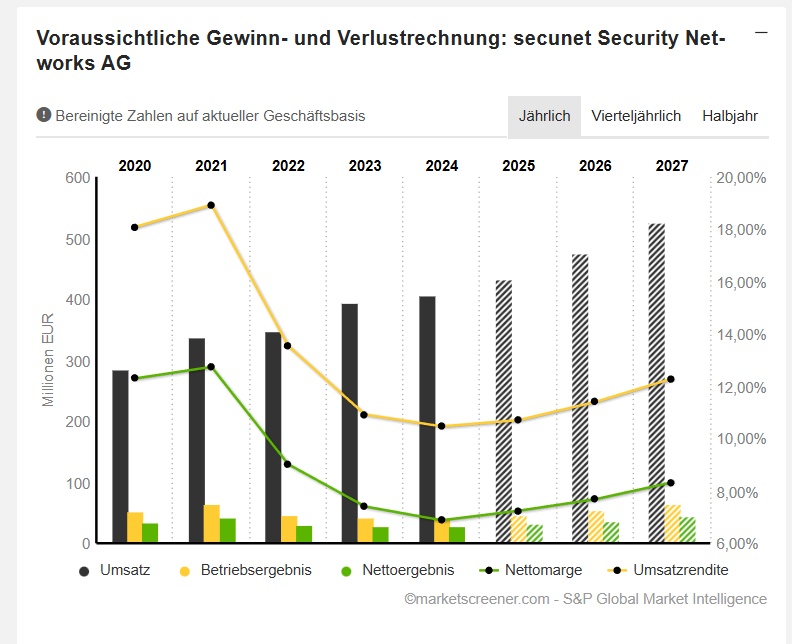
Bewertungskennzahlen /Schätzungen in Mio. Eur.
Jahr Umsatz Veränderung
2025 432,4 6,41 %
2026 475,1 9,86 %
2027 525,4 10,58 %
Jahr Ebit Veränderung
2025 46,28 8,84 %
2026 54,15 16,99 %
2027 64,55 19,22 %
Jahr Nettoergebnis Veränderung
2025 31,31 12,02 %
2026 36,49 16,53 %
2027 43,73 19,85 %
Jahr Nettoverschuldung
Free Cashflow
Capex
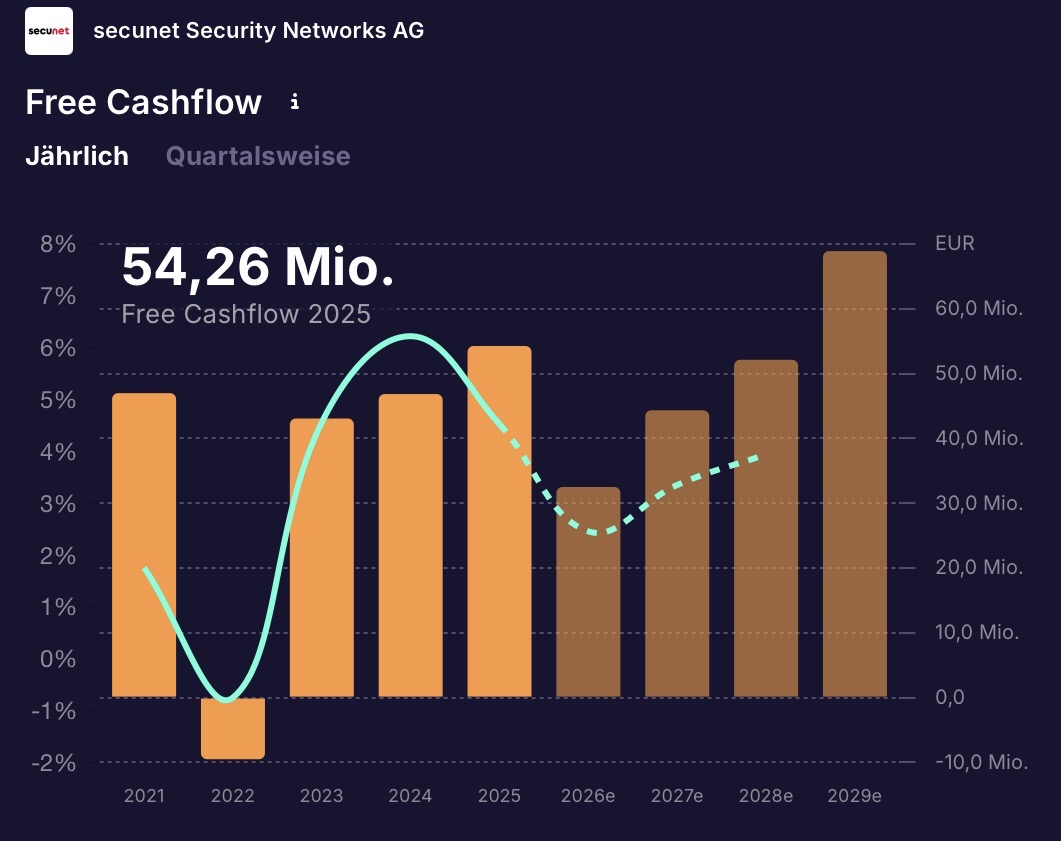
2025 -56,1 32,04 16,32
2026 -79,5 43,3 14,55
2027 -106 48,03 15,57
(@Liebesspieler noch Gesund)
Jahr EbiT Marge
ROE
2025 10,7 % 19,48 %
2026 11,4 % 19,28 %
2027 12,29 % 19,72 %
Jahr Enterprise Value KGV
PEG
2025 1.040 35,1 3
2026 1.016 30 1,8
2027 989,9 25,1 1,3
Aktuelle Multiples
Palo Alto KGV 137,65 PEG 5,56
CrowdStrike KGV 1576,82 PEG 7,56
Secunet Security: Umsatz und Margen steigen – gefüllte Auftragsbücher überschatten Einbruch im Auslandsgeschäft
ESSEN (IT-Times) - Das Cybersecurity-Unternehmen secunet Security Networks hat heute seine Ergebnisse für das dritte Quartal des Geschäftsjahres 2025 veröffentlicht und ein kleines Umsatzwachstum verzeichnet.
Der Umsatz der secunet Security Networks AG (ISIN DE0007276503) erreichte im dritten Quartal 2025 113,1 Mio. Euro, ein Anstieg von 2,4 Prozent zum Vorjahreszeitraum.
Das EBITDA des Unternehmens erreichte im gleichen Zeitraum 22,5 Mio. Euro (plus 11,6 Prozent) und das EBIT 17,7 Mio. Euro (plus 9,1 Prozent). Damit verbesserte sich die EBIT-Marge auf 15,6 Prozent (Vorjahr: 14,7 Prozent).
secunet Security Networks erzielte ein Nettoergebnis von 12,2 Mio. Euro bzw. Einen Anstieg von 2,8 Prozent zum Vorjahr. Der operative Cash-Flow betrug 14,5 Mio. Euro (minus 15,7 Prozent).
„Wir sind mit den Ergebnissen der ersten neun Monate sehr zufrieden und sehen uns auf einem guten Weg, unsere Jahresziele zu erreichen“, sagt Marc-Julian Siewert, CEO der secunet Security Networks AG.
„Der Auftragseingang ist im dritten Quartal noch einmal deutlich angestiegen, was zeigt, dass unsere Wachstumstreiber unverändert intakt sind. Der Markt für Cybersecurity wächst weiter stark, wodurch unsere technischen Lösungen sowohl für Kunden aus dem öffentlichen Sektor als auch für private Unternehmen an Bedeutung zunehmen.“
Die NATO erwägt Cybersecurity ins neue 5%ige Ausgabenziel aufzunehmen - Secunet Security wäre ein Gewinner!
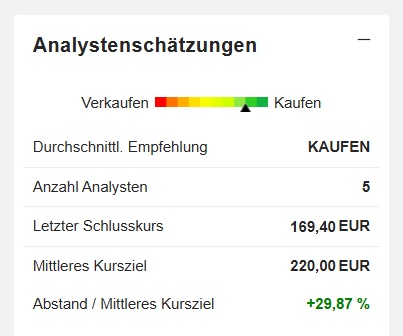
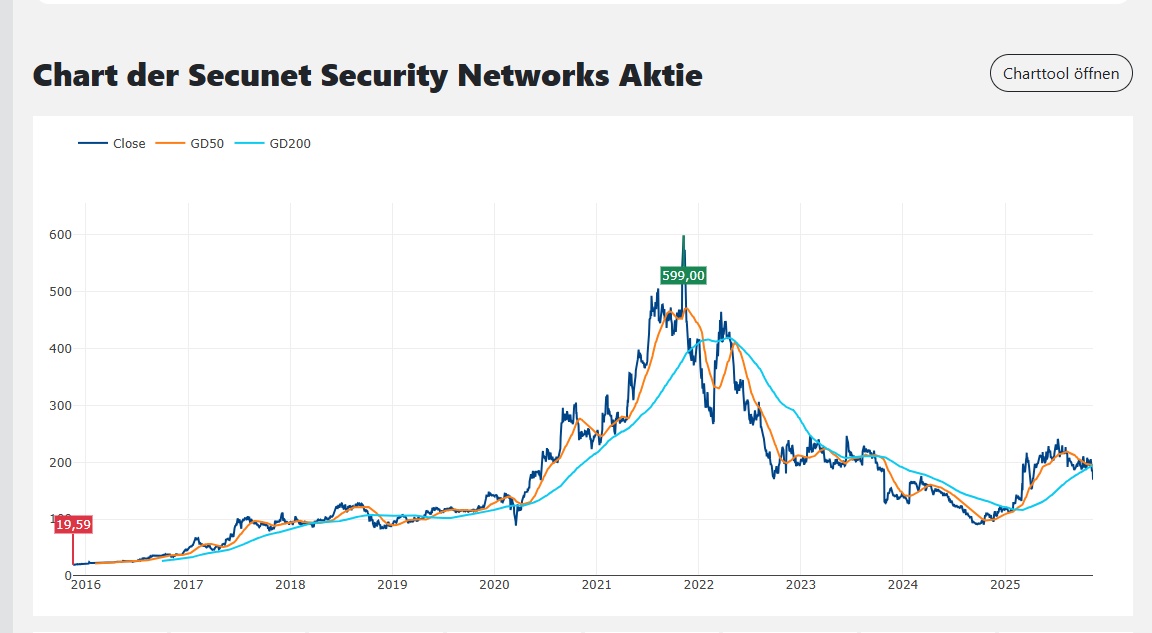
Die Kennzahl mit der höchsten Stabilität ist bei der secunet Security Networks Aktie der bilanzierte Gewinn, der nachfolgend für die Bewertung verwendet wird. Das aus dieser Kennzahl berechnete KGV (Kurs-Gewinn-Verhältnis) liegt bei 34,30 und damit um 2,78 Punkte unter dem historischen Durchschnitt von 37,08 der letzten 10 Jahre. Die secunet Security Networks Aktie scheint aus dieser Perspektive günstig bewertet zu sein.
+ 1
1J.·
Was die EU mit ihrem "Drohnenwall" plant / Dobrindt kündigt Drohnenabwehrzentrum an / Österreich diskutiert über Drohnen & Drohnenabwehr
Hallo meine Lieben,
wie ich beim gucken des heutigen "Presseclub" mit erschrecken feststellen musste. Ist die EU und insbesondere Deutschland, beim Thema, kritische Infrastruktur, Cyberangriffe und Drohnenabwehr sehr schlecht aufgestellt . Hier ist der Plan die Sicherheit unbedingt zu verbessern.
Meine Lieben, welche Unternehmen sollten eurer Meinung hier profitieren können?
$DRO (+0,31 %)
$AVAV (+0,06 %)
$ESLT (-1,31 %)
$EOS (-0,39 %)
$YSN (+8,44 %)
$LMT (+0,74 %)
$RTX (+0,62 %)
$HAG (+1,87 %)
$AXON (+2,23 %)
$FLT (+0 %)
$FQT (-1,28 %)
$RHM (-0,48 %)
Nach Luftraumverletzungen in Dänemark und Osteuropa treibt die Europäische Union den Aufbau eines "Drohnenwalls" voran. Was zu dem Projekt bisher bekannt ist.
Nach mehreren mysteriösen Drohnenüberflügen in Dänemark und wiederholten Luftraumverletzungen durch russische Drohnen in osteuropäischen Staaten will die EU ihre Ostflanke besser schützen. Im Zentrum der Pläne steht ein sogenannter "Drohnenwall" – ein Abwehrsystem, das unbemannte Flugkörper erkennen, verfolgen und abfangen soll. Was die EU genau plant, wer beteiligt ist und wie schnell der Schutzwall entstehen könnte: die wichtigsten Fragen und Antworten.
Wer baut den Drohnenwall?
Die Pläne für den Drohnenwall wurden bei einer Videokonferenz der EU-Verteidigungsministerinnen und -minister vorgestellt. Beteiligt waren an der Konferenz vor allem osteuropäische EU-Staaten, Bulgarien, Estland, Lettland, Litauen, Polen und Rumänien, sowie Finnland. Auch die EU-Außenbeauftragte Kaja Kallas, mehrere Vertreter des Nato-Verteidigungsbündnisses sowie die aktuelle dänische EU-Ratspräsidentschaft nahmen teil. Auffällig: Deutschland blieb der Runde fern – obwohl Sicherheitsexperten hierzulande seit Langem vor gravierenden Lücken bei der Drohnenabwehr warnen.
Zur Finanzierung will die EU eigene Finanzierungsinstrumente nutzen. EU-Verteidigungsindustriekommissar Kubilius sprach von einem "Schutzschild für die Ostflanke, der ganz Europa zugutekommen wird". Zugleich sollen nationale Verteidigungsbudgets und die europäische Rüstungsindustrie mobilisiert werden.
Wann soll der Drohnenwall stehen?
EU-Verteidigungsindustriekommissar Kubilius sagte in einem Interview mit der Nachrichtenseite Euractiv, der Drohnenwall könne innerhalb eines Jahres aufgebaut werden. EU-Beamte rechnen jedoch damit, dass der Aufbau eines umfassenden Sensornetzwerks zur besseren Luftraumüberwachung erst bis Ende 2026 abgeschlossen sein wird. Die Entwicklung eines Abfangsystems dürfte noch länger dauern. Kurzfristig sollen zunächst zusätzliche Sensoren installiert werden.
Mit Material der Nachrichtenagenturen dpa und AFP
Dobrindt kündigt Drohnenabwehrzentrum an
Nach zahlreichen Drohnensichtungen in Europa will die Bundesregierung Gegenmaßnahmen einleiten. Innenminister Dobrindt stuft die Bedrohung als "hoch" ein und plant ein Drohnenabwehrzentrum.
Die Bundesregierung will ein Drohnenabwehrzentrum einrichten. Innenminister Alexander Dobrindt reagiert damit auf die zahlreichen Sichtungen von Flugkörpern unbekannter Herkunft. Der CSU-Politiker sagte, es gebe eine Bedrohung, die durchaus als "hoch" eingestuft werden könne.
Aufspüren, Abfangen und Abschießen seien die Grundlagen für die Drohnenabwehr. Sich neu aufzustellen, sei ein dringendes Projekt, erläuterte Dobrindt.
Kompetenzen bündeln
Das Drohnenabwehrzentrum soll nach seinen Worten die Kompetenzen von Bundespolizei, Bundeskriminalamt und den Polizeibehörden der Länder bündeln. Dobrindt sagte, er wolle Know-how zusammenbringen und neue Forschungsprojekte initiieren.
Neue Technik für den Kampf von Drohne gegen Drohne
Die Bekämpfung von Drohnen mit Netzen oder durch das sogenannte "Jammen" (Unterbrechen der Funksignale) habe beschränkte Wirkung, so Dobrindt. Der Innenminister setzt darauf, neue Technologien für den Kampf von Drohne gegen Drohne zu entwickeln: "Wir können nicht warten, bis andere das zur Verfügung stellen".
Das neue Drohnenabwehrzentrum ist nach den Worten des Innenministers der erste Teil einer Zwei-Säulen-Strategie. Als zweite Säule kündigte Dobrindt eine Neufassung des Luftsicherheitsgesetzes an, um rechtliche Grundlagen der Abwehrmaßnahmen zu regeln.
DroneVation in Wien – Österreich diskutiert über Drohnen & Drohnenabwehr. $RHM (-0,48 %)
Zur Verteidigung sind entsprechende Systeme nötig. Entsprechend stolz verkündete der österreichische Rüstungschef, erster Kunde des Skyranger-Systems von Rheinmetall zu sein. Erst letzte Woche sei er in Zürich gewesen und sich ein Bild des Fortschritts der Beschaffung machen können. „Ich kann Ihnen sagen, dass die 3,5 cm Kanonensysteme zeitgerecht sowie im Lieferplan vorgesehen eintreffen werden.“
Schmerzhaft für die deutsche Bundeswehr – sie muss länger auf ihre neuen Skyranger warten, als geplant. Österreich erhält seine 36 Flugabwehr-Türme früher. Das Bundesheer hat als Trägerplattform den Pandur Evo von GDELS ausgewählt, da das Fahrzeug auch in anderen Funktionen in der Truppe vorhanden ist.
https://defence-network.com/1-dronevation-oesterreich-diskutiert-drohnen/
AeroVironment: Schritt für Schritt zum Konzern für Defence-Tech
Einer der größten Profiteure des Drohnen-Trends ist traditionell das US-Unternehmen AeroVironment aus Arlington im US-Bundesstaat Virginia. Das 1971 gegründete Unternehmen machte einst mit Flugzeug-Innovationen von sich reden und startet seit den 2000er-Jahren als Drohnen-Lieferant durch. AeroVironment stellt vor allem kleine und mittelgroße Aufklärungsdrohnen sowie unbemannte Bodenfahrzeuge her. Bis 2025 war AeroVironment überwiegend als Spezialist für Drohnen bekannt, im Mai kaufte das Unternehmen jedoch den Rüstungstechnologie-Anbieter BlueHalo im Rahmen eines Aktientauschs für 4,1 Mrd. USD. Dank dieser Akquisition ist das Unternehmen heute ein breit aufgestellter Verteidigungskonzern mit Fähigkeiten in den Bereichen Raumfahrt, Drohnen-Abwehr, Cyber, Laserwaffen und Satellitentechnik. Ende des dritten Quartals des Geschäftsjahres 2025 erreichte der Auftragsbestand mit 764 Mio. USD ein Rekordhoch.
Während AeroVironment an der Börse mit rund 10 Mrd. USD bewertet ist, kommt der ebenfalls seit vielen Jahren tätige kanadische Drohnen-Spezialist Volatus Aerospace lediglich auf eine Bewertung von rund 200 Mio. EUR. Trotz des deutlichen Bewertungsunterschieds hat auch Volatus bereits unter Beweis gestellt, dass es zu NATO-Standards anschlussfähig ist. 2025 zog Volatus NATO-Aufträge in den Bereichen Ausbildung und Training sowie über die Lieferung von Aufklärungsdrohnen an Land. Analyst Rob Goff von Ventum Capital sieht in diesen Erfolgen Hinweise auf weiteres Potenzial für NATO-Aufträge. Medienberichte verweisen immer wieder auf die pralle Auftrags-Pipeline von Volatus.
Neben dem militärischen Bereich bietet Volatus auch zivile Lösungen, etwa für die Überwachung von Infrastruktur wie Brücken oder Pipelines, bis hin zur Transportdrohne Condor XL, mit der das Unternehmen ab Ende des Jahres Testflüge unternehmen will, um den Einsatz in den Bereichen Logistik und Forstwirtschaft zu erproben. Auch ein militärischer Einsatz solcher Transportdrohnen ist grundsätzlich denkbar.
Luftgestützte Laser – Drohnenabwehr der nächsten Generation
Während die in Israel entwickelte bodengestützte Laserwaffe ihre Leistungsfähigkeit gegen Drohnen bereits unter Beweis gestellt hat, wurden die Bemühungen zur Entwicklung eines luftgestützten Systems intensiviert. Das Programm luftgestützte Laser wird von dem israelischen Unternehmen Elbit Systems geleitet. Derweil überlegen die als Defensivwaffe entwickelten Laser auch offensiv einzusetzen.
https://defence-network.com/luftgestuetzte-laser-drohnenabwehr/
Israelische Drohnenabwehr für deutsche Kriegsschiffe?
https://marineforum.online/israelische-drohnenabwehr-fuer-deutsche-kriegsschiffe/
Drohnenabwehr: Bundeswehr erhält erste Fangdrohnen von Argus Interception
https://www.hartpunkt.de/drohnenabwehr-bundeswehr-erhaelt-erste-fangdrohnen-von-argus-interception/
https://argus-interception.com/de/
$FQT (-1,28 %) Frequentis
$AXON (+2,23 %) (meine Lieben, vielleicht haben die Kasseler gute Chancen)
US-Konzern Axon kauft Kasseler Unternehmen Dedrone
Das Unternehmen Dedrone entdeckte mit der Abwehr von anfliegenden Drohnen eine Marktlücke für sich. Mit großem Erfolg. Jetzt wird es von einer amerikanischen Sicherheitsfirma übernommen. Davon soll auch der Firmenstandort in Kassel profitieren.
https://esut.de/2025/08/meldungen/62305/eos-liefert-100-kw-laser-drohnenabwehr/
Echodyne bringt das EchoShield Rapid Deployment Kit auf den Markt
Mit der zunehmenden Verbreitung von Drohnen im Luftraum steigt die Notwendigkeit, schnell Lageerkennungszonen einzurichten, die Bedrohungen erkennen, verfolgen, identifizieren und eindämmen. Das RDK ist für den schnellen und unkomplizierten Einsatz von vier Radaren für eine robuste, hochpräzise hemisphärische Abdeckung konzipiert. Die Erweiterung des EchoShield-Portfolios um das RDK schafft führende Positionen in allen Bereichen – von festen Standorten über mobile Einsatzmöglichkeiten (OTM) bis hin zu schnell einsetzbaren temporären Missionen.
Über Echodyne. $NOC (-0,4 %)
Echodyne, das Radarplattformunternehmen, ist ein US-amerikanischer Entwickler und Hersteller von fortschrittlichen kommerziellen Radarsystemen für Verteidigungs-, Regierungs- und kommerzielle Marktanwendungen. Das Unternehmen kombiniert die patentierte MESA®-Architektur (Metamaterials Electronically Scanned Array) mit leistungsstarker Software und maschinellem Lernen, um hochpräzise Lageerkennungsdaten zu liefern, die Aktivitäten in der Luft und am Boden mit unübertroffener Geschwindigkeit, Genauigkeit und Präzision lokalisieren. Die Produkte von Echodyne sind bei Militär, Behörden, Integratoren und kritischen Infrastrukturen auf der ganzen Welt bewährt und vertrauen ihnen. Sie setzen einen neuen Standard für Radarqualität. Das privat geführte Unternehmen hat seinen Hauptsitz in Kirkland (WA, USA) und wird unter anderem von Bill Gates, NEA, Madrona Venture Group, Baillie Gifford, Northrop Grumman und Supernal unterstützt. Sehen Sie Radar in Aktion auf Echodyne.com.
Rohde & Schwarz präsentiert neuen Multiband-Störsender für die Drohnenabwehr.
(Die Rohde & Schwarz GmbH & Co. KG ist ein privat geführtes Unternehmen und hat daher keine Aktien,)
www.zeit.deDa ist etwas schiefgelaufen


1J.·
Börsennotierte Nischenunternehmen im europäischen Cybersicherheitssektor.
Executive Summary
Die Analyse des europäischen Cybersicherheitsmarktes zeigt eine begrenzte, aber strategisch interessante Auswahl an börsennotierten Unternehmen, die sich auf spezialisierte Nischen konzentrieren. Die Suche nach öffentlichen Akteuren in diesem Segment ist anspruchsvoll, da innovative europäische Marktführer wie Darktrace und Sophos in den letzten Jahren von kapitalstarken US-amerikanischen Private-Equity-Firmen übernommen und von den Börsen genommen wurden.
Dieser Bericht identifiziert und analysiert drei relevante, öffentlich gehandelte europäische Nischenunternehmen: die secunet Security Networks AG (Deutschland), die NCC Group plc (Großbritannien) und Yubico AB (Schweden). Jedes dieser Unternehmen besetzt eine einzigartige Position im Markt, die von spezifischen Geschäftsmodellen und den regulatorischen sowie technologischen Rahmenbedingungen in Europa geprägt ist. secunet profitiert von seiner Position als verlässlicher Partner für staatliche Hochsicherheitslösungen, die NCC Group von der Diversifizierung in professionelle Dienstleistungen und Software-Escrow, und Yubico von seiner Pionierrolle im Bereich der Hardware-basierten Authentifizierung.
Das Marktwachstum in Europa wird maßgeblich durch steigende Cyberangriffe, die auch von geopolitischen Spannungen befeuert werden, und durch starke regulatorische Impulse wie die EU-Richtlinien NIS2 und DORA angetrieben. Dies schafft eine spezifische Nachfrage, die sich von den primär innovationsgetriebenen Märkten in den USA unterscheidet.
Die finanzielle und strategische Analyse zeigt, dass die Unternehmen unterschiedliche Entwicklungsphasen durchlaufen. Während secunet robustes und profitables Wachstum demonstriert, befindet sich Yubico in einem herausfordernden Übergang von einem einmaligen Verkaufs- zu einem wiederkehrenden Abonnementmodell. Die NCC Group steht vor der Aufgabe, ihren strategischen Wandel erfolgreich umzusetzen, um die Rentabilität zu steigern. Diese Dynamik bietet ein nuanciertes Bild für Investoren, die im europäischen Cybersicherheitssektor engagiert sind.
Kapitel 1: Das Ökosystem der europäischen Cybersicherheit – Rahmenbedingungen und Marktdynamik
1.1 Markttrends und Wachstumstreiber
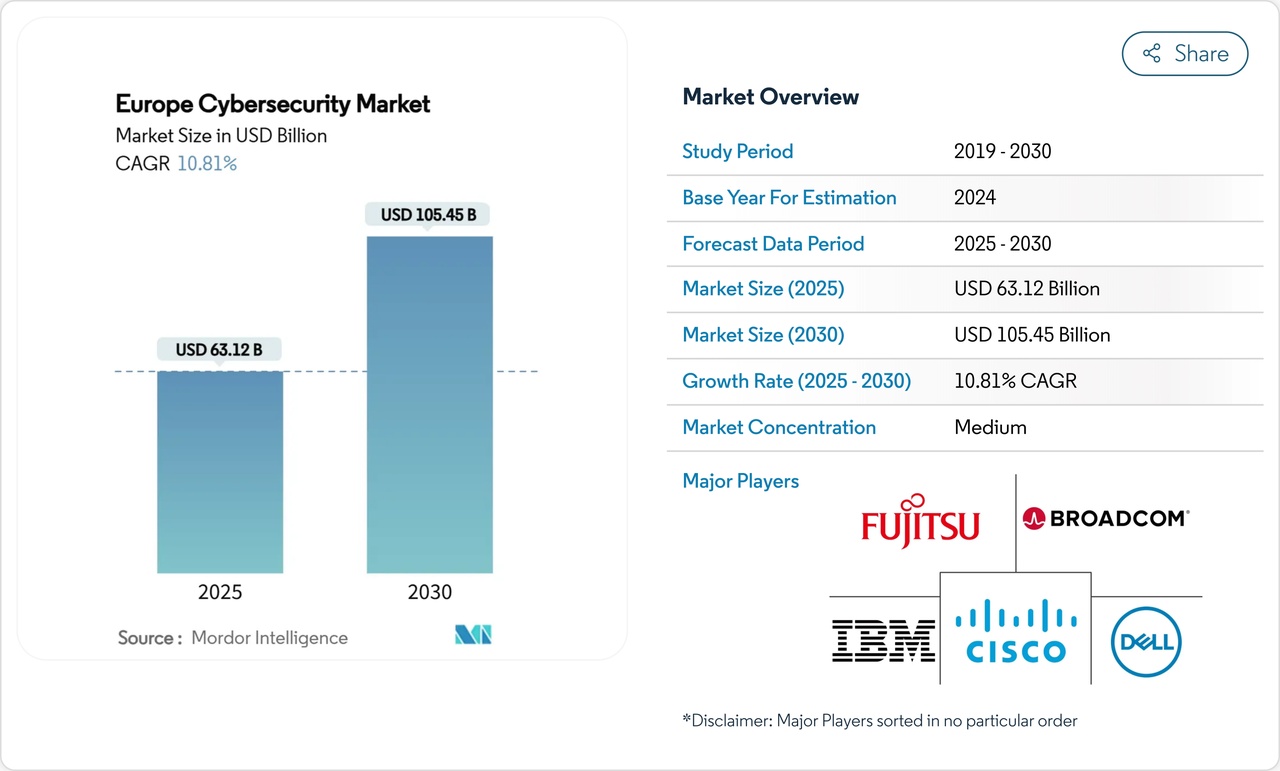
Der europäische Cybersicherheitsmarkt befindet sich in einer Phase erheblichen Wachstums. Die Marktgröße wurde für 2025 auf 63,12 Milliarden USD geschätzt und soll bis 2030 auf 105,45 Milliarden USD anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,81 % entspricht.1 Andere Schätzungen sehen ähnliche Wachstumsraten.2 Dieses Wachstum wird durch eine Reihe miteinander verbundener Faktoren angetrieben, die sowohl aus der sich wandelnden Bedrohungslandschaft als auch aus der regulatorischen Umgebung resultieren.
Ein zentraler Katalysator ist die zunehmende Häufigkeit und Komplexität von Cyberangriffen. Im Jahr 2024 stiegen Ransomware-Angriffe auf europäische Organisationen um 30 %.1 Diese Bedrohungen werden häufig durch geopolitische Spannungen verstärkt, wie der Russland-Ukraine-Konflikt zeigt, der zur Bewaffnung von Cyberangriffen durch staatlich unterstützte Akteure geführt hat.1 Diese eskalierende Bedrohungslandschaft ist nicht nur ein passives Phänomen, sondern eine direkte Ursache für die wachsende Nachfrage nach robusten Cybersicherheitslösungen. Unternehmen und öffentliche Einrichtungen erkennen, dass eine solide Cyberabwehr nicht länger eine optionale IT-Ausgabe, sondern eine fundamentale betriebliche Notwendigkeit ist.1 Die Kausalkette ist klar: Geopolitische Spannungen führen zu einer Zunahme hoch entwickelter Angriffe, was wiederum eine verstärkte und obligatorische Investition in die Cyberabwehr zur Folge hat.
Innerhalb des Marktes verzeichnet das Dienstleistungssegment das schnellste Wachstum, mit einer erwarteten CAGR von 13,8 % bis 2030.1 Dies deutet auf eine Verlagerung von reinen Produktverkäufen hin zu umfassenden Lösungen wie Managed Detection and Response (MDR), Beratungsdiensten und der Auslagerung von täglichen Sicherheitsoperationen. Dieser Trend wird durch einen erheblichen Mangel an qualifizierten Cybersicherheitsexperten in Europa befördert, der auf über 299.000 unbesetzte Stellen geschätzt wird.1
1.2 Regulatorische Landschaft und ihre Auswirkungen
Die Dynamik des europäischen Marktes unterscheidet sich grundlegend von der in den USA, wo die Nachfrage oft von technologischen Innovationen wie Zero Trust oder Cloud-Lösungen vorangetrieben wird.4 In Europa sind die wichtigsten Impulse für die Cybersicherheitsausgaben die EU-Richtlinien NIS2 und DORA (Digital Operational Resilience Act).1 Diese Vorschriften zwingen Unternehmen, insbesondere im Finanzsektor (BFSI), zur Einhaltung strenger Sicherheitsstandards und zur Formalisierung der Überwachung von Dienstleistern und der Durchführung von Notfallübungen.1
Die strikte Einhaltung dieser Vorgaben ist für europäische Cybersicherheitsunternehmen kein bloßer Kostenfaktor, sondern ein entscheidender Wettbewerbsvorteil. Firmen, die als verlässliche Partner für die Bewältigung der Governance-, Risiko- und Compliance-Anforderungen (GRC) positioniert sind, können aus dieser Entwicklung ein stabiles und nachhaltiges Geschäftsmodell aufbauen. Dies schafft eine Art „regulatorischen Burggraben“, der den Zugang für weniger spezialisierte oder internationale Wettbewerber erschwert und eine spezifische Marktlücke für in der EU ansässige und regulierungskonforme Anbieter schafft.1
1.3 Definition von "Nische" und Auswahlkriterien
Für die Zwecke dieses Berichts wird ein „Nischenunternehmen“ als ein Unternehmen definiert, das sich auf ein spezifisches Marktsegment oder eine spezialisierte Technologie konzentriert und sich dadurch von den breiteren Angeboten globaler Technologieriesen wie Cisco, IBM oder Broadcom unterscheidet.2 Die Untersuchung konzentriert sich daher auf Unternehmen, deren Geschäftsmodelle sich auf hochsichere Behördenlösungen, professionelle Dienstleistungen oder Hardware-Authentifizierung spezialisieren.
Es ist wichtig, den Status zweier ehemaliger europäischer Marktführer zu klären, die nicht mehr an der Börse notiert sind:
- Darktrace: Das britische Unternehmen, ein Pionier im Bereich der KI-gestützten Cybersicherheit mit seiner "Self-Learning AI" 10, wurde im Oktober 2024 von der US-amerikanischen Private-Equity-Firma Thoma Bravo für 5,3 Milliarden USD übernommen und von der London Stock Exchange genommen.12
- Sophos: Ein weiterer bekannter britischer Anbieter, der sich auf Endgerätesicherheit spezialisierte, wurde bereits im März 2020 ebenfalls von Thoma Bravo übernommen und von der Börse genommen.14
Die wiederholte Übernahme prominenter europäischer Akteure durch dieselbe US-amerikanische Investmentfirma verdeutlicht eine zentrale Marktdynamik: Innovative europäische Technologiefirmen sind attraktive Übernahmeziele für kapitalkräftige Investoren, was die Anzahl der öffentlich gehandelten Unternehmen im europäischen Technologiesektor reduziert. Dieser Bericht konzentriert sich auf die verbliebenen, unabhängigen und an europäischen Börsen notierten Akteure.
Die Nischenunternehmen, die im weiteren Verlauf des Berichts detailliert analysiert werden:
secunet Security Networks AG; $YSN (+8,44 %)
Deutschland
Hochsicherheitslösungen für den öffentlichen Sektor
NCC Group plc; $NCC (+2,27 %)
Großbritannien
Professionelle Dienstleistungen & Software-Escrow
Yubico AB; $ACQ SPAC (+4,62 %)
Schweden
Hardware-basierte Authentifizierung
Kapitel 2: Analyse der börsennotierten Nischenunternehmen in Europa
2.1 secunet Security Networks AG (Deutschland)
Unternehmensprofil & Nische:
secunet ist ein führendes deutsches Cybersicherheitsunternehmen und gilt als der IT-Sicherheitspartner der Bundesrepublik Deutschland. Das Unternehmen bedient eine kritische Nische, indem es hochsichere Soft- und Hardwarelösungen für Kunden mit besonders sensiblen Daten anbietet, darunter Behörden, Ministerien, Polizei und Verteidigungssektoren. Der Erfolg des Unternehmens beruht nicht nur auf seinen technologischen Lösungen, sondern auch auf seinem Status als verlässlicher nationaler Partner. Die geopolitische Lage und der steigende Bedarf an souveränen, vertrauenswürdigen Lösungen, die nicht von ausländischen Anbietern stammen, schaffen eine Marktlücke, die globale, oft US-basierte Unternehmen, nicht füllen können. Dies schützt secunet in seinem Kernsegment vor direkter internationaler Konkurrenz.
Finanzielle Performance & Ausblick:
Das Unternehmen verzeichnete in der ersten Jahreshälfte 2025 eine starke finanzielle Entwicklung. Der Umsatz stieg um 19 % auf 171,7 Millionen Euro, und das EBIT verbesserte sich bemerkenswert von 1,4 Millionen Euro auf 7,2 Millionen Euro.16 Diese Dynamik ist ein starker Indikator für die robuste Geschäftsstrategie und die hohe Nachfrage im Zielmarkt. Das Unternehmen hat seine Jahresprognose mit einem Umsatz von 425 Millionen Euro und einer EBIT-Marge zwischen 9,5 % und 11,5 % beibehalten.16
Aktienperformance:
Das Vertrauen des Marktes in das Geschäftsmodell spiegelt sich in der Aktienperformance wider. In den letzten 52 Wochen erzielte die secunet-Aktie eine Rendite von 89,0 % und übertraf damit den Vergleichsindex um 62,0 %.
2.2 NCC Group plc (Großbritannien)
Unternehmensprofil & Nische:
Die NCC Group plc ist ein britisches, an der London Stock Exchange notiertes globales Cybersicherheits- und Software-Resilienz-Unternehmen. Die Nische der NCC Group liegt in der Bereitstellung umfassender professioneller Dienstleistungen wie Penetrationstests, Incident Response und Compliance-Beratung, ergänzt durch das Geschäftsfeld Software-Escrow. Dies ermöglicht es Unternehmen, ihre Software-Assets zu schützen und rechtliche Risiken zu minimieren.
Finanzielle Performance & Strategischer Wandel:
Der Bericht zum ersten Halbjahr des Geschäftsjahres 2025 zeigt ein gemischtes finanzielles Bild. Während der Umsatz des Software-Escrow-Segments (Escode) auf konstanter Währungsbasis um 1,8 % zulegte, verzeichnete das Kerngeschäftsfeld Cybersicherheit einen Rückgang von 5 %. Das Unternehmen befindet sich in einem strategischen Wandel, um sich von einer reinen Volumensstrategie im Cybersicherheitsbereich abzuwenden und sich stattdessen auf "strategische Kundenbeziehungen" zu konzentrieren. Die Geschäftsführung erwartet, dass dieser Wandel kurzfristig zu einem leichten Umsatzrückgang führt, aber langfristig die Rentabilität und die Qualität der Kundenbeziehungen verbessern soll. Der Umsatzrückgang ist somit ein direktes, kurzfristiges Resultat der strategischen Neuausrichtung und nicht zwangsläufig ein Indikator für eine nachlassende Nachfrage.
2.3 Yubico AB (Schweden)
Unternehmensprofil & Nische:
Yubico AB ist ein Pionier im Bereich der Hardware-basierten Authentifizierung und an der Nasdaq Stockholm notiert. Die YubiKey-Produkte des Unternehmens bieten eine physische Form der Multi-Faktor-Authentifizierung (MFA), die als eine der sichersten Methoden zur Absicherung digitaler Identitäten gilt. Die Nische des Unternehmens liegt in der Bereitstellung hochsicherer, benutzerfreundlicher Hardware-Lösungen für Unternehmen und Endverbraucher.
Finanzielle Performance & Geschäftsmodell-Übergang:
Der Quartalsbericht für Q2 2025 zeigt eine komplexe finanzielle Situation, die das Unternehmen in einem entscheidenden Übergang markiert. Der Nettoumsatz sank im Jahresvergleich um fast 19 % auf 499 Millionen SEK. Parallel dazu stiegen die Buchungen für das neu eingeführte Abonnementmodell (YubiKey-as-a-Service) um 41 %. Diese scheinbare Diskrepanz lässt sich aus der strategischen Transformation des Geschäftsmodells ableiten. Yubico bewegt sich weg vom einmaligen Hardware-Verkauf hin zu einem wiederkehrenden Abonnementgeschäft. Dieser Wandel führt zwangsläufig zu einem kurzfristigen Umsatzrückgang, da die Einnahmen nun über die Laufzeit der Abonnements verteilt werden. Die wahre Stärke des Unternehmens liegt daher nicht im rückläufigen Quartalsumsatz, sondern im starken Wachstum seiner abonnementbasierten Einnahmebasis, die eine stabilere und wertvollere Grundlage für die zukünftige Geschäftsentwicklung darstellt.
Kapitel 3: Status ehemaliger europäischer Marktführer – Übernahmen und die Konsequenzen für den Markt
3.1 Darktrace (Großbritannien)
Darktrace war ein innovativer Akteur im europäischen Cybersicherheitsmarkt, der an der London Stock Exchange notiert war. Das Geschäftsmodell basierte auf einer KI-gestützten "Enterprise Immune System"-Technologie, die mithilfe von maschinellem Lernen das normale "Verhaltensmuster" eines Netzwerks erlernt, um unbekannte Bedrohungen in Echtzeit zu erkennen. Diese Pionierarbeit positionierte Darktrace als einen der wichtigsten Akteure im europäischen Technologiemarkt.
Im April 2024 gab Darktrace bekannt, dass es einer Übernahme durch die US-amerikanische Private-Equity-Firma Thoma Bravo im Wert von 5,3 Milliarden USD zugestimmt hatte. Die Übernahme wurde im Oktober 2024 abgeschlossen, und das Unternehmen wurde von der Börse genommen. Die Akquisition eines der innovativsten und wachstumsstärksten Unternehmen Europas demonstriert eine zentrale Marktdynamik: Erfolgreiche und führende europäische Technologiefirmen sind attraktive Übernahmeziele für kapitalstarke US-Investoren, die Zugang zu Spitzentechnologien und neuen Märkten suchen. Dies verringert die Anzahl der verfügbaren Anlagemöglichkeiten im europäischen Public-Tech-Sektor.
3.2 Sophos (Großbritannien)
Sophos war ein prominenter Anbieter von Lösungen im Bereich der Endgerätesicherheit und Cyber-Resilienz und ebenfalls an der London Stock Exchange gelistet. Das Unternehmen wurde im März 2020 von Thoma Bravo übernommen und von der Börse genommen. Seit der Übernahme setzt Sophos seine Expansionsstrategie als Privatunternehmen fort, wie die Akquisition des US-Unternehmens Secureworks für 859 Millionen USD im Jahr 2025 zeigt. Die wiederholte Übernahme bekannter europäischer Akteure durch denselben US-amerikanischen Investor unterstreicht die Dynamik der Marktbereinigung und die Erosion des europäischen Börsensegments in diesem Sektor.
Kapitel 4: Vergleichende Analyse und Ausblick für Investoren
4.1 Stärken, Schwächen und Marktpositionierung im Vergleich
Jedes der analysierten Unternehmen hat ein einzigartiges Profil, das sich direkt aus seiner Nischenpositionierung ableitet.
- secunet: Das Unternehmen ist stark im öffentlichen Sektor und in der kritischen Infrastruktur verankert. Die Abhängigkeit vom deutschen Staatsgeschäft sorgt für Stabilität und einen „regulatorischen Burggraben“, der vor internationalen Wettbewerbern schützt, könnte jedoch das Wachstumstempo im globalen Maßstab begrenzen.
- NCC Group: Die Stärke des Unternehmens liegt in seiner Diversifizierung in professionelle Dienstleistungen und Software-Escrow. Der aktuelle strategische Wandel birgt jedoch das Risiko kurzfristiger finanzieller Einbußen, bevor sich die potenziellen langfristigen Vorteile in Form verbesserter Margen und Kundenbeziehungen materialisieren.
- Yubico: Als Pionier in der hardware-basierten Authentifizierung hat das Unternehmen einen starken Markennamen und eine technologische Führungsposition. Die größte Herausforderung ist die erfolgreiche Bewältigung des Übergangs zu einem abonnementbasierten Geschäftsmodell, der kurzfristig zu Umsatzdruck führt, aber langfristig eine stabilere und besser bewertete Einnahmequelle verspricht.
4.2 Fazit und Ausblick für Investoren
Die Auswahl an börsennotierten Nischenunternehmen im europäischen Cybersicherheitssektor ist begrenzt, aber die verbleibenden Akteure bieten interessante Profile. Die dynamische Marktkonsolidierung, angetrieben von Übernahmen durch US-amerikanische Investoren, führt zu einer Erosion der europäischen Public-Tech-Landschaft, was die verbleibenden Unternehmen für Anleger, die direkt in europäische Technologie investieren wollen, besonders relevant macht.
secunet stellt eine robuste und bewährte Anlagemöglichkeit dar, die vom stabilen Geschäft mit dem deutschen Staat und den regulatorischen Anforderungen der EU profitiert. Das Unternehmen hat seine Fähigkeit bewiesen, profitables Wachstum zu erzielen. Yubico hingegen bietet eine Anlagemöglichkeit mit höherem Risiko und größerem Potenzial. Der kurzfristige Umsatzrückgang ist eine unvermeidbare Folge des strategisch wichtigen Übergangs zu einem wiederkehrenden Umsatzmodell. Langfristig könnte dieser Wandel eine deutlich stabilere und wertvollere Basis schaffen. Die NCC Group muss beweisen, dass ihre strategische Wende erfolgreich ist, um das Vertrauen der Investoren zurückzugewinnen und die Rentabilität zu verbessern.
Für Investoren ist eine differenzierte Betrachtung unerlässlich, die die jeweilige Nischenpositionierung, die strategische Ausrichtung und die spezifischen Risiken und Chancen jedes Unternehmens berücksichtigt.
Liste relevanter, aber nicht-europäischer Cybersicherheitsunternehmen
Der globale Cybersicherheitsmarkt wird von einer Reihe großer, meist an US-Börsen notierten Unternehmen dominiert. Obwohl diese Firmen nicht das Thema dieses Berichts sind, sind sie für das Verständnis des breiteren Marktumfelds relevant:
- Palo Alto Networks Inc. (WKN: A1JZ0Q): Führender Anbieter von Netzwerk-Sicherheitsplattformen.
- Fortinet Inc. (WKN: A0YEFE): Spezialist für Netzwerksicherheit.
- CrowdStrike Holdings Inc. (WKN: A2PK2R): Marktführer im Bereich Cloud-basierter Endgeräteschutz.
- Zscaler Inc. (WKN: A2PSFR): Marktführer für Zero Trust und Cloud-Sicherheit.
- Cyber-Ark Software Ltd. (WKN: A12CPP): Spezialist für IT-Sicherheit in Unternehmen und führend im Bereich Identitätssicherheit.
- Okta Inc. (WKN: A2DNKR): Pionier in Identitäts- und Zugriffsverwaltung.
- Check Point Software Ltd. (WKN: 901638): Anbieter von Cloud-basierten Sicherheitsplattformen.8
- Datadog Inc. (WKN: A2PSFR): Überwachungsdienst für Cloud-Anwendungen.
Referenzen
Europe Cybersecurity Market Size, Share, Analysis, Trends - Mordor Intelligence, Zugriff am September 1, 2025, https://www.mordorintelligence.com/industry-reports/europe-cybersecurity-market
Europe Cyber Security Market Size & Outlook, 2024-2030, Zugriff am September 1, 2025, https://www.grandviewresearch.com/horizon/outlook/cyber-security-market/europe
Europe Cybersecurity Market Size, Competitors & Forecast, Zugriff am September 1, 2025, https://www.researchandmarkets.com/report/europe-it-security-market
Cybersecurity-Aktien: Die besten Picks für 2025 - Investing.com, Zugriff am September 1, 2025, https://de.investing.com/academy/stock-picks/cybersecurity-aktien-2025/
Best Cybersecurity Stocks & Funds of 2025 | The Motley Fool, Zugriff am September 1, 2025, https://www.fool.com/investing/stock-market/market-sectors/information-technology/cybersecurity-stocks/
ENISA NIS360 2024 report: A comprehensive look at cybersecurity maturity and criticality of NIS2 sectors, Zugriff am September 1, 2025, https://www.enisa.europa.eu/news/enisa-nis360-2024-report
Relevant information for our investors - secunet Security Networks AG, Zugriff am September 1, 2025, https://www.secunet.com/en/about-us/investors
Cybersecurity | Cybersecurity Aktien | finanzen.net, Zugriff am September 1, 2025, https://www.finanzen.net/anlagetrends/cybersecurity
The best cybersecurity stocks - justETF, Zugriff am September 1, 2025, https://www.justetf.com/en/how-to-stocks/cyber-security-stocks/
Top AI Cyber Security Company | About Darktrace, Zugriff am September 1, 2025, https://www.darktrace.com/company
Cyber AI: Augment your security team and stop novel threats - Darktrace, Zugriff am September 1, 2025, https://www.darktrace.com/cyber-ai
Darktrace announces formal completion of its acquisition by Thoma Bravo, Zugriff am September 1, 2025, https://www.darktrace.com/news/darktrace-announces-formal-completion-of-its-acquisition-by-thoma-bravo
Darktrace | Jefferies.com, Zugriff am September 1, 2025, https://www.jefferies.com/emea-case-studies/darktrace/
Sophos - Wikipedia, Zugriff am September 1, 2025, https://en.wikipedia.org/wiki/Sophos
Sophos Completes Secureworks Acquisition, Zugriff am September 1, 2025, https://www.sophos.com/en-us/press/press-releases/2025/02/sophos-completes-secureworks-acquisition
Secunet Security Networks AG Reports Half-Year Growth and Maintains Yearly Forecast, Zugriff am September 1, 2025, https://www.webdisclosure.com/article/secunet-security-networks-ag-reports-half-year-growth-and-maintains-yearly-forecast-B09ZNgGeKnC
Secunet Security Networks Aktie: Realtime-Kurs & Analyse (727650 | YSN), Zugriff am September 1, 2025, https://aktie.traderfox.com/visualizations/DE0007276503/LS/secunet-security-networks-ag
NCC Group plc - AnnualReports.com, Zugriff am September 1, 2025, https://www.annualreports.com/Company/ncc-group-plc
Network Penetration Testing Services - NCC Group, Zugriff am September 1, 2025, https://www.nccgroup.com/technical-assurance/network-infrastructure-architecture-container-security/network-penetration-testing-services/
Penetration Testing Services | NCC Group, Zugriff am September 1, 2025, https://www.nccgroup.com/technical-assurance/penetration-testing-services/
NCC Group plc Unaudited interim results for the period ended 31 March 2025, Zugriff am September 1, 2025, https://www.nccgroupplc.com/media/nqfb2xsl/ncc_group_rns_h1_fy25.pdf
The share - Yubico Investor Relations, Zugriff am September 1, 2025, https://investors.yubico.com/en/investors/the-share/
Revenue model - Yubico Investor Relations, Zugriff am September 1, 2025, https://investors.yubico.com/en/what-we-do/revenue-model/
Business model - Yubico Investor Relations, Zugriff am September 1, 2025, https://investors.yubico.com/en/what-we-do/business-model/
Yubico AB Investor Relations - Alpha Spread, Zugriff am September 1, 2025, https://www.alphaspread.com/security/sto/yubico/investor-relations
Darktrace: Pioneering AI in the Cyber Security Space - Summit Partners, Zugriff am September 1, 2025, https://www.summitpartners.com/resources/darktrace-pioneering-ai-in-the-cyber-security-space
Darktrace to See Continued Revenue Momentum, Slower Customer Acquisition Rate, Zugriff am September 1, 2025, https://visiblealpha.com/data-snapshot/darktrace-to-see-continued-revenue-momentum-slower-customer-acquisition-rate/
Sophos Group PLC (LON:SOPH) - Share Price - Intelligent Investor, Zugriff am September 1, 2025, https://www.intelligentinvestor.com.au/shares/lon-soph/sophos-group-plc/share-price
www.mordorintelligence.comEurope Cybersecurity Market Size, Share, Analysis, Trends
66

1J.·
28.03.2025
Masterflex SE legt Geschäftsbericht 2024 vor + Dermapharm steigert Umsatz und übertrifft EBITDA-Prognos + Bei CTS EVENTIM ist die Nachfrage ungebrochen + Secunet Security Networks will weiter wachsen
Masterflex SE $MZX (-0,19 %)legt Geschäftsbericht 2024 vor
- Operatives Rekordergebnis trotz eines herausfordernden konjunkturellen Umfeldes erzielt
- Konzern-Umsatz bei 98,1 Mio. Euro (Vorjahr: 101,1 Mio. Euro)
- Rekordwerte beim EBITDA mit 18,2 Mio. Euro (Vorjahr: 17,9 Mio. Euro) sowie beim operativen EBIT mit 12,7 Mio. Euro (Vorjahr: 12,6 Mio. Euro) erreicht
- Operative EBIT-Marge auf 13,0 % erneut verbessert (Vorjahr: 12,4 %)
- Bilanzqualität mit 67,7 % Eigenkapitalquote (Vorjahr: 61,5 %) deutlich gesteigert
- Dividende für 2024 von 0,27 Euro (Vorjahr: 0,25 Euro) pro Aktie geplant
- Verbindlichkeiten gegenüber Kreditinstituten um 25 % gesenkt
- Prognose 2025: Umsatz von 100 Mio. Euro bis 105 Mio. Euro und EBIT zwischen 12 Mio. Euro und 15 Mio. Euro erwartet
Dermapharm $DMP (+0,52 %)steigert Umsatz und übertrifft EBITDA-Prognos
- Konzernumsatz steigt um 4,0 % auf 1.180,8 Mio. EUR
- Konzern-EBITDA (unbereinigt) erhöht sich um 10,2 % auf 308,9 Mio. EUR, die unbereinigte EBITDA-Marge liegt bei 26,2 %
- Das EBITDA (bereinigt) von 315,6 Mio. EUR entspricht einer bereinigten EBITDA-Marge von 26,7 %, die Bereinigungen in Höhe von 6,7 Mio. EUR sind gegenüber 2023 erheblich rückläufig
- Für das laufende Geschäftsjahr erwartet Dermapharm auf Konzernebene weiteres bereinigtes EBITDA-Wachstum auf 322 Mio. EUR bis 332 Mio. EUR bei einem Umsatz von 1.160 Mio. EUR bis 1.200 Mio. EUR und einer verbesserten EBITDA-Marge
- Für das abgelaufene Geschäftsjahr wird der Vorstand der Hauptversammlung die Zahlung einer Dividende je Aktie in Höhe von 90 Cent vorschlagen
Bei CTS EVENTIM $EVD (+2,93 %)ist die Nachfrage ungebrochen
- Die Nachfrage sei ungebrochen, sagt Eventim-Chef Klaus-Peter Schulenberg der Frankfurter Allgemeinen Zeitung (FAZ).
- "Eventim wird in diesem Jahr weiter wachsen, angestrebt wird ein zweistelliges Wachstum."
- Mit einer bereinigten EBITDA-Marge von 6,4 Prozent im Livebereich Sei das Unternehmen unter den globalen Anbietern führend.
- "Dabei ist ein Jahresvergleich immer schwierig.
- Schwankungen hängen auch damit zusammen, dass Veranstaltungsaufwendungen weit vor den Events als Kosten gebucht werden.
- Die Einnahmen wiederum werden erst gebucht, nachdem die Veranstaltung stattgefunden hat.
- Schwankungen sind da programmiert.
- In aller Regel sollten wir aber eine Marge zwischen 6 und 8 Prozent erreichen."
- Die Kostenkurve flache etwas ab, auf der Einnahmenseite sei man bemüht, die Basispreise für Konzernkarten stabil zu halten.
Secunet Security Networks $YSN (+8,44 %)will weiter wachsen
- Das IT-Sicherheitsunternehmen Secunet Security Networks will im laufenden Jahr weiter wachsen.
- Der Umsatz soll um knapp fünf Prozent auf rund 425 Millionen Euro zulegen, wie das seit Wochenbeginn im Kleinwerte-Index SDax notierte Unternehmen am Freitag mitteilte.
- Die Gewinnmarge vor Zinsen und Steuern dürfte zwischen 9,5 und 11,5 Prozent liegen.
- Das Marktumfeld bleibe insbesondere im öffentlichen Sektor in Deutschland durch die Regierungsbildung nach der Bundestagswahl herausfordernd, hieß es weiter.
- Der Auftragsbestand sei zu Beginn des Jahres aber bereits höher als im Vorjahr.
- Zudem rechnet Secunet-Chef Axel Deininger mit einer anhaltend starke Nachfrage nach Sicherheitslösungen, "die vor allem im zweitenHalbjahr besonders sichtbar werden sollte."
- Vorläufige Zahlen zum vergangenen Jahr bestätigte Secunet.
- So stieg der Umsatz von 393,7 Millionen Euro im Vorjahr auf 406,4 Millionen Euro.
- Das Ergebnis vor Zinsen und Steuern (Ebit) lag mit 42,5 Millionen knapp unter dem Vorjahresniveau.
- Die operative Marge betrug 10,5 Prozent.
- Unter dem Strich verdiente Secunet 27,9 Millionen Euro nach 29,0 Millionen Euro im Jahr 2023.
- Bereits am vergangenen Mittwoch hatte Secunet einen Chefwechsel im kommenden Jahr angekündigt.
- Der Vertrag von Deininger werde nicht über den regulären Ablauf zum 31. Dezember 2025 verlängert.
- Marc-Julian Siewert soll ab Juli in den Vorstand bestellt werden und sei dann gleichzeitig Deiningers designierter Nachfolger.
- Secunet ist nach eigener Aussage Deutschlands führendes Cybersecurity-Unternehmen und unter anderem auf die Sicherheit in der Cloud spezialisiert.
- Zu seinen Kunden zählt Secunet unter anderem die Bundesministerien und mehr als zwanzig im Dax notierte Konzerne.
Freitag: Börsentermine, Wirtschaftsdaten, Quartalszahlen
- ex-Dividende einzelner Werte
- Sartorius Vz. 0,74 EUR
- Sartorius St. 0,74 EUR
- Swisscom 22,00 CHF
- British American Tobacco 0,75 USD
- Quartalszahlen / Unternehmenstermine Europa
- 06:45 Basler Jahresergebnis
- 07:30 Dermapharm | Dürr | GFT Technologies | Sixt Jahresergebnis
- 07:55 Energiekontor Jahresergebnis
- 08:00 Secunet Security | Wüstenrot & Württembergische Jahresergebnis/
- 09:00 Wüstenrot & Württembergische Analystenkonferenz
- 11:00 Basler Investorenkonferenz | HSBC Holdings außerordentliche HV
- 13:00 Holcim Kapitalmarkttag
- 18:00 Deutsche Euroshop Jahresergebnis
- Wirtschaftsdaten
08:00 DE: GfK-Konsumklimaindikator PROGNOSE: -22,5 Punkte zuvor: -24,7 Punkte | Erwerbstätigkeit Februar
08.00 UK: BIP (2. Veröffentlichung) 4Q PROGNOSE: +0,1% gg Vq/+1,4% gg Vj | Handelsbilanz Januar PROGNOSE: k.A. zuvor: -17,4 Mrd GBP
08:45 FR: Privater Verbrauch Februar PROGNOSE: k.A. zuvor: -0,5% gg Vm/+0,4% gg Vj | Verbraucherpreise (vorläufig) März PROGNOSE: +0,4% gg Vm/+1,0% gg Vj zuvor: 0,0% gg Vm/+0,8% gg Vj
09:00 ES: HVPI und Verbraucherpreise (vorläufig) März HVPI PROGNOSE: k.A. zuvor: +2,9% gg Vj
09:55 DE: Arbeitsmarktdaten März Arbeitslosenzahl saisonbereinigt PROGNOSE: +10.000 gg Vm zuvor: +5.000 gg Vm Arbeitslosenquote saisonbereinigt PROGNOSE: 6,2% zuvor: 6,2%
10:00 EU: EZB, Ergebnisse der Konsumentenumfrage Februar
11:00 EU: Index Wirtschaftsstimmung März Wirtschaftsstimmung Eurozone PROGNOSE: 97,0 zuvor: 96,3 Industrievertrauen Eurozone PROGNOSE: -10,6 zuvor: -11,4 Verbrauchervertrauen Eurozone Vorbschätzung: -14,5 zuvor: -13,6| Geschäftsklimaindex Eurozone März
13:30 US: Persönliche Ausgaben und Einkommen Februar Ausgaben / Einkommen PROGNOSE: +0,5% gg Vm/+0,4% gg Vm zuvor: -0,2% gg Vm/+0,9% gg Vm PCE-Preisindex / Gesamtrate PROGNOSE: +0,3% gg Vm/+2,5% gg Vj zuvor: +0,3% gg Vm/+2,5% gg Vj PCE-Preisindex / Kernrate PROGNOSE: +0,3% gg Vm/+2,7% gg Vj zuvor: +0,3% gg Vm/+2,6% gg Vj
14:00 DE: EZB-Ratsmitglied Nagel, Teilnahme an Podiumsdiskussion zu "Inflationserwartungen und Realität: Implikationen für die letzte Meile der Disinflation"
15:00 US: Index Verbraucherstimmung Uni Michigan (2. Umfrage) März PROGNOSE: 57,9 1. Umfrage: 57,9 zuvor: 64,7
1111
1J.·
Analysten-Updates, 22.11.
⬆️⬆️⬆️
- WARBURG RESEARCH erhöht das Kursziel für SYMRISE von 115 EUR auf 116 EUR. Hold. $SY1 (+1,03 %)
- HAUCK AUFHÄUSER IB stuft SECUNET von Hold auf Buy und hebt Kursziel von 102 EUR auf 123 EUR. $YSN (+8,44 %)
- CITIGROUP erhöht das Kursziel für ALSTOM von 22 EUR auf 26 EUR. Buy. $ALO (-1,06 %)
- BERENBERG stuft BRENNTAG von Hold auf Buy hoch. Kursziel 76 EUR. $BNR (+0,94 %)
⬇️⬇️⬇️
- WARBURG RESEARCH senkt das Kursziel für PROSIEBENSAT.1 von 8 EUR auf 6,50 EUR. Hold. $PSM (-0,69 %)
- WARBURG RESEARCH senkt das Kursziel für RTL von 40 EUR auf 34 EUR. Buy. $RTLL (+1,29 %)
- LBBW senkt das Kursziel für LANXESS von 29 EUR auf 28 EUR. Buy. $LXS (+0,44 %)
- HAUCK AUFHÄUSER IB senkt das Kursziel für CTS EVENTIM von 107 EUR auf 105 EUR. Buy. $EVD (+2,93 %)
- HAUCK AUFHÄUSER IB senkt das Kursziel für BEFESA von 38 EUR auf 35 EUR. Buy. $BFSA (+1,87 %)
- BERENBERG senkt das Kursziel für RENK von 35 EUR auf 33 EUR. Buy. $DE000RENK730 (-0,39 %)
- UBS senkt das Kursziel für RWE von 49 EUR auf 45 EUR. Buy. $RWE (+1,36 %)
11
1J.·
Analysten-Updates, 15.11. 👇🏼
⬆️⬆️⬆️
- JEFFERIES erhöht das Kursziel für ASML von 760 EUR auf 840 EUR. Buy. $ASML (+0,68 %)
- RBC erhöht das Kursziel für TESLA von 249 USD auf 313 USD. Outperform. $TSLA (+2,03 %)
- JPMORGAN erhöht das Kursziel für WALT DISNEY von 125 USD auf 128 USD. Overweight. $DIS (+0,96 %)
- JPMORGAN erhöht das Kursziel für SIEMENS von 215 EUR auf 230 EUR. Overweight. $SIE (+2,7 %)
- BARCLAYS erhöht das Kursziel für SIEMENS ENERGY von 21 EUR auf 35 EUR. Equal-Weight. $ENR (+3,09 %)
- LBBW erhöht das Kursziel für EON von 13,80 EUR auf 13,90 EUR. Buy. $EOAN (+0,41 %)
- HAUCK AUFHÄUSER IB erhöht das Kursziel für ADESSO von 80 EUR auf 85 EUR. Hold. $ADN1 (+2,72 %)
- DEUTSCHE BANK RESEARCH erhöht das Kursziel für BURBERRY von 7,40 GBP auf 8,60 GBP. Hold. $BRBY (+1,81 %)
- BERENBERG erhöht das Kursziel für TALANX von 76,20 EUR auf 91,10 EUR. Buy. $TLX (+0,59 %)
- BERENBERG erhöht das Kursziel für HAPAG-LLOYD von 163 EUR auf 169 EUR. Hold. $HLAG (+1,99 %)
⬇️⬇️⬇️
- JPMORGAN senkt das Kursziel für BAYER von 34 EUR auf 25 EUR. Neutral. $BAYN (+1,57 %)
- SANTANDER stuft SHELL von Neutral auf Outperform und senkt Kursziel von 30,50 GBP auf 30 GBP. $SHEL (+0,22 %)
- WARBURG RESEARCH senkt das Kursziel für SECUNET von 216 EUR auf 210 EUR. Buy. $YSN (+8,44 %)
- METZLER senkt das Kursziel für SIXT-STÄMME von 105 EUR auf 95 EUR. Buy. $SIX2 (+1,41 %)
- ODDO BHF senkt das Kursziel für MERCK KGAA von 187 EUR auf 176 EUR. Outperform. $MRK (+2,96 %)
- METZLER senkt das Kursziel für SMA SOLAR von 20 EUR auf 16 EUR. Hold. $S92 (+2,12 %)
- DEUTSCHE BANK RESEARCH senkt das Kursziel für GRENKE von 28 EUR auf 24 EUR. Buy. $GLJ (+1,79 %)
- BERENBERG senkt das Kursziel für K+S von 15,70 EUR auf 14,70 EUR. Buy. $SDF (-2,82 %)
- BERENBERG senkt das Kursziel für AUMANN von 17 EUR auf 14,50 EUR. Hold. $AAG (+2,93 %)
- BERENBERG senkt das Kursziel für DERMAPHARM von 58 EUR auf 50 EUR. Buy. $DMP (+0,52 %)
- BARCLAYS senkt das Kursziel für SYMRISE von 123 EUR auf 115 EUR. Equal-Weight. $SY1 (+1,03 %)
77

2J.·
Hallo Zusammen,
auch ich möchte mich und mein Portfolio kurz und knackig vorstellen.
Bin seit ein paar Monaten stiller Leser. Nun ists an der Zeit bisschen was von sich preis zu geben.
Zu mir:
Ich heiße Sebastian, bin 30 Jahre alt und lebe in Bayern. Ich wohne mit meiner Freundin in einem von meinen Eltern geerbten Haus. Beruflich bin ich in der Wirtschaft als Maschinenbauingenieur tätig.
Seit wann ich investiere kann ich ad hoc nicht genau sagen. Begonnen habe ich wohl vor ca. 4-5 Jahren, indem ich an Aktien-Bonusprogrammen über meine Arbeit teilgenommen habe. Ansonsten sind meine Invests seit der Corona-Zeit immer mehr nach oben gefahren worden. Getriggerd wurde ich maßgeblich durch Finfluencer. Hat was Gutes und Schlechtes. Gut: Ich habe mit dem investieren begonnen. Schlecht: Vieles dumm/blind gekauft. Das versuche ich nun gerade zu ziehen und verfolge solche Personen auch nicht mehr.
Monatliche Sparrate ca. 2,5 bis 3,0 k€.
Ich bin nicht vollinvestiert. Ein für mich guter Cash-Bestand ist und bleibt vorhanden.
Zum Depot:
Das Ziel ist es eine gesunde Mischung aus Wachstum, Dividenden(-wachstum) und einer stabilen gesunden Basis zu schaffen. Die Dividenden dienen dabei auch etwas als "Zückerli".
Wie oben erwähnt, habe (bzw. hatte) ich einige Aktien im Depot, mit welchen ich nicht zufrieden war/bin, und welche ich deshalb vor Kurzem ausgemistet und das frei gewordene Kapital umgeschichtet habe. Der Umgestaltungprozess läuft noch. Grob kann wohl gesagt werden, dass ich generell weniger Einzelaktien im Depot haben möchte und die Gewichtung auf ETFs legen werde.
Zu den Einzelwerten des Depots:
- $IUIT (+0,59 %) Ist eine Säule meines Depots. Läuft mit einem monatlichen Sparplan über 1000€. Der Gedanke dahinter ist ein ETF, welcher mir gute Rendite bringt und im Optimalfall "World ETFs" outperformed. Klar, ist ein ETF eines Sektors, finde ich aber in Ordnung. Sparplan wird weiter laufen.
- $HMWO (+0,68 %) Ebenso eine Säule meines Depots. Läuft mit einem monatlichen Sparplan über 1000€. Mein ausgewählter "World ETF". Sparplan wird weiter laufen.
- $XAIX (+1,35 %) Hier bin ich mir unsicher. Ebenso ein Branchen-ETF. Läuft mit einem Sparplan mit 250€ monatlich. Auch techniklastig. Ich überlege diesen auszahlen zu lassen, um den Verlusttopf auszugleichen und um aus dem aktuellen Tech-Hype Gewinne mitzunehmen.
- $SHL (+1,48 %) Größte Einzelaktienposition. Ist durch das oben erwähnte Aktienprogramm entstanden. 250€ monatliche Sparrate. Die Aktien werden selektiv verkauft, sobald alle Bedingungen aus dem Programm erfüllt worden sind und ich maximale Boni erhalten habe. Anschließend direktes umschichten in andere Werte, sodass die SHL-Position nicht zu groß wird.
- $KO (+0,52 %) Ist seit kurzem eine Säule meines Depots. Dividendenwachstum, akzeptables Kurswachstum, wenig Schwankungen. Gefällt mir. Wird erstmal nicht ausgebaut.
- $MCD (-0,54 %) siehe CoCa Cola. Ist seit kurzem eine Säule meines Depots. Dividendenwachstum, akzeptables Kurswachstum, wenig Schwankungen. Gefällt mir. Sehe die Aktie auch stark im Immobilien-Sektor. Fallende Zinsen könnten hier nochmals gut triggern. Wird erstmal nicht ausgebaut.
- $GOOGL (+0,84 %) schwierig. Ist gut gelaufen, überlege nun aber Gewinne zu realisieren. Durch meine ETFs. Habe ich diesen Wert indirekt schon im Depot. Habe diesen Einzelwert jedoch bewusst nochmals im Depot höher Gewichtet. Eher kein Nachkauf, sondern eher Gewinnmitnahme. Würde jedoch nach einer Korrektur wieder aufstocken.
- $MC (-0,14 %) soll weiter ausgebaut werden. Ziel 10k im Depot. Habe den letzten kleinen Kursrutsch als Nachkauf genutzt. Langfristiges Investment. Wird somit bei nächster Gelegenheit nachgekauft.
- $AMZN (+3,14 %) siehe Google. Habe ich diesen Wert indirekt schon im Depot. Habe diesen Einzelwert jedoch bewusst nochmals im Depot höher Gewichtet. Eher kein Nachkauf, sondern eher Gewinnmitnahme. Würde jedoch nach einer Korrektur wieder aufstocken.
- $JNJ (+2,56 %) soll weiter ausgebaut werden. Ziel 10k im Depot. Dividendenwachstum, akzeptables Kurswachstum, wenig Schwankungen. Gefällt mir.
- $PG (+0,43 %) Seit Kurzem im Depot. Dieser Wert soll dem Depot weitere Stabilität verleihen. Ziel 10k€ im Depot.
- $V (+2,75 %) Seit Kurzem im Depot. Dieser Wert soll dem Depot weitere Stabilität verleihen. Ziel 10k€ im Depot.
- $NKE (+0,03 %) Schwierige Position. Der Dip zuletzt war hart. Ausblick ebenso nicht gut, wenn nicht schlecht. Stand jetzt möchte ich diese Aktie abstoßen. Sträube mich aber mit knapp 1k€ Verlust zu verkaufen. Werde vermutlich etwas halten und dann objektiv entscheiden. Ich hatte hier nach dem Dip etwas investiert, um eine potentielle Gegenbewegung mitzunehmen. Hätte ich mir sparen können..
- $BLK und $TROW (+0,98 %) gleiches Segment. Hier möchte ich mich für eine Aktie entscheiden und diese dann zur Depot-Säule ausbauen. Nur welche der beiden...?
- $SBUX (-2,23 %) Passt nicht mehr recht in das Depot. Ausblick ist auch nicht berauschend. Vermutlich verkaufe ich diese mit +-0€ und schichte das Kapital in eine auszubauende Position.
- $MPW (-1,41 %) Altlast und Mahnmal! Läuft erstmal unberührt weiter.
Natürlich bis jetzt auch einige Fails dabei, welche die Performance teils stark drücken.
Beispiele gefällig?
$YSN (+8,44 %) : -36,80%
$PLUG (-1,95 %) : -61,58%
$PYPL (+1,19 %) : -14,68% (Glück um Unglück...)
$NKE (+0,03 %) und $MPW (-1,41 %) können wohl auch dazu gezählt werden.
That´s it. Ist doch eine kleinere Wall of Text geworden. Sorry dafür.
Gebt mir gerne Feedback zu meinen Gedanken bzw. zum Portfolio.
Euch allen ein schönes Wochenende!
17Positionen
172.333,28 €
17,15 %
6363
26 Kommentare
Tolle Portfolio Vorstellung. Da können sich andere eine Scheibe von abschneiden 👍
•
1717
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet