Quelle
Brown & Brown
Aktie
Aktie
Ticker: BRO
BRO
Price
Diskussion über BRO
Beiträge
17


8Mon.·
Brown & Brown
Mein Preisalarm bei $BRO (+3,05 %) hat gerade ausgelöst. Aktuell 70 USD. Starker Widerstand nach unten gibt's erst bei 52 USD... Neuer Preisalarm wird gestellt und weiter beobachtet.
Vielleicht für den ein oder anderen interessant. Speziell die Dividendenjäger
66
6 Kommentare
8Mon.
Bevor die 45% 📉 war es eine Qualitätsaktie 😂 jetzt sieht es danach aus als ob ich in Haufen scheiß investiert habe 😂
•
55
•
10Mon.·
Portfolio Neuaufbau 2026
Ich habe mich nun entschlossen in den kommenden Tagen mein Portfolio umzubauen. Es soll aus diesen Werten dann bestehen.
Kern:
1) der MSCI World $IWDA (-1,35 %)
2) der MSCI EM IMI $EIMI (-1,93 %)
3) den VanEck Morningstar $TDIV (+0,48 %)
4) Bitcoin $BTC (+0,81 %)
Satelliten:
1) Microsoft $MSFT (-0,97 %)
2) Amazon $AMZN (+4,71 %)
3) Nvidia $NVDA (-2,63 %)
4) MasterCard $MA (-0,23 %)
5) Adobe $ADBE (+1,11 %)
6) Ferrari $RACE (-1,38 %)
7) Novo Nordisk $NOVO B (+2,56 %)
8) Realty Income $O (-0,34 %)
9) Wolters Kluwer $WKL (+3,28 %)
10) Brown & Brown $BRO (+3,05 %)
11) Inditex $ITX (+0,07 %)
12) Uber $UBER (+0,57 %)
13) Main Street Capital $MAIN (-0,58 %)
14) Vici $VICI (-0,46 %)
15) PayPal $PYPL (-0,8 %)
Ich finde neben meinem Kern von den 3 ETFs und Bitcoin diesen Mix aus Wachstums & Dividendenfokus Aktien echt gut. Was denkt ihr über dieses langfristige Portfolio? Soll lange gehalten werden, 20+ Jahre... Von Kurzfristig halte ich nichts. Klar werden zwischendurch Gewinne mal mitgenommen aber nichts komplett verkauft und bei Korrekturen wird ordentlich nachgekauft! 🤑🔥🙏
Bin auf eure Anregungen / Kritik gespannt.
Wünsche schöne und besinnliche Weihnachten 🌲☺️
2828
5 Kommentare
10Mon.
$MSFT $AMZN $NVDA hast du schon im $IWDA, also warum dann nochmal zusätzlich als Satelliten?
Stell dir die Frage, ob du mit deinem Vorhaben die Performance vom $IWDA schlagen wirst.
Wenn ja go for it, wenn nein reicht die Investition in ETF, Bitcoin und Gold. Zusätzlich hast du mehr Zeit für Koks und Nutten
Stell dir die Frage, ob du mit deinem Vorhaben die Performance vom $IWDA schlagen wirst.
Wenn ja go for it, wenn nein reicht die Investition in ETF, Bitcoin und Gold. Zusätzlich hast du mehr Zeit für Koks und Nutten
•
1212
•10Mon.·
Weniger ist mehr oder wie war das?
Hi zusammen,
ich würde mich sehr über eure Meinung zu meinem Portfolio freuen.
Kurz zu mir:
Ich bin 38 Jahre alt und habe mein Trade-Republic-Depot leider erst vor ca. 2 Jahren gestartet. Seitdem investiere ich regelmäßig. Monatlich kann ich aktuell etwa 350 € investieren – ich arbeite im Fitnessstudio 🥲, und dort verdient man leider nicht besonders gut, man könnte fast von Hungerlohn sprechen.
Zusätzlich habe ich bei Bitvavo mein Bitcoin und Altcoin Portfolio.. kann ich hier nicht teilen, zuviele Fehler der coins und man kann es irgendwie noch richtig ändern. Hab's dann wieder gelöscht die Verbindung.
Bis zu meinem 32. Lebensjahr habe ich Fußball gespielt (u. a. 3. Liga, überwiegend viele Jahre 4. Liga) und konnte mir in dieser Zeit etwas Kapital ansparen, das ich später investiert habe.
Mein langfristiger Kern besteht aus:
Dividenden- / Cashflow-Portfolio
Zusätzlich habe ich ein Portfolio mit Fokus auf Cashflow, Ziel sind ca. 15 Aktien mit solider Dividendenrendite und idealerweise Dividendenwachstum.
Aktuell enthalten sind:
$O (-0,34 %) Realty Income
$RACE (-1,38 %) Ferrari
$PEP (+1,38 %) Pepsi
$MAIN (-0,58 %) Main Street Capital
$NOVO B (+2,56 %) Novo Nordisk
$ASML (-4,98 %) ASML
$ITX (+0,07 %) Inditex
$1211 (+1,1 %) BYD
$ZTS (+1,84 %) Zoetis
$BRO (+3,05 %) Brown & Brown
$SBUX (+0,27 %) Starbucks
$ITH (-3,53 %) Ithaca Energy PLC
Damit bin ich aktuell bei 12 Aktien, es wäre also noch Platz für die ein oder andere Ergänzung.
Auf meiner Watchlist steht u. a. Vonovia $VNA (+0,97 %) mit knapp 5 % Dividendenrendite. Das Dividendenwachstum sieht allerdings nicht besonders gut aus. Da meine Frau dort demnächst anfängt zu arbeiten, bin ich erstmals intensiver auf das Unternehmen aufmerksam geworden ☺️
Weitere Werte auf meiner Watchlist:
Allianz
Vici
Linde
Microsoft
Waste Management
UnitedHealth Group
Mastercard
Visa
Texas Roadhouse
Nintendo
Enbridge
NextEra Energy
Wolters Kluwer (spannender Bereich, zudem über 50 % vom ATH korrigiert)
Amazon (für das Rendite-/Wachstumsportfolio)
Vllt vermisst der ein oder andere $KO (+0,52 %) oder $MCD (+0,02 %) , da hatte ich mich aber für $PEP (+1,38 %) und $SBUX (+0,27 %) entschieden und ich will nicht noch mehr Konsumaktien haben.
Reines Wachstumsportfolio
Zusätzlich habe ich noch ein separates Portfolio mit Fokus auf Kurswachstum:
$NVDA (-2,63 %) Nvidia
$NKE (+0,26 %) Nike
$MARA (-4,28 %) Mara Holdings
$BITF (-8,91 %) Bitfarms
$TTD (-4,43 %) The Trade Desk
$CRCL (-5,38 %) Circle Internet Group
$ADBE (+1,11 %) Adobe
$COIN (-7,18 %) Coinbase
$SMHN (-6,01 %) Suess Microtec
$PYPL (-0,8 %) PayPal
$HUT (-6,44 %) Hut 8
$DRO (-3,34 %) DroneShield
$LXS (-0,98 %) Lanxess
$PLTR (-5,23 %) Palantir
$WEED (-1,67 %) Canopy
$UBI (-2,65 %) Ubisoft
$MSTR (-4,21 %) Strategy
Mir ist bewusst, dass ich in den letzten zwei Jahren sehr viele Positionen aufgebaut habe. Ich plane daher auch, teilweise auszusortieren und mich stärker auf ausgewählte Werte zu konzentrieren.
Ich bin dankbar für jede Einschätzung, Kritik, Tipps oder Anregungen.
Viele Grüße
Chris
39Positionen
8,53 %
66
4 Kommentare
Private Frage 😀 hast du in der B Jugend zufällig in Bochum unter Christian Ovelhey gespielt? Da habe ich gespielt und wir hatten auch einen Chris im Team 😀 jahrgang passt ja
•
22
•
1J.·
Brown & Brown: Abgestürzter Dividendenaristokrat
Brown & Brown ist langfristiger Outperformer und ein Dividendenaristokrat. Grund genug, um sich mit dem Unternehmen zu beschäftigen – das gilt umso mehr, da die Aktie zuletzt spürbar unter die Räder gekommen ist.
Drei Säulen in einem fragmentierten Markt
Brown & Brown gehört zu den fünf größten Versicherungsmaklern der USA.
Das Unternehmen operiert in einem stabilen, fragmentierten Markt mit hohen Eintrittsbarrieren. Der Marktanteil von Brown & Brown (BRO) liegt bei etwa 6 %, Raum für weiteres Wachstum sollte demnach mehr als genug vorhanden sein.
Das Unternehmen agiert ausschließlich als Vermittler zwischen Versicherungsnehmern und Versicherungsgesellschaften und trägt kein eigenes Underwriting-Risiko.
BRO bedient drei zentrale Segmente:
Retail Brokerage umfasst den Direktvertrieb an gewerbliche und private Kunden im sogenannten „Admitted Market“. Hier werden standardisierte, staatlich regulierte Versicherungen vermittelt.
Wholesale Brokerage umfasst den Handel im „Excess & Specialty“-Markt, in dem spezielle, schwer versicherbare Risiken platziert werden. Dieser Bereich ist margenträchtiger, da Preise und Vertragsbedingungen frei verhandelbar sind.
Und schlussendlich der Bereich Programs & Services, der spezialisierte Versicherungsprogramme für bestimmte Branchen oder Risikoprofile umfasst.
Wiederkehrende krisenfeste Einnahmen
BRO verkauft Versicherungen im Auftrag der Versicherer, überwiegend an kleine und mittelständische Unternehmen, und erhält dafür eine Provision von typischerweise rund zehn Prozent auf die jährlich fälligen Versicherungsprämien.
Das Geschäftsmodell basiert auf wiederkehrenden, provisionsbasierten Einnahmen. Viele Versicherungen – etwa für Haftpflicht, Gebäude, Fahrzeuge oder Mitarbeiter – sind gesetzlich vorgeschrieben oder betriebsnotwendig.
Dieses Geschäftsmodell bietet Stabilität, Skalierbarkeit und eine hohe Cashflow-Qualität. Die Prämien für Versicherungen werden in der Regel auch in Krisenzeiten gezahlt, das Geschäft ist demnach gut planbar und vergleichsweise krisenfest.
Rund drei Viertel der Erlöse hängen direkt von der Höhe der Versicherungsprämien ab, wodurch das Geschäft von Brown & Brown faktisch vor Inflation geschützt ist. Steigende Preise (Inflation) führen zu steigenden Versicherungsprämien und somit zu höheren Einnahmen für BRO.
Dieser Faktor führt nahezu „automatisch“ zu einem organischen Wachstum auf Inflationsniveau.
Das macht Brown & Brown einzigartig
All das trifft auf die direkten Wettbewerber wie Marsh McLennan, Aon und Arthur J. Gallagherebenfalls zu.
Brown & Brown ist jedoch schlanker aufgestellt und setzt auf eine dezentrale Organisationsstruktur. Während große Wettbewerber stark zentralisiert sind, operieren die einzelnen Tochtergesellschaften von Brown & Brown weitgehend unabhängig und mit erheblicher unternehmerischer Eigenverantwortung.
Diese Struktur fördert Unternehmertum, Kundennähe und schnelle Entscheidungswege. Sie erlaubt es, lokale Expertise zu bewahren, während das Unternehmen gleichzeitig von den Skaleneffekten einer nationalen Plattform profitiert.
Ein weiterer Erfolgsfaktor ist die konsequente Nutzung des starken freien Cashflows für Zukäufe.
Brown & Brown kauft regelmäßig kleinere, profitable Makler mit klaren regionalen oder branchenspezifischen Nischen. Diese werden in die bestehende Struktur integriert, wodurch die Verhandlungsposition mit den Versicherern gestärkt wird. In der Regel steigt die Profitabilität der Tochtergesellschaften dadurch erheblich.
Genug der schönen Worte
Mit dem Fokus auf kleine und mittlere Unternehmenskunden unterscheidet sich Brown & Brown ebenfalls von den anderen Branchengrößen, denn die konzentrieren sich in der Regel stark auf Großkunden.
Neben schönen Worten bietet Brown & Brown aber auch solide Zahlen. In den letzten zehn Jahren konnte der Umsatz von 1,66 auf 4,71 Mrd. USD nahezu verdreifacht werden.
Gleichzeitig hat sich die Profitabilität etwas verbessert. Zuletzt lag die operative Marge bei 29 %, man könnte Brown & Brown also mit Fug und Recht als hochprofitabel bezeichnen.
Der Gewinn kletterte in dieser Zeit von 0,85 auf 3,84 USD je Aktie. Obwohl Brown & Brown in dieser Zeit etliche Übernahmen durchgeführt hat, ist die Zahl der ausstehenden Aktien nahezu unverändert und binnen einer Dekade nur von 276 auf 282 Millionen Stück gestiegen.
Ausblick und Bewertung
Im laufenden Geschäftsjahr hat sich der positive Trend konsequent fortgesetzt. Im letzten Quartal lag der Gewinn mit 1,03 USD je Aktie weit über den Erwartungen von 0,98 USD. Mit einem Umsatz von 1,30 Mrd. USD wurden die Analystenschätzungen von 1,28 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 9,1 % und einem Gewinnsprung um 10,8 %.
Den Anlegern scheint das derzeit nicht zu reichen. Nach den Gewinnsprüngen in den beiden Vorjahren wird die aktuelle Situation als „rückläufige Wachstumsdynamik“ klassifiziert und abgestempelt.
Wer in absoluten Maßstäben denkt, kommt vermutlich zu einem anderen Ergebnis. Brown & Brown kommt derzeit auf eine forward P/E von 22,7.
Steigt der Gewinn im kommenden Jahr wie erwartet um 13 %, würde die P/E dadurch auf 20 sinken.
Da Brown & Brown seit langer Zeit mit zweistelligen Wachstumsraten glänzt, pendelt die P/E langjährig um einen Wert von etwa 25
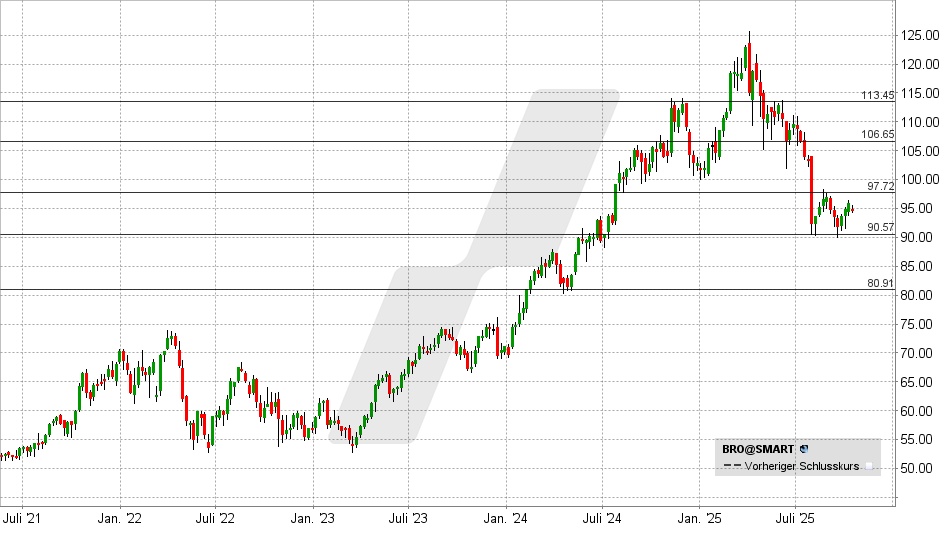
Brown & Brown Aktie: Chart vom 14.10.2025, Kurs: 94,48 USD – Kürzel: BRO | Quelle: TWS
Derzeit läuft ein Bodenbildungsversuch. Gelingt jetzt ein Ausbruch über 98 USD, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 100 und 105–106,66 USD.
Darüber wäre der Weg in Richtung 113,50 USD frei.
Fällt die Aktie hingegen unter 90 USD, haben die Bullen ihre Chance vorerst vertan, und es muss mit Kursverlusten bis 87,50 oder 81 USD gerechnet werden
Quelle
1515
10 Kommentare
Wie kommst du darauf, dass es sich hier um einen Dividenden-Aristokrat handelt?
•
11
•
1J.·
UPDATE PORTFOLIO September 2025
In den letzten Wochen hat sich in meinem Portfolio wieder einiges getan. Darüber hinaus habe ich neben einigen Verkäufen (u. a. $GOOGL (+0 %) und $NVDA (-2,63 %)) aus heiß gelaufenen Branchen, Cash aufgebaut und mich weiter diversifiziert ($CMG (+2,8 %)
$SNPS, (-2,9 %)
$BRO (+3,05 %)
$AMGN (-0,68 %)
$LSEG (+0,33 %)). Weitere Zukäufe und Neueinstiege (bspw. $INTU (+2,84 %)
$ADP (+2,89 %)
$WM (+0,43 %)
$CTAS (+0,73 %)
$RMS (+1,74 %)) sind geplant. Als kurz- bis mittelfristige Trades habe ich mich bei $Adobe (+1,11 %) und $TTD (-4,43 %) eingekauft. Ich investiere überwiegend langfristig, aber eine Korrektur (Technologie, Cloud) inkl. Sektorrotation (Konsum, Pharma, Software) erscheint mir unausweichlich. Daher warte ich ab und steige ggf. zur gegeben Zeit wieder bei $GOOGL (+0 %) und $NVDA (-2,63 %) ein.
Lasst mich gerne eure Meinung wissen.
Künftige Updates teile ich nun voraussichtlich alle zwei Monate zum Monatsbeginn (November, Januar,...) mit euch.
Euch allen eine erfolgreiche Zeit.
30Positionen
86.799,73 €
7,18 %
1212
4 Kommentare
Hey, es sind sehr viele stabile große Unternehmen in deinem Portfolio. Damit kann man gut Kohle machen. So weit so gut.
Ob jetzt Google und Nvidia schon heißgelaufen sind, weiß ich nicht. Kann auch sein, dass du jetzt viel Kursgewinn verpasst und die Party noch nicht zu Ende ist.
Generell musst du dich fragen wo du hin willst. Der All World ist ein sehr kleiner Teil von deinem Portfolio. Soll das dein Core werden? Oder willst du lieber mit Einzelaktien den All-World versuchen zu schlagen? Und wie sieht es mit Bitcoin und Gold aus? Können die Rendite erhöhen und das Risiko mindern.
Grundlegend alles top. Aber kannst ja nochmal mehr erzählen zu deiner Strategie und warum du zu 95% auf Einzelaktien setzt.
•
22
•
1J.·
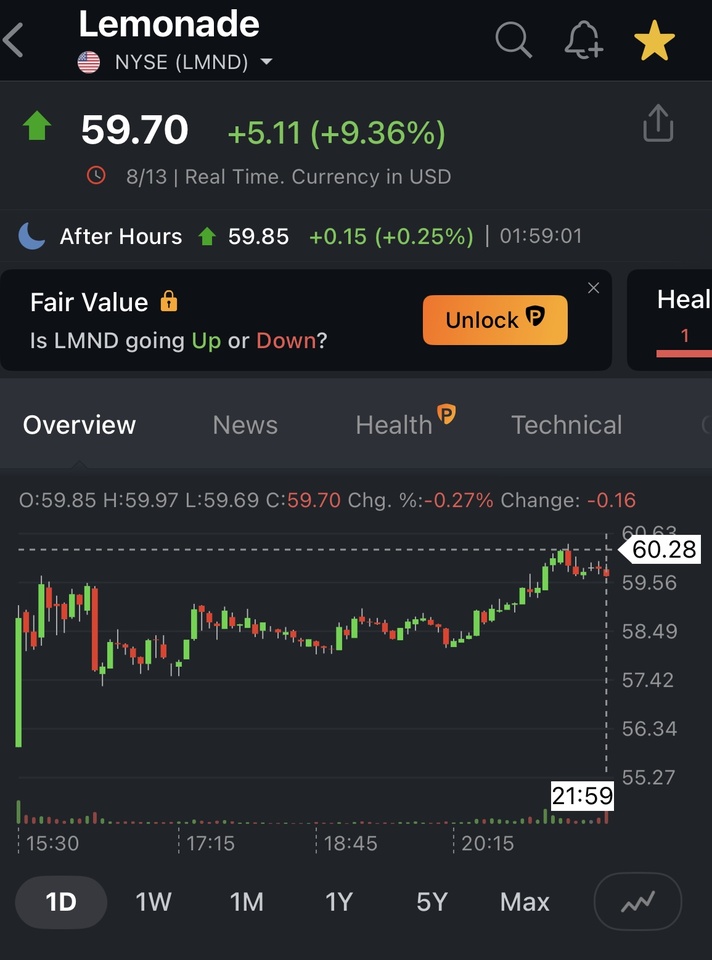
Lemonade nachbörslich über 60$ - langsam kommt FOMO auf
- über 90 % in den letzten 3 Monaten
- knapp 50% im letzten Monat
Short Quote knapp 30% 🫣
Der Markt erkennt langsam das Potenzial, Momentum hält an
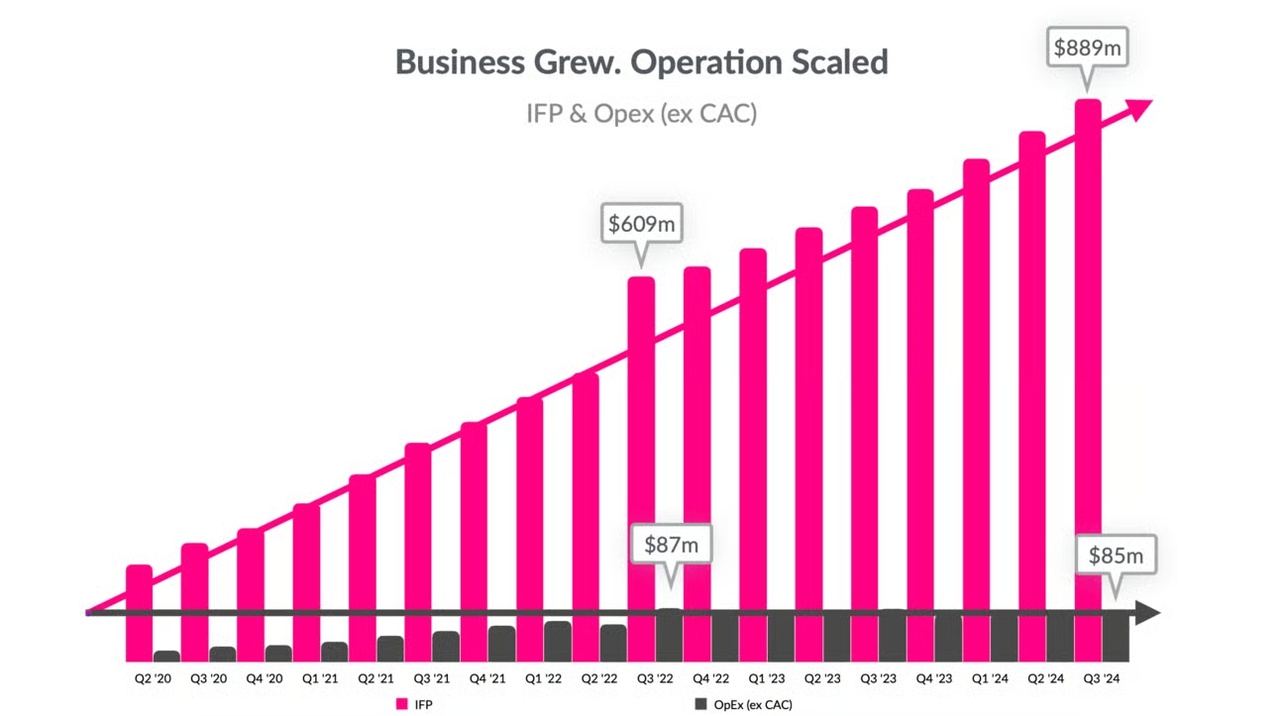
Derzeit werden 98 % aller Onboarding- und 55 % aller Schadensabwicklungen von nativen KI-Agenten ohne menschliche Interaktion abgewickelt.
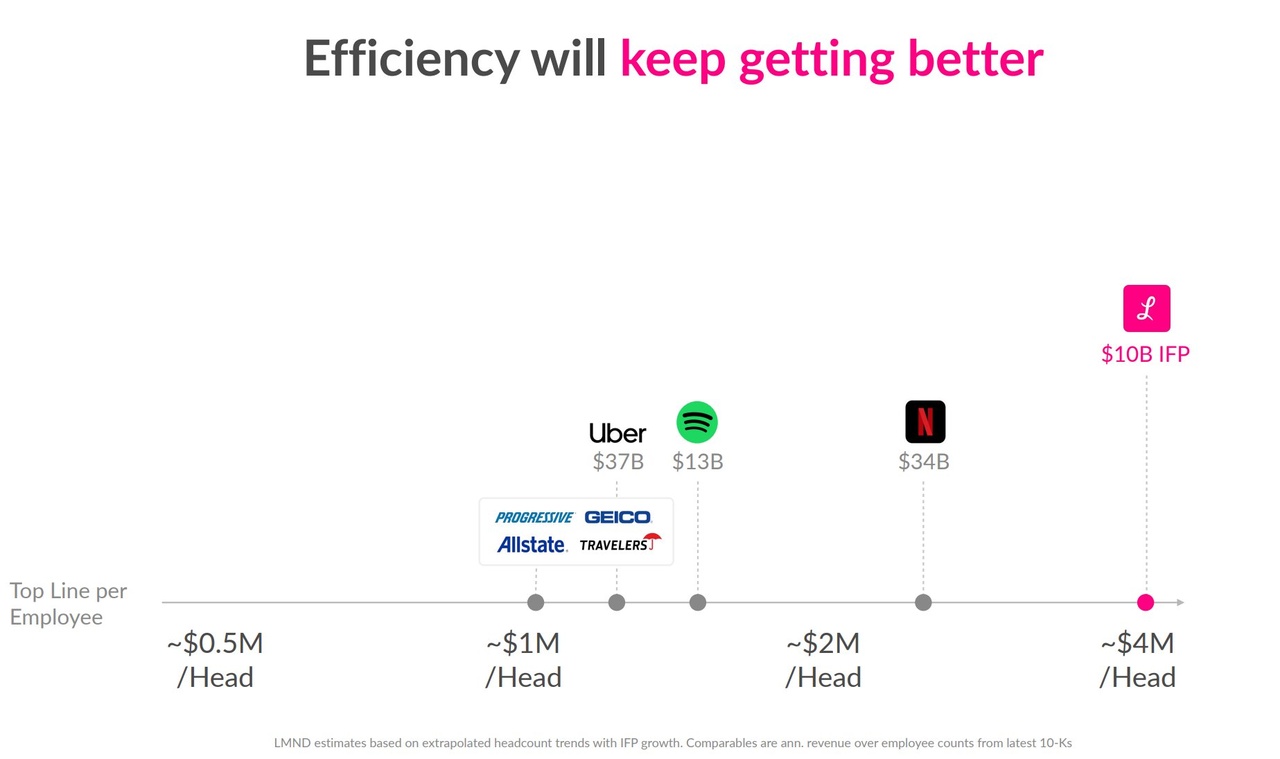
Dadurch ist eine Skalierung ohne Personalwachstum möglich.
Dies bedeutet eine Steigerung der Effizienz und der operativen Hebelwirkung.
KI-zentriertes Design senkt auch die Kosten.
Der Großteil der Kosten im Versicherungswesen entsteht durch die Schadenregulierung.
Dies liegt daran, dass der Mensch früher stark daran beteiligt war.
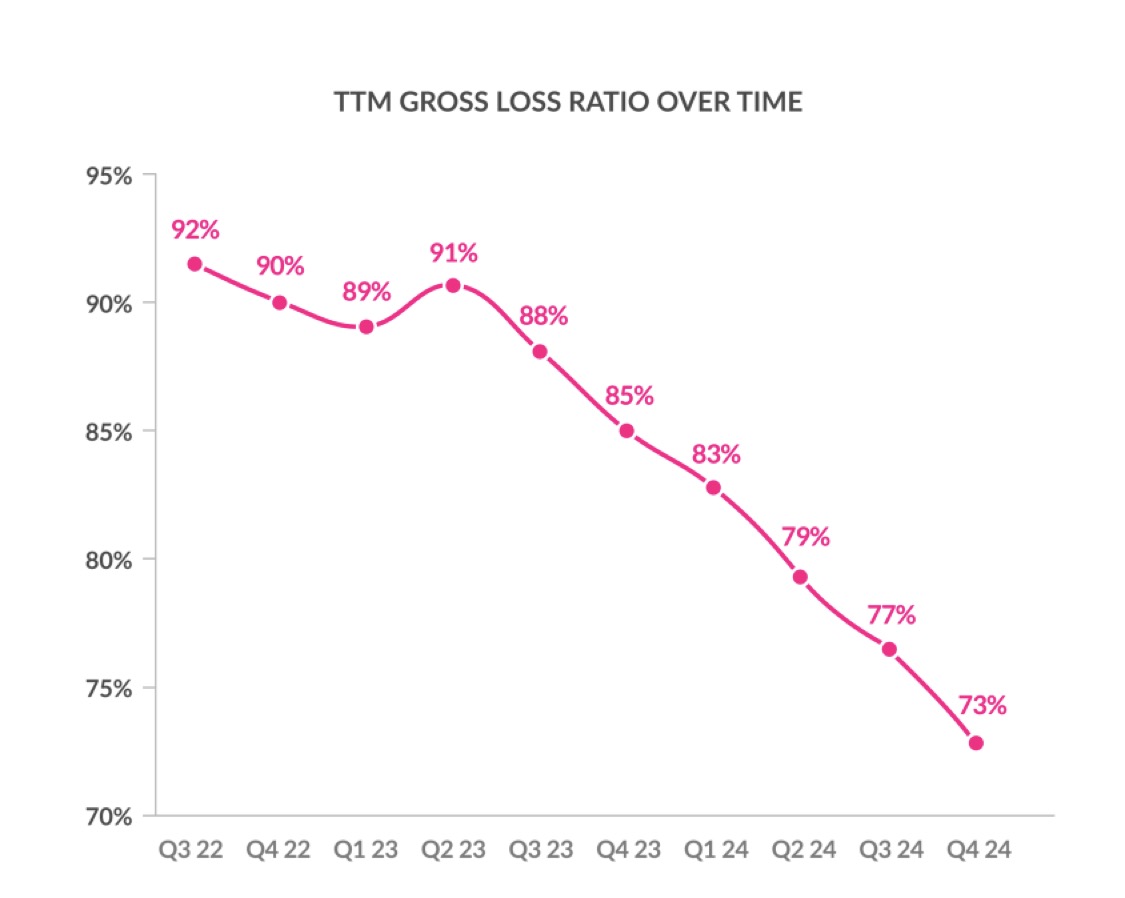
Da $LMND (-5,38 %) dies nun mithilfe von KI handhabt, sinkt auch seine Verlustquote.
Niedrigere Kosten führen zu niedrigeren Preisen.
Ein Teil dieser Kosteneinsparungen wird in Form niedrigerer Preise an die Kunden weitergegeben.
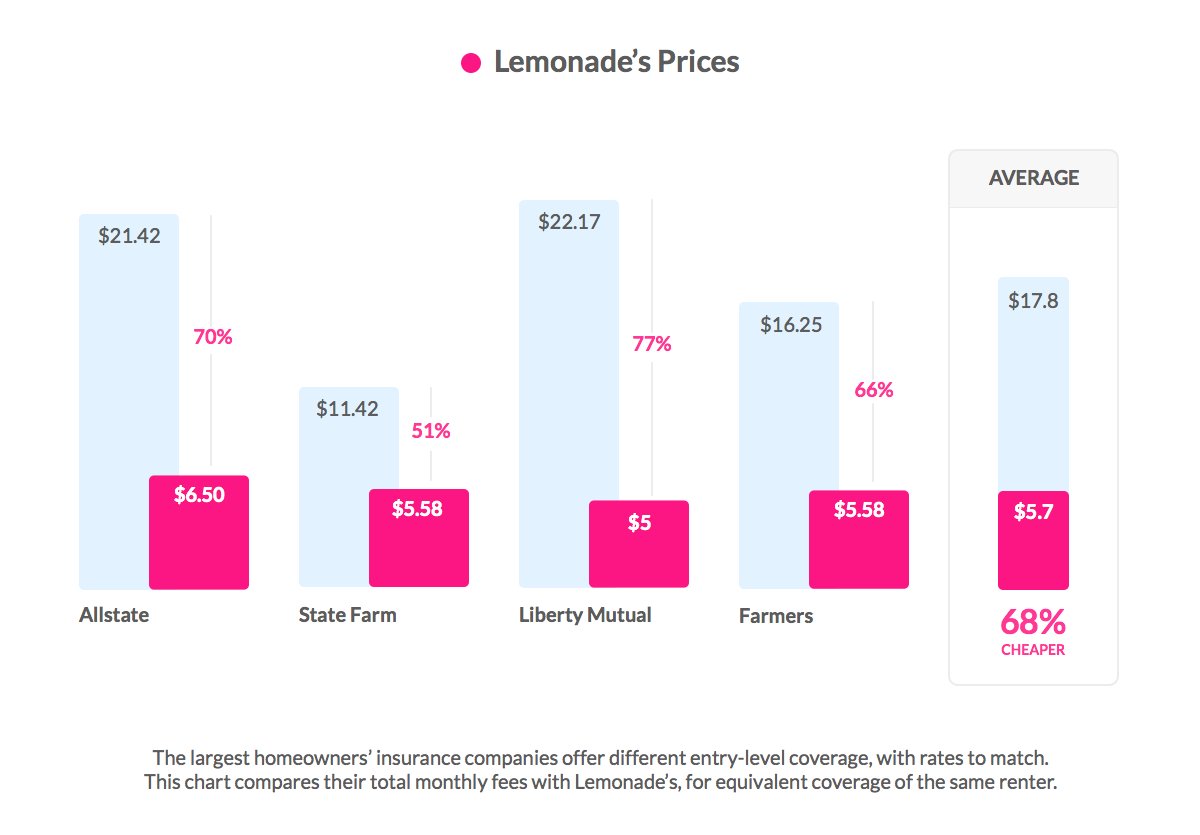
Derzeit sind die Preise im Durchschnitt 68 % niedriger als die der Konkurrenz.
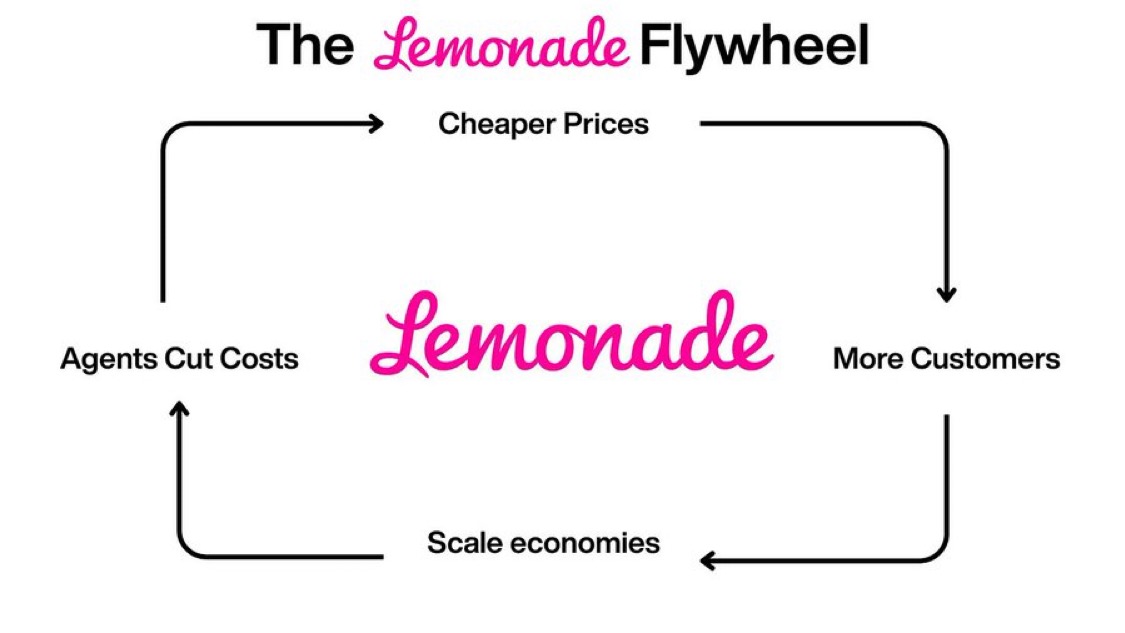
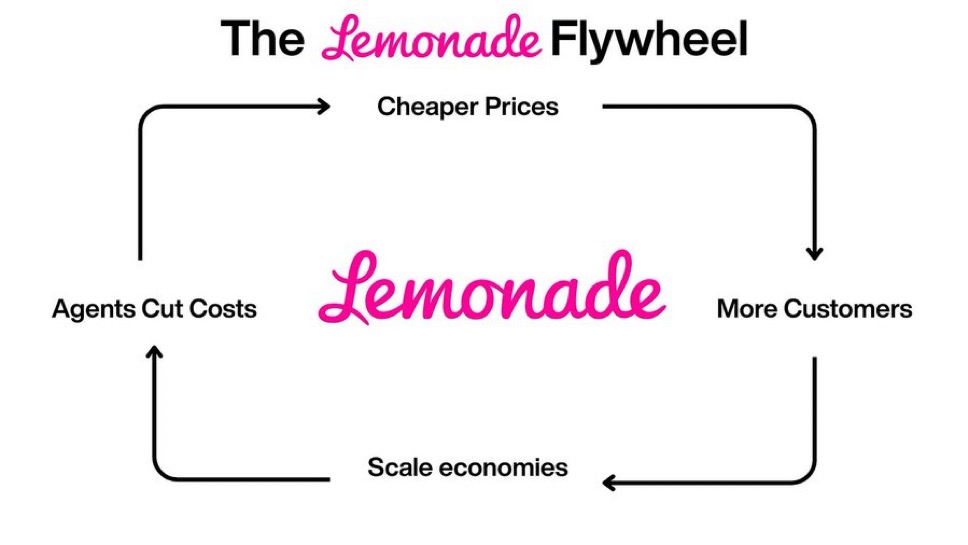
Dadurch entsteht ein positiver Rückkopplungszyklus:
- Der operative Hebel reduziert die Kosten.
- Reduzierte Kosten steigern die Effizienz.
- Dadurch kann $LMND (-5,38 %) niedrigere Preise verlangen.
- Niedrigere Preise ziehen mehr Kunden an.
- Ein größerer Maßstab steigert die operative Hebelwirkung erneut.
Ein Kreislauf des Wachstums 🚀
$ALV (-0,19 %)
$MUV2 (+1,83 %)
$ALL (+1,7 %)
$PGR (-0,02 %)
$BRO (+3,05 %)
$ZURN (+1,18 %)
$CS (-0,9 %)
$BRK.B (-0,02 %)
+ 1
1J.·
Lemonade Potential 🚀- Disruption in der Versicherungsbranche ? Kurze Unternehmensvorstellung
Geschichte:
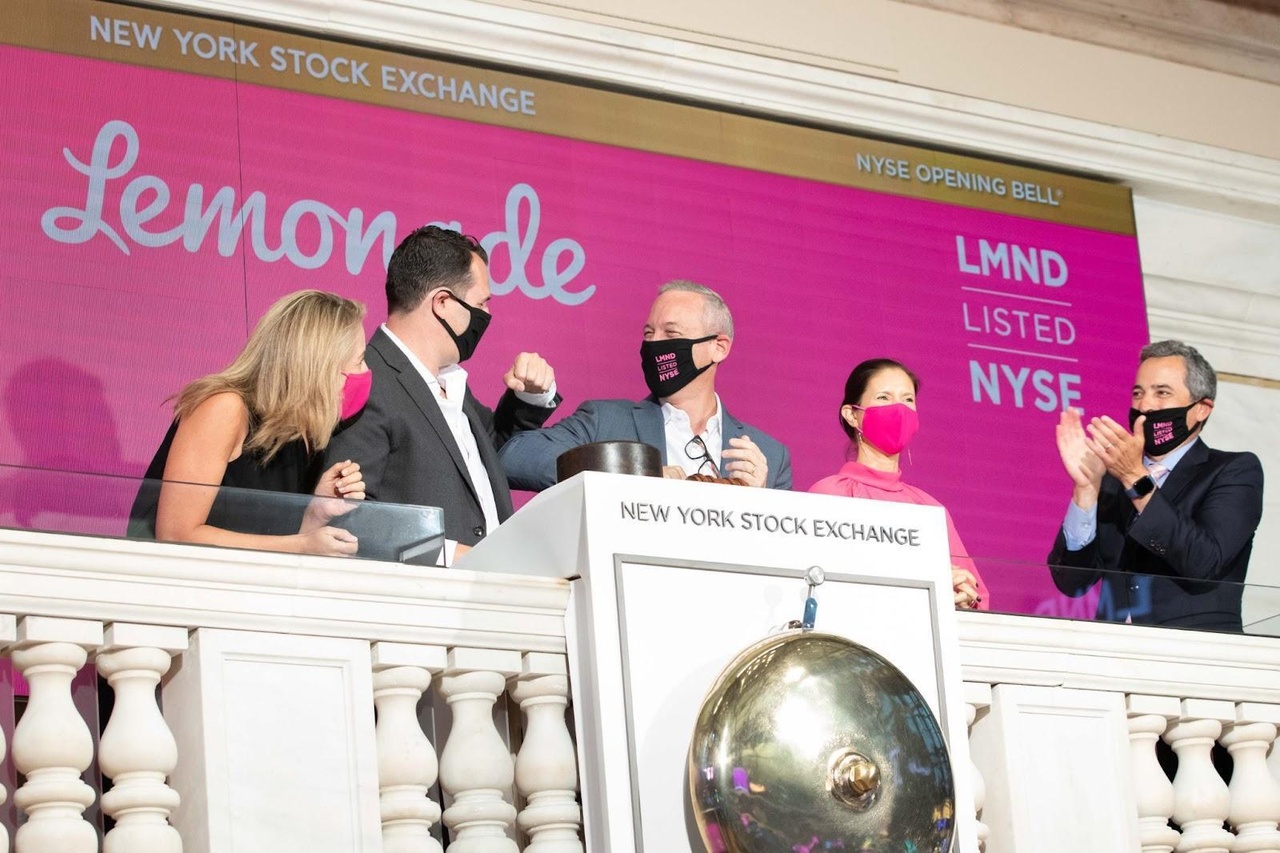
$LMND (-5,38 %) ist ein Versicherungsunternehmen, das als Public Benefit Corporation gegründet wurde und seinen Hauptsitz in New York sowie seine europäische Niederlassung in Amsterdam hat. Seit Juli 2020 wird Lemonade als Aktiengesellschaft an der New York Stock Exchange gehandelt.
$LMND (-5,38 %) Insurance wurde 2015 von Daniel Schreiber und Shai Wininger gegründet, mit dem Ziel, die Versicherungsbranche durch Technologie zu revolutionieren. Das Unternehmen startete mit der Bereitstellung von Hausratversicherungen und setzt stark auf künstliche Intelligenz und Chatbots für Schadensabwicklung und Kundenservice.
$LMND (-5,38 %) hat eine schnelle Expansion erlebt, inklusive eines Börsengangs im Jahr 2020 und einer Expansion nach Deutschland
Geschäftsmodell:
Lemonade, Inc. bietet Mieter-, Hausbesitzer-, Auto-, Haustier- und Lebensversicherungen an.
Derzeitige Marktkapitalisierung 3 Milliarden
Die von künstlicher Intelligenz angetriebenen Full-Stack-Versicherungsträger des Unternehmens in den Vereinigten Staaten und der Europäischen Union ersetzen Makler und Bürokratie durch Bots und maschinelles Lernen. Das digitale Substrat des Unternehmens ermöglicht es, Marketing und Onboarding mit Underwriting und Schadenbearbeitung zu integrieren und Daten zu sammeln und zu nutzen.
Zu seiner Technologie gehören Data Advantage,
AI Maya, AI Jim, CX.AI, Forensic Graph, Blender und Cooper.
AI Maya, der Onboarding- und Customer Experience-Bot, verwendet natürliche Sprache, um Kunden bei der Aufnahme in das Unternehmen zu unterstützen.
AI Jim, der Schadensmeldungs-Bot, nimmt die erste Schadensmeldung des Kunden entgegen und zahlt dem Antragsteller oder lehnt den Antrag ohne menschliches Zutun ab.
Das Unternehmen bietet Haustierversicherungen an, die Diagnosen, Verfahren, Medikamente, Unfälle oder Krankheiten abdecken. Bereits die Basis-Tierversicherung deckt Bluttests, Urinanalysen, Laboruntersuchungen und Computertomographien ab.
Was ist das Lemonade $LMND (-5,38 %)
Giveback?
Giveback ist das Herzstück von Lemonade. Dieses Kernelement des Geschäftsmodells ermöglicht es den Kunden, mit ihren Lemonade-Versicherungen die Anliegen zu unterstützen, die ihnen am Herzen liegen.
Seit 2017 hat $LMND (-5,38 %) über 10 Millionen US-Dollar gespendet, um den Bau neuer Häuser, die Bereitstellung von sauberem Wasser, die Verbesserung der Bildung, die Förderung von Tierrechten und vieles mehr zu unterstützen.
So funktioniert’s:
Wenn ein Kunde eine $LMND (-5,38 %) Mieter-, Eigenheim-, Auto- oder Haustierversicherung abschließt, erhebt $LMND (-5,38 %) eine Pauschalgebühr, um das Unternehmen zu unterstützen und zu vergrößern. Ein Teil der Prämien fließt in die Schadensregulierung und der Restbetrag geht direkt an einen ihrer Giveback-Partner – von unseren Kunden ausgewählte gemeinnützige Organisationen.
$LMND (-5,38 %) ist eine gemeinnützige Körperschaft:
$LMND (-5,38 %) ist eine Public Benefit Corporation und eine zertifizierte B Corp. Das bedeutet, dass sie sich rechtlich dazu verpflichten, einen positiven sozialen Beitrag zu leisten. Die B Corp-Zertifizierung wird Unternehmen verliehen, die nachweisen, dass sie Gewinn und Zweck in Einklang bringen und dabei Menschen und den Planeten in den Mittelpunkt stellen.
Alle drei Jahre unterziehen sie sich einer umfassenden Bewertung ihres gesamten Unternehmens.
Mitarbeiterzahl: 1 258 (Ende 2024)
Rentabilität:
$LMND (-5,38 %) nähert sich einem Wendepunkt, der womöglich eine aussichtsreiche Investitionsmöglichkeit bietet.
Mit der Größe steigt auch die Rentabilität, da die Kosten nicht durch zusätzliche Prämien steigen, wie dies bei herkömmlichen Versicherungsunternehmen Normaler Weise der Fall ist.
Das Management erwartet eine EBITDA-Rentabilität im Jahr 2026 und eine Nettogewinnrentabilität im Jahr 2027.
Sie sehen einen äußerst klaren Weg zur Profitabilität:
Sie haben außerdem einen klaren Weg zu Profitabilität :
- Schadenquote von 92 % auf 73 %
- Nettogewinnmarge -123 % bis -20,2 %
- Weiterhin steigende Umsatzwachstumsraten
Wachstum:
Das Wachstum ist derzeit noch kontrolliert , das eigentliche Wachstum steht aber noch bevor, die Umsatzwachstumsraten sind in den letzten beiden Quartalen weiter gestiegen.
Sie konnten diese Wachstumsraten ohne eine expansive Ausweitung (sowohl in den bestehenden, als auch weiteren möglichen Bundesstaaten) der Kfz-Versicherung erreichen, was für $LMND (-5,38 %) eine riesige Chance darstellt.
Autoversicherung
$LMND (-5,38 %) hat heute in etwa 2,3 Millionen Kunden, die Mieter-, Haustier- und andere Versicherungsprodukte nutzen. Diese Kunden nutzen $LMND (-5,38 %) aus einem Grund: günstiger Preis und Komfort.
Der Anteil an KFZ- Versicherungen ist derzeit noch sehr gering und stark ausbaufähig, wenn wir also annehmen würden, das nur 30 % davon Kfz-Versicherungskunden werden mit einem Jahresumsatz von im Durchschnitt 1.800 USD, wären das zusätzliche 1,24 Milliarden US-Dollar Umsatz pro Jahr ... nur durch Cross-Selling von 30 % (ohne weitere Neukunden)
Tierversicherung:
Der Markt für Haustierversicherungen war im letzten Jahr in den USA ein 5-Milliarden-Dollar-Markt. Er dürfte im Jahr 2025 6 Milliarden Dollar und bis 2030 15,7 Milliarden Dollar erreichen und damit jährlich um 22 Prozent wachsen.
$LMND (-5,38 %) - Die jährlichen Gesamtprämien haben vor Kurzem die Marke von 1 Milliarde US-Dollar überschritten. Wenn Sie also 50 % des Haustierversicherungsmarktes erobern würde, würden sich die Prämien in nur fünf Jahren verachtfachen (800% unter der Annahme des oben angeführten prognostizierten Wachstums)
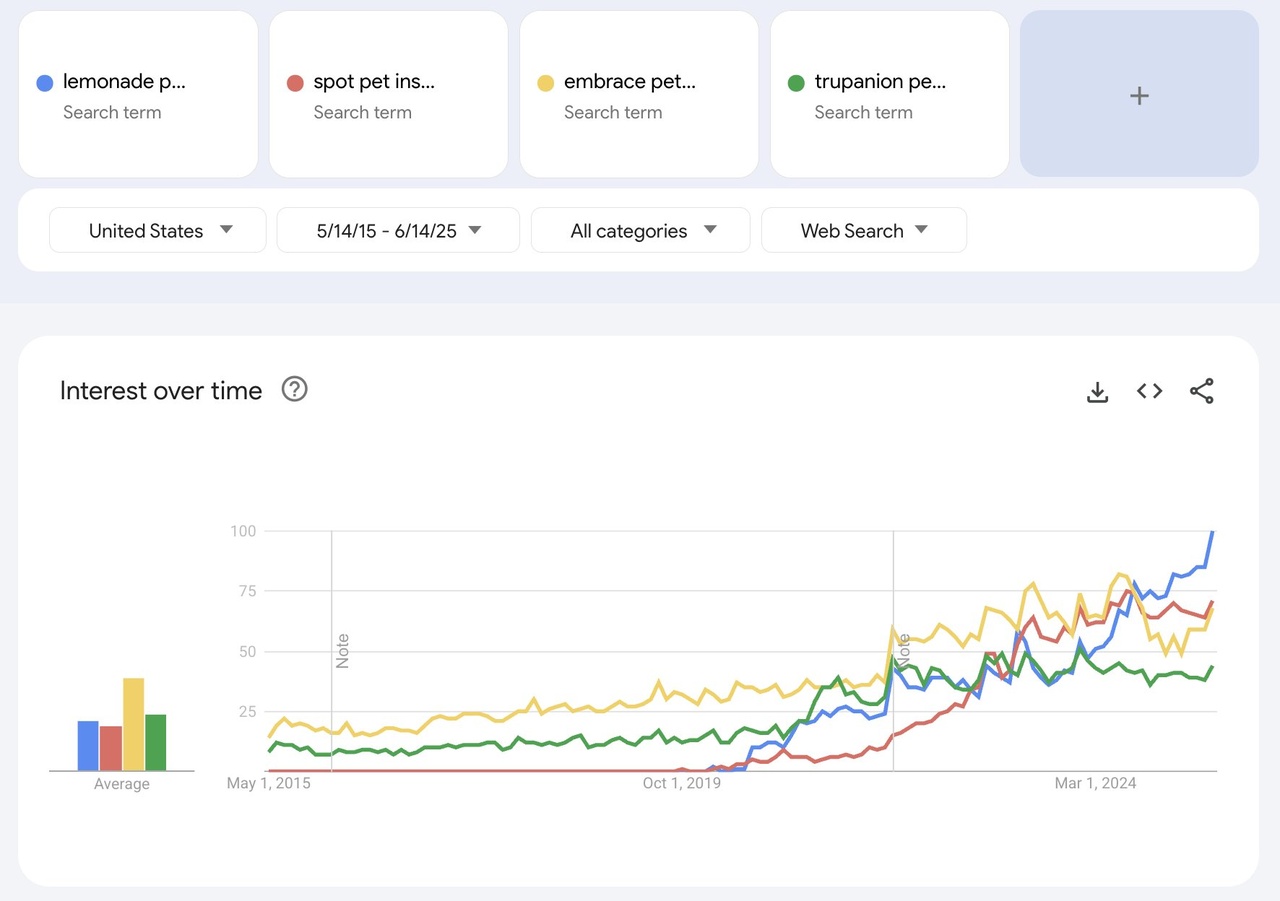
Trupanion (grüne Linie) hat heute einen Marktanteil von 25 %. $LMND (blaue Linie) liegt bei etwa 5 %.
Der Suchtrend wird sich aber weiter positiv für $LMND (-5,38 %) auswirken, zumal man gerade erst am Anfang ist weiter in alle Bundesstaaten zu expandieren. (Was übrigens auch für die anderen Versicherungssparten gilt)
Chancen/Langfristiges Potential:
Ich denke, die die zukünftigen Möglichkeiten und Chancen für $LMND (-5,38 %) in einer vermeintlich langweiligen Branche, enorm sind.
Der Versicherungsmarkt verfügt über einen der größten TAMs überhaupt.
Der globale Versicherungsmarkt hatte im Jahr 2024 ein Volumen von rund 8 Billionen US-Dollar. Die USA und China sind die größten Versicherungsmärkte weltweit, wobei die USA mit etwa 45% und China mit etwa 10% Marktanteil die Spitzenreiter sind.
- Leichte Internationale Expansion (Online)
- Produkterweiterungen (weitere Sparten)
- Enormes Cross-SellingPotential
- Abnehmende Abhängigkeit von Rückversicherung
- Einfache und schnelle Prämienkalkulation, Abschluss und Schadensabwicklung (durch AI)
- bereits selbst getestet/ kalkuliert: https://www.lemonade.com
- 10-fache Umsatzchance
$ALV (-0,19 %)
$MUV2 (+1,83 %) , $HNR1 (+2,26 %) , $PGR (-0,02 %) , $GEC , $ALL (+1,7 %) , $AIG (-0,07 %) , $UNH (-1,54 %) , $CVS (-0,26 %) , $UQA (-0,23 %) , $G (+1,17 %) , $VIG (-0,43 %)
+ 3

1J.·
Lemonade führt Gebäudeversicherung in Großbritannien ein
$LMND (-5,38 %) hat diese Woche in Großbritannien eine eigenständige Gebäudeversicherung eingeführt.
Lemonade EU wächst im Jahresvergleich um etwa 200 % und die Kosten für die Kundenakquise sind weniger als halb so hoch wie in den USA.
„Wir freuen uns sehr, unser Produktangebot für Eigenheimbesitzer in Großbritannien zu vervollständigen“, sagte Sarvesh Ramachandran, Leiter von Lemonade UK. „Lemonade hat sich schnell zur bevorzugten Wahl für die nächste Generation britischer Versicherungskäufer entwickelt.“
https://www.reinsurancene.ws/lemonade-introduces-standalone-buildings-insurance-for-uk-homeowners/
- 7 aufeinanderfolgende Quartale mit Umsatzwachstum
- 7 aufeinanderfolgende Quartale mit Verbesserungen der Schadenquote
- Kein Anstieg der Fixkosten
- Auto skaliert schnell
- Schnelle internationale Skalierung
- EBITDA im nächsten Jahr profitabel
🚀
$BRO (+3,05 %)
$PGR (-0,02 %)
$ALV (-0,19 %)
$MUV2 (+1,83 %)
$CS (-0,9 %)
$HNR1 (+2,26 %)
$ALL (+1,7 %)
1J.·
Lemonade Potential 🚀- Disruption in der Versicherungsbranche ? Kurze Unternehmensvorstellung
Geschichte:
$LMND (-5,38 %) ist ein Versicherungsunternehmen, das als Public Benefit Corporation gegründet wurde und seinen Hauptsitz in New York sowie seine europäische Niederlassung in Amsterdam hat. Seit Juli 2020 wird Lemonade als Aktiengesellschaft an der New York Stock Exchange gehandelt.
$LMND (-5,38 %) Insurance wurde 2015 von Daniel Schreiber und Shai Wininger gegründet, mit dem Ziel, die Versicherungsbranche durch Technologie zu revolutionieren. Das Unternehmen startete mit der Bereitstellung von Hausratversicherungen und setzt stark auf künstliche Intelligenz und Chatbots für Schadensabwicklung und Kundenservice.
$LMND (-5,38 %) hat eine schnelle Expansion erlebt, inklusive eines Börsengangs im Jahr 2020 und einer Expansion nach Deutschland
Geschäftsmodell:
Lemonade, Inc. bietet Mieter-, Hausbesitzer-, Auto-, Haustier- und Lebensversicherungen an.
Derzeitige Marktkapitalisierung 3 Milliarden
Die von künstlicher Intelligenz angetriebenen Full-Stack-Versicherungsträger des Unternehmens in den Vereinigten Staaten und der Europäischen Union ersetzen Makler und Bürokratie durch Bots und maschinelles Lernen. Das digitale Substrat des Unternehmens ermöglicht es, Marketing und Onboarding mit Underwriting und Schadenbearbeitung zu integrieren und Daten zu sammeln und zu nutzen.
Zu seiner Technologie gehören Data Advantage,
AI Maya, AI Jim, CX.AI, Forensic Graph, Blender und Cooper.
AI Maya, der Onboarding- und Customer Experience-Bot, verwendet natürliche Sprache, um Kunden bei der Aufnahme in das Unternehmen zu unterstützen.
AI Jim, der Schadensmeldungs-Bot, nimmt die erste Schadensmeldung des Kunden entgegen und zahlt dem Antragsteller oder lehnt den Antrag ohne menschliches Zutun ab.
Das Unternehmen bietet Haustierversicherungen an, die Diagnosen, Verfahren, Medikamente, Unfälle oder Krankheiten abdecken. Bereits die Basis-Tierversicherung deckt Bluttests, Urinanalysen, Laboruntersuchungen und Computertomographien ab.
Was ist das Lemonade $LMND (-5,38 %)
Giveback?
Giveback ist das Herzstück von Lemonade. Dieses Kernelement des Geschäftsmodells ermöglicht es den Kunden, mit ihren Lemonade-Versicherungen die Anliegen zu unterstützen, die ihnen am Herzen liegen.
Seit 2017 hat $LMND (-5,38 %) über 10 Millionen US-Dollar gespendet, um den Bau neuer Häuser, die Bereitstellung von sauberem Wasser, die Verbesserung der Bildung, die Förderung von Tierrechten und vieles mehr zu unterstützen.
So funktioniert’s:
Wenn ein Kunde eine $LMND (-5,38 %) Mieter-, Eigenheim-, Auto- oder Haustierversicherung abschließt, erhebt $LMND (-5,38 %) eine Pauschalgebühr, um das Unternehmen zu unterstützen und zu vergrößern. Ein Teil der Prämien fließt in die Schadensregulierung und der Restbetrag geht direkt an einen ihrer Giveback-Partner – von unseren Kunden ausgewählte gemeinnützige Organisationen.
$LMND (-5,38 %) ist eine gemeinnützige Körperschaft:
$LMND (-5,38 %) ist eine Public Benefit Corporation und eine zertifizierte B Corp. Das bedeutet, dass sie sich rechtlich dazu verpflichten, einen positiven sozialen Beitrag zu leisten. Die B Corp-Zertifizierung wird Unternehmen verliehen, die nachweisen, dass sie Gewinn und Zweck in Einklang bringen und dabei Menschen und den Planeten in den Mittelpunkt stellen.
Alle drei Jahre unterziehen sie sich einer umfassenden Bewertung ihres gesamten Unternehmens.
Mitarbeiterzahl: 1 258 (Ende 2024)
Rentabilität:
$LMND (-5,38 %) nähert sich einem Wendepunkt, der womöglich eine aussichtsreiche Investitionsmöglichkeit bietet.
Mit der Größe steigt auch die Rentabilität, da die Kosten nicht durch zusätzliche Prämien steigen, wie dies bei herkömmlichen Versicherungsunternehmen Normaler Weise der Fall ist.
Das Management erwartet eine EBITDA-Rentabilität im Jahr 2026 und eine Nettogewinnrentabilität im Jahr 2027.
Sie sehen einen äußerst klaren Weg zur Profitabilität:
Sie haben außerdem einen klaren Weg zu Profitabilität :
- Schadenquote von 92 % auf 73 %
- Nettogewinnmarge -123 % bis -20,2 %
- Weiterhin steigende Umsatzwachstumsraten
Wachstum:
Das Wachstum ist derzeit noch kontrolliert , das eigentliche Wachstum steht aber noch bevor, die Umsatzwachstumsraten sind in den letzten beiden Quartalen weiter gestiegen.
Sie konnten diese Wachstumsraten ohne eine expansive Ausweitung (sowohl in den bestehenden, als auch weiteren möglichen Bundesstaaten) der Kfz-Versicherung erreichen, was für $LMND (-5,38 %) eine riesige Chance darstellt.
Autoversicherung
$LMND (-5,38 %) hat heute in etwa 2,3 Millionen Kunden, die Mieter-, Haustier- und andere Versicherungsprodukte nutzen. Diese Kunden nutzen $LMND (-5,38 %) aus einem Grund: günstiger Preis und Komfort.
Der Anteil an KFZ- Versicherungen ist derzeit noch sehr gering und stark ausbaufähig, wenn wir also annehmen würden, das nur 30 % davon Kfz-Versicherungskunden werden mit einem Jahresumsatz von im Durchschnitt 1.800 USD, wären das zusätzliche 1,24 Milliarden US-Dollar Umsatz pro Jahr ... nur durch Cross-Selling von 30 % (ohne weitere Neukunden)
Tierversicherung:
Der Markt für Haustierversicherungen war im letzten Jahr in den USA ein 5-Milliarden-Dollar-Markt. Er dürfte im Jahr 2025 6 Milliarden Dollar und bis 2030 15,7 Milliarden Dollar erreichen und damit jährlich um 22 Prozent wachsen.
$LMND (-5,38 %) - Die jährlichen Gesamtprämien haben vor Kurzem die Marke von 1 Milliarde US-Dollar überschritten. Wenn Sie also 50 % des Haustierversicherungsmarktes erobern würde, würden sich die Prämien in nur fünf Jahren verachtfachen (800% unter der Annahme des oben angeführten prognostizierten Wachstums)
Trupanion (grüne Linie) hat heute einen Marktanteil von 25 %. $LMND (blaue Linie) liegt bei etwa 5 %.
Der Suchtrend wird sich aber weiter positiv für $LMND (-5,38 %) auswirken, zumal man gerade erst am Anfang ist weiter in alle Bundesstaaten zu expandieren. (Was übrigens auch für die anderen Versicherungssparten gilt)
Chancen/Langfristiges Potential:
Ich denke, die die zukünftigen Möglichkeiten und Chancen für $LMND (-5,38 %) in einer vermeintlich langweiligen Branche, enorm sind.
Der Versicherungsmarkt verfügt über einen der größten TAMs überhaupt.
Der globale Versicherungsmarkt hatte im Jahr 2024 ein Volumen von rund 8 Billionen US-Dollar. Die USA und China sind die größten Versicherungsmärkte weltweit, wobei die USA mit etwa 45% und China mit etwa 10% Marktanteil die Spitzenreiter sind.
- Leichte Internationale Expansion (Online)
- Produkterweiterungen (weitere Sparten)
- Enormes Cross-SellingPotential
- Abnehmende Abhängigkeit von Rückversicherung
- Einfache und schnelle Prämienkalkulation, Abschluss und Schadensabwicklung (durch AI)
- bereits selbst getestet/ kalkuliert: https://www.lemonade.com
- 10-fache Umsatzchance
$ALV (-0,19 %)
$MUV2 (+1,83 %) , $HNR1 (+2,26 %) , $PGR (-0,02 %) , $GEC , $ALL (+1,7 %) , $AIG (-0,07 %) , $UNH (-1,54 %) , $CVS (-0,26 %) , $UQA (-0,23 %) , $G (+1,17 %) , $VIG (-0,43 %)
+ 3
2323
10 KommentareMega, Dank dir darauf aufmerksam geworden 💪👌zurzeit +22%
•
33
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet