
Brown & Brown ist langfristiger Outperformer und ein Dividendenaristokrat. Grund genug, um sich mit dem Unternehmen zu beschäftigen – das gilt umso mehr, da die Aktie zuletzt spürbar unter die Räder gekommen ist.
Drei Säulen in einem fragmentierten Markt
Brown & Brown gehört zu den fünf größten Versicherungsmaklern der USA.
Das Unternehmen operiert in einem stabilen, fragmentierten Markt mit hohen Eintrittsbarrieren. Der Marktanteil von Brown & Brown (BRO) liegt bei etwa 6 %, Raum für weiteres Wachstum sollte demnach mehr als genug vorhanden sein.
Das Unternehmen agiert ausschließlich als Vermittler zwischen Versicherungsnehmern und Versicherungsgesellschaften und trägt kein eigenes Underwriting-Risiko.
BRO bedient drei zentrale Segmente:
Retail Brokerage umfasst den Direktvertrieb an gewerbliche und private Kunden im sogenannten „Admitted Market“. Hier werden standardisierte, staatlich regulierte Versicherungen vermittelt.
Wholesale Brokerage umfasst den Handel im „Excess & Specialty“-Markt, in dem spezielle, schwer versicherbare Risiken platziert werden. Dieser Bereich ist margenträchtiger, da Preise und Vertragsbedingungen frei verhandelbar sind.
Und schlussendlich der Bereich Programs & Services, der spezialisierte Versicherungsprogramme für bestimmte Branchen oder Risikoprofile umfasst.
Wiederkehrende krisenfeste Einnahmen
BRO verkauft Versicherungen im Auftrag der Versicherer, überwiegend an kleine und mittelständische Unternehmen, und erhält dafür eine Provision von typischerweise rund zehn Prozent auf die jährlich fälligen Versicherungsprämien.
Das Geschäftsmodell basiert auf wiederkehrenden, provisionsbasierten Einnahmen. Viele Versicherungen – etwa für Haftpflicht, Gebäude, Fahrzeuge oder Mitarbeiter – sind gesetzlich vorgeschrieben oder betriebsnotwendig.
Dieses Geschäftsmodell bietet Stabilität, Skalierbarkeit und eine hohe Cashflow-Qualität. Die Prämien für Versicherungen werden in der Regel auch in Krisenzeiten gezahlt, das Geschäft ist demnach gut planbar und vergleichsweise krisenfest.
Rund drei Viertel der Erlöse hängen direkt von der Höhe der Versicherungsprämien ab, wodurch das Geschäft von Brown & Brown faktisch vor Inflation geschützt ist. Steigende Preise (Inflation) führen zu steigenden Versicherungsprämien und somit zu höheren Einnahmen für BRO.
Dieser Faktor führt nahezu „automatisch“ zu einem organischen Wachstum auf Inflationsniveau.
Das macht Brown & Brown einzigartig
All das trifft auf die direkten Wettbewerber wie Marsh McLennan, Aon und Arthur J. Gallagherebenfalls zu.
Brown & Brown ist jedoch schlanker aufgestellt und setzt auf eine dezentrale Organisationsstruktur. Während große Wettbewerber stark zentralisiert sind, operieren die einzelnen Tochtergesellschaften von Brown & Brown weitgehend unabhängig und mit erheblicher unternehmerischer Eigenverantwortung.
Diese Struktur fördert Unternehmertum, Kundennähe und schnelle Entscheidungswege. Sie erlaubt es, lokale Expertise zu bewahren, während das Unternehmen gleichzeitig von den Skaleneffekten einer nationalen Plattform profitiert.
Ein weiterer Erfolgsfaktor ist die konsequente Nutzung des starken freien Cashflows für Zukäufe.
Brown & Brown kauft regelmäßig kleinere, profitable Makler mit klaren regionalen oder branchenspezifischen Nischen. Diese werden in die bestehende Struktur integriert, wodurch die Verhandlungsposition mit den Versicherern gestärkt wird. In der Regel steigt die Profitabilität der Tochtergesellschaften dadurch erheblich.
Genug der schönen Worte
Mit dem Fokus auf kleine und mittlere Unternehmenskunden unterscheidet sich Brown & Brown ebenfalls von den anderen Branchengrößen, denn die konzentrieren sich in der Regel stark auf Großkunden.
Neben schönen Worten bietet Brown & Brown aber auch solide Zahlen. In den letzten zehn Jahren konnte der Umsatz von 1,66 auf 4,71 Mrd. USD nahezu verdreifacht werden.
Gleichzeitig hat sich die Profitabilität etwas verbessert. Zuletzt lag die operative Marge bei 29 %, man könnte Brown & Brown also mit Fug und Recht als hochprofitabel bezeichnen.
Der Gewinn kletterte in dieser Zeit von 0,85 auf 3,84 USD je Aktie. Obwohl Brown & Brown in dieser Zeit etliche Übernahmen durchgeführt hat, ist die Zahl der ausstehenden Aktien nahezu unverändert und binnen einer Dekade nur von 276 auf 282 Millionen Stück gestiegen.
Ausblick und Bewertung
Im laufenden Geschäftsjahr hat sich der positive Trend konsequent fortgesetzt. Im letzten Quartal lag der Gewinn mit 1,03 USD je Aktie weit über den Erwartungen von 0,98 USD. Mit einem Umsatz von 1,30 Mrd. USD wurden die Analystenschätzungen von 1,28 Mrd. USD ebenfalls übertroffen.
Auf Jahressicht entspricht das einem Umsatzplus von 9,1 % und einem Gewinnsprung um 10,8 %.
Den Anlegern scheint das derzeit nicht zu reichen. Nach den Gewinnsprüngen in den beiden Vorjahren wird die aktuelle Situation als „rückläufige Wachstumsdynamik“ klassifiziert und abgestempelt.
Wer in absoluten Maßstäben denkt, kommt vermutlich zu einem anderen Ergebnis. Brown & Brown kommt derzeit auf eine forward P/E von 22,7.
Steigt der Gewinn im kommenden Jahr wie erwartet um 13 %, würde die P/E dadurch auf 20 sinken.
Da Brown & Brown seit langer Zeit mit zweistelligen Wachstumsraten glänzt, pendelt die P/E langjährig um einen Wert von etwa 25
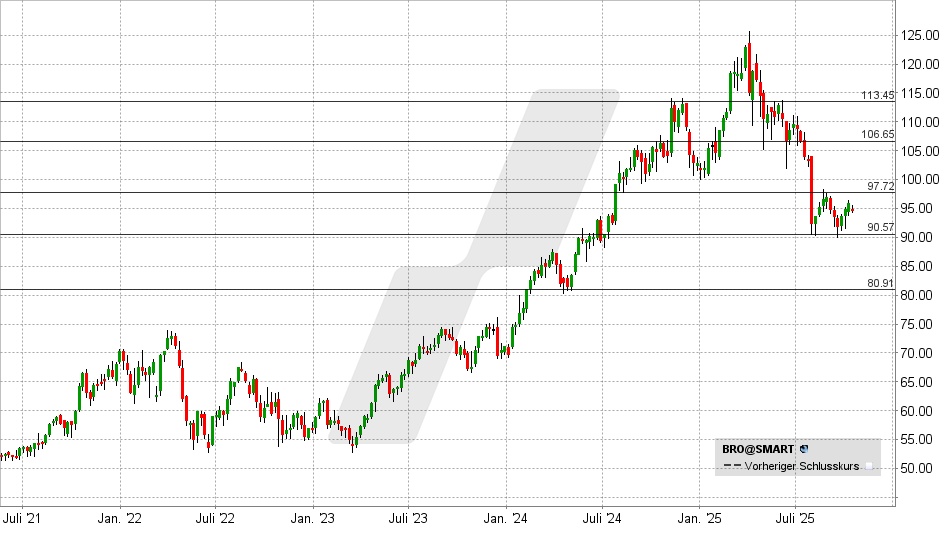
Brown & Brown Aktie: Chart vom 14.10.2025, Kurs: 94,48 USD – Kürzel: BRO | Quelle: TWS
Derzeit läuft ein Bodenbildungsversuch. Gelingt jetzt ein Ausbruch über 98 USD, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 100 und 105–106,66 USD.
Darüber wäre der Weg in Richtung 113,50 USD frei.
Fällt die Aktie hingegen unter 90 USD, haben die Bullen ihre Chance vorerst vertan, und es muss mit Kursverlusten bis 87,50 oder 81 USD gerechnet werden
Quelle


