
$EKT (-0,11 %) hat leider komplett enttäuscht. Daher nun entschieden mich davon zu verabschieden. Ein Titel weniger im Depot erleichtert mir auch den Überblick. Und dem Titel hier weine ich wirklich keine Träne nach. Betrag auch verschmerzbar, Kapitalertragssteuer Erstattung hilft bei der Entscheidung.
Energiekontor
Aktie
Aktie
ISIN: DE0005313506
Ticker: EKT
DE0005313506
EKT
Price
Diskussion über EKT
Beiträge
42

1Mon.·
Nachrichten der vergangenen Woche
Montag:
Wenig überraschend waren sowohl der Juni, als auch der Juli die heißesten Monate jemals in Europa. Das Ganze hat immer stärkere Auswirkungen auf die Wirtschaft. Sowohl Schifffahrtswege sind eingeschränkt als auch die Stromproduktion. Gerade die Pegeltiefstände in Rhein, Donau oder Po bereiten Probleme. Auch Waldbrände betreffen den Tourismus.
Mittwoch:
Anders als $MUV2 (+0,63 %) Munich Re kann die $HNR1 (+0,91 %) Hannover Rück im ersten Halbjahr den Gewinn auf 1,4 Milliarden Euro ausbauen. Insgesamt sanken die Preise im Rückversichergeschäft um etwa 4 %. Trotzdessen legte der Umsatz noch um 0,2 % zu.
Deutschland beschließt die Frühstartrente für alle Kinder die ab 2020 geboren wurden. Entweder man erhält das Geld in ein selbsteröffnetes Depot oder die Bundesbank investiert es direkt am Aktienmarkt für Kinder. Eltern und Großeltern können die 10 Euro pro Monat weiter aufstocken.
https://www.tagesschau.de/inland/innenpolitik/kabinettsbeschluss-fruehstartrente-100.html
Donnerstag:
Rekordumsatz beim Autovermieter $SIX2 (+0,25 %) Sixt im 1. Halbjahr. Insgesamt konnte der Umsatz um 9 % auf 2,1 Milliarden Euro gesteigert werden. Der Gewinn steig um mehr als 28 % auf 84,5 Millionen Euro an.
Freitag:
Einen Tag nach den Quartalszahlen und der bestätigten Prognose korrgiert $EKT (-0,11 %) Energiekontor die Prognose, weil sich Windparks in Schottland erst mit Verspätung ans Netz anschließen lassen. Das ist natürlich eine fatale Kapitalmarktkommunikation. Die Info aus Schottland muss wohl gestern reingekommen sein, ansonsten ist es auch rechtlich bedenklich.
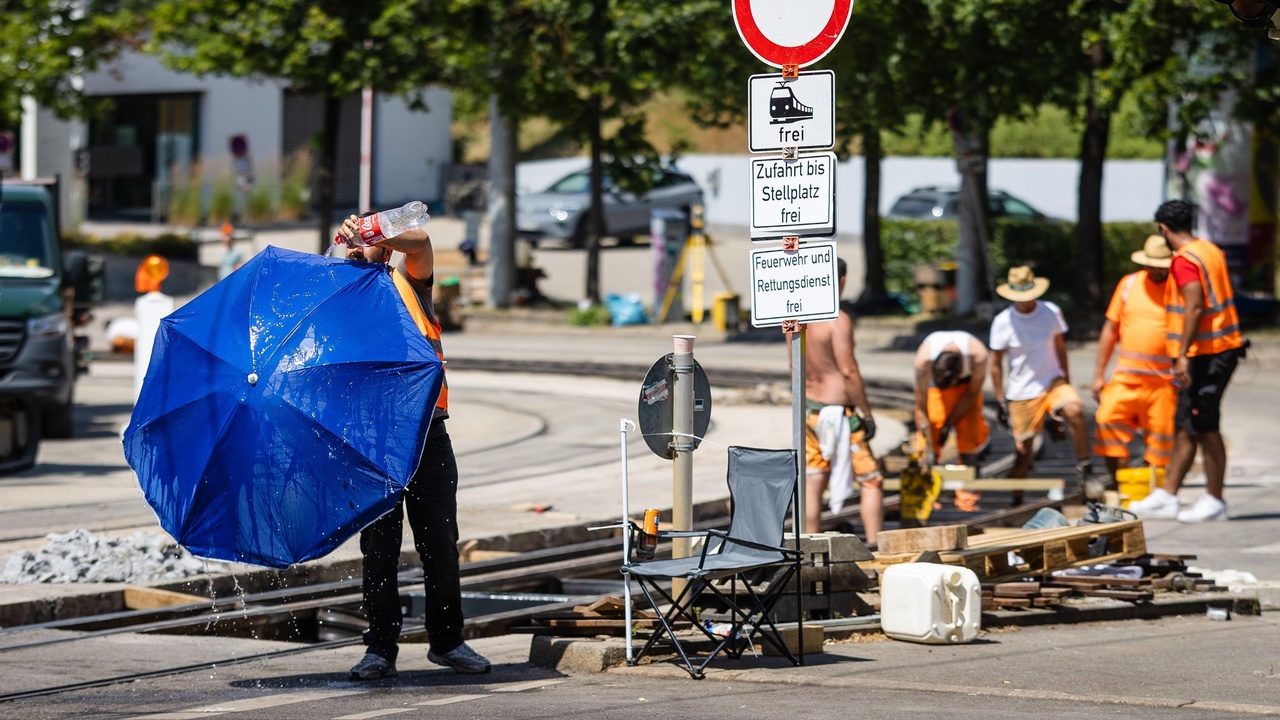
www.handelsblatt.comKlima: Juni und Juli waren in Westeuropa so warm wie noch nie


3Mon.·
Die Kraft des neuen Wachstums liefern
Hallo meine Lieben,
Energy und Strom wird das große Thema bleiben. Was Erneuerbare Energie angeht sind einige Investoren oftmals etwas skeptisch. Aber auch diese Energie findet immer mehr Akzeptanz.
Deshalb möchte ich euch heute ein Unternehmen aus dem Sektor vorstellen.
Da ich weiß, das sich unser Lieber @Dividendenopi intensiv mit dem Thema beschäftigt hat. Schließlich war er ja lange bei $EKT (-0,11 %) investiert. Interessiert mich seine Meinung natürlich ganz besonders.
Aber natürlich interessiert mich eure Meinung ebenso.
SOLV hat 2008 mit der Lieferung einiger der frühesten groß angelegten Solaranlagen in den USA begonnen. Mit dem Wachstum der Projekte wuchsen auch die Fähigkeiten – von Ingenieurwesen, Beschaffung, Bau, Inbetriebnahme, Betrieb und Wartung. Heute sind sie ein Volllebenszyklus-Anbieter, der komplexe Anlagen entwerfen, bauen, betreiben und optimieren kann, darunter Hochspannungs-Umspannwerke, Übertragungsverbindungen und End-to-End-SCADA-/Netzwerksysteme. SOLV ist bekannt für ihre Führungsrolle im Bereich Solar- und Batteriespeicher im Versorgungsmaßstab, für eine bankable Umsetzung und langfristige Leistung.
SOLV ist ein führender Anbieter von Infrastrukturdienstleistungen für die Energiebranche, darunter Ingenieurwesen, Beschaffung, Bau, Tests, Inbetriebnahme, Betrieb, Wartung und Umrüstung. Seit der Gründung im Jahr 2008 haben sie mehr als 500 Kraftwerke mit einer Erzeugungskapazität von 21 GWdc gebaut und bieten derzeit O&M-Dienstleistungen im Rahmen langfristiger Verträge für 150 Kraftwerke mit über 20 GWdc Erzeugungskapazität an.
Die Stromnachfrage beschleunigt sich, da Rechenzentren wachsen und die US-Fertigung sich erholt. SOLV Energy liefert die groß angelegten Solar- und Batteriespeicherprojekte, die diese Industrien pünktlich und in großem Maßstab mit Energie versorgen. Mit nachgewiesener Expertise, umfangreichen Ressourcen und vollständigen Lebenszyklusfähigkeiten bauen sie Kraftwerke, die langfristige Leistung und Mehrwert für Kunden und Gemeinden bieten.
2.600 Mitarbeiter, darunter fast 1.950 qualifizierte Handwerker.
SOLV zeigt:
- 500+ abgeschlossene Projekte
- 20+ GW unter Management
- EPC + O&M Kunden in 48 US‑Bundesstaaten
- Backlog 8,0 Mrd. USD (EPC + O&M)
- 150+ aktive Projekte
046aaf8c-2921-4257-9c68-7ea176174113
Die Präsentation sagt explizit:
„Accelerating investment in data centers … is driving unprecedented load growth“
„Fastest growing loads want carbon‑free power“
Das bedeutet:
✔ Rechenzentren sind ein zentraler Treiber der Nachfrage
- Hyperscaler (AWS, Google, Microsoft, Meta)
- KI‑Rechenzentren
- Colocation‑Provider
Diese Unternehmen benötigen gigantische Mengen erneuerbarer Energie, oft über PPA‑Strukturen.
✔ SOLV profitiert direkt über EPC‑Projekte
Rechenzentren bauen keine Solaranlagen selbst — sie schließen PPAs mit Entwicklern ab. Diese Developer beauftragen dann EPC‑Player wie SOLV.
✔ SOLV positioniert sich klar als „Data‑Center‑Enabler“
Die Präsentation zeigt:
- 5× höheres Load‑Growth durch Data Centers
- Solar + BESS als bevorzugte Lösung für Rechenzentren
- SOLV als #2 EPC und #2 BESS‑Contractor in den USA
→ Das ist eine direkte strategische Ausrichtung auf den Rechenzentrums‑Boom.
🧠 3) Juan‑Fazit (kurz & klar)
Juan sagt: SOLV nennt keine Kundennamen, aber das Muster ist eindeutig: große Utilities, IPPs und Infrastruktur‑Investoren. Der entscheidende Punkt: Rechenzentren sind jetzt einer der stärksten Nachfrage‑Treiber, und SOLV ist als #2 EPC + #2 BESS‑Contractor perfekt positioniert, um genau diese Projekte zu bauen.
Kurz: Keine Namen, aber ganz klar Data‑Center‑Exposure — und zwar wachsend.
4. Mai 2026
SOLV Energy veröffentlicht die Finanzergebnisse des ersten Quartals 2026 am 12. Mai 2026
4. Mai 2026
1. April 2026
SAN DIEGO, 12. Februar 2026 (GLOBE NEWSWIRE) – SOLV Energy, Inc. ("SOLV" oder das "Unternehmen") (Nasdaq: MWH), ein führender Anbieter von Infrastrukturdienstleistungen für die Energiebranche, gab heute den Abschluss seines Börsenangebots von 23.575.000 Aktien seiner Stammaktien der Klasse A bekannt, zu denen auch
12. Februar 2026
Juan‑Fazit zu den SOLV‑Energy‑Finanzkennzahlen 2025–2028
(kurz, knackig, investorenfokussiert)
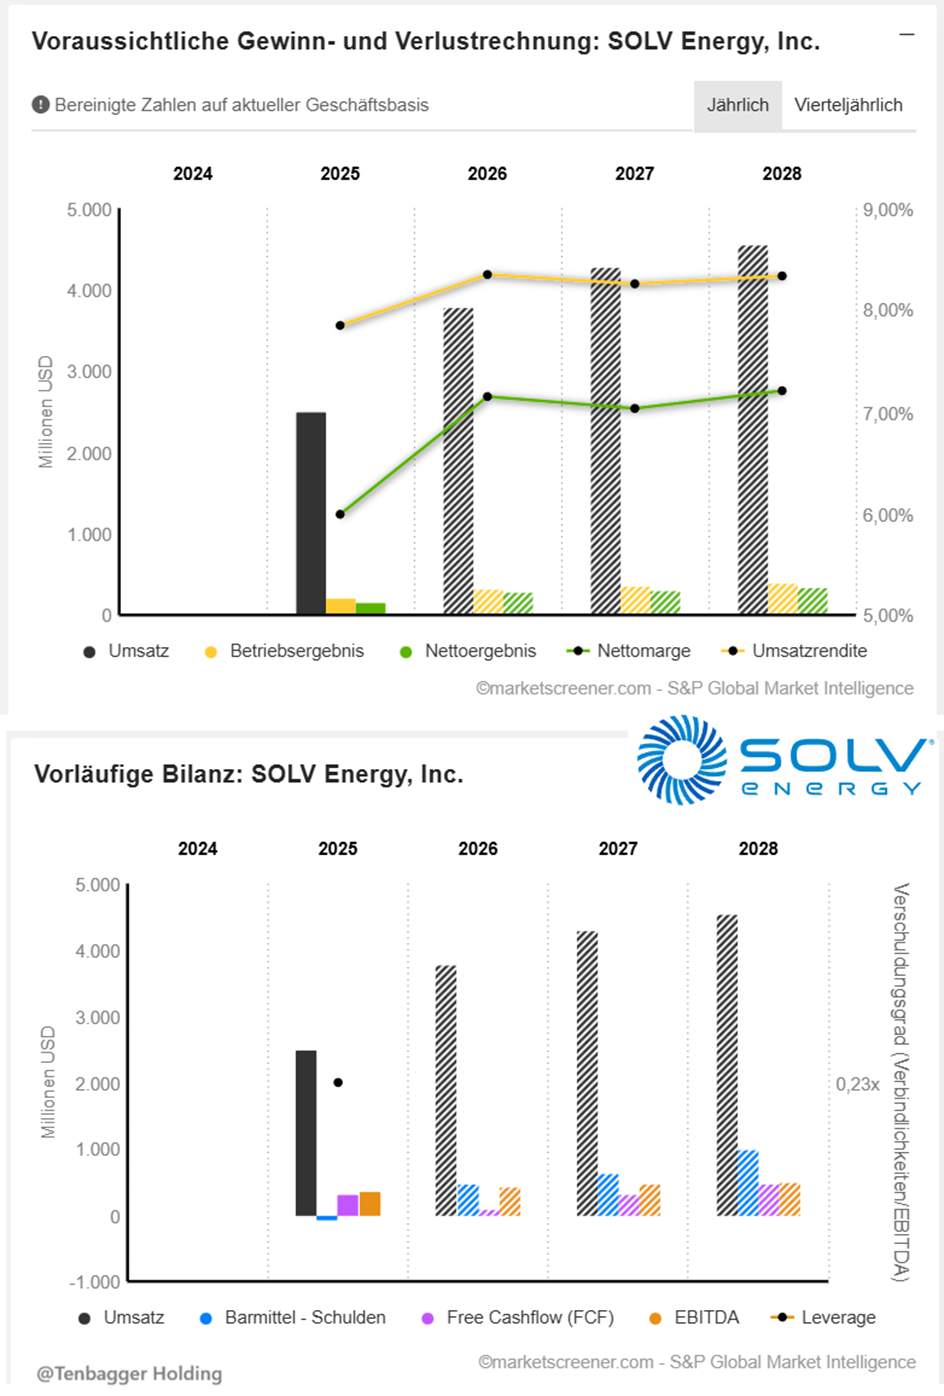
Juan sagt: SOLV Energy liefert ein starkes Wachstumsprofil, aber mit deutlichen Schwankungen im Cashflow. Umsatz und EBIT steigen sauber durch, die Margen bleiben stabil im einstelligen Bereich. Der Free Cashflow springt stark – erst hoch, dann Einbruch, dann wieder kräftige Erholung – typisch für projektlastige Solar- und EPC‑Geschäfte.
Die Nettoverschuldung kippt ab 2026 tief ins Negative, was ein klarer Balance‑Sheet‑Vorteil ist. EPS wächst solide zweistellig, aber die Profitabilität bleibt insgesamt noch schlank.
Kurz gesagt: Wachstum top, Bilanz stark, Cashflow volatil – ein Solar‑Pure‑Play mit Momentum, aber zyklischem Puls.
Marktwert 4.853
Anzahl der Aktien (in Tausend) 115.349
Juan‑Fazit zu den Bewertungskennzahlen 2026–2028
(kurz, präzise, investorenfokussiert)
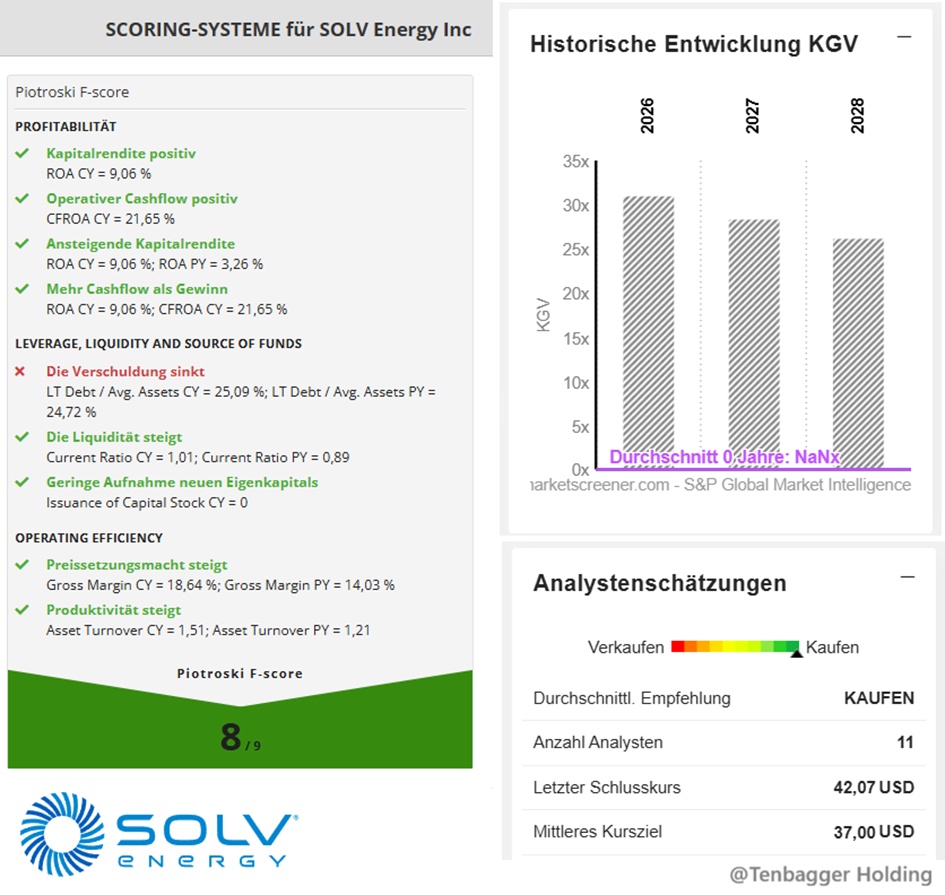
Juan sagt: SOLV Energy wirkt wie ein typischer High‑Growth‑Titel, der gerade erst in eine Bewertungs‑Normalisierung hineinläuft. Das KGV fällt sauber von 31× auf 26×, während das KBV von 7,8× auf 5,2× zurückkommt – ein klarer Hinweis, dass das Wachstum vom Markt zunehmend eingepreist wird.
Der FCF‑Yield steigt stark von 2 % auf fast 12 %, was die Aktie fundamental deutlich attraktiver macht. Das PEG über 3 zeigt aber: Das Wachstum ist gut, aber nicht mehr „billig“.
Kurz gesagt: Bewertung entspannt sich, Cashflow‑Attraktivität steigt, aber die Aktie bleibt ein Growth‑Play mit Premium‑Anspruch.
Performance
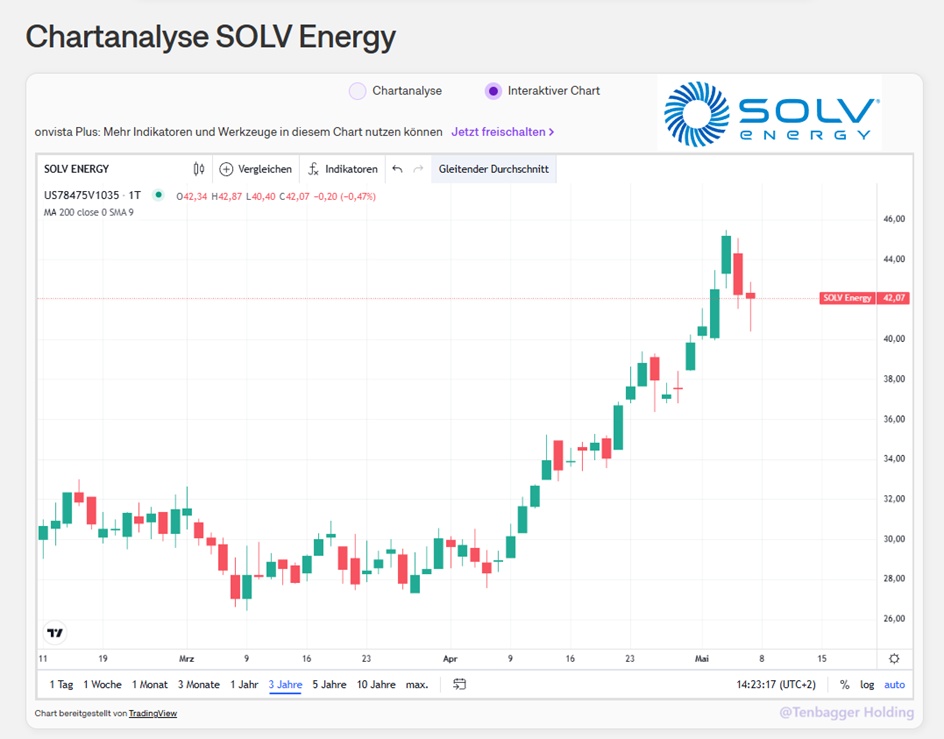
1 Woche +5,60 %
1 Monat + 48,55 %
17,06,2026, 22:00:00 •
Nasdaq (USD)
34,69 USD
18,06,2026, 13:31:06 •
Societe Generale (EUR)
29,80 EUR
$mwh
+ 3
2020
6 Kommentare
Moin @Tenbagger2024,
du hast zwar den guten @Dividendenopi angefunkt, aber ich lass es mir nicht nehmen, das Ding direkt mal eiskalt durch meinen Maschinenraum zu jagen!
Zuerst das Lob: Du hast da einen absoluten Mega-Trend auf dem Tisch. Das Narrativ "Rechenzentren / KI brauchen massiv grüne Energie" ist derzeit die heißeste Story am Markt, und SOLV Energy ist als EPC- und O&M-Dienstleister genau der Schaufelverkäufer, den dieser Goldrausch braucht. Auch der Blick auf die Bilanz gefällt mir extrem gut – dass die Nettoverschuldung ab 2026 ins Negative kippt, zeigt, dass das Fundament stimmt. Keine Zombie-Bude, sondern echtes Business.
Aber jetzt kommt der gnadenlose Realitätscheck aus Sicht meiner Hantel-Strategie:
1. Die Margen-Falle (Core Quality Check)
Du schreibst es selbst: Die Margen bleiben stabil im einstelligen Bereich. EPC (Engineering, Procurement, Construction) ist ein knallhartes Projektgeschäft. Du hast massiven Umsatz, aber am Ende bleibt verhältnismäßig wenig hängen. Für meine Kern-Qualitätsformel (Umsatzwachstum + Operative Marge) bedeutet das: Selbst wenn der Umsatz knallt, reißt die schwache Marge den Score nach unten. Ich mag Margen ab 15 % aufwärts, wo echtes Geld verdient wird.
2. Der Cashflow-Zyklus (FCF Check)
Als stoischer Dividenden- und Cashflow-Jäger blutet mir bei "volatiler FCF" natürlich das Herz. Aktuell liegen wir laut deinen Daten bei einer FCF-Yield von ca. 2 %. Mein Filter sagt: > 5 % ist attraktiv. Dass der Yield laut Analysten bis 2028 auf 12 % springen soll, ist Musik in der Zukunft. An der Börse wird die Zukunft gehandelt, klar – aber Projektgeschäft bleibt zyklisch. Ein verzögertes Großprojekt, und der Cashflow rutscht ins nächste Quartal.
3. Bewertung & FOMO-Gefahr
Hier schrillen bei mir alle Alarmglocken: Das Ding ist erst seit Februar 2026 an der Börse (IPO-Hype) und hat im letzten Monat mal eben +48,55 % hingelegt. Ein KGV von 31 und ein PEG von über 3 für einen Margen-schwachen Infrastruktur-Bauer ist sportlich. Hier preist der Markt aktuell das pure "KI-Data-Center"-Wachstum ein. Das verletzt fast meine eiserne Ausschlussregel: Aktuell ist die "Story > Zahlen".
Mein eiskaltes Fazit:
Das ist absolut kein Titel für ein stoisches Dividenden-Fundament (die A-Seite). Wenn überhaupt, ist $MWH ein reiner, spekulativer Wachstums-Satellit für die B-Seite. Aber nach fast 50 % Anstieg in 30 Tagen springe ich hier auf keinen Fall blind auf den fahrenden Zug.
Top recherchiert und ein super spannendes Unternehmen! Kommt bei mir definitiv auf die Watchlist für die B-Seite – aber erst, wenn der RSI sich wieder abgekühlt hat und der erste große Hype-Staub verflogen ist.
Grüße aus dem Maschinenraum,
Raketentoni 🚀
•
1111
•4Mon.·
Energiekontor vs. TDIV
$EKT (-0,11 %) wechelt bei mir endlich in den grünen Bereich. Ich überlege nun, die Position aufzulösen, an der ich über 2 Jahre hängen musste und die Summe einfach in den $TDIV (+0,4 %) umzuschichten. Was ist eure Meinung, gibts hier jemanden, der $EKT (-0,11 %) in den kommenden 2-3 Jahren eine Entwicklung zutraut, die den $TDIV (+0,4 %) schlägt, sowohl was Wachstum als auch Dividende anbelangt?
44
4 Kommentare4Mon.
Hallo
Kurze Info, sollte Interesse bestehen
IE000QYDXKV5 ist die thesaurierende Variante von $TDIV, mit Auflagedatum vom 17.04.2026 und in Irland platziert!
Kurze Info, sollte Interesse bestehen
IE000QYDXKV5 ist die thesaurierende Variante von $TDIV, mit Auflagedatum vom 17.04.2026 und in Irland platziert!
•
55
•4Mon.·
Wichtigste Nachrichten der vergangenen Woche
Wie jede Woche vor dem Start in die neue Woche, die wichtigsten Nachrichten der vergangenen Woche.
Dienstag:
Bayer überrascht ausgerechnet mit der Agrarsparte. Hier hat man nach wie vor mit Rechtsstreitigkeiten zu kämpfen. Im ersten Quartal konnte sich daher der Gewinn von $BAYN (+0,07 %) Bayer auf 2,76 Milliarden Euro verdoppeln. Auch weil das Pharmageschäft besser lief als von Analysten erwartet.
$G24 (+1,17 %) Scout24 erhöht die Wachstumsprognose und vertreibt damit KI-Sorgen. Die EBITDA-Marge soll bis 2028 auf 64 % ansteigen. Der Umsatz soll bis dahin zweistellig zulegen.
Mittwoch:
$EOAN (+0,48 %) Eon legt gute Zahlen im ersten Quartal vor. Der Konzernüberschusd kletterte deutlich um 7 % auf 1,3 Milliarden Euro. Eon hat zudem 1,4 Milliarden Euro investiert. Eon ist größter Anbieter von Energienetzen in Europa.
$EKT (-0,11 %) Energiekontor startet planmäßig ins Jahr. Der konzerneigene Bestand hat sich auf rund 450 Megawatt erhöht. Projekte mit einer Kapazität von 650 Megawatt befinden sich im Bau und der Bau verläuft planmäßig.
https://www.ecoreporter.de/artikel/energiekontor-liegt-im-plan-aktie-gewinnt-57/
Wegen eines Rekordauftrags aus der Ukraine erhöht $F3C (-0,36 %) SFC Energy die Prognose. Der Umsatz soll auf 163 bis 175 Millionen Euro ansteigen. Der Großauftrag aus der Ukraine bringt hier alleine 42,7 Millionen Euro, es werden hochmobile Brennstoffzellen verkauft.
Donnerstag:
Cisco erhöht die Prognose deutlich, die Aktie kann deutlich zulegen. Für das Gesamtjahr rechnet Cisco jetzt mit 62,8 - 63 Milliarden USD Umsatz. Im letzten Quartal stieg der Gewinn um knapp ein Drittel auf 3,4 Milliarden USD.
Freitag:
Kevin Warsh übernimmt ab diesem Freitag den Vorsitz der Fed. Viele sind gespannt wie Notenbankpolitik unter dem neuen Vorsitzenden aussehen wird. Zumindest Trump wünscht sich Zinssenkungen. Warsh war in der Vergangenheit eher für seine Position bekannt die Bilanz der Fed abzubauen.
https://www.zeit.de/2026/22/kevin-warsh-federal-reserve-notenbank-donald-trump/seite-3
33

6Mon.·
Energiekontor erzielt solides Konzernergebnis im Geschäftsjahr 2025 und stärkt Basis für weiteres Wachstum
Pressemitteilung von $EKT (-0,11 %) vom 31.03.2026. Licht am Ende des Tunnels? Zumindest für heute mal wieder ein deutliches Plus, nachdem der Kurs auch gestern schon zugelegt hatte.
- Konzern-EBT am oberen Rand der angepassten Prognose
- Umsatz und Ergebnis gegenüber Vorjahr gesteigert
- Dividendenvorschlag auf 1,00 Euro je Aktie verdoppelt
- Marktumfeld anspruchsvoll – zunehmende Visibilität im Jahresverlauf erwartet
- Deutliches Ergebnispotenzial für die kommenden Geschäftsjahre
Bremen, 31. März 2026 – Die im General Standard gelistete Energiekontor AG („Energiekontor“), einer der führenden deutschen Projektentwickler und Betreiber von Wind- und Solarparks mit Sitz in Bremen, hat die im Oktober 2025 angepasste Prognose für das Geschäftsjahr 2025 am oberen Rand der Bandbreite erfüllt und geht aus heutiger Sicht von einer weiteren Verbesserung des Konzernergebnisses im Geschäftsjahr 2026 aus. Darüber hinaus bestätigt Energiekontor sein mehrjähriges Wachstumsziel unter Berücksichtigung der veränderten Rahmenbedingungen.
Angepasste Prognose für 2025 am oberen Rand erfüllt – Dividendenvorschlag verdoppelt
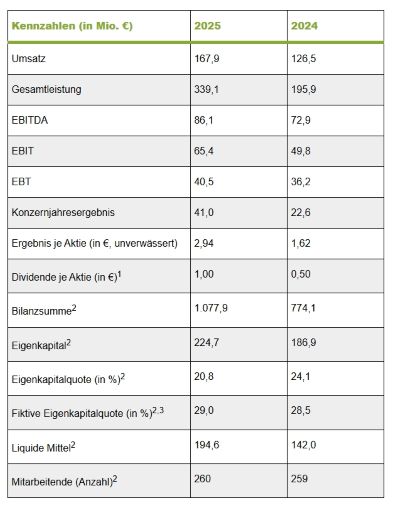
In einem zunehmend komplexen und anspruchsvollen Marktumfeld erwirtschaftete Energiekontor im Geschäftsjahr 2025 gestiegene Konzernumsatzerlöse in Höhe von 167,9 Mio. Euro (2024: 126,5 Mio. Euro). Die Gesamtleistung belief sich auf 339,1 Mio. Euro (2024: 195,9 Mio. Euro). Insbesondere die erhöhte ergebniswirksame Projektierungstätigkeit führte zu einem gestiegenen operativen Konzernergebnis (EBIT) von 65,4 Mio. Euro (2024: 49,8 Mio. Euro), was einer EBIT-Marge von 38,9 Prozent entspricht (2024: 39,4 Prozent). Bereinigt um höhere Zinsaufwendungen erwirtschaftete Energiekontor ein Konzernergebnis vor Steuern (EBT) in Höhe von 40,5 Mio. Euro (2024: 36,2 Mio. Euro) und eine EBT-Marge von 24,1 Prozent (2024: 28,6 Prozent).
Das im Vergleich zum Vorjahr gesteigerte Konzern-EBT erfüllt damit die im Oktober 2025 angepasste Ergebnisprognose für das Konzern-EBT im Geschäftsjahr 2025 am oberen Rand der Bandbreite, die ein Konzernergebnis vor Steuern von ca. 30 bis 40 Mio. Euro vorsah. Zuvor war Energiekontor von einer höheren Bandbreite von ca. 70 bis 90 Mio. Euro ausgegangen. Hauptgrund für die reduzierte Gewinnerwartung war die zeitliche Verschiebung wesentlicher Vollzugsbedingungen für anstehende Transaktionen, die somit im Geschäftsjahr 2025 nicht mehr erfüllt werden konnten. Dies betraf insbesondere behördliche verursachte Projektverzögerungen und daraus entstandene Fristverlängerungen sowie die Verschiebung der Bekanntgabe und Aktualisierung von Netzanschlusszusagen im Zuge der noch laufenden Netzreform (Grid Reform) in Großbritannien.
Die Konzernsteuern wiesen im Geschäftsjahr 2025 einen positiven Betrag in Höhe von 0,4 Mio. Euro aus (2024: -13,6 Mio. Euro), was ein Konzernjahresergebnis in Höhe von 41,0 Mio. Euro zur Folge hatte (2024: 22,6 Mio. Euro), das aus diesem Grund leicht oberhalb des Konzern-EBT ausfiel. Der positive Steuereffekt resultierte im Wesentlichen aus günstigen Steuerbedingungen für ein im Ausland veräußertes Projekt und der Auflösung latenter Steuern. Das unverwässerte Ergebnis je Aktie betrug 2,94 Euro (2024: 1,62 Euro).
Die Aktionärinnen und Aktionäre der Energiekontor AG sollen auch in herausfordernden Geschäftsjahren an der Entwicklung des Unternehmens teilhaben. Die Ausschüttungshöhe der Dividende orientiert sich dabei am erzielten Bilanzgewinn. Vorstand und Aufsichtsrat werden der ordentlichen Hauptversammlung am 27. Mai 2026 in Ritterhude daher vorschlagen, rund 35 Prozent des Bilanzgewinns der Energiekontor AG für die Dividendenausschüttung zu verwenden. Die vorgeschlagene Ausschüttung entspricht einer Dividende von 1,00 Euro je Aktie, die sich damit im Vergleich zum Vorjahr verdoppelt (2024: 0,50 Euro).
Deutliche Ergebnissteigerung im Segment Projektierung und Verkauf
Im Geschäftsjahr 2025 erzielte das Segment Projektierung und Verkauf angestiegene externe Umsatzerlöse in Höhe von 94,9 Mio. Euro (2024: 52,4 Mio. Euro). Das Segment-EBT erreichte mit 20,8 Mio. Euro einen nahezu verdreifachten Wert im Vergleich zum Vorjahr (2024: 7,3 Mio. Euro).
Im Geschäftsjahr 2025 veräußerte Energiekontor sieben Windprojekte mit einer Gesamterzeugungsleistung von rund 209 Megawatt (2024: 51 Megawatt), wovon ein britisches Windprojekt und ein deutsches Repowering-Windprojekt zum Segmentergebnis des Geschäftsjahres 2025 beitrugen. Die übrigen fünf schlüsselfertig veräußerten Windprojekte, die sich derzeit im Bau befinden, werden mit ihrer Inbetriebnahme in den Geschäftsjahren 2026 und 2027 ergebniswirksam.
Zum 31. Dezember 2025 befanden sich insgesamt 21 Projekte mit einer Gesamterzeugungsleistung von rund 640 Megawatt im Bau bzw. lag für diese Projekte der Financial Close vor (31. Dezember 2024: 368 Megawatt). Darüber hinaus nahm Energiekontor im Berichtsjahr zwei Solarparks und einen Windpark mit einer Gesamterzeugungsleistung von rund 83 Megawatt in Betrieb (2024: 124 Megawatt). Zum Berichtsstichtag lagen außerdem 34 Baugenehmigungen mit einer Gesamterzeugungsleistung von nahezu 1,2 Gigawatt vor (31. Dezember 2024: 1.129 Megawatt). Bezogen auf die Gesamtnennkapazität entfiel der Großteil auf das britische Projektgeschäft, gefolgt von Deutschland, während der verbleibende Anteil überwiegend auf den französischen Markt entfiel.
Stabile Erträge im Stromerzeugungssegment bei weiterem Ausbau des Eigenbestands
Die externen Umsatzerlöse des Segments Stromerzeugung in konzerneigenen Wind- und Solarparks bewegten sich im Geschäftsjahr 2025 in etwa auf Höhe des Vorjahresniveaus, wobei das Segment externe Umsatzerlöse in Höhe von 68,6 Mio. Euro erwirtschafte (2024: 69,4 Mio. Euro). Das Segmentergebnis (EBT) betrug 17,1 Mio. Euro (2024: 26,0 Mio. Euro). Der geringere Ertrag ist hauptsächlich auf einmalige ergebniswirksame Sondereffekte zurückzuführen, die im Vorjahr enthalten waren und die überwiegend auf Forderungen im Zusammenhang mit der Kompensation von Ertragsausfällen in verschiedenen Windparks im Inland beruhten. Davon abgesehen wies das Segmentergebnis im Geschäftsjahr 2025 eine vergleichsweise solide Entwicklung auf.
Die Gesamterzeugungskapazität des konzerneigenen Bestands an Wind- und Solarparks erhöhte sich im Verlauf des Geschäftsjahres 2025 auf rund 448 Megawatt (31. Dezember 2024: rund 395 Megawatt). Der Ausbau des Eigenparkportfolios wurde insbesondere durch die Inbetriebnahme neuer Solarprojekte weiter vorangetrieben. Weitere Projekte mit einer Gesamterzeugungsleistung von mehr als 230 Megawatt, die für den Eigenbestand vorgesehen sind, befinden sich derzeit im Bau. Perspektivisch soll das Eigenparkportfolio auf über 680 Megawatt ausgebaut werden, wobei dieser Zielwert mit der Erreichung weiterer Financial Closes kontinuierlich steigen soll.
Die Stromproduktion der Eigenparks belief sich im Berichtsjahr auf rund 617 Gigawattstunden und lag damit trotz eines deutlich unterdurchschnittlichen Windjahres leicht über dem Vorjahresniveau. Zusätzliche Erzeugungsbeiträge neu in Betrieb genommener Solarparks wirkten dabei stabilisierend.
Segment Betriebsentwicklung, Innovation und Sonstiges mit solidem Beitrag
Das Segment Betriebsentwicklung, Innovation und Sonstiges verzeichnete eine Umsatz- und Ergebnisentwicklung leicht unterhalb des Vorjahresniveaus. Die externen Umsatzerlöse reduzierten sich geringfügig auf 4,4 Mio. Euro (2024: 4,6 Mio. Euro). Das Segmentergebnis (EBT) erreichte 2,5 Mio. Euro (2024: 2,8 Mio. Euro).
Projektpipeline wächst weiter – Anteil fortgeschrittener Projekte erneut ausgebaut
Energiekontor konnte das hohe Niveau seiner Projektpipeline im Geschäftsjahr 2025 wiederholt ausbauen. Zum 31. Dezember 2025 belief sich die Projektpipeline auf rund 11,6 Gigawatt (ohne US-Projektrechte) gegenüber 11,2 Gigawatt im Vorjahr. Einschließlich der US-Projektrechte lag sie bei rund 12,2 Gigawatt (31. Dezember 2024: rund 12,1 Gigawatt).
Zugleich erhöhte sich der Anteil der Projekte in fortgeschrittenen Entwicklungsphasen erneut. Deren Gesamterzeugungsleistung betrug rund 3,1 Gigawatt (31. Dezember 2024: rund 2,7 Gigawatt) und bildet die Grundlage für das kurz- und mittelfristige Wachstum bei zugleich hoher Qualität der Projektpipeline. Auch die technologische Diversifizierung wurde weiter vorangetrieben. Inzwischen entfällt rund ein Drittel der Projektpipeline auf Solarprojekte.
Wachstumsstrategie 2023 bis 2028 weiter im Fokus
Das Geschäftsjahr 2025 war von einem sehr dynamischen Marktumfeld geprägt. Insbesondere verlängerte Projektrealisierungszeiten, begrenzte Verfügbarkeiten von Anlagen und Infrastruktur sowie Verzögerungen bei Netzanschlussbestätigungen und Ausschreibungsprozessen – vor allem in Großbritannien – beeinflussten die zeitliche Planbarkeit von Projektverkäufen. Auch in Deutschland bestehen aktuell weiterhin Unsicherheiten im Hinblick auf die künftige Ausgestaltung des EEG-Fördersystems ab 2027 sowie die konkrete Ausgestaltung des angekündigten Netzpakets, deren Auswirkungen noch nicht abschließend bewertbar sind. Es ist davon auszugehen, dass diese Rahmenbedingungen auch im weiteren Jahresverlauf 2026 zunächst bestehen bleiben. Dabei erwartet Energiekontor, dass sich die Planungssicherheit im Jahresverlauf sukzessive erhöht, sobald die regulatorischen Voraussetzungen in den Kernmärkten Deutschland und Großbritannien weiter konkretisiert werden.
Die operative Entwicklung des Geschäfts bleibt in diesem Zusammenhang unverändert robust. Gleichzeitig haben sich die Marktmechanismen in der Projektentwicklung spürbar verändert. Eine steigende Anzahl genehmigter Projekte trifft auf weiterhin hohe Kosten für Anlagen, Infrastruktur und Finanzierung sowie sinkende Zuschlagswerte in den Ausschreibungen der Bundesnetzagentur, wodurch der wirtschaftliche Druck auf einzelne Projekte zunimmt. Energiekontor begegnet diesen Entwicklungen mit einer konsequenten Projektselektion sowie einer fokussierten Steuerung der Projektpipeline. Dabei profitiert das Unternehmen von seiner schlanken Organisationsstruktur und hohen operativen Effizienz.
Vor diesem Hintergrund bleibt die Ergebnisentwicklung maßgeblich vom zeitlichen Verlauf einzelner Projektverkäufe und -realisierungen geprägt. Parallel stärkt der kontinuierliche Ausbau des Eigenparkportfolios die Basis für stabile, wiederkehrende Einnahmen und erhöht die Resilienz des Geschäftsmodells. Zugleich verfügt das Unternehmen trotz der hohen Investitionstätigkeit über eine robuste Liquiditätsposition sowie über eine solide Eigenkapitalausstattung, die die Umsetzung der Projektpipeline und den Ausbau des Eigenbestands finanziell absichert. Damit gewinnt die Ergebnisbasis des Konzerns weiter an Stabilität und Vorhersehbarkeit. Darüber hinaus arbeitet Energiekontor kontinuierlich durch gezielte technologische und innovative Verbesserungsmaßnahmen an der weiteren Stärkung seiner Wettbewerbsposition, unter anderem in den Bereichen Smart Windfarm Controlling, proaktive Wartung, hybride Parkkonzepte, Batteriespeicherlösungen sowie weiteren Maßnahmen zur Verbesserung der Projektwirtschaftlichkeit.
Auf Basis der aktuellen Projektplanungen und unter Berücksichtigung der noch bestehenden Unsicherheiten im Hinblick auf regulatorische und marktseitige Rahmenbedingungen erwartet Energiekontor für das Geschäftsjahr 2026 derzeit ein Konzernergebnis vor Steuern (EBT) in einer Bandbreite von 40 bis 60 Mio. Euro (2025: 40,5 Mio. Euro). Die Prognose reflektiert dabei bewusst die aktuell noch bestehenden zeitlichen Unsicherheiten in der Projektumsetzung. Die wesentlichen Ergebnisbeiträge sollen voraussichtlich aus mehreren Ready-to-build-Verkäufen im britischen Markt, aus der Inbetriebnahme der drei im Geschäftsjahr 2025 veräußerten deutschen schlüsselfertigen Windparks sowie aus dem Eigenparkbestand generiert werden.
Mit zunehmender Planungssicherheit hinsichtlich der regulatorischen und infrastrukturellen Gegebenheiten im Jahresverlauf sowie der daraus resultierenden Bestätigung der bisherigen Projektplanungen sieht Energiekontor deutliches Potenzial für zusätzliche Ergebnisbeiträge in den kommenden Geschäftsjahren. Vor diesem Hintergrund bleibt die Wachstumsstrategie 2023 bis 2028, die die Erreichung eines Konzern-EBT in Höhe von 120 Mio. Euro im Geschäftsjahr 2028 anstrebt, unverändert auf nachhaltiges und profitables Wachstum ausgerichtet und wird mit zunehmender Klarheit im Jahresverlauf weiter konkretisiert und geschärft, wobei die zwischenzeitlich veränderten Markt- und Rahmenbedingungen aktiv berücksichtigt werden.
„Wir haben im Geschäftsjahr 2025 in einem sehr herausfordernden Umfeld eine solide Ergebnisbasis geschaffen und unsere im Oktober 2025 angepasste Prognose am oberen Rand erfüllt. Auch wenn die aktuell kommunizierte Prognosebandbreite für 2026 angesichts des vorhandenen Projektportfolios auf den ersten Blick zurückhaltend erscheinen mag, spiegelt sie bewusst die noch bestehenden zeitlichen Unsicherheiten bei Projektumsetzungen wider. Mit zunehmender Klarheit hinsichtlich der regulatorischen und infrastrukturellen Rahmenbedingungen erwarten wir jedoch eine deutlich verbesserte Planbarkeit und sehen weiterhin erhebliches Potenzial für zusätzliche Ergebnisbeiträge in den kommenden Jahren“, so Peter Szabo, Vorstandsvorsitzender der Energiekontor AG.
Der Geschäftsbericht 2025 enthält weitere Angaben zur Geschäftsentwicklung, zur Finanzlage, zum Wirtschafts- und Marktumfeld sowie zum Ausblick von Energiekontor. Er steht unter https://www.energiekontor.de/investor-relations/finanzberichte.html zum Download zur Verfügung.
1Für das Berichtsjahr 2025 vorbehaltlich der Zustimmung der Hauptversammlung am 27. Mai 2026.
2Zum Berichtsstichtag (31.12.).
3Nähere Ausführungen zur fiktiven Eigenkapitalquote im Geschäftsbericht 2025 auf Seite 81.
Die Aktie der Energiekontor AG (WKN 531350/ISIN DE0005313506/General Standard) ist im SDAX der Deutschen Börse in Frankfurt notiert und kann an allen deutschen Börsenplätzen gehandelt werden.
Kontakt
Julia Pschribülla
Head of Investor & Public Relations
Tel: +49 (0)421-3304-126
1515
3 Kommentare
6Mon.
Sehr schön. Die Dividendenerhöhung schmeckt. Wenn jetzt der Kurs noch etwas Bewegung zeigt in 2026 bin ich fast schon zufrieden.
•
22
•
6Mon.·
Positionsgrößen unter Unsicherheit – Warum Portfolio-Gewichtung wichtiger ist als der perfekte Einstieg
Lesedauer: ca. 4-5 Minuten
Eine der Fragen, die hier auf Getquin immer wieder auftaucht, lautet: Wann ist der richtige Zeitpunkt zu kaufen? Häufig dreht sich die Diskussion um Bewertungen, historische Multiples oder mögliche Rücksetzer. Diese Perspektive ist verständlich. Gleichzeitig lenkt sie oft von einer Entscheidung ab, die für das Risiko eines Portfolios mindestens genauso wichtig ist: der Positionsgröße.
Viele Verluste entstehen nicht deshalb, weil eine Idee grundsätzlich falsch war. Sie entstehen, weil eine Position zu groß war. Umgekehrt passiert auch das Gegenteil. Eine gute Idee funktioniert, ist aber so klein gewichtet, dass sie für das Portfolio kaum Wirkung entfaltet. Deshalb lohnt es sich, nicht nur darüber nachzudenken, ob ein Unternehmen interessant ist, sondern auch darüber, wie viel Kapital ihm überhaupt zugeordnet werden sollte.
Der Hintergrund ist relativ simpel. Die Zukunft ist unsicher. Unternehmen können sich besser oder schlechter entwickeln, Märkte können wachsen oder stagnieren, Bewertungen können steigen oder fallen. Prognosen versuchen meist, einen einzigen zukünftigen Pfad vorherzusagen. In der Praxis ist es oft sinnvoller, mit Szenarien zu arbeiten, also mit mehreren plausiblen Entwicklungen.
Genau hier beginnt die Logik von Positionsgrößen.
Positionsgrößen ergeben sich im Kern aus zwei Dimensionen. Erstens aus der Qualität eines Unternehmens. Dazu zählen Wettbewerbsvorteile, Kapitalrenditen, Marktposition und die Stabilität der Cashflows. Zweitens aus der Unsicherheit der zukünftigen Entwicklung. Diese kann aus technologischen Veränderungen entstehen, aus zyklischen Märkten, aus regulatorischen Risiken oder schlicht aus der Größe eines Unternehmens.
Je höher die Qualität und je stabiler das Geschäftsmodell, desto größer kann eine Position im Portfolio sein. Je unsicherer die möglichen Zukunftspfade, desto vorsichtiger sollte die Gewichtung ausfallen.
Ein kleines Gedankenexperiment verdeutlicht diese Logik.
Angenommen, ein Unternehmen wird analysiert und drei plausible Szenarien für die nächsten fünf Jahre werden definiert.
Im bullischen Szenario wächst das Unternehmen stark, die Bewertung bleibt stabil und die Aktie verdoppelt sich. Im neutralen Szenario wächst das Unternehmen moderat und die Aktie steigt um etwa 40 Prozent. Im bearischen Szenario enttäuscht das Wachstum und der Kurs fällt um etwa 30 Prozent.
Wenn diesen Szenarien Wahrscheinlichkeiten zugeordnet werden, etwa 30 Prozent für das bullische Szenario, 50 Prozent für das neutrale Szenario und 20 Prozent für das negative Szenario, ergibt sich daraus ein Erwartungswert.
30 Prozent mal plus 100 Prozent
50 Prozent mal plus 40 Prozent
20 Prozent mal minus 30 Prozent
Der gewichtete Erwartungswert liegt damit bei ungefähr plus 44 Prozent über fünf Jahre. Das ist attraktiv. Trotzdem bedeutet ein hoher Erwartungswert nicht automatisch, dass eine Position groß sein sollte. Entscheidend ist auch die Streuung möglicher Ergebnisse. Ein Investment mit großer Unsicherheit gehört typischerweise kleiner gewichtet als ein Unternehmen mit stabileren Cashflows und engeren Szenarien.
In der Praxis entstehen daraus häufig drei Kategorien im Portfolio.
Die erste Kategorie sind Core Positionen. Dabei handelt es sich um Unternehmen mit strukturellen Wettbewerbsvorteilen, hohen Kapitalrenditen und relativ stabilen Geschäftsmodellen. Ein Beispiel dafür ist $GOOGL (+0,53 %) (Alphabet). Das Unternehmen verfügt über dominante Plattformen im Suchmaschinen und Werbemarkt sowie über erhebliche Skalenvorteile. Ein weiteres Beispiel ist $V (+0,15 %) (Visa). Das globale Zahlungsnetzwerk profitiert von starken Netzwerkeffekten, hohen Margen und einem Geschäftsmodell, das relativ unabhängig von kurzfristigen Konjunkturschwankungen funktioniert. Solche Unternehmen können im Portfolio häufig Gewichtungen von etwa fünf bis zehn Prozent erreichen.
Die zweite Kategorie sind Satellite Positionen. Hier handelt es sich meist um kleinere Unternehmen oder Firmen mit stärker schwankenden Ergebnissen, deren Geschäftsmodell dennoch attraktiv erscheint. Beispiele dafür könnten $ERII (+0,84 %) (Energy Recovery) oder $EKT (-0,11 %) (Energiekontor) sein. Beide profitieren von strukturellen Trends wie Wasserinfrastruktur oder erneuerbaren Energien, unterliegen aber gleichzeitig größeren operativen Schwankungen als globale Plattformunternehmen. Typische Gewichtungen liegen hier häufig im Bereich von zwei bis fünf Prozent.
Die dritte Kategorie sind Option Positionen. Dabei handelt es sich um Investments mit sehr hoher Unsicherheit, aber potenziell großer Upside. Rohstoffunternehmen oder sehr kleine Wachstumsfirmen gehören häufig in diese Gruppe. Ein Beispiel wäre $DML (+0,62 %) (Denison Mines) aus dem Uransektor. Solche Positionen werden oft bewusst klein gehalten, etwa zwischen einem halben und zwei Prozent des Portfolios. Der Gedanke dahinter ist einfach. Wenn das Investment scheitert, bleibt der Schaden begrenzt. Wenn das Szenario aufgeht, kann der Beitrag dennoch relevant werden.
Ein konkretes Zahlenbeispiel macht diese Logik greifbarer. Angenommen, ein Portfolio umfasst 100.000 Euro. Eine Core Position mit acht Prozent Gewicht entspricht dann etwa 8.000 Euro. Eine Satellite Position mit drei Prozent Gewicht entspricht rund 3.000 Euro. Eine Option Position mit einem Prozent Gewicht entspricht etwa 1.000 Euro. Selbst wenn eine solche Option Position komplett scheitert, bleibt der Effekt auf das Gesamtportfolio überschaubar.
Ein weiterer Punkt wird häufig unterschätzt. Positionsgrößen sind nicht statisch. Sie verändern sich über die Zeit automatisch. Wenn eine Aktie stark steigt, wächst ihre Gewichtung im Portfolio. Viele der größten Portfolio Gewinner entstehen genau dadurch, dass erfolgreiche Positionen nicht zu früh reduziert werden.
Eine ursprünglich kleine Position kann dadurch im Laufe der Jahre zu einer der größten Positionen im Portfolio werden. Das ist kein Fehler, sondern häufig ein Zeichen dafür, dass sich eine gute Idee tatsächlich entfaltet hat.
Umgekehrt kann es sinnvoll sein, Positionen zu reduzieren, wenn Bewertungen extrem steigen oder wenn die Gewichtung durch Kursgewinne unverhältnismäßig groß geworden ist. Ziel ist dabei nicht, kurzfristige Kursbewegungen zu timen. Ziel ist es, die Stabilität der Portfolio Architektur zu erhalten.
Der häufigste Fehler in diesem Zusammenhang ist Überkonzentration. Sie entsteht selten durch eine bewusst geplante Strategie. Häufig ist sie das Ergebnis von Narrativen. Eine überzeugende Geschichte, eine Phase schneller Kursgewinne oder starke Aufmerksamkeit können dazu führen, dass einzelne Positionen immer weiter ausgebaut werden. Das Portfolio wird dadurch anfälliger für Fehler.
Die zentrale Erkenntnis lautet deshalb relativ einfach.
Ein robustes Portfolio entsteht nicht dadurch, jede Aktie perfekt zu timen. Es entsteht dadurch, Kapital sinnvoll entlang von Qualität, Bewertung und Unsicherheit zu verteilen.
Oder anders formuliert.
Der Einstieg bestimmt den Preis.
Die Positionsgröße bestimmt das Risiko.
Im nächsten Beitrag der Serie geht es deshalb um eine Frage, die direkt daran anschließt. Wie geht man eigentlich mit Gewinnern im Portfolio um? Wann sollte eine Position einfach weiterlaufen dürfen und wann wird eine Gewichtung zu groß? Ein spannendes Beispiel dafür ist $GOOGL (+0,53 %) (Alphabet). Ein Unternehmen, das über viele Jahre hinweg enorme Wertsteigerungen erzielt hat und gleichzeitig immer wieder die Frage aufwirft, wie man mit solchen Gewinnern im Portfolio sinnvoll umgeht. Genau darum wird es im nächsten Teil gehen: Gewinner richtig managen.

8181
18 Kommentare
6Mon.
Mit dem Thema Gewinner richtig managen beschäftige ich mich schon länger. Wann kommt der nächste Teil?
•
44
•9Mon.·
Dividendenopi inside ( Teil 2 )
Es geht weiter mit den Einblicken in das Treiben des Dividendenopis. Wer den ersten Teil verpasst hat findet den hier: Dividendenopi inside Teil 1 Dividendenopi Rewind2025
Da es im zweiten Teil weniger um Aktien geht beginne ich zumindest mit dem Rest und der Frage von @Epi nach dem Zockeropi. Ich habe noch im, sagen wir, ausgeblendetem Bereich je eine Position von $EKT (-0,11 %) und $NOVO B (+0 %) liegen. Weder Trading- noch Dividendentitel in meinem Sinne, also dümpeln die irgendwo im Nirgendwo. Beide sind zur Zeit im negativen Bereich und haben einen aktuellen Börsenwert von ca.€ 30.000. Was ich damit mache, weiß ich ehrlich gesagt wirklich immer noch nicht. EKT ist in meinen Augen weiterhin ein grundsolider Wert und deutlich unterbewertet. Trotz allem Verständnis für die augenscheinlich unverschuldeten Verzögerungen, die müssen dieses Jahr liefern. Sonst realisiere ich tatsächlich die Verluste, sind aber absolut überschaubar. Und zu Novo, naja, was soll ich dazu noch sagen... In der Hochphase die Warnungen ignoriert und den Absturz voll mitgenommen. Durch die Erholung die letzten Tage moderat mit etwas über 10% im minus. Je nach meiner Tageslaune könnten die aber schnell weg sein.
Und damit insgesamt bei meiner Strategie keine Langeweile aufkommt und das Spielkind in mir bedacht wird, damit es bei größeren Investitionen keine Dummheiten macht, habe ich mich seit Mitte des zurückliegendes Jahres etwas intensiver kurzfristigen Trades zugewandt. Im Juni mit $DEFI (+4,76 %) und $HIMS (-0,47 %) erste bescheidene Erfolge haben mich ermutigt und „angefixt“ durch u.a. @Multibagger den einen oder anderen Copytrade gemacht. Mein Spielgeld ist strickt begrenzt bei max. 5% meines Gesamtkapitals. So hoch war ich bisher noch nicht investiert, trotz allem haben mir $IREN (+4,53 %) , $CIFR (-0,04 %) und einige andere Trades nette Gewinne nebenbei beschert. Zuletzt habe ich gestern $AII (-1,79 %) mit 40% Plus geschlossen. Größte Position im Tradingdepot ist im Moment erneut $IREN (+4,53 %) mit EK 35€ und leichtem Plus. Der Rest, $CA1 (+0,18 %) , $DEFI (+4,76 %) , $LYC (-3,26 %) , $NB (-0,37 %) und $null steht im Moment nicht so gut und deshalb bin ich aktuell im Minus. Investiert sind dort zur Zeit € 20.000. Die Haltedauer ist für diese Aktien und den Long ist allerdings auch auf 6 Monate max. ausgelegt, somit wird im April wieder nachgeschaut.
So weit so gut.... jetzt kommt das outing und der langweilige Teil meiner Anlagen, die allerdings immer noch den größten Teil des eingesetzten Kapitals ausmachen. Auslaufende Festgelder wurden bereits und werden in den Markt gesteckt. Ich aufgrund meines Alters eher etwas konservativ eingestellt was die Auswahl meines Brokers anbelangt und hätte bei dieser Summe mit einem Neo-Broker Bauchschmerzen. Eine Zeit lang hatte ich meine Anlagen gestreut beim S-Broker, ING und Consors. Tagesgelder bei diversen Instituten die letzten Jahre, dort wo es die besten Neukundenangebote gab. Das hopping betreibe ich weiterhin und zur Zeit stecken gut €370.000 in Tagesgeldern. Beste Verzinsung für 12 Monate noch bis Mitte 26 bei der BBVA, wo ich durch Werbebonus 3,25% realisiere. Die Volkswagenbank, Fordbank, Stellantisbank und Renaultbank bieten immer wieder Bestandskundensonderaktionen mit Zinskonditionen als Inflationsausgleich an. Vorteil aller vorgenannten Banken ist die monatliche Zinsausschüttung für regelmäßige Einnahmen.Tendenz geht im Moment wieder zu höheren Neukundenangeboten knapp um die 3%, so dass ich noch ein wenig umschichten werde die nächsten Tage und Wochen. Längerlaufende Festgelder laufen sukzessive die nächsten 2 Jahre aus, dort habe ich Konditionen von Anfang 24 z.b. bei der Kommunal Kredit für 4,5%, die anderen liegen zwischen 3,4 und 4,1 %. In Summe sind das momentan € 125.000 mit jährlichen Zinsausschüttungen für weiteren Cashflow.
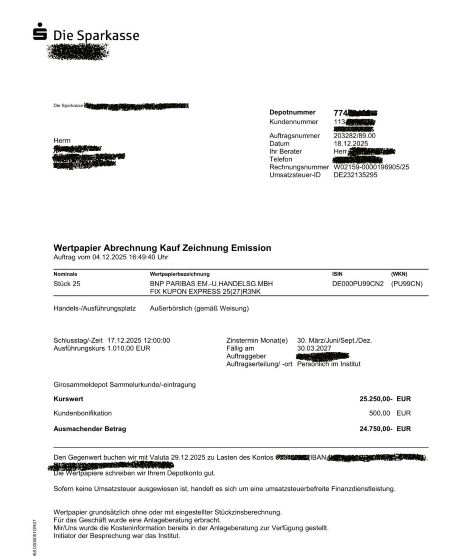
Der dritte große Batzen und somit mein restliches Kapital wird in Anleihen und Zertifikat gesteckt. Dazu gleich mehr. Wo habe ich nun mein Depot? Trommelwirbel... 😇😇Bei der Sparkasse, sic!🤷♀️ Bei einer großen Sparkasse in der großen Stadt um die Ecke im Rahmen einer Private Banking Vereinbarung. Ich habe eine All-in-fee die richtig fette Gebühren jedes Jahr kostet. 1,25% meines durchschnittlichen Portfoliowertes p.a. Und damit eine vierstellige Summe im oberen Bereich. Bevor jetzt alle in Ohnmacht fallen oder glauben, ich habe nicht alle Tassen im Schrank ein paar Erläuterungen zu meiner Entscheidung und Einblicke. Ich kann handeln wo ich möchte, soviel ich möchte und was ich möchte im Rahmen dieser Gebühren. Klar, geht auch für einen gebrauchten Kleinwagen weniger, ist aber wie erwähnt so rein gar nix für mich. Ich bin diesen Weg u.a. auch im Hinblick auf die sonst anfallenden jährlichen Kosten bei der ING und dem S-Broker gegangen. Bei den Handelsvolumina war das auch nicht gerade wenig. Diese Kosten wären für mich Sowieso-Kosten. Der entscheidende Vorteil, nebst fast 24h Rundumbetreuung und persönlichem Portfoliomanager, liegt im Handel mit Zertifikaten. Für Cashflow nehme ich sehr gerne Fix Kupon Express Zertifikate. Die gibt es auf viele Werte. In diesem Jahr war ich / bin ich u.a. auf Siemens, LVMH, BMW, Daimler Truck, Vonovia, Renk. Die hatten / haben alle Zinssätze zwischen 6,5% bis 9,75%. Neuester „Deal“ ein Zertifikat auf $R3NK (-0,73 %) am 29.12 mit 11,7% und ein neues das jetzt im Januar anläuft mit 11,5%. Die Zinsen werden quartalsweise anteilig ausgeschüttet und tragen einen nicht unwesentlichen Teil zu meinen monatlichen Einkünften bei. Diese Zertifikate bekomme ich grundsätzlich vor Emission zur Zeichnung angeboten, es entfällt im Rahmen meiner Vereinbarung der Ausgabeaufschlag und ich bekomme einen größeren Teil der „Innenprovision“ der Sparkasse, nennt sich dann Kundenbonifikation. Ich hänge mal zum besseren Nachvollziehen die Abrechnung meines Renk Zertifikates vom 29.12. an.
Ich habe in diesem Fall bei einem sonst regulären Emissionspreis von € 1.010 für einen € 1.000 Anteil in jedem Fall schon mal einen Teil meiner Gebühren „reingeholt“ ( eingesparter Ausgabeaufschlag nebst niedrigerem Zeichnungspreis ), bei anderen Anbietern und niedrigeren Zinsen macht das auch mal bis zu 2,5% und mehr aus. Diese Expresszertifikate kommen meist in den nächsten 6 bis 9 Monaten zurück wenn die vorzeitigen Auszahlungslevel erreicht sind und ich bekomme die € 1.000 Nennwert zurück, nebst den bis dahin angelaufenen Zinsen. Die Differenz von meinem günstigerem Einkauf zum Nennwert muss ich natürlich leider versteuern als Gewinn. Das Geld wird dann umgehend wieder in entsprechende neu aufgelegte Zertifikate investiert. Somit hat habe ich einen regelmäßigen Umlauf im Jahr mit entsprechendem Volumen, nicht jedes Zertifikat kommt zurück, und in Summe spielt das meine Gebühren wieder ein. Klingt ein wenig nach Milchmädchenrechnung, geht sich aber auf. Gerne können wir die Diskussion dazu vertiefen. Das soll erstmal nur einen Teil meiner Beweggründe darstellen. Diese Zertifikate sind aber einer der Hauptpfeiler für meinen Cashflow und durch Barrieren nach unten von 40 bis 50% relativ ausfallgesichert, man muss sich natürlich mit den Basistiteln beschäftigen.
Weitere Investitionen laufen in Capped Bonuszertifikate mit Barriere. Diese bieten keinen laufenden Cashflow, „belohnen“ aber bei entsprechender Entwicklung mit ordentlichen Renditen und sind insbesondere für seitwärtslaufende oder leicht sinkende Märkte geeignet. Für beide Varianten muss man sagen, dass Dividenden der Bezugstitel außen vor sind und ein starker Aufwärtstrend bei den einzelnen zugrunde liegenden Aktien zu keiner Überperformance führen und im letzten Fall auch begrenzt ( capped ) sind oder bei den Expresszertifikaten zur vorzeitigen Liquidierung führen. Es sind, wenn man sich laufend mit dem Markt beschäftigt, überschaubare Risiken und begrenzte Laufzeiten von maximal 2 Jahren, meist weniger.
Es gibt weitere Varianten dieser Zertifikate, sofern Interesse besteht würde ich diese in einer gesonderten Reihe vorstellen. Keine Performancebooster, aber können bei entsprechender Auswahl zu Stabilität und laufendem Cashflow oder vorher definierten potentiellen Kursgewinnen führen auch wenn die Märkte nicht so laufen wie jeder das gerne hätte.
Das soll es von meiner Seite gewesen sein, ich habe die Hosen runtergelassen und aufgezeigt, wie ich als alter Sack mit entsprechendem Kapitalstock ohne überzogenen Risiken versuche meine monatlichen Erträge zu gestalten und wieso und warum ich so ticke. Vielleicht dient es dem einem oder anderen nicht so risikoaffinen Investor über Alternativen nachzudenken. Ich bedanke mich bei allen, die es bis zum Ende durchgehalten haben und bis demnächst. Euer Dividendenopi

10Mon.·
Basiswissen – Beta richtig lesen: Was euer Portfolio über seine Marktsensitivität verrät
Lesedauer: ca. 5-6 Minuten
Viele meiner letzten Beiträge drehen sich um Kennzahlen, die helfen, Geschäftsmodelle, Risiken und Bewertungen sauber einzuordnen. Beta gehört in diese Reihe – und zugleich nimmt die Kennzahl eine besondere Rolle ein. Sie ist überall verfügbar und schnell nachgeschlagen, wird aber erst im Kontext eines ganzen Depots wirklich aussagekräftig. Denn Beta beschreibt nicht das Unternehmen selbst, sondern das Verhalten einer Aktie im Zusammenspiel mit dem Markt.
Mathematisch misst Beta die Beziehung zwischen Aktienrenditen und Marktrenditen. Grundlage ist die Kovarianz dieser Renditen – und die basiert immer auf historischen Daten. Die Interpretation ist jedoch zwangsläufig zukunftsgerichtet, weil man aus den Mustern der Vergangenheit ableitet, wie sich ein Wert künftig typischerweise zum Markt verhält.
Formal lautet die Kennzahl:
Beta = Kovarianz(Aktienrendite, Marktrendite) / Varianz(Marktrendite)
Praktisch heißt das: Wenn der Markt sich bewegt, wie stark schlägt die Aktie typischerweise mit aus? Werte um 1 bedeuten marktähnliche Bewegungen, höhere Werte zeigen stärkere Schwankungen, niedrigere Werte ein ruhigeres Verhalten.
Dass Beta häufig fehlinterpretiert wird, liegt daran, dass es nicht stabil ist. Es hängt stark vom Zeitraum, der Marktphase und dem gewählten Index ab. Ein Unternehmen kann unverändert solide arbeiten, aber durch Zinsveränderungen oder Risikoumfeld plötzlich ein anderes Beta aufweisen. Beta misst also Verhalten – nicht Qualität.
Um sichtbarer zu machen, wie Beta im Depot wirkt, lohnt der Blick auf mein Portfolio. Es kombiniert robuste Qualitätswerte wie Visa, Alphabet und Honeywell, wachstumsorientierte Technologietitel wie ASML, Nu Holdings und Innodata, defensive Infrastruktur- und Wasserwerte wie Consolidated Water, Energiekontor und Energy Recovery, den globalen ETF auf den MSCI ACWI sowie einen Uran-Block als zyklische Idee mit Cameco, NexGen, Denison Mines, Paladin Energy und Yellow Cake. Bitcoin ergänzt das Ganze als eigenständiger, deutlich volatilerer Baustein.
Diese Mischung zeigt gut, warum Beta für mich im Alltag nützlich ist. Verschiedene Titel können fundamental stark sein und dennoch sehr unterschiedlich zum Schwankungsprofil des Depots beitragen. Manche Positionen glätten, andere verstärken – unabhängig davon, ob die Unternehmen gut geführt oder hochprofitabel sind. Es geht um Marktverhalten, nicht um Bilanzqualität.
Für die Beta-Betrachtung nutze ich konservative, marktübliche 3–5-Jahreswerte großer Anbieter. Die meisten Betas werden auf Basis täglicher oder monatlicher Renditen über genau solche Zeiträume berechnet – lang genug, um statistisch stabil zu sein, und kurz genug, um aktuelle Marktphasen realistisch abzubilden. Wo es keine offiziellen Daten gibt, kommen passende Sektorwerte zum Einsatz.
Die verwendeten Betas lauten:
Large Caps
• $ASML (+0,74 %) : 1,25
• $GOOGL (+0,53 %) : 1,05
• $V (+0,15 %) : 0,95
• $HON (+0,24 %) : 1,00
Midcaps / Infrastruktur
• $CWCO (+0,26 %) : 0,80
• $EKT (-0,11 %) : 0,75
• $ERII (+0,84 %) : 1,20
• $SOP (+0,09 %) : 1,10
Small Cap / High Beta
• $INOD (-0,36 %) : 1,80
Uran-Segment (zyklisch)
• $CCO (+0,53 %) : 1,40
• $NXE (+3,15 %) : 1,60
• $DML (+0,62 %) : 1,70
• $PDN (-1,65 %) : 1,50
• $YCA (-0,5 %) 1,30
ETF
• $ISAC (+0,17 %) : 1,00
Krypto
• $BTC (-0,17 %) : 2,50
Für das Portfolio-Beta zählt ausschließlich, wie groß jede Position im Verhältnis zum Depot ist.
So wird das Portfolio-Beta ermittelt:
Man schaut sich an, wie groß jede Position im Depot ist, multipliziert diesen Anteil mit dem Beta der jeweiligen Aktie und addiert alle Beiträge. Jede Position steuert also genau in dem Maß zum Gesamt-Beta bei, wie sie gewichtet ist.
Setzt man die Gewichtungen meines Depots in diesen Zusammenhang, ergibt sich folgendes Ergebnis: Das Portfolio kommt auf ein Beta von rund 1,33. Dieser Wert passt zur Struktur: eine stabile Basis, mehrere wachstumsorientierte Bausteine und ein bewusst eingesetzter Uran-Block sowie Bitcoin als stärkere Hebel.
Ein Beta auf diesem Niveau bedeutet ein grundsätzlich offensiveres Depot.
- In Aufwärtsphasen entwickelt es mehr Dynamik als der Markt.
- In Korrekturen reagiert es schneller und ausgeprägter.
- Die stärksten Treiber sind Bitcoin, Innodata, NexGen, Denison Mines und Paladin Energy.
- Gegengewichte liefern Visa, Consolidated Water, Energiekontor und der MSCI-ACWI-ETF.
Damit zeigt sich: Beta ersetzt keine Fundamentalanalyse, aber es macht sichtbar, wie ein Depot sich bewegt und warum. Es hilft, Erwartungen zu kalibrieren, Schwankungen einzuordnen und die Struktur bewusster zu steuern. Ein Beta von 1,33 ist kein Urteil über die Qualität – es ist eine Bewegungsbeschreibung. Wichtig ist nur, ob diese Dynamik zur eigenen Anlagestrategie passt.
Zum Schluss zwei Fragen an euch:
Kennt ihr das Beta eures Portfolios?
Und spielt es für euch eine Rolle bei eurer Portfoliostrategie – oder eher nicht?
2424
15 Kommentare
10Mon.
Nein ich kenne die Zahlen meines gesamten Depots tatsächlich nicht.
Allerdings war mein Depot bisher ja auch extrem nervös. 😂
Allerdings war mein Depot bisher ja auch extrem nervös. 😂
•
11
•
10Mon.·
Meinung zu Energiekontor⚡️
Nach einiger Recherche überlege ich in das Unternehmen Energiekontor einzusteigen.
Klar, sie wurden vor kurzem aufgrund von Reduktion ihrer Jahresziele ziemlich bestraft, jedoch wurde für Jahr 2026 ein starkes Wachstum angegeben. Zudem scheint das Unternehmen im Branchenvergleich auch ziemlich gut aufgestellt zu sein, grade was die ROE angeht.
Was haltet ihr von dem Unternehmen, ist hier jemand investiert? $EKT (-0,11 %)
schönen Abend euch allen 🌝
77
14 Kommentare10Mon.
Bin investiert. Mein EK lag bei knapp 49, bin also gut im Minus. Stört mich aber nicht momentan. Geschäft ist solide und Dividende gibt’s auch. Wenn du schon $2GB hast, sehe ich aber keinen Grund noch einen zweiten Titel im Sektor aufzumachen. Es sei denn du willst einen eigenen Sektor ETF bauen. Ansonsten gäbe es sicher aktuell spannendere Titel. Einfach bei @Tenbagger2024 schauen, er hat genügend vorgestellt in letzter Zeit
•
44
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet