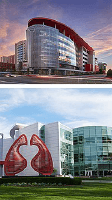

$DPZ (-0,72 %)
$HIMS (+0 %)
$KTOS (-0,46 %)
$DOCN (+3,23 %)
$FME (+0,42 %)
$KDP (-0,97 %)
$AMT (-3,2 %)
$HD (-0,34 %)
$WDAY (-0,22 %)
$FSLR (-0,13 %)
$TEM (+0,5 %)
$O (-1,62 %)
$MELI (-1,01 %)
$HPQ (+0,18 %)
$LCID (-2,39 %)
$DRO (+1,44 %)
$HSBA (+1,54 %)
$FRE (+2,15 %)
$AG1 (-3,01 %)
$CRCL (+5,32 %)
$UTHR (+1,77 %)
$LDO (-2,34 %)
$IDR (+1,33 %)
$NTNX (+2,83 %)
$PARA (+11,45 %)
$NVDA (+0,76 %)
$TTD (-0,27 %)
$AI (+1,06 %)
$CRM (+0,83 %)
$SNPS (+0,82 %)
$SNOW (+1,05 %)
$PSTG (+2,95 %)
$ZIP (-0,49 %)
$ZM (+1,24 %)
$NU (-0,67 %)
$RR. (+0,06 %)
$MUV2 (+0,53 %)
$BIDU (-2,02 %)
$CELH
$DTE (-1,32 %)
$STLAM (-2,01 %)
$WBD
$HAG (-2,8 %)
$QBTS (+2,66 %)
$LKNCY (-2,32 %)
$BABA (-4,03 %)
$G24 (+1,66 %)
$HTZ (+8,17 %)
$PUM (+2,01 %)
$AIXA (+1,64 %)
$RUN (+0,59 %)
$INTU (+0,02 %)
$WULF (+3,54 %)
$MNST (-1,5 %)
$SQ (+0,4 %)
$ADSK (-0,26 %)
$MP (+0,79 %)
$RKLB (+3,88 %)
$SOUN (-2,28 %)
$SMR
$CRWV (-3,51 %)
$CPNG (-2,93 %)
$DUOL
Diskussion über UTHR
Beiträge
4Quartalszahlen 23.02-27.02.2026


UNITED THERAPEUTICS - 40%-Sprung nach Studiendaten!
Die Phase-III-Studie TETON-2 mit dem inhalativen Medikament Tyvaso von United Therapeutics hat den primären Endpunkt erreicht und könnte einen bedeutenden Fortschritt bei der Behandlung von idiopathischer Lungenfibrose markieren.
United Therapeutics hat positive Ergebnisse aus der zulassungsrelevanten Phase-III-Studie TETON-2 zur Behandlung der idiopathischen pulmonalen Fibrose (IPF) veröffentlicht. Das inhalativ verabreichte Medikament Tyvaso (Wirkstoff: Treprostinil) zeigte in der 52-wöchigen Studie eine signifikante Verbesserung der Lungenfunktion gegenüber Placebo. Der primäre Endpunkt, die Veränderung der absoluten forcierten Vitalkapazität (FVC), wurde mit einem mittleren Unterschied von 95,6 mL zugunsten von Tyvaso erreicht (p < 0,0001).
Auch bei mehreren sekundären Endpunkten ergaben sich statistisch signifikante Vorteile gegenüber Placebo. Dazu zählen unter anderem die Zeit bis zum ersten klinischen Verschlechterungsereignis, die Veränderung der prozentual vorhergesagten FVC sowie Verbesserungen bei Lebensqualität (K-BILD-Fragebogen) und Lungenfunktion (DLCO). Zwar war der Unterschied bei der Zeit bis zur ersten akuten Exazerbation und beim Gesamtüberleben nach 52 Wochen nicht signifikant, doch zeigten sich auch hier tendenzielle Vorteile zugunsten von Tyvaso.
Breite Wirksamkeit und stabile Sicherheitslage
Die positiven Effekte wurden über verschiedene Subgruppen hinweg beobachtet: unabhängig von Begleitmedikation, Rauchstatus oder zusätzlicher Sauerstofftherapie. Das Sicherheitsprofil entsprach früheren Studien mit Tyvaso, neue Sicherheitsbedenken traten nicht auf.
Die Daten aus TETON-2 sollen gemeinsam mit den noch ausstehenden Ergebnissen der laufenden TETON-1-Studie als Basis für einen Zulassungsantrag zur Erweiterung der Indikation bei der US-Arzneimittelbehörde FDA dienen. Ein Treffen mit der Behörde ist für Ende 2025 geplant, um eine potenziell beschleunigte Prüfung zu erörtern. Ergebnisse aus TETON-1 werden für das erste Halbjahr 2026 erwartet.
Tyvaso besitzt für die IPF-Behandlung sowohl von der FDA als auch der Europäischen Arzneimittelagentur den Orphan-Drug-Status. Weitere Daten sollen auf dem Kongress der European Respiratory Society am 28. September 2025 in Amsterdam vorgestellt werden.
Fazit: Mit dem heutigen Kurssprung könnte die United-Therapeutics-Aktie ihre mehrmonatige Korrektur beenden. Wichtig wäre, dass sich der Kurs nun über 417,82 USD etabliert.
https://stock3.com/news/united-therapeutics-40-sprung-nach-studiendaten-16631403

Kleines Update
$UTHR (+1,77 %) läuft die Zeit davon und wird regelrecht panisch. Nicht mal mehr ein Monat bis $LQDA (+5,57 %) den Verkauf des PAH Medikament startet (PH-ILD Genehmigung steht noch aus). Der Liquidia CEO (Ehemaliger CEO von UTHR) zielt darauf ab 80-90% der Marktanteile zu gewinnen.
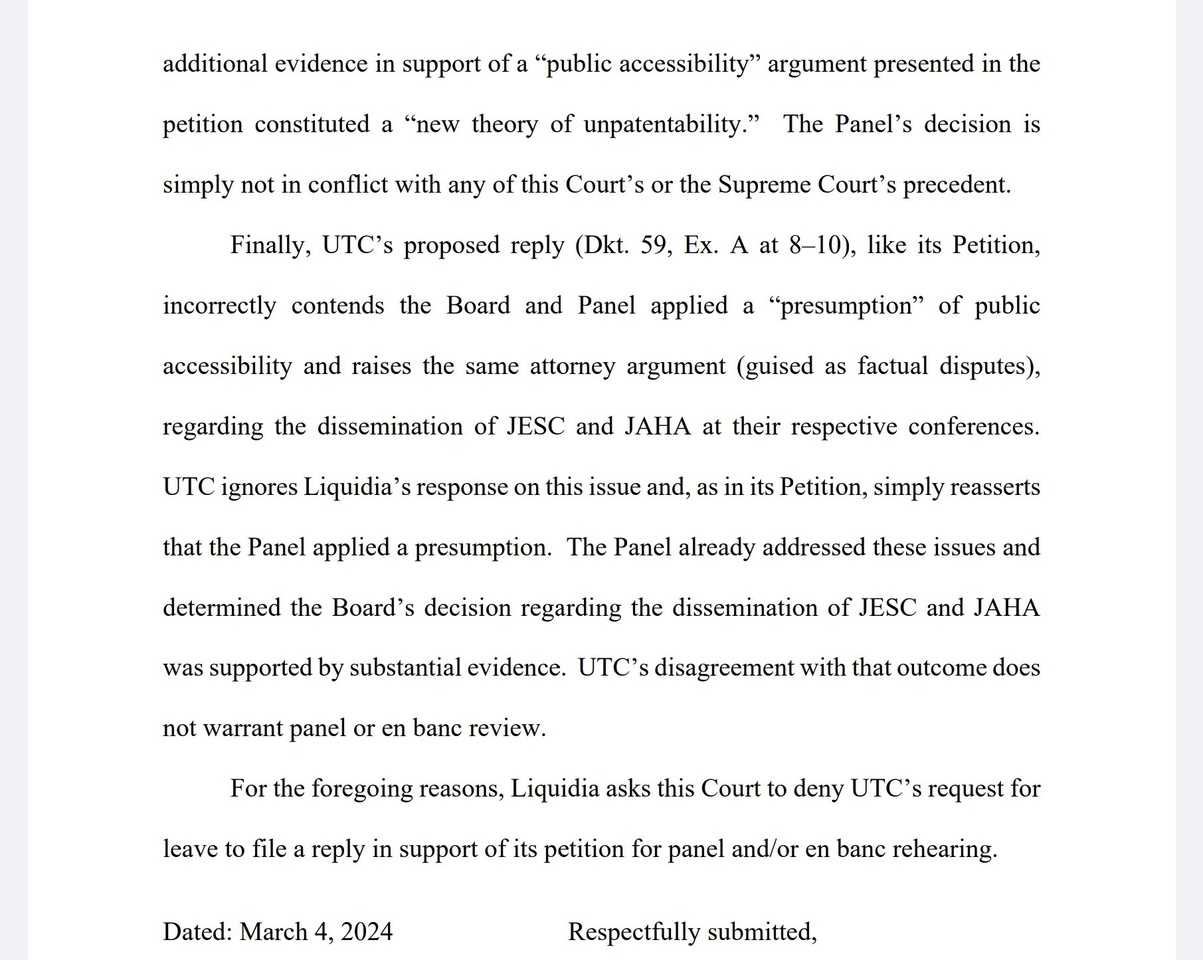
Meine Meinung zu $LQDA (+5,57 %)
Wer sich für BioTech Aktien interessiert sollte hier unbedingt mal reinschauen.
Disclaimer: Ich weiß durchaus um die moralische Verwerflichkeit Bescheid in Medikamente zu investieren, welche für Patienten überlebensnotwendig sind. PAH ist unheilbar.
Das Unternehmen hat kürzlich das Patentverfahren gegen $UTHR (+1,77 %) gewonnen. Jetzt kommt es zu Gegenklage. Das in frage stehende Medikament ist bereits von der FDA für die Behandlung von PAH freigegeben, jetzt steht nur noch die zusätzliche Freigabe für PH-ILD aus. Der Markt für beide ist Milliarden schwer und ihr Medikament ist dem von UTHR überlegen (besonders in der Einfachheit der Einnahme und Wirksamkeit), also ist davon auszugehen das hier verhältnismäßig viele Anteile an diesem stark wachsenden Markt (7,3Milliarden) gewonnen werden. PAH und PH-ILD Medikamente sind wahre Cashcows, Wachstumsprognose liegt bei >5% pro Jahr.
Persönliches Preisziel liegt bei 60-70$ pro Aktie wenn sie mindestens einen Marktanteil von 5% gewinnen (ca. 300-400 Millionen in Revenue)
bei optimistischeren Entwicklungen könnt ihr euch ja denken wie sich der Umsatz entwickeln kann.
Zudem besteht auch noch die Möglichkeit, dass das Unternehmen aufgekauft wird.
Risk und Reward sind für mich persönlich hier absolut tragbar.
PAH Markt: https://www.precedenceresearch.com/pulmonary-arterial-hypertension-market/amp
Das Medikament:
https://liquidia.com/static-files/83cf40bb-70ba-4345-90ed-307e89e0bafb

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche