

Ich aebiete gerade bei nem fond mit mehreren Milliarden AuM, muss meine kleinen werte mal aufräumen
Diskussion über NTR
Beiträge
12

5Mon.·
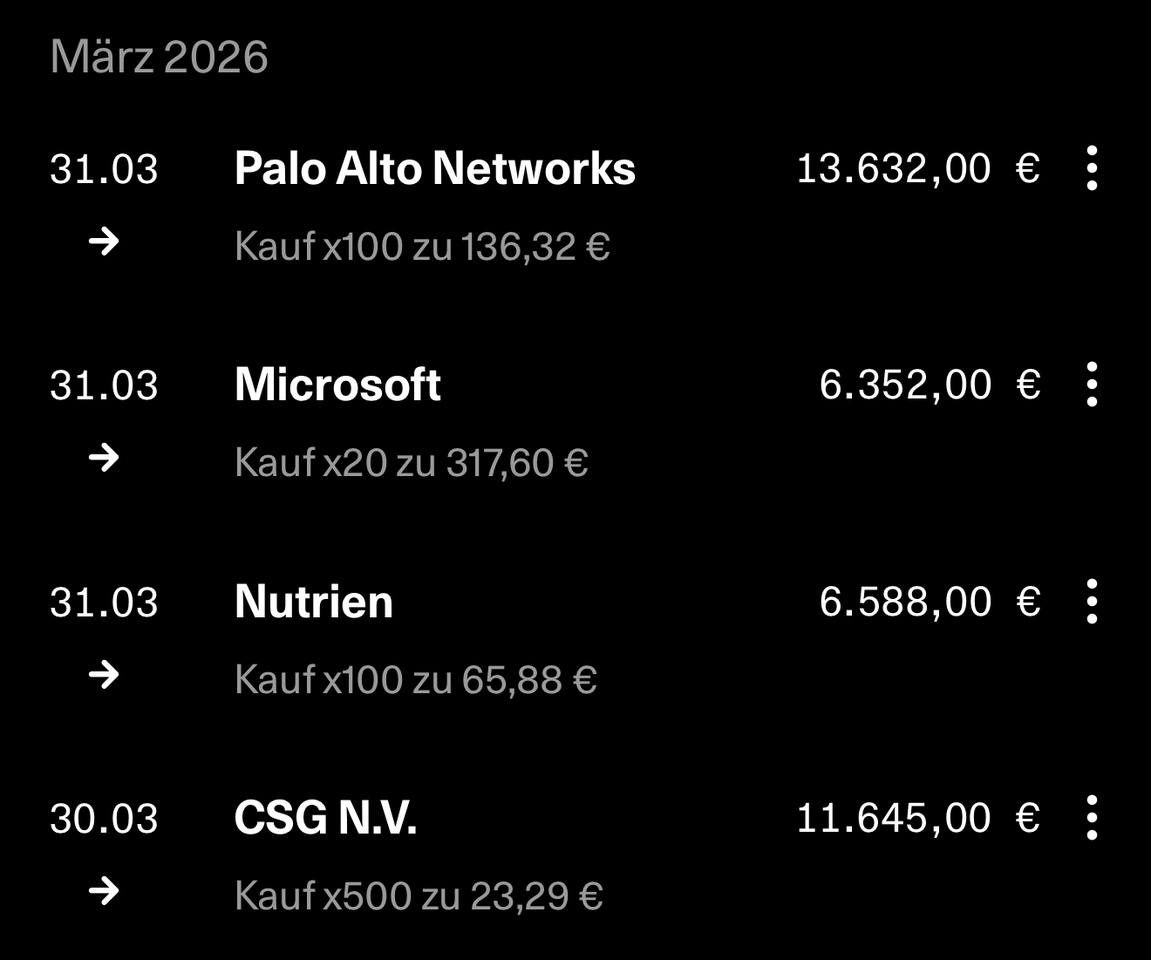
4 Käufe im März — 38k€ deployed in vier Positionen.
$PANW (+1,01 %) Palo Alto Networks (100x @ 136,32€ Neukauf)
Mein Conviction-Pick des Monats.
PANW ist -31% vom Hoch, nahe am 52-Wochen-Tief und der CEO hat am 27.03. für $10 Mio. eigene Aktien gekauft. Erster Open-Market-Kauf seit 2019. Das ist kein Zufall.
Meine These: In einer Welt mit aktivem US-Iran-Cyberkrieg, eskalierenden Nation-State-Angriffen und explodierender AI-Agent-Angriffsfläche ist Cybersecurity kritische Infrastruktur.
PANW ist die führende Plattform mit $11,3B Umsatzguidance (+22%), 38-39% FCF-Marge und $18,7B Remaining Performance Obligations. Die CyberArk-Integration ($25B) drückt kurzfristig die Margen, genau das schafft den Einstieg.
$MSFT (-0,59 %) Microsoft (20x @ 317,60€ Nachkauf)
MSFT handelt bei ~23x Forward P/E, das günstigste Niveau seit Anfang 2023.
Azure wächst 39% bei $75B+ Run-Rate, $625B Commercial RPO (+110% YoY), und 53 von 53 Analysten raten Buy. Der Abverkauf nach dem Januar-Earnings (-31% vom ATH) war eine Überreaktion auf den Capex-Sprung. Die AI-Infrastrukturausgaben von heute sind die Umsätze von morgen und die sind bereits vertraglich gesichert.
MSFT bleibt mein A-Tier Big-Tech-Pick und der Enterprise-Cloud-Backbone einer Welt, in der Datensouveränität zählt.
$NTR (+2,15 %) (100x @ 65,88€ Nachkauf)
Nutrien ist der weltgrößte Kaliproduzent aus Kanada, meinem A-Tier-Land. Kali hat keinen Ersatz, es ist so essenziell wie Öl.
FY2025: $2,3B Nettogewinn (+200%), Rekord-Kali-Absatz von 14,25Mt, EBITDA +13%. Und der Kurs steht nahe am Mehrjahrestief bei ~4,5% Dividendenrendite. Die Hormuz-Schließung bedroht Düngemittel-Lieferketten aus dem Nahen Osten. Nutrien operiert komplett isoliert davon. Zeihan nennt Ernährungssicherheit einen der drei Pfeiler nationaler Resilienz.
$CSG (-1,06 %) CSG N.V. (500x @ 23,29€ Nachkauf)
Überzeugungsnachkauf in meine europäische Defense-Kernposition.
Bei der aktuellen Auftragspipeline und europäischen Verteidigungsbudgets, die erstmals seit dem Kalten Krieg ernst gemeint sind, bleibt CSG für mich einer der am stärksten unterbewerteten europäischen Defense-Plays.
JPM sieht das ähnlich.
Rating: Overweight, Kursziel €40 (Dez. 2027).
Was habt ihr eurem Portfolio im März so gegönnt? 😬👍
2929
5 Kommentare
5Mon.
nice, deswegen geht der markt heut so hoch 😁
•
77
•
9Mon.·
Energie 4.0 - Das Fundament einer neuen Industrie Teil 1.2
Guten Morgen, liebe getquin-Community.
Ich habe mich in letzter Zeit intensiv mit dem CSP-Hybrid-Ökosystem aus China beschäftigt und einen interessanten Beitrag von Zukunftsforscher Lars Thomsen gehört. Heute möchte ich euch nahbringen, warum dieses System für mich eines der spannendsten Energieprojekte der kommenden Jahre ist. Das Ergebnis dieser Recherche möchte ich euch nicht vorenthalten.
Bevor wir ins Thema einsteigen, noch ein kurzes Wort zum letzten Post.
Danke für eure starke Interaktion, die Unterstützung, die Likes und die Teilnahme. Es war gut zu sehen, dass so viele von euch ein klares Signal Richtung getquin geschickt haben, damit dort endlich Bewegung reinkommt. Genauso schön war es zu sehen, dass es @Tenbagger2024 spürbar motiviert hat weiterzumachen und neue Impulse zu setzen. Genau solche Momente halten die Community zusammen.
Apropos Impuls.
Heute gibt es von mir einen neuen. Denn was in China gerade entsteht, ist mehr als ein Energieprojekt. Es ist ein Bauplan für eine Infrastruktur, die Kohle- und Atomkraftwerke in meinen Augen in den Schatten stellt.
Bevor wir starten, noch ein kurzer Hinweis. Zu diesem Thema gab es von mir bereits einen ersten Post. Darauf baue ich jetzt auf, nur deutlich umfangreicher, klarer strukturiert und mit mehr Details, damit die Zusammenhänge für euch besser greifbar sind.
Auch @SAUgut777 hatte das Thema damals schon aufgegriffen, deshalb möchte ich ihn an dieser Stelle ebenfalls erwähnen. Die Verlinkung zu meinem früheren Beitrag, China formt die Sonnen neu und Energie 4.0 Teil 1 setze ich euch mit rein. https://getqu.in/OIMCfh/
https://getqu.in/G4f1Tk/
Die globale Energiewende wird nicht von einzelnen Technologien sondern von integrativen Systemen gewonnen die zwei entscheidende Faktoren erfüllen müssen: Skalierbarkeit und Grundlastfähigkeit . Was wir derzeit in China beobachten ist der Bau der modernsten Energieinfrastruktur die das jahrzehntealte Problem der Volatilität von Sonne und Wind radikal löst. Nicht mit Windrädern und Solarpanels allein, sondern mit einem System, das Grundlast liefert, Speicher integriert und Skalierung ermöglicht. Das Herzstück ist das CSP Hybrid Ökosystem, bei dem Solarthermie, Photovoltaik und gigantische Batteriespeicher zu einer durchgehenden 24/7 Stromquelle verschmolzen werden.
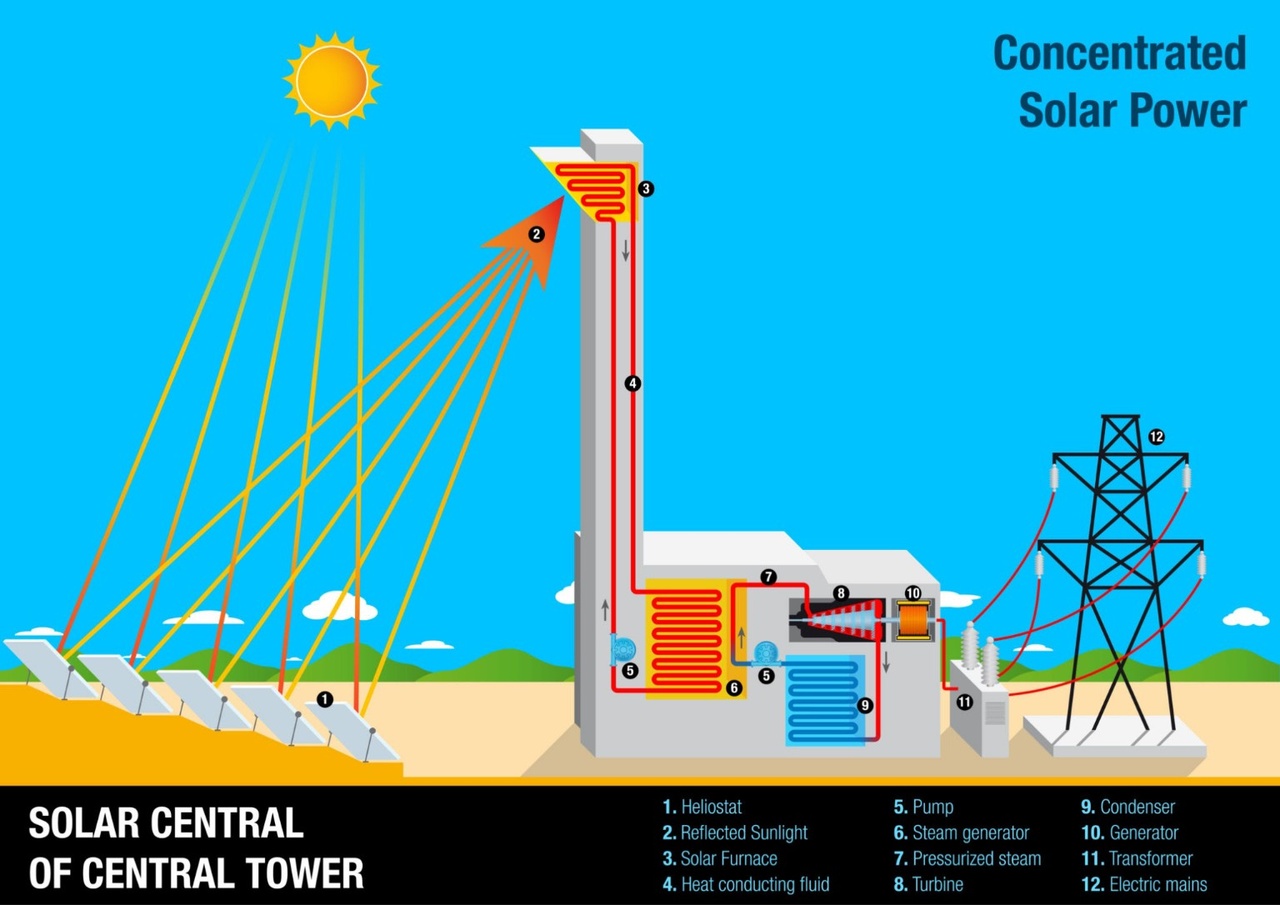
Technisch Erklärt: Das neue Paradigma ist das CSP Hybrid Ökosystem. Es kombiniert die schnell errichteten Photovoltaik Felder (PV) mit der thermischen Speicherung der Concentrated Solar Power (CSP) Anlagen und ergänzt beides durch massives Batterie Energy Storage System (BESS). Diese intelligente Kopplung liefert 24 Stunden am Tag 7 Tage die Woche stabilen Strom und macht die Anlage zu einem direkten und überlegenen Konkurrenten von Kohle und Atomkraft.
Wie das System funktioniert
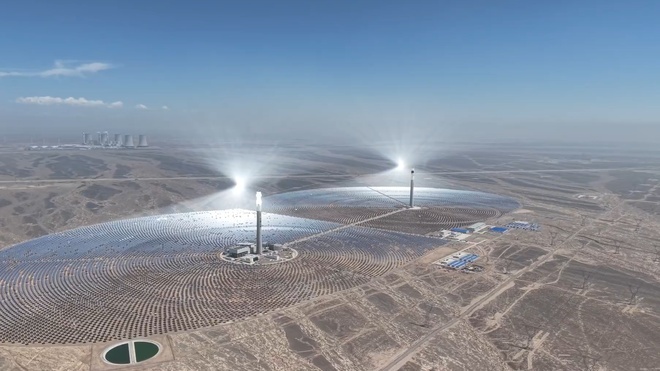
1. Spiegel sammeln Sonnenlicht
Die Fläche unten links besteht aus vielen beweglichen Spiegeln (Heliostaten, Punkt 1).
Sie richten sich ständig nach der Sonne aus und werfen das Licht gebündelt auf die Spitze des Turms (reflektiertes Sonnenlicht, Punkt 2).
2. Der Turm erhitzt ein Wärmemedium
Oben im Turm sitzt der Solarofen (3).
Dort trifft das konzentrierte Licht auf ein Leitungssystem, durch das ein wärmeleitendes Fluid läuft (typisch: geschmolzene Salze oder Öl).
Dieses Fluid wird extrem heiß, oft mehrere hundert Grad (4).
3. Hitze wird in Dampf umgewandelt
Unten im Gebäude überträgt das heiße Fluid seine Energie im Dampferzeuger (6) auf Wasser, das dadurch zu unter hohem Druck stehenden Dampf wird (7). Pumpen (5) halten den Kreislauf am Laufen: heißes Fluid → abgekühltes Fluid → wieder rauf in den Turm.
4. Turbine und Generator erzeugen Strom
Der Pressdampf treibt eine Turbine (8) an. Die Turbine ist mit einem Generator (10) verbunden, der die mechanische Energie in elektrischen Strom wandelt.
5. Dampf wird wieder verflüssigt
Der Dampf kommt danach in den Kondensator (9), kühlt ab und wird wieder Wasser. Dann geht’s zurück in den Dampferzeuger.
6. Einspeisung ins Stromnetz
Der Strom wird über einen Transformator (11) auf höhere Spannung gebracht und über die Hochspannungsleitungen (12) ins Netz gespeist.
Der Gigawatt Vergleich und der wahre Mehrwert. Ein modernes Atomkraftwerk liefert konstant etwa 1 GW bis 1.6 GW Leistung. Diese Leistung ist kontinuierlich aber extrem teuer unflexibel und bindet Kapital für über ein Jahrzehnt. Ein CSP Hybrid Park in der chinesischen Wüste kann zwar 5 GW Peak Leistung erreichen. Der wahre Mehrwert ist jedoch die garantierte Grundlastkapazität von 1 GW bis 3 GW die durch integrierte Thermalspeicher und Batterien 24/7 abrufbar ist. Diese intelligente Kopplung liefert stabilen Strom und macht die Anlage zu einem direkten und überlegenen Konkurrenten von Kohle und Atomkraft. Das ist der disruptive Unterschied: Die neue Generation liefert die gleiche notwendige Grundlast aber mit vielfach höherer Kapitaleffizienz und 10 Jahren kürzerer Bauzeit. Das macht Atomkraftwerke zu einem veralteten Investmentmodell.
Der ökonomische Schlüssel liegt im China Speed. Ein Atomkraftwerk benötigt zehn bis 15 Jahre bis es überhaupt Strom produziert. Die chinesischen Mega Basen erreichen die Grundlastfähigkeit in 18 bis 24 Monaten. Dieses rasante Time to Market drückt die Kapitalkosten und hebt die Rentabilität auf ein Niveau das für die traditionelle Energieerzeugung unerreichbar ist.
🌍 Globalisierung des Sonnen Gürtels: 8 Investment-Pfeiler
China exportiert das Hybridmodell in den gesamten globalen Sonnengürtel. MENA, Nordafrika, Südamerika, Australien und Zentralasien gehören zu den neuen Kernmärkten. Die Pipeline wächst jedes Jahr. Die Investmentchancen liegen in den 8 fundamentalen Säulen die diese Infrastruktur ermöglichen:
1. Optik und Spiegeltechnik - Diese Unternehmen stellen die optische Basis für jeden CSP Park bereit
Big Player
$SGO (+2,58 %) Saint-Gobain (EPA: SGO) – Frankreich - Weltweit führend bei Spezialglas und Hightech-Materialien. Liefert Glaslösungen und Beschichtungen für Heliostaten und CSP-Spiegelsysteme.
Schott AG – Deutschland, privat - Spezialglas und Receiver-Röhren für viele der bestehenden CSP-Anlagen. Zentrale Rolle bei der Effizienz und Lebensdauer der Kollektoren.
Hidden Champions
Rioglass Solar – Spanien, privat - Marktführer für gekrümmte Spiegel und Receiver-Komponenten speziell für CSP Parks. Stark in Projekten in Spanien, MENA und Lateinamerika.
Flabeg FE – Deutschland, privat - Hochpräzisionsspiegel für Solarthermie. Liefert Optik, die direkt die Wirkungsgrade der Kraftwerke bestimmt.
$000012 CSG Holding – China, Shenzhen - Großer chinesischer Glashersteller mit wachsendem Fokus auf Solar- und CSP-Glasprodukte.
2. Speicherchemie und thermische Medien - Sie liefern die chemischen Speichermedien für Molten-Salt Speicher und Hitzetransfer
Big Player
$NTR (+2,15 %) Nutrien (NYSE: NTR / TSX: NTR) – Kanada - Einer der größten Düngemittel- und Nitratanbieter der Welt. Liefert Nitrate für thermische Speicher und Salzgemische.
$YAR (-0,99 %) Yara International (OSE: YAR) – Norwegen - Globaler Düngemittelkonzern. Produziert Nitrate und Stickstoffchemie, die in Molten-Salt-Speichern genutzt werden können.
$OCI (+0,19 %) OCI N.V. (AMS: OCI) – Niederlande - Produziert wasserstoff- und erdgasbasierte Produkte, darunter Stickstoffchemikalien für thermische Speicherlösungen.
Hidden Champions
$SQM (+0,99 %) Sociedad Química y Minera (NYSE: SQM) – Chile - Lithium- und Spezialchemieproduzent. Liefert Lithium- und Nitratsalze für Batterie- und Thermalspeicher.
$MIN (+3,18 %) Mineral Resources (ASX: MIN) – Australien - Kombiniert Lithiumabbau und Verarbeitung. Wichtig für Lithium-basierte Speicherketten.
$SOLB (+0,51 %) Solvay (EBR: SOLB) – Belgien - Spezialchemikalien und Hitzetransferfluide, relevant für CSP- und Speicheranwendungen.
3. Batterie- und Großspeicher (BESS) - Die Kombination aus BESS und Thermalspeicher ist der eigentliche 24/7 Motor der CSP Parks
Big Player
$3750 (+1,51 %) CATL – China - Weltmarktführer für EV-Batterien und Großspeicher. Liefert komplette BESS-Systeme für Netze und CSP-Hybridparks.
$1211 (+0,4 %) BYD Co. Ltd. – China - Integrierter Batterie- und Systemanbieter. Bietet Energiespeichersysteme für industrielle und Utility-Scale Anwendungen.
$373220 LG Energy Solution (KRX: 373220) – Südkorea - Globaler Zelllieferant mit starkem Fokus auf Hochleistungszellen für E-Mobilität und stationäre Speicher.
$SMSN (+2,04 %) Samsung SDI (KRX: 006400) – Südkorea - Premiumzellen und modulare Speicherlösungen für Netz- und Industrieanwendungen.
Hidden Champions
$FLNC (+0,93 %) Fluence Energy (NASDAQ: FLNC) – USA - Joint Venture von Siemens Energy und AES. Marktführer bei schlüsselfertigen Großspeicherprojekten und Betriebssoftware.
Powin Energy – USA, privat - Systemintegrator für Utility-Scale Speicher mit starker Präsenz in Nordamerika und Asien.
$300274 Sungrow Power Supply (SZSE: 300274) – China - Bekannt für Wechselrichter, wächst stark im Bereich integrierter BESS-Lösungen für Großprojekte.
4. HVDC, Kabel und Stromübertragung - HVDC macht aus Wüstenstrom exportfähigen Grundlaststrom
Big Player
$HTHIY (+1,62 %) Hitachi Energy – Schweiz / Japan, Teil des Hitachi Konzerns $HTHIY - Weltweit führend bei HVDC-Konvertern, Umspannwerken und Netzsteuerung.
$PRY (+2,53 %) Prysmian (BIT: PRY) – Italien - Größter Hersteller von Hochspannungskabeln und Seekabeln, zentrale Rolle bei europäischen HGÜ-Projekten.
$NEX (+1,52 %) Nexans (EPA: NEX) – Frankreich - Spezialisiert auf Energie- und Seekabel, wichtig für Langstreckenübertragung von Wüstenstrom nach Europa.
$ABBN (+1,38 %) ABB (SWX: ABBN) – Schweiz - HVDC-Umrichter, Schaltanlagen und Netzautomatisierung für Großprojekte.
Hidden Champions
$NKT (-1,16 %) NKT A/S (CPH: NKT) – Dänemark - Kabelspezialist mit Fokus auf Hochspannungs- und Offshore-Wind-Verbindungen.
Taihan – Südkorea, privat - Bedeutender asiatischer Hersteller von Hochspannungskabeln mit wachsendem Exportanteil.
$ANA (+2,05 %) Acciona (BME: ANA) – Spanien - Nicht nur EPC, sondern auch im Bereich Netzanschlüsse und Infrastruktur für erneuerbare Großprojekte aktiv.
5. Wasserstoff und Power-to-X - Überschussstrom der Hybridparks wird zu grünem Wasserstoff verarbeitet
Big Player
$LIN (+1 %) Linde plc (NASDAQ: LIN) – Irland / global - Weltgrößter Industriegasekonzern. Plant, baut und betreibt großskalige Elektrolyse- und Verflüssigungsanlagen für grünen Wasserstoff.
$NCH2 (-0,39 %) thyssenkrupp nucera (XETRA: NCH2) – Deutschland - Spezialist für Alkali-Elektrolyseure im Multi-Gigawatt-Maßstab, Schlüsselanbieter für industrielle H2-Projekte.
$NEL (-0,26 %) Nel ASA (OSE: NEL) – Norwegen - Reiner Wasserstoff-Player mit Fokus auf Elektrolyseure und H2-Tankinfrastruktur.
Hidden Champions
$PLUG (+1,1 %) Plug Power (NASDAQ: PLUG) – USA - PEM-Elektrolyse, Brennstoffzellen und H2-Infrastruktur, zunehmend in Großprojekten eingebunden.
$BE (+1,9 %) Bloom Energy (NYSE: BE) – USA - Entwickelt Festoxid-Elektrolyseure mit höherem Wirkungsgrad für industrielle H2-Erzeugung.
$ITM (-0,75 %) ITM Power (LSE: ITM) – Vereinigtes Königreich - Fokussiert auf PEM-Elektrolyse im Utility-Maßstab, stark im europäischen Projektgeschäft.
$HPUR (-4,77 %) Hexagon Purus (OSL: HPUR) – Norwegen - Spezialist für Hochdrucktanks und Transportlösungen für komprimierten Wasserstoff.
6. EPC, Engineering und Bau - Diese Unternehmen ermöglichen den Bau in weniger als zwei Jahren
Big Player
$601669 Power Construction Corporation of China (SSE: 601669) – China - Einer der größten Engineering- und Baukonzerne der Welt. Baut Staudämme, PV- und CSP-Großanlagen, inklusive Netzanbindung.
$601727 Shanghai Electric Group (SSE: 601727) – China - Komplettanbieter für CSP, Turbinen, Speicherintegration und EPC-Leistungen.
$ANA (+2,05 %) Acciona (BME: ANA) – Spanien - Globaler EPC-Player für Solar, Wind und CSP, stark in MENA und Lateinamerika.
Hidden Champions
SEPCO III – China, privat - Hochspezialisierter EPC für Großkraftwerke und CSP-Projekte, häufig Partner in Saudi-Arabien und Nordafrika.
$WOR (-1,63 %) Worley Limited (ASX: WOR) – Australien - Engineering- und Projektdienstleister für Energieinfrastruktur, inklusive Hybrid- und Speicherprojekte.
$3996 (-0,43 %) China Energy Engineering Corp (HKEX: 3996) – China - Großer staatlich verbundener EPC-Konzern, aktiv im Ausbau von Solar- und Netzprojekten in Asien, Afrika und MENA.
7. Turbinen und Kraftwerkstechnik - CSP Hybrid basiert am Ende auf moderner Wärmekrafttechnik, nur klimaneutral
Big Player
$ENR (+2,5 %) Siemens Energy (XETRA: ENR) – Deutschland - Turbinen, Generatoren, Schaltanlagen und Grid-Lösungen. Kernlieferant für die thermische Seite der CSP-Hybrids.
$GE (+0,18 %) General Electric (NYSE: GE) – USA - Dampfturbinen und Kraftwerkstechnik, die direkt in Hybridparks und thermischen Speichersystemen genutzt wird.
Hidden Champions
$1072 (-1,73 %) Dongfang Electric (HKEX: 1072) – China - Bedeutsamer Turbinen- und Kraftwerksausrüster, stark im heimischen Markt und in MENA-Projekt.
$1133 (-4,23 %) Harbin Electric (HKEX: 1133) – China - Hersteller von Turbinen, Generatoren und Kraftwerkskomponenten, aktiv im Bereich konventionelle und erneuerbare Großkraftwerke.
8. Schaufelhersteller und Baustoffe für CSP Hybrid Parks
8.1 Bau und Miningmaschinen
Big Player
$CAT (-0,87 %) Caterpillar (USA, NYSE: CAT) - Weltgrößter Hersteller von Bau und Miningmaschinen, Dozer, Bagger, Muldenkipper, Generatoren. Stellt das schwere Gerät für Erdbewegung, Fundamentbau und Infrastruktur der Parks.
$6301 (+0,75 %) Komatsu (Japan, TSE: 6301) - Nummer zwei weltweit bei Construction und Mining Equipment. Bagger, Radlader, Großmuldenkipper und Spezialmaschinen, die in Wüstenprojekten und Großbaustellen laufen.
$SAND (+3,34 %) Sandvik (Schweden, OMX: SAND) - Bohrtechnik, Gesteinsbearbeitung, Verschleißteile. Wichtig für Fundamentbau, Kabeltrassen und Rohstoffseite der Wertschöpfung.
$EPI A (+2,78 %) Epiroc (Schweden, OMX: EPI A) - Bohrgeräte und Untertageausrüstung, überall dort, wo CSP Infrastruktur auf schwierigem Terrain gebaut wird.
Hidden Champions
$6305 (+0,96 %) Hitachi Construction Machinery (Japan, TSE: 6305) - Starke Präsenz in Asien und MENA, Großbagger und Radlader für Wüsten und Großbaustellen.
$DE (+2,88 %) Wirtgen Gruppe / John Deere $DE (USA) - Straßenbau, Fräsen, Verdichtung. Profitieren am Ausbau von Zufahrtsstraßen, Plattformen und Logistik rund um CSP Parks.
8.2 Stahl, Rohre und Profilstahl
Big Player
$MT (+1,99 %) ArcelorMittal (Luxemburg, NYSE: MT) - Globaler Stahlkonzern mit Flach und Langprodukten. Liefert Träger, Profile und Konstruktionstahl für Turmstrukturen, Gestelle und Infrastruktur.
$5401 (+0,85 %) Nippon Steel (Japan, TSE: 5401) - Hochwertiger Stahl für Energie- und Infrastrukturanwendungen, inklusive hitzebeständiger Stähle.
$TEN (-0,86 %) Tenaris (Luxemburg/Argentinien, NYSE: TS) - Führender Hersteller von nahtlosen Stahlrohren für Energie, Pipelines und Hochdrucksysteme. Relevant für Wärmetauscherkreisläufe, Medienleitungen und Infrastruktur im CSP Umfeld.
$VK (+0,38 %) Vallourec (Frankreich, EPA: VK) - Spezialrohre und Hochleistungsstähle für Energieprojekte, inklusive Hochtemperaturleitungen.
Hidden Champions
$5411 (+0 %) JFE Holdings (Japan, TSE: 5411) - Stähle und Rohre für Großprojekte, mit Fokus auf Asien.
$TUB (+1,32 %) Tubacex (Spanien, BME: TUB) - Nahtlose Edelstahlrohre für Hochtemperatur und Korrosionsumgebungen, direkt relevant für CSP Wärme- und Prozessleitungen.
$NXT Nextpower (USA) - Stahlintensive Tracker-Systeme für PV Felder. Wichtig in Hybridparks, in denen PV und CSP kombiniert werden.
$ARRY (-1,97 %) Array Technologies (USA) - Ähnlich wie Nextracker, Fokus auf Utility-Scale Tracking Systeme.
8.3 Zement, Beton und Bauchemie
Big Player
$HOLN (+1,48 %) Holcim (Schweiz, SIX: HOLN) - Weltweit führender Zement und Beton Anbieter. Liefert Fundamentbeton, Spezialmörtel und Infrastrukturbaustoffe für Großprojekte, inklusive Wüstenstandorte.
$HEI (+2,35 %) Heidelberg Materials (Deutschland, Xetra: HEI) - Starker Player in Europa, Nordafrika und Asien. Zement, Beton und Zuschlagstoffe für Fundamente, Turbinenhäuser, Speicherblöcke.
$CX (+2,29 %) Cemex (Mexiko, NYSE: CX) - Global aktiv in Zement und Beton, Lieferant für Infrastruktur in MENA und Amerika.
$CRH (+1,17 %) CRH plc (Irland, NYSE: CRH) - Baustoffgruppe mit Fokus auf Infrastruktur, Straßenbau und Betonfertigteile.
Hidden Champions
$ULTRACEMCO UltraTech Cement (Indien, NSE) - Größter Zementhersteller Indiens, relevant für CSP Projekte im Subkontinent und angrenzenden Regionen.
Votorantim Cimentos (Brasilien, privat / regional gelistet) - Starker Anbieter in Lateinamerika mit direktem Bezug zu Infrastruktur- und Energieprojekten.
8.4 Industriekomponenten, Wärmetauscher und Prozessausrüstung
Big Player
$ALFA (+2,24 %) Alfa Laval (Schweden, OMX: ALFA) - Wärmetauscher, Pumpen und Separatoren. Schlüsselkomponenten für thermische Speicher, Dampferzeugung und Prozesswärme in CSP Anlagen.
$FLS (+1,86 %) Flowserve (USA, NYSE: FLS) - Pumpen, Ventile und Dichtungssysteme für Hochtemperatur- und Hochdruckkreisläufe in Energieanlagen.
$SPX (+2,07 %) Spirax Group (UK, LSE: SPX) - Dampf und Kondensattechnik, Regelventile und Wärmetauschsysteme, wichtig für die Feinsteuerung der thermischen Kreisläufe.
Hidden Champions
$IMI (+1,38 %) IMI plc (UK, LSE: IMI) - Spezialventile und Steuertechnik für Energie und Prozessindustrie, insbesondere bei anspruchsvollen Medien.
$KSB (-0,22 %) KSB SE (Deutschland, Xetra) - Pumpen und Armaturen für Energie, Wasser und Prozessindustrie. Passend für Kühlwasser, Wärmeträger und Speichersysteme in CSP Parks.
🎯 Fazit und Ausblick
Das CSP Hybrid Ökosystem beseitigt die Schwächen der erneuerbaren Energien und nutzt den China Speed als ökonomischen Hebel. Diese Kombination schafft eine Kapitaleffizienz die die traditionelle Energieerzeugung langfristig abhängen wird. Die Investitionsmöglichkeiten erstrecken sich von den asiatischen Batterie Giganten bis zu den europäischen HVDC Spezialisten.
Es stellt sich die grundlegende Frage ob die europäischen Regulierungsbehörden die Geschwindigkeit der Genehmigungsverfahren so weit anpassen können dass der Kontinent mit dem Tempo der Sahara Projekte und den dort tätigen europäischen EPC Firmen mithalten kann oder ob der Kontinent in Sachen Energie Autarkie endgültig den Anschluss verliert.
Takeaway
Der wahre Investment Case liegt in der Effizienzüberlegenheit des CSP Hybrid Systems. Die Fähigkeit, binnen zwei Jahren Gigawatt Grundlast bereitzustellen, gekoppelt mit thermischer Speicherung und BESS, macht diese Infrastruktur zu einem der stärksten Energie-Modelle der Zukunft. Davon profitieren Optik, Chemie, BESS, HVDC, Wasserstoff, EPC und Turbinenbauer.
Quellen: eigene Recherche + IEA, IRENA, NREL, Fraunhofer ISE, SolarPACES, World Bank, Ember Climate, Unternehmensberichte & technische Dokumentationen der genannten Firmen.
Bild: https://videos.winfuture.de/27754.mp4
Getty Images, Illustratives Bild - JLStock / Shutterstock.com
6666
32 Kommentare

9Mon.
Solarthermische Systeme gibt es übrigens in Europa (Süden Spaniens) schon seit über 15 Jahren: Gemasolar, PS20 oder Andasol.
•
66
•1J.·
China formt die Sonne neu
Guten Morgen liebe Getquin Community, Energie ist einer der größten Hebel für die Transformation unserer Wirtschaft und die Unabhängigkeit von fossilen Rohstoffen. Heute möchte ich euch das spannende Solarthermie (CSP) Projekt aus China vorstellen.
https://videos.winfuture.de/27754.mp4
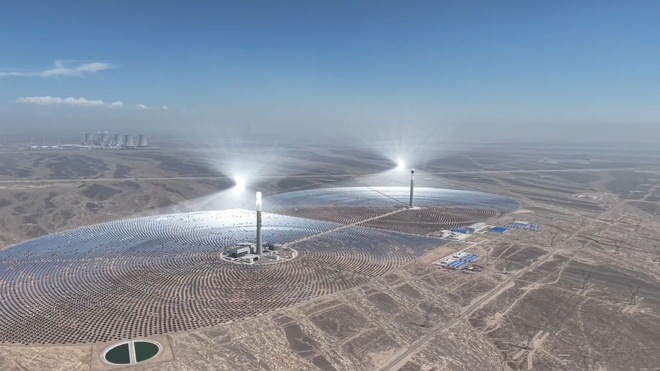
In der Wüste bündeln zwei gewaltige Sonnentürme mithilfe von Tausenden Spiegeln die Strahlen, speichern die Wärme in geschmolzenem Salz und erzeugen daraus zuverlässig Strom. Das Besondere: Durch Wärmespeicherung wird auch nachts oder bei Bewölkung Energie bereitgestellt. Das ist ein Schritt hin zu einer stabileren erneuerbaren Stromversorgung abseits klassischer Photovoltaik und Wind.
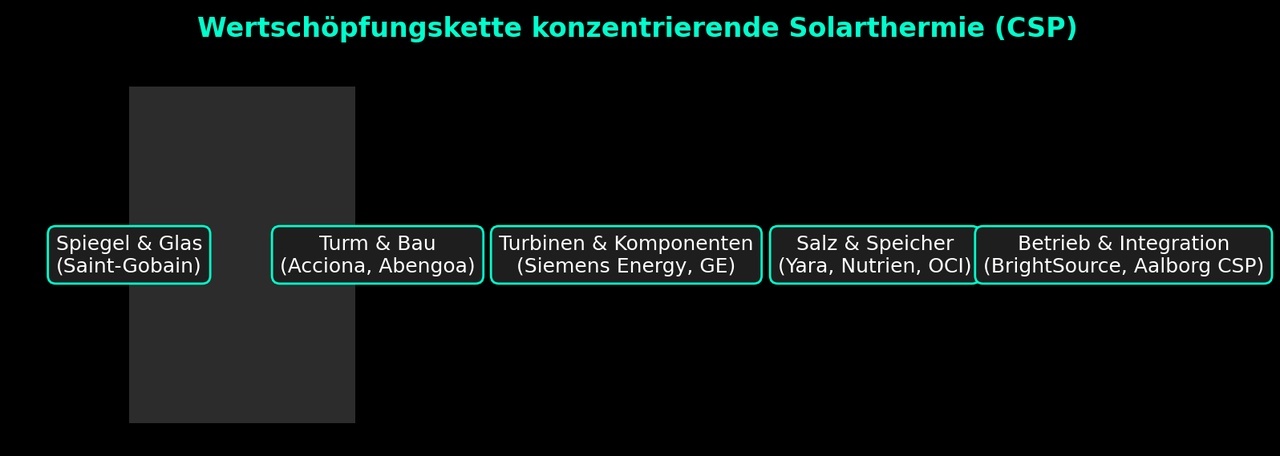
Die Wertschöpfungskette von CSP ist breit. Auf der Projekt- und Turbinenseite dominieren $ENR (+2,5 %) Siemens Energy (ENR), $ANA (+2,05 %) Acciona (ANA) und $GE (+0,18 %) General Electric (GE). Sie liefern Turbinen, Engineering und EPC-Leistungen für den Großteil der weltweiten Anlagen. In der Material- und Speicherseite sind $SGO (+2,58 %) Saint-Gobain (SGO) für Glas und Spiegel sowie $YAR (-0,99 %) Yara (YAR), $NTR (+2,15 %) Nutrien (NTR) und $OCI (+0,19 %) OCI (OCI) für die Bereitstellung von Salzen aktiv. Diese Komponenten sind essenziell für die thermische Speicherung und damit für die Wettbewerbsfähigkeit von CSP. Daneben existieren Entwickler wie Abengoa Solar, BrightSource oder Aalborg CSP, die Spezialprojekte realisieren.
Takeaway: Während Photovoltaik längst im Mainstream angekommen ist, eröffnet CSP durch die Kombination von Stromproduktion und Speicher neue Nischen. Spannend für Investoren sind vor allem die Unternehmen, die Spiegel, Turbinen, Chemikalien und Engineering liefern, die Schaufel-Hersteller der Branche.
Die entscheidende Frage ist, ob CSP es schafft, sich mit diesen Akteuren als ernstzunehmende Säule im zukünftigen Energiemix neben PV und Wind zu etablieren.
Quelle: https://winfuture.de/news,152708.html und eigene Kreation
1414
8 KommentareKann mir hier einer das Dividenden Phänomen von $OCI erklären?! Warum zahlen die über 300% aus?!
•
11
•1J.·
Discounted-Cash-Flow-Bewertungen ausgewählter Aktien
Mit meinem KI-gestützten DCF-Prompt habe ich mehrere Aktien aus meinem Portfolio analysiert, die derzeit deutlich unter ihrem Allzeithoch notieren.
Die Ergebnisse sind keine verbindlichen Kauf- oder Verkaufssignale, sondern lediglich ein zusätzlicher Baustein im Entscheidungsprozess. Alle Angaben erfolgen natürlich ohne Gewähr.
🤖 Alle Analysen wurden mit Gemini 2.5 Pro Deep Research erstellt.
Im Schnitt hat jede Analyse 223 Webseiten recherchiert.
Da die vollständigen Reports sehr umfangreich sind, enthält der Anhang ausschließlich:
- die Fair Values für Bull-, Base- und Bear-Case
- eine kompakte Zusammenfassung der wichtigsten Erkenntnisse
📍Lockheed Martin $LMT (-2,21 %)
Aktueller Kurs 4. August 2025: $421
Fair value
Bull: $570,80
Base: $495,50
Bear: $425,20
Lockheed Martin befindet sich an einem kritischen Punkt. Der Aktienkurs spiegelt die tiefgreifenden Sorgen über wiederholte, milliardenschwere Abschreibungen auf riskanten Festpreis-Entwicklungsprogrammen wider, die im zweiten Quartal 2025 einen Höhepunkt erreichten. Unsere Analyse ergibt einen Fair Value von 495,50 USD, der deutlich über dem aktuellen Kurs liegt, und eine Bandbreite von 425 USD bis 571 USD in unseren Szenarien.
Die wichtigsten Werttreiber sind der rekordhohe Auftragsbestand von über 166 Mrd. USD, die starke Nachfrage nach taktischen Raketen (MFC) und die Stabilität des Raumfahrtgeschäfts (Space), die eine solide Basis bilden.
Der größte Hebel liegt in der Fähigkeit des Managements, die operative Ausführung im Aeronautics-Segment zu stabilisieren und die Margen zu normalisieren.
Die Hauptrisiken bleiben weitere unvorhergesehene Verluste bei klassifizierten Programmen, die hohe Konzentration auf das F-35-Programm und die Volatilität der US-Verteidigungshaushalte. Die aktuelle Bewertung bietet eine signifikante Sicherheitsmarge für Investoren, die an eine Stabilisierung der operativen Leistung und die langfristige strategische Bedeutung des Unternehmens glauben.
📍Chevron $CVX (-0,57 %)
Aktueller Kurs 4. August 2025: $151
Fair value
Bull: $203,80
Base: $178,50
Bear: $155,20
Die umfassende DCF-Analyse ergibt für Chevron einen fairen Wert von 178,50 USD pro Aktie, was eine deutliche Unterbewertung gegenüber dem aktuellen Kurs impliziert. Die Bewertungsbandbreite aus den Szenarien (155,20 - 203,80 USD) und der Monte-Carlo-Simulation stützt diese Einschätzung und zeigt selbst im Bären-Szenario noch ein begrenztes Abwärtsrisiko.
Die zentralen Werttreiber sind die transformative Hess-Akquisition, die eine neue Ära des margenstarken Wachstums einläutet, sowie die beeindruckende Kapital- und Kostendisziplin, die sich in einem steigenden Free Cash Flow manifestiert. Diese Faktoren positionieren Chevron robust, um von einem stabilen oder steigenden Energiepreisumfeld überproportional zu profitieren.
Die Hauptrisiken bleiben die exogene Volatilität der Rohstoffmärkte und die operative Ausführung bei der Integration von Hess und dem Hochfahren von Großprojekten. Insgesamt überwiegen die Chancen, die aus der strategischen Neuausrichtung und der attraktiven Bewertung resultieren, die inhärenten Risiken des Sektors deutlich.
📍Occidental $OXY (-1,41 %)
Aktueller Kurs 4. August 2025: $43
Fair value
Bull: $79,8
Base: $64,1
Bear: $51,5
Die umfassende DCF-Analyse ergibt einen fairen Wert von $64,1 pro Aktie für Occidental Petroleum, was einem erheblichen Aufwärtspotenzial gegenüber dem aktuellen Kurs von $43,41 entspricht. Die Bewertungsspanne, die sich aus den Szenarien und Simulationen ergibt, liegt zwischen $51,5 und $79,8.
Die wichtigsten Treiber für diesen Wert sind der robuste freie Cashflow aus dem skalierten und hocheffizienten Permian-Basin-Geschäft sowie die disziplinierte Kapitalallokation, die den Schuldenabbau priorisiert und so den Unternehmenswert für Aktionäre steigert. Die Hauptrisiken bleiben die inhärente Volatilität der Rohstoffpreise und die erheblichen Ausführungs- und Politikrisiken im Zusammenhang mit der ambitionierten, aber noch unbewiesenen Low-Carbon-Ventures-Strategie.
Basierend auf der signifikanten Diskrepanz zwischen dem berechneten fairen Wert und dem aktuellen Marktpreis wird eine Kaufempfehlung für die Aktie von Occidental Petroleum ausgesprochen. Investoren sollten die Entwicklung der Rohstoffpreise, den Fortschritt beim Schuldenabbau und die operativen sowie kommerziellen Meilensteine der LCV-Sparte, insbesondere des STRATOS-Projekts, genau beobachten.
📍Intel $INTC (+1,48 %)
Aktueller Kurs 4. August 2025: $19
Fair value
Bull: $36,10
Base: $25,20
Bear: $15,50
Basierend auf einer detaillierten Discounted-Cash-Flow-Analyse (DCF) nach der Sum-of-the-Parts-Methode (SOTP) ergibt sich für die Intel Corporation ein fairer Wert von $25,20 pro Aktie im Basisszenario. Dies impliziert ein Aufwärtspotenzial von 27,3 % gegenüber dem Referenzkurs von $19,80. Die Bewertungsspanne, die aus den Bull- und Bear-Szenarien abgeleitet wird, reicht von $15,50 bis $36,10 pro Aktie. Die Monte-Carlo-Simulation, die eine probabilistische Sicht auf die Unsicherheiten der zentralen Annahmen wirft, ergibt einen Medianwert von $24,50 und deutet darauf hin, dass die Aktie mit einer Wahrscheinlichkeit von etwa 68 % unter ihrem fairen Wert gehandelt wird.
Die Investmentthese für Intel ist eine hochriskante Turnaround-Wette, die untrennbar mit dem Erfolg der „IDM 2.0“-Strategie und insbesondere dem Aufbau des Intel Foundry (IF)-Geschäfts verbunden ist. Die primären Werttreiber sind die Fähigkeit des Managements, einen oder mehrere „signifikante“ externe Foundry-Kunden zu gewinnen , die Stabilisierung der Marktanteile in den Kerngeschäften Client Computing (CCG) und Data Center & AI (DCAI) sowie die Realisierung der angekündigten Kostensenkungen.
Die Hauptrisiken liegen in der enormen Herausforderung, den Turnaround in den etablierten Segmenten zu meistern und gleichzeitig ein Foundry-Geschäft von Weltrang aus einer Position des Rückstands aufzubauen. Anhaltende operative Verluste und Cash-Abflüsse aus dem Foundry-Geschäft, weiterer Marktanteilsverlust an agile Wettbewerber wie AMD und Nvidia und das Scheitern, die technologische Führung bei Prozesstechnologien bis 2025 zurückzugewinnen , stellen existenzielle Risiken dar, die die massiven Kapitalinvestitionen in wertvernichtende „stranded assets“ verwandeln könnten.
📍Nutrien $NTR (+2,15 %)
Aktueller Kurs 4. August 2025: $58
Fair value
Bull: $90
Base: $68,2
Bear: $45
Diese Analyse liefert eine detaillierte fundamentale Bewertung der Nutrien Ltd. (Nutrien) auf Basis eines Discounted-Cash-Flow-Modells (DCF). Das Basisszenario ergibt einen fairen Wert von 68,2 USD pro Aktie (entsprechend 93,8 CAD). Die durch Szenarioanalysen und eine Monte-Carlo-Simulation ermittelte Bewertungsspanne deutet auf ein ausgewogenes Risiko-Rendite-Profil hin.
Das zentrale Anlageargument basiert auf Nutriens Position als integrierter globaler Marktführer in einer Branche mit positiven langfristigen Fundamentaldaten. Die Bewertung deutet darauf hin, dass die Aktie aktuell fair bewertet ist, jedoch Potenzial durch eine erwartete Erholung der Düngemittelpreise und -margen von ihrem zyklischen Tiefpunkt bietet.
Zu den wichtigsten Werttreibern zählen die operative Effizienz, die durch das integrierte Geschäftsmodell (Produktion und Einzelhandel) verstärkt wird, eine disziplinierte Kapitalallokation mit Fokus auf Shareholder-Returns und die zugrunde liegende Stärke der globalen Agrarmärkte, die von niedrigen Getreidevorräten gestützt wird.
Die Hauptrisiken liegen in der inhärenten Volatilität der Rohstoffpreise, der Abhängigkeit von den Kosten für wichtige Vorprodukte wie Erdgas im Stickstoffsegment und geopolitischen Unsicherheiten, die die globalen Lieferketten beeinflussen können. Ein wesentlicher Unsicherheitsfaktor für die kurzfristige Prognose ist die starke Abhängigkeit von einer deutlichen Ergebnissteigerung in der zweiten Jahreshälfte 2025, um die Unternehmensprognose nach einem schwachen ersten Quartal zu erreichen.
1414

1J.·
Zölle: Kanada kontert, deutscher Automobilsektor im Fokus
Nachdem ich im ersten Post bereits über die Folgen der angekündigten und inkraftgetretenen Zölle der USA geschrieben habe.. gab es nun etwas konkrete Antworten aus den betroffenen Ländern, speziell aus Kanada.
Man kommt ja kaum noch hinterher bei den ganzen News 👀
In diesem Post gehe ich nochmal konkreter auf die möglichen Folgen für die EU ein, insbesondere auf den Automobilsektor.
„1. Post von heute morgen“ hier nochmal nach zu lesen: https://getqu.in/oj1JRH/
Trumps neue Zölle: Recap
Seit dem 1. Februar 2025, hat die US-Regierung bzw. Donald Trump neue Importzölle auf Mexiko, Kanada und China verhängt:
- 25 % auf Importe aus Mexiko und Kanada
- 10 % auf Importe aus China
- In Trumps Dekreten gibt es auch einen Passus, wonach die Zölle noch erhöht oder ausgeweitet werden könnten, falls die Länder mit Vergeltungsmaßnahmen reagieren sollten [1].
Kanada: Ein harter Gegenschlag
- Kanada berichtete bereits über Gegenmaßnahmen in Form von drei Eskalationsstufen [2]:
- 1️⃣ Gezielte Strafzölle auf US-Produkte, die aus republikanischen Bundesstaaten kommen (z. B. Orangensaft, Whiskey, Ketchup, Erdnussbutter und Motorräder).
- 2️⃣ Zölle auf Stahlerzeugnisse und Maschinenteile aus den USA.
- 3️⃣ Eskalation: Stopp der Exporte von Öl, Gas und Strom in die USA
Besonders dieser letzte Schritt wäre jedoch ein zweischneidiges Schwert, da Kanada stark von der Energiekooperation mit den USA abhängt.
Jetzt wird’s konkret:
Kanadas Ministerpräsident Justin Trudeau kündigte am Abend kanadischer Zeit auf einer Pressekonferenz an, dass ab Dienstag kommende Woche ebenfalls Zölle in Höhe von 25 Prozent auf US-Waren eingeführt werden 🔄 [2].
Die von Kanada geplanten Zölle seien für US-Waren im Gesamtwert von 155 Milliarden Dollar vorgesehen.
Daneben erwäge die kanadische Regierung Maßnahmen in anderen Bereichen, etwa im Handel mit kritischen Mineralien.
Weitere Auswirkungen auf Unternehmen:
- Kanadische Exporte in die USA werden teurer und dadurch weniger wettbewerbsfähig.
Besonders betroffen: (Automobil, Energie, Rohstoffe, Landwirtschaft)
Deutsche Autobauer nutzten Kanada als Produktions- und Exportstandort
- Volkswagen $VOW3 (+0,57 %) , BMW $BMW (-0,61 %) , Mercedes Benz $MBG (-0,23 %)
- z.B. VW plant eine Batteriefabrik in Kanada zur Versorgung seiner US-Werke, Trudeau's Regierung hat das Milliardenprojekt mit hohen Subventionen angelockt [2]. Trumps Zölle könnten dieses Milliardenprojekt unrentabel machen 🤡
Kanadische Öl- und Gasproduzenten verkaufen große Mengen in die USA, höhere Zölle könnten Exporte unattraktiver machen und Gewinne drücken.
- betroffen z.B. Canadian Natural Resources $CNQ (-0,9 %) Suncor Energy $SU (-0,32 %)
Düngemittelhersteller sind stark abhängig von US-Exporten, höhere Kosten und ein Wettbewerbsnachteil gegenüber US-Konkurrenten stellen ein mögliches Risiko dar.
- betroffen z.B. Nutrien $NTR (+2,15 %)
Mexiko: Die USA bestrafen ihren wichtigsten Handelspartner
Gegenzölle möglich: Präsidentin Claudia Sheinbaum hat entsprechende Maßnahmen angekündigt und ihren Wirtschaftsminister angewiesen, einen Plan umzusetzen, der Gegenzölle in Betracht zieht [2]. - wir dürfen gespannt sein.
Mexikos Abhängigkeit von den USA:
- Ökonomen zufolge dürfte die Zollpolitik den beiden Volkswirtschaften durch höhere Inflation und den Verlust von Arbeitsplätzen schaden.
- 80 % der mexikanischen Exporte gehen in die USA, kein anderes Land exportiert mehr in die US.
- Millionen Jobs und tausende Unternehmen hängen am US-Markt 💀
Trump nutzt Zölle als politisches Druckmittel:
- Er will Mexiko zu einer härteren Gangart gegen illegale Migration und Drogenkartelle zwingen.
- Außerdem wirft er China vor, Zölle zu umgehen, indem chinesische Unternehmen von Mexiko aus in die USA exportieren.
Auswirkungen auf europäische Unternehmen: (wieder die Autobauer 👀)
- Fast alle Hersteller und auch viele Zulieferer nutzen Mexiko als billigen Produktionsstandort und bedienen von dort aus den US-Markt
- VW, Audi und BMW haben in dem Land eigene Fabriken, Mercedes Benz produziert in einem Gemeinschaftswerk mit Nissan.
- Mit einem zusätzlichen Aufschlag rechnet es sich kaum noch, Autos aus Mexiko in die USA zu schicken.
- Als Reaktion wird erwartet, dass die Hersteller zumindest einen Teil der Fertigung von Mexiko in die USA verlagern (natürlich mit hohen Kosten), wo VW, BMW und Mercedes ebenfalls Werke haben.
China: Weitere Belastung für eine angeschlagene Wirtschaft
- China kritisierte die Strafzölle aufs Schärfste [2].
- Klage bei der Welthandelsorganisation (WTO): China sieht die Zölle als unfair und will rechtlich dagegen vorgehen.
Folgen für China:
- US-Zölle verteuern chinesische Produkte in den USA.
- Die ohnehin schwächelnde Wirtschaft wird weiter belastet.
Indirekte Auswirkungen auf Europa:
Chinesische Hersteller wie BYD $1211 (+0,4 %) könnten gezwungen sein, alternative Märkte zu erschließen und noch stärker nach Europa zu drängen.
- Folge: Mehr Konkurrenz für deutsche Autobauer, mögliche Preiskämpfe.
- VW & Co. haben ohnehin schon mit Überkapazitäten in Deutschland zu kämpfen.
Weiterhin:
- Foxconn $2354 ein wichtiger Apple-Zulieferer mit Produktion in China und Mexiko
- Strafzölle könnten Produktionsverlagerungen nötig machen.
Droht der EU das gleiche Schicksal?
Trump hat bereits angedeutet, dass auch die EU Zölle befürchten muss.
- Sein Hauptargument: Die EU habe die USA im Handel unfair behandelt.
Mögliche Maßnahmen:
- Zölle auf.. wer hätte es gedacht.. die Automobilindustrie und auch andere Exporte aus der EU.
- Auto Exporte in die USA könnten mehr und mehr unrentabel werden -> eine Produktionsverlagerung in die USA könnte letztlich die einzige Lösung sein.
- Eine Neuauflage des Handelskonflikts aus Trumps erster Amtszeit (2017–2021).
Mögliche Reaktion der EU:
- Sollte Trump erneut eskalieren, könnte auch die EU Vergeltungsmaßnahmen ergreifen bisher habe ich noch nichts konkretes gehört 😴
Fazit: Handelskrieg 2.0?
Trump setzt erneut auf Konfrontation und nutzt Zölle als wirtschaftliches und politisches Druckmittel. Die betroffenen Länder wehren sich, was die Gefahr eines globalen Handelskriegs erhöht.
Die Auswirkungen sind weitreichend:
USA: Höhere Preise für Verbraucher, Verlagerung von Produktionen ins Inland möglich.
China: Weiterer wirtschaftlicher Druck, stärkere Fokussierung auf Europa als Absatzmarkt.
Mexiko & Kanada: Massive Belastung für Wirtschaft & Industrie, Produktionsverlagerungen denkbar.
Europa: Deutsche Autohersteller unter Druck, mögliche US-Zölle auf europäische Produkte.
Ich hab Bock.. Danke fürs lesen mir reichts jetzt! 🤝
__________
Hauptquellen:
[1] https://www.tagesschau.de/ausland/amerika/usa-trump-strafzoelle-100.html
[2] https://de.finance.yahoo.com/nachrichten/roundup-kanada-mexiko-china-kontern-083517258.html
2121
14 Kommentare
1J.
Solange der Rest der Welt fragmentiert ist und jeder für sich agiert, kann T die Wirtschaftsmacht der USA als Druckmittel einsetzen. Sollten sich die großen Demokratien in Südamerika, Kanada, GB, EU, Indien zusammentun - nach dem Motto: greifst du einem von uns an, reagieren wir alle - dann sieht es schon anders aus. EU könnte ja auf die Zölle gegen Mexiko und Kanada mit Gegenzöllen reagieren. Tut sie nicht. Starrt wie das Kaninchen auf die Schlange. Das wäre DIE Gelegenheit, enger mit Mexiko und Kanada zusammenzuarbeiten. Nutzt sie nicht.
Warum?
Es gibt leider gerade keine Vision für Europa. Jeder denkt nur an seine trockenen Schäfchen. 😢
Warum?
Es gibt leider gerade keine Vision für Europa. Jeder denkt nur an seine trockenen Schäfchen. 😢
•
1111
•
1J.·
Juten Tag :)
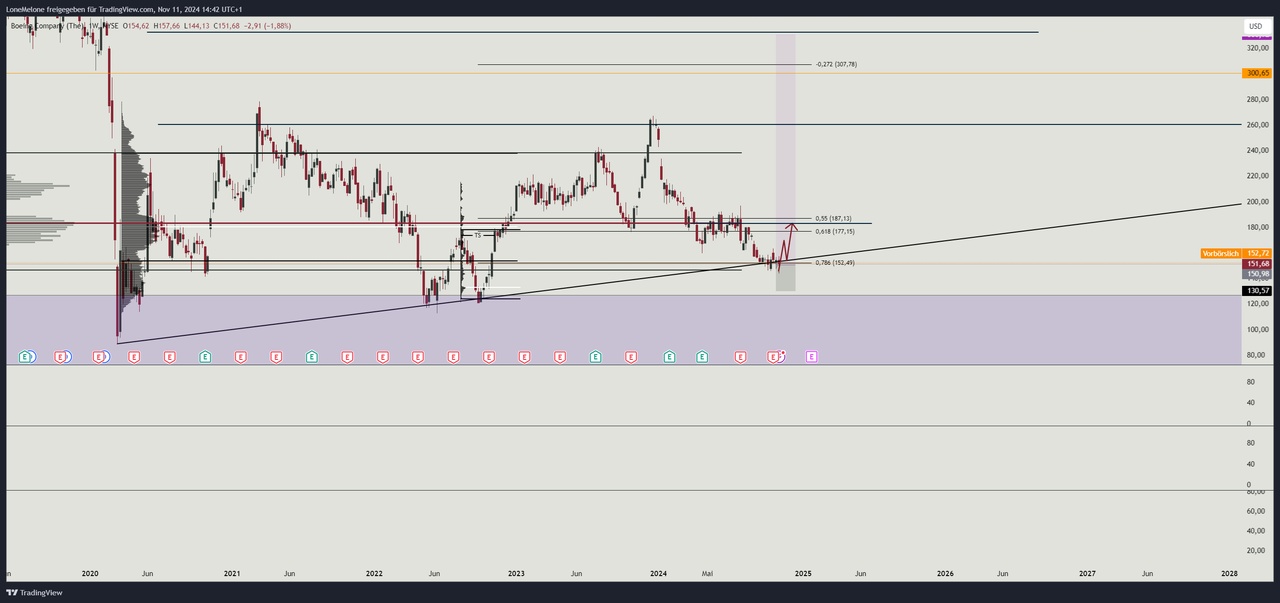
Ich kann hier noch nicht sagen ob es ein Comeback gibt - aber jetzt habe ich mal gerade etwas Muse um einen Trade kurz vorzustellen in dem ich bin bzw. in den ich verstärkt gehe sollte ich noch mehr Bullishe Signale bekommen.
Aktuell halte ich noch einen $TSLA (+1,05 %) Long ausm Mai $INTC (+1,48 %) ausm September (auch wenn wir hier etwas von meinem Entry weg sind immer noch attraktiv (finde ich). $NTR (+2,15 %) Long ausm Juli (der soll sich mal bewegen!) und seit Oktober einen $BA (-1,38 %) long - den ich jetzt vorstelle!
Wieso $BA (-1,38 %) ? Naja ein Arbeitskollege hat mir einige male erzählt wie schlimm es der Firma geht und das er (übertrieben gesagt) nächstes Jahr gefühlt mit einer Insolvenz rechnet. Da dachte ich mir ich schau mir mal den Chart an und siehe da ich fand Sie recht attraktiv für einen Long ;).
Ich gebe nichts auf fundamental News wie Ihr wisst und demnach interessieren mich die schlechten Nachrichten nicht. Alles bis auf Ausnahmen eingepreist bevor wir davon erfahren und dann sehe ich es ja sowieso im Chart.
Kurz zu der Grundsituation:
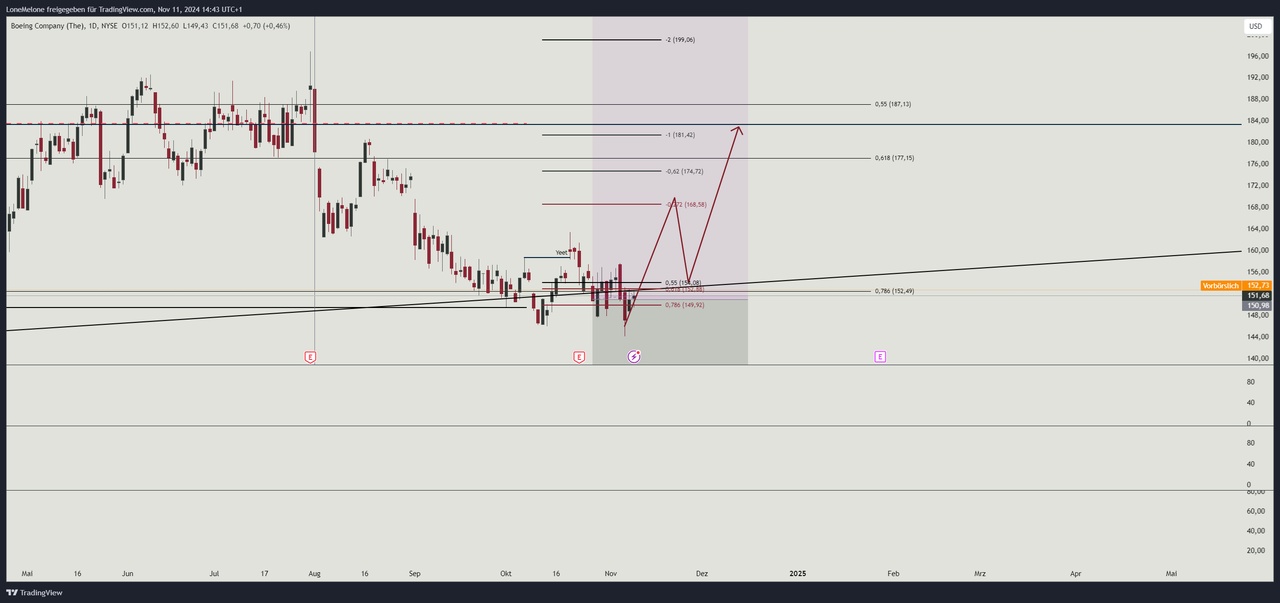
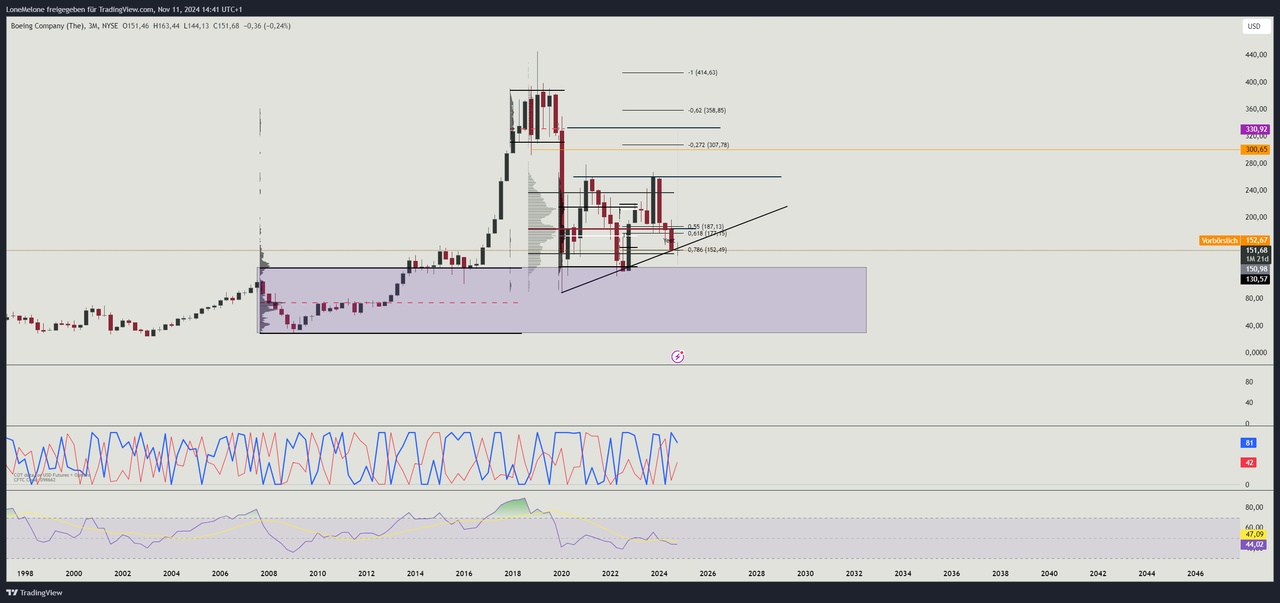
Corona abgestürzt auf 88$ dann ein schöner Rebound bis auf 280$. Damit hätten wir dann schonmal unsere Range der letzten 3-4 Jahre. Wir haben selbst durch Corona und auch die aktuellen Nasa News etc. Unsere Ausbruchszone vom All zeit Hoch nie gebrochen. Damit sind wir in Monatsstruktur und höher immer Bullish geblieben.
Was ist mein Grundlegendes Ziel für diesen Trade ? Breakout Zone von Pre Corona. Also 300-400$.
Warum jetzt ?
Wir sind grundsätzlich gerade am unteren Ende der Range. Heißt grundsätzlich im Discount. - Wer mich kennt, weiß das ich nur Trades aus einer Discount Zone nehme - also grundsätzlich Antizyklisch und auf Trendwechsel nach einer klaren Confirmation handel. Also nicht auf gut Glück in eine Bärische Kerze reinkaufe, sondern nachdem wir bereits einen Strukturwechsel im Orderflow gesehen haben.
Zudem haben wir einen POC also einen Point of Control erreicht ( Punkt des höchsten Volumens in einer Range). Wir haben zwar noch einen schönen POC etwas weiter unten bei ca. 133$ aber damit würden wir den Orderflow brechen was so bärisch wäre das der Trade eh irrelevant für mich ist. (Perfect Setup gibts eigentlich eh nicht).
Wir akkumulieren gerade schön an der Trendline und haben auf dem Tageschart bullishe Struktur erhalten. Am Anfang habe ich gesagt das ich noch nicht vollständig überzeugt bin - das liegt daran, das wir uns aktuell halt genauso noch am Breakdown Punkt befinden - also wir jederzeit mit einem starken Impuls nach unten genauso nach unten Expandieren könnten. Wenn wir jetzt allerdings die 160er Marke nochmal impulsiv brechen ist das für mich nen klares Signal das die Aktie mehr möchte und demnach würde ich dann auf eine Korrektur hin noch mehr in meine Position kaufen.
Das erste und auch schwierigste Ziel ist die 180$ Marke. Hier haben wir den Point of Control von der Abwärtsbewegung die nach dem letzten Testen der Range Highs bei 260$ zustandekam. Spätestens über 200 ist praktisch niemandsland und Price Discovery bis 260$.
Also setze ich meinen Stop Loss bei 180$ auf +-0 (Breakeven). Sollten wir die Range Highs bei 260$ mit einer Wochenkerze impulsiv brechen und schließen ist der Weg bis zum Ziel bei 300$+ frei.
Warum finde ich den Trade aktuell gut und bin schon drin ohne das wir die 165$ gebrochen haben .... naja ich finde den Chart gerade einfach gut und wollte schonmal hälfte eröffnen. Viel kommt mit der Zeit einfach durchs Gefühl und ich habe hier die Chance nen Engen Stop Loss zu setzen und damit vergleichsweise hohes R/R mit hohem Hebel herauszuholen. Ich habe also ein knappes Invalidierungslevel. Dazu sind jetzt Earnings erstmal vorbei und die News somit beschränkt.
Wichtig zu erwähnen ist: Mein Entry ist ein RISK ENTRY eine Confirmation gibts für mich eigentlich erst ab dem Bruch von 160$. Davor kann alles passieren und es ist normalerweise lediglich eine Watchlist Position für mich. (Also Ausnahme)
Anbei findet Ihr nun noch meinen Monats, Wochen und Dailychart. Fragen wie immer einfach in die Kommentare. Ich hab vermutlich wieder komplettes Gibberish geschrieben.
PS. $DIS (-0,25 %) ist gerade auf meiner Watchlist.
Wenn ihr noch geile Stocks auf eurer Watchlist habt - haut die mal raus. Durch $TSLA (+1,05 %) ist einiges an Liquidität frei geworden kann also wieder paar neue Swing trades eingehen.
Gruß Melone!

3J.·
Wie steht die Community eigentlich zum Landwirtschaftssektor? In den letzten Jahren konnte man gerade mit $DE (+2,88 %) , $ADM (-1,1 %) oder auch $NTR (+2,15 %) gute Renditen erzielen. Wie wird der Bereich in Zukunft laufen und was wäre euer Favorit? Gibts noch weitere interessante Unternehmen die ich nicht auf dem Schirm habe? 🤷🏼♂️
Mein Favorit ist $ADM (-1,1 %) . Dividendensteigerung seit 48 Jahren. Steigerung der letzten 10 Jahre im Durchschnitt knappe 9%. Das Unternehmen durchläuft auch Krisen ganz gut. Kakao, Mais, Weizen etc. muss immer verarbeitet werden. Nun sind es knappe 25% Korrektur vom ATH. Gute Einstiegsmöglichkeit?


Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet