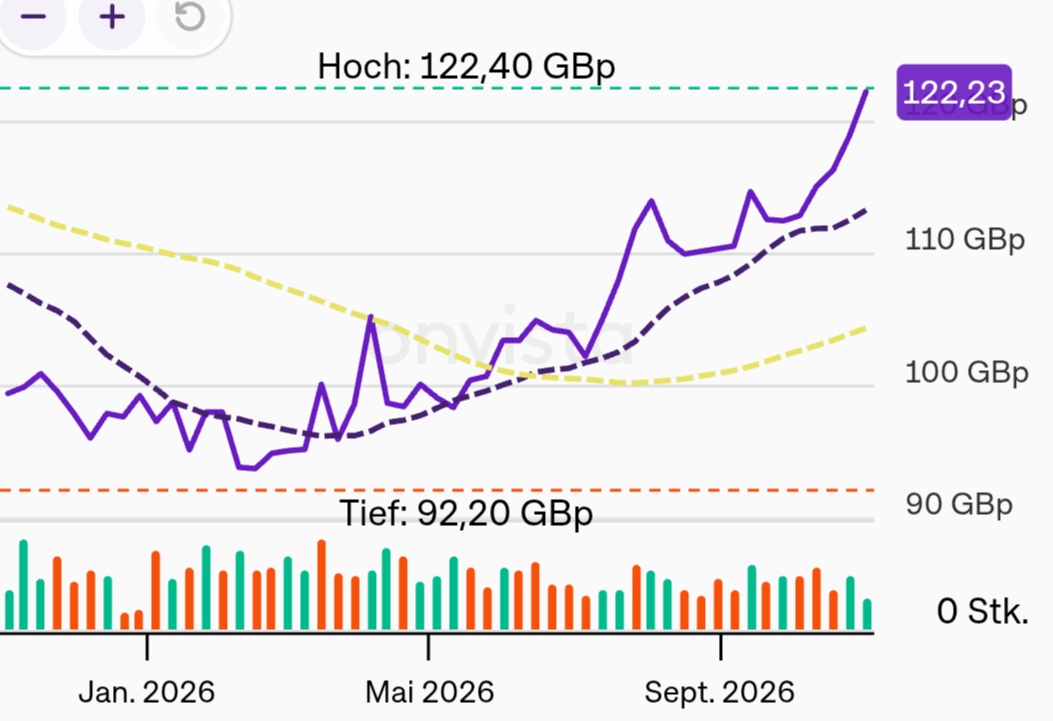

Die Entwicklung des Unternehmens profitierte von höheren Strompreisen, die den Net Asset Value zu Beginn der Periode um 2,7 % steigerten, sowie von angehobenen kurzfristigen Inflationsprognosen, die 2,2 % beisteuerten. Die Nettomittelgenerierung trug mit 1,6 % zum Zuwachs bei, während Mark-to-Market-Gewinne auf Verbindlichkeiten 0,8 % ausmachten.
Diesen Zuwächsen stand ein Anstieg der Diskontierungssätze um 25 Basispunkte gegenüber, der den Net Asset Value um 2,1 % schmälerte. Zudem wirkten sich Abschreibungen mit minus 1,6 % und eine gestiegene EGL-Verbindlichkeit mit minus 0,4 % dämpfend aus.
Im dritten Quartal erwirtschaftete das Unternehmen einen Netto-Cashflow von 45 Millionen GBP, verglichen mit rund 25 Millionen GBP im Vorjahreszeitraum des Geschäftsjahres 2025.
Die Stromerzeugung lag im dritten Quartal um 2 % unter dem Budget. Das Unternehmen gab bekannt, dass es für das Gesamtjahr 2026 sowohl beim EBITDA als auch bei der Nettomittelgenerierung das obere Ende der jeweiligen Prognosespannen von 560 bis 660 Millionen GBP beziehungsweise 350 bis 410 Millionen GBP anpeilt.
Zum 30. September 2026 beliefen sich die gesamten Konzernverbindlichkeiten auf 2.047 Millionen GBP, was einem Verschuldungsgrad von 41,1 % des Bruttovermögenswerts (Gross Asset Value) entspricht. Nach Ende des Quartals refinanzierte das Unternehmen bei seinem bestehenden Bankenkonsortium befristete Verbindlichkeiten in Höhe von 150 Millionen GBP, die 2027 fällig geworden wären