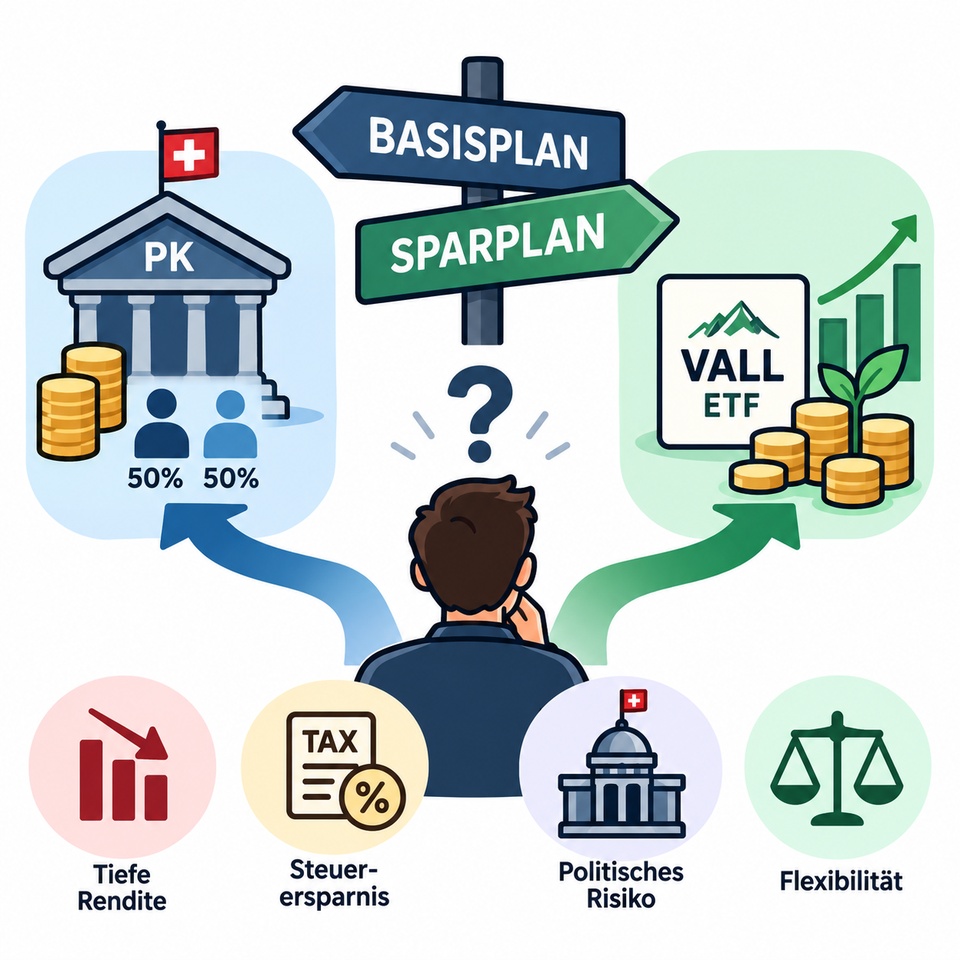

In der Schweiz kann man bei vielen Arbeitgebern zwischen verschiedenen PK-Sparplänen wählen. Die Beitragssätze und die Aufteilung zwischen Arbeitgeber und Arbeitnehmer unterscheiden sich je nach Pensionskasse und Arbeitgeber.
Beim Basisplan teilen sich Arbeitgeber und Arbeitnehmer beispielsweise die Beiträge 50:50. Bei einem Sparplan zahlt der Arbeitnehmer freiwillig mehr ein.
💰 Der Vorteil: Höhere PK-Beiträge reduzieren das steuerbare Einkommen und führen zu Steuerersparnissen.
📈 Der Nachteil: Pensionskassen erzielen häufig eine vergleichsweise tiefe Rendite. Langfristig kann sich deshalb eine eigenständige Investition in ETFs trotz der entgangenen Steuerersparnis mehr lohnen. Nicht zuletzt besteht auch ein politisches Risiko, da zukünftige politische Reformen die Rahmenbedingungen der Pensionskassen und damit die Altersvorsorge verändern könnten.
🎯 Meine Entscheidung: Ich habe mich für den Basisplan entschieden und investiere den eingesparten Beitrag nun selbst in den $VALU (-0,37 %)
ETF. Damit erhoffe ich mir langfristig eine höhere Rendite.
💬 Wie macht ihr das? Zusätzliche PK-Beiträge zur Steueroptimierung oder lieber selbst in ETFs investieren?
#Schweiz
#Pensionskasse
#BVG
#Altersvorsorge
#ETF
#VALL
#Investieren
#Steueroptimierung
#Vermögensaufbau