2Wo.·

🇨🇭 Pensionskasse: Basisplan oder Sparplan – was lohnt sich mehr?

attachment

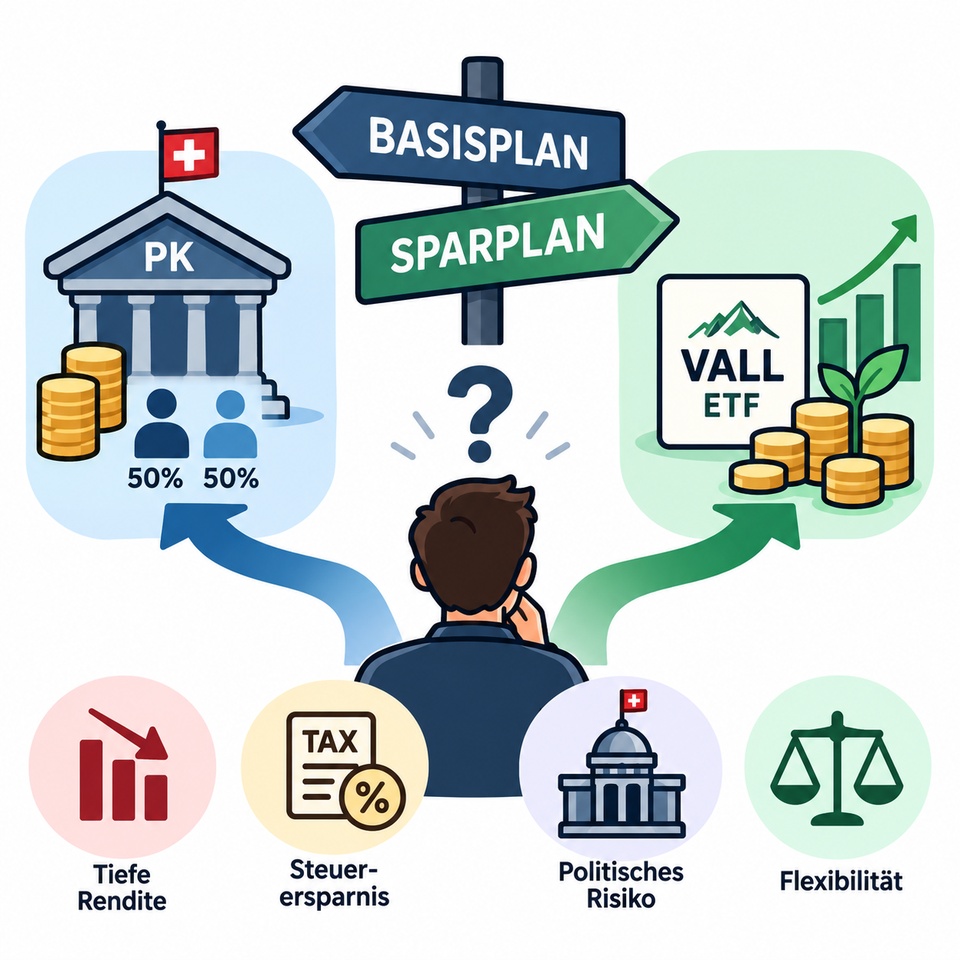
In der Schweiz kann man bei vielen Arbeitgebern zwischen verschiedenen PK-Sparplänen wählen. Die Beitragssätze und die Aufteilung zwischen Arbeitgeber und Arbeitnehmer unterscheiden sich je nach Pensionskasse und Arbeitgeber.


Beim Basisplan teilen sich Arbeitgeber und Arbeitnehmer beispielsweise die Beiträge 50:50. Bei einem Sparplan zahlt der Arbeitnehmer freiwillig mehr ein.


💰 Der Vorteil: Höhere PK-Beiträge reduzieren das steuerbare Einkommen und führen zu Steuerersparnissen.


📈 Der Nachteil: Pensionskassen erzielen häufig eine vergleichsweise tiefe Rendite. Langfristig kann sich deshalb eine eigenständige Investition in ETFs trotz der entgangenen Steuerersparnis mehr lohnen. Nicht zuletzt besteht auch ein politisches Risiko, da zukünftige politische Reformen die Rahmenbedingungen der Pensionskassen und damit die Altersvorsorge verändern könnten.


🎯 Meine Entscheidung: Ich habe mich für den Basisplan entschieden und investiere den eingesparten Beitrag nun selbst in den $VALU (-0,37 %)
ETF. Damit erhoffe ich mir langfristig eine höhere Rendite.


💬 Wie macht ihr das? Zusätzliche PK-Beiträge zur Steueroptimierung oder lieber selbst in ETFs investieren?


#Schweiz
#Pensionskasse
#BVG
#Altersvorsorge
#ETF
#VALL
#Investieren
#Steueroptimierung
#Vermögensaufbau
22.10
302,89 CHF
5
7 Kommentare

Profilbild
Eine Investition sollte man im Grunde nie nur wegen der Steuern machen, da das eher das nette i-Tüpfelchen als die Basis sein sollte.
Ob jetzt Pensionskasse oder freies Vermögen besser ist, lässt sich sowieso nicht pauschal sagen, weil da einfach zu viel von der persönlichen Lebenslage, dem Alter, dem Familienstand, der Qualität der Kasse und der Frage abhängt, ob man später lieber die Rente oder das Geld auf einmal hätte. Am Ende gibt es da eben keine Lösung von der Stange, sondern es muss einfach zum jeweiligen Anleger passen.
Was das jährliche Investieren angeht, macht es allerdings Sinn, die Säule 3a ganz nach vorne zu stellen, noch vor das freie Vermögen oder die Pensionskasse, und dabei am besten bis zur Rente gleich sechs verschiedene Säule 3a Konten aufzubauen, damit man das Geld später entspannt gestaffelt beziehen kann.
•
6
•
Profilbild
Kommt dann doch sehr auf die PK an... Bei meiner PK, bei der der Arbeitgeber mehr als das Doppelte der gesetzlichen Limits einzahlt und die auch sonst eine gute Rendite aufweist, macht eine höhere Einzahlung durchaus Sinn. Man muss halt darauf achten, dass man die Liquidität im Alltag nicht zwingend braucht. Der langfristige Zinseszinseffekt gemeinsam mit den Steuervorteilen überwiegt für mich gegenüber der eigenen Investition.
Aber das ist wirklich Meckern und Optimieren auf hohem Niveau... Da kann man als Schweizer schon mehr als glücklich sein. Und auch sonst: Bitte nie die 3a vergessen. Noch vor jeder PK!
•
3
•
Bei so einer PK ist es ganz eine andere Rechnung. Wahrscheinlich hast du auch einen höheren Zins als 1.25%. Es sei dir natürlich gegönnt :) Hatte auch schon einen bessere, als die Aktuelle.
••
Profilbild
Primär 3a als Steuer Optimierung, dann selbst investieren. Falls mal nen grösserer Bonus reinkommt und die 3a ausgeschöpft ist,‘ investiere ich auch nen Teil in die PK.
•
2
•
Zuerst immer 3a, aber nicht nur fürs Steuern Sparen. Es gibt dafür ja auch viele Anlagemöglichkeiten. Es ist also viel mehr als Steuern sparen. Danach kommt bei mir die 4 Säule Aktien. Dort kann ich noch viel individueller Anlegen. Zusätzlich in die Pensionskasse einbezahlt habe ich noch nie, meine Aktuell zahlt 1.25 %. Daher eher uninteressant für mich...
•
2
•
Profilbild
Danke für die Kommentare. 3a ist natürlich ein Muss. :) Natürlich Viac oder Finpension. Ich schreibe dazu auch noch einen Post. :)
•
1
•
Profilbild
Für mich als Grenzgänger gibt es noch eine Direktversicherung die von der Struktur ähnlich funktioniert.
•
1
•
Werde Teil der Community