$PRCT
$ISRG (+0,1 %)
Ich habe wieder ein spannendes Unternehmen gefunden was mir sehr gut gefällt. 🫡
Gleich vorweg sie sind noch nicht profitabel und gleich zwei spannende Informationen:
- Fred Moll, Mitbegründer von Intuitive Surgical $ISRG (+0,1 %) und sprichwörtlich „Vater der Roboterchirurgie“, sitzt im Vorstand und hat erst kürzlich Aktien gekauft 👌
- Neue CEO, Larry Wood (ehemals Edwards Lifesciences) - seine Botschaft gleich zu Beginn: Es geht nicht darum, zwei Quartale früher die Gewinnschwelle zu erreichen, sondern darum, ein nachhaltiges Unternehmen aufzubauen, das über Jahrzehnte skalieren kann, indem es Patienten aufklärt, das Bewusstsein erweitert und aggressiv in langfristigen Erfolg investiert.
Was macht Procept BioRobotics ?
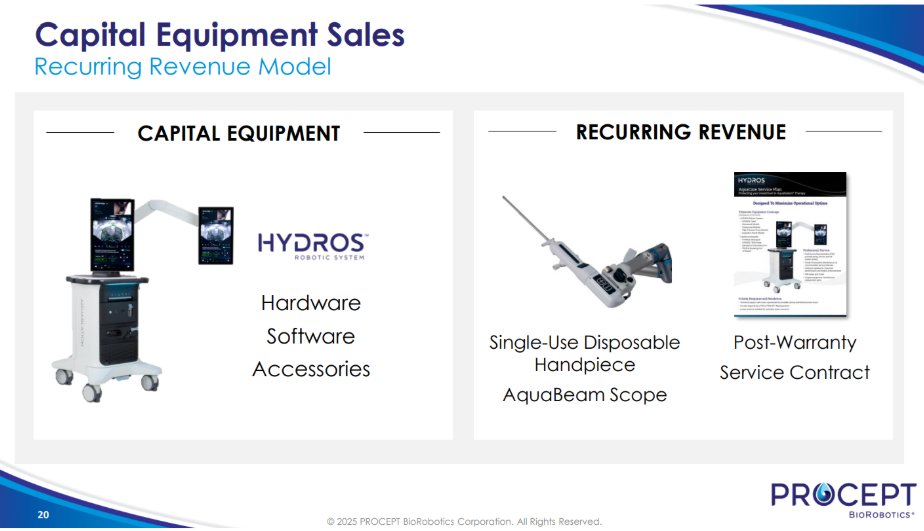
Das Unternehmen stellt Roboterwerkzeuge für Urologen her – Hightech-Geräte zur Behandlung vergrößerter Prostata, ohne die Sexual- oder Blasenfunktion zu beeinträchtigen. Das Hauptgerät, AquaBeam, verwendet Ultraschall- und KI-gesteuerte Wasserstrahlen, um gezielt das beschädigte Gewebe zu entfernen. Hochpräzise, ohne Laser oder Dampf wie bei älteren Methoden. Schnell, sicher und die Patienten erholen sich schnell – eine willkommene Abwechslung zu herkömmlichen Verfahren.
1/9 Der Technologievorteil: KI trifft Roboterchirurgie
Das HYDROS-Robotersystem von $PRCT stellt die nächste Evolutionsstufe der chirurgischen Robotik dar. Es ist das einzige von der FDA zugelassene, KI-gestützte, bildgeführte, robotergestützte und hitzefreie Wasserstrahlsystem für die Prostatageweberesektion. Dies ist keine schrittweise Innovation, sondern ein Paradigmenwechsel in der Präzisionsmedizin.
2/9 FirstAssist AI: Bahnbrechendes Unterscheidungsmerkmal
FirstAssist AI basiert auf einer Bibliothek mit über 50.000 realen Aquablation-Verfahren und nutzt fortschrittliche Bilderkennung, um kritische anatomische Bereiche im Ultraschall automatisch zu identifizieren und optimale Behandlungspläne für jeden Patienten vorzuschlagen. Diese KI-gesteuerte Behandlungsplanung sorgt für Konsistenz bei Prostataerkrankungen aller Formen und Größen und standardisiert die Ergebnisse unabhängig von der Erfahrung des Chirurgen.
3/9 HYDROS: KI und Robotik
Das HYDROS-System kombiniert drei bahnbrechende Komponenten: (1) KI-gestützte Behandlungsplanung über FirstAssist AI (2) Fortschrittliche Bildführung, die Ultraschall der nächsten Generation mit digitaler Zystoskopie auf zwei HD-Touchscreens integriert (3) Roboterresektion mit hitzefreiem Wasserstrahl, der vom Chirurgen festgelegte Pläne ausführt und gleichzeitig die kritische Anatomie schützt.
4/9 Klinische Überlegenheit und Konservierungsvorteil
Im Gegensatz zu herkömmlichen TURP- oder Lasertherapien erhält Aquablation die sexuelle Funktion und Kontinenz. Klinische Studien zeigen eine Verbesserung des IPSS um 16 Punkte mit einer Haltbarkeit von 5 Jahren. Eine radikale Prostatektomie verursacht bei 20–55 % der Patienten Erektionsstörungen und bei etwa 20 % Inkontinenz. Aquablation weist eine Verbesserungsrate im niedrigen einstelligen Bereich bis 0 % auf.
5/9 Die finanzielle Dynamik ist unbestreitbar
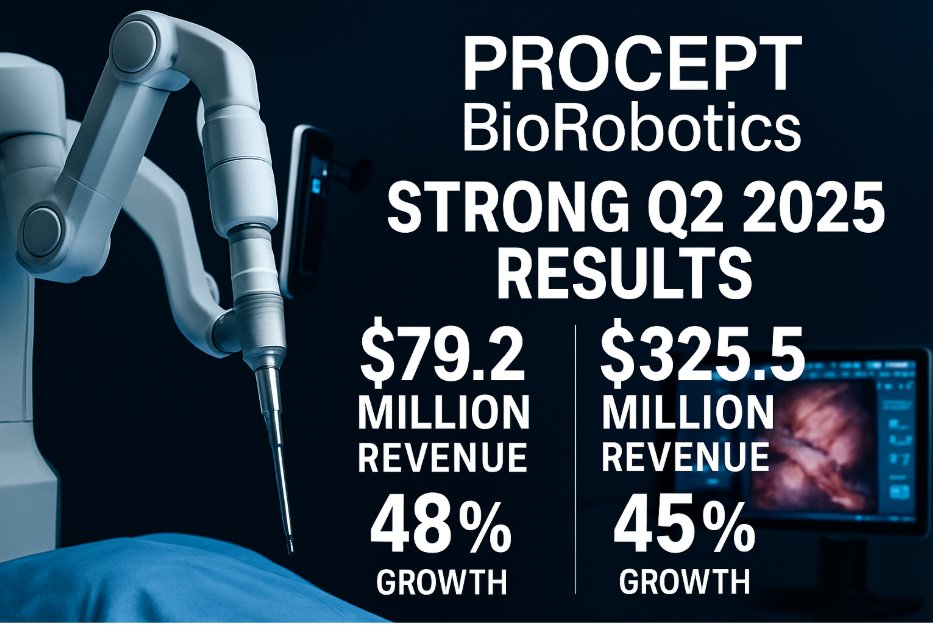
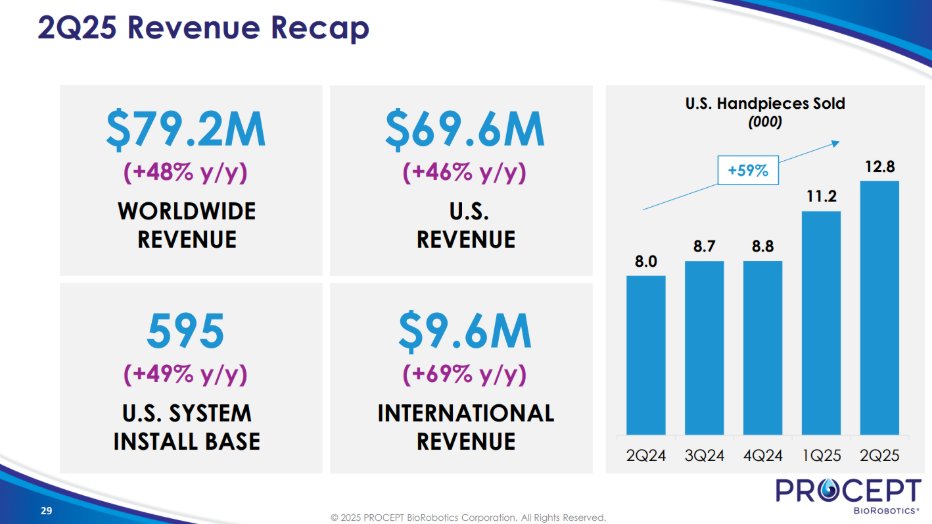
- Q2 2025: 79,2 Mio. USD Umsatz (+48 % im Jahresvergleich)
- Umsatz mit Handstücken/Verbrauchsmaterialien: 43,1 Mio. USD (+58 % im Jahresvergleich)
- Bruttomarge: 65 % (gegenüber 59 %)
- 51 neue US-Systeme verkauft, 595 insgesamt installierte Basis
- Internationaler Umsatz: 9,6 Mio. USD (+69 % im Jahresvergleich)
- Kassenbestand: 306 Mio. USD, keine nennenswerten Schulden
Die Prognose für das Geschäftsjahr 2025 wurde auf 325,5 Mio. USD angehoben (+45 % Wachstum).
Die installierte Basis beschleunigt sich – jedes System generiert jährlich ca. 150.000 USD an wiederkehrenden Verbrauchsmaterialeinnahmen. Bei 595 eingesetzten Systemen entspricht dies einem jährlichen Umsatz von ca. 89 Mio. USD allein aus Verbrauchsmaterialien, was einem Wachstum von 58 % gegenüber dem Vorjahr entspricht.
6/9 Internationale Expansion: Erste Schritte einer globalen Einführung
Der internationale Umsatz stieg im zweiten Quartal um 69 %, vor allem getrieben durch Großbritannien, Japan und Korea (ca. 70 % des internationalen Umsatzes). Der britische Markt verzeichnet eine besonders starke Nachfrage. Die weltweit installierte Basis liegt bei 762 Systemen. Der BPH-Markt ist global – weltweit sind über 50 Millionen Männer betroffen, die Marktdurchdringung liegt unter 1 %. Es liegt also noch viel Potenzial vor uns.
7/9 Der Katalysator für Prostatakrebs: Eine Multi-Milliarden-Dollar-Chance
Oktober 2024: Die FDA erteilt die IDE-Zulassung + den Status eines bahnbrechenden Geräts für die WATER IV PCa-Studie, in der Aquablation mit einer radikalen Prostatektomie bei lokalisiertem Prostatakrebs der Gradgruppe 1–3 verglichen wird. Das ist gewaltig . Keine andere energiebasierte Behandlung hat eine Prostatakrebs-spezifische Indikation.
An der WATER IV PCa-Studie nehmen 280 Patienten in 50 Zentren teil. Die primären Endpunkte liegen nach sechs Monaten (Inkontinenz-/Erektionsstörungen) und die onkologische Nachbeobachtung nach zehn Jahren. Der Abschluss der Primärstudie wird für Juli 2027 erwartet. Analysten prognostizieren eine mögliche FDA-Zulassung in den Jahren 2026–2027, wodurch ein Markt von über 500 Millionen US-Dollar erschlossen wird. Drei Eingriffe im ASC-Setting wurden bereits durchgeführt und die Entlassung erfolgte am selben Tag.
8/9 Intuitive Surgical ($ISRG (+0,1 %) )-Verbindung
Fred Moll, Mitbegründer von Intuitive Surgical ($ISRG (+0,1 %) ) und sprichwörtlich „Vater der Roboterchirurgie“, sitzt im Vorstand von $PRCT . Er gründete $ISRG (+0,1 %) 1995, war Pionier des da Vinci-Systems (über 9.200 Systeme, die jährlich Milliarden generieren) und verkaufte Auris Health 2019 für 5,75 Milliarden Dollar an $JNJ (+0,75 %)
Am 13. August 2025 kaufte Moll 20.000 Aktien zu 39,26 US-Dollar auf dem freien Markt und erhöhte seinen Bestand damit auf 863.159 Aktien. Wenn der Architekt der Roboterchirurgie Ihre Aktien während eines 66-prozentigen Rückgangs auf dem freien Markt kauft, ist das ein Signal. Seine Erfolgsbilanz spricht für sich – er weiß, wie bahnbrechende chirurgische Robotik aussieht.
9/9 Das Playbook zur chirurgischen Robotik
- First-Mover-Vorteil bei KI-gestützter BPH-Robotik mit über 10 Jahren Forschung und Entwicklung und Patentschutz bis in die 2030er Jahre; und klinische Überlegenheit mit Funktionserhalt.
- Modell wiederkehrender Einnahmen (Verbrauchsmaterialien wachsen um 58 % %) , erweitertes Margenprofil (65 % Bruttomarge) und starke Bilanz (306 Mio. USD in bar)
- Neuer CEO Larry Wood von Edwards Lifesciences (TAVR-Abteilung mit über 5 Mrd. USD)
- BPH-Markt: Über 21 Milliarden US-Dollar bis 2033, derzeitige Marktdurchdringung <1 %; 400.000 BPH-Operationen jährlich allein in den USA
- Internationale Expansion beschleunigt sich (69 % Wachstum)
- Katalysator für Prostatakrebsstudien (Daten von 2027, mögliche Zulassung 2026–2028)
- ASP steigt (durchschnittlich 460.000 USD 2024), mit dem Ziel der Rentabilität (Q4 nähert sich dem EBITDA-Breakeven)
Zusammenfassend ist die Aktie trotz verbesserter Fundamentaldaten um 66 % von ihren Höchstständen gefallen und ich habe heute meinen Erstkauf an der NASDAQ getätigt. ✌️
PROCEPT BioRobotics Reports Third Quarter 2025 Financial Results and Issues 2026 Revenue Guidance - PRCT • BioPharmCatalyst
Recent Highlights
- Total revenue of $83.3 million for the third quarter of 2025, an increase of 43% compared to the prior year period in 2024
- U.S. handpiece and consumables revenue of $44.4 million for the third quarter of 2025, an increase of 50% compared to the prior year period in 2024
- The installed base in the U.S. increased by 58 robotic systems in the third quarter of 2025
- U.S. system and rental revenue of $24.7 million for the third quarter of 2025, an increase of 26% compared to the prior year period in 2024
- International revenue of $9.4 million for the third quarter of 2025, an increase of 53% compared to the prior year period in 2024
- Maintained fiscal year 2025 total revenue guidance of approximately $325.5 million, an increase of 45% compared to the prior year period in 2024
- Issued fiscal year 2026 total revenue guidance in the range of $410 to $430 million, representing growth of 26% to 32% compared to fiscal 2025 revenue guidance of $325.5 million.
"In my initial weeks as CEO, I am pleased to report we delivered a strong performance. We accelerated U.S. system placements, demonstrating strong demand for the HYDROS® Robotic System, and achieved 43% year over year global revenue growth," said Larry Wood, chief executive officer. "This quarter's results underscore the strength of our business and the growing adoption of Aquablation therapy. My first two months at PROCEPT have only deepened my confidence in our significant growth potential. We remain focused on expanding awareness of Aquablation® therapy, driving patient activation and advancing our mission."
Third Quarter 2025 Financial Results
Total revenue for the third quarter of 2025 was $83.3 million, an increase of 43% compared to the prior year period. U.S. revenue was $73.9 million, representing growth of 42% compared to the prior year period. The increase was primarily driven by system sales to new hospital customers and increased handpiece revenue. U.S. handpiece and consumable revenue for the third quarter of 2025 was $44.4 million, an increase of 50% compared to the prior year period. U.S. system revenue for the third quarter of 2025 was $24.7 million, an increase of 26% compared to the prior year period. As of September 30, 2025, the install base of robotic systems in the U.S. was 653 systems. International revenue was $9.4 million for the quarter, an increase of 53% compared to the prior year period.
Gross margin for the third quarter 2025 was 65% compared to 63% in the prior year period. Gross margin expansion in the third quarter was due to improved operational efficiencies and overhead absorption, modestly offset by increased tariff expenses.
Operating expenses in the third quarter of 2025 were $77.2 million, compared with $59.3 million in the prior year period. The increase in operating expenses was primarily due to expenses to expand the commercial organization, increased research and development expenses, increased general and administrative expenses, and one-time expenses associated with the executive leadership transition.
Net loss was $21.4 million for the third quarter of 2025, compared to a loss of $21.0 million in the prior year period. Adjusted EBITDA was a loss of $7.4 million for the third quarter of 2025, compared to a loss of $12.4 million in the prior year period.
Cash, cash equivalents and restricted cash balances as of September 30, 2025, totaled $297.3 million.
Full Year 2025 Financial Guidance
- The Company reiterates revenue for the full year 2025 to be approximately $325.5 million, which represents 45% growth over the Company's prior year revenue.
- The Company expects full year 2025 gross margins in the range of 64.0% to 64.5%. The Company expects a gross margin headwind of approximately $2.0 million in the fourth quarter, attributable to tariff-related costs.
- The Company reiterates full year 2025 total operating expense of approximately $302.0 million.
- The Company reiterates full year 2025 Adjusted EBITDA loss to be approximately ($35.0) million.
Full Year 2026 Financial Guidance
- The Company projects revenue for the full year 2026 to be in the range of $410 to $430 million, which represents growth of 26% to 32% over the Company's 2025 revenue guidance range.
Adjusted EBITDA is a financial measure that is not prepared in accordance with generally accepted accounting principles in the United States (GAAP). For more information about the Company's use of non-GAAP financial measures, please see the section below titled "Use of Non-GAAP Financial Measures (Unaudited).
https://www.biopharmcatalyst.com/company/PRCT/news/299780