
Wollte die Position eigentlich weiter ausbauen.
Aber von Zeit zu Zeit gefiel sie mir doch nicht mehr.
Was sagt ihr zu der Branche?
Beiträge
8Das sind die Erfolgsfaktoren
Diese Faktoren führen zu einem stetigen Wachstum, das sich auch in Zukunft fortsetzen dürfte.
Seit dem Börsengang im Jahr 2020 konnte Otis den Umsatz von 12,76 auf 14,17 Mrd. USD steigern.
Was zunächst wie eine verhaltene Wachstumsdynamik wirkt, wurde jedoch erreicht, ohne die Personaldecke spürbar zu erhöhen, wodurch sich die operative Marge von knapp unter 13 auf über 14 % verbessert hat.
Gleichzeitig wurde die Zahl der ausstehenden Aktien von 433 auf 402 Millionen Stück reduziert.
Dadurch befeuert, konnte der Gewinn seitdem von 2,52 auf 3,83 USD je Aktie gesteigert werden.
Otis ist demnach einer der wenigen Fälle, in denen „die Braut“ nicht für den Börsengang aufgehübscht wurde und bei dem der Börsengang auch nicht dazu gedient hat, Unsummen an Kapital einzusammeln, um es dann zu verpulvern – ganz im Gegenteil.
Otis ist unmittelbar nach der IPO dazu übergegangen, durch Buybacks und DividendenKapital an die Aktionäre auszuschütten.
Aktuelle Herausforderungen
Die letzten Quartalszahlen – oder vielmehr der Ausblick – haben dennoch einen Kurssturz ausgelöst.
Der Gewinn lag in Q2 mit 1,05 USD je Aktie weit über den Analystenschätzungen von 1,02 USD. Mit einem Umsatz von 3,60 Mrd. USD wurden die Erwartungen erfüllt.
Auf Jahressicht entspricht das einem nahezu unveränderten Umsatz und Gewinn.
Es ist eindeutig zu erkennen, dass die aktuellen Rahmenbedingungen für Neuaufträge herausfordernd sind. Die wirtschaftlichen und geopolitischen Verwerfungen der letzten Monate führen zu einer Zurückhaltung bei Bauprojekten.
Der Auftragseingang für neue Aufzüge und Fahrtreppen ist auf Jahressicht um 1 % gesunken, was vor allem auf einen Einbruch in China um 11 % zurückzuführen ist. Medial ist die Immobilienkrise im Reich der Mitte längst kein Thema mehr – in der Realität scheint jedoch die Hütte zu brennen.
Doch an dieser Stelle offenbaren sich wieder die Vorteile des Service-Geschäfts. Im zweiten Quartal verzeichnete das Segment ein Umsatzplus von 6 % und einen Anstieg der operativen Marge um 20 Basispunkte.
Ausblick und Bewertung
Hinzu kommt ein enormer Modernisierungsbedarf. Die Aufträge in diesem Bereich sind um 22 % und der Auftragsbestand um 19 % gestiegen.
Diese Modernisierungen werden wiederum zu neuen Serviceaufträgen führen.
Daher halten sich meine Sorgen beim Blick auf die gesenkte Prognose in Grenzen. Das laufende Geschäftsjahr ist nur eine Momentaufnahme und nicht mehr.
Otis hat die Umsatzerwartungen für das laufende Geschäftsjahr von 14,6–14,8 auf 14,5–14,6 Mrd. USD und für den freien Cashflow von 1,6 auf 1,4–1,5 Mrd. USD gesenkt.
Die Gewinnprognose wurde mit 4,00–4,10 USD je Aktie jedoch bestätigt.
Der freie Cashflow dürfte demnach leicht steigen und das Ergebnis in etwa um 6 % zulegen. Das wäre das zweitschwächste Geschäftsjahr seit dem Börsengang.
Im Gegenzug kommt Otis derzeit auf eine vergleichsweise niedrige Bewertung. Die forward P/E liegt bei 22, was in Anbetracht aller vorliegenden Informationen vertretbar ist.
Seit dem Börsengang lag die P/E durchschnittlich bei 25,6
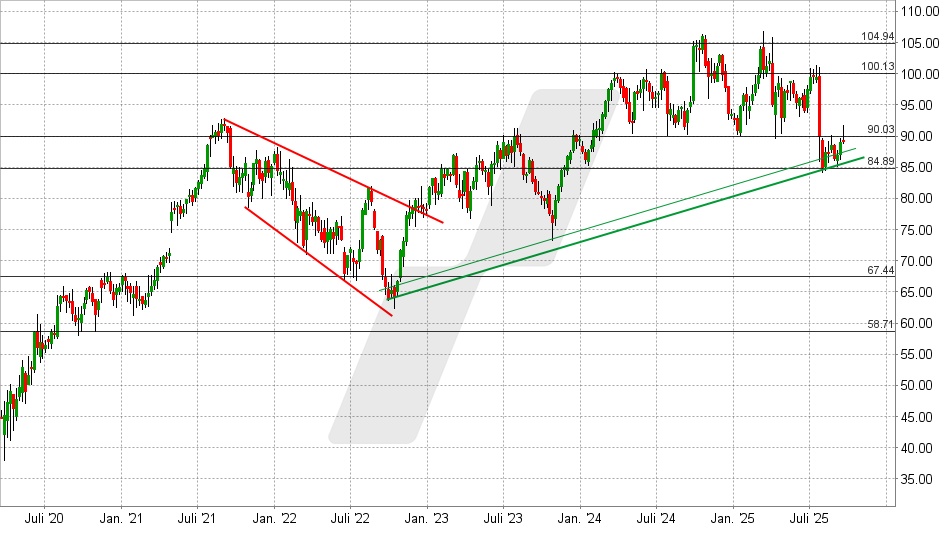
Otis Aktie: Chart vom 22.09.2025, Kurs: 89,16 USD – Kürzel: OTIS | Quelle: TWS
Gelingt jetzt ein Ausbruch über 90 USD, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 95 und 100 USD.
Fällt die Aktie hingegen unter 85 USD, haben die Bullen ihre Chance vorerst vertan.
Quelle:

Ich werde meine $VICI (+0,12 %) Position aufzulösen und in $OTIS (+1,7 %) reinvestieren.
Primärer Grund dafür ist, dass ich in Zukunft nicht derart Stark durch die Entwicklung der Zinsen beeinflusst werden will. Bzw. glaube ich nicht mehr, das REIts ein Premium abwerfen werden was ein Exposure zu diesen Risiken rechtfertigen würden.
Der zweite Grund ist, dass ich Unternehmen die ich primär als "sichere" Dividenden Zahler gekauft habe, aussortieren will. Besonders die Unternehmen die weniger Shareholder Value bieten können. Für meine high Yield Aktien habe ich jetzt ein gesondertes Portfolio.
Der letzte Grund ist, dass mMn. OTIS mit einen der stärksten MOATs überhaupt hat. Auf lange Sicht muss immer mehr gebaut werden und bevor ich den Aufzug oder die Rolltreppe austausche lass ich sie nunmal reparieren. Zudem müssen diese nunmal repariert werden um Sicherheitsstandards zu wahren.
Wie seht ihr REITs?

Mein persönlicher Jahresabschluss 2023
Lesezeit: ca. 5min
Das Ende des Jahres nähert sich und es ist die Zeit, um das vergangene Jahr Revue passieren zu lassen. Deshalb möchte ich heute mit euch meinen ganz persönlichen Portfolio-Jahresrückblick für das Jahr 2023 teilen. Alle Zahlen habe ich mithilfe von Getquin getrackt und berechnet. Ein Großteil der Zahlen wurde mir bereits von Getquin geliefert (Dashboard --> Performance), ein Teil basiert auf eigener Berechnung. Die Zahlen können sich natürlich noch bis Ende des Jahres ändern und sind Stand 11.12.2023.
Performance
Zunächst natürlich das, was wahrscheinlich für viele von größtem Interesse ist: die Performance meines Portfolios. Für diejenigen, die meine Anlagestrategie noch nicht kennen: ich setze vor allem auf Dividendenwerte, die ein hohes zukünftiges Dividendenwachstum versprechen. Beigemischt werden auch Werte, welche aktuell keine Dividende bezahlen, aber bei denen es wahrscheinlich scheint, dass sie in der Zukunft Dividende zahlen werden.
TTWROR*: +27.7%
Kursgewinne: +16.3%
Dividenden: +2.0%
Zinsen: +0.1%
Realisierte Gewinne: +4.1%
Handelskosten: -0.01%
*: TTWOR = True Time-Weighted Rate Of Return
Mein stärkster Monat war der November mit +6.9% gefolgt vom Januar mit +5.8%. Mein einzigen beiden Monate mit Verlust waren der August mit knapp -2% und der September mit -0.3%.
Depotbewegungen
Neukäufe:
Mein Fokus lag in diesem Jahr ganz klar darauf die Qualität im Portfolio weiter zu erhöhen. Größter Neuzugang in meinem Portfolio war dieses Jahr Chipotle $CMG (-2,66 %) , welches gleichzeitig den Verkauf meiner Positionen in Starbucks $SBUX (+0,65 %) und McDonalds $MCD (+0,02 %) bedeutete. Gleichzeitig habe ich größere Positionen in der DEFAMA $DEF (-1,2 %) und Philipp Morris $PM (+1,8 %) aufgebaut. Ein weiterer erwähnenswerter Neuzugang ist Adyen $ADYEN (+0,08 %), welches ich im Oktober im Tief für etwa 700€ je Aktie kaufen konnte und derzeit bereits wieder bei Kursen um die 1200€ je Aktie steht. Weiterhin baue ich gerade per Sparplan eine FTSE India ETF Position $FLXI (-0,8 %) auf. Das erklärt den derzeitigen kleinen Anteil im Depot.
(Wertpapier | Ticker | relativ zum Depot investierter Betrag)
Chipotle $CMG (-2,66 %) 11.6%
Philipp Morris $PM (+1,8 %) 7.7%
DEFAMA $DEF (-1,2 %) 5.8%
Visa $V (+0,58 %) 4%
Adyen $ADYEN (+0,08 %) 3.2%
KLA Tencor Corp $KLAC (-3,72 %) 2.9%
Rio Tinto $RIO (-0,74 %) 2.2%
FTSE India ETF $FLXI (-0,8 %) 0.2%
Komplett-Verkäufe:
Wie unter Neukäufe erwähnt war mein Ziel die Qualität in meinem Portfolio noch weiter zu erhöhen. Hinzu kam, die Bündelung meines "Schnellrestaurant" Investments in Chipotle, was den Verkauf von Starbucks und McDonalds zur Folge hatte. Desweiteren habe ich mich von den REIT's Realty Income $O (+0,65 %) und American Tower $AMT (+2 %) getrennt und meine Immobilien-Investments auf VICI $VICI (+0,12 %) und die DEFAMA $DEF (-1,2 %) fokussiert.
(Wertpapier | Ticker | Gewinn/Verlust inkl. Dividenden)
Otis $OTIS (+1,7 %) -4.2%
Greencoat UKW 💔 $UKW (+0 %) -1.4%
Allianz $ALV (-0,21 %) +1.1%
Air Products $APD (+0,87 %) +20.9%
Realty Income $O (+0,65 %) -8.4%
American Tower $AMT (+2 %) -12.7%
Starbucks $SBUX (+0,65 %) +34.3%
McDonalds $MCD (+0,02 %) +14.1%
Altira $MO (+1,55 %) -7.5%
Teilverkäufe:
Hier habe ich mich vor ein paar Tagen dazu entschieden meine Apple-Position zu verkleinern. Bei einem Kurs von etwa 180€ sehe ich schon sehr viel für die Zukunft eingepreist. Apple ist weiterhin meine drittgrößte Position und bei entsprechenden Kursrückgängen könnte ich mir auch einen Nachkauf vorstellen. In der Zwischenzeit freue ich mich über realisierte Gewinne von ca. 370%.
(Wertpapier | Ticker | % verkauft | Gewinn/Verlust)
Apple $AAPL (+0,25 %) 35.7% +372.3%
United Health $UNH (-1,66 %) 13.4% +12.2%
Coca Cola $KO (+2,07 %) 88.1% -0.8%
Depotzusammensetzung
Die größten 5 Positionen in meinem Depot machen 54.3% meines Portfolios aus. Fügt man meine Cash-Position und die nächsten 2 Unternehmen hinzu sind bereits über 75% meines Portfolios abgedeckt. Mein Portfolio kann man deshalb als ein high-conviction Portfolio bezeichnen. Ich setze bewusst auf Titel bei denen ich persönlich nach meiner Analyse zu dem Entschluss gekommen bin, dass sie langfristig eine bessere Entwicklung als der breite Aktienmarkt haben. Es geht natürlich zu Lasten der Diversifikation. Das kann gut gehen, muss es aber natürlich nicht.
(Depot-Anteil | Wertpapier | Ticker | YTD-Performance inkl. Dividenden im Depot*)
13.6% Chiptole $CMG (-2,66 %) +17.1%
10.5% Costco $COST (+0,73 %) +23.3%
10.5% Apple $AAPL (+0,25 %) +52.9%
9.9% VICI $VICI (+0,12 %) -3.1%
9.8% UnitedHealth Group $UNH (-1,66 %) +20.2%
9.6% Cash
7.6% Philipp Morris $PM (+1,8 %) -0.2%
6.4% DEFAMA $DEF (-1,2 %) +13.2%
5.4% Adyen $ADYEN (+0,08 %) +67%
4.9% Microsoft $MSFT (-1,82 %) +46.1%
4.6% Visa $V (+0,58 %) +13.9%
4.3% KLA $KLAC (-3,72 %) +50.3%
2.5% Rio Tinto $RIO (-0,74 %) +13.8%
0.4% Coca Cola $KO (+2,07 %) -5.4%
0.2% FTSE India ETF $FLXI (-0,8 %) +0.2%
*: Performance seit Kauf, kann von YTD-Performance der Aktie abweichen.
Schlusswort
Ich persönlich fühle mich aktuell sehr wohl mit meinem Portfolio. Derzeit sehe ich keinen Grund große Änderungen zu vollziehen und lasse alles so laufen wie es ist. Ich bin mit der Performance sehr zufrieden und freue mich bereits auf die Dividendenerhöhungen im Jahr 2024.

hui, dicke News von $CARR (-0,08 %) heute. Seit der Aufspaltung von United Technologies in $RTX (+3,61 %)
$OTIS (+1,7 %) und eben Carrier habe ich alle 3 im Depot.
Zeit für einen Nachkauf bei$CARR (-0,08 %) ? Hat die noch jemand im Depot ? Meinung zum evtl bevorstehenden Deal ?
https://www.reuters.com/markets/deals/carrier-nears-more-than-10-bln-deal-viessmann-wsj-2023-04-24/

Top-Creator dieser Woche


