
Das sind die Erfolgsfaktoren
Diese Faktoren führen zu einem stetigen Wachstum, das sich auch in Zukunft fortsetzen dürfte.
Seit dem Börsengang im Jahr 2020 konnte Otis den Umsatz von 12,76 auf 14,17 Mrd. USD steigern.
Was zunächst wie eine verhaltene Wachstumsdynamik wirkt, wurde jedoch erreicht, ohne die Personaldecke spürbar zu erhöhen, wodurch sich die operative Marge von knapp unter 13 auf über 14 % verbessert hat.
Gleichzeitig wurde die Zahl der ausstehenden Aktien von 433 auf 402 Millionen Stück reduziert.
Dadurch befeuert, konnte der Gewinn seitdem von 2,52 auf 3,83 USD je Aktie gesteigert werden.
Otis ist demnach einer der wenigen Fälle, in denen „die Braut“ nicht für den Börsengang aufgehübscht wurde und bei dem der Börsengang auch nicht dazu gedient hat, Unsummen an Kapital einzusammeln, um es dann zu verpulvern – ganz im Gegenteil.
Otis ist unmittelbar nach der IPO dazu übergegangen, durch Buybacks und DividendenKapital an die Aktionäre auszuschütten.
Aktuelle Herausforderungen
Die letzten Quartalszahlen – oder vielmehr der Ausblick – haben dennoch einen Kurssturz ausgelöst.
Der Gewinn lag in Q2 mit 1,05 USD je Aktie weit über den Analystenschätzungen von 1,02 USD. Mit einem Umsatz von 3,60 Mrd. USD wurden die Erwartungen erfüllt.
Auf Jahressicht entspricht das einem nahezu unveränderten Umsatz und Gewinn.
Es ist eindeutig zu erkennen, dass die aktuellen Rahmenbedingungen für Neuaufträge herausfordernd sind. Die wirtschaftlichen und geopolitischen Verwerfungen der letzten Monate führen zu einer Zurückhaltung bei Bauprojekten.
Der Auftragseingang für neue Aufzüge und Fahrtreppen ist auf Jahressicht um 1 % gesunken, was vor allem auf einen Einbruch in China um 11 % zurückzuführen ist. Medial ist die Immobilienkrise im Reich der Mitte längst kein Thema mehr – in der Realität scheint jedoch die Hütte zu brennen.
Doch an dieser Stelle offenbaren sich wieder die Vorteile des Service-Geschäfts. Im zweiten Quartal verzeichnete das Segment ein Umsatzplus von 6 % und einen Anstieg der operativen Marge um 20 Basispunkte.
Ausblick und Bewertung
Hinzu kommt ein enormer Modernisierungsbedarf. Die Aufträge in diesem Bereich sind um 22 % und der Auftragsbestand um 19 % gestiegen.
Diese Modernisierungen werden wiederum zu neuen Serviceaufträgen führen.
Daher halten sich meine Sorgen beim Blick auf die gesenkte Prognose in Grenzen. Das laufende Geschäftsjahr ist nur eine Momentaufnahme und nicht mehr.
Otis hat die Umsatzerwartungen für das laufende Geschäftsjahr von 14,6–14,8 auf 14,5–14,6 Mrd. USD und für den freien Cashflow von 1,6 auf 1,4–1,5 Mrd. USD gesenkt.
Die Gewinnprognose wurde mit 4,00–4,10 USD je Aktie jedoch bestätigt.
Der freie Cashflow dürfte demnach leicht steigen und das Ergebnis in etwa um 6 % zulegen. Das wäre das zweitschwächste Geschäftsjahr seit dem Börsengang.
Im Gegenzug kommt Otis derzeit auf eine vergleichsweise niedrige Bewertung. Die forward P/E liegt bei 22, was in Anbetracht aller vorliegenden Informationen vertretbar ist.
Seit dem Börsengang lag die P/E durchschnittlich bei 25,6
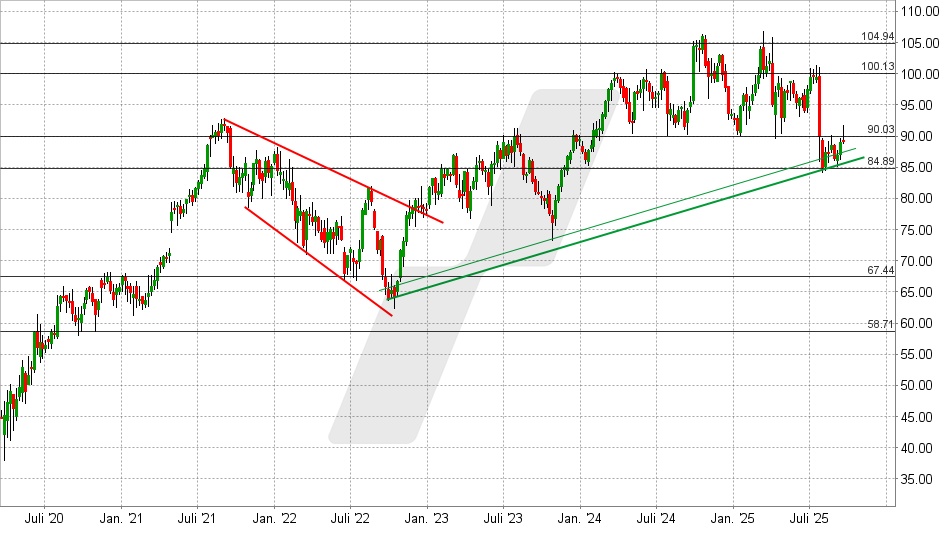
Otis Aktie: Chart vom 22.09.2025, Kurs: 89,16 USD – Kürzel: OTIS | Quelle: TWS
Gelingt jetzt ein Ausbruch über 90 USD, kommt es zu einem prozyklischen Kaufsignal mit möglichen Kurszielen bei 95 und 100 USD.
Fällt die Aktie hingegen unter 85 USD, haben die Bullen ihre Chance vorerst vertan.
Quelle:
