Hallo meine Lieben,
selbst in der Tageschau spricht man mittlerweile schon von einer KI Blase.
Schaue ich mir aber im Gegenzug bei einigen KI Unternehmen die Bewertungen und die Jahresperformance an, klaffen hier Welten auseinander.
Als Beispiel möchte ich euch hier $KD (-0,17 %) Kyndryl vorstellen. Oder $AKAM (-3,03 %) Akamai wäre auch ein Beispiel.
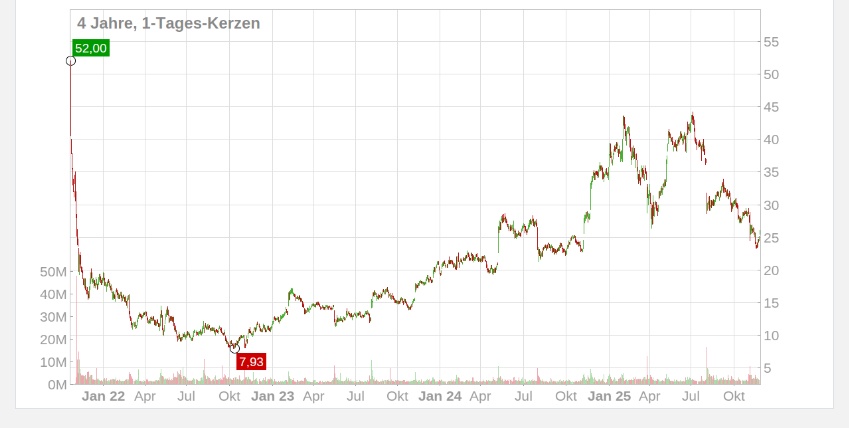
Aber bleiben wir bei Kyndryl wo mir eine Jahresperformance von MINUS 26 % aufgefallen ist.
Hier bin ich direkt von einer Überbewertung ausgegangen. Aber bei einem KGV 16 welches um die Hälfte gesunken ist, und nächstes Jahr noch einmal auf 9,44 sinkt. Kann ich eine Überbewertung nicht feststellen.
Also war meine nächste Vermutung, es muss am Wachstum liegen. Aber bei einem Gewinnwachstum.
2025: 71 % 2026: 60,45 % 2027: 37,85 % (laut Onvista)
kann diese Vermutung auch nicht stimmen.
deshalb bin ich her gegangen und habe weitere Multiples herausgesucht.
Hierzu möchte ich jetzt die ganze Community mit ins Boot nehmen.
Könnt ihr einen Grund feststellen wieso es hier trotz der Multiples keine positive Performance gibt.
Oder ist jetzt vielleicht sogar ein guter Zeitpunkt um diesen doch sehr günstigen KI Wert ins Depot zu nehmen?
Ich hoffe auf reichlich Kommentare
USD in Millionen
Schätzungen
Jahr
2026
2027
2028
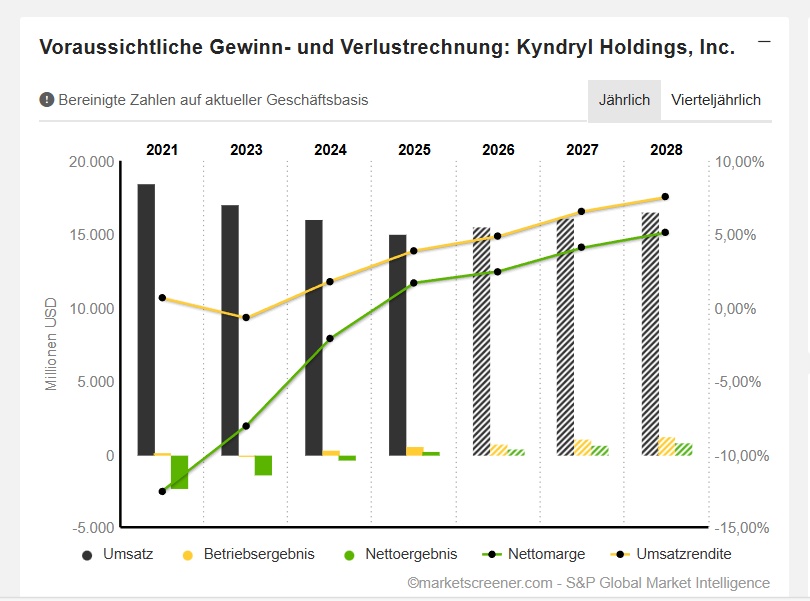
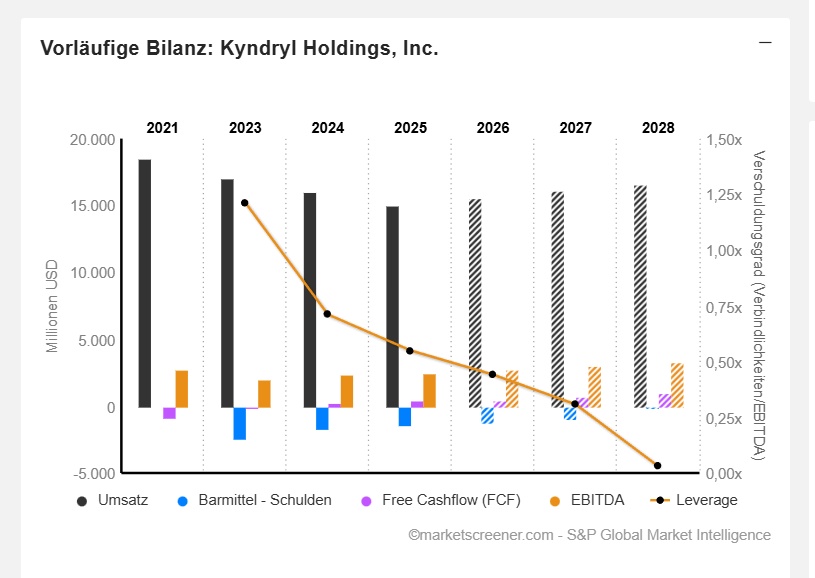
Umsatz 15.554 16.115 16.560
Veränderung
3,3 %
3,6 % 2,76 %
EBIT 753,7 1.054 1.245
Veränderung
29,5 %
39,87 %
18,13 %
Nettogewinn 381,3 655,6 844,9
Veränderung
51,32 %
71,92 %
28,88 %
Nettoverschuldung 1.221 939 103
CAPEX 681,5 680 676
Free Cashflow 479 761 1.032
Veränderung
7,4 %
58,87 %
35,61 %
EBIT Marge 4,85 % 6,54 % 7,52 %
ROE 43,81 % 64,82 % 52,56 %
KGV 14x 8,72x 6,32x
PEG 0,2x 0,1x 0,2x
Gewinn p Aktie 1,795 2,88 3,97
Meine Lieben,
ein wirkliches Haar in der Suppe kann ich nicht entdecken. @Liebesspieler
@topicswithhead
Der Umsatz steigt nur einstellig, und die EBIT Marge liegt auch im einstelligen Bereich.
Aber hier gebe ich zu bedenken, dass Unternehmen ist gerade erst profitabel geworden.
Gut gefällt mir, der Anstieg aller wichtigen Kennzahlen bei gleichzeitigem Schuldenabbau.
Der Gewinn steigt bedeutend besser als der Umsatz.
Und die Analysten empfehlen zum Kauf.
Kyndryl Holdings, Inc. ist ein Anbieter von IT-Infrastrukturdienstleistungen, der Unternehmenskunden in mehr als 60 Ländern betreut. Das Unternehmen entwirft, baut, verwaltet und modernisiert die komplexen, geschäftskritischen Informationssysteme. Zu den Segmenten des Unternehmens gehören die Vereinigten Staaten, Japan, Hauptmärkte und strategische Märkte. Das Unternehmen bietet Dienstleistungen in Bereichen wie Cloud Services, Core Enterprise und zCloud Services, Anwendungen, Daten und künstliche Intelligenz (KI), Digital Workplace Services sowie Netzwerk- und Edge Services an. Seine Beratungs- und Implementierungsdienste werden unter dem Namen Kyndryl Consult angeboten. Das Unternehmen entwirft und erstellt Multi-Cloud-Umgebungen für seine Kunden und bietet dafür Managed Services an. Es bietet End-to-End-Dienste für Unternehmensdaten, einschließlich Datentransformation, Data Governance und Compliance sowie Datenmigration. Seine Dienstleistungen für den digitalen Arbeitsplatz umfassen die technologische Infrastruktur, Mobilität und Zugangslösungen.
Mitarbeiterzahl: 73.000
Kyndryl im Fokus, während Guggenheim mit der Kaufbewertung beginnt
Kyndryl (KD) stand am Mittwoch im Fokus, als Guggenheim die Berichterstattung über das Technologieunternehmen mit einer Kaufbewertung und einem Preisziel von 30 US-Dollar begann.
Die Aktien stiegen im Vorbörsenhandel geringfügig.
"Seit der Ausgliederung von IBM im Jahr 2021 hat das Management von Kyndryl Holdings, Inc. (KD) sein Geschäft aktiv durch das 'Triple A'-Programm – Allianzen, Advanced Delivery und Konten – neu gestaltet, um die Qualität der Unterzeichnungen zu erhöhen, die Lieferung zu automatisieren und zu standardisieren sowie Vertragsdisziplin durchzusetzen, was eine verbesserte Rentabilität und einen positiven freien Cashflow in einem großen, langsam wachsenden TAM-Segment mit hohen Markteintrittsbarrieren und einer begrenzten Anzahl skalierter Wettbewerber ermöglicht, " schrieb der Analyst Jonathan Lee in einer Notiz an die Kunden. " Obwohl die jüngste Transaktionsverschiebung die Umsatzentwicklung beeinträchtigt hat, sind die Fortschritte bei der Rentabilität ermutigend, insbesondere in einem herausfordernden makroökonomischen Umfeld. Daher glauben wir, dass KD zu den am besten positionierten Unternehmen im Bereich Infrastruktur-Outsourcing gehört, um mittelfristig auf Stabilität umzusteigen, was unsere Einführung der Abdeckung mit einem Kauf-Rating und einem Preisziel von 30 US-Dollar untermauert."
Um genauer nachzugehen, sagte Lee, dass der Investor Day 2024, bei dem das Management des Unternehmens seine mittelfristigen Ambitionen darlegte, hilfreich gewesen sei. Indem das Unternehmen sein Ziel hervorhebt, den Cashflow zu verdreifachen, die Gewinne vor Steuern zu verdoppeln und bis zum Geschäftsjahr 2028 ein einstelliges Umsatzwachstum zu erzielen, konzentriert sich das Unternehmen darauf, "ein 'gesünderes' Dienstleistungsunternehmen durch Priorisierung der Portfolioqualität aufzubauen", erklärte Lee.
"Solange wir uns noch in den frühen Phasen der Unternehmenswende befinden, sehen wir positive Fortschritte in der 'Triple A'-Initiative des Unternehmens, was unsere Kaufbewertung stützt, da Post-Spin-Deal-Unterzeichnungen kurzfristig bis mittelfristig zu einer höheren Rentabilität beitragen", fügte Lee hinzu.
Gewinnpräsentation des zweiten Quartals 2026
05. Nov. 2025
Microsoft PowerPoint - Final_Fiscal Q2 2026 Earnings Deck_11.5.25.pptx
Kyndryl in focus as Guggenheim starts with Buy rating (KD:NYSE) | Seeking Alpha
Kyndryl stellt neue Dienste zur Absicherung von Unternehmens-KI vor
Kyndryl stellt neue Dienste zur Absicherung von Unternehmens-KI vor Von Investing.com
Kyndryl übernimmt niederländischen Cloud-Spezialisten Solvinity
Kyndryl übernimmt niederländischen Cloud-Spezialisten Solvinity Von Investing.com
24. Nov. 2025
Kyndryl bringt das Agentic-AI-Framework und -Dienste für den Großrechner auf den Markt
20. Nov. 2025
Kyndryl erweitert die Partnerschaft mit Vodafone Idea Limited, um automatisierte IT-Abläufe und Transformation der Delivery zu liefern
19. November 2025
Kyndryl kündigt Agentic AI Digital Trust an, um die Governance von KI-Agenten in großem Maßstab zu unterstützen
Die Bank of America sieht Kyndryl als Top-Pick — Aktie vor Ausbruch aus Tasse mit Henkel-Formation!
Die Bank of America sieht Kyndryl als Top-Pick — Aktie vor Ausbruch aus Tasse mit Henkel-Formation!
Kyndryl ist im Jahr 2021 durch die Aspaltung von IBM entstanden. Es konzentriert sich auf das Management und die Optimierung von IT-Infrastrukturen, wobei man darauf abzielt, Unternehmen bei ihrer digitalen Transformation zu unterstützen und die Effizienz ihrer IT-Operationen zu steigern.
Die Strategie des Unternehmens umfasst den Aufbau von Kundenbeziehungen, die Cloud-basierte Inhalte einschließen, die Nutzung von Hyperscaler-Zertifizierungen und die Umgestaltung der Servicebereitstellung durch Automatisierung und Technologieintegration. Durch die Konzentration auf Bereiche wie Cloud, Anwendungsdaten und KI, Sicherheit und Edge, entwickelt Kyndryl seinen Geschäftsmix weiter, um Wachstumschancen zu nutzen. In diesem Monat wurden mehrere strategische Partnerschaften unter anderem mit Commvault und Databricks bekannt gegeben. Die Bank of America hat Kyndryl am 17. Juni zu einer ihrer Top-Small-Cap-Aktien für das zweite Halbjahr genannt.
Die Aktie konsolidiert seit den Q4-Zahlen von Anfang Mai in einer engen Range und könnte nun zum Ausbruch aus einer Tasse mit Henkel-Formation ansetzen. (KD)