10Mon.·

die KI Blase platzt ??? aber nicht bei KI Value

Hallo meine Lieben,

selbst in der Tageschau spricht man mittlerweile schon von einer KI Blase.


Schaue ich mir aber im Gegenzug bei einigen KI Unternehmen die Bewertungen und die Jahresperformance an, klaffen hier Welten auseinander.


Als Beispiel möchte ich euch hier $KD (+4,71 %) Kyndryl vorstellen. Oder $AKAM (-4,54 %) Akamai wäre auch ein Beispiel.


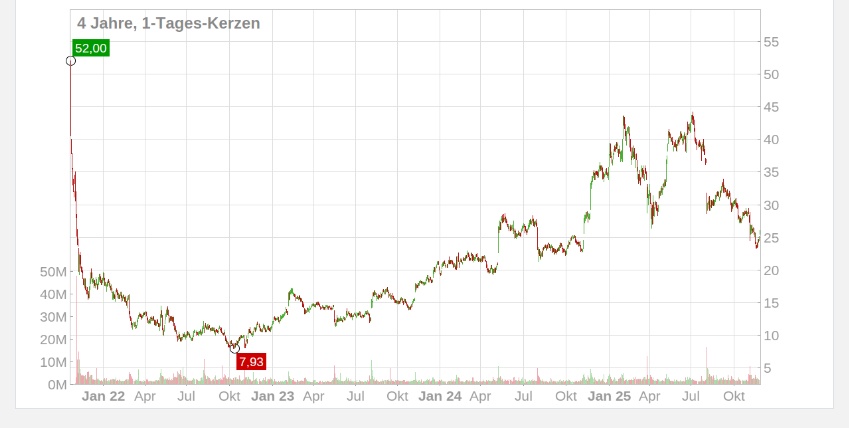
Aber bleiben wir bei Kyndryl wo mir eine Jahresperformance von MINUS 26 % aufgefallen ist.


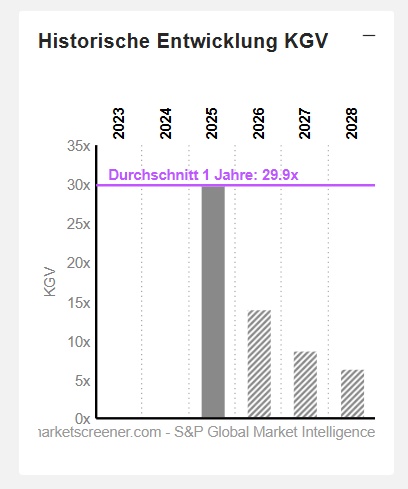
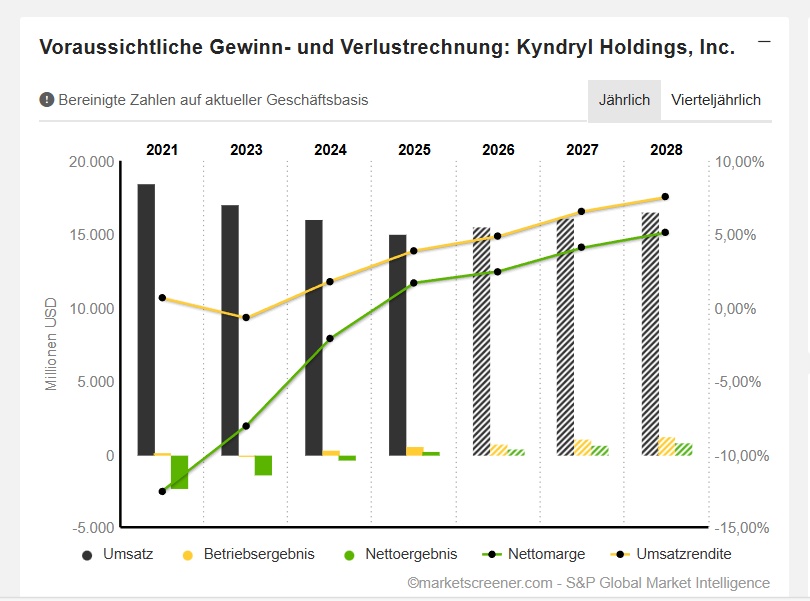
Hier bin ich direkt von einer Überbewertung ausgegangen. Aber bei einem KGV 16 welches um die Hälfte gesunken ist, und nächstes Jahr noch einmal auf 9,44 sinkt. Kann ich eine Überbewertung nicht feststellen.


Also war meine nächste Vermutung, es muss am Wachstum liegen. Aber bei einem Gewinnwachstum.

2025: 71 % 2026: 60,45 % 2027: 37,85 % (laut Onvista)

kann diese Vermutung auch nicht stimmen.


deshalb bin ich her gegangen und habe weitere Multiples herausgesucht.

Hierzu möchte ich jetzt die ganze Community mit ins Boot nehmen.


Könnt ihr einen Grund feststellen wieso es hier trotz der Multiples keine positive Performance gibt.

Oder ist jetzt vielleicht sogar ein guter Zeitpunkt um diesen doch sehr günstigen KI Wert ins Depot zu nehmen?


Ich hoffe auf reichlich Kommentare


USD in Millionen

Schätzungen


Jahr

2026
2027
2028

Umsatz 15.554 16.115 16.560

Veränderung
3,3 %
3,6 % 2,76 %


EBIT 753,7 1.054 1.245

Veränderung
29,5 %
39,87 %
18,13 %


Nettogewinn 381,3 655,6 844,9

Veränderung
51,32 %
71,92 %
28,88 %


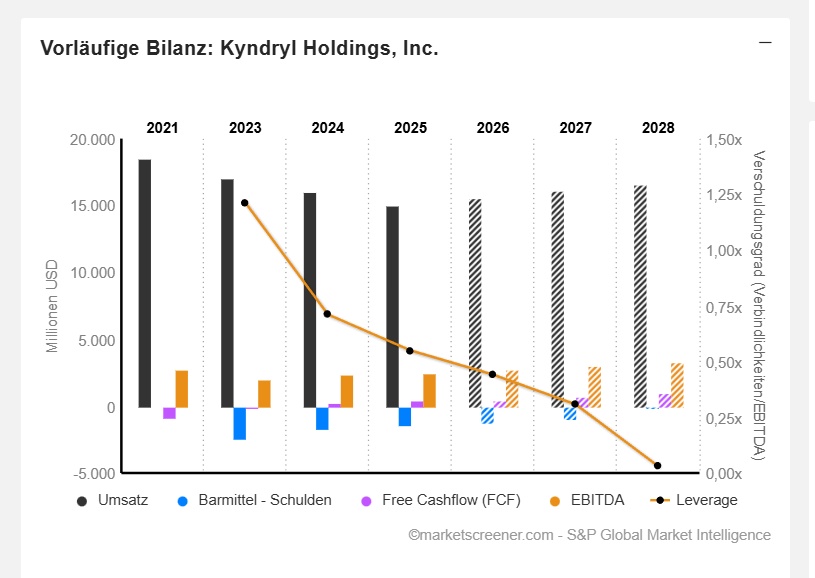
Nettoverschuldung 1.221 939 103


CAPEX 681,5 680 676


Free Cashflow 479 761 1.032

Veränderung
7,4 %
58,87 %
35,61 %


EBIT Marge 4,85 % 6,54 % 7,52 %

ROE 43,81 % 64,82 % 52,56 %


KGV 14x 8,72x 6,32x


PEG 0,2x 0,1x 0,2x


Gewinn p Aktie 1,795 2,88 3,97


Meine Lieben,

ein wirkliches Haar in der Suppe kann ich nicht entdecken. @Liebesspieler
@topicswithhead

Der Umsatz steigt nur einstellig, und die EBIT Marge liegt auch im einstelligen Bereich.

Aber hier gebe ich zu bedenken, dass Unternehmen ist gerade erst profitabel geworden.


Gut gefällt mir, der Anstieg aller wichtigen Kennzahlen bei gleichzeitigem Schuldenabbau.

Der Gewinn steigt bedeutend besser als der Umsatz.


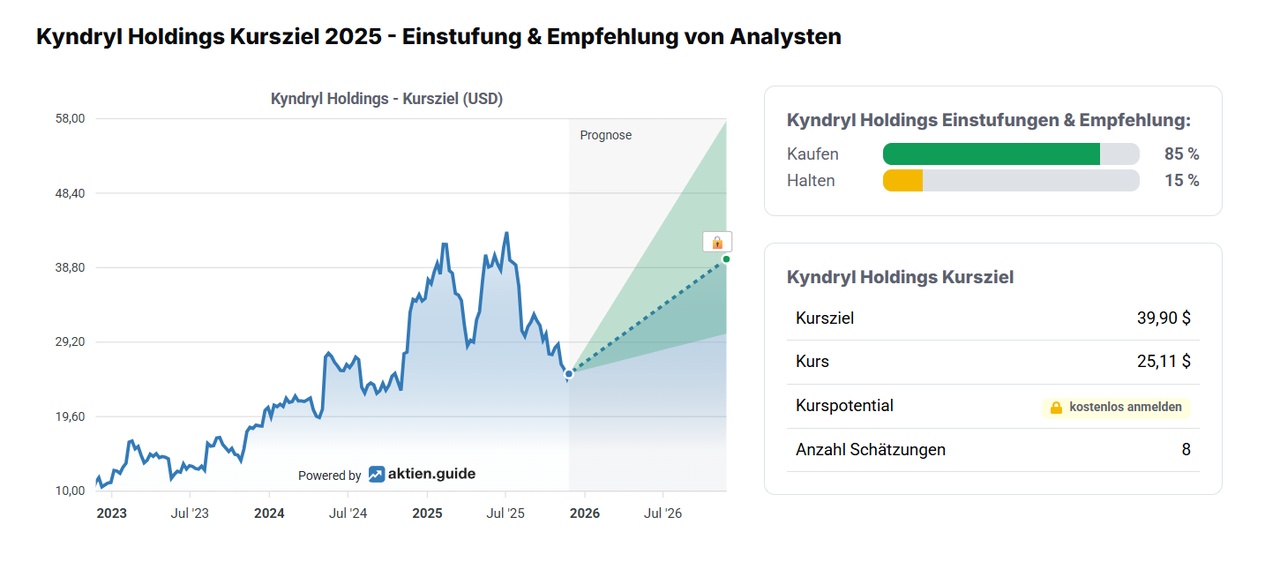
Und die Analysten empfehlen zum Kauf.


Kyndryl Holdings, Inc. ist ein Anbieter von IT-Infrastrukturdienstleistungen, der Unternehmenskunden in mehr als 60 Ländern betreut. Das Unternehmen entwirft, baut, verwaltet und modernisiert die komplexen, geschäftskritischen Informationssysteme. Zu den Segmenten des Unternehmens gehören die Vereinigten Staaten, Japan, Hauptmärkte und strategische Märkte. Das Unternehmen bietet Dienstleistungen in Bereichen wie Cloud Services, Core Enterprise und zCloud Services, Anwendungen, Daten und künstliche Intelligenz (KI), Digital Workplace Services sowie Netzwerk- und Edge Services an. Seine Beratungs- und Implementierungsdienste werden unter dem Namen Kyndryl Consult angeboten. Das Unternehmen entwirft und erstellt Multi-Cloud-Umgebungen für seine Kunden und bietet dafür Managed Services an. Es bietet End-to-End-Dienste für Unternehmensdaten, einschließlich Datentransformation, Data Governance und Compliance sowie Datenmigration. Seine Dienstleistungen für den digitalen Arbeitsplatz umfassen die technologische Infrastruktur, Mobilität und Zugangslösungen.

Mitarbeiterzahl: 73.000


Kyndryl im Fokus, während Guggenheim mit der Kaufbewertung beginnt


Kyndryl (KD) stand am Mittwoch im Fokus, als Guggenheim die Berichterstattung über das Technologieunternehmen mit einer Kaufbewertung und einem Preisziel von 30 US-Dollar begann.

Die Aktien stiegen im Vorbörsenhandel geringfügig.

"Seit der Ausgliederung von IBM im Jahr 2021 hat das Management von Kyndryl Holdings, Inc. (KD) sein Geschäft aktiv durch das 'Triple A'-Programm – Allianzen, Advanced Delivery und Konten – neu gestaltet, um die Qualität der Unterzeichnungen zu erhöhen, die Lieferung zu automatisieren und zu standardisieren sowie Vertragsdisziplin durchzusetzen, was eine verbesserte Rentabilität und einen positiven freien Cashflow in einem großen, langsam wachsenden TAM-Segment mit hohen Markteintrittsbarrieren und einer begrenzten Anzahl skalierter Wettbewerber ermöglicht, " schrieb der Analyst Jonathan Lee in einer Notiz an die Kunden. " Obwohl die jüngste Transaktionsverschiebung die Umsatzentwicklung beeinträchtigt hat, sind die Fortschritte bei der Rentabilität ermutigend, insbesondere in einem herausfordernden makroökonomischen Umfeld. Daher glauben wir, dass KD zu den am besten positionierten Unternehmen im Bereich Infrastruktur-Outsourcing gehört, um mittelfristig auf Stabilität umzusteigen, was unsere Einführung der Abdeckung mit einem Kauf-Rating und einem Preisziel von 30 US-Dollar untermauert."

Um genauer nachzugehen, sagte Lee, dass der Investor Day 2024, bei dem das Management des Unternehmens seine mittelfristigen Ambitionen darlegte, hilfreich gewesen sei. Indem das Unternehmen sein Ziel hervorhebt, den Cashflow zu verdreifachen, die Gewinne vor Steuern zu verdoppeln und bis zum Geschäftsjahr 2028 ein einstelliges Umsatzwachstum zu erzielen, konzentriert sich das Unternehmen darauf, "ein 'gesünderes' Dienstleistungsunternehmen durch Priorisierung der Portfolioqualität aufzubauen", erklärte Lee.

"Solange wir uns noch in den frühen Phasen der Unternehmenswende befinden, sehen wir positive Fortschritte in der 'Triple A'-Initiative des Unternehmens, was unsere Kaufbewertung stützt, da Post-Spin-Deal-Unterzeichnungen kurzfristig bis mittelfristig zu einer höheren Rentabilität beitragen", fügte Lee hinzu.


Gewinnpräsentation des zweiten Quartals 2026

05. Nov. 2025

Microsoft PowerPoint - Final_Fiscal Q2 2026 Earnings Deck_11.5.25.pptx


Kyndryl in focus as Guggenheim starts with Buy rating (KD:NYSE) | Seeking Alpha


Kyndryl stellt neue Dienste zur Absicherung von Unternehmens-KI vor


Kyndryl stellt neue Dienste zur Absicherung von Unternehmens-KI vor Von Investing.com


Kyndryl übernimmt niederländischen Cloud-Spezialisten Solvinity


Kyndryl übernimmt niederländischen Cloud-Spezialisten Solvinity Von Investing.com


24. Nov. 2025

Kyndryl bringt das Agentic-AI-Framework und -Dienste für den Großrechner auf den Markt


20. Nov. 2025

Kyndryl erweitert die Partnerschaft mit Vodafone Idea Limited, um automatisierte IT-Abläufe und Transformation der Delivery zu liefern


19. November 2025

Kyndryl kündigt Agentic AI Digital Trust an, um die Governance von KI-Agenten in großem Maßstab zu unterstützen


Die Bank of America sieht Kyndryl als Top-Pick — Aktie vor Ausbruch aus Tasse mit Henkel-Formation!

Die Bank of America sieht Kyndryl als Top-Pick — Aktie vor Ausbruch aus Tasse mit Henkel-Formation!


Kyndryl ist im Jahr 2021 durch die Aspaltung von IBM entstanden. Es konzentriert sich auf das Management und die Optimierung von IT-Infrastrukturen, wobei man darauf abzielt, Unternehmen bei ihrer digitalen Transformation zu unterstützen und die Effizienz ihrer IT-Operationen zu steigern.


Die Strategie des Unternehmens umfasst den Aufbau von Kundenbeziehungen, die Cloud-basierte Inhalte einschließen, die Nutzung von Hyperscaler-Zertifizierungen und die Umgestaltung der Servicebereitstellung durch Automatisierung und Technologieintegration. Durch die Konzentration auf Bereiche wie Cloud, Anwendungsdaten und KI, Sicherheit und Edge, entwickelt Kyndryl seinen Geschäftsmix weiter, um Wachstumschancen zu nutzen. In diesem Monat wurden mehrere strategische Partnerschaften unter anderem mit Commvault und Databricks bekannt gegeben. Die Bank of America hat Kyndryl am 17. Juni zu einer ihrer Top-Small-Cap-Aktien für das zweite Halbjahr genannt.


Die Aktie konsolidiert seit den Q4-Zahlen von Anfang Mai in einer engen Range und könnte nun zum Ausbruch aus einer Tasse mit Henkel-Formation ansetzen. (KD)
attachment
attachment


attachment


attachment


attachment


attachment


attachment
15
34 Kommentare

Profilbild
Danke dir fürs Markieren :)
Ich bin kein Fan von dem Laden: Kyndryl ist letztlich die Ausgründung von IBM – und genau das prägt das Profil bis heute. Vieles wirkt wie der ausgelagerte Low-Margin-Teil des alten IBM-Servicegeschäfts: komplexe Legacy-Verträge, geringe Skalierbarkeit und überschaubare Wachstumsimpulse. Die laufende Transformation in Richtung Cloud, Security und Hyperscaler ist richtig, aber ihr struktureller Hebel bleibt begrenzt, solange das Altgeschäft dominiert. Für nachhaltige Outperformance fehlt mir ein klarer Wachstumskern, der über ein zyklisches Re-Rating hinausgeht. Entsprechend sehe ich Kyndryl eher als Turnaround-Trade denn als langfristiges Qualitätsinvestment.
•
7
•
Profilbild
@Liebesspieler
Ja das habe ich auch mal gelesen, dass IBM ihnen wie ein Stein am Fuss anhängt.
Aber ich finde gut, dass man jetzt profitable ist.
Und den Weg welcher eingeschlagen wurde finde ich auch nicht schlecht. Und wie an den Zahlen zu sehen trägt er auch solangsam Früchte.
Bei der Bewertung und dem fallenden KGV finde ich Sie nicht uninteressant
•
1
•
Profilbild
@Tenbagger2024 Ich sehe den Punkt – die Profitabilität ist ein Fortschritt, und das Management hat einige Altverträge tatsächlich sauberer aufgestellt. Für mich bleibt aber entscheidend, wie viel davon strukturell ist und wie viel eher ein Effekt aus Kostendisziplin und Nachholeffekten. Als Ausgründung von IBM trägt Kyndryl eben immer noch viel Low-Margin-Altgeschäft mit sich herum, und genau das limitiert aus meiner Sicht das echte Upside. Bewertungsseitig kann man den Case spielen, gerade wenn das KGV weiter fällt – aber für ein dauerhaftes Qualitätsprofil reicht mir der aktuelle Trend noch nicht aus.
•
1
•
Profilbild
•
2
•
Profilbild
@Tenbagger2024 da bin ich raus. $IBM ist für mich ein, wenn nicht der Top Pick bei Quantencomputing, aber solche Servicebuden, nein danke!
•
1
•
Profilbild
@Liebesspieler @Tenbagger2024 Das Unternehmen erinnert mich an die Zeiten der Auslagerung der ehemaligen Siemens $SIE IT Tochter SBS an $ATO. Die Zahlen sprechen eine ähnlich (schlechte) Sprache.
••
Profilbild
@Tenbagger2024 muss ich mir mal genauer anschauen 😀
PS: Da du ja immer mehr Gefallen an Chartformationen hast - ich bin heute aus $MMK raus - „W“ wie wieder zurück am aVWAP 🤣
••
Profilbild
@TomTurboInvest
Und unten steigst dann wieder ein ?
•
1
•
Profilbild
@Tenbagger2024 ja - wie auch schon vor kurzem 😅

PS: hab mir grad kurz $KD angeschaut, zwar nur am Handy überflogen, ABER technisch sehr verlockend!
Kurzfristig auf alle Fälle bullish, erste Zielzone um die 27,8$, sehe aber durchaus kurz/mittelfristig Potential bis 34$ bzw. 37$

Bin zwar nicht der „Fundamentalist“ Aber nach Quantamental auch grad stark🧐
•
2
•
Profilbild
@Tenbagger2024 nö, Dankeschön trotzdem. Bei für mich so spezifischen Papieren bin ich nich tief genug im Thema. Arbeite mich gerade langsam in den Bereich vor aber mehr als für einen Copytrade würde es nicht reichen. Und die Begeisterung hier hält sich in Grenzen
•
2
•
Profilbild
@Tenbagger2024 Bin heute zum Handelsstart mal mit einer kleinen $KD Position rein, der Brückentag nach Thanksgiving ist zwar von der Liquidität her nicht ideal, aber die Schwelle bei 25,7$ war verlockend. Vielleicht geht’s ja dann nächste Woche schon gegen Norden 😅
•
1
•
Alle 3 weiteren Antworten anzeigen
Profilbild
Idk ein Teil davon wird der USD Verlust sein. Der andere wahrscheinlich Misstrauen. Unabhängig davon sind viele Aktien massiv im Minus, in vielen Bereichen sind neue die Branchenführer im Plus.Auf die schnelle würde ich einfach die Annahme machen sie agieren halt in Märkten, wo es Skalen effekte gibt plus dem glaube das Consulting immer irrelevanter wird. Cloud, Network edging, Cybersecurity, data and Ai sind vorallem Bereiche wo man mit Größe mehr verdient aber auch besser wird. Nur Consulting ist eigentlich davon ausgenommen.
•
1
•
Profilbild
@topicswithhead
Danke für deine Einschätzung.
Vielleicht wirklich Unsicherheit der Investoren
••
Profilbild
@Tenbagger2024 musst halt auch drauf achten auf welche Währung du schaust. Euro auf USD ist knapp 10% down, wobei du das wahrscheinlich weißt
•
1
•
Profilbild
@topicswithhead
Aber das betrifft ja nicht nur Kyndryl
••
Profilbild
@Tenbagger2024 ich weiß. Halt alle Werte die auf USD Handeln. Sind halt nicht wenige
•
1
•
Profilbild
@topicswithhead
Du hast hier doch immer mega Unternehmensvorstellungen gemacht.
Mein Lieber, wieso machst keine mehr?
••
Profilbild
@Tenbagger2024 mach fast jede Woche ein aber poste nichts . Find zu wenig wirklich interessant. Zu dem fehlt es an Zeit die dann aufzubereiten von Rechere, Ki, Formatieren und Bilder raussuchen. Zu Letzt angeguckt hab ich $SOLSV der Honeywell Spin off und hab ein mini buy gemacht, damit meh drin ist als der spinoff. Ansonsten guck ich mir $COIN momentan an , $SHL und co. Wenn du so nen Report haben willst kann ich dir den Prompt schicken. Lad dir Gemini runter nimm das pro Model und aktiviere deep Research
••
Profilbild
@topicswithhead ansonsten kanns du dann bei Fical.ai die kostenlos charten und Abgleichen
••
Profilbild
@Tenbagger2024 der prompt ist der neue. Weiß noch nicht ob ich zufrieden bin mit Ihm. Einfach dein Datum und Firma einsetzen: Rolle & Kontext:
Du bist ein Senior Equity Research Analyst bei einer führenden Investmentbank. Deine Zielgruppe sind anspruchsvolle Privatinvestoren, die nicht nur Oberflächenwissen suchen, sondern die Mechanismen hinter dem Unternehmen verstehen wollen. Dein Ton ist professionell, objektiv, kritisch hinterfragend und analytisch präzise.

Aufgabe:
Erstelle eine umfassende "Deep Dive"-Analyse zu [Solstice]. Nutze dazu dein gesamtes verfügbares Wissen sowie die Websuche, um aktuelle Geschäftsberichte (10-k/10-q), Transkripte von Earnings Calls und Expertenmeinungen bis zum [20.11.25] zu berücksichtigen.

Struktur der Analyse:

1. Executive Summary & Investment Thesis

Eine prägnante Zusammenfassung (max. 5 Sätze): Was macht das Unternehmen attraktiv? Was ist das Hauptproblem?

Der "Elevator Pitch": Warum sollte man diese Aktie jetzt kaufen (oder meiden)?

2. Unternehmensprofil & Strategische Positionierung

Geschäftsmodell im Detail: Erkläre den "Flywheel-Effekt" (falls vorhanden). Wie genau wird der Umsatz generiert?

USP & Economic Moat (Burggraben): Verfügt das Unternehmen über dauerhafte Wettbewerbsvorteile (z.B. Netzwerkeffekte, hohe Wechselkosten, starke Marke, Kostenvorteile)? Bewerte die Stärke des Burggrabens (Weit, Schmal, Keiner).

Strategie: Worauf liegt der Fokus? (Organisches Wachstum vs. M&A, Dividenden vs. Reinvestition).

3. Markt, Wettbewerb & TAM

Marktdynamik: Wächst der zugrundeliegende Markt strukturell oder zyklisch?

Wettbewerbsvergleich: Erstelle eine kurze Vergleichstabelle mit den 2-3 wichtigsten Konkurrenten. Vergleiche nicht nur Produkte, sondern Marktanteile und technologische Vorsprünge.

Total Addressable Market (TAM): Realistische Einschätzung des Marktpotenzials (SAM/SOM unterscheiden, wenn möglich).

4. Management & Governance (Kritisch!)

Führungsteam: Wer führt das Unternehmen? (Track Record, Reputation).

Skin in the Game: Hält das Management signifikante Anteile am Unternehmen? Sind die Interessen mit den Aktionären in Einklang (Insider-Käufe/-Verkäufe)?

Kapitalallokation: Wie geht das Management mit Geld um? (Aktienrückkäufe, Dividenden, Schuldentilgung oder teure Übernahmen?)

5. Finanzanalyse (Die Zahlen hinter der Geschichte)

Erstelle eine Tabelle mit den folgenden Werten der letzten 3 Jahre + TTM (Trailing Twelve Months):

Umsatz & Wachstum (%)

EBITDA & Marge (%)

Free Cash Flow (FCF) & FCF-Marge (%) (Sehr wichtig für die Bewertung)

Net Debt / EBITDA (Verschuldungsgrad)

ROIC (Return on Invested Capital) – Indikator für die Qualität des Managements

Interpretation: Erkläre die Trends. Warum steigen oder fallen die Margen? Ist die Verschuldung tragbar?

6. SWOT-Analyse (Erweitert)

Stärken & Schwächen: (Intern)

Chancen & Risiken: (Extern)

Der "Elefant im Raum": Was ist das größte, oft übersehene Risiko (z.B. regulatorisch, geopolitisch, Disruption durch KI)?

7. Bewertung & Kurspotenzial

Kennzahlen: Aktuelles KGV (P/E), KUV (P/S) und EV/EBITDA im Vergleich zum historischen Durchschnitt (5 Jahre) und zur Peer-Group. Ist die Aktie historisch günstig oder teuer?

Analystenkonsens: Zusammenfassung der aktuellen Ratings und Kursziele.

Preistreiber (Catalysts): Welche Ereignisse in den nächsten 6-12 Monaten könnten den Kurs bewegen?

8. Fazit: Das Bullen- vs. Bären-Szenario

Bull Case (Optimistisch): Was muss passieren, damit sich die Aktie verdoppelt?

Bear Case (Pessimistisch): Was wäre das "Worst-Case-Szenario", bei dem die Investmentthese scheitert?

Abschließendes Urteil: Kaufen, Halten oder Verkaufen (basierend auf dem aktuellen Risikoprofil).
Formatierungs-Hinweise:
Nutze Fettdruck für Schlüsselfaktoren und Zahlen.
Verwende Tabellen für Finanzdaten und Wettbewerbsvergleiche.
Schreibe prägnant, vermeide Füllwörter ("Fluff") und nutze Aufzählungspunkte für be
ssere Lesbarkeit.
Gib Quellen oder Unsicherheiten an, wenn Daten geschätzt sind.
••
Profilbild
@Tenbagger2024 glaube aber werde den Prompt noch ein wenig Objektiver fassen
••
Profilbild
@topicswithhead
Hast du da vielleicht links für mich ?
••
Alle 3 weiteren Antworten anzeigen
Profilbild
Zur Bewertung:
Wie sehen die Margen der Konkurrenz aus? Vielleicht glaubt der Markt nicht an weiteres starkes EBIT-Wachstum über 2027 hinaus?
Dann hättest du ein Unternehmen mit etwa 10% Ebitmarge was rund 2-5 % im Umsatz wächst.


Pflege solche Schätzungen doch mal in ein kleines Multiple Bewertungsmodell ein dann weißt du schnell, ob dir Aktie tatsächlich so günstig ist :)
Auf den ersten Blick (5min) ist es für mich kein krasses Schnäppchen
•
1
•
Profilbild
@Multibagger @TomTurboInvest @Tenbagger2024 zum Glück nicht investiert gewesen. Was ist da denn passiert🥴 -56% an eine Tag so schlecht können News doch garnicht sein 😅
•
1
•
Profilbild
@Darkwingduck sie haben den Quartalsabschluss verschoben und der Finanzvorstand müsste gehen. Die Aufsicht ermittelt und man geht von Bilanzmanipulation aus.
•
1
•
Profilbild
@Multibagger wow, das IST schlecht😂
•
1
•
Profilbild
Guten Morgen lieber @Tenbagger2024 , mir ist heute eine Aktie entdeckt daher würde ich gern Frage gestellt, der Aktie wurde runter wegen verspätet Finanzbericht veröffentlicht, daher ist sehr sinnvoll kurzfristig jetzt investiert zum verdoppeln kann? LG Robin
••
Profilbild
@RobHood10 die Aktie wird mit einem KGV von 5,55 immer günstiger, trotz weiteren Wachstum. Das Wachstum geht weiter bis ins Jahr 2028. Doch irgendwie spiegelt sich das immer noch nicht in den Kursen wieder. Deshalb würde ich vielleicht lieber auf eine eindeutige Trendwende warten.
•
1
•
Werde Teil der Community