
Depot-Core weiter ausgebaut.
Fidelity Global Quality Income ETF
ETP
ETP
ISIN: IE00BYXVGZ48
Ticker: FGEQ
IE00BYXVGZ48
FGEQ
Price
Diskussion über FGEQ
Beiträge
1183Mon.·
Endlich 18 was nun?
Servus Leute, bin letzte Woche 18 geworden und bin nun am überlegen wie ich mein Geld in Zukunft anlegen möchte. Meine Strategie mit größtenteils $VWRL (+0,97 %) und $FGEQ (+0,57 %) möchte ich weiterhin so fahren.
Investiere seit 2024 ca 150€ pro Monat. Auf dem Tagesgeld habe ich rund 3000€.
Überlegung ist nur bei welchem Anbieter, zurzeit bin ich bei der comdirect würde aber gerne wechseln da sie ständig Probleme macht. Zusätzlich möchte ich ein Tagesgeldkonto anlegen bei der comdirect bekomme ich zur Zeit lediglich 0,75% pa.
Daher wollte ich mal nach eurer Erfahrung fragen welches Depot und/oder Tagesgeldkonto ihr nutzt. Mir ist Scalable ins Auge gestochen, allerdings bin ich mir da eher unsicher bezüglich der Einlagensicherung des Tagesgeldes, fürs Tagesgeld sieht Chase meiner Meinung nach ganz gut aus.
Würd mich über ein kleines Feedback oder Tipps freuen.
Schönen Abend euch noch :)
12Positionen
5.479,45 €
21,37 %
2222
14 Kommentare

Moin, erstmal: Klasse, dass Du dich um deine finanzielle Zukunft bemühst. Du bist bereits jetzt weiter, als ich in deinem Alter (Damals hatte ich weder Kapital, Durchhaltewillen, noch Mitmenschen die einen darin bestärkt haben in Aktien zu investieren). Sind die 3k dein "Notgroschen"? Dann würde ich ihn mir so verfügbar wie möglich halten und den Zinsertrag an zweite Stelle setzen... unerwünschte Sonderausgaben kommen immer dann, wenn man das Geld nicht direkt zur Verfügung hat.
•
44
•
4Mon.·
Gesagt, getan! 🛒
Nun ist der erste der zwei neuen ETFs im Depot: Ich habe heute den Dip genutzt und eine erste Position im $FYEQ (+1,69 %) eröffnet. Die Position ist zwar noch klein, soll aber langfristig kontinuierlich aufgebaut werden.
Der $FGEQ (+0,57 %) muss im Moment noch etwas warten, steht aber weiterhin fest auf meiner Watchlist.
Wie sieht es bei euch aus? Nutzt ihr die aktuellen Kurse heute für Nachkäufe oder haltet ihr die Füße still?
~ Rendite Rudin
#ETF
#FYEQ
#FGEQ
#DipKaufen
#AssetAllocation
#Langzeitinvestor
#RenditeRudin
1111
8 Kommentare
4Mon.
•
66
•4Mon.·
Neue ETFs im Visier – Setzt ihr auf Asien? 🌏
Ich würde gerne einen neuen ETF zusätzlich zu meinem$VHYL (+0,56 %) aufbauen. Nun überlege ich, zwei weitere ETFs mit dazuzunehmen: den $FYEQ (+1,69 %) und den $FGEQ (+0,57 %)
Ich finde vor allem die Zumischung aus den asiatischen Märkten extrem spannend. Völlig klar – diese Regionen gehören aktuell nicht zu den absoluten Top-Performern. Aber ich bin sehr gespannt, was die Zukunft bringen wird. Wenn sich diese Länder in den nächsten Jahren stark entwickeln, sehe ich dort trotz all den aktuellen Unruhen rund um China und Co. langfristig enorm viel Potenzial.
Habt ihr diese beiden ETFs vielleicht selbst im Depot oder passen sie eher nicht in eure Strategie?
Wie seht ihr das allgemein: Seid ihr in Asien und den Schwellenländern investiert – sei es über ETFs oder sogar über Einzelaktien? Oder haltet ihr euch da komplett raus?
Ich bin gespannt auf eure Meinungen und eure Strategien!
~ Rendite Rudin
#ETF
#Asien
#Schwellenländer
#vhyl
#FYEQ
#FGEQ
#AssetAllocation
#Langzeitinvestor
#RenditeRudin
77
11 Kommentare
4Mon.
Guten Morgen @RenditeRudin , ich bin Anfang des Jahres bei $D05 DBS Group eingestiegen. Ich war auf der Suche nach einem zuverlässigen Dividendenwert mit "Asien-Touch" ohne ein zu großes China Klumpenrisiko. Allerdings ist ein ETF wie $FYEQ ist viel breiter gestreut.
Viele Grüße aus dem "Pott", Markus
Viele Grüße aus dem "Pott", Markus
•
33
•
5Mon.·
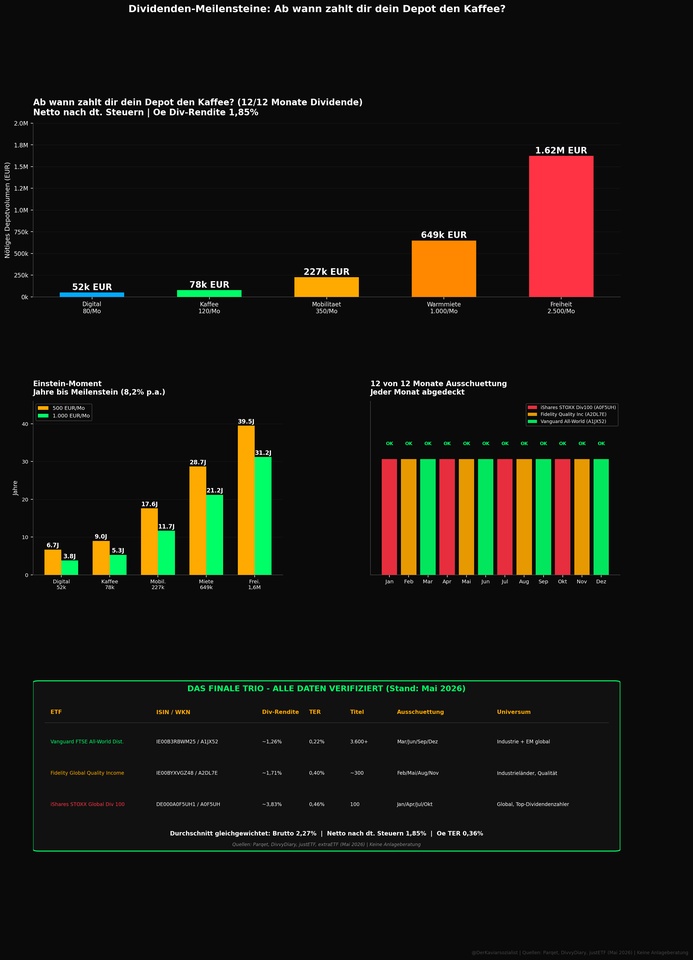
☕ Ab wann zahlt dir dein Depot den Kaffee? Jeden Monat.
Drei ETFs. Zwölf Monate. Kein Monat ohne Ausschüttung.
Dividenden fühlen sich anders an als Kurssteigerungen. Ein Kursgewinn ist Papier. Eine Ausschüttung ist Geld auf dem Konto. Das ist keine Optimierungsdiskussion, das ist Psychologie.
Das Trio:
🟢 Vanguard FTSE All-World Dist. (A1JX52) 3.600+ Titel, Industrie- und Schwellenländer, ~1,26% Div-Rendite, TER 0,19% Ausschüttung: März / Juni / September / Dezember
🟡 Fidelity Global Quality Income (A2DL7E) Qualitätsfokus Industrieländer, ~1,71% Div-Rendite, TER 0,40% Ausschüttung: Februar / Mai / August / November
🔴 iShares STOXX Global Select Dividend 100 (A0F5UH) 100 Top-Dividendenzahler aus Europa, Nordamerika und Asien-Pazifik, ~3,83% Div-Rendite, TER 0,46% Ausschüttung: Januar / April / Juli / Oktober
Zusammen: 12 von 12 Monaten.
Die Meilensteine (netto nach dt. Steuern, Ø 1,85% Netto-Dividendenrendite):
📱 Digitaler Lifestyle Netflix/Internet/Handy
80€/Mo: 52.000€
Depot → 500€/Mo: 6,7 Jahre | 1.000€/Mo: 3,8 Jahre
☕ Täglicher Kaffee
120€/Mo: 78.000€
Depot → 500€/Mo: 9,0 Jahre | 1.000€/Mo: 5,3 Jahre
🚗 Mobilität Leasing und Versicherung
350€/Mo: 227.000€
Depot → 500€/Mo: 17,6 Jahre | 1.000€/Mo: 11,7 Jahre
🏠 Warmmiete
1.000€/Mo: 649.000€
Depot → 500€/Mo: 28,7 Jahre | 1.000€/Mo: 21,2 Jahre
🎯 Finanzielle Freiheit
2.500€/Mo: 1,62 Millionen Euro Depot → 500€/Mo: 39,5 Jahre | 1.000€/Mo: 31,2 Jahre
Ein wichtiger Hinweis den viele vergessen:
Dividenden sind kein geschenktes Geld. Am Ex-Dividende-Tag wird der Kurs um genau den Ausschüttungsbetrag gekürzt. Das Geld wechselt vom Depotwert aufs Konto, nicht zusätzlich dazu. Wer das nicht weiß wundert sich warum sein Depot am Ausschüttungstag leicht fällt.
Ehrliche Einordnung:
Diese Strategie ist für monatlichen Cashflow und Motivation optimiert, nicht für maximale Endrendite. Ein thesaurierender MSCI World profitiert von der Steuerstundung und schlägt langfristig fast immer. Aber wer die monatliche Bestätigung auf dem Konto braucht um dranzubleiben, macht hier absolut alles richtig. Disziplin schlägt Optimierung.
PS: Warum diese drei ETFs?
Ja, es gibt Dividenden-ETFs mit 4, 5 oder 6% Ausschüttungsrendite. Ja, es gibt Einzelaktien die 8% und mehr zahlen. Das ist nicht der Punkt dieses Posts.
Dieses Trio wurde gewählt weil es drei Dinge gleichzeitig erfüllt: jeden Monat ausschütten, breit diversifiziert sein und keine extremen Klumpenrisiken eingehen. Wer höhere Renditen will nimmt konzentriertere Titel und trägt entsprechend mehr Risiko. Beides ist legitim, beides ist eine bewusste Entscheidung. Hier ging es um ein Beispiel das für möglichst viele als Ausgangspunkt funktioniert.
Zur TER-Korrektur:
Die TER des Vanguard FTSE All-World Dist. (A1JX52) beträgt korrekt 0,19% p.a., nicht 0,22% wie in der Grafik angegeben. Mein Fehler, danke für jeden der das meldet. Der Durchschnitt des Trios sinkt damit minimal auf ca. 0,35% TER. An den Meilenstein-Berechnungen ändert sich nichts Wesentliches.
Quellen: Parqet, DivvyDiary, justETF, extraETF (Stand Mai 2026). Steuern: 30% Teilfreistellung, 26,375% KapESt. Keine Anlageberatung.
Welcher Meilenstein ist euer nächstes Ziel? 👇
$VWRL (+0,97 %)
$FGEQ (+0,57 %)
$ISPA (+0,23 %)
#getquin
#dividenden
#etf
#passiveseinkommen
#finanziellefreiheit
#investieren
#finanzen
#börse
#ausschüttend
#msciworld
1919
10 Kommentare

5Mon.
Das ging bei mir auch so lange auf, bis sich vom AllWorld der Zahltag von Ende des einen Monats auf Anfang des Folgemonats geschoben hat und jetzt in diesen Monaten zwei Ausschüttungen kommen, einmal am Anfang und einmal am Ende. 😑
•
44
•
9Mon.·
Strategiewechsel von Tech-Growth zu "Monopol"-Dividenden: Denkfehler oder sinnvoller Plan für die Entnahmephase?
Hallo zusammen,
ich mache mir aktuell viele Gedanken über meine langfristige Strategie und würde gerne eure Meinung dazu hören, ob ich hier einem Denkfehler unterliege oder ob der Plan Hand und Fuß hat.
1. Mein Ist-Zustand
Aktuell bin ich sehr "klassisch" bis Tech-lastig investiert.
• ETFs:
• Scalable MSCI AC World $SCWX (+0,98 %) : 6.300 € (aktuell 200 € Sparrate)
• Xtrackers MSCI World IT $XDWT (+1,89 %) : 8.000 € (aktuell 400 € Sparrate)
• Einzelaktien:
• Allianz $ALV (+0,72 %) : 2.900 €
• Nvidia $NVDA (+1,06 %) : 3.900 €
• TSMC $2330 : 1.700 €
Mir ist bewusst, dass ich durch den IT-ETF plus Nvidia/TSMC ein extremes Tech-Klumpenrisiko habe.
2. Meine Überlegung / Das "Warum"
Ich überlege, meine Strategie von "Thesaurierend/Growth" auf "Ausschüttend/Dividendenwachstum" umzustellen.
Mein Hauptgedanke betrifft die spätere Entnahmephase (in ca. 25 Jahren):
Wenn ich rein thesaurierend spare, muss ich im Alter Anteile verkaufen, um an Geld zu kommen. Wenn dann gerade ein Bärenmarkt herrscht, verzehre ich meine Substanz viel schneller (Sequence of Return Risk).
Bei einer Dividenden-Strategie – so meine Theorie – fasse ich die Substanz nicht an, sondern lebe vom Cashflow. Zudem stelle ich es mir psychologisch einfacher vor, in Krisen investiert zu bleiben, wenn trotzdem regelmäßig Dividenden auf dem Konto eingehen….und natürlich werden Dividenden reinvestiert während der Ansparphase.
3. Die neue Strategie: "Wide Moat" / Monopole
Ich möchte gezielt in Unternehmen investieren, die faktisch ein Monopol oder Oligopol besitzen. Der Gedanke: Wo es keine Konkurrenz gibt (und geben kann), ist die Preismacht hoch und die Dividende sicher(er).
Ich denke da an Branchen, die "unausweichlich" sind:
• Eisenbahn: Canadian National Railway ($CNR (+2,24 %)). Niemand baut neue Schienen quer durch Nordamerika. Es ist physisch und rechtlich fast unmöglich, eine konkurrierende Eisenbahnstrecke quer durch Kanada und die USA zu bauen.
• Müll: Waste Management ($WM (-1,4 %) ) – Deponien genehmigt zu bekommen ist fast unmöglich.
• Infrastruktur/Gase: Air Liquide - nicht nur US? Air Liquide bauen Gasanlagen (Sauerstoff, Stickstoff, Wasserstoff) oft direkt auf das Gelände ihrer Kunden (Stahlwerke, Chemieparks). Ein Wechsel des Anbieters ist für den Kunden extrem teuer und logistisch ein Albtraum ($AI (+0,03 %) ) oder American Tower ($AMT (-1,77 %) ) Sie besitzen das physische Gerüst der Kommunikationstürme. Wenn 5G oder 6G ausgebaut wird, brauchen AT&T oder Verizon Platz auf diesen Türmen. Die Mietverträge sind langlaufend und inflationsgekoppelt.
• Finanz-Infrastruktur: Visa/Mastercard ($V (-0,38 %) / $MA) (-0,11 %). Sehr niedrige Dividende aber eben ein Mono/Duopol?
4. Der Plan
Meine Sparrate soll vorerst 600 € betragen, später auch 700€, …800€).
Ich überlege, die alten Sparpläne (AC World & IT) zu stoppen und das neue Geld wie folgt aufzuteilen:
• Core: Ein Qualitäts-Dividenden-ETF (z. B. Fidelity Global Quality Income ($FGEQ (+0,57 %) ) für die Basis.
• Satellite: 2-3 der oben genannten "Monopol-Aktien" direkt besparen.
Meine Fragen an euch:
1. Denkfehler bei der Entnahme?
Ist die Annahme, dass ich mit einem Dividendenportfolio im Crash besser dastehe als mit einem Verkauf von ETF-Anteilen, valide? Oder ist das "linke Tasche, rechte Tasche"?
2. Umgang mit Altlasten:
Was mache ich mit dem großen Tech-Block (IT ETF + Nvidia)? Liegenlassen als "Wachstums-Booster" oder umschichten, um das Klumpenrisiko sofort zu senken (Steuern beachten)?
3. Aktien-Auswahl:
Passen Werte wie Canadian National Railway oder Waste Management zu meiner Logik? Gibt es andere "Monopolisten", die ich übersehe?
4. Reicht die Sparrate?
Macht eine Aufteilung von 600 € in ETF + Einzelaktien Sinn, oder verzettele ich mich da bei den Gebühren/Stückelungen?
Gibt es generell Verbesserungsvorschläge?
PS: Freibetrag liegt bei 2000€ da verheiratet.
Ich freue mich auf euren Input und kritische Meinungen!
Danke euch.
11Positionen
33.192,60 €
17,52 %
88
10 Kommentare9Mon.
Ich finde die Idee der Umschichtung in ausschüttende ETFS oder Dividendentitel grundsätzlich nicht verkehrt, auch wenn Du noch sehr lange bis zur Auszahlungsphase hast und daher sicher keine Eile besteht. Irgendwann ist es aber sicherlich sinnvoll, die Umschichtung vorzunehmen, da Du sonst in der Auszahlungsphase tatsächlich gezwungen sein könntest, zu schlechten Kursen zu verkaufen, während die Ausschüttungen auch in diesen Phasen laufen sollten. Durch die Vorabpauschale ist der Zinseszinseffekt bei thesaurierenden ETFs nicht mehr ganz so groß wie früher, aber immer noch vorhanden. Ich würde aber trotzdem nicht jetzt schon alles nur in Dividendentitel stecken, da Du ja sicher mit den Wachstumsaktien gute Erfolge erzielt hast. Das würde ich weiter laufen lassen und das Depot nicht zu sehr zersplittern. Und ob die von Dir vorgeschlagenen Aktien dauerhaft ihren jeweiligen Markt dominieren und sich positiv entwickeln, weiß keiner.
•
22
•
9Mon.·
Stille Tage, bewegte Märkte: Mein Dezember-Rückblick
Während draußen die Welt in den Weihnachtstrubel abdriftete und ich bewusst mehr Zeit mit meinen Eltern verbrachte, spielten sich an den Märkten kleine Dramen ab. Mein Klassenprimus $AVGO (+3,17 %) verlor an Wert, ebenso wie das Hauptaktiendepot. Doch ehrlich? Ich habe das erst beim Jahresabschluss wirklich bemerkt. Die zweite Dezemberhälfte hatte mich längst in ihren Bann gezogen, besonders Weihnachten und die Zeit zwischen den Jahren, in der alles etwas langsamer wird. Statt Hektik reflektieren und in sich gehen. Die automatisierten Systeme machten derweil weiterhin ihren Job. Sparpläne liefen und Dividenden flossen.
Zum Jahresende gab es mit $LTC (-1,88 %) Properties einen letzten Nachkauf des Jahres. Neben $O (+0,2 %) und $MAIN (+1,93 %) soll dieser Monatszahler weiter wachsen. Das Geschäftsmodell hat Zukunft, und ich baue mir hier Schritt für Schritt etwas auf.
Und jetzt genug der Ruhe, Zeit für einen Rückblick.
Gesamtperformance
Alles lief Business as usual, während ich das Jahresende genießen konnte. Negative Effekte gingen an mir vorbei, das gehört eben mit dazu.
Meine wichtigsten Performancekennzahlen für mein Gesamtportfolio auf einen Blick:
- TTWROR (Berichtsmonat): -0,46% (Vormonat: +1,40%)
- TTWROR (seit Beginn): +79,52%
- IZF (Berichtsmonat): -5,23% (Vormonat: +18,54%)
- IZF (seit Beginn): +10,81%
- Delta: -401,91€
- Absolute Veränderung: +616,54€
Performance & Volumen
$AVGO (+3,17 %) gibt 15% ab und zieht auch mit anderen Tech-Werten wie $NFLX (-1,49 %) und $GOOGL (+1,38 %) mein Hauptaktiendepot runter. Die anderen Depots steigen, können das aber nicht ausgleichen. Das gehört zum Investieren dazu. Beim Blick in die Top 5 stelle ich fest, dass dafür defensive Werte wie die $BAC (+0,62 %) und $WMT (-0,31 %) wieder leicht zulegen. Das mag ich, stink langweiliges Geschäftsmodell, was gar nicht sexy ist, aber stetiges Kurswachstum und einem schönen Cashflow für mich beschert.
Die fünf roten Laternen gehen natürlich wieder an dieselben schwächelnden Kandidaten (nach Performance). Naja, wenn irgendetwas gut läuft, muss auch etwas schlecht laufen.
Größe Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$AVGO (+3,17 %) : 3,06% (Hauptaktiendepot)
$WMT (-0,31 %) : 1,76% (Hauptaktiendepot)
$GOOGL (+1,38 %) : 1,51% (Hauptaktiendepot)
$BAC (+0,62 %) : 1,50% (Hauptaktiendepot)
$NFLX (-1,49 %) : 1,38% (Hauptaktiendepot)
Kleinste Einzelaktienpositionen nach Volumen am Gesamtportfolio:
Aktienanteil (%) am Gesamtportfolio (und zugehöriges Depot):
$NOVO B (-0,67 %) : 0,48% (Hauptaktiendepot)
$BATS (+0 %) : 0,54% (Hauptaktiendepot)
$GIS (-0,07 %) : 0,55% (Kryptonachfolgedepot)
$MDLZ (-0,07 %) : 0,56% (Hauptaktiendepot)
$CPB (+0,52 %) : 0,58% (Hauptaktiendepot)
Top-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$AVGO (+3,17 %) : +328% (Hauptaktiendepot)
$NFLX (-1,49 %) : +101% (Hauptaktiendepot)
$GOOGL (+1,38 %) : +115% (Hauptaktiendepot)
$WMT (-0,31 %) : +91% (Hauptaktiendepot)
$BAC (+0,62 %) : + 81% (Hauptaktiendepot)
Flop-Performer Einzelaktien
Aktien mit Performance seit dem Erstkauf (%) (und das jeweilige Depot):
$NKE (-0,54 %) : -35% (Hauptaktiendepot)
$GIS (-0,07 %) : -34% (Hauptaktiendepot)
$TGT (-0,08 %) : -33% (Hauptaktiendepot)
$CPB (+0,52 %) : -30% (Hauptaktiendepot)
$NOVO B (-0,67 %) : -24% (Hauptaktiendepot)
Assetallokation
Aktuell bestimmen Aktien und ETFs meine Assetallokation.
ETFs: 41,7%
Aktien: 58,2%
Krypto: 0,0%
P2P: weniger als 0,01%
Investitionen und Nachkäufe
Zum Dezember habe ich die Sparpläne aus dem Nettogehalt und aus der Reinvestition leicht angehoben. Folgende Summen habe ich per Sparpläne investiert:
Geplante Sparplansumme aus dem fixen Nettogehalt: 1.040€ [vorher: 1.030€]
Geplante Sparplansumme aus dem fixen Nettogehalt, inkl. reinvestierten Dividenden nach Plangröße: 1.060€ [vorher: 1.040€]
Sparquote der Sparpläne am fixen Nettogehalt: 50,24% [49,75%]
Dazu gab es aus Rückflüssen, Erstattungen, Cashback etc. folgende zusätzliche Investitionen als Einmalsparpläne/-nachkäufe:
Nachkäufe/Einmalsparpläne als Cashbackrente aus Erstattungen: 40,00€
Nachkäufe/Einmalsparpläne als Cashbackrente aus Boni: 0,00€
Nachkäufe aus anderen Überschüssen: 108,23€
automatisch reinvestierte Dividenden durch den Broker: 7,03€ (Funktion ist nur bei einem Altdepot aktiviert, da ich die Reinvestition sonst lieber selbst steuere)
Außerplanmäßig nachgekauft wurde auf verschiedenen Depots außerhalb der regulären Sparpläne:
Anzahl der außerplanmäßigen Nachkäufe: 9
40,00€ für $FGEQ (+0,57 %)
56,94€ für $ULVR (-0,75 %)
88,72€ für $LTC (-1,88 %)
Nach dem Magnum Spinoff bei Unilever habe ich einige Tage zu spät die eingebuchte Position verkauft, um sie mit etwas Cash in Unilever umzuschichten. Es wurden verkauft:
37,43€ von $MICC (-0,75 %)
Magnum Ice Cream kommt mir weder in die Tiefkühltruhe und auch nicht ins Depot.
Passives Einkommen aus Dividenden
Ich habe 132,75€ Dividenden erhalten (152,20€ im Vorjahresmonat). Das entspricht einer Veränderung von -12,78% gegenüber dem Vorjahresmonat. Grund für den Rückgang ist, dass Ausschüttungen meiner drei großen Vanguard ETFs nicht mehr rechtzeitig angekommen sind. Weitere Kennzahlen:
Anzahl der Dividendenzahlungen: 32
Anzahl der Zahltage: 16 Tage
durchschnittliche Dividende pro Zahlung: 4,15€
durchschnittliche Dividende pro Zahltag: 8,30€
Die Top Drei Zahler im Berichtsmonat waren:
Mein passives Einkommen aus Dividenden (und ein paar Zinsen) haben rechnerisch meine Ausgaben im Berichtsmonat zu 7,94 % gedeckt. Für einen schwachen Monat mit mittelhohen Ausgaben (für meine Verhältnisse) akzeptabel.
Kryptoperformance
Aktuell stehe ich hier vollständig an der Seitenlinie. Bis zum Wiedereinstieg dauert es noch.
Performancevergleich: Portfolio vs. Benchmarks
Ein Vergleich meines Depots mit zwei wichtigen ETFs zeigt bezüglich der TTWROR im aktuellen Monat (und seit Beginn):
Mein Depot: -0,46% (seit meinem Beginn: +79,52%)
$VWRL (+0,97 %) : +0,06% (seit meinem Beginn: 66,12%)
$VUSA (+0,97 %) : +1,00% (seit meinem Beginn: 63,76%)
Nachdem ich im letzten Monat besser abgeschnitten habe als die ETFs, bin ich dieses Mal unterlegen. 2026 wird aufgeholt. 🤗
Risikokennzahlen
Hier meine Risikokennzahlen bezogen auf den Berichtsmonat:
Maximaler Drawdown: YTD: 17,17% (Berichtsmonat: 1,56%)
Maximale Drawdown Duration: 702 Tage [seit Beginn] (Berichtsmonat: 26 Tage)
Volatilität: YTD: 12,00% (im Berichtsmonat: 1,33%)
Sharpe Ratio: YTD: 0,48 (im Berichtsmonat: -3,92)
Semivolatilität: YTD: 9,35% (im Berichtsmonat: 0,98%)
Der maximale Drawdown von 702 Tagen seit Beginn erinnert weiterhin an die harte Phase 2022-2023, bevor die Jahresendrallye Ende 2023 startete. Im Dezember selbst war der Rückgang mit 1,56% marginal und ein Zeichen, dass die großen Turbulenzen des Jahres vorbei waren.
Meine Sharpe Ratio hat sich auf 0,48 YTD verbessert und zeigt: Pro Einheit Risiko erziele ich fast eine halbe Einheit Rendite über dem risikofreien Zins. Die Volatilität ist von den wilden 28% im Jahresverlauf auf beruhigende 12% YTD gesunken, die Semivolatilität sogar auf nur 9,35%. Das zeigt: Mein Portfolio schwankt zwar, aber die Verlustrisiken sind geringer als die Gesamtvolatilität vermuten lässt. Im Dezember war's mit 0,98% Semivola besonders ruhig.
Was bleibt? Die Bestätigung meiner Strategie: Langfristig denken, Ruhe bewahren, nachkaufen wenn's günstig wird. 2025 endet trotz Schwäche solide.
Ausblick
Bereits im Novemberrückblick habe ich meine Investition vom Weihnachtsgeld angekündigt. Gemeint war natürlich keins vom Arbeitgeber, sondern einfach, was man so zu Weihnachten erhält plus ein paar Groschen, die daheim rum lagen. Die Reinvestition habe ich taggleich in der Woche zwischen den Jahren gepostet.
Außerdem habe ich auch ein paar Dividenden gespendet, die vierte und letzte Spende ging im Dezember über die Bühne. Mehr dazu gabs in der Instagram Story. Spenden finde ich wichtig, denn wer hat sollte auch etwas geben.
Den Rückblick schließe ich wieder mit einem persönlichen Punkt ab, den ich im August und Novemberrückblick bereits thematisiert habe.
Treue Leser meiner Rückblicke wissen, dass im Sommer bei mir ein Aneurysma der aufsteigenden Aorta in Herznähe entdeckt wurde, als Folge der bikuspiden und insuffizienten Aortenklappe. Ein Zufallsbefund, der diese tickende Zeitbombe etwas an ihrer Gefährlichkeit genommen hat, durch engmaschige Kontrollen, aber dennoch tickt sie. Wenn ich auf das Jahr 2025 zurück schaue, dann stelle ich fest, wie dieses Ding mein Denken und meine Herangehensweise nachhaltig ändert. Natürlich ist das ein laufender Prozess, aber ich falle weniger in alte Muster zurück. Auch wenn im Termin bei der Kardiologie im Dezember festgestellt wurde, dass das Ding nicht weiter gewachsen ist, was mir noch etwas mehr Zeit bis zu einem Eingriff verschaffen wird, weiß ich, dass der Tag kommen wird. Es ist unklar, wann, aber wie ein Meteoroid, der auf die Erde zurast, ist da etwas am Horizont zu sehen. Man weiß halt nur noch nicht, wann es einschlägt. Die Tatsache, dass die 43-44mm stabil geblieben sind (und nicht mehr), ist für mich ein Zeitgewinn, den ich nutzen will. Ich habe vieles vor, neue Einkommensquellen erschließen, meine Social Media Präsenzen erheblich ausbauen, neue Gewohnheiten implementieren, weiter an meiner Fitness arbeiten und das Leben und das Positive in dem Fokus rücken. Trotz der Diagnose schließt 2025 für mich als ein geiles Jahr ab. Und 2026 werde ich noch einen draufsetzen.
Vielen Dank fürs Lesen. Ich wünsche euch für 2026 alles Gute!🍀
👉 Meinen Depotrückblick für Dezember kannst du ab dem 8. Januar 2026 auch auf Instagram (und Budgetrückblick ab 9.1.26).
📲 Dort gibt’s neben den Depot- und Budgetrückblick auch aktuell drei Posts die Woche: @frugalfreisein
!!! Bitte achtet genau auf die Schreibweise meines Alias. Leider sind in Social Media zu viele Fake- und Phishing Accounts unterwegs. Ich bin nun auch schon mehrfach „kopiert“ worden. !!!
👉 Wie lief euer Monat im Depot? Habt ihr Tops & Flops zu berichten? Hinterlasst eure Gedanken in den Kommentaren!
5252
10 Kommentare
9Mon.
Danke für Deinen Rückblick. Ich wünsche Dir vor allen Dingen gesundheitlichen Erfolg für das Neue Jahr. Alles Andere kannst und wirst Du schon so beeinflussen, dass Du Dich wohl fühlst.
•
33
•
10Mon.·
Umschichten aber wie bzgl. Steuern?
Hi @ll,
vorneweg, ich bespare nicht mehr sondern entspare. Um nicht zu viel Steuern zu zahlen, habe ich etwa 50% der Summe in ausschüttende und 50% in thesaurierende ETF investiert. Von letztere entspare ich ggf. ca. 3,5% pro Jahr je nachdem wie viel ich benötige.
Nun will ich ausmisten und die ETF die zu wenig Dividende zahlen und zu wenig Gesamtentwicklung haben rauswerfen.
Nun kommt das große ABER.
Verkaufe ich, wird sofort die Steuer fällig und erhöht auf dem „Papier“ mein Jahreseinkommen, was dazu führt, dass ich diese bei der EkSt.-Erklärung nicht mehr zurück bekomme (was sonst immer der Fall ist).
Da es aber nur ein umschichten ist und ich die Summe ja nicht wirklich verkonsumiere, finde ich das nicht gerecht. Der Staat gibt es eh wieder nur für Dinge aus, die ich nicht mitfinanzieren will.
Wie würdet Ihr vorgehen um unnötige Steuern zu vermeiden und trotzdem mehr Ordnung reinzubekommen? 🙏🏻
$VWCE (+0,99 %)
$TDIV (-0,15 %)
$FGEQ (+0,57 %)
$GGRP (+0,72 %)
44
8 Kommentare
10Mon.
Aktuell gibt es dafür noch keine gute Lösung. Wir brauchen in Deutschland ein analog zum amerikanischen 401k, wo man steuerfrei handeln kann und nur Entnahmen besteuert werden.
Was du machen kannst:
Entspare die unerwünschten ETFs über die kommenden Jahre zuerst. 🤷♂️
Was du machen kannst:
Entspare die unerwünschten ETFs über die kommenden Jahre zuerst. 🤷♂️
•
44
•
10Mon.·
Schöne Dividende
Schöne kleine Dividende von $FGEQ (+0,57 %) ist gestern bei mir eingetroffen.💸
Und damit euch allen ein schönes Wochenende.
1010
20 Kommentare
10Mon.
Aufgrund der "schönen kleinen Dividende" hab ich den ETF Letzte Woche ausgemistet.😅
•
1414
•11Mon.·
Depot Neuausrichtung
Meine ETF-Strategie: 3 ETFs als Core für langfristigen Erfolg
Nach lagen überlegen habe ich mich dazu entschieden etwas umzubauen. Ich habe mich entschieden, meine monatlichen Investitionen in drei ETFs zu splitten, die eine Mischung aus Wachstum, Stabilität und Einkommenspotenzial bieten. Ab sofort werde ich 1000 € monatlich in diese drei ETFs investieren, wobei alle Dividenden automatisch reinvestiert werden, um vom Zinseszinseffekt maximal zu profitieren.
1.
Fidelity Global Quality Income $FGEQ (+0,57 %)
Dieser ETF konzentriert sich auf qualitativ hochwertige Unternehmen weltweit, die stabile Dividenden zahlen. Er liefert regelmäßige Einkommensströme und ist weniger volatil als Wachstumswerte. Da ich langfristig auf ein solides passives Einkommen setze, ist dieser ETF ein wichtiger Bestandteil meines Portfolios. Alle Dividenden aus diesem ETF werden reinvestiert, um das Kapital weiter zu vergrößern.
2.
VanEck Developed Markets Dividend $TDIV (-0,15 %)
Ähnlich wie der Fidelity ETF investiert dieser in dividendenstarke Unternehmen, jedoch fokussiert er sich auf entwickelte Märkte. Der VanEck ETF hilft mir, mein Portfolio noch breiter zu diversifizieren und sorgt für regelmäßige Ausschüttungen, die ebenfalls wieder reinvestiert werden. So kann ich die Dividenden als Wachstumstreiber nutzen, ohne dass sie das Portfolio belasten.
3.
Nasdaq 100 ETF $CSNDX (+1,53 %)
Der Nasdaq 100 ist mein Wachstumstreiber. Er investiert in die größten Technologie- und Wachstumsunternehmen der USA, was mir eine starke Hebelwirkung auf den Technologie- und Innovationssektor gibt. Der Nasdaq 100 ist zwar volatiler als der S&P 500, aber die potenziellen Renditen aus dem Tech-Sektor können langfristig sehr lohnenswert sein. Auch hier werden alle Dividenden automatisch reinvestiert, um die Wachstumsrate weiter zu steigern.
Meine Strategie
Mit dieser Kombination aus Dividenden- und Wachstums-ETFs strebe ich ein ausgewogenes Portfolio an, das sowohl stabile Einkünfte als auch langfristiges Wachstum bietet. Dabei setze ich auf eine langfristige Anlagestrategie, die mit monatlichen Investitionen von 1000 € regelmäßig wächst. Die automatische Reinvestition der Dividenden soll den Zinseszinseffekt maximieren und so das Portfolio über die Jahre hinweg kontinuierlich wachsen lassen.
Asien und Emerging Markets über Einzelaktien
Da ich gezielt in den Asien- und Schwellenländer-Markt investieren möchte, plane ich, den entsprechenden Anteil über Einzelaktien abzudecken. Ich möchte dabei auf qualitativ hochwertige Unternehmen setzen, die in diesen Regionen stark wachsen und langfristig gute Ertragschancen bieten. Meine Favoriten: $6861 (+3,26 %)
$TKOMY
$1211 (+0,13 %)
$FLXI (+0,63 %)
Einzelaktien – Fokus auf Qualität
Aktuell besitze ich sehr viele Einzelaktien (teilweise ohne Plan gekauft) und plane, diese auf maximal 20 starke Qualitätsaktien zu reduzieren. Ich möchte mein Portfolio konsolidieren und nur noch in Unternehmen investieren, die hohe Wachstums- und Ertragspotenziale haben und gleichzeitig robust genug sind, um auch in schwierigen Marktphasen gut abzuschneiden.
Fazit:
Mit dieser Strategie aus den 3 ETFs als Core und einer sorgfältigen Auswahl von 20 starken Einzelaktien möchte ich ein gut diversifiziertes Portfolio aufbauen, das nicht nur stabile Einkünfte liefert, sondern auch langfristig vom globalen Wachstum profitiert. Durch die regelmäßige monatliche Investition von 1000 € und die Reinvestition aller Dividenden strebe ich an, mein Portfolio kontinuierlich zu vergrößern und langfristig finanzielle Sicherheit zu erreichen.
Ich würde mich über eure Einschätzung zu meiner neuen Strategie sehr freuen!
Ich wünsche euch einen schönen Abend und einen erfolgreichen Start in die neue Woche!
LG euer Max
2525
47 Kommentare
11Mon.
Hab bei mir ähnliche Gedanken im Depot und auch eine ähnliche Strategie. Denke daran aber, dass du dir die EM irgendwie reinlegen solltest, wenn auch unter Gewichtet. Denke da wird langfristig die größte Wachstumsmusik spielen und wäre schade, wenn man da nur am Rand steht.
•
22
•Meistdiskutierte Wertpapiere
Top-Creator dieser Woche
Echtzeitdaten von LSX · Fundamental- & EOD-Daten von FactSet