

Hallo meine Lieben,
da mein Freund @Raketentoni Mr. Prompt heute mal so richtig aufgedreht hat. Und @Aktienhauptmeister Jack heute auch schon gut gearbeitet hat. Gibt es noch eine zweite Unternehmensvorstellung.
Hier sprechen wir von Risiko und Chancen.
Seit der Speicherkrise und der guten Performance bei den entsprechenden Unternehmen. Ist DRAM in aller Munde, aber die wenigsten sprechen von MRAM.
Damit ihr das Unternehmen besser einschätzen könnt, habe ich euch im unteren Teil den Unterschied einmal erläutert. Deshalb ist die Vorstellung auch etwas länger geworden.
(Wer hier gut im Thema ist kann weiter scrollen, oder kommentieren). @ScaleLimits
Aber auch von euch meine Lieben, bin ich sehr gespannt, auf die Kommentare.
Everspin Technologies: Der Pionier der magnetischen Speicherung
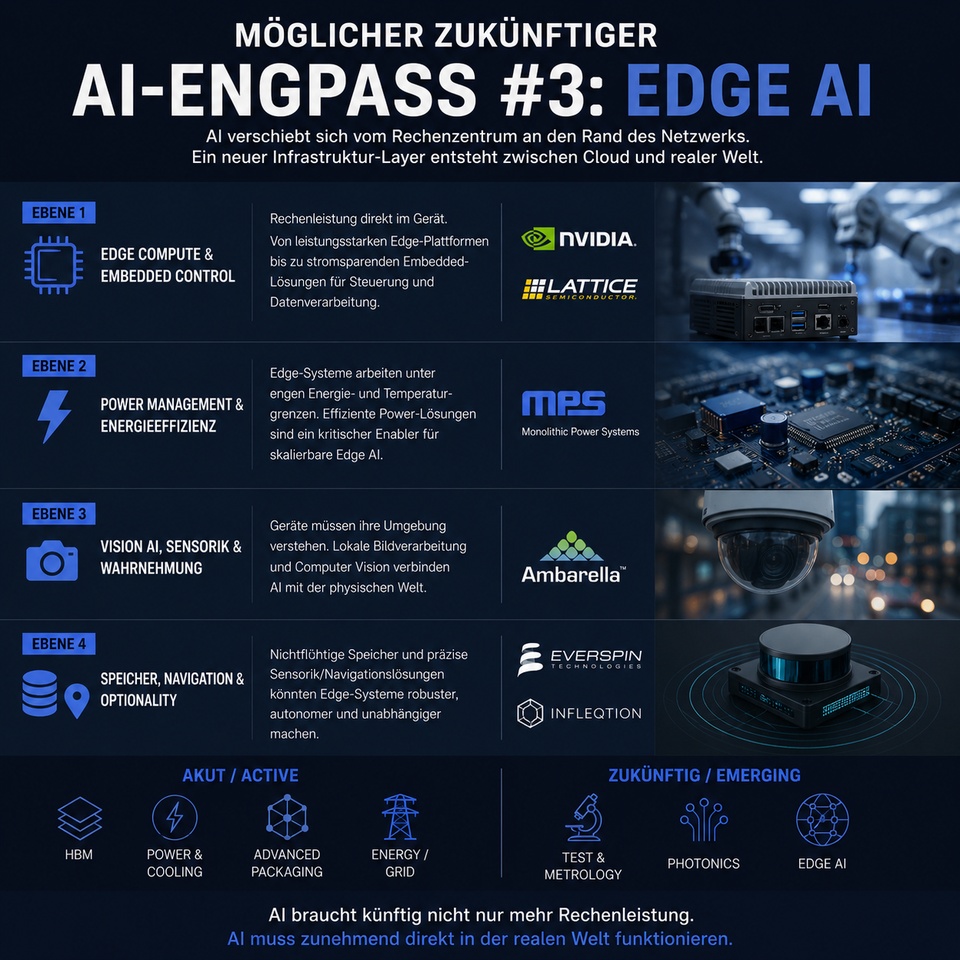
Als Weltmarktführer bei MRAM-Speichern besetzt Everspin eine kritische Nische, die die Geschwindigkeit von Arbeitsspeicher mit der dauerhaften Datenspeicherung von Flash-Modulen kombiniert. Durch exklusive Großaufträge des US-Verteidigungsministeriums ist das Unternehmen ein unverzichtbarer Pfeiler für die nationale Sicherheit und die heimische Chip-Produktion geworden. Die Expansion in den Bereich Edge-Computing und industrielle KI-Anwendungen eröffnet Everspin den Sprung von der spezialisierten Nische in den globalen Massenmarkt.
Everspin Technologies, Inc. ist ein Entwickler und Hersteller von Lösungen für magnetoresistive Direktzugriffsspeicher (MRAM). Das Portfolio an MRAM-Technologien umfasst Toggle-MRAM, Tunnel-Magnetowiderstandssensoren (TMR) und Spin-Transfer-Torque-MRAM (STT-MRAM). Toggle-MRAM-Produkte sind für Anwendungen in den Bereichen Industrie, Medizin, Automobil/Transport sowie Rechenzentren konzipiert. Das Unternehmen bietet diese Produkte mit branchenüblichen Schnittstellen an, darunter Parallel-, Serial Peripheral Interface (SPI)- und Quad SPI (QSPI)-Schnittstellen. Die STT-MRAM-Technologie lässt sich so anpassen, dass Produkte für DRAM-, SRAM- und NOR-Flash-Anwendungen bereitgestellt werden können. TMR-Sensoren bieten eine hohe magnetische Empfindlichkeit in einer einzigen Komponente, die 3D-Magnetfeldmessungen in einer monolithischen Lösung durchführt. Das Unternehmen vertreibt seine Produkte direkt und über seine Vertriebskanäle an Originalgerätehersteller (OEMs) und Originaldesignhersteller (ODMs).
Mitarbeiterzahl: 85
⚡ DRAM vs. MRAM – der echte Unterschied
🧠 DRAM (Dynamic RAM)
- Flüchtiger Speicher → verliert Daten, sobald Strom weg ist
- Muss ständig refreshed werden (tausende Male pro Sekunde)
- Extrem schnell (Nanosekunden)
- Sehr kostengünstig
- Wird in PCs, Servern, Smartphones als Hauptspeicher genutzt
- Skalierbar bis in den Gigabit-/Terabyte-Bereich
- Nachteil: hoher Energieverbrauch, nicht strahlungshart, nicht robust
Kurz: DRAM ist der „Arbeitsspeicher“ der Welt – schnell, billig, aber nicht persistent.
🔒 MRAM (Magnetoresistive RAM)
- Nichtflüchtig → behält Daten ohne Strom
- Kein Refresh nötig → extrem energieeffizient
- Sehr robust (Temperatur, Strahlung, Vibration)
- Schneller als Flash, teilweise nahe an DRAM
- Nahe an der CPU platzierbar → reduziert Latenzen
- Ideal für Industrie, Aerospace, Defense, Automotive, Edge-Computing
- Heute noch teurer und geringer in Dichte als DRAM/NAND
Kurz: MRAM ist ein ultraschneller, robuster, stromloser Speicher – perfekt für kritische Systeme.
🚀 Warum MRAM ein großes Potenzial hat
1️⃣ Nichtflüchtig + schnell = einzigartig
MRAM kombiniert zwei Welten:
- Geschwindigkeit von DRAM
- Persistenz von Flash
Diese Kombination gibt es sonst nicht.
2️⃣ Edge-Computing & Industrie 4.0
MRAM ist ideal für:
- Maschinensteuerungen
- Roboter
- Sensoren
- Automotive-Steuergeräte
- Energie- und Netzwerktechnik
→ Bereiche, die exponentiell wachsen.
3️⃣ Aerospace & Defense
MRAM ist:
- strahlungshart
- extrem zuverlässig
- temperaturstabil
→ Deshalb wird MRAM in Satelliten, Raketen, Flugzeugen und militärischen Systemen eingesetzt.
Everspin ist hier der einzige US-Anbieter.
4️⃣ UNISYST (Everspin) könnte NOR-Flash ersetzen
NOR-Flash ist ein 3–4 Mrd. USD Markt. UNISYST zielt genau darauf – mit Vorteilen:
- schneller
- robuster
- CPU-näher
- energieeffizienter
Wenn UNISYST funktioniert, wird MRAM massentauglicher und könnte NOR-Flash verdrängen.
5️⃣ MRAM ist perfekt für „Instant-On“-Systeme
Beispiel:
- Autos
- Industriemaschinen
- Medizingeräte
- Netzwerktechnik
→ Systeme, die sofort starten müssen, ohne Boot-Zeit.
6️⃣ Energieeffizienz wird zum Megatrend
MRAM braucht keinen Refresh → spart massiv Energie. In Rechenzentren ist das ein Milliardenargument.
🎯 Investorenfazit
DRAM
- Massenmarkt
- Billig
- Schnell
- Flüchtig
- Dominant in Consumer & Server
MRAM
- Nischenmarkt (noch)
- Nichtflüchtig
- Schnell
- Robust
- Ideal für Industrie, Aerospace, Defense
- Potenzial, NOR-Flash zu ersetzen
- Potenzial für neue Speicherarchitekturen (CPU-nahe Speicher)
MRAM wird DRAM nicht ersetzen – aber es wird Märkte erobern, die DRAM nicht bedienen kann. Und genau dort liegt das Wachstumspotenzial von Everspin.
Everspin auf Oppenheimer-Konferenz: Wachstumspläne gewinnen an Fahrt
🔍 Kurzfassung des Artikels: Everspin auf der Oppenheimer-Konferenz
🚀 Wachstum zieht spürbar an
Everspin Technologies signalisiert einen klaren Übergang vom jahrelangen Umsatz-Stillstand hin zu beschleunigtem Wachstum, getragen durch:
- steigende Produktnachfrage
- neue Foundry-Partnerschaften (Microchip, GlobalFoundries, künftig TSMC)
- einen großen Regierungsauftrag
- die Entwicklung des neuen Hochdichte-Speichers UNISYST
📈 Finanz-Highlights
- Q2 2026 Umsatz: 18,7 Mio. USD → Rekordquartal
- Q3 2026 Prognose: 19,5–20,5 Mio. USD
- Produktumsatz wächst +38 % YoY
- Langfristiges Umsatzziel: 100 Mio. USD bis 2029
- Bruttomarge stabil bei ~50–54 %
- Cash: 43,9 Mio. USD, keine Schulden
- Seit Jahren positiver operativer Cashflow
🏭 Operative Expansion
Everspin baut seine Fertigung massiv aus:
- Aktuelle Fab: NXP Chandler (Arizona)
- Neue Kapazität: Microchip Gresham (Oregon)
- STT-MRAM-Entwicklung: GlobalFoundries
- Geplante Produktion ab Ende 2026/2027
- Investitionen Microchip-Projekt: ~14,5 Mio. USD
Ziel: Lieferketten-Resilienz über mehrere Fabs und Technologien (Toggle-MRAM, STT-MRAM, UNISYST).
🧠 Produktportfolio
PERSYST
Toggle- & STT-MRAM → aktuelles Kerngeschäft.
UNISYST (Next-Gen Speicher)
- Zielt auf den 3–4 Mrd. USD NOR-Flash-Markt
- Start: 256 Mbit, später bis 2 Gbit+
- Vorteile: nichtflüchtig, extrem robust, strahlungshart, CPU-nah, schnell
- Zielmärkte: Luft- & Raumfahrt, Rechenzentren
- Tape-out Ende 2026 → Umsätze ab 2028/2029
🛡️ Rechtsstreit mit Avalanche Technology
- Patentklage seit Januar 2026
- Kosten: ~4 Mio. USD pro Quartal bis Mitte 2027
- Everspin sieht sich in starker Verteidigungsposition
- Entscheidung der ITC: Sommer 2027
Kurzfristige Belastung, aber kein strategischer Rückschlag laut Management.
🏛️ Großer Regierungsauftrag
- 40 Mio. USD Unterauftrag (April 2026)
- Umsatzrealisierung über 2,5 Jahre
- Größter Anteil 2027
- Margenfördernd
- Stärkt Rolle als einziger US-Anbieter von MRAM für kritische Anwendungen
🌐 Marktposition
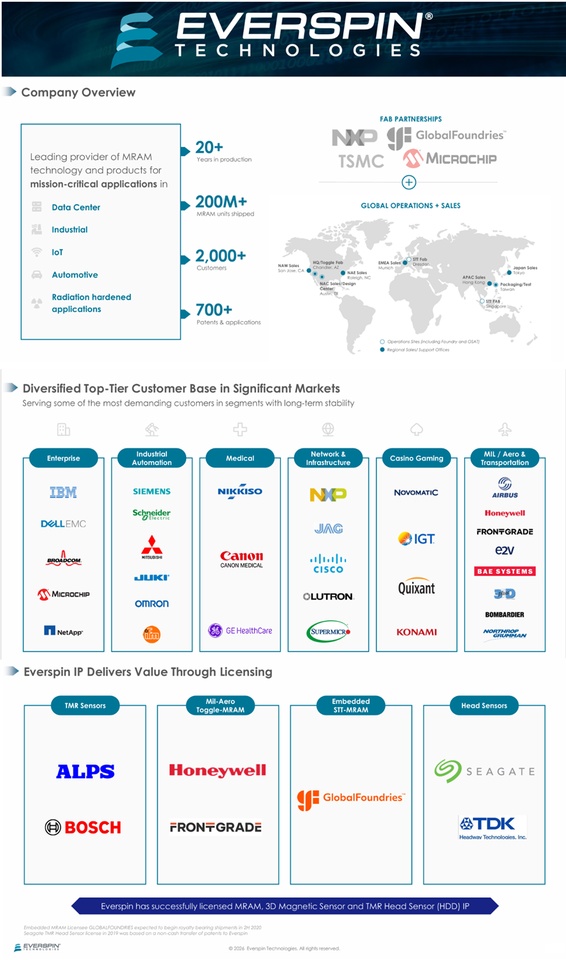
- 200 Mio. ausgelieferte Einheiten
- 2.000 Kunden (u.a. IBM, Siemens, Schneider Electric, Mitsubishi)
- 700 Patente
- Einziger US-Hersteller für MRAM in Regierungs-Missionen
- Zielmarkt bis 2029: 4,3 Mrd. USD TAM
🔮 Ausblick
- Umsatzziel 2029: 100 Mio. USD+
- Haupttreiber: PERSYST + Lizenzen
- UNISYST wird ab 2030/2031 voraussichtlich größer als das bestehende Geschäft
- Fokus auf Enterprise, Aerospace, Defense, Rechenzentren
🚀 Chancen von Everspin Technologies (MRAM)
1. Stark beschleunigtes Wachstum
- Produktumsatz wächst +38 % YoY
- Q2 2026 war ein Rekordquartal
- Q3-Guidance erneut steigend
- Nach Jahren der Stagnation jetzt klarer Trendwechsel
Warum wichtig: Turnaround-Stories mit realen Zahlen sind selten – hier passiert es.
2. Strategische Foundry-Expansion (Microchip, GF, TSMC)
- Produktion künftig auf mehreren Fabs
- Reduziert Abhängigkeit von NXP
- Erhöht Kapazität und Liefersicherheit
- STT-MRAM und UNISYST werden über neue Partner skalierbar
Warum wichtig: Multi-Foundry = Skalierbarkeit + Resilienz → Voraussetzung für 100 Mio. Umsatz.
3. UNISYST: Potenzieller Gamechanger
- Zielt auf den 3–4 Mrd. USD NOR-Flash-Markt
- Vorteile: schnell, robust, strahlungshart, CPU-nah
- Erste Version: 256 Mbit → später bis 2 Gbit+
- Tape-out Ende 2026 → Umsätze ab 2028/2029
Warum wichtig: Wenn UNISYST funktioniert, wird es größer als das heutige Geschäft.
4. Regierungsauftrag (40 Mio. USD)
- Laufzeit 2,5 Jahre
- Größter Anteil 2027
- Margenstark
- Stärkt Position als einziger US-MRAM-Anbieter für kritische Missionen
Warum wichtig: Planbare Umsätze + politische Relevanz.
5. Sehr starke Bilanz
- 43,9 Mio. USD Cash
- Keine Schulden
- Seit Jahren positiver operativer Cashflow
Warum wichtig: Wachstum kann aus eigener Kraft finanziert werden
6. Marktposition & IP
- 200 Mio. ausgelieferte Einheiten
- 700 Patente
- 2.000 Kunden
- Einziger US-Hersteller für MRAM in Defense/Aerospace
Warum wichtig: Technologischer Burggraben + hohe Eintrittsbarrieren.
⚠️ Risiken von Everspin Technologies
1. Patentklage mit Avalanche Technology
- Kosten: ~4 Mio. USD pro Quartal bis Mitte 2027
- Entscheidung der ITC: Sommer 2027
- Worst Case: Importverbot bestimmter Produkte
Warum kritisch: Hohe Kosten + potenzieller operativer Schaden.
2. UNISYST ist ein „Moonshot“
- Tape-out erst Ende 2026
- Kommerzialisierung frühestens 2028/2029
- Technisches Risiko: Performance, Yield, Kosten
- Marktakzeptanz unklar
Warum kritisch: Der größte Wachstumstreiber ist noch nicht am Markt.
3. Abhängigkeit von wenigen großen Foundries
- NXP, Microchip, GF, später TSMC
- Verzögerungen oder technische Probleme könnten Roadmap verschieben
Warum kritisch: Fab-Risiken sind immer systemisch.
4. Hohe Kundendiversität, aber geringe „Mega-Kunden“
- Viele kleine Kunden → stabil
- Aber: Wenige Großkunden treiben die Volumina
- Verlust eines Großkunden wäre spürbar
5. MRAM ist ein Nischenmarkt
- Noch kein Massenmarkt wie DRAM/NAND
- Wachstum hängt stark von Enterprise, Aerospace, Defense
- Konkurrenz (Avalanche, Samsung, NXP) entwickelt ebenfalls MRAM
6. Langfristige Ziele sind ambitioniert
- Umsatzziel 2029: 100 Mio. USD
- Dafür braucht es:
- UNISYST-Erfolg
- STT-MRAM-Skalierung
- Reibungslose Multi-Foundry-Produktion
- Keine Patentblockaden
Warum kritisch: Viele Abhängigkeiten, wenig Fehlertoleranz.
🎯 Kurzfazit für dich als Investor
Everspin ist eine seltene Kombination aus:
- schuldenfrei
- profitabel
- technologisch führend
- mit klarer Wachstumsstory
- und einem potenziellen „Moonshot“ (UNISYST)
Aber: Die Patentklage + die technische Unsicherheit von UNISYST sind die zwei großen Risiken, die den Kurs jederzeit beeinflussen können.
Everspin Technologies Inc: Earnings Call Q2/2026 - Roundup
- Everspin meldete einen Rekordumsatz im zweiten Quartal von $18,7 Mio., ein Anstieg von 42 % gegenüber dem Vorjahr, mit einem Non-GAAP-EPS von $0,11, das die Schätzungen um $0,12 übertraf, verglichen mit einem erwarteten Verlust von $0,01.
- Die Prognose für das dritte Quartal sieht einen Umsatz von $19,5 Mio. bis $20,5 Mio. und ein Non-GAAP-EPS von $0,10 bis $0,15 vor, gestützt durch einen Unterauftrag im Verteidigungsbereich und die Nachfrage nach Industrieautomatisierung.
- Die Bruttomargen der Produkte gerieten aufgrund von Verpackungskosten und der Kosteninflation im Backend-Bereich in den mittleren bis oberen 40er-Prozentbereich, obwohl die Gesamtbruttomarge bei 53,9 % gehalten werden konnte.
- Das Unternehmen sicherte sich einen Unterauftrag im Verteidigungsbereich im Wert von $40 Mio. mit nicht-linearer Umsatzrealisierung; zudem entwickelt es CXL-basierte MRAM für Rechenzentren mit einem Zeithorizont von drei Jahren.
- Die Liquiditätsposition stärkte sich auf $43,9 Mio. bei null Schulden; Rechtsstreitkosten von ~$4 Mio. werden voraussichtlich weiterhin anfallen, da das Unternehmen eine Dual-Foundry-Strategie mit Microchip verfolgt.
Everspin übertrifft im zweiten Quartal 2026 die Prognosen und erzielt Rekordumsatz
- Investing.com
- 06. Aug. 2026
Everspin Aktie springt um 14 % nach KI-Partnerschaft mit MaxLinear
- Investing.com
- 04. Aug. 2026
Everspin liefert Speicherchip für Satellitenmission von Astro Digital
- Investing.com
- 29. Juli 2026
Everspin kündigt die Erweiterung industrieller STT-MRAM-Geräte an
"Produkt ausgestattet mit zusätzlicher 4Mb-Kapazität, kleinerem Footprint-Paket und erweitertem industriellen Temperaturbereich von 105⁰C"
LESEN SIE DEN VOLLSTÄNDIGEN ARTIKEL
Geografische Umsatzverteilung:
2025 (USD)
Singapore 13,15 Mio.
All Other 12,21 Mio.
United States 9,86 Mio.
Hong Kong 6,69 Mio.
Germany 6,18 Mio.
Japan 6,07 Mio.
Canada 1,03 Mio.
🔎 Besonders auffällig
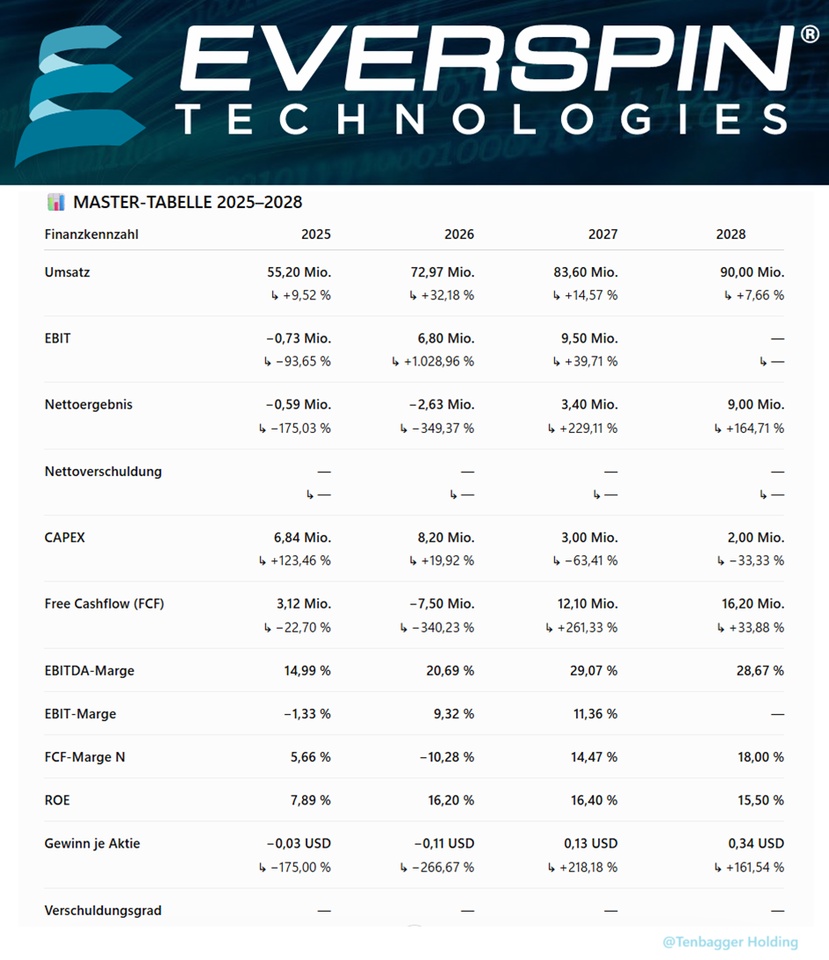
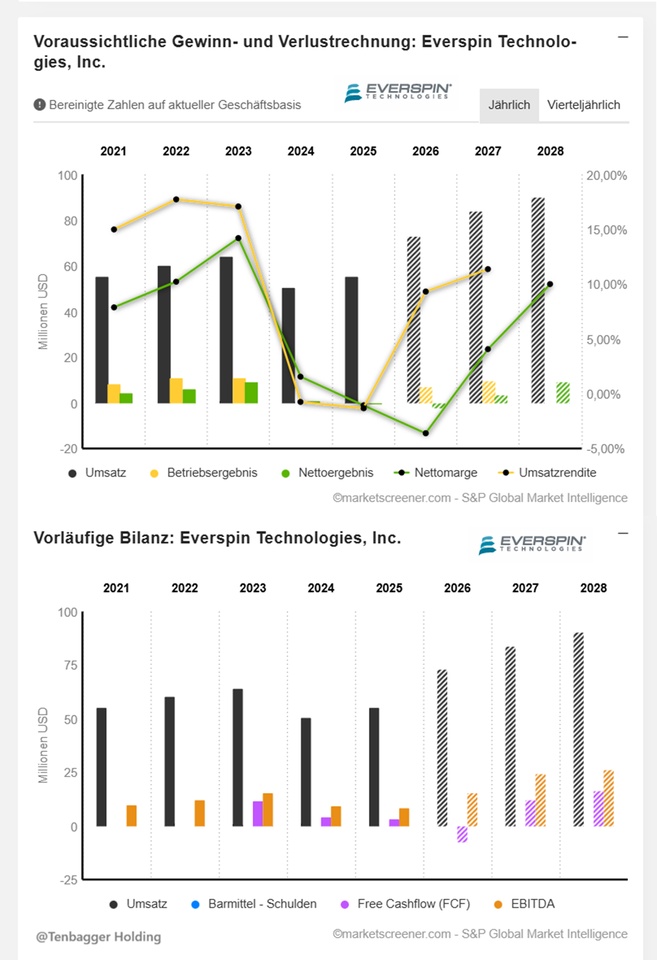
- Umsatz: 55,2 → 90,0 Mio. USD bis 2028.
- EBIT: dreht von −0,73 Mio. 2025 auf +9,50 Mio. USD 2027.
- Nettoergebnis: 2025/26 noch negativ, danach deutliche Erholung auf 9,0 Mio. USD 2028.
- FCF: nach −7,5 Mio. USD 2026 soll er auf 16,2 Mio. USD 2028 steigen.
- EBITDA-Marge: steigt von 14,99 % auf 28,67 %.
- ROE: erreicht 2027 laut Schätzung 16,4 %.
- Nettoverschuldung und Verschuldungsgrad: MarketScreener weist für 2025–2028 jeweils keinen Wert
Das 2026 KGV wird mit -149,45 angegeben, deshalb hier von dem hohen KGV vielleicht nicht ganz so irritieren lassen, und lieber die Forward Werte betrachten!
🔎 Kompakt interpretiert
- FCF Yield: verbessert sich deutlich von −1,80 % 2026 auf 4,51 % 2028.
- KGV: fällt von extrem hohen 1.455× 2026 auf 53,9× 2028, weil sich der Gewinn stark verbessert.
- PEG: sinkt auf 0,6× 2028 – auf Basis dieser Kennzahl wird die Bewertung damit deutlich interessanter.
- Dividende: Everspin zahlt laut MarketScreener für 2025–2028 keine Dividende.
- KBV: MarketScreener weist für die Schätzjahre keinen Wert aus.
@PikaPika0105 Mein Lieber, gibt es bei MRAM auch einen Player in Japan?
12,08,2026, 13:43:11 •
gettex (EUR)
14,49 EUR
+0,27 EUR+1,90 %