Agree Realty
Price
Diskussion über ADC
Beiträge
5


Let’s REIT again 😊
Disziplin !

Das Wettbewerbsvorteils-Fundament besteht aus drei Säulen :
Bonitätsstarke Mieter: ~65% der Mieteinnahmen stammen von Investment-Grade-Einzelhändlern wie Walmart, Kroger und Tractor Supply
Sehr lange Mietverträge: Laufzeiten von 10–20 Jahren mit eingebauten Mietsteigerungen (Rent Escalators) erzeugen hohe „Switching Costs" für Mieter
E-Commerce-resistenter Fokus: Bewusste Konzentration auf essenzielle Bereiche wie Lebensmittel, Apotheken, Baumärkte und Tankstellen

Simon Property Group Aktienanalyse: 4.4% Dividend yield
Ich habe mir viele verschiedene REITs angeschaut, zum Beispiel Realty Income $O (+0,24 %) , Omega Healthcare Investors $OHI (+0,35 %) , NNN REIT $NNN (+1,23 %) , Agree Realty $ADC (+0,85 %) , Alexandria Real Estate Equities $ARE (+1,42 %) und natürlich Simon Property Group $SPG (+1,51 %) . Meiner Meinung nach gibt es zu Simon Property Group kaum oder nur sehr wenige Aktienanalysen.
Deshalb, also für die heutige Analyse habe ich mich aber für Simon Property Group entschieden.
Warum Simon Property?
Simon Property ist Marktführer bei großen Einkaufszentren und Premium-Outlets.
Das Unternehmen besitzt nicht einfach nur Gebäude.
Es besitzt hochwertige Immobilien in sehr guten Lagen.
Und genau diese Standorte sind besonders wichtig für starke Marken und Luxusfirmen.
Das Portfolio
Simon Property besitzt insgesamt 254 Immobilien:
- 92 große Einkaufszentren
- 70 Premium-Outlets
- 14 Mills-Center
Die Immobilien liegen in 37 US-Bundesstaaten und zusätzlich in 14 Ländern weltweit.
Die Auslastung liegt aktuell bei 96,5 %.
Das ist der höchste Wert seit 8 Jahren.
Die sogenannten Mills-Center hatten sogar eine Auslastung von 98,8 %.
Das zeigt ganz klar:
Die Flächen sind sehr gefragt.
Fokus auf Luxus
Viele bekannte Luxusmarken haben im Jahr 2024 neue Läden eröffnet.
- Gucci, Louis Vuitton, Chanel: In Outlets wie Woodbury Common (NY).
- Tiffany & Co., Rolex, Hermès: Fokus auf Uhren und Schmuck in Lifestyle-Centern.
- Hermès, Louis Vuitton, Céline, Prada, Chanel, Versace und Gucci sind klassische Mieter
Warum ist das wichtig?
Luxusprodukte funktionieren oft besser im echten Geschäft als online.
Die Menschen wollen Produkte sehen, anfassen und erleben.
Und genau davon profitiert Simon Property.
Starke Regionen
Ein großer Teil der Einnahmen kommt aus wirtschaftlich sehr starken Regionen:
- Florida
- Kalifornien
- Texas
Das sind Regionen mit viel Tourismus, hoher Kaufkraft und einer starken Wirtschaft.
Kommen wir jetzt zu einer der wichtigsten Kennzahlen bei REITs: dem FFO.
Bei REITs schaut man nicht auf den normalen Gewinn.
Stattdessen schaut man auf FFO oder AFFO.
Warum ist das so?
REITs haben sehr hohe Abschreibungen auf ihre Immobilien.
Diese Abschreibungen drücken den Gewinn auf dem Papier stark nach unten, obwohl das Unternehmen eigentlich gutes Geld verdient.
Deshalb ist der normale Gewinn bei REITs nicht sehr aussagekräftig.
Außerdem gibt es noch eine Besonderheit:
Ein REIT muss mindestens 90 % seines Gewinns als Dividende ausschütten.
Deshalb sind klassische Kennzahlen wie das KGV, oder auch die Ausschüttungsquote gemessen am EPS oder Free Cashflow, bei REITs nicht wirklich sinnvoll.
Stattdessen schauen Investoren vor allem auf den FFO und den AFFO.
Oder auf die Ausschüttungsquote basierend auf FFO bzw. AFFO
Diese Kennzahlen zeigen besser, wie viel Geld das Unternehmen wirklich verdient.
Bewertung der Aktie
Kommen wir jetzt zur Bewertung der Aktie.
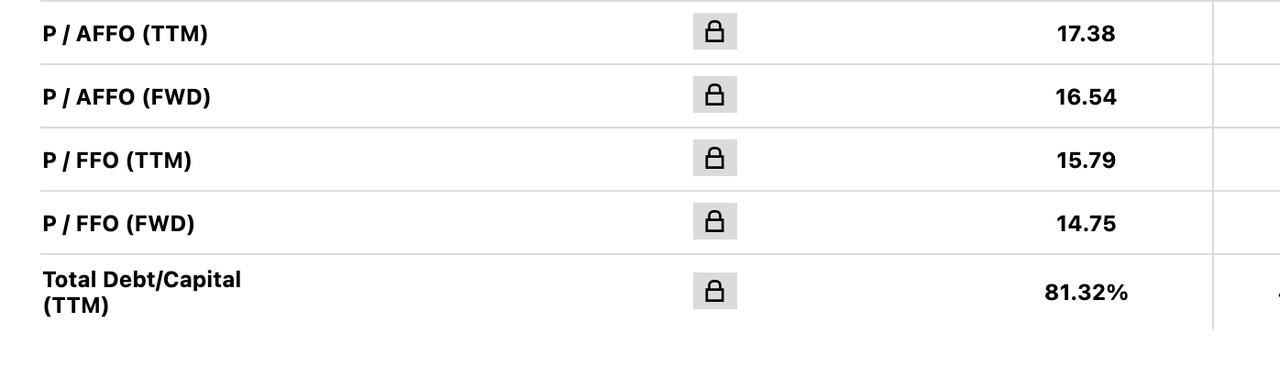
Aktuell wird die Aktie mit einem Price-to-AFFO Verhältnis von 17,38 bewertet.
Wenn wir in die Zukunft schauen, liegt das Forward Price-to-AFFO bei etwa 16,54.
Das bedeutet vereinfacht gesagt:
Wenn du die Aktie heute kaufst, zahlst du ungefähr das 16,5-Fache des erwarteten Gewinns.
Für einen hochwertigen REIT ist das keine teure Bewertung.
Kommen wir zur Dividenden-Nachhaltigkeit
Aktuell wird Simon Property Group zu einem Preis von etwa 194,83 Dollar pro Aktie gehandelt.
Das Unternehmen zahlt aktuell eine Dividende von 8,55 Dollar pro Aktie.
Das ergibt eine Dividendenrendite von ungefähr 4,40 %.
Schauen wir uns jetzt an, ob diese Dividende auch nachhaltig ist.
In den letzten 12 Monaten hat das Unternehmen ein AFFO von 10,58 Dollar pro Aktie erzielt.
Wenn wir die Dividende mit diesem Wert vergleichen, kommen wir auf eine AFFO Ausschüttungsquote von etwa 80,8 %.
Das bedeutet: Rund 80 % des operativen Cashflows werden als Dividende ausgezahlt.
Und das ist für einen REIT ein solider Wert, weil viele REITs eine Ausschüttungsquote von bis zu 90 % haben.
Mit anderen Worten:
Die Dividende von Simon Property wirkt aktuell gut gedeckt und relativ sicher.
Kommen wir jetzt zu einer sehr wichtigen Kennzahl bei REITs: dem Verschuldungsgrad.
Hier schaut man sich an, wie viel Eigenkapital und wie viel Fremdkapital ein Unternehmen nutzt.
Das ist besonders wichtig, weil Immobilienfirmen oft stark mit Fremdkapital arbeiten.
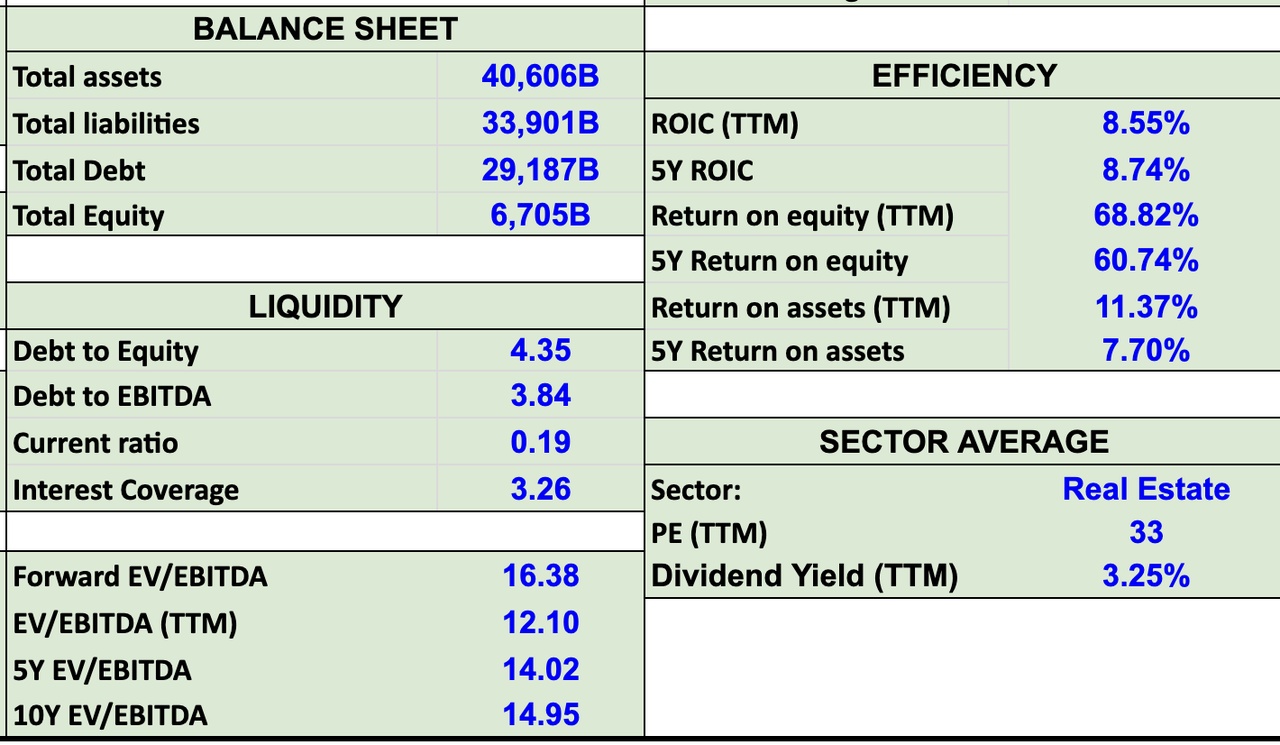
Aktuell liegt der Verschuldungsgrad bei 3,26.
Das bedeutet ungefähr:
- 23 % Eigenkapital
- 77 % Fremdkapital
Das klingt erstmal relativ hoch. Aber wenn wir uns die Interest-Coverage-Ratio von 3,26 anschauen, wird es wieder beruhigender.
Das bedeutet: Die Zinszahlungen sind gut gedeckt und es gibt noch einen Sicherheitspuffer.
Zur Einordnung: Viele Analysten sehen Werte von über 2 bis 3 bereits als solide an.
Meine persönliche Kaufüberlegung
Aber jetzt kommt die entscheidende Frage: Zu welchem Preis würde ich selbst kaufen oder nachkaufen?
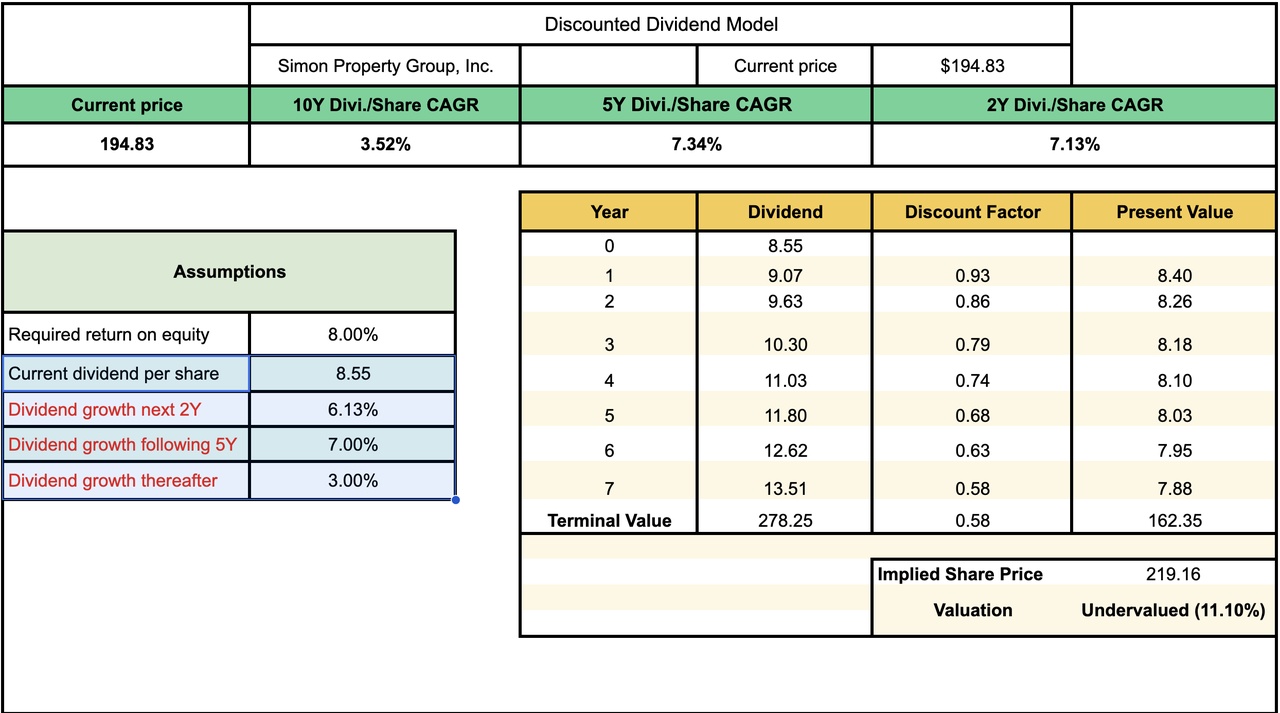
Dafür nutze ich eine Dividenden-Bewertungsmethode.
Die Dividende von Simon Property ist in den letzten Jahren gewachsen:
- 10-Jahres-Wachstum: 3,52 %
- 2-Jahres-Wachstum: 7,13 %
Die aktuelle Dividende liegt bei etwa 8,55 Dollar pro Aktie.
Für meine Berechnung nehme ich:
- einen Diskontsatz von 8 %
- ein Dividendenwachstum von
- 6,13 % in den nächsten 2 Jahren
- 7 % in den nächsten 5 Jahren
- danach langfristig 3 % Wachstum
Mit diesen Annahmen komme ich auf ein Ergebnis:
Die Aktie ist aktuell ungefähr 11 % unterbewertet.
Fazit
Simon Property bietet:
- hochwertige Immobilien
- sehr hohe Auslastung
- stabile Einnahmen
- eine attraktive Dividende
Für mich ist Simon Property eine interessante Möglichkeit, vom Trend zu Premium-Shopping und echten Einkaufserlebnissen zu profitieren.
Für alle, die noch tiefer in die Welt der Aktien eintauchen wollen https://www.youtube.com/@Verstehdieaktie/videos
+ 1

Dividendenstrategie
Das hier ist mein erster Post, also please don’t hate. 🙂
Ich fahre jetzt seit einem Jahr die Dividendenstrategie, weil sie mich motiviert dranzubleiben. Die einfache Ein-ETF-Lösung ist mir auf Dauer zu langweilig – ich habe mehr Spaß daran, auch mal Einzelwerte zu verfolgen.
Bisher bin ich hauptsächlich in Dividenden-ETFs investiert, und das soll auch so bleiben. Allerdings würde ich mein Depot gern mit ein paar Einzelaktien ergänzen, damit es interessanter wird.
Mein Ziel sind maximal 10 Einzelaktien, damit ich den Überblick nicht verliere. Hier die Werte, die ich aktuell im Blick habe:
- Realty Income ($O (+0,24 %) )
- Main Street Capital ($MAIN (+0,94 %) )
- Agree Realty ($ADC (+0,85 %) )
- STAG Industrial ($STAG (-0,93 %) )
- BlackRock ($BLK (+3,76 %) )
- The Home Depot ($HD (+3,65 %) )
- Münchener Rück ($MUV2 (+2,31 %) )
- Chevron ($CVX (-1,92 %) )
- American Electric Power ($AEP (-1,9 %) )
- Waste Management ($WM (+2,99 %) )
- Sixt Vz. ($SIX2 (+2,55 %) )
Meine Fragen an euch:
👉 Passen diese Werte grundsätzlich zu einer Dividendenstrategie?
👉 Gibt es Verbesserungspotenzial in Bezug auf die Branchen- und Länderaufteilung?
👉 Gibt es eine Aktie, die eurer Meinung nach auf keinen Fall fehlen darf?
Bin gespannt auf eure Einschätzungen und Tipps!


1. Ich investiere mit unterschiedlicher Gewichtung in alle 11 Sektoren (nach GICS), also
Basic Materials
Communication
Consumer Discretionary
Consumer Staples
Energy
Financial
Health Care
Industrial
Technology
REITs
Utilities
2. Pro Sektor halte ich 3 bis 5 Titel. Damit bin ich in Summe gut diversifiziert.
3. Auswahl der Dividendenaktien
Ich lege bei der Auswahl folgende Kriterien an:
a) Ausschüttungsquote (Pay Out Ratio POR) --> <75% (über drei Jahre hinweg; 1 Punkt)
b) Verschuldungsgrad --> <200% (über drei Jahre hinweg; 1 Punkt)
c) Dividendenwachstumsrate (Dividend Growth Rate DGR) -->>10% idealerweise über 3,5,10 Jahre hinweg (bis zu 3 Punkte)
d) Umsatzrendite (return on sales) --> >5% (über 3 Jahre; 1 Punkt)
e) Eigenkapitalquote (equity ratio) --> >=30% (über 3 Jahre; 1 Punkt)
f) Eigenkapitalrendite (return on equity; RoE) --> >=15% (über 3 Jahre; 1 Punkt)
g) KCV (Price-Cashflow-Ratio; P/FCF) --> <20 (1 Punkt)
i) Free Cash Flow Marge (Free Cashflow Margin;FCM) -->zwischen 5% und 30% (über 3 Jahre; 1 Punkt))
j) jährliches Gewinnwachstum (earnings growth) --> 8%-12% (über 5 Jahre; 1 Punkt)
Macht in Summe maximal 12 Punkte, wenn eine Aktie alle Kriterien erfüllt.
Zusätzlich nehme ich noch das total return (Kursgewinn+Dividende) hinzu. Es sollte über 1, 3, 5 und 10 Jahre >10% sein (maximal 4 Punkte).
Macht in Summe also maximal 16 erreichbare Punkte.
4. Das alles von Hand zu recherchieren ist mühsam. Sehr mühsam. Deswegen habe ich mir einen Screener mit Google Sheet gebaut. HIer muss ich nur das Kürzel der Aktie eingeben und für alle genanten Kriterien werden die Punkte vergeben, zudem natürlich die Gesamtpunktzahl. Als Datenquelle in Google Sheet nutze ich wisesheet.io - die liefern alle Kennzahlen inklusive Historie. Eine exzellente Erweiterung für Google Sheet.
5. Pro Sektor suche ich mir aus den 20 bis 30 Aktien jene 3 bis 5 mit den höchsten Punktzahlen raus.
6. Ich sehe mir deren Geschäftsmodelle an und beschäftige mich mit den Unternehmen.
7. Wenn alles passt, kommen die ausgesuchten Aktien ins Depot.
8. Ich habe mein Ziel definiert, welchen Betrag ich in Summe investieren möchte. Dieser Betrag wird nach dem Sektoren-Schlüssel umgelegt und somit weiß ich, in welchen Sektor bzw. in welche Aktien ich noch investiere oder von welchen ich genug gekauft habe.
9. Ich kaufe von den Dividendenauszahlungen nach (meist nach Levermann)
Damit habe ich klar strukturierten Prozess am Start und vermeide so jegliches Bauchgefühl. Vielmehr setze auf langjährige Qualität. Und ich fühle mich sehr wohl damit.
Nun zu den Titel die du genannt hast. Ich habe die durch den Screen gejagt. Hier die Ergebnisse:
$O --> 8 von 16 Punkten (wobei wir bei REITs die payout ratio nicht bewerten sollten; Gründe kennst du sicherlich)
$MAIN --> 10 von 16 Punkten
$ADC --> 9 von 16 Punkten
$STAG --> 8 von 16 Punkten
$BLK --> 14 von 16 Punkten
$HD --> 14 von 16 Punkten
$MUV2 --> 14 von 16 Punkten
$CVX --> 11 von 16 Punkten
$AEP --> 12 von 16 Punkten
$WM --> 14 von 16 Punkten
$SIX2 --> 12 von 16 Punkten
Es sind aus meiner Sicht, bzw. nach meinen Kriterien einige sehr gute Titel dabei, einige wären nichts für mich, denn da gibt es bessere Alternativen.
Im Sektor REITS würde ich mir beispielsweise mal $VICI ansehen (14 von 16 Punkten) oder auch $PLD (13 von 16 Punkten.
Bei Bedarf kannst du dich gerne melden. Hope it helps bei der Zusammenstellung deines Portfolios.

⚠️US-PCE-Inflationsberichts für Januar 2024:
- Der PCE (Personal Consumption Expenditures) Preisindex ist das bevorzugte Inflationsmaß der Federal Reserve, das die Veränderungen in den Ausgaben der Verbraucher für Güter und Dienstleistungen widerspiegelt
- Abh. REITs (Real Estate Investment Trusts) von FED
📈 Sofortige Reaktion:
- Aktienfutures 📈
- US-Dollar 📉
- Anleiherenditen 📉
✨ Kern-PCE-Preise steigen:
Der von der Fed bevorzugte Inflationsindikator, die US Core PCE-Preise, stiegen um 2,8% Y/Y, entsprachen den Erwartungen und verlangsamten sich von 2,9% im Dezember. Das ist der niedrigste Jahreswert seit März 2021.
📉 Headline PCE-Inflation:
Erhöhung um 2,4% Y/Y, trifft die Schätzungen, nach einem Anstieg von 2,6% im Dezember. Auch dies ist der niedrigste Stand seit März 2021.
🔢 Monatliche Veränderungen:
US-PCE-Preise stiegen um 0,3% M/M, entsprechend den Schätzungen. US Core PCE-Preise erhöhten sich ebenfalls um 0,4% M/M, was den Erwartungen entspricht.
🔑 Haupterkenntnis:
Die Verlangsamung der Kern-PCE-Inflation ist eine gute Nachricht für die Federal Reserve.
🚀 Jedoch...
...die US-Inflation steigt weiterhin deutlich schneller als das von der Fed angestrebte Ziel von 2%.
🧐 Kerninflation bleibt hartnäckig:
Sie wird voraussichtlich für absehbare Zeit deutlich über dem Ziel der Fed bleiben. Daher ist der Kampf der Fed gegen die Inflation noch lange nicht vorbei.
💡 Perspektive:
Entgegen der Markterwartung eines Zinssenkung im Juni glaube ich, dass eine Kürzung wahrscheinlich erst in Ende Q3 kommen wird, da die Inflation länger als erhofft braucht, um auf das 2%-Ziel der Fed zurückzukehren.
Quelle:
_____
Exkurs:
Die Headline PCE Inflation erfasst alle Kategorien persönlicher Ausgaben, indem sie die durchschnittliche Preisveränderung für sämtliche von Verbrauchern für Konsumzwecke gekauften Güter und Dienstleistungen misst. Diese umfassende Betrachtung macht sie zu einem wichtigen Indikator für die Gesamtinflation in der Wirtschaft.

Meistdiskutierte Wertpapiere
Top-Creator dieser Woche