
Ich habe mir viele verschiedene REITs angeschaut, zum Beispiel Realty Income $O (+0,24 %) , Omega Healthcare Investors $OHI (+0,42 %) , NNN REIT $NNN (+1,2 %) , Agree Realty $ADC (+0,85 %) , Alexandria Real Estate Equities $ARE (+1,4 %) und natürlich Simon Property Group $SPG (+1,57 %) . Meiner Meinung nach gibt es zu Simon Property Group kaum oder nur sehr wenige Aktienanalysen.
Deshalb, also für die heutige Analyse habe ich mich aber für Simon Property Group entschieden.
Warum Simon Property?
Simon Property ist Marktführer bei großen Einkaufszentren und Premium-Outlets.
Das Unternehmen besitzt nicht einfach nur Gebäude.
Es besitzt hochwertige Immobilien in sehr guten Lagen.
Und genau diese Standorte sind besonders wichtig für starke Marken und Luxusfirmen.
Das Portfolio
Simon Property besitzt insgesamt 254 Immobilien:
- 92 große Einkaufszentren
- 70 Premium-Outlets
- 14 Mills-Center
Die Immobilien liegen in 37 US-Bundesstaaten und zusätzlich in 14 Ländern weltweit.
Die Auslastung liegt aktuell bei 96,5 %.
Das ist der höchste Wert seit 8 Jahren.
Die sogenannten Mills-Center hatten sogar eine Auslastung von 98,8 %.
Das zeigt ganz klar:
Die Flächen sind sehr gefragt.
Fokus auf Luxus
Viele bekannte Luxusmarken haben im Jahr 2024 neue Läden eröffnet.
- Gucci, Louis Vuitton, Chanel: In Outlets wie Woodbury Common (NY).
- Tiffany & Co., Rolex, Hermès: Fokus auf Uhren und Schmuck in Lifestyle-Centern.
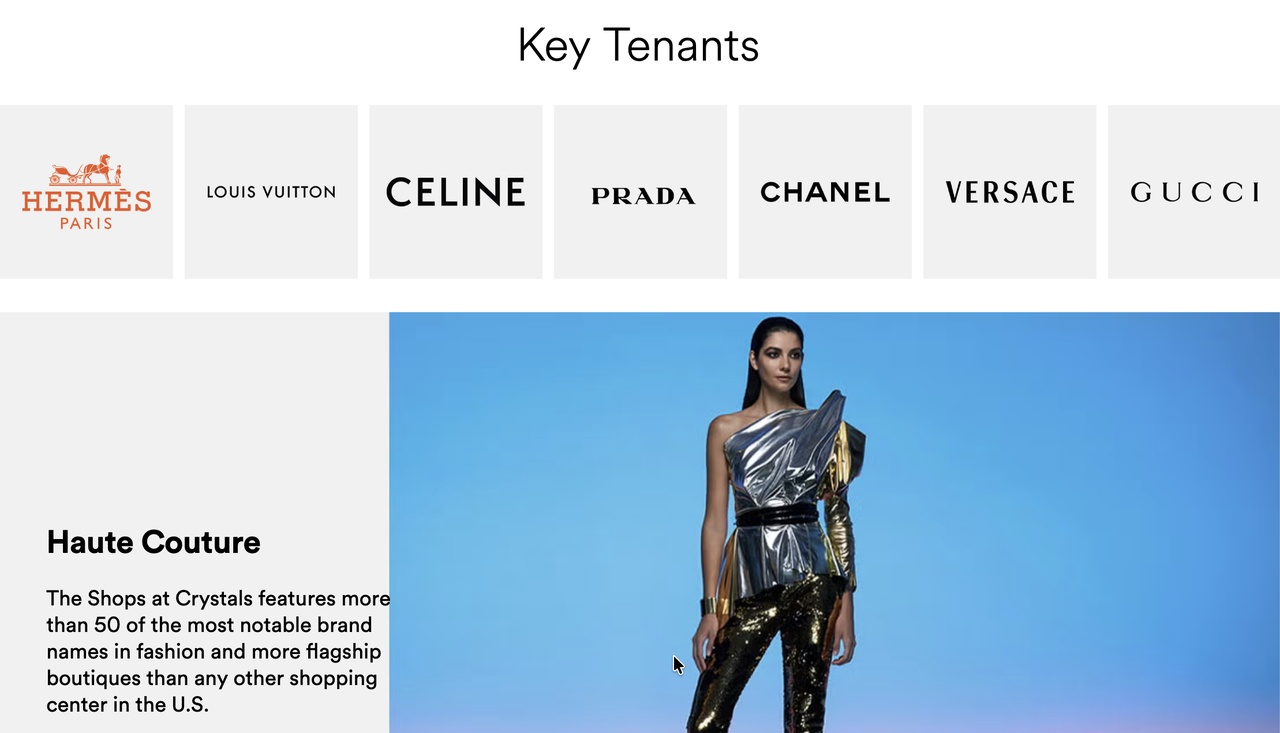
- Hermès, Louis Vuitton, Céline, Prada, Chanel, Versace und Gucci sind klassische Mieter
Warum ist das wichtig?
Luxusprodukte funktionieren oft besser im echten Geschäft als online.
Die Menschen wollen Produkte sehen, anfassen und erleben.
Und genau davon profitiert Simon Property.
Starke Regionen
Ein großer Teil der Einnahmen kommt aus wirtschaftlich sehr starken Regionen:
- Florida
- Kalifornien
- Texas
Das sind Regionen mit viel Tourismus, hoher Kaufkraft und einer starken Wirtschaft.
Kommen wir jetzt zu einer der wichtigsten Kennzahlen bei REITs: dem FFO.
Bei REITs schaut man nicht auf den normalen Gewinn.
Stattdessen schaut man auf FFO oder AFFO.
Warum ist das so?
REITs haben sehr hohe Abschreibungen auf ihre Immobilien.
Diese Abschreibungen drücken den Gewinn auf dem Papier stark nach unten, obwohl das Unternehmen eigentlich gutes Geld verdient.
Deshalb ist der normale Gewinn bei REITs nicht sehr aussagekräftig.
Außerdem gibt es noch eine Besonderheit:
Ein REIT muss mindestens 90 % seines Gewinns als Dividende ausschütten.
Deshalb sind klassische Kennzahlen wie das KGV, oder auch die Ausschüttungsquote gemessen am EPS oder Free Cashflow, bei REITs nicht wirklich sinnvoll.
Stattdessen schauen Investoren vor allem auf den FFO und den AFFO.
Oder auf die Ausschüttungsquote basierend auf FFO bzw. AFFO
Diese Kennzahlen zeigen besser, wie viel Geld das Unternehmen wirklich verdient.
Bewertung der Aktie
Kommen wir jetzt zur Bewertung der Aktie.
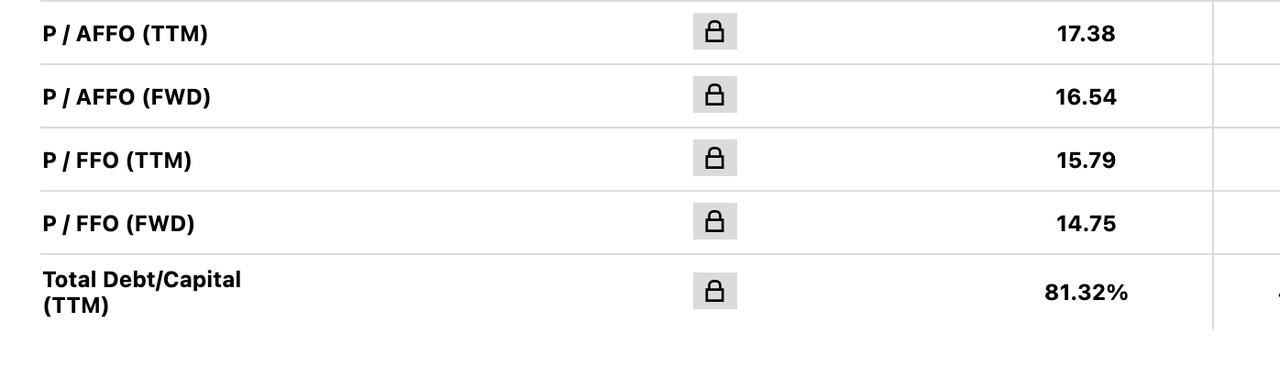
Aktuell wird die Aktie mit einem Price-to-AFFO Verhältnis von 17,38 bewertet.
Wenn wir in die Zukunft schauen, liegt das Forward Price-to-AFFO bei etwa 16,54.
Das bedeutet vereinfacht gesagt:
Wenn du die Aktie heute kaufst, zahlst du ungefähr das 16,5-Fache des erwarteten Gewinns.
Für einen hochwertigen REIT ist das keine teure Bewertung.
Kommen wir zur Dividenden-Nachhaltigkeit
Aktuell wird Simon Property Group zu einem Preis von etwa 194,83 Dollar pro Aktie gehandelt.
Das Unternehmen zahlt aktuell eine Dividende von 8,55 Dollar pro Aktie.
Das ergibt eine Dividendenrendite von ungefähr 4,40 %.
Schauen wir uns jetzt an, ob diese Dividende auch nachhaltig ist.
In den letzten 12 Monaten hat das Unternehmen ein AFFO von 10,58 Dollar pro Aktie erzielt.
Wenn wir die Dividende mit diesem Wert vergleichen, kommen wir auf eine AFFO Ausschüttungsquote von etwa 80,8 %.
Das bedeutet: Rund 80 % des operativen Cashflows werden als Dividende ausgezahlt.
Und das ist für einen REIT ein solider Wert, weil viele REITs eine Ausschüttungsquote von bis zu 90 % haben.
Mit anderen Worten:
Die Dividende von Simon Property wirkt aktuell gut gedeckt und relativ sicher.
Kommen wir jetzt zu einer sehr wichtigen Kennzahl bei REITs: dem Verschuldungsgrad.
Hier schaut man sich an, wie viel Eigenkapital und wie viel Fremdkapital ein Unternehmen nutzt.
Das ist besonders wichtig, weil Immobilienfirmen oft stark mit Fremdkapital arbeiten.
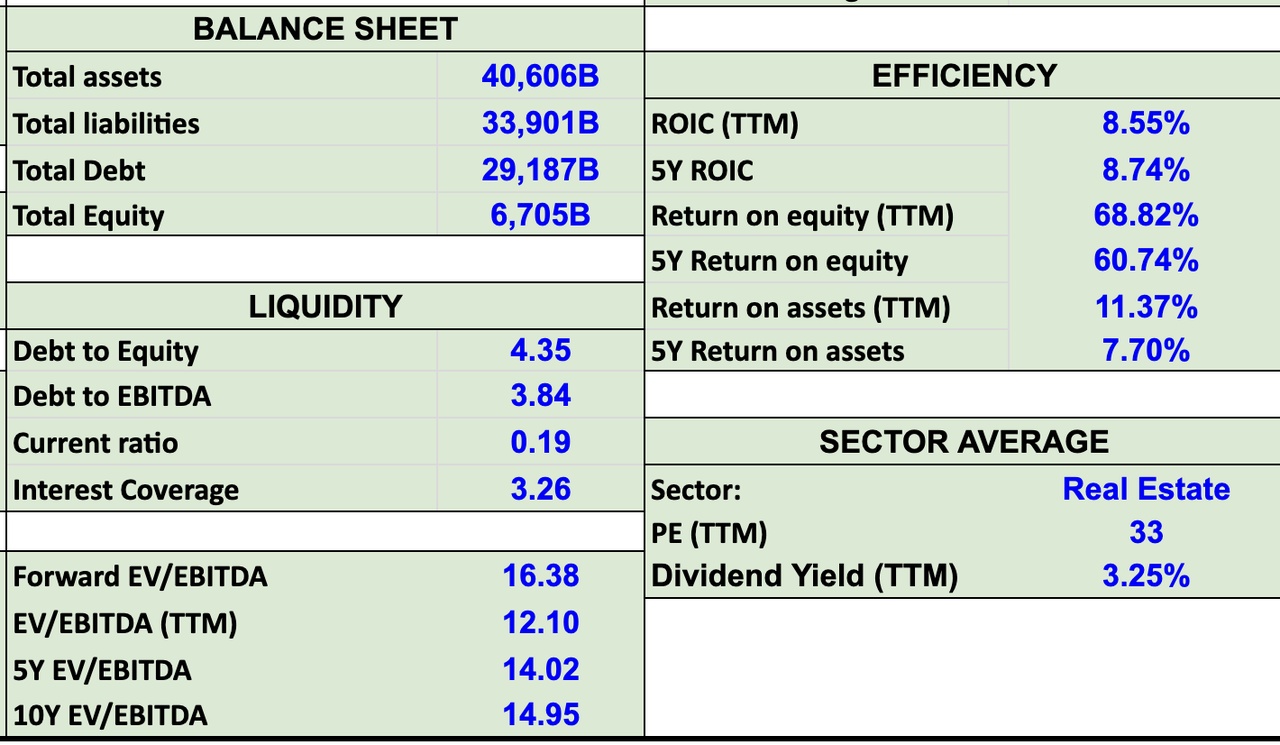
Aktuell liegt der Verschuldungsgrad bei 3,26.
Das bedeutet ungefähr:
- 23 % Eigenkapital
- 77 % Fremdkapital
Das klingt erstmal relativ hoch. Aber wenn wir uns die Interest-Coverage-Ratio von 3,26 anschauen, wird es wieder beruhigender.
Das bedeutet: Die Zinszahlungen sind gut gedeckt und es gibt noch einen Sicherheitspuffer.
Zur Einordnung: Viele Analysten sehen Werte von über 2 bis 3 bereits als solide an.
Meine persönliche Kaufüberlegung
Aber jetzt kommt die entscheidende Frage: Zu welchem Preis würde ich selbst kaufen oder nachkaufen?
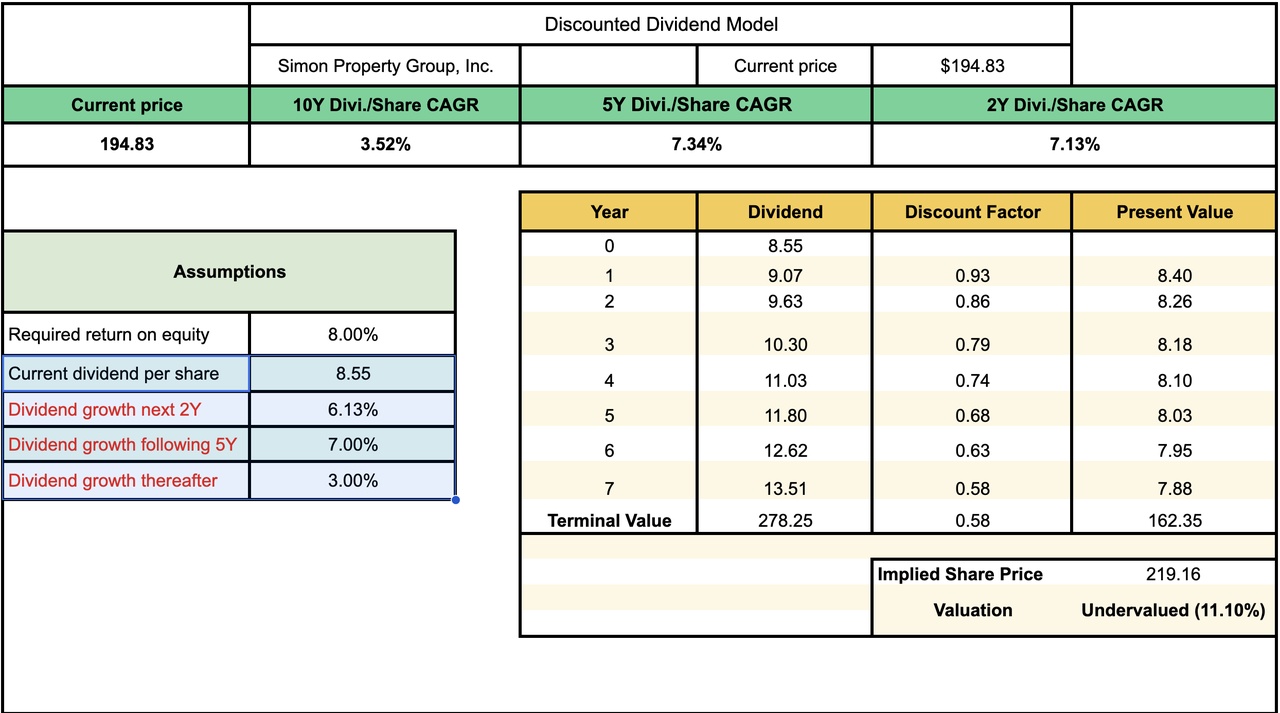
Dafür nutze ich eine Dividenden-Bewertungsmethode.
Die Dividende von Simon Property ist in den letzten Jahren gewachsen:
- 10-Jahres-Wachstum: 3,52 %
- 2-Jahres-Wachstum: 7,13 %
Die aktuelle Dividende liegt bei etwa 8,55 Dollar pro Aktie.
Für meine Berechnung nehme ich:
- einen Diskontsatz von 8 %
- ein Dividendenwachstum von
- 6,13 % in den nächsten 2 Jahren
- 7 % in den nächsten 5 Jahren
- danach langfristig 3 % Wachstum
Mit diesen Annahmen komme ich auf ein Ergebnis:
Die Aktie ist aktuell ungefähr 11 % unterbewertet.
Fazit
Simon Property bietet:
- hochwertige Immobilien
- sehr hohe Auslastung
- stabile Einnahmen
- eine attraktive Dividende
Für mich ist Simon Property eine interessante Möglichkeit, vom Trend zu Premium-Shopping und echten Einkaufserlebnissen zu profitieren.
Für alle, die noch tiefer in die Welt der Aktien eintauchen wollen https://www.youtube.com/@Verstehdieaktie/videos