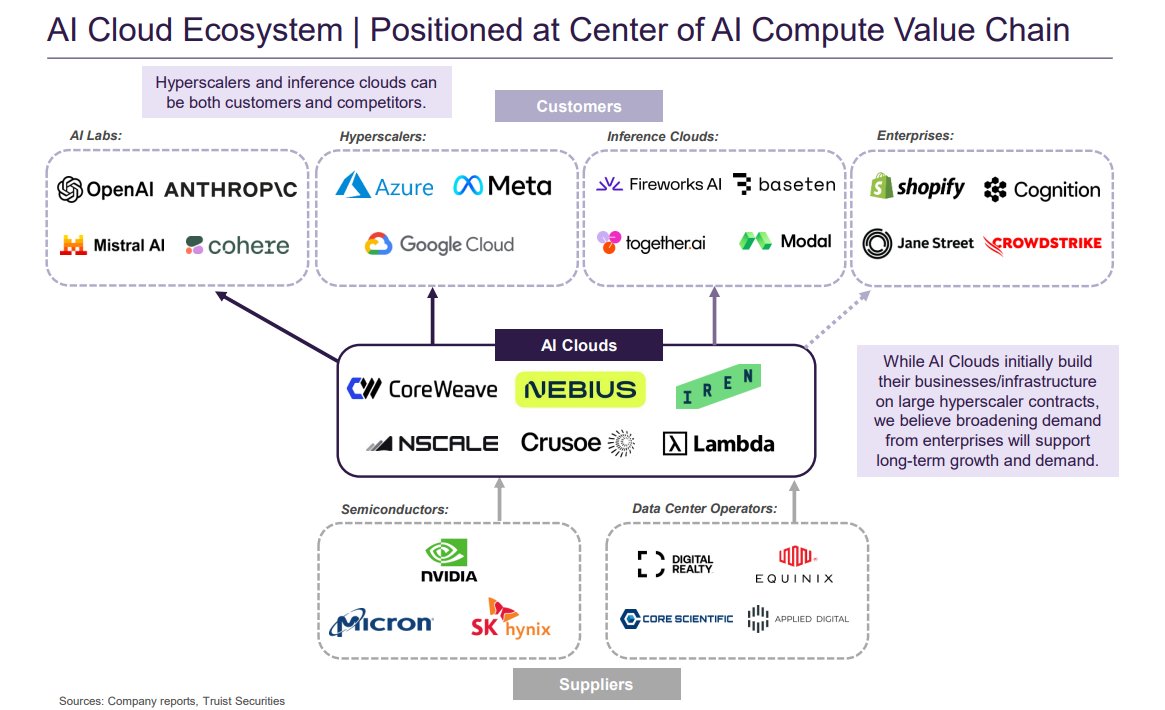

AI-Clouds entwickeln sich zur Zwischenschicht zwischen knapper KI-Infrastruktur und Unternehmen, die tatsächlich Rechenleistung benötigen.
Wer liefert die Infrastruktur für die AI-Clouds?
$NVDA (+1,14 %) (NVIDIA) steht im Zentrum der Rechenebene und liefert die GPUs, die bestimmen, wie viel Kapazität diese Plattformen überhaupt online bringen können.
$MU (+3,36 %) (Micron) & $SKHY (+0,03 %) (SK Hynix) liefern den benötigten HBM-Speicher, damit die GPUs versorgt werden können, während Modellgrößen und Inference-Workloads weiter wachsen.
$DLR (-1,21 %) (Digital Realty), $EQIX (-0,54 %) (Equinix), $CORZ (+3,79 %) (Core Scientific) & $APLD (+5,32 %) (Applied Digital) stellen die physische Rechenzentrums-Infrastruktur unterhalb der Cloud-Ebene bereit. Dadurch können AI-Clouds skalieren, ohne jedes Gebäude selbst besitzen zu müssen.
Wer verwandelt diese Infrastruktur in nutzbare Rechenleistung?
$CRWV (+1,13 %) (CoreWeave), $NBIS (+2,53 %) (Nebius) & $IREN (+7,07 %) (IREN) befinden sich direkt in der Mitte dieser Wertschöpfungskette.
Sie kombinieren GPUs, Stromversorgung, Netzwerke und Software zu nutzbarer KI-Rechenleistung, die Kunden mieten können.
Wer kauft diese Rechenleistung?
$MSFT (-0,5 %) (Microsoft), $META (-2,33 %) (Meta) & $GOOGL (+0,89 %) (Google) sind besonders interessant, weil sie gleichzeitig Kunden und Wettbewerber sind.
Sie mieten externe Rechenkapazität, wenn die interne Kapazität knapp ist, während sie gleichzeitig ihre eigene Infrastruktur weiter ausbauen.
$SHOP (-0,33 %) (Shopify) & $CRWD (-3,33 %) (CrowdStrike) zeigen, wo die nächste Wachstumsstufe herkommen könnte: Die Nachfrage aus Unternehmen wird größer und die Kundenbasis geht über eine kleine Gruppe von Hyperscalern und KI-Laboren hinaus.
OpenAI & Anthropic repräsentieren die Kundenseite der KI-Labore. Ihre Nachfrage nach Rechenleistung kann sehr schnell wachsen, da sowohl Training als auch Inference immer höhere Anforderungen stellen.