Was passiert mit einer Branche, deren Nachfrage explodiert, die aber plötzlich kein Geld mehr bekommt?
Diese Frage steht seit Gestern im Raum. Elon Musk schrieb auf X, die Kreditmärkte hätten sich für reine KI-Rechenzentrumsbetreiber fast vollständig geschlossen. Wenige Tage zuvor hatte der Nebius-CEO selbst eingeräumt, dass wichtige Kapitalquellen vorübergehend versiegt seien.
1.Die Aussagen
- Elon Musk: In den letzten Wochen hätten die Kreditmärkte allen Unternehmen ohne nennenswerte Einnahmen außerhalb von KI-Rechenzentren den Zugang zu Geld fast komplett verschlossen. $SPCX (+1,41 %) habe 40 Mrd. $ Schulden für GPUs aufgenommen, aber nur dank Investment Grade (= hohe Bonität laut Ratingagenturen) und der Einnahmen aus Starlink und Raketenstarts. Den über 200 Neoclouds sagt er ein Massensterben und eine Konsolidierung voraus. Neoclouds zu kaufen, schließt er für SpaceX aus.
- Chamath Palihapitiya: Neoclouds seien unorganisiert und schlecht kapitalisiert. 2027 werde es viel teilweise ungenutzte Rechenkapazität geben, das Jahr werde viele Fehlinvestitionen bereinigen.
- Arkady Volozh, CEO von $NBIS (+10,71 %): Asset-backed Finanzierungen und Fremdkapitalmärkte seien vorübergehend ausgetrocknet. Nebius arbeite mit Kundenvorauszahlungen und anderen Instrumenten, die reichen sollten, um mindestens das für dieses Jahr geplante Gigawatt zu bauen.
- Gartner: Schon Mitte Oktober prognostizierte das Analysehaus, dass bis 2030 über 80% der Neoclouds nicht mehr eigenständig sein werden.
Kontext: Musk ist ein direkter Konkurrent zu den klassischen Neoclouds, da es selbst GPU-Kapazität vermietet - von negativen Schlagzeilen könnte SpaceX profitieren.
2.Warum fehlendes Kapital die Bewertung trifft:
Neoclouds bauen und kaufen zuerst, das Geld kommt aber erst über Jahre zurück.
Daraus ergibt sich eine einfache Kette:
1.Wachstum braucht Kapital.
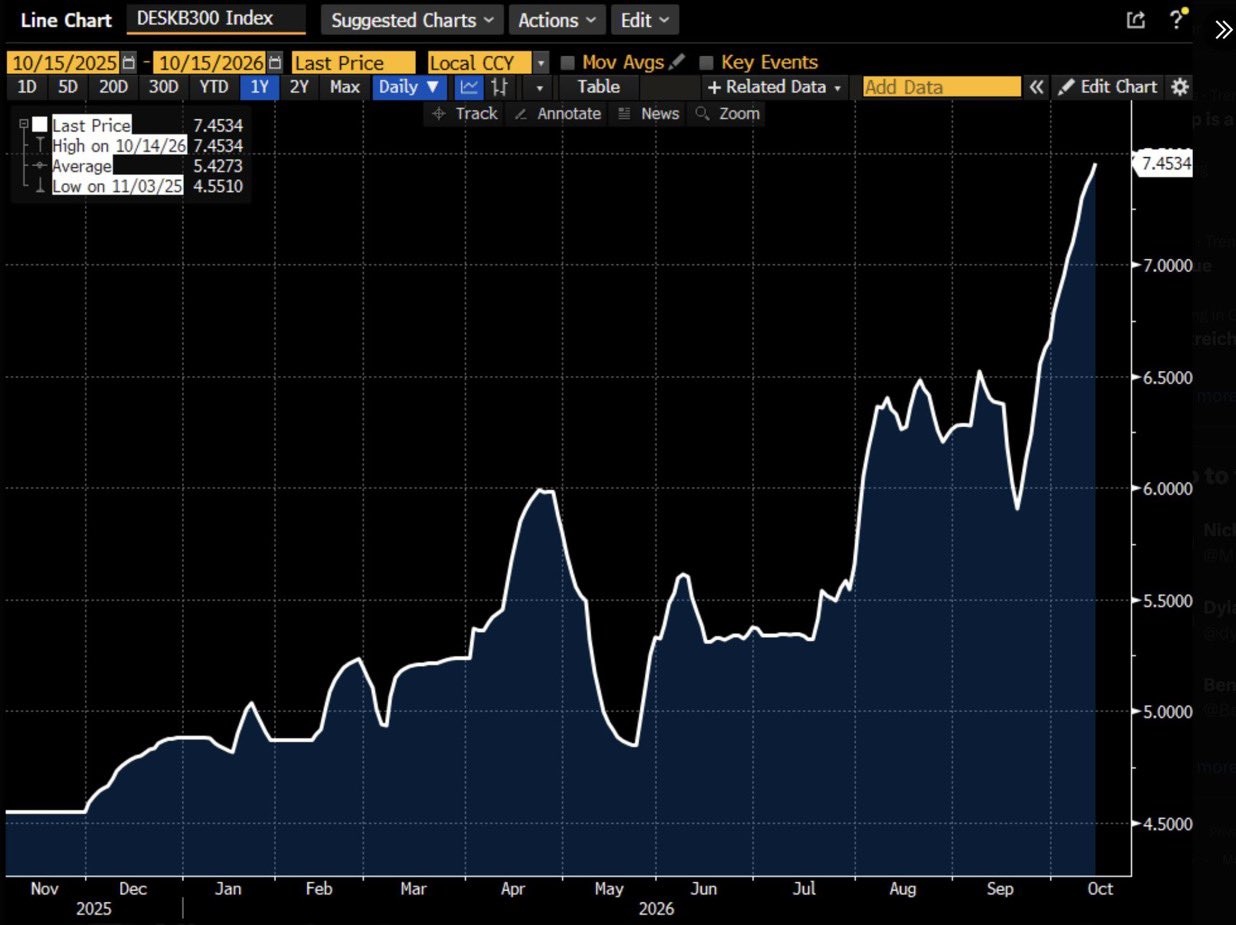
2.Kapital wird teuer oder gar nicht mehr bereitgestellt: Anleihen von CoreWeave $CRWV (+6,14 %) mit Laufzeit 2031 rentierten zeitweise fast 16 %. Zu diesem Preis rechnen sich kaum noch Projekte, der Kanal ist damit weitgehend zu.
3.Die Bewertungen enthalten hohes Wachstum: Der Markt hat jahrelangen Kapazitätsausbau eingepreist.
4.Ohne Kapital lässt sich dieses Wachstum nicht liefern: Was nicht finanziert ist, wird nicht gebaut. Geringeres Wachstum -> Niedrigere Kurse. Dazu kommt, dass sich Unternehmen mit neuen Aktien zu tiefen Kursen finanzieren, was die bestehenden Aktionäre verwässert und weiteren Abwärtsdruck erzeugt.
5.Die Bewertungen geraten unter Druck: Die Wachstumserwartung fällt, gleichzeitig steigt der Zins, mit dem künftige Gewinne abgezinst werden.
4.Welche Finanzierungsarten sind wie betroffen?
Geschlossene Kanäle:
- unbesicherte Hochzinsanleihen
- GPU-Kredite ohne Kunden mit hoher Bonität
- asset-backed Finanzierungen für Neoclouds
Offen, aber enger und teurer:
- besicherte Kredite mit Investment-Grade-Kunden: Nebius erhielt am 22. Oktober 3,5 Mrd. $ von $C (+1,51 %), allerdings mit nur einem Jahr Laufzeit
- Aktienverkäufe, die bei tiefen Kursen stärker verwässern
Offen:
- Kundenvorauszahlungen
- Anleihen für Hyperscaler und Konzerne mit anderen Einnahmen
5.Warum bekommt ein Boom-Geschäft kein Geld?
Den Geldgebern fehlt nicht das Geld. $GOOGL (+1,83 %), $AMZN (+2,32 %), $META (-1,29 %) und $ORCL (+4,28 %) haben dieses Jahr bis Mitte Oktober über 228 Mrd. $ an Anleihen erfolgreich platziert.
Der Grund liegt in der Logik des Kreditgebers:
- Kein Anteil am Boom: Verdoppeln sich die GPU-Mieten, profitiert der Aktionär. Der Kreditgeber bekommt nur seinen Zins, trägt aber im Ernstfall den Verlust.
- Unsichere Sicherheit: Was eine GPU nach drei Jahren noch wert ist, schätzen Finanzierer auf 10 bis 60 % des Neupreises. Dies ist eine riesige Spanne bei Milliardeninvestitionen in GPU's.
- Makro: Durch die Zinserhöhung der Fed im September und einen Ölpreis über 100$ durch den Iran-Krieg, sind die Neuemissionen am Hochzinsmarkt im Oktober eingebrochen.
Gab es das schon einmal?
- Rechenzentren 2001: Exodus Communications, damals einer der größten Rechenzentrumsbetreiber, ging Insolvent, die Anlagen wurden billig verkauft. Equinix $EQIX (+0,43 %) überlebte nur knapp, $DLR (+2,57 %) entstand später aus aufgekauften Immobilien. Die Rechenzentren wurden ein Riesengeschäft, allerdings erst für die nächsten Eigentümer.
- Glasfaser 2000–2002: Die Nachfrage nach Internet war real, die Finanzierung brach weg. Global Crossing und WorldCom gingen pleite.
- Schiefergas 2015/16: Der Hochzinsmarkt für Energie schloss sich, viele Förderer gingen insolvent, die günstigsten übernahmen den Rest.
- Krypto-Miner 2022: Core Scientific ging in die Insolvenz und ist heute selbst KI-Vermieter.
Das Muster ist immer gleich: Schließt sich der Kapitalmarkt für eine kapitalintensive Branche, entscheidet die Bilanz, nicht die Nachfrage. In diesen Beispielen dauerten makro-getriebene Sperren Wochen bis Monate, Sperren für eine ganze Branche rund ein bis drei Jahre.
6.Welche Neoclouds betroffen sind
Entscheidend ist das Geschäftsmodell:
- Vermieter mit Mieter hoher Bonität:
$CIFR (+9,94 %) mit Amazon als direktem Mieter, $WULF (+6,04 %) mit Absicherung durch Google. Bei $HUT (+6,99 %), $CLSK (+5,72 %) und $RIOT (+8,51 %) steht die Investment-Grade-Absicherung noch aus. Banken prüfen hier vor allem den Mieter, deshalb läuft die Finanzierung weiter. Vom GPU-Preisanstieg profitieren sie kaum, weil ihre Mieten über 10–20 Jahre fest sind. - Vermieter mit großem CoreWeave-Anteil: Galaxy $GLXY (+10,57 %) und Core Scientific, teils auch $APLD (+8,73 %), wo inzwischen mehrheitlich ein Hyperscaler mietet. Ihr Risiko hängt am Wackelkandidaten der Branche.
- GPU-Clouds: $IREN (+6,97 %) , $NBIS (+10,71 %) , $CRWV (+6,14 %) , $USCTF (+8,97 %) und $BTDR (+6,8 %) . Genau diesen Kanal meint Musk. Nebius stützt sich auf Verträge mit $MSFT (+0,67 %) und Meta, IREN auf Microsoft, dazu kommen hohe Vorauszahlungen: Bei Nebius decken sie rund 50–60 %, bei IREN rund 45 % der jeweiligen Investitionen. CoreWeave trägt hingegen rund 50 Mrd. $ Schulden und Leasingverpflichtungen.
- Ohne unterschriebenen KI-Vertrag:
$MARA (+3,58 %) und $KEEL (+4,1 %). Sie brauchen Kunden und Finanzierung mitten in der Sperre.
7.Fazit
Insgesamt ist Musks Aussage zugespitzt, im Kern aber richtig: Für Firmen, die nur GPU-Mieten verkaufen und keine Kunden mit hoher Bonität vorweisen, ist der Kreditmarkt derzeit zu.
In der Sperre steckt allerdings ein Wiederspruch: Was nicht finanziert wird, wird nicht gebaut, und das verknappt das Angebot weiter, während Musk selbst von explodierender Nachfrage spricht.
Profitieren dürften davon die Firmen, die ihre Kapazität finanzieren können.
Kunden, welche dringend Rechenleistung benötigen wird dieses Problem bewusster werden, was die Prepayments für Verträge möglicherweise erhöhen könnte. Außerdem könnten Kunden ihre eigene Bonität für die Sicherheit ihrer eigenen KI-Rechenleistungsanbieter bereitstellen oder selbst zum Kreditgeber werden.
Aus meiner Sicht entscheidet deshalb vor allem eine Frage über die Branche:
Wer kann sich finanzieren um die Wachstumsraten aufrecht zu erhalten?
Antworten liefern die Quartalszahlen im November, besonders sollte man dabei auf die Finanzierungsstruktur und Vorauszahlungen achten.
Quellen:
https://x.com/elonmusk/status/2114434646914068862
https://x.com/chamath/status/2114389987563381004
https://www.youtube.com/watch?v=ElxZFG9lfmQ
https://www.sec.gov/Archives/edgar/data/0001513845/000110465926117978/tm2628078d1_ex99-1.htm
https://www.cnbc.com/2026/10/14/coreweave-stock-bond-yields-ai-debt.html
https://www.advisorperspectives.com/articles/2026/10/21/surging-yields-biggest-debt-sale-delay