Es wurde Zeit, meine $ACN (+3,49 %) Position zu halbieren. Accenture hat mit zunehmender Konkurrenz zu kämpfen. Mein Verkaufsgrund war aber eher die Risikominimierung … nicht, weil ich irgendwie festgestellt hätte, dass der Motor von ACN kaputt ist. Da läuft nämlich noch alles.
Die Aktie macht nach der Halbierung ca. 2,35 % meines Portfolios aus. Meiner Meinung nach eine gesunde Positionsgröße.
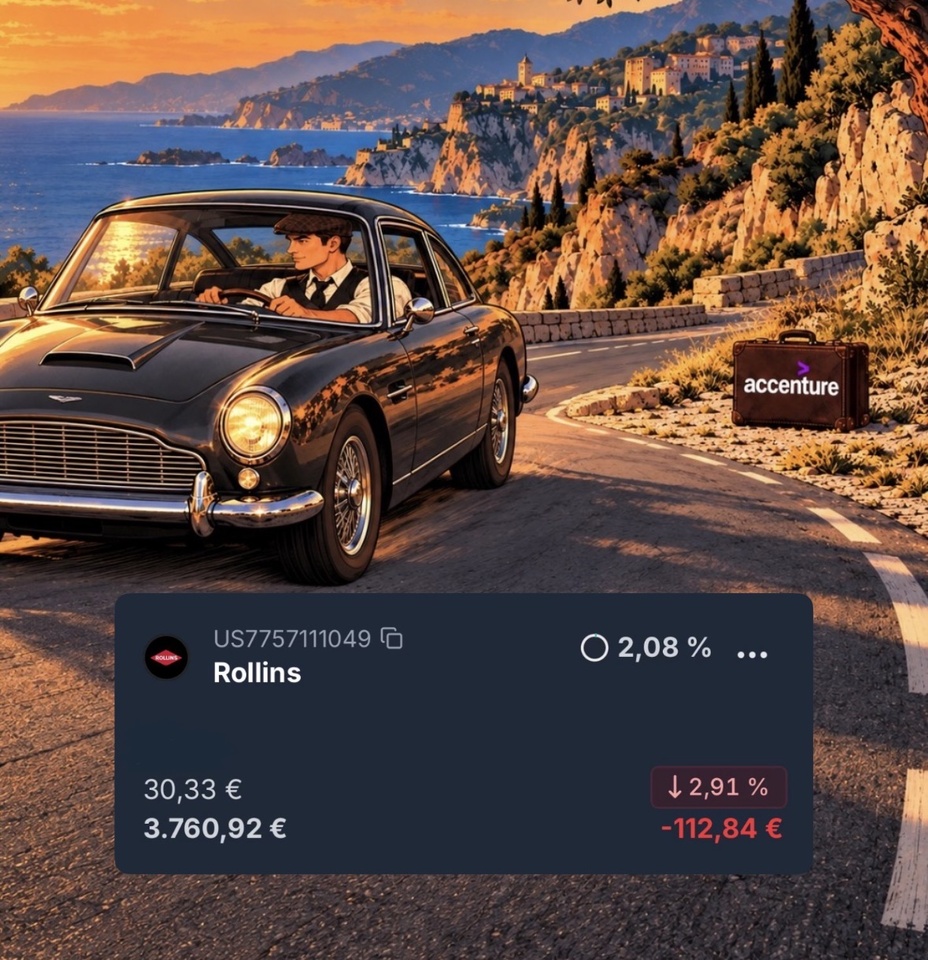
Mit dem Erlös habe ich mir die überbewertete Aktie von $ROL (-0,62 %) gekauft.
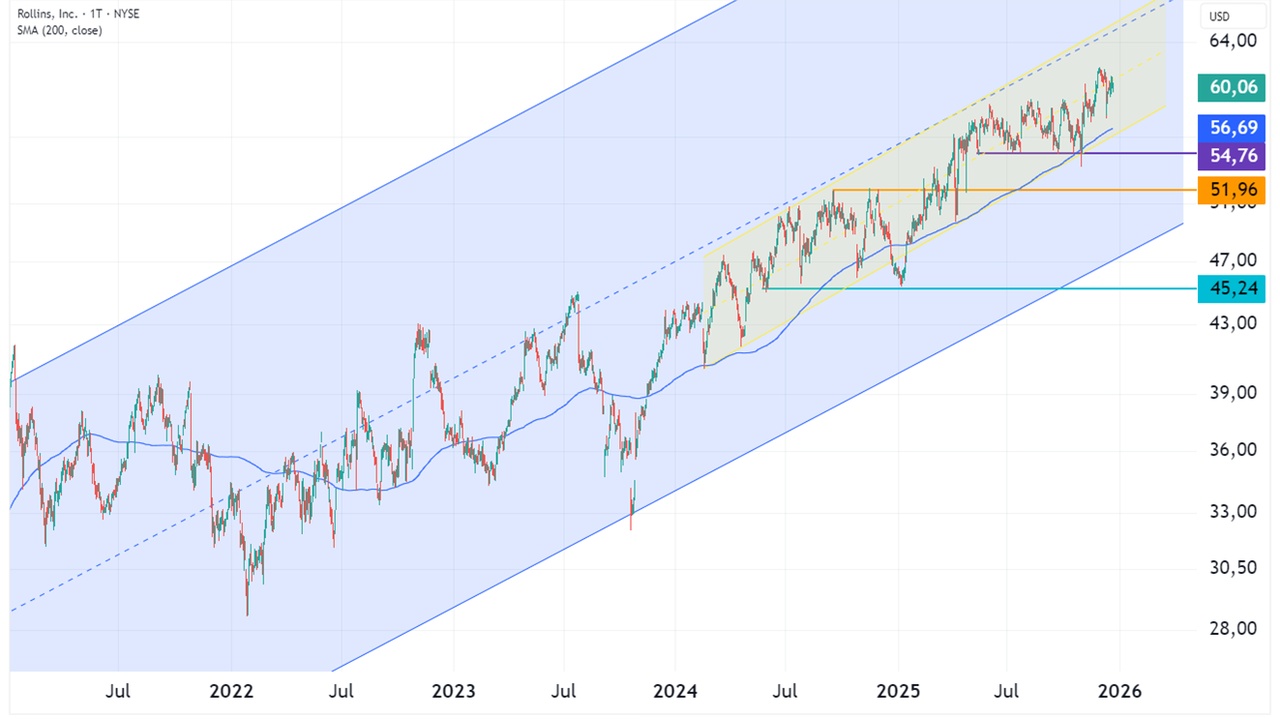
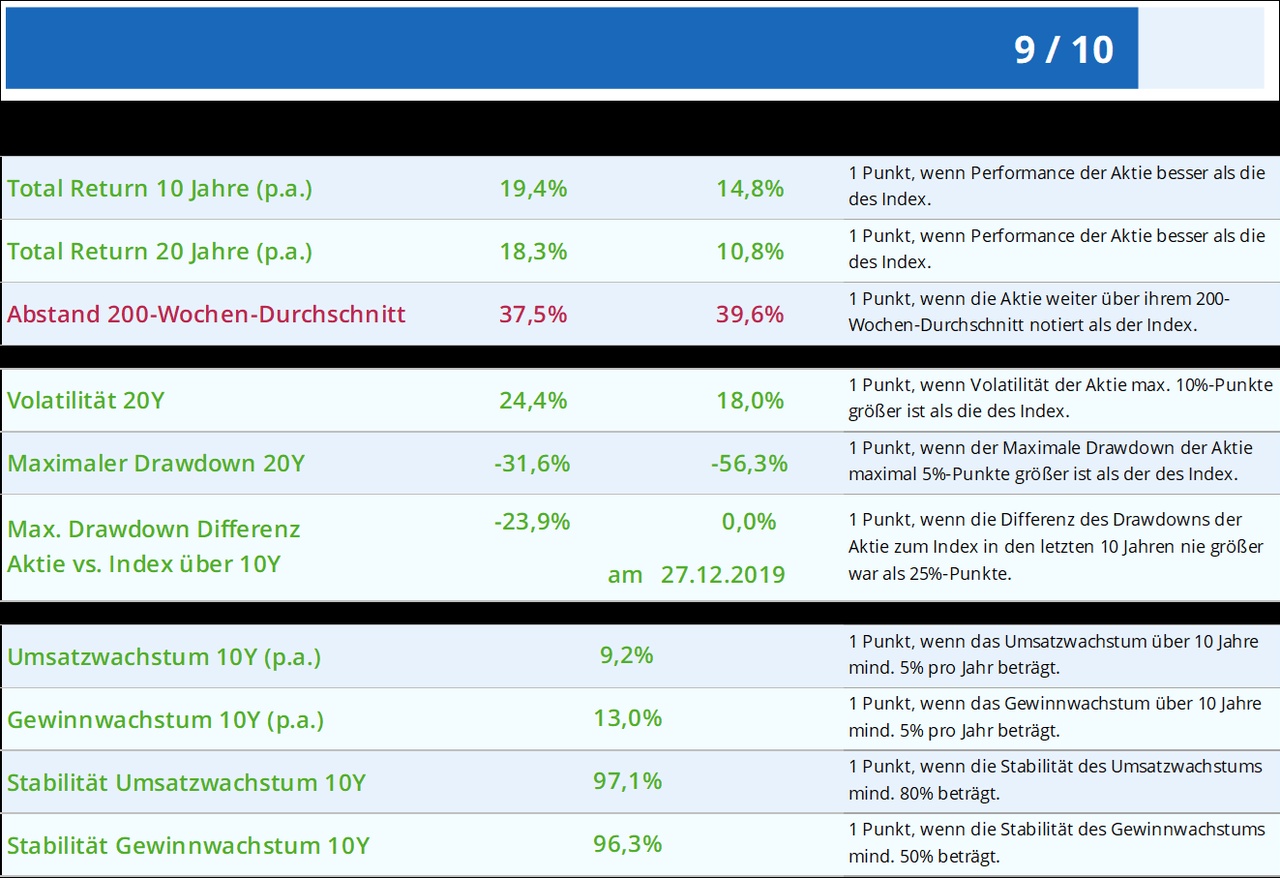
Das operative Wachstum des Schädlingsbekämpfers ist… schon ziemlich gut gewesen. Die Aktie ist aber letztlich wegen operativer Hürden gefallen. Gründe dafür waren:
- Marketing durch KI: Durch die Nutzung von KI-Tools statt klassischer Suchmaschinen bei der Anbietersuche brachen Rollins die digitalen Kundenanfragen im Privatbereich ein.
- Margendruck und Kostenanstieg: Deutlich gestiegene Personal- und Versicherungskosten bei gleichzeitig sinkender Bruttomarge belasteten die Rentabilität.
- Enttäuschte Erwartungen und Prognosesenkung: Das Verfehlen der Marktschätzungen und eine reduzierte Jahresprognose trafen die ohnehin schon hoch bewertete Aktie hart.
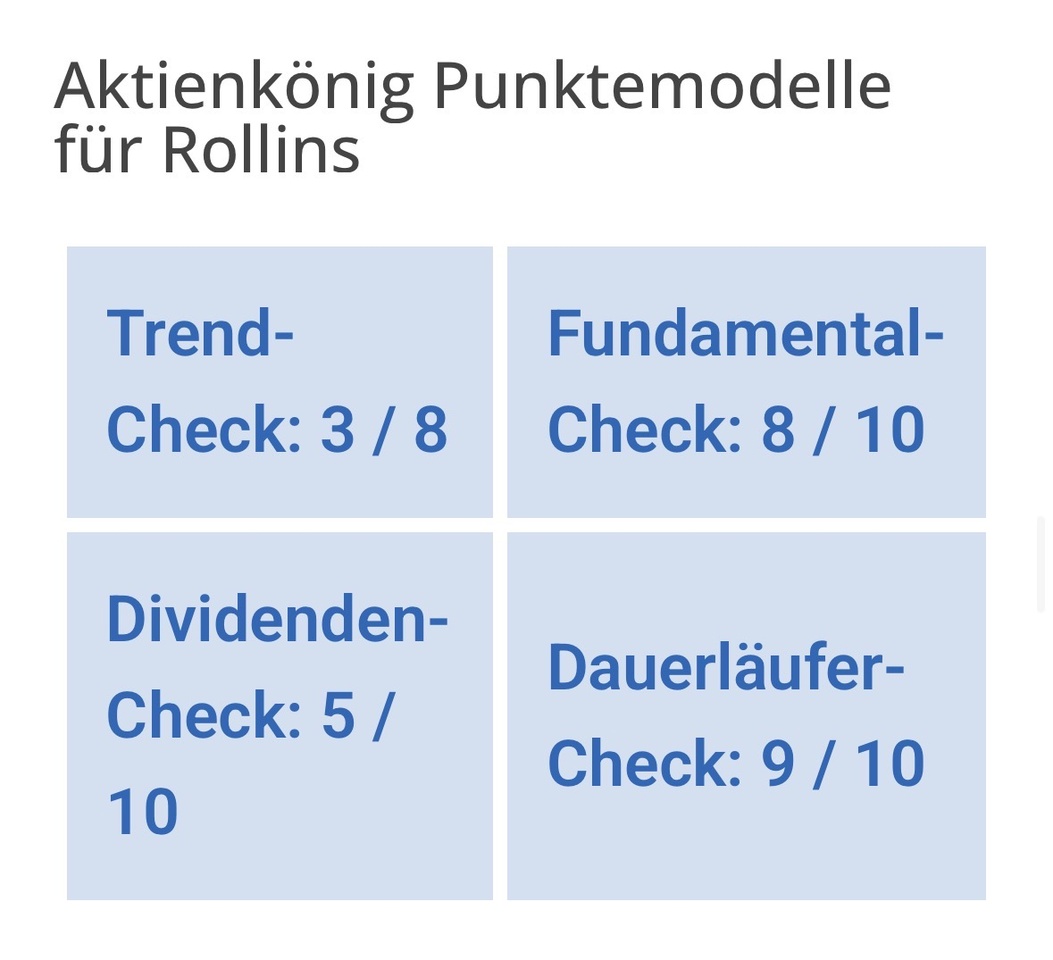
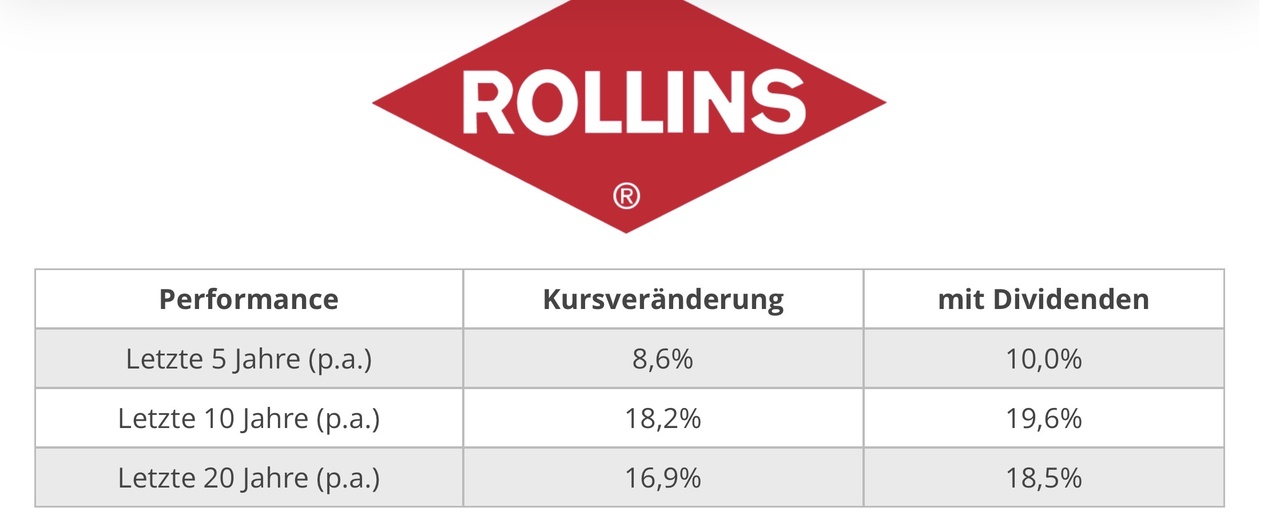
Der Markt hat bei Rollins im letzten Jahrzehnt konstant ein zu hohes KGV von 50 und mehr bezahlt. Im Dauerlauf
Nein, du hast dich nicht verlesen 🙃
Ein Grund dafür war eben die defensive Branche und Nachhaltigkeit der Verträge und Umsätze.
Egal, wie die Wirtschaft gerade dasteht: Hygiene und die Beseitigung von Insektenbefall, Termitenbefall und Ähnlichem sind ein MUSS (Vorschrift) für Hotels, Restaurants, Krankenhäuser, Pharmaunternehmen, Konsumgüterunternehmen usw.
Das bedeutet: Dafür muss gesorgt werden. Und da kommt ROLLINS zum Einsatz.
Und andere Unternehmen wie z.B $ECL (+0,59 %)
Ich habe für Rollins ein KGV von ~30 bezahlt, nachdem sich die Aktie fast halbiert hatte.
Meine neue Rollins Position macht momentan ca. 2,1 % meines Portfolios aus. So wird es nicht wehtun, wenn die Aktie noch etwas länger schwächelt.
Die Aktie selbst könnte noch überbewertet sein.. und ist sie meiner Meinung nach auch, wenn man sich die restlichen Kennzahlen wie KGV, KBV, KCV .. (ihr kennt es schon) ansieht.
Verglichen mit den Bewertungen im letzten Jahrzehnt liegen die Werte jetzt aber deutlich darunter, weil man in der Vergangenheit für die Qualität des Unternehmens bezahlt hat. Mit so einer Bewertung ist es als Unternehmen auch schwerer, zu punkten, weil die Erwartungen zu hoch sind … was irgendwo schon ein bisschen Sinn ergibt.
Wie dem auch sei … die Zukunft entscheidet darüber, ob etwas aufgehen wird oder nicht.
Hast du Rollins im Depot?