3Tg·

Kürzen, nie komplett verkaufen 🐜🪱

Es wurde Zeit, meine $ACN (+3,49 %) Position zu halbieren. Accenture hat mit zunehmender Konkurrenz zu kämpfen. Mein Verkaufsgrund war aber eher die Risikominimierung … nicht, weil ich irgendwie festgestellt hätte, dass der Motor von ACN kaputt ist. Da läuft nämlich noch alles.


Die Aktie macht nach der Halbierung ca. 2,35 % meines Portfolios aus. Meiner Meinung nach eine gesunde Positionsgröße.


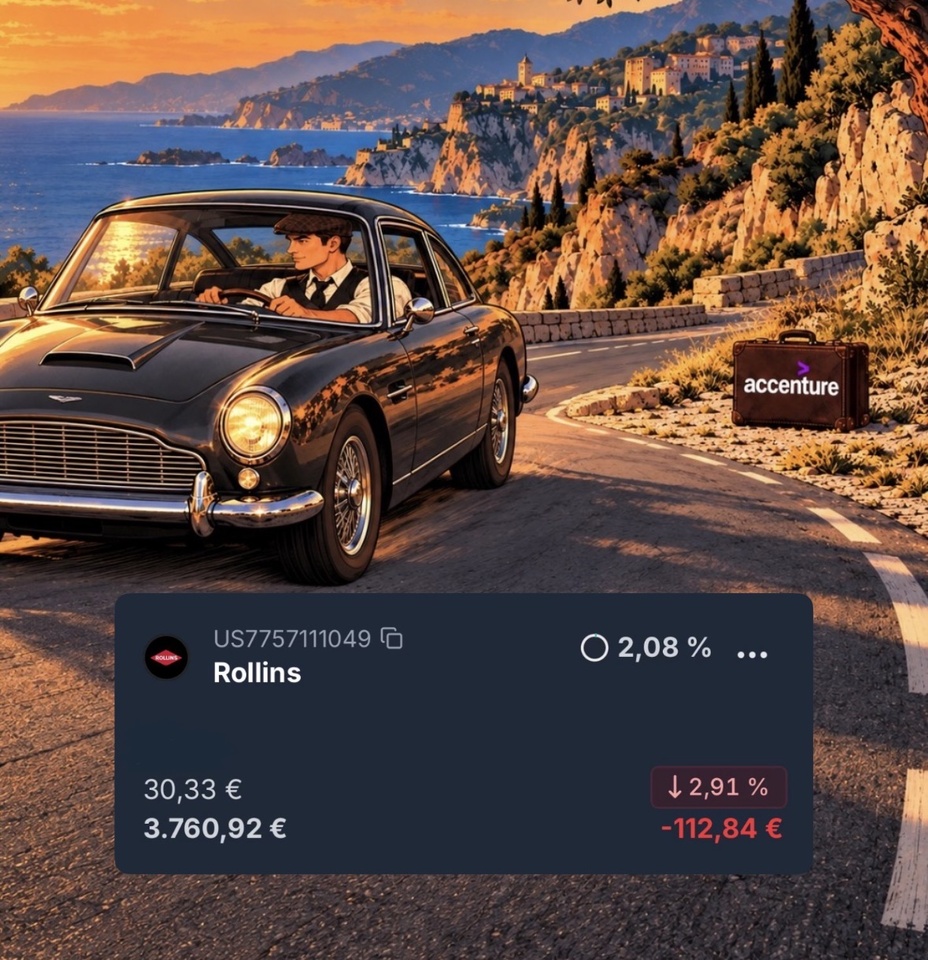
Mit dem Erlös habe ich mir die überbewertete Aktie von $ROL (-0,62 %) gekauft.


Das operative Wachstum des Schädlingsbekämpfers ist… schon ziemlich gut gewesen. Die Aktie ist aber letztlich wegen operativer Hürden gefallen. Gründe dafür waren:


  • Marketing durch KI: Durch die Nutzung von KI-Tools statt klassischer Suchmaschinen bei der Anbietersuche brachen Rollins die digitalen Kundenanfragen im Privatbereich ein.
  • Margendruck und Kostenanstieg: Deutlich gestiegene Personal- und Versicherungskosten bei gleichzeitig sinkender Bruttomarge belasteten die Rentabilität.
  • Enttäuschte Erwartungen und Prognosesenkung: Das Verfehlen der Marktschätzungen und eine reduzierte Jahresprognose trafen die ohnehin schon hoch bewertete Aktie hart.


Der Markt hat bei Rollins im letzten Jahrzehnt konstant ein zu hohes KGV von 50 und mehr bezahlt. Im Dauerlauf

Nein, du hast dich nicht verlesen 🙃


Ein Grund dafür war eben die defensive Branche und Nachhaltigkeit der Verträge und Umsätze.

Egal, wie die Wirtschaft gerade dasteht: Hygiene und die Beseitigung von Insektenbefall, Termitenbefall und Ähnlichem sind ein MUSS (Vorschrift) für Hotels, Restaurants, Krankenhäuser, Pharmaunternehmen, Konsumgüterunternehmen usw.


Das bedeutet: Dafür muss gesorgt werden. Und da kommt ROLLINS zum Einsatz.

Und andere Unternehmen wie z.B $ECL (+0,59 %)


Ich habe für Rollins ein KGV von ~30 bezahlt, nachdem sich die Aktie fast halbiert hatte.


Meine neue Rollins Position macht momentan ca. 2,1 % meines Portfolios aus. So wird es nicht wehtun, wenn die Aktie noch etwas länger schwächelt.


Die Aktie selbst könnte noch überbewertet sein.. und ist sie meiner Meinung nach auch, wenn man sich die restlichen Kennzahlen wie KGV, KBV, KCV .. (ihr kennt es schon) ansieht.


Verglichen mit den Bewertungen im letzten Jahrzehnt liegen die Werte jetzt aber deutlich darunter, weil man in der Vergangenheit für die Qualität des Unternehmens bezahlt hat. Mit so einer Bewertung ist es als Unternehmen auch schwerer, zu punkten, weil die Erwartungen zu hoch sind … was irgendwo schon ein bisschen Sinn ergibt.


Wie dem auch sei … die Zukunft entscheidet darüber, ob etwas aufgehen wird oder nicht.


Hast du Rollins im Depot?
attachment
27.10
Accenture logo
Verkauf x20 zu 220,10 €
4.402,00 €
99,10 %
22
17 Kommentare

Profilbild
Glückwunsch zum Verdoppler! 😉
•
5
•
Profilbild
@Part_Time_Joe danke, glaube da wird noch viel mehr gehen
•
1
•
Profilbild
@PoorDad Ja gut möglich! Ich tue mir aber ehrlich gesagt mittlerweile etwas schwer damit, deswegen habe ich alle, die ich so privat gekauft habe, verkauft. Ich profitiere aber weiterhin über die Mitarbeiteraktien. Also, wenn es weiter steigt... ich habe nichts dagegen 😉
•
1
•
••
Profilbild
@Johannes12345 Unglücklicherweise... 😂
•
1
•
@Part_Time_Joe was heißt hier unglücklicherweise? Also was gefällt dir nicht an deinem Job? 😅
••
Profilbild
@Johannes12345 Da weiß ich gar nicht wo ich anfangen soll. Es ist einfach extrem langweilig. Bin ehemals ACN-Strategy (also der Strategieberater-Teil). Die Projekte haben nichts mit Strategie zu tun und die Fokussierung auf AI etc. ist auch nur Marketing. Ein Großteil des Business ist das stupide Implementierungsgeschäft oder Business Process Outsourcing. Anyways,... die berufliche Erfüllung findet man da eher nicht. Es ist ein Großkonzern, dementsprechend undurchsichtig. Das kann man für sich nutzen... 😂
•
1
•
@Part_Time_Joe okay das mit stupidem Implementierungsgeschäft kann ich verstehen. Zumindest war $ACN schon öfter als Consultancy bei uns im Gespräch, genau für Implementierung. So super vielseitig und spannend scheint das Thema aber generell nicht zu sein, deshalb Beratung für mich auch absolut nichts ist 😅😂
•
1
•
Profilbild
Eu compraria $ACN se tivesse outra queda significativa como teve no passado recente ✌️ parabéns pelos excelentes retornos
•
1
•
Profilbild
@emppsb der jetzige Preis wäre aus Sicht der Zahlen auch ein Schnäppchen. Die Frage ist nur wie viel Schaden die größte Angst: (Anthropic) anrichten kann.
•
1
•
Profilbild
@PoorDad it’s far from ath so yeas still a good entry point , but.. people who bought around 120 , sooo good. I thin $ACN will survive because consultancy it’s not going anywhere
••
Seit heute ist $ROL tatsächlich auch Teil meines Depots. Ein Dauerläufer mit schönem Dividendenwachstum, den man jetzt mal endlich zu nem halbwegs vernünftigen Preis bekommt. Langfristig bin ich überzeugt davon, dass die uns noch viel Freude machen wird.
•
1
•
Profilbild
@Baisse-Jumper vernünftiger Preis aus der Sicht der Kennzahlen eher nicht, aber der Markt war bei Rollins immer schon bereit ein zu hohes KGV zu zahlen. Wobei neben dem direkten Konkurrenten $RTO sieht Rollins aus wie ein Musterbeispiel für ein top geführtes Unternehmen…
Ich denke auch, dass Rollins viel Freude machen wird👍🏽
•
1
•
Profilbild
Schicker Wagen auf cooler Strecke in schöner Landschaft. Da muss die Reise hingehen... 😉
•
1
•
@PoorDad Auf welcher Grundlage ist die Aktie aus deiner Sicht überbewertet ?

Laut Alphaspread:

The DCF Value for Rollins Inc (ROL) under the Base Case is 44.58 USD. Compared with the current market price of 33.4 USD, the stock appears UNDERVALUED by 25% .

Key assumptions:
Revenue Growth 7.8% lower than 5Y Historical 11.7%; close to Wall Street 5Y 8.5%
Net Margin 14.9% close to 5Y Historical 14.1% and Wall Street 5Y 15.5%
••
Profilbild
@CashflowG schau mal in die einzelnen Kennzahlen rein, dann erkennst du es auch.
••
Profilbild
Im historischen vergleich viel mehr unterbewertet mmn
••
Werde Teil der Community