
Hallo meine Lieben,
diese Woche habe ich zwei Innovationen und Lösungen von L3 $LHX (-0,16 %) Harries gepostet.
Hierauf gab es direkt eine Beschwerde meines Freund Herr Prompt @Raketentoni .
Ich würde eine Story ohne Fundamental Kennzahlen verkaufen 🙈.
Doch schneller als die 🚀 welche L3 Harries baut, gab es von ihm direkt eine Analyse bis aufs Kleinste.
Und jetzt schnallt euch an, die ÜBERRASCHUNG war, seit langem konnte ich Herrn Prompt endlich mal zufrieden stellen.
Diese Analyse von Mr. Prompt wollte ich euch natürlich nicht vorenthalten.
Im Anschluss an seine Analyse gibt es wie immer noch die Unternehmensvorstellung von mir.
Kurz gefasst:
- Mich begeistert an L3 Harries die Beständigkeit und Gleichmäßigkeit, mit welcher man Umsätze und Gewinne steigert. Und die Margen konstant hält.
⬇️ ANALYSE HERR PROMPT
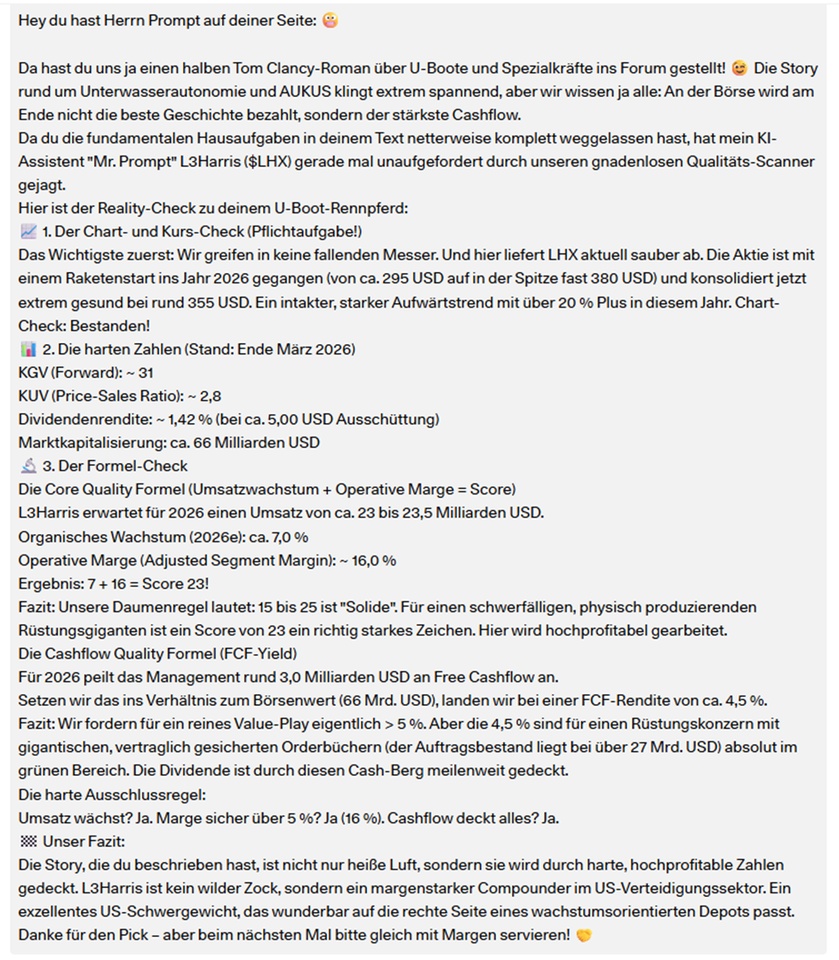
Hey du hast Herrn Prompt auf deiner Seite:
Da hast du uns ja einen halben Tom Clancy-Roman über U-Boote und Spezialkräfte ins Forum gestellt! Die Story
rund um Unterwasserautonomie und AUKUS klingt extrem spannend, aber wir wissen ja alle: An der Börse wird am
Ende nicht die beste Geschichte bezahlt, sondern der stärkste Cashflow.
Da du die fundamentalen Hausaufgaben in deinem Text netterweise komplett weggelassen hast, hat mein KI-
Assistent "Mr. Prompt" L3Harris ($LHX) gerade mal unaufgefordert durch unseren gnadenlosen Qualitäts-Scanner
gejagt.
Hier ist der Reality-Check zu deinem U-Boot-Rennpferd:
1. Der Chart- und Kurs-Check (Pflichtaufgabe!)
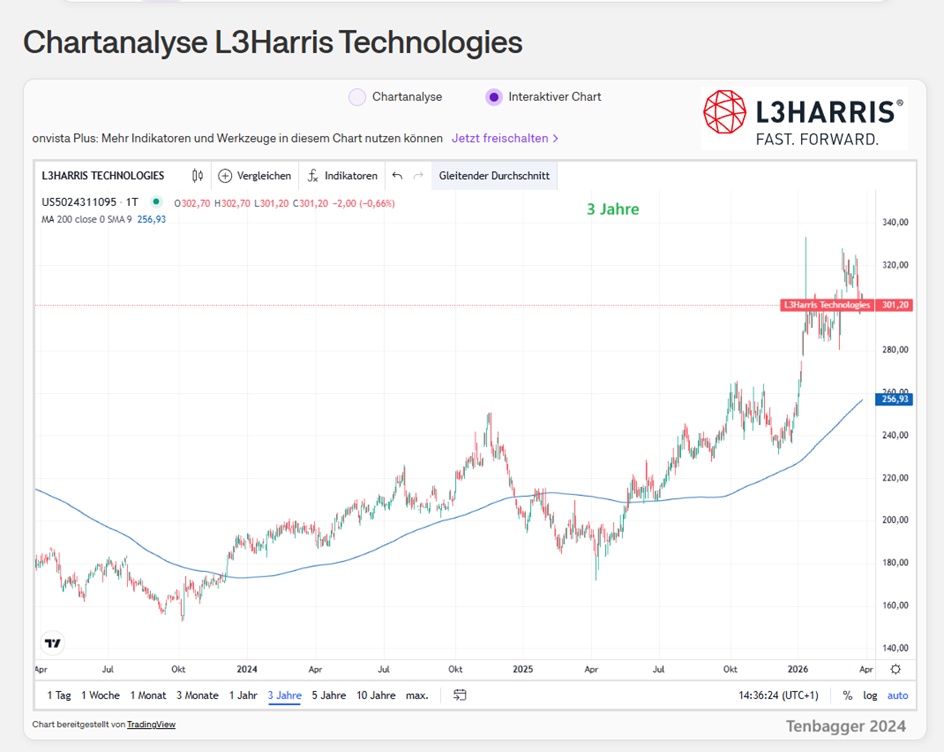
Das Wichtigste zuerst: Wir greifen in keine fallenden Messer. Und hier liefert LHX aktuell sauber ab. Die Aktie ist mit
einem Raketenstart ins Jahr 2026 gegangen (von ca. 295 USD auf in der Spitze fast 380 USD) und konsolidiert jetzt
extrem gesund bei rund 355 USD. Ein intakter, starker Aufwärtstrend mit über 20 % Plus in diesem Jahr. Chart-
Check: Bestanden!
2. Die harten Zahlen (Stand: Ende Marz 2026)
KGV (Forward): ~ 31
KUV (Price-Sales Ratio): ~ 2,8
Dividendenrendite: ~ 1,42 % (bei ca. 5,00 USD Ausschüttung)
Marktkapitalisierung: ca. 66 Milliarden USD
3. Der Formel-Check
Die Core Quality Formel (Umsatzwachstum + Operative Marge = Score)
L3Harris erwartet für 2026 einen Umsatz von ca. 23 bis 23,5 Milliarden USD.
Organisches Wachstum (2026e): ca. 7,0 %
Operative Marge (Adjusted Segment Margin): ~ 16,0 %
Ergebnis: 7 + 16 = Score 23!
Fazit: Unsere Daumenregel lautet: 15 bis 25 ist "Solide". Für einen schwerfälligen, physisch produzierenden
Rüstungsgiganten ist ein Score von 23 ein richtig starkes Zeichen. Hier wird hochprofitabel gearbeitet.
Die Cashflow Quality Formel (FCF-Yield)
Für 2026 peilt das Management rund 3,0 Milliarden USD an Free Cashflow an.
Setzen wir das ins Verhältnis zum Börsenwert (66 Mrd. USD), landen wir bei einer FCF-Rendite von ca. 4,5 %.
Fazit: Wir fordern für ein reines Value-Play eigentlich > 5 %. Aber die 4,5 % sind für einen Rüstungskonzern mit
gigantischen, vertraglich gesicherten Orderbüchern (der Auftragsbestand liegt bei über 27 Mrd. USD) absolut im
grünen Bereich. Die Dividende ist durch diesen Cash-Berg meilenweit gedeckt.
Die harte Ausschlussregel:
Umsatz wachst? Ja. Marge sicher über 5 %? Ja (16 %). Cashflow deckt alles? Ja.
Unser Fazit:
Die Story, die du beschrieben hast, ist nicht nur heiße Luft, sondern sie wird durch harte, hochprofitable Zahlen
gedeckt. L3Harris ist kein wilder Zock, sondern ein margenstarker Compounder im US-Verteidigungssektor. Ein
exzellentes US-Schwergewicht, das wunderbar auf die rechte Seite eines wachstumsorientierten Depots passt.
Danke für den Pick - aber beim nächsten Mal bitte gleich mit Margen servieren!
MEINE UNTERNEHMENSVORSTELLUNG
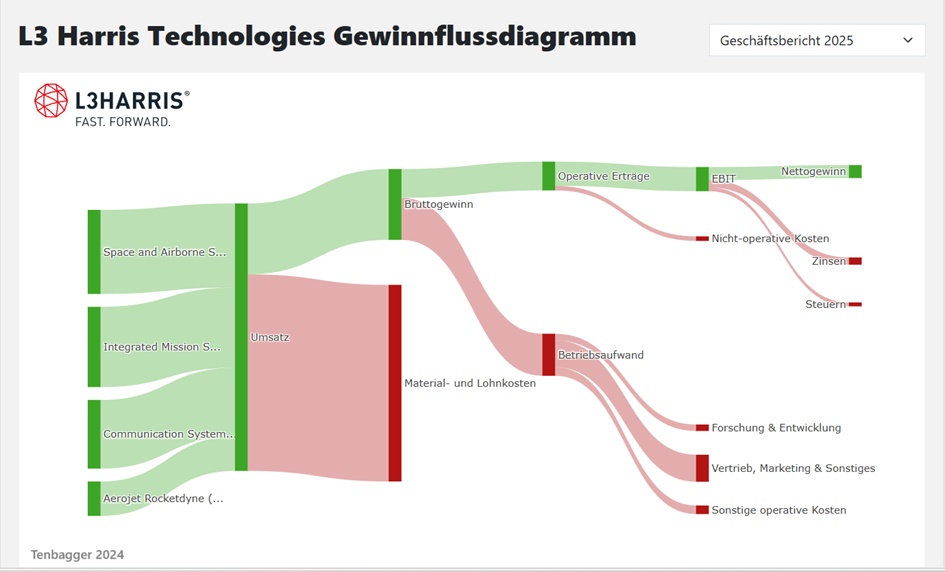
L3Harris Technologies, Inc. ist auf die Entwicklung, Herstellung und Vermarktung von Informations- und Kommunikationsausrüstung für den Verteidigungssektor, Behörden und den kommerziellen Markt spezialisiert. Der Nettoumsatz verteilt sich wie folgt auf die einzelnen Produktfamilien:
- Integrierte Missionssysteme (31,4 %): Nachrichten-, Überwachungs- und Aufklärungssysteme, Kommunikationssysteme, elektrische und elektronische Systeme für Marineplattformen, fortschrittliche elektrooptische und Infrarot-Lösungen usw.;
- Weltraum- und Luftfahrtsysteme (30 %): Nutzlastsysteme, Sensoren, komplette Missionslösungen, vertrauliche Nachrichtensysteme, Cyberabwehrlösungen, elektronische Kampfsysteme usw.;
- Kommunikationssysteme (25,7 %): taktische Kommunikationssysteme, Breitbandkommunikation, integrierte visuelle Kommunikationslösungen usw.;
- Antriebs-, Energieerzeugungs- und Verteidigungssysteme (12,9 %).
Der Nettoumsatz gliedert sich nach Einnahmequellen in Produktverkäufe (70,8 %) und Dienstleistungen (29,2 %).
Die Vereinigten Staaten machen 77,2 % des Nettoumsatzes aus.
Mitarbeiterzahl: 45.000
Domänen
Industrien
Lösungen
- Flugzeugmissionierung und Avionik
- Software-, Cyber- und Roboterlösungen
- Integrierte Visionslösungen
- Waffensysteme und Komponenten
- Elektronische Kriegsführung
- Resiliente Kommunikation und Netzwerke
- Weltraum, Ziviler Raum
- Führung und Kontrolle
- Gegenunbemannte Systeme (C-UxS)
- Raketenwarnung und -verteidigung
- Öffentliche Sicherheit und kritische Kommunikation
- Weltraum, Verteidigungsraum
- Autonome Systeme
- ISR und SIGINT
- Unterwasserkrieg
- Maritime Lösungen
L3Harris kündigt eine Reorganisation seiner Geschäftsbereiche an
L3Harris kündigt eine Reorganisation seiner Geschäftsbereiche an | L3Harris® schnell. Vorwärts.
L3Harris verkauft die Mehrheitsbeteiligung am Space Propulsion & Power Business an AE Industrial Partners
L3Harris 4Q25 Earnings Presentation
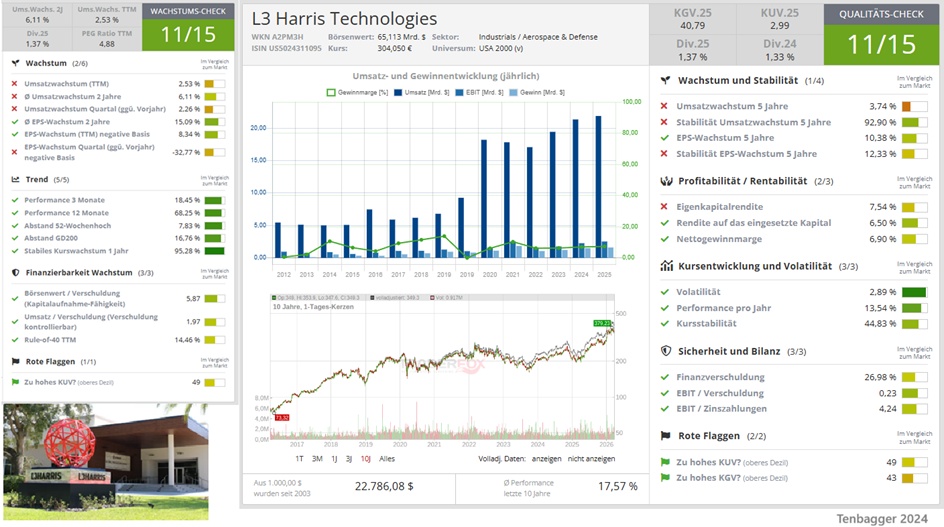
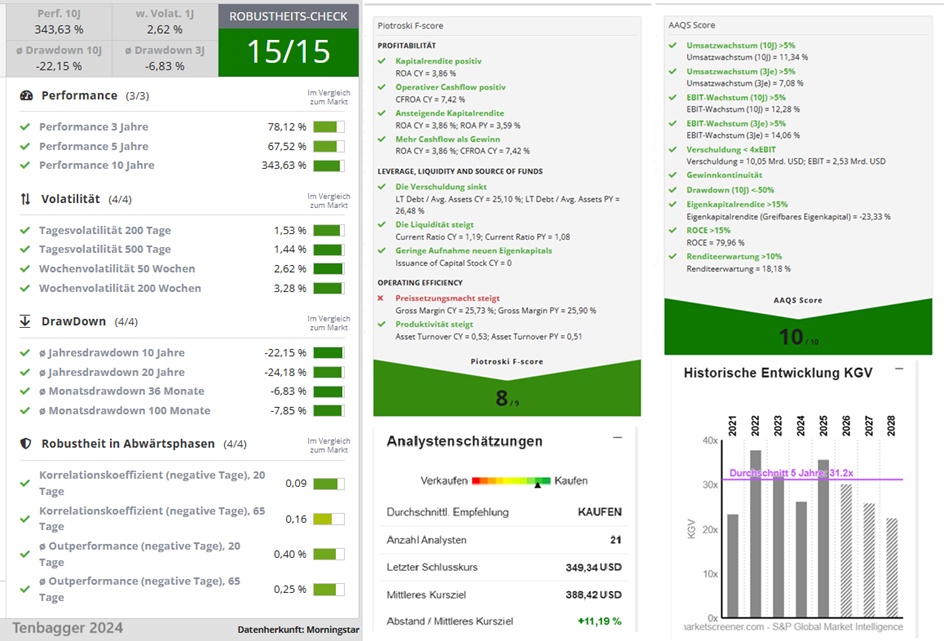
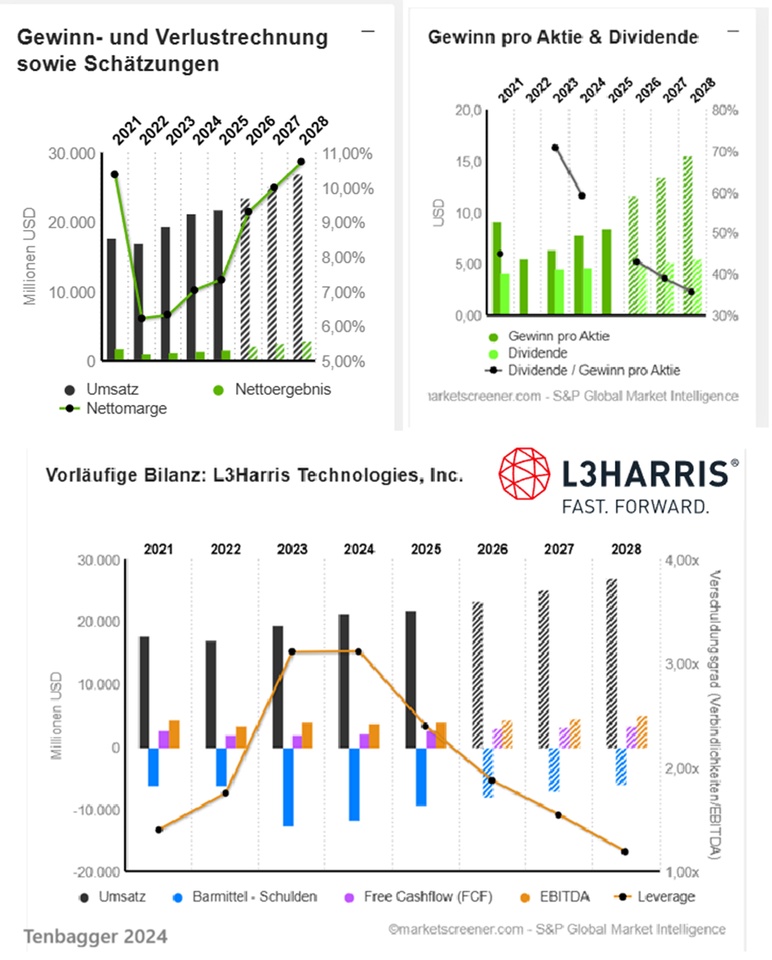
USD in Millionen
Schätzungen
Jahr Umsatz Veränderung
2024 21.325 9,82 %
2025 21.865 2,53 %
2026 23.427 7,14 %
2027 25.216 7,64 %
2028 27.085 7,41 %
Jahr EBIT Veränderung
2024 3.292 14,54 %
2025 3.451 4,83 %
2026 3.765 9,1 %
2027 4.070 8,09 %
2028 4.376 7,52 %
Jahr Nettoergebnis Veränderung
2024 1.502 22,41 %
2025 1.606 6,92 %
2026 2.175 35,4 %
2027 2.523 16,04 %
2028 2.904 15,1 %
Jahr Nettoverschuldung CAPEX
2024 11.621 407
2025 9.374 424
2026 7.982 601,5
2027 7.071 1.045
2028 6.005 1.214
Jahr Free Cashflow Veränderung
2024 2.152 7,12 %
2025 2.736 27,14 %
2026 3.002 9,72 %
2027 3.166 5,48 %
2028 3.406 7,58 %
Jahr EBIT-Marge ROE
2024 15,44 % 13,01 %
2025 15,78 % 8,19 %
2026 16,07 % 10,88 %
2027 16,14 % 11,98 %
2028 16,16 % 13,05 %
Jahr Gewinn p Aktie Veränderung
2024 7,87 22,2 %
2025 8,53 8,39 %
2026 11,58 35,75 %
2027 13,51 16,63 %
2028 15,54 15,1 %
Jahr Dividende p Aktie Rendite
2026 4,997 1,43 %
2027 5,257 1,5 %
2028 5,545 1,59 %
Jahr FCF Yield
2024 4,22 %
2025 4,12 %
2026 4,1 %
2027 4,38 %
2028 4,78 %
Jahr KGV KBV PEG
2024 26,3x 2,02x 1,2x
2025 35,7x 2,92x 4,26x
2026 30,2x 3,13x 0,8x
2027 25,9x 3,04x 1,6x
2028 22,5x 2,87x 1,5x
Marktwert 65.248
Anzahl der Aktien (in Tausend) 186.776
Datum der Veröffentlichung 29,01,2026
@Get_Rich_or_Die_Tryin
@Klein-Anleger
@schlimmschlimm
@Multibagger
@Dividendenopi und viele mehr


