Hallo meine Lieben, bei der gestrigen Unternehmensvorstellung scheint euch das dreistellige Gewinnwachstum wohl begeistert zu haben. Es gab sogar ein paar Kommentare von mir eher unbekannten Usern. Das hat mich gefreut, und die vielen👍 natürlich auch.
Danke meine Lieben.
Deshalb habe ich am Morgen nachgedacht, was wäre ein spannendes Unternehmen für die liebe Community. Und plötzlich ist mir der spannende Post, des lieben @Anderle wieder eingefallen.
Und somit hatte ich direkt schon ein Unternehmen mit einem dreistelligen Gewinnwachstum gefunden. Mein lieber @Anderle , danke für die Inspiration.
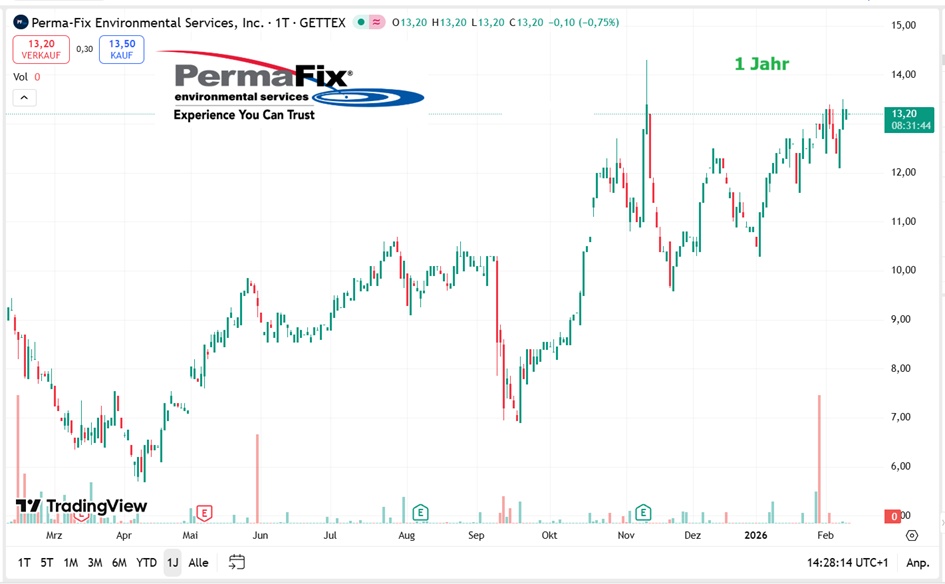
Betonnen möchte ich direkt zu Anfang. Das Unternehmen ist durch die geringe Marktkapitalisierung ein wenig Volatile, wie auch am Chart zu erkennen ist.
Deshalb vielleicht nicht für jeden Investor das Richtige. Durch die Spezialisierung in einem sehr sensiblen Bereich, sehe ich hier einen Burggraben und dadurch Potential.
Wie ist hier eure Meinung?
Ich freue mich auf viele Kommentare
Perma-Fix knüpft Management-Vergütung für 2026 an Leistungsziele
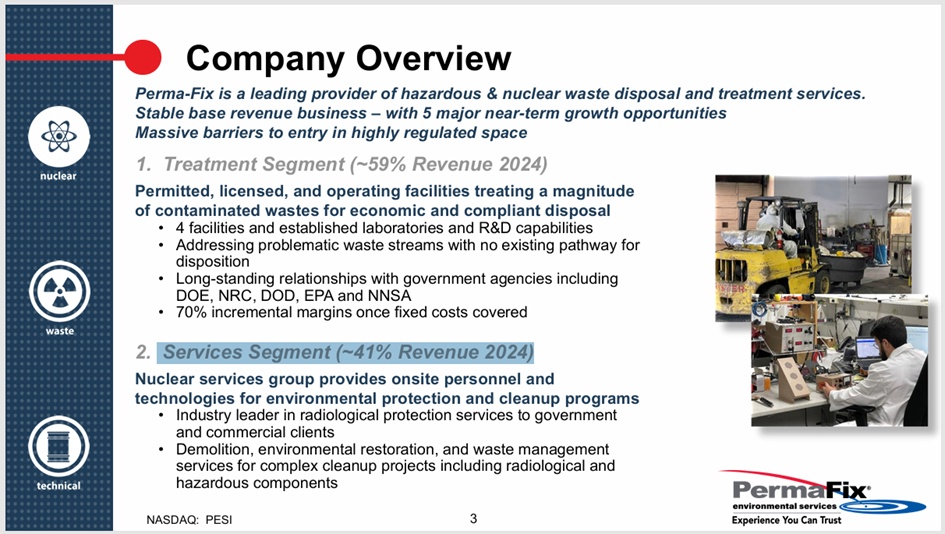
Perma-Fix Environmental Services, Inc. ist ein Dienstleistungsunternehmen im Bereich der Nuklearindustrie und bietet Dienstleistungen im Bereich der Entsorgung von nuklearen und gemischten Abfällen an. Das Unternehmen ist in zwei Segmenten tätig: Behandlung und Dienstleistungen. Das Segment Behandlung umfasst die Behandlung, Verarbeitung und Entsorgung von nuklearen, schwach radioaktiven, gemischten, gefährlichen und nicht gefährlichen Abfällen sowie Forschungs- und Entwicklungsaktivitäten (F&E) zur Identifizierung, Entwicklung und Umsetzung innovativer Abfallverarbeitungstechniken für problematische Abfallströme. Das Segment Dienstleistungen umfasst technische Dienstleistungen, nukleare Dienstleistungen und das unternehmenseigene Kalibrier- und Wartungslabor, das sich um die Wartung, Kalibrierung und Beschaffung von Instrumenten für die Gesundheitsphysik, Industriehygiene (IH) und kundenspezifische Nuklear-, Umwelt- und Arbeitsschutzinstrumente (NEOSH) kümmert. Die technischen Dienste des Unternehmens bieten professionelle radiologische Messungen und Standortuntersuchungen großer staatlicher und kommerzieller Anlagen unter Verwendung fortschrittlicher Methoden, Technologien und Techniken.
Mitarbeiterzahl: 299
Perma-Fix Aktie: Kapazität verdreifacht
Perma-Fix Environmental Services kann seit Jahresbeginn dreimal mehr flüssige Mischabfälle verarbeiten. Die erweiterte Genehmigung stärkt die Position für Aufträge der Hanford Site und verbessert das Marktumfeld.
08.02.2026, 15:08 Uhr
Kurz zusammengefasst:
- Genehmigung verdreifacht Verarbeitungskapazität in Richland
- Fokus auf Abfallströme der staatlichen Hanford Site
- Portfolio um Makroverkapselung erweitert
- Jahresergebnisse für Mitte März 2026 erwartet
Perma-Fix Environmental Services steht vor einer operativen Weichenstellung. Seit Januar 2026 ermöglicht eine neue Genehmigung am Standort Richland, Washington, die Verarbeitung von dreimal mehr flüssigen Mischabfällen als bisher. Damit rückt die Frage in den Mittelpunkt, wie effizient das Unternehmen die bestehende Infrastruktur für diese deutlich höheren Volumina nutzen kann.
Fokus auf Richland und Hanford
Der zentrale Wachstumstreiber ist derzeit die Kooperation mit dem US-Energieministerium. Die Abwicklung von Abfällen der Hanford Site bildet das Rückgrat der Kapazitätsauslastung in Richland. Durch die deutliche Erweiterung der behördlichen Genehmigungen kann Perma-Fix nun wesentlich größere Abfallmengen bewältigen.
Zusätzlich erweitert das Unternehmen sein Portfolio um die sogenannte Makroverkapselung. Dieser Schritt verbessert die Wettbewerbsposition bei künftigen Ausschreibungen, da ein breiteres Spektrum an Abfallarten abgedeckt wird. Wie schnell lässt sich dieses neue Potenzial in reale Margenzuwächse ummünzen?
Branchentrends als Katalysatoren
Das Marktumfeld spielt dem Unternehmen derzeit in die Karten. Die Renaissance der Kernenergie und strengere Umweltauflagen erhöhen den Bedarf an spezialisierter Sanierung. Besonders die Vernichtung von „Ewigkeitschemikalien“ (PFAS) durch neue, verbrennungsfreie Technologien gewinnt an Bedeutung. Als potenzieller Kurstreiber gelten hierbei proprietäre Verfahren, die eine geringere Umweltbelastung aufweisen und so den Zuschlag bei neuen Serviceverträgen sichern könnten.
Langfristige Verträge, etwa mit der US Navy, sorgen für eine kalkulierbare Grundlast im Geschäft mit radiologischen Dienstleistungen. Auch der Rückbau alter kerntechnischer Anlagen bietet eine stetige Pipeline an Projekten.
Die Veröffentlichung der Jahresergebnisse Mitte März 2026 markiert den nächsten wichtigen Termin für Anleger. Der Finanzbericht wird Aufschluss darüber geben, wie stark der Auftragsrückstau abgebaut wurde und welche operativen Vorteile die erweiterte Richland-Genehmigung bereits im Zahlenwerk hinterlassen hat.
Perma-Fix Aktie: Kapazität verdreifacht - Stock World
Umsatzverteilung nach Geschäftsbereich 2024
Treatment 34,95 Mio. USD
Services 24,16 Mio. USD
Geografische Umsatzverteilung 2024
United States 56,66 Mio. USD
Germany 734.000
United Kingdom 553.000
Canada 513.000
Mexiko 394.000
Slovenia 181.000
Italy 77.000
Internationales Wachstum
Italien – Gemeinsames Forschungszentrum (JRC) Vertrag
• 50-Millionen-Euro-Vertrag über 7 Jahre Joint Venture mit 50/50-Aufteilung
• Vertrag schreitet schnell voran, erste Abfalllieferung Ende 2026
Andere internationale Initiativen
• Lieferung von Harzen aus Slowenien zur Erprobung für eine langfristige Vereinbarung
• Laufende Kundengespräche in Deutschland zur Gründung eines Joint Ventures, um die Lieferungen auf bis zu 300 Tonnen pro Jahr zu erhöhen
• Kürzliche Aufträge aus Mexiko und Kanada umfassten über 7 Mio. USD an Einnahmen, die voraussichtlich auch 2026 durch laufende Beschaffungen fortgesetzt werden
Perma-Fix übertrifft Gewinnprognosen für Q3 2025 – Aktie steigt stark an
Veröffentlicht am 10.11.2025, 16:43
I nvestor Presentation: December 2025
*PESI+New+Investor+Presentation+-+December+2025+-+FINAL.pdf
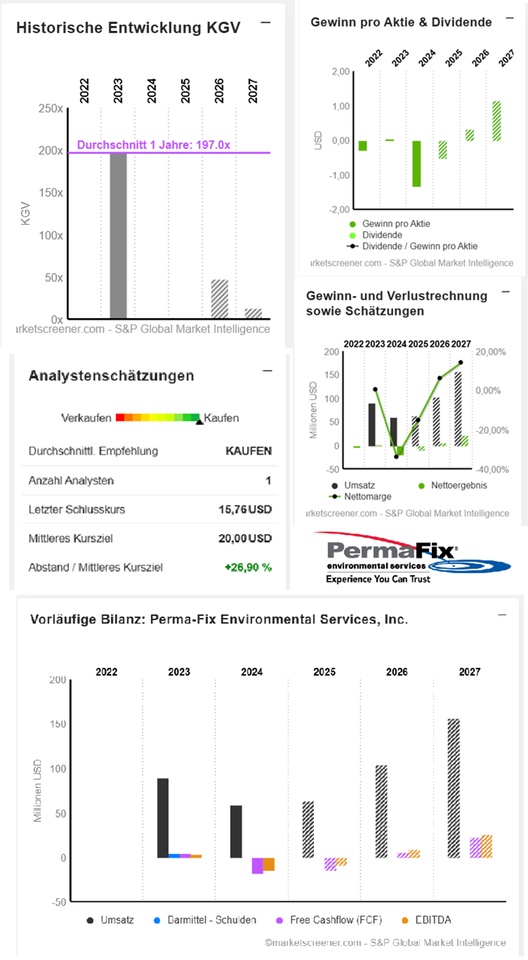
USD in Millionen
Schätzungen
Jahr Umsatz Veränderung
2024 59,12 -34,12 %
2025 63,7 7,75 %
2026 103,5 62,48 %
2027 156,9 51,59 %
Jahr EBIT Veränderung
2024 -15,68 -2.174,34 %
2025 -10,3 34,32 %
2026 6 158,25 %
2027 21,8 263,33 %
Jahr Nettoergebnis Veränderung
2024 -19,98 -4.219,38 %
2025 -9,6 51,95 %
2026 6,4 166,67 %
2027 22,2 246,87 %
Jahr CAPEX Free Cashflow Veränderung
2024 3,405 -17,55 -495,83 %
2025 4,6 -14 20,23 %
2026 4,5 4,9 135 %
2027 3,3 22,7 363,27 %
Jahr EBIT-Marge EBITDA-Marge
2024 -26,53 % -23,26 %
2025 -16,17 % -12,87 %
2026 5,8 % 9,08 %
2027 13,89 % 16,63 %
Jahr KGV PEG Gewinn p Aktie
2023 197x -2x 0,04
2024 -8,32X 0x -1,33
2025 -30,3x 0,5x -0,52
2026 47,8x -0x 0,33
2027 13,7x 0x 1,15
Marktwert 291,8
Anzahl der Aktien (in Tausend) 18.518
Datum der Veröffentlichung 13,03,2025
Meine Lieben, mich begeistert diese fast Verdreifachung des Nettoergebnisses. Welches aber nicht nur durch diese sehr gute Steigerung der Margen erreicht wird, sondern auch durch einen zweistelligen Umsatzwachstum.
💰 3. EV/EBITDA ab 2026 wird plötzlich attraktiv
Ab 2026 kippt das Bild:
- 2026: 11.2x EV/EBITDA
- 2027: 11.2x → 8–10x je nach Schätzung (ausgehend von 26,1 Mio EBITDA)
Meine Lieben, das wäre günstig bis fair bewertet.
Für ein Unternehmen im Nuklear‑Waste‑Sektor wäre ein EV/EBITDA von 10–12x absolut fair bis günstig, wenn:
die Margen nachhaltig werden
die Auftragslage stabil bleibt
die Regierungsausgaben im Nuklearbereich weiter steigen
🧨 4. KGV ist unbrauchbar – bis 2027
Die KGV‑Reihe ist ein Paradebeispiel dafür, warum man bei Turnaround‑Cases nicht auf das KGV schauen sollte:
- 2024: –8.32x
- 2025: –30.3x
- 2026: 47.8x
- 2027: 13.7x
Erst 2027 ergibt das KGV mit 13.7x überhaupt Sinn – und das wäre dann attraktiv, falls die Schätzungen eintreffen.
🧭 6. Gesamturteil: Die Multiples wirken günstig – wenn der Turnaround real ist
Positiv
- EV/Sales fällt stark → Bewertung wird günstiger
- Ab 2026/27 entstehen realistische, attraktive EV/EBITDA‑Multiples
- Der Sektor hat strukturellen Rückenwind (Nuklear, DOE‑Projekte, Infrastruktur)
🧩 6. Gesamtbild: Was bedeutet das für die Aktie?
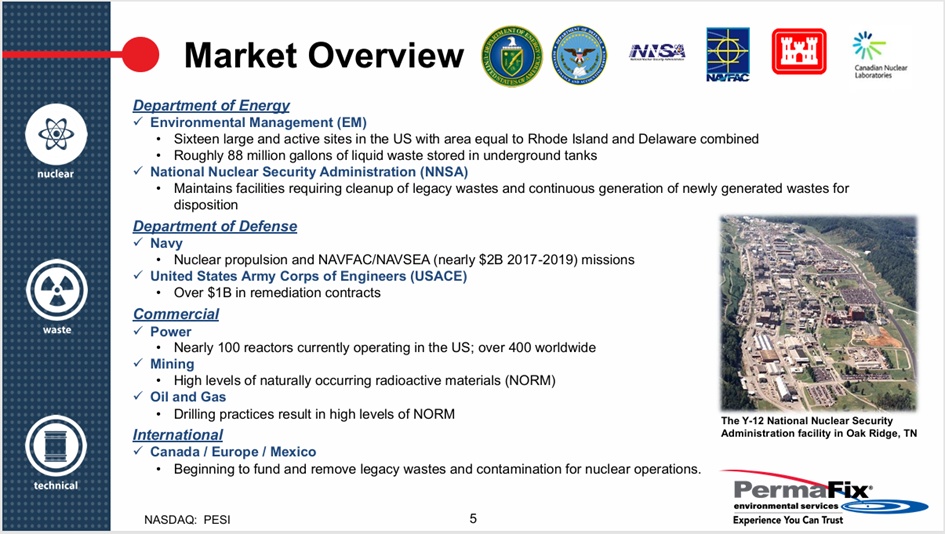
Perma‑Fix ist kein normaler Small Cap, sondern ein DOE‑Contractor mit nuklearer Spezialisierung.
Die Auftragslage wirkt sehr stark, weil:
- Umsatzschätzungen explodieren
- Margen ab 2026 massiv steigen
- das Geschäftsmodell klar DOE‑getrieben ist
- die Website die volle Nuklear‑/Radiologie‑Ausrichtung bestätigt
🏛️ Was ist das DOE?
DOE steht für das U.S. Department of Energy, also das US‑Energieministerium.
Es ist eine der mächtigsten und kapitalstärksten Behörden der USA, zuständig für:
- Nuklearenergie
- Atomwaffenprogramme
- Stilllegung alter Nuklearanlagen
- radioaktive Abfallentsorgung
- Forschung & Entwicklung im Energiebereich
Gerade der Bereich Nuclear Cleanup ist gigantisch: Das DOE verwaltet die größten nuklearen Altlasten der Welt — Überreste aus dem Manhattan‑Projekt, dem Kalten Krieg und diversen Forschungsprogrammen.
Meine Lieben, DOE lässt nur wenige spezialisierte Firmen zu. Das ist ein Burggraben für Perma-Fix
@Klein-Anleger
@Get_Rich_or_Die_Tryin
@Dividendenopi